
製紙パルプ市場:規模・成長・予測 2034
紙パルプ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品別(皿、カップ、ボウル、その他)、流通チャネル別(オンライン、オフライン)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00023254
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 22, 2026


2025年の市場規模
3616 億2000万米ドル
基準年値
2034年の予測
1兆4271億6000万 米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
16.48 %
成長率
対象市場
7兆5321億7000万 米ドル
(2026年~2034年)
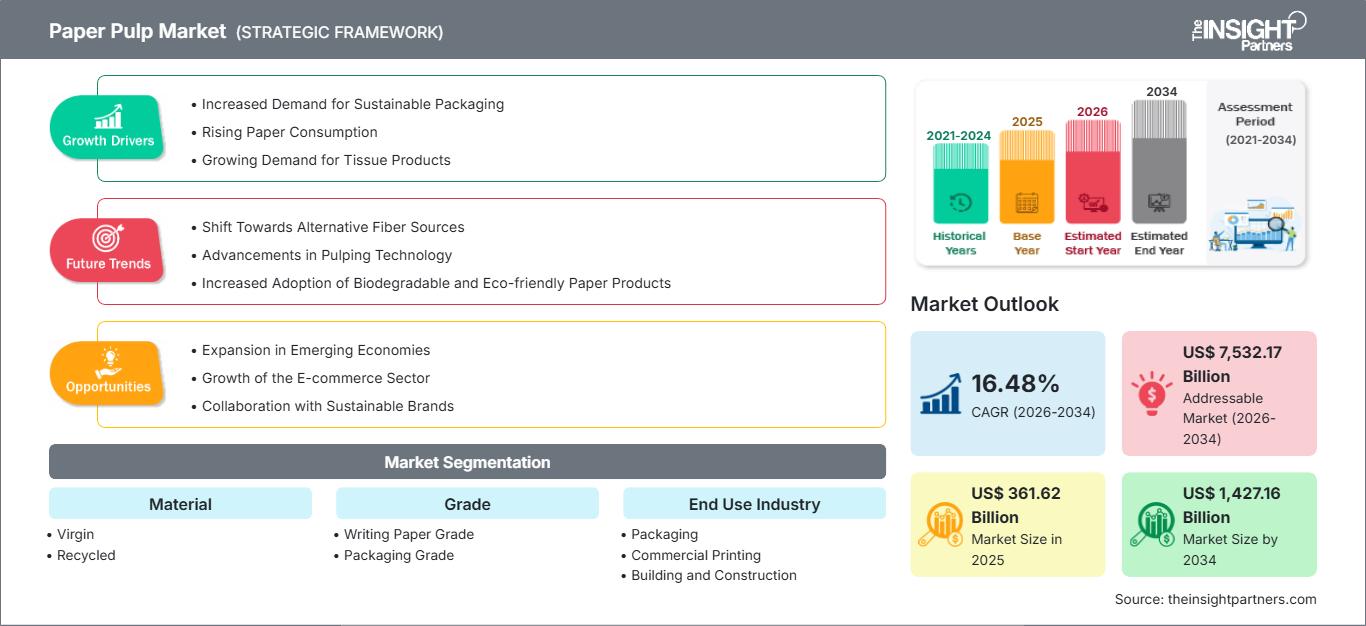
包装需要、再生繊維の利用、衛生用途、効率的なパルプ設備への投資がグローバル・バリューチェーンを再構築するにつれ、紙パルプ市場規模は構造的な転換期を迎えています。市場規模は2025年には3,616億2,000万米ドルと評価され、 2034年には1兆4,271億6,000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)16.48%を記録しています。繊維ベースの包装の拡大、ティッシュペーパー消費量の増加、生産能力の増強などが、主要な生産国および消費国における長期的な需要を強化しています。
北米は、確立された森林資源、統合型製紙工場、リサイクルインフラ、そして強力な包装加工能力に支えられ、紙パルプの重要な生産・消費拠点であり続けています。同地域は、2026年から2034年にかけて年平均成長率(CAGR)約12~15%で拡大すると予測されており、eコマース包装、軽量コンテナボード、衛生用品、再生繊維の利用などが構造的な支えとなっています。また、同地域は確立された物流ネットワークと顧客資格認定ネットワークからも恩恵を受けています。
紙パルプ市場の評価と洞察
- 北米:北米は2025年には紙パルプ市場の約20~24%のシェアを占め、包装材の転換、リサイクルインフラ、統合された繊維サプライチェーン、確立されたパルプ生産に支えられ、 2026年から2034年の間に年平均成長率(CAGR)12~15%で成長すると予測されています。
- 米国:米国は2025年の北米市場の約72~76%を占め、包装、衛生、リサイクル、高性能コンテナボード用途に牽引され、2026年から2034年の間に年平均成長率(CAGR)12~15%を記録すると予想されている。
- ヨーロッパ:ヨーロッパは2025年には約20~24%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)13~16%で拡大すると予測されており、ドイツ、イタリア、フランス、スペイン、英国が包装材、再生繊維、再生可能素材の需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には約42~46%のシェアを占め、包装および産業の拡大を通じて中国、インド、日本、韓国、オーストラリアに牽引され、 2026年から2034年にかけて年平均成長率(CAGR)18~21%で成長すると予測されている。
- 最大のセグメント:包装グレードは、2025年には市場シェアの約55~60%を占め、段ボール包装と板紙の需要に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)17~19%で成長すると予想されています。
- 高成長分野:リサイクル素材は2025年には市場シェアの約28~32%を占め、循環型経済の要求と回収インフラの改善を反映して、 2026年から2034年にかけて年平均成長率(CAGR)18~21%で拡大すると予測されています。
- 詳細に分析された主要企業:International Paper Company、Georgia-Pacific LLC、Nine Dragons Paper (Holdings) Limited、Stora Enso Oyj、Suzano SA、UPM-Kymmene Oyj、Svenska Cellulosa Aktiebolaget SCA、王子ホールディングス株式会社、日本製紙株式会社、Mercer International Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
紙パルプ市場は、従来からのコモディティベースの繊維中心の市場から、グレード性能、工場効率、繊維原料、加工経済性が競争力を左右する、より多様な材料エコシステムへと移行しました。グラフィック用紙の需要減少に伴い、包装用グレードの戦略的重要性が高まっている一方、再生繊維、軽量化、特殊パルプ、衛生用品は技術革新を推進しています。世界の化学パルプ市場の需要は2025年に2.3%増加し、広葉樹パルプの需要は3.2%増加しました。これは、紙需要の低迷にもかかわらず、市場パルプの需要が依然として存在することを示しています。
今後、好ましい状況が続くことで、効率的な設備、再生繊維システム、低炭素プロセス、高性能包装材が恩恵を受けるでしょう。アジアにおける今後の需要が極めて重要となる一方、ラテンアメリカ企業は、プランテーションの生産性とパルプ輸出によって優位に立つでしょう。規制は、リサイクル、再生可能エネルギー、資源効率に関連する投資決定に影響を与え、コンプライアンスを材料集約度の低減、繊維回収、顧客ロイヤルティの実現の機会として活用できる状況が生まれます。言い換えれば、紙パルプ市場の成長予測は、ますますミックスに左右されるようになります。
紙パルプ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 3616億2000万米ドル |
| 2034年までの市場規模 | 1兆4271億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 16.48% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
紙パルプ市場分析
需要は、繊維ベースの包装によるプラスチック代替、eコマース配送の増加、ティッシュペーパーの使用量の増加、軽量でありながら機械的強度に優れた板紙への需要の高まりにますます依存するようになっています。紙パルプ市場の調査では、植林、再生繊維の収集、パルプ化、漂白、乾燥、紙・板紙の製造、加工、流通、リサイクルに至るまでのシステム全体を分析しています。したがって、需要の可視性を確保するには、下流での消費と繊維の供給状況の両方が必要となります。
製紙パルプ市場の供給状況は地域によって大きく異なります。ブラジルをはじめとするプランテーション生産国はユーカリ原料の急速な増加を享受している一方、北米やヨーロッパの生産国は成熟した森林や再生繊維インフラを利用しています。製紙工場の経済性は、木材、エネルギー、化学薬品、輸送、再生繊維のコストに左右されます。生産能力の拡大は地域的な供給過剰につながる可能性があり、物流、製品構成、工場の稼働率が収益性の重要な要素となります。世界のパルプ生産能力は2025年も概ね横ばいでしたが、広葉樹パルプ市場の生産能力は南米での生産能力増強により増加しました。
紙パルプ市場の競争環境は、垂直統合型の林産物企業、大手包装メーカー、特殊再生繊維メーカー、多角的な製紙会社で構成されています。インターナショナル・ペーパー・カンパニーは包装事業に注力している一方、ジョージア・パシフィックLLCは衛生用品、特殊用途、製紙用パルプ事業を継続しています。ナイン・ドラゴンズ・ペーパー(ホールディングス)リミテッドは、包装用板紙、パルプ、印刷・筆記用紙を生産する総合企業です。これにより、規模と顧客基盤の面で優位性を得ています。
Stora Enso OyjとUPM-Kymmene Oyjは再生可能な素材とポートフォリオに重点を置いている一方、Suzano SAは植林を基盤としたパルプ事業を展開している。グループ傘下の他の企業には、Svenska Cellulosa Aktiebolaget SCA、王子ホールディングス株式会社、日本製紙株式会社、Mercer International Inc.などがある。資本配分は現在、高効率な製紙工場、ボトルネック解消、包装材の転換、リサイクル、そして変動の激しいパルプサイクルにも耐えうる設備へとシフトしている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
紙パルプ市場:戦略的洞察
地域別分析
北米
北米は2025年時点で紙パルプ市場の約20~24%を占め、2034年まで年平均成長率(CAGR)12~15%で拡大すると予測されています。この地域の特徴としては、森林資源、クラフトパルプ製造施設、加工ネットワーク、再生繊維回収率などが挙げられます。eコマース、食品配送、小売輸送、軽量化ニーズなどによる包装需要も高く、衛生用品も消費の有力な分野となっています。
米国は、包装施設、リサイクル事業、統合製紙工場、顧客関係といった強みから、この地域の活動において最も大きな役割を担っています。カナダもまた、森林資源、パルプ生産、特殊グレードの供給といった点で貢献しています。インターナショナル・ペーパー・カンパニーとジョージア・パシフィックLLCは、包装とパルプの両分野でこの地域において重要な役割を果たしています。製紙工場の合理化、エネルギー効率化への取り組み、軽量グレードへの投資を通じて、資産生産性の向上が期待されます。
米国製紙パルプ市場
米国は2025年の北米市場の約72~76%を占め、2026~2034年には年平均成長率(CAGR)12~15%を記録すると予測されている。需要の牽引役は、段ボール容器、食品サービス用途、ティッシュ製品、商業流通、および繊維回収である。米国を拠点とするメーカーは、軽量包装材グレードと柔軟な製造に重点を置くようになっている。デジタル技術は、一部の印刷用途を制約している。
大手企業は、繊維、パルプ、板紙、加工事業において垂直統合を実現しており、供給リスク管理をより効果的に行えるようになっている。デジタル通信の普及により、特定のグラフィック用紙に対する構造的な需要が抑制されているため、包装用途分野の重要性が高まると予想される。製紙工場の近代化、リサイクル、コンテナボード生産の近代化は、生産性の向上に役立つだろう。インターナショナル・ペーパー・カンパニーとジョージア・パシフィックLLCは、いずれも米国に製造拠点と顧客拠点を持ち、再生繊維事業も展開している。
欧州の紙パルプ市場
欧州は2025年時点で約20~24%のシェアを占め、2034年まで年平均成長率(CAGR)13~16%で成長すると予測されている。ドイツは依然として主要な工業市場であり、英国、フランス、イタリア、スペインは包装および加工分野で大きな需要を誇っている。包装用紙は比較的堅調な成長を見せている一方、グラフィック用紙は構造的な課題に直面している。欧州の生産者は、エネルギー、労働力、環境、物流コストといった問題に取り組んでいる。
英国では、小売、食品、eコマースの包装材消費と再生繊維回収が相まって好調です。ドイツでは、産業用包装材とリサイクルが盛んです。フランス、イタリア、スペインでは、食品、飲料、消費財、物流が利用されています。この地域の生産者は、再生可能な繊維、循環性、効率性に注力しています。2025年にはヨーロッパの紙・板紙生産量が減少しましたが、市場向けパルプの需要は比較的堅調でした。
アジア太平洋地域の紙パルプ市場
アジア太平洋地域は2025年には約42~46%のシェアを占め、2034年まで年平均成長率(CAGR)18~21%で成長すると予測されており、地域市場を牽引する存在となるでしょう。中国は包装生産と加工能力の高さから、依然として最大の市場です。日本と韓国は効率性と高品質に注力しており、インドとオーストラリアはさらなる成長の可能性を秘めています。
リサイクル、製造、包装、そして産業投資政策は、地域経済の成長可能性を高めています。中国の大規模な加工インフラは、コンテナボードとカートンボードの需要を押し上げ、インドの成長する消費経済は包装と衛生ニーズを促進し、日本と韓国はハイエンド用途と効率性を優先しています。この地域の紙パルプ市場シェアは、2034年まで世界最大となる見込みです。
中東・アフリカの紙パルプ市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)約14~17%で拡大すると予測されている。サウジアラビアとアラブ首長国連邦は、産業多角化戦略と並行して包装物流エコシステムの開発を進めており、南アフリカはパルプ、紙、林業、再生繊維といった基盤が確立されている。また、同国はインフラ整備や消費財製造への投資も行っており、需要拡大に貢献している。
この地域はアジア太平洋地域、ヨーロッパ、北米に比べて規模は小さいものの、地域密着型の加工事業、再生繊維システム、輸入代替といった機会に恵まれている。サウジアラビアとアラブ首長国連邦は、産業の多様化に加え、高度に発達した物流システムを有しており、南アフリカは林業や製紙工場を誘致できる可能性がある。
セグメンテーション分析
材料
材料構成は、製品性能、サステナビリティへの取り組み、工場の経済性、および顧客仕様に影響を与えます。この分野は、2026年から2034年にかけて年平均成長率(CAGR)15~18%で拡大すると予想されています。包装加工業者が確かな強度、印刷適性、および環境性能を求める中、生産者はバージン繊維の品質と再生繊維含有量の要件とのバランスを取っています。材料の選択は、用途仕様、顧客のサステナビリティ目標、および現地での繊維の入手可能性にますます依存するようになっています。
- バージン繊維:バージン繊維は、高強度包装材、衛生用品、特殊グレード、および繊維特性の制御が求められる用途において、戦略的に依然として重要です。統合された林業資源とプランテーションの生産性により、安定した長期的な供給が確保されています。
- 再生繊維:加工業者が循環型経済、廃棄物削減、新規資源への依存度低減を追求する中で、再生繊維の重要性が高まっています。選別、脱インク、洗浄、繊維品質管理の改善により、再生繊維の利用可能な用途が拡大しています。
学年
紙パルプ市場の予測によると、グレードの違いが、包装、筆記、産業用途における最終用途の適合性と価格決定力を左右します。この分野は2026年から2034年にかけて年平均成長率(CAGR)16~19%を記録すると予測されており、包装用グレードは従来のグラフィック用途よりも構造的な需要が強く、その恩恵を受けると見込まれています。製品仕様では、強度、軽量性、印刷適性、バリア性能、リサイクル性がますます重視されるようになっています。
- 筆記用紙のグレード:筆記用紙は、オフィス、教育、出版、商業コミュニケーションなど、さまざまな用途で使用されます。デジタル化によって従来の消費量が制限されるため、需要は依然として限定的ですが、高級紙、特殊紙、機関向け用紙は依然として重要な位置を占めています。
- 包装グレード:包装グレードは、電子商取引、食品流通、消費財物流、および繊維ベースのフォーマットへの移行といった分野で恩恵を受けています。軽量化とバリア技術の向上により、包装用紙および板紙の機能的価値が高まっています。
最終用途産業
最終用途産業は需要の集中度を決定づけ、グレード仕様、変換経済性、調達戦略に影響を与えます。この分野は、主に包装および衛生用品の消費に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)17~20%で成長すると予想されています。地域ごとの製造活動と消費者の行動の違いが、用途ごとの普及ペースに影響を与えるでしょう。
- 包装:包装は需要の中心となるチャネルであり、段ボール箱、折りたたみ式カートン、食品包装、飲料用途、小売物流などがこれに支えられています。Eコマースと軽量化の進展は、より高性能な繊維ソリューションへの需要をさらに高めています。
- 商業印刷:商業印刷は、広告、出版、ダイレクトメール、企業向け資料などにおいて、依然として需要の高い成熟した分野です。デジタル化が進む中でも、高品質な印刷や特殊な印刷ニーズは、ターゲットを絞ったビジネスチャンスを提供します。
- 建築・建設:建築分野では、断熱材、石膏ボード、保護包装材、および関連製品に紙系材料が使用されています。建築活動や改修サイクルが需要に影響を与える一方、軽量建築材料の使用により繊維の消費量が増加します。
- 衛生用品:衛生用品には、おむつ、女性用衛生用品、大人用失禁用品、および関連製品に使用できる、吸収性と高純度に優れたパルプが必要です。人口増加、健康意識の高まり、使い捨て製品の普及率向上などが、長期的な消費を支えています。
機会の概要
|
最終用途産業 |
収益貢献 |
トレンドタグ |
導入段階 |
|
パッケージ |
高い |
Eコマースボックス |
スケーリング |
|
商業印刷 |
中くらい |
プレミアムプリント |
成熟した |
|
建築・建設 |
中くらい |
繊維材料 |
スケーリング |
|
衛生 |
高い |
吸収性パルプ |
スケーリング |
紙パルプ市場の成長要因と影響分析
繊維ベースの包装用途の拡大
紙パルプ市場レポートによると、一部のプラスチック包装が板紙や段ボールに置き換えられるにつれ、食品、飲料、小売、消費財、物流における構造繊維の需要が高まっています。Eコマースの普及により、流通チェーンを通過する包装が増加し、箱、保護材、輸送に対する需要が高まっています。メーカーは、圧縮強度を持ちながら単位あたりの材料使用量が少ない軽量包装を製造することで、この課題に対応しています。この課題は、顧客が繊維の量ではなく単位あたりの性能を重視するようになったという点で、製紙工場の事業に影響を与えています。包装の成長には、加工センターに近い統合パルプ・製紙施設への投資が必要です。リサイクルの傾向が高まるにつれ、高品質の繊維を安定的に調達できる生産者が顧客にとって重要になります。
衛生用品および吸水性繊維製品に対する需要の高まり
衛生用品の用途は、消費が生産サイクルよりも人口動態、医療慣行、所得水準、普及率に大きく左右されるため、根本的に異なる需要源となっています。フラッフパルプやその他の吸収性グレードは、おむつ、女性用衛生用品、成人用失禁用品、および特定の医療用途などに使用されています。先進国の人口動態の変化は成人用衛生用品の需要を押し上げており、発展途上国における使い捨て衛生用品の普及率の上昇は市場機会を拡大しています。メーカーは、吸収性、柔らかさ、繊維の品質、および効率性を重視しています。また、コンバーターは高速製造プロセスにおいて一貫した性能を必要とするため、この用途では独自のパルプの開発と認証プロセスが求められています。持続可能性への懸念の高まりは、責任ある繊維とプロセスの効率性への関心を高めています。
再生繊維回収と循環型製造の拡大
再生紙の収集、選別、加工、利用の改善は、繊維調達の経済性を変えつつあります。再生材含有率の要件、企業のサステナビリティへの取り組み、埋立処分削減目標、包装材の循環型化プログラムなどが、加工業者に再生繊維の使用拡大を促しています。現代の製紙工場は、再生繊維の選別、洗浄、脱墨、汚染物質除去を行い、再生繊維の品質をより均一にする技術に注力しています。この技術により、強度や外観を損なうことなく再生材を使用できる製品の範囲が広がります。リサイクル量の増加は、長距離にわたるバージン繊維の輸送への依存度を低減することで、地域の生態系の安定性向上に貢献します。しかし、収集品質、繊維の劣化、汚染、地域的な供給状況といった制約は依然として存在します。
紙パルプ市場の将来動向
デジタル化された製粉工場操業と予測プロセス制御
製紙パルプ市場の動向を見ると、生産者が稼働率の向上、エネルギー消費量の削減、品質管理の強化を求めるにつれ、デジタル製紙工場管理の重要性がますます高まることが予想されます。高度なセンサー、機械学習モデル、予知保全、自動化されたプロセス最適化により、重大なダウンタイムや品質低下を引き起こす前に、運転上の異常を特定できます。パルプ化、漂白、乾燥、抄紙機の運転では、継続的な最適化を支える大量のプロセスデータが生成されます。安定した生産は顧客の満足度を高め、廃棄物を削減するため、生産性だけでなく商業的な価値も広がります。新規設備では設計段階からデジタル監視を統合する可能性が高く、既存工場ではモジュール式のアップグレードがますます採用されるでしょう。遠隔診断により、メンテナンス対応時間を短縮し、地理的に分散した設備全体で専門家によるサポートを向上させることができます。一部の生産地域で労働力の確保がますます困難になるにつれ、自動化の重要性がさらに高まるでしょう。これらの機能は、効率的な工場と高コストの設備との差別化要因となるでしょう。
低炭素繊維加工と資源効率の高い生産
脱炭素化は、エネルギー効率、再生可能エネルギー、プロセスの電化、バイオマス利用、水最適化、化学物質回収の改善などを通じて、パルプ・製紙業界への投資に影響を与えると予想されます。生産者は、製紙工場の排出量だけに注目するのではなく、森林由来の繊維から製造、流通に至るまでの炭素強度をますます評価するようになっています。統合型施設は、残余バイオマスをエネルギー生成に利用したり、熱回収を改善したりすることで優位性を得ることができます。水の再利用やクローズドループシステムは、水の入手可能性が戦略的な懸念事項となる場合、操業リスクを軽減できます。製品開発は、より少ない材料で同等の機能を実現する軽量構造やグレードを重視する傾向にあります。顧客は、繊維の原産地や環境性能に関する情報をますます求めるようになるでしょう。これらの変化は、効率的な設備と持続可能な森林へのアクセスを備えた最新の製紙工場に有利に働く一方で、多額の設備投資を必要とする古い施設への圧力を高める可能性があります。
紙パルプ市場の機会
新興市場における地域密着型再生繊維インフラ
地域における収集・処理インフラへの投資は、包装材の消費量がリサイクル能力を上回るペースで拡大している地域において、大きなチャンスとなります。発展途上国は、主要な消費地の近くに組織的な収集ネットワーク、選別施設、梱包作業、最新の再生繊維工場を設立することで、繊維の供給量を向上させることができます。このようなインフラは、輸送コストを削減すると同時に、包装材メーカーにとって原料の信頼性を高めることができます。投資家は、収集、処理、パルプ製造、製紙を組み合わせた統合プラットフォームをターゲットにすることで、サプライチェーンの複数の段階で価値を獲得できます。自治体、小売業者、廃棄物管理会社、包装材加工業者とのパートナーシップは、収集の経済性と供給の可視性を向上させることができます。最も大きなチャンスは、電子商取引と包装済み消費財が拡大している急速に都市化が進む市場で生まれる可能性が高いでしょう。プロジェクトを成功させるには、汚染管理、安定したオフテイク契約、適切な技術選定、再生繊維の品質管理を徹底する必要があります。
特殊および高性能繊維系材料
特殊パルプと高度な紙構造は、成熟した汎用グレードへの依存度を低減する機会を提供します。生産者は、ろ過、医療製品、食品接触用途、技術包装、吸収性製品、および性能要件がより高い利益率を支える産業用途向けに、より高付加価値の材料を開発できます。イノベーションは、繊維形態、純度、表面処理、バリア性能、強度対重量比、および加工設備との適合性に焦点を当てることができます。これらの製品は、多くの場合、顧客との緊密な連携とより長い認証サイクルを必要とするため、従来のグレードよりも高い切り替えコストが発生します。投資は、顧客が追加の開発および加工コストを相殺するのに十分な機能性能を重視する用途を優先すべきです。特殊プラットフォームは、パルプ特性や抄紙機構成を調整することで、既存の工場設備をより有効活用することもできます。長期的には、これらのニッチ分野へのポートフォリオの多様化により、汎用パルプ価格サイクルや従来の印刷用紙需要の減少に対する耐性が向上する可能性があります。
最近の動向
- 2026年8月:ITC Limited - ITC Limitedは、Aditya Birla Real Estate LimitedからCentury Pulp and Paperを約349億8000万インドルピーで買収しました。この取引により、Century Pulp and Paperのラルクアン事業がITCに加わり、ITCの紙・板紙生産能力は50%以上増加し、約150万トンとなります。この買収により、ITCはインドにおけるパルプ、紙、板紙、特殊紙の各分野における統合的な地位を強化します。
- 2026年8月:イェニ製紙工場- ミャンマーのバゴー地域にあるイェニ製紙工場は、様々な種類の竹から紙パルプを生産するための実験室試験を開始しました。この試験は、製紙における地元で入手可能な繊維源としての竹の適性を評価するものです。政府関係者はまた、試験が商業的に実現可能であることが証明されれば、中小零細企業への技術移転の可能性を強調し、ミャンマーのパルプ・製紙バリューチェーンにおける国内企業の参加拡大を支援するとしています。
- 2026年6月:スザノ社- ブラジル、リバス・ド・リオ・パルドにあるスザノ社のセラード製紙工場は、2027年から年間生産能力を上回り、約270万トンのユーカリパルプを生産する見込みです。同工場は2026年には約257万トンを生産すると予測されており、これは既に設計生産能力である255万トンを上回っています。この開発は、力強い生産立ち上げ実績を示しており、スザノ社の大規模ユーカリパルプ事業における地位を強化するものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -