
Marché de la pâte à papier : taille, part de marché et prévisions 2034
Marché de la pâte à papier : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par produit (assiettes, tasses, bols, autres) ; canal de distribution (en ligne, hors ligne) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00023254
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 22, 2026


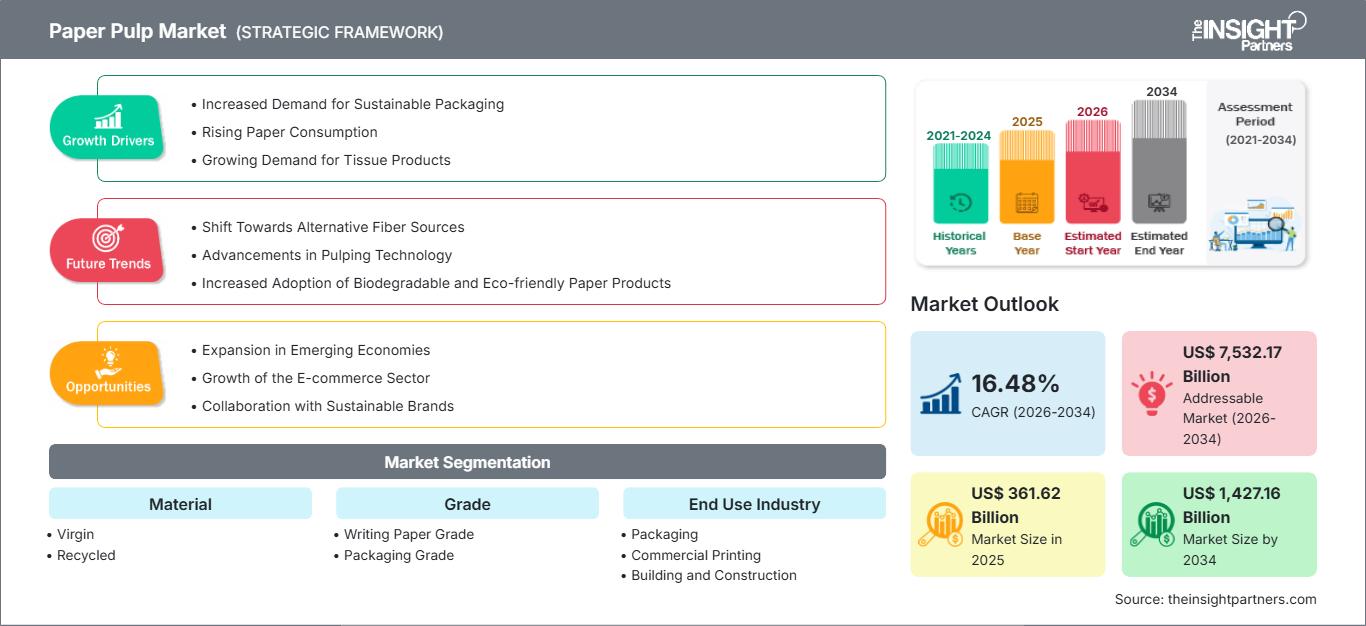
Taille du marché en 2025
361,62 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 427,16 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
16,48 %
taux de croissance
Marché adressable
7 532,17 milliards de dollars américains
(2026-2034)
Le marché de la pâte à papier connaît une transformation structurelle majeure. La demande d'emballages, l'utilisation des fibres recyclées, les applications d'hygiène et les investissements dans des installations de production de pâte à papier performantes redessinent la chaîne de valeur mondiale. Évalué à 361,62 milliards de dollars américains en 2025 , ce marché devrait atteindre 1 427,16 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 16,48 % sur la période 2026-2034 . Le développement des emballages à base de fibres, la consommation croissante de papier hygiénique et l'augmentation des capacités de production soutiennent la demande à long terme dans les principales économies productrices et consommatrices.
L’Amérique du Nord demeure une importante base de production et de consommation de pâte à papier, grâce à ses ressources forestières établies, ses usines intégrées, ses infrastructures de recyclage et sa forte capacité de transformation des emballages. La région devrait connaître une croissance annuelle composée d’environ 12 à 15 % entre 2026 et 2034 , soutenue par les emballages pour le commerce électronique, le carton ondulé léger, les produits d’hygiène et la valorisation des fibres recyclées. Elle bénéficie également de réseaux logistiques et de qualification de la clientèle bien établis.
Analyse et perspectives du marché de la pâte à papier
- Amérique du Nord : L'Amérique du Nord représentait environ 20 à 24 % du marché de la pâte à papier en 2025 et devrait connaître une croissance annuelle composée de 12 à 15 % entre 2026 et 2034 , grâce à la conversion des emballages, aux infrastructures de recyclage, aux chaînes d'approvisionnement intégrées en fibres et à une production de pâte établie.
- États-Unis : Les États-Unis représentaient environ 72 à 76 % du marché nord-américain en 2025 et devraient enregistrer un TCAC de 12 à 15 % entre 2026 et 2034 , tiré par les applications d'emballage, d'hygiène, de recyclage et de carton ondulé haute performance.
- Europe : L'Europe détenait une part d'environ 20 à 24 % en 2025 et devrait connaître une croissance annuelle composée de 13 à 16 % entre 2026 et 2034 , l'Allemagne, l'Italie, la France, l'Espagne et le Royaume-Uni soutenant la demande en matière d'emballages, de fibres recyclées et de matériaux renouvelables.
- Asie-Pacifique : L'Asie-Pacifique détenait une part de marché d'environ 42 à 46 % en 2025 et devrait connaître une croissance annuelle composée de 18 à 21 % entre 2026 et 2034 , tirée par la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie grâce à l'expansion des secteurs de l'emballage et de l'industrie.
- Segment le plus important : Le segment « emballage » représentait environ 55 à 60 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 17 à 19 % entre 2026 et 2034 , soutenue par la demande d’emballages en carton ondulé et de carton ondulé.
- Segment à forte croissance : Les matériaux recyclés représentaient environ 28 à 32 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 18 à 21 % entre 2026 et 2034 , reflétant les exigences de circularité et l'amélioration des infrastructures de récupération.
- Principales sociétés analysées en détail : International Paper Company, Georgia-Pacific LLC, Nine Dragons Paper (Holdings) Limited, Stora Enso Oyj, Suzano SA, UPM-Kymmene Oyj, Svenska Cellulosa Aktiebolaget SCA, Oji Holdings Corporation, Nippon Paper Industries Co., Ltd., Mercer International Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché de la pâte à papier a évolué, passant d'une production traditionnelle de fibres standardisées à un écosystème de matériaux plus diversifié. La compétitivité repose désormais sur la performance des différentes qualités de pâte, l'efficacité des usines, l'origine des fibres et la rentabilité de la transformation. L'importance stratégique des pâtes d'emballage s'accroît face au déclin de la demande de papiers graphiques, tandis que le recyclage des fibres, l'allègement du papier, les pâtes spéciales et les produits d'hygiène stimulent les évolutions technologiques. La demande mondiale de pâte chimique a progressé de 2,3 % en 2025 et celle de pâte de feuillus de 3,2 %, ce qui témoigne du maintien d'une demande de pâte commerciale malgré la faiblesse du marché du papier.
Les conditions favorables à venir récompenseront les actifs performants, les systèmes de récupération des fibres, les procédés à faibles émissions de carbone et les emballages haute performance. La demande asiatique à venir sera déterminante, tandis que les entreprises latino-américaines bénéficieront d'un avantage concurrentiel grâce à la productivité de leurs plantations et à l'exportation de pâte à papier. La réglementation influencera les décisions d'investissement en matière de recyclage, d'énergies renouvelables et d'optimisation des ressources, notamment lorsque la conformité peut être mise à profit pour réduire l'intensité matérielle, améliorer la récupération des fibres et fidéliser la clientèle. En d'autres termes, les prévisions de croissance du marché de la pâte à papier dépendent de plus en plus de la composition du marché.
Portée du rapport sur le marché de la pâte à papier
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 361,62 milliards de dollars américains |
| Taille du marché d'ici 2034 | 1 427,16 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 16,48% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la pâte à papier
La demande dépend de plus en plus de la substitution du plastique par des emballages à base de fibres, de l'essor du commerce électronique, de la consommation de papier hygiénique et de la demande de carton léger mais résistant. L'étude de marché sur la pâte à papier analyse l'ensemble du système, de la gestion forestière à la distribution, en passant par la collecte des fibres recyclées, la mise en pâte, le blanchiment, le séchage, la fabrication du papier et du carton, la transformation et le recyclage. La visibilité de la demande nécessite donc de connaître la consommation en aval ainsi que la disponibilité des fibres.
L'offre sur le marché de la pâte à papier varie considérablement selon les régions. Le Brésil et d'autres pays producteurs de plantations bénéficient d'une croissance rapide de leurs approvisionnements en eucalyptus, tandis que les producteurs nord-américains et européens utilisent des forêts matures et des infrastructures de valorisation des fibres. La rentabilité des usines dépend du coût du bois, de l'énergie, des produits chimiques, du transport et des fibres recyclées. L'augmentation des capacités de production peut entraîner une surproduction locale, ce qui rend la logistique, la gamme de produits et le rythme de production des usines déterminants pour la rentabilité. La capacité mondiale de production de pâte à papier est restée globalement stable en 2025, tandis que la capacité de production de pâte à papier destinée au marché des feuillus a progressé grâce à l'augmentation des capacités en Amérique du Sud.
Le marché de la pâte à papier est un secteur concurrentiel caractérisé par la présence d'entreprises forestières verticalement intégrées, de grands acteurs de l'emballage, de fabricants spécialisés de fibres recyclées et de papetiers diversifiés. International Paper Company s'est orientée vers l'emballage, tandis que Georgia-Pacific LLC poursuit son activité de production de pâte à papier pour l'hygiène, les produits de spécialité et la fabrication de papier. Nine Dragons Paper (Holdings) Limited est une entreprise intégrée qui produit des cartons d'emballage, de la pâte à papier et des papiers d'impression et d'écriture. Cette intégration lui confère un avantage en termes de taille et de clientèle.
Stora Enso Oyj et UPM-Kymmene Oyj se caractérisent par une approche axée sur les matériaux renouvelables et un portefeuille d'activités diversifié, tandis que Suzano SA s'appuie sur une plateforme de production de pâte à papier issue de plantations. Le groupe comprend également Svenska Cellulosa Aktiebolaget SCA, Oji Holdings Corporation, Nippon Paper Industries Co., Ltd. et Mercer International Inc. Les investissements se concentrent désormais sur des usines à haut rendement, l'optimisation des processus, la transformation des emballages, le recyclage et des installations capables de résister aux fluctuations du marché de la pâte à papier.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la pâte à papier : Perspectives stratégiques
Perspectives régionales
Amérique du Nord
L'Amérique du Nord représentait environ 20 à 24 % du marché de la pâte à papier en 2025 et devrait connaître une croissance annuelle composée de 12 à 15 % jusqu'en 2034. Les ressources forestières, les usines de pâte kraft, les réseaux de transformation et les taux de collecte des fibres recyclées sont quelques-unes des caractéristiques qui définissent cette région. La demande d'emballages est stimulée par le commerce électronique, la livraison de repas, le transport de marchandises et les impératifs d'allègement. Les produits d'hygiène constituent un autre segment de marché important.
Les États-Unis jouent un rôle prépondérant dans les activités de cette région grâce à leurs installations d'emballage, leurs opérations de recyclage, leurs usines intégrées et leurs relations avec la clientèle. Le Canada y contribue également grâce à ses ressources forestières, sa production de pâte à papier et ses pâtes de spécialité. International Paper Company et Georgia Pacific LLC jouent un rôle important dans la région, tant dans le secteur de l'emballage que dans celui de la pâte à papier. La rationalisation des usines, les initiatives d'efficacité énergétique et les investissements dans les pâtes légères devraient permettre d'accroître la productivité des actifs.
Marché américain de la pâte à papier
Les États-Unis représentaient environ 72 à 76 % du marché nord-américain en 2025 et devraient enregistrer un TCAC de 12 à 15 % entre 2026 et 2034. La demande est principalement tirée par les emballages en carton ondulé, les applications de restauration, les produits d'hygiène, la distribution commerciale et la valorisation des fibres. Les fabricants américains privilégient de plus en plus les emballages légers et les procédés de fabrication flexibles. Le développement des technologies numériques limite toutefois certaines applications d'impression.
Les principaux acteurs du secteur sont verticalement intégrés dans les opérations de production de fibres, de pâte à papier, de carton et de transformation, ce qui leur permet de mieux gérer les risques liés à l'approvisionnement. Le segment des applications d'emballage devrait gagner en importance, car les communications numériques freinent la demande structurelle de certains papiers graphiques. La modernisation des usines, du recyclage et de la production de carton ondulé contribuerait à accroître la productivité. International Paper Company et Georgia-Pacific LLC sont toutes deux présentes aux États-Unis, où elles possèdent des sites de production et des clients, ainsi que des activités de valorisation des fibres recyclées.
Marché européen de la pâte à papier
L'Europe détenait une part de marché d'environ 20 à 24 % en 2025 et devrait connaître une croissance annuelle composée de 13 à 16 % jusqu'en 2034. L'Allemagne demeure un marché industriel majeur, tandis que le Royaume-Uni, la France, l'Italie et l'Espagne affichent une demande importante dans les secteurs de l'emballage et de la transformation. Les papiers d'emballage se sont montrés plus résistants, tandis que le papier graphique est confronté à des défis structurels. Les producteurs européens doivent composer avec les coûts de l'énergie, de la main-d'œuvre, de l'environnement et de la logistique.
Le Royaume-Uni bénéficie d'une combinaison de consommation d'emballages dans le commerce de détail, l'agroalimentaire et le e-commerce, ainsi que d'une collecte de fibres recyclées. L'Allemagne privilégie les emballages industriels et le recyclage. La France, l'Italie et l'Espagne utilisent ces emballages dans les secteurs de l'agroalimentaire, des boissons, des biens de consommation et de la logistique. Les producteurs de la région se concentrent sur les fibres renouvelables, l'économie circulaire et l'efficacité. La production de papier et de carton en Europe a diminué en 2025, tandis que la demande de pâte à papier commerciale est restée relativement stable.
Marché de la pâte à papier de la région Asie-Pacifique
La région Asie-Pacifique représentait environ 42 à 46 % du marché en 2025 et devrait connaître une croissance annuelle composée de 18 à 21 % jusqu'en 2034, ce qui en fait le premier marché régional. La Chine demeure le plus important grâce à ses capacités de production et de transformation d'emballages. Le Japon et la Corée du Sud privilégient l'efficacité et les produits haut de gamme, tandis que l'Inde et l'Australie présentent un fort potentiel de croissance.
Les politiques de recyclage, de fabrication, d'emballage et d'investissement industriel contribuent à la croissance régionale. L'important parc de transformation chinois favorise une forte utilisation du carton ondulé et du carton plat, tandis que la croissance de l'économie de consommation indienne stimule les besoins en emballage et en hygiène. Le Japon et la Corée du Sud privilégient quant à eux les applications haut de gamme et l'efficacité. La part de marché régionale de la pâte à papier sera la plus importante au monde jusqu'en 2034.
Marché de la pâte à papier au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée d'environ 14 à 17 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis développent leur écosystème logistique d'emballage parallèlement à une stratégie de diversification industrielle, tandis que l'Afrique du Sud dispose d'une solide base dans les secteurs de la pâte à papier, du papier, de la foresterie et des fibres recyclées. Le pays investit également dans les infrastructures et la production de biens de consommation, ce qui contribue à stimuler la demande.
Bien que plus petite que l'Asie-Pacifique, l'Europe et l'Amérique du Nord, cette région offre des opportunités pour le développement d'opérations de transformation locales, de systèmes de fibres recyclées et la substitution des importations. L'Arabie saoudite et les Émirats arabes unis disposent d'un système logistique performant et d'une diversification industrielle, tandis que l'Afrique du Sud peut y implanter des activités forestières et de fabrication de papier.
Analyse de segmentation
Matériel
La composition des matériaux influe sur les performances des produits, leur positionnement en matière de développement durable, la rentabilité des usines et les spécifications des clients. Ce segment devrait connaître une croissance annuelle composée de 15 à 18 % entre 2026 et 2034. Les producteurs s'efforcent de concilier la qualité des fibres vierges et les exigences en matière de contenu recyclé, car les transformateurs d'emballages recherchent une résistance, une imprimabilité et des performances environnementales fiables. Le choix des matériaux dépend de plus en plus des spécifications d'application, des objectifs de développement durable des clients et de la disponibilité locale des fibres.
- Fibres vierges : Les fibres vierges demeurent stratégiquement importantes pour les emballages haute résistance, les produits d’hygiène, les fibres de spécialité et les applications exigeant des propriétés de fibres contrôlées. La gestion intégrée des ressources forestières et la productivité des plantations garantissent un approvisionnement fiable à long terme.
- Recyclage : Les fibres recyclées prennent de l’importance à mesure que les transformateurs s’orientent vers une économie circulaire, la réduction des déchets et une moindre dépendance aux ressources vierges. L’amélioration du tri, du désencrage, du nettoyage et de la gestion de la qualité des fibres élargit le champ des applications possibles des fibres recyclées.
Grade
Les prévisions du marché de la pâte à papier indiquent que la différenciation des qualités détermine l'adéquation à l'usage final et le pouvoir de fixation des prix dans les secteurs de l'emballage, de l'écriture et des applications industrielles. Ce segment devrait enregistrer un TCAC de 16 à 19 % entre 2026 et 2034 , les qualités destinées à l'emballage bénéficiant d'une demande structurelle plus forte que les applications graphiques traditionnelles. Les spécifications des produits mettent de plus en plus l'accent sur la résistance, la légèreté, l'imprimabilité, les propriétés de barrière et la recyclabilité.
- Qualité du papier à écrire : Les papiers à écrire sont utilisés dans les secteurs de la bureautique, de l’éducation, de l’édition et de la communication commerciale. La demande reste sélective, la numérisation limitant la consommation traditionnelle, même si les papiers haut de gamme, spécialisés et institutionnels conservent leur importance.
- Qualité d'emballage : Les qualités d'emballage bénéficient du commerce électronique, de la distribution alimentaire, de la logistique des biens de consommation et de la substitution par des formats à base de fibres. L'allègement et l'amélioration des technologies de barrière augmentent la valeur fonctionnelle du papier et du carton d'emballage.
Industrie utilisatrice finale
Le secteur d'utilisation finale détermine la concentration de la demande et influence les spécifications de qualité, la rentabilité de la transformation et les stratégies d'approvisionnement. Ce segment devrait connaître une croissance annuelle composée de 17 à 20 % entre 2026 et 2034 , principalement soutenue par la consommation de produits d'emballage et d'hygiène. Les différences d'activité manufacturière régionale et de comportement des consommateurs influeront sur le rythme d'adoption selon les applications.
- Emballage : L’emballage constitue le principal canal de demande, soutenu par les boîtes en carton ondulé, les étuis pliants, les emballages alimentaires, les applications pour boissons et la logistique de vente au détail. Le commerce électronique et la recherche d’allègement continuent de favoriser le recours à des solutions en fibres plus performantes.
- Impression commerciale : L’impression commerciale demeure un secteur mature, avec une demande sélective dans la publicité, l’édition, le publipostage et les documents institutionnels. Les qualités d’impression supérieures et les exigences d’impression spécialisées offrent des opportunités ciblées malgré la substitution numérique.
- Bâtiment et construction : Les matériaux à base de papier sont utilisés dans la construction, notamment pour l’isolation, les plaques de plâtre, les emballages de protection et les produits connexes. L’activité de construction et les cycles de rénovation influent sur la demande, tandis que les matériaux de construction légers entraînent une consommation supplémentaire de fibres.
- Hygiène : Les applications d’hygiène nécessitent une pâte absorbante et de haute pureté pour les couches, les produits d’hygiène féminine, les protections pour l’incontinence adulte et les produits similaires. La croissance démographique, la sensibilisation accrue aux soins de santé et l’amélioration de la pénétration des produits jetables favorisent une consommation à long terme.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Conditionnement |
Haut |
Boîtes de commerce électronique |
Mise à l'échelle |
|
Impression commerciale |
Moyen |
Impression de qualité supérieure |
Mature |
|
Bâtiment et construction |
Moyen |
Matériaux fibreux |
Mise à l'échelle |
|
Hygiène |
Haut |
Pâte absorbante |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la pâte à papier
Expansion des applications d'emballage à base de fibres
Le rapport sur le marché de la pâte à papier montre que le remplacement de certains emballages plastiques par du carton et du carton ondulé stimule la demande en fibres structurales dans les secteurs de l'agroalimentaire, des boissons, de la distribution, des biens de consommation et de la logistique. Le commerce électronique accroît le nombre d'emballages transitant par la chaîne de distribution, ce qui engendre des besoins accrus en cartons, en protection et en transport. Les fabricants s'adaptent à cette évolution en produisant des emballages plus légers, résistants à la compression, mais nécessitant moins de matière par unité. Cette évolution impacte l'activité des usines, car les clients privilégient la performance par unité de fibre plutôt que le simple volume de fibres. La croissance du secteur de l'emballage exige des investissements dans des installations intégrées de production de pâte à papier et de papier, à proximité des centres de transformation. Face à la tendance croissante au recyclage, les producteurs capables de s'approvisionner en fibres de qualité de manière constante seront des acteurs clés pour leurs clients.
Demande croissante de produits d'hygiène et de fibres absorbantes
Les applications d'hygiène représentent une source de demande fondamentalement différente, car la consommation dépend moins des cycles de production et davantage des données démographiques, des pratiques médicales, des niveaux de revenus et des taux de pénétration que des cycles de production industrielle. La pâte à papier pelucheuse et d'autres qualités absorbantes sont utilisées dans des applications telles que les couches, les produits d'hygiène féminine, les protections pour l'incontinence adulte et certaines applications médicales. Les tendances démographiques dans les pays développés favorisent la demande pour les produits de soins pour adultes, tandis que la pénétration croissante des produits d'hygiène jetables dans les pays en développement élargit les opportunités de marché. Les fabricants privilégient l'absorption, la douceur, la qualité des fibres et l'efficacité. Cette application favorise également le développement de pâtes à papier uniques et de procédés de qualification, car les transformateurs ont besoin d'une performance constante malgré la cadence de production élevée. Les préoccupations croissantes en matière de développement durable alimentent l'intérêt pour des fibres responsables et une efficacité de processus accrue.
Développement de la collecte de fibres recyclées et de la fabrication circulaire
L'amélioration de la collecte, du tri, du traitement et de l'utilisation du papier recyclé transforme l'économie de l'approvisionnement en fibres. Les exigences en matière de contenu recyclé, les engagements des entreprises en matière de développement durable, les objectifs de réduction des déchets mis en décharge et les programmes d'économie circulaire des emballages incitent les transformateurs à accroître l'utilisation de fibres recyclées. Les usines modernes privilégient les technologies permettant de tamiser, nettoyer, désencrer et éliminer les contaminants des fibres recyclées afin d'obtenir des fibres plus homogènes. Ces technologies élargissent la gamme de produits pouvant utiliser des matériaux recyclés sans compromettre leur résistance ni leur aspect. Un recyclage accru peut contribuer à la stabilité des écosystèmes régionaux en réduisant la dépendance au transport de fibres vierges sur de longues distances. Des limitations subsistent toutefois, liées à la qualité de la collecte, à la dégradation des fibres, à la contamination et à la disponibilité régionale.
Tendances futures du marché de la pâte à papier
Opérations de minoterie numérisées et contrôle prédictif des processus
Les tendances du marché de la pâte à papier indiquent que la gestion numérique des usines devrait prendre une importance croissante, les producteurs recherchant une utilisation accrue des ressources, une consommation d'énergie réduite et un contrôle qualité plus rigoureux. Les capteurs avancés, les modèles d'apprentissage automatique, la maintenance prédictive et l'optimisation automatisée des processus permettent d'identifier les anomalies de fonctionnement avant qu'elles n'entraînent des arrêts de production importants ou des pertes de qualité. Les opérations de mise en pâte, de blanchiment, de séchage et de fabrication de machines à papier génèrent d'importants volumes de données de processus qui peuvent soutenir une optimisation continue. La valeur commerciale dépasse le simple gain de productivité, car une production stable améliore la constance de la satisfaction client et réduit les déchets. Les nouvelles installations intégreront probablement la surveillance numérique dès la conception, tandis que les usines plus anciennes adopteront de plus en plus des mises à niveau modulaires. Le diagnostic à distance permet de réduire les délais d'intervention des équipes de maintenance et d'améliorer l'assistance technique pour les sites géographiquement dispersés. Face à la raréfaction de la main-d'œuvre dans certaines régions productrices, l'automatisation devrait gagner en importance. Ces capacités permettront de plus en plus de différencier les usines performantes des installations plus coûteuses.
Transformation des fibres à faible émission de carbone et production économe en ressources
La décarbonation devrait influencer les investissements dans l'industrie des pâtes et papiers grâce à l'efficacité énergétique, aux énergies renouvelables, à l'électrification des procédés, à la valorisation de la biomasse, à l'optimisation de la consommation d'eau et à l'amélioration de la récupération des produits chimiques. Les producteurs évaluent de plus en plus l'intensité carbone des fibres, de la foresterie à la distribution, en passant par la fabrication, au lieu de se concentrer uniquement sur les émissions des usines. Les installations intégrées peuvent tirer profit de l'utilisation de la biomasse résiduelle pour la production d'énergie et de l'amélioration de la récupération de chaleur. La réutilisation de l'eau et les systèmes en circuit fermé peuvent réduire l'exposition aux émissions lorsque la disponibilité de l'eau devient un enjeu stratégique. Le développement de produits privilégiera probablement les structures légères et les qualités de papier offrant des fonctionnalités équivalentes avec moins de matière. Les clients exigeront de plus en plus d'informations sur l'origine des fibres et leurs performances environnementales. Ces évolutions pourraient favoriser les usines modernes dotées d'équipements performants et d'un accès durable aux ressources forestières, tout en accentuant la pression sur les installations plus anciennes, qui nécessitent des investissements importants.
Opportunités du marché de la pâte à papier
Infrastructures localisées de fibres recyclées dans les marchés émergents
L'investissement dans les infrastructures régionales de collecte et de traitement représente une opportunité, notamment dans un contexte où la consommation d'emballages croît plus rapidement que les capacités de recyclage. Les marchés émergents peuvent améliorer la disponibilité des fibres en mettant en place des réseaux de collecte organisés, des centres de tri, des installations de mise en balles et des usines modernes de recyclage des fibres à proximité des principaux centres de consommation. Ces infrastructures permettent de réduire les coûts de transport tout en améliorant la fiabilité de l'approvisionnement en matières premières pour les fabricants d'emballages. Les investisseurs peuvent cibler les plateformes intégrées combinant collecte, traitement, préparation de la pâte à papier et fabrication du papier, et ainsi capter de la valeur à chaque étape de la chaîne. Les partenariats avec les municipalités, les distributeurs, les entreprises de gestion des déchets et les transformateurs d'emballages peuvent optimiser la rentabilité de la collecte et améliorer la visibilité de l'approvisionnement. Les meilleures opportunités se présenteront probablement sur les marchés en forte urbanisation, où le commerce électronique et les biens de consommation emballés sont en plein essor. La réussite des projets nécessitera des mesures de contrôle de la contamination, des accords d'écoulement stables, le choix de technologies adaptées et une gestion rigoureuse de la qualité des fibres récupérées.
Matériaux à base de fibres de spécialité et de haute performance
Les pâtes spéciales et les structures de papier avancées offrent la possibilité de réduire la dépendance aux pâtes de base classiques. Les producteurs peuvent développer des matériaux à plus forte valeur ajoutée pour la filtration, les produits médicaux, les applications en contact avec les aliments, les emballages techniques, les produits absorbants et les usages industriels où les performances requises permettent d'obtenir des marges plus importantes. L'innovation peut se concentrer sur la morphologie des fibres, leur pureté, le traitement de surface, les propriétés barrières, le rapport résistance/poids et la compatibilité avec les équipements de transformation. Ces produits nécessitent souvent une collaboration plus étroite avec les clients et des cycles de qualification plus longs, ce qui engendre des coûts de transition plus élevés que pour les pâtes conventionnelles. Les investissements doivent privilégier les applications où les clients accordent suffisamment d'importance aux performances fonctionnelles pour compenser les coûts supplémentaires de développement et de transformation. Les plateformes spécialisées peuvent également optimiser l'utilisation des installations existantes en adaptant les caractéristiques de la pâte ou la configuration des machines à papier. À terme, la diversification du portefeuille vers ces niches pourrait améliorer la résilience face aux fluctuations des prix des pâtes de base et à l'érosion de la demande de papier graphique conventionnel.
Développements récents
- Août 2026 : ITC Limited – ITC Limited a finalisé l’acquisition de Century Pulp and Paper auprès d’Aditya Birla Real Estate Limited pour environ 3 498 crores de roupies indiennes. Cette transaction permet à ITC d’intégrer les activités de Century Pulp and Paper à Lalkuan et d’accroître sa capacité de production de papier et de carton de plus de 50 %, pour atteindre environ 1,5 million de tonnes. Cette acquisition renforce la position intégrée d’ITC sur le marché indien de la pâte à papier, du papier, du carton et des papiers spéciaux.
- Août 2026 : Usine de papier de Yeni – L’usine de papier de Yeni, située dans la région de Bago au Myanmar, a lancé des essais en laboratoire pour produire de la pâte à papier à partir de différentes variétés de bambou. Ces essais visent à évaluer la pertinence du bambou comme source de fibres locale pour la fabrication du papier. Les représentants du gouvernement ont également souligné la possibilité d’un transfert de technologie vers les micro, petites et moyennes entreprises si les essais démontrent leur viabilité commerciale, favorisant ainsi une plus grande participation locale dans la chaîne de valeur de la pâte à papier au Myanmar.
- Juin 2026 : Suzano SA – L’usine de pâte à papier de Cerrado, située à Ribas do Rio Pardo (Brésil), devrait dépasser sa capacité annuelle nominale et produire environ 2,7 millions de tonnes de pâte d’eucalyptus à partir de 2027. L’usine devrait produire environ 2,57 millions de tonnes en 2026, soit déjà plus que sa capacité prévue de 2,55 millions de tonnes. Ce développement témoigne d’une montée en puissance rapide et renforce la position de Suzano sur le marché de la pâte d’eucalyptus à grande échelle.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -