
Mercado de pulpa de papel: tamaño, crecimiento y previsiones 2034
Tamaño y pronósticos del mercado de pulpa de papel (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por producto (platos, vasos, tazones, otros); canal de distribución (en línea, fuera de línea) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00023254
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 22, 2026


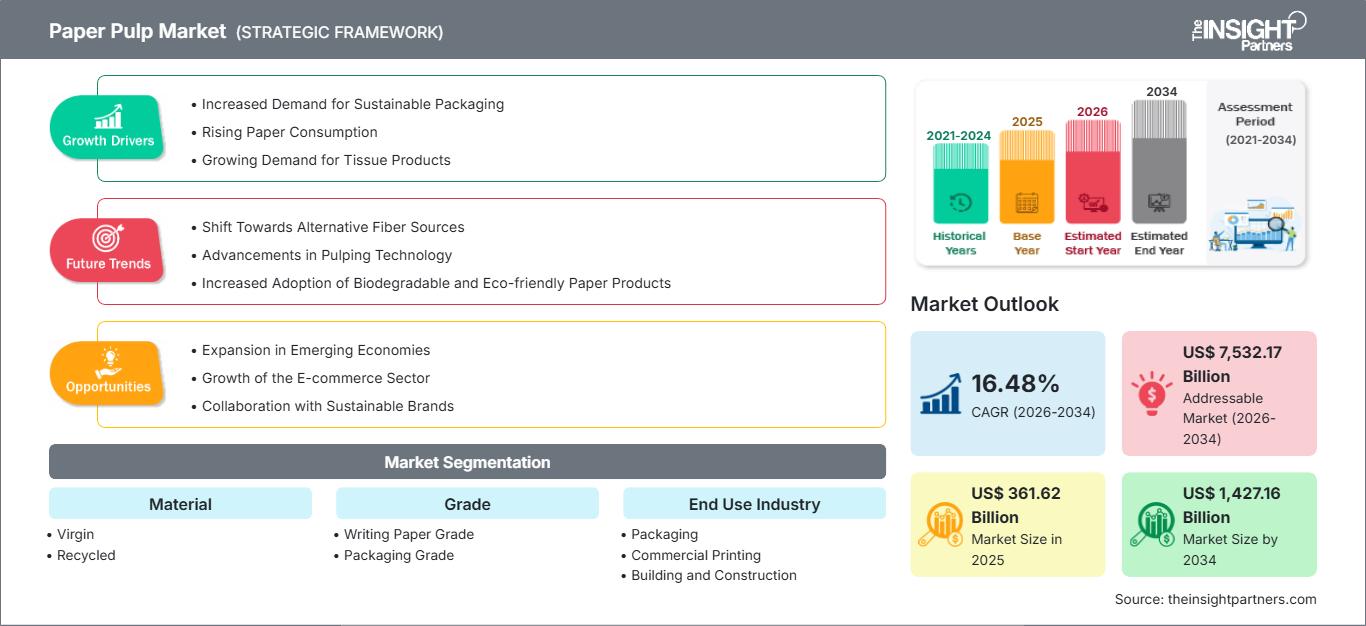
Tamaño del mercado en 2025
361.620 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 1.427,16 mil millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
16,48 %
Índice de crecimiento
Mercado potencial
7.532,17 mil millones de dólares estadounidenses
(2026-2034)
El mercado de la pulpa de papel está experimentando una transformación estructural, impulsada por la demanda de envases, el aprovechamiento de la fibra recuperada, las aplicaciones de higiene y la inversión en activos de pulpa eficientes, que están reconfigurando la cadena de valor global. El mercado, valorado en 361.620 millones de dólares en 2025 , se prevé que alcance los 1.427.160 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 16,48% entre 2026 y 2034. La expansión de los envases a base de fibra, el creciente consumo de papel tisú y el aumento de la capacidad de producción están fortaleciendo la demanda a largo plazo en las principales economías productoras y consumidoras.
América del Norte sigue siendo una importante base de producción y consumo de pulpa de papel, gracias a sus recursos forestales consolidados, fábricas integradas, infraestructura de reciclaje y una sólida capacidad de transformación de envases. Se prevé que la región experimente un crecimiento anual compuesto de entre el 12 % y el 15 % durante el periodo 2026-2034 , impulsado por el embalaje para comercio electrónico, el cartón ligero para embalaje, los productos de higiene y el aprovechamiento de la fibra recuperada. La región también se beneficia de redes logísticas y de cualificación de clientes ya establecidas.
Análisis y perspectivas del mercado de la pulpa de papel
- América del Norte : América del Norte representó aproximadamente entre el 20 % y el 24 % de la cuota de mercado de la pulpa de papel en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 12 % al 15 % entre 2026 y 2034 , gracias a la conversión de envases, la infraestructura de reciclaje, las cadenas de suministro de fibra integradas y la producción de pulpa establecida.
- EE. UU .: Estados Unidos representó aproximadamente entre el 72 % y el 76 % del mercado norteamericano en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 12 % al 15 % entre 2026 y 2034 , impulsada por las aplicaciones de embalaje, higiene, reciclaje y cartón para envases de alto rendimiento.
- Europa : Europa representó aproximadamente entre el 20 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 13 % al 16 % entre 2026 y 2034 , con Alemania, Italia, Francia, España y el Reino Unido impulsando la demanda de envases, fibra reciclada y materiales renovables.
- Asia Pacífico : La región de Asia Pacífico representó aproximadamente entre el 42 % y el 46 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 18 % al 21 % entre 2026 y 2034 , liderada por China, India, Japón, Corea del Sur y Australia a través de la expansión industrial y del sector del embalaje.
- Segmento más grande : El grado de embalaje representó aproximadamente entre el 55 % y el 60 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 17 % al 19 % durante el período 2026-2034 , impulsado por la demanda de embalaje de cartón ondulado y cartón.
- Segmento de alto crecimiento : El material reciclado representó aproximadamente entre el 28 % y el 32 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 18 % al 21 % durante el período 2026-2034 , lo que refleja los requisitos de circularidad y la mejora de la infraestructura de recuperación.
- Empresas clave analizadas en detalle : International Paper Company, Georgia-Pacific LLC, Nine Dragons Paper (Holdings) Limited, Stora Enso Oyj, Suzano SA, UPM-Kymmene Oyj, Svenska Cellulosa Aktiebolaget SCA, Oji Holdings Corporation, Nippon Paper Industries Co., Ltd., Mercer International Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de la pulpa de papel ha pasado de su orientación histórica basada en fibras de materias primas a un ecosistema de materiales más diverso, donde el rendimiento del grado, la eficiencia de la fábrica, el origen de la fibra y la economía de la conversión impulsan la competitividad. La importancia estratégica de los grados de embalaje está aumentando en consonancia con la disminución de la demanda de papeles gráficos, mientras que el reciclaje de fibra, la reducción de peso, la pulpa especial y los productos de higiene impulsan las mejoras tecnológicas. La demanda mundial de pulpa para el mercado químico creció un 2,3 % en 2025, y la demanda de pulpa de madera dura se expandió un 3,2 %, lo que demuestra que aún existe demanda de pulpa para el mercado a pesar de la débil demanda de papel.
Las condiciones favorables que se avecinan recompensarán los activos eficientes, los sistemas de fibra recuperada, los procesos con bajas emisiones de carbono y los envases de alto rendimiento. La creciente demanda en Asia será crucial, mientras que las empresas latinoamericanas tendrán una ventaja gracias a la productividad de sus plantaciones y la exportación de pulpa. Las regulaciones influirán en las decisiones de inversión relacionadas con el reciclaje, las energías renovables y la eficiencia de los recursos, en aquellos casos en que el cumplimiento normativo pueda aprovecharse para lograr una menor intensidad de materiales, una mayor recuperación de fibra y la fidelización de los clientes. En otras palabras, el pronóstico de crecimiento del mercado de la pulpa de papel depende cada vez más de la combinación de productos.
Alcance del informe del mercado de pulpa de papel
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 361.620 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.427,16 mil millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 16,48% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la pulpa de papel
La demanda depende cada vez más de la sustitución del plástico mediante envases de fibra, el aumento de las entregas de comercio electrónico, el uso de papel tisú y la demanda de cartón ligero pero mecánicamente resistente. El estudio de mercado de la pulpa de papel incluye el análisis de un sistema que abarca desde la silvicultura de plantación, la recolección de fibra recuperada, el proceso de pulpado, el blanqueo, el secado, la fabricación de papel y cartón, la conversión, la distribución y el reciclaje. Por lo tanto, la visibilidad de la demanda requiere conocer el consumo posterior y la disponibilidad de fibra.
La situación de la oferta en el mercado de la pulpa de papel varía significativamente según la región. Brasil y otros productores de plantaciones disfrutan de un rápido crecimiento de la materia prima de eucalipto, mientras que los productores norteamericanos y europeos utilizan plantaciones forestales maduras e infraestructura de fibra recuperada. La rentabilidad de las fábricas depende del costo de la madera, la energía, los productos químicos, el transporte y la fibra recuperada. La expansión de la capacidad puede generar un exceso de oferta local, lo que convierte la logística, la combinación de productos y el ritmo de producción de la fábrica en factores importantes para la rentabilidad. La capacidad global de pulpa se mantuvo generalmente estable en 2025, mientras que la capacidad de pulpa de madera dura creció debido a la ampliación de capacidad en Sudamérica.
El entorno competitivo del mercado de la pulpa de papel está compuesto por empresas integradas verticalmente de productos forestales, grandes empresas de embalaje, fabricantes especializados de fibra reciclada y papeleras diversificadas. International Paper Company se ha orientado hacia el embalaje, mientras que Georgia-Pacific LLC mantiene su negocio de pulpa para usos higiénicos, especiales y de fabricación de papel. Nine Dragons Paper (Holdings) Limited es una empresa integrada que produce cartón para embalaje, pulpa y papeles de impresión y escritura. Esto le otorga una ventaja en tamaño y alcance de clientes.
Stora Enso Oyj y UPM-Kymmene Oyj se caracterizan por el uso de materiales renovables y una cartera de productos diversificada, mientras que Suzano SA cuenta con una plataforma de celulosa procedente de plantaciones. Otras empresas del grupo incluyen Svenska Cellulosa Aktiebolaget SCA, Oji Holdings Corporation, Nippon Paper Industries Co., Ltd. y Mercer International Inc. La asignación de capital se está orientando ahora hacia fábricas de alta eficiencia, la optimización de procesos, la conversión de envases, el reciclaje y la creación de instalaciones capaces de soportar ciclos de producción de celulosa volátiles.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la pulpa de papel: Perspectivas estratégicas
Perspectivas regionales
América del norte
América del Norte representó aproximadamente entre el 20 % y el 24 % de la cuota de mercado de la pulpa de papel en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 12 % al 15 % hasta 2034. Los recursos forestales, las plantas de pulpa kraft, las redes de conversión y las tasas de recolección de fibra recuperada son algunas de las características que definen esta región. Existe una demanda de envases impulsada por el comercio electrónico, la entrega de alimentos, el transporte minorista y la necesidad de aligerar el peso. Los productos de higiene constituyen otra vía de consumo importante.
Estados Unidos desempeña un papel fundamental en las actividades de esta región gracias a sus instalaciones de envasado, operaciones de reciclaje, fábricas integradas y relaciones con los clientes. Canadá también contribuye con sus recursos forestales, producción de pulpa y grados especiales. La International Paper Company y Georgia Pacific LLC tienen una presencia importante en la región, tanto en aplicaciones de envasado como de pulpa. Se espera una mayor productividad de los activos mediante la racionalización de las fábricas, iniciativas de eficiencia energética e inversión en grados ligeros.
Mercado de pulpa de papel de EE. UU.
Estados Unidos representó aproximadamente entre el 72 % y el 76 % del mercado norteamericano en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 12 % al 15 % durante el período 2026-2034. Los principales impulsores de la demanda son los envases de cartón ondulado, las aplicaciones para servicios de alimentación, los productos de papel tisú, la distribución comercial y la recuperación de fibra. Los fabricantes estadounidenses han puesto mayor énfasis en los envases ligeros y la fabricación flexible. La tecnología digital está limitando ciertas aplicaciones de impresión.
Los principales actores del mercado cuentan con integración vertical en sus operaciones de fibra, pulpa, cartón y transformación, lo que les permite gestionar con mayor eficacia el riesgo de suministro. Se prevé que el segmento de aplicaciones de embalaje adquiera mayor importancia, dado que las comunicaciones digitales están limitando la demanda estructural de ciertos papeles de calidad gráfica. La modernización de las fábricas, el reciclaje y la producción de cartón para embalaje contribuirían a aumentar la productividad. Tanto International Paper Company como Georgia-Pacific LLC tienen presencia en Estados Unidos, tanto en la fabricación como entre clientes, además de contar con operaciones de recuperación de fibra.
Mercado europeo de pulpa de papel
Europa representó aproximadamente entre el 20 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 13 % al 16 % hasta 2034. Alemania sigue siendo un mercado industrial líder, mientras que el Reino Unido, Francia, Italia y España ofrecen una demanda significativa de embalaje y transformación. Los tipos de embalaje han demostrado ser más resistentes, mientras que el papel gráfico se enfrenta a desafíos estructurales. Los productores europeos lidian con los costes de la energía, la mano de obra, el medio ambiente y la logística.
El Reino Unido disfruta de una combinación de consumo de envases para el comercio minorista, la alimentación y el comercio electrónico, así como de la recogida de fibra recuperada. Alemania se centra en el envasado industrial y el reciclaje. Francia, Italia y España utilizan envases para la alimentación, las bebidas, los bienes de consumo y la logística. Los productores de la región se enfocan en la fibra renovable, la economía circular y la eficiencia. La producción de papel y cartón en Europa disminuyó en 2025, mientras que la demanda de pasta de papel comercial se mantuvo relativamente estable.
Mercado de pulpa de papel en Asia-Pacífico
La región Asia-Pacífico representó aproximadamente entre el 42 % y el 46 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 18 % al 21 % hasta 2034, lo que la convierte en el principal mercado regional. China sigue siendo el mercado más grande gracias a su capacidad de producción y transformación de envases. Japón y Corea del Sur se centran en la eficiencia y la alta calidad, mientras que India y Australia presentan un gran potencial de crecimiento.
Las políticas de reciclaje, fabricación, embalaje e inversión industrial potencian el potencial de crecimiento regional. La gran infraestructura de transformación de China impulsa un elevado consumo de cartón para embalaje y cartón, la creciente economía de consumo de la India favorece las necesidades de embalaje e higiene, y Japón y Corea del Sur priorizan los usos de alta gama y la eficiencia. La cuota de mercado regional de la pulpa de papel será la mayor del mundo hasta 2034.
Mercado de pulpa de papel de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto de entre el 14 % y el 17 % hasta 2034. Tanto Arabia Saudita como los Emiratos Árabes Unidos están desarrollando su ecosistema logístico de embalaje, junto con su estrategia de diversificación industrial, mientras que Sudáfrica cuenta con una sólida base en los sectores de pulpa, papel, silvicultura y fibra reciclada. El país también ha invertido en infraestructura y en la fabricación de bienes de consumo, lo que contribuye a la demanda.
La región es más pequeña que Asia-Pacífico, Europa y Norteamérica, pero ofrece oportunidades para operaciones de conversión localizadas, sistemas de fibra reciclada y sustitución de importaciones. Arabia Saudita y los Emiratos Árabes Unidos cuentan con un sistema logístico bien desarrollado y una diversificación industrial, mientras que Sudáfrica puede aportar instalaciones forestales y de fabricación de papel.
Análisis de segmentación
Material
La composición del material influye en el rendimiento del producto, el posicionamiento en materia de sostenibilidad, la rentabilidad de la fábrica y las especificaciones del cliente. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 15-18% entre 2026 y 2034. Los productores buscan un equilibrio entre la calidad de la fibra virgen y los requisitos de contenido reciclado, ya que los fabricantes de envases buscan resistencia, imprimibilidad y desempeño ambiental confiables. La selección del material depende cada vez más de las especificaciones de la aplicación, los objetivos de sostenibilidad del cliente y la disponibilidad local de fibra.
- Fibra virgen : La fibra virgen sigue siendo estratégicamente importante para envases de alta resistencia, productos de higiene, grados especiales y aplicaciones que requieren propiedades de fibra controladas. Los recursos forestales integrados y la productividad de las plantaciones garantizan un suministro fiable a largo plazo.
- Reciclado : La fibra reciclada está cobrando importancia a medida que los transformadores buscan la circularidad, la reducción de residuos y una menor dependencia de los recursos vírgenes. La mejora en la clasificación, el destintado, la limpieza y la gestión de la calidad de la fibra están ampliando las aplicaciones de la fibra recuperada.
Calificación
Las previsiones del mercado de la pulpa de papel indican que la diferenciación de grados determina la idoneidad para el uso final y el poder de fijación de precios en aplicaciones de embalaje, escritura e industriales. Se proyecta que este segmento registre una tasa de crecimiento anual compuesta (TCAC) del 16-19% durante el período 2026-2034 , con grados para embalaje que se benefician de una mayor demanda estructural que las aplicaciones gráficas tradicionales. Las especificaciones del producto hacen cada vez más hincapié en la resistencia, la ligereza, la imprimibilidad, el rendimiento de barrera y la reciclabilidad.
- Tipos de papel para escribir : Los distintos tipos de papel para escribir se utilizan en aplicaciones de oficina, educativas, editoriales y de comunicación comercial. La demanda sigue siendo selectiva, ya que la digitalización limita el consumo convencional, aunque las aplicaciones premium, especializadas e institucionales conservan su relevancia.
- Grado de embalaje : Los grados de embalaje se benefician del comercio electrónico, la distribución de alimentos, la logística de bienes de consumo y la sustitución hacia formatos a base de fibra. La reducción de peso y las tecnologías de barrera mejoradas están aumentando el valor funcional del papel y el cartón para embalaje.
Industria de uso final
El sector de uso final determina la concentración de la demanda e influye en las especificaciones de calidad, la economía de conversión y las estrategias de aprovisionamiento. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 17-20 % entre 2026 y 2034 , impulsado principalmente por el consumo en el sector del embalaje y la higiene. Las diferencias en la actividad manufacturera regional y el comportamiento del consumidor influirán en el ritmo de adopción en las distintas aplicaciones.
- Embalaje : El embalaje es el principal canal de demanda, respaldado por cajas de cartón ondulado, cajas plegables, envases para alimentos, aplicaciones para bebidas y logística minorista. El comercio electrónico y la reducción de peso siguen impulsando el uso de soluciones de fibra de mayor rendimiento.
- Impresión comercial : La impresión comercial sigue siendo un sector consolidado con una demanda selectiva en publicidad, publicaciones, correo directo y materiales institucionales. Las calidades premium y los requisitos de impresión especializados ofrecen oportunidades específicas a pesar de la digitalización.
- Edificación y construcción : En la construcción se utilizan materiales a base de papel en aislamientos, placas de yeso, embalajes protectores y productos relacionados. La actividad constructiva y los ciclos de renovación influyen en la demanda, mientras que los materiales de construcción ligeros generan un consumo adicional de fibra.
- Higiene : Las aplicaciones de higiene requieren pulpa absorbente y de alta pureza para pañales, productos de higiene femenina, productos para la incontinencia de adultos y productos relacionados. El crecimiento demográfico, la mayor concienciación sobre la salud y la creciente penetración de los productos desechables favorecen su consumo a largo plazo.
Resumen de la oportunidad
|
Industria de uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Embalaje |
Alto |
Cajas de comercio electrónico |
Escalada |
|
Impresión comercial |
Medio |
Impresión de primera calidad |
Maduro |
|
Edificación y construcción |
Medio |
Materiales de fibra |
Escalada |
|
Higiene |
Alto |
Pulpa absorbente |
Escalada |
Factores que impulsan el crecimiento del mercado de la pulpa de papel y análisis de su impacto
Expansión de las aplicaciones de embalaje a base de fibra
El informe del mercado de pulpa de papel muestra que la sustitución de ciertos envases de plástico por soluciones de cartón y cartón ondulado está impulsando la demanda de fibra estructural en alimentos, bebidas, comercio minorista, bienes de consumo y logística. El comercio electrónico incrementa la necesidad de más envases en la cadena de distribución, lo que se traduce en una mayor demanda de cajas, protección y transporte. Los fabricantes se están adaptando al desafío produciendo envases más ligeros con resistencia a la compresión, pero que requieren menos material por unidad. Este desafío afecta al negocio de las fábricas, ya que los clientes valoran el rendimiento por unidad de fibra en lugar del volumen total. El crecimiento en el sector del embalaje requiere inversiones en instalaciones integradas de pulpa y papel cerca de los centros de conversión. Con la creciente tendencia hacia el reciclaje, los productores que puedan obtener fibra de calidad de forma constante serán importantes para los clientes.
Aumento de la demanda de productos de higiene y fibras absorbentes.
Las aplicaciones de higiene representan una fuente de demanda fundamentalmente diferente, ya que el consumo depende menos de los ciclos de producción y más de la demografía, la práctica médica, los niveles de ingresos y las tasas de penetración que de los ciclos de producción industrial. La pulpa de celulosa y otros grados absorbentes se emplean en aplicaciones como pañales, higiene femenina, incontinencia en adultos y ciertas aplicaciones médicas. Las tendencias demográficas en los países desarrollados favorecen la demanda de aplicaciones para el cuidado de adultos, mientras que la creciente penetración de la higiene desechable en los países en desarrollo amplía la oportunidad de mercado. Los fabricantes hacen hincapié en la absorbencia, la suavidad, la calidad de la fibra y la eficiencia. La aplicación también favorece el desarrollo de pulpas únicas y procesos de cualificación, ya que los transformadores necesitan consistencia en el rendimiento en procesos de fabricación de alta velocidad. La creciente preocupación por la sostenibilidad está impulsando el interés en fibras responsables y la eficiencia de los procesos.
Expansión de la recolección de fibra recuperada y la fabricación circular.
La mejora de la recolección, clasificación, procesamiento y utilización del papel recuperado está transformando la economía de la adquisición de fibra. Los requisitos de contenido reciclado, los compromisos de sostenibilidad corporativa, los objetivos de reducción de residuos en vertederos y los programas de circularidad de envases están incentivando a los transformadores a aumentar el uso de fibra recuperada. Las fábricas modernas se centran en tecnologías que permiten cribar, limpiar, destintar y eliminar contaminantes de la fibra reciclada para lograr una mayor uniformidad. Esta tecnología amplía la gama de productos que pueden utilizar material reciclado sin sacrificar la resistencia ni la apariencia. Un mayor nivel de reciclaje puede contribuir a la estabilidad del ecosistema regional al reducir la dependencia del transporte de fibra virgen a largas distancias. Sin embargo, aún existen limitaciones debido a la calidad de la recolección, la degradación de las fibras, la contaminación y la disponibilidad regional.
Tendencias futuras del mercado de la pulpa de papel
Operaciones de molino digitalizadas y control predictivo de procesos
Las tendencias del mercado de la pulpa de papel indican que la gestión digital de las fábricas adquirirá cada vez mayor importancia a medida que los productores busquen una mayor utilización de los recursos, una menor intensidad energética y un control de calidad más estricto. Los sensores avanzados, los modelos de aprendizaje automático, el mantenimiento predictivo y la optimización automatizada de procesos permiten identificar desviaciones operativas antes de que provoquen tiempos de inactividad significativos o pérdidas de calidad. Las operaciones de pulpado, blanqueo, secado y fabricación de papel generan grandes volúmenes de datos que permiten una optimización continua. El valor comercial va más allá de la productividad, ya que una producción estable mejora la uniformidad para el cliente y reduce los residuos. Es probable que las nuevas instalaciones integren la monitorización digital desde la fase de diseño, mientras que las fábricas más antiguas adoptarán cada vez más actualizaciones modulares. El diagnóstico remoto puede reducir los tiempos de respuesta del mantenimiento y mejorar la asistencia técnica especializada en activos geográficamente dispersos. A medida que la disponibilidad de mano de obra se reduce en algunas regiones productoras, la automatización cobra mayor importancia. Estas capacidades diferenciarán cada vez más a las fábricas eficientes de las instalaciones con mayores costes.
Procesamiento de fibra con bajas emisiones de carbono y producción eficiente en el uso de recursos.
Se espera que la descarbonización influya en la inversión en pulpa y papel a través de la eficiencia energética, las energías renovables, la electrificación de procesos, el aprovechamiento de la biomasa, la optimización del agua y la mejora de la recuperación de productos químicos. Los productores evalúan cada vez más la intensidad de carbono de la fibra procedente de la silvicultura, desde la fabricación hasta la distribución, en lugar de centrarse únicamente en las emisiones de las fábricas. Las instalaciones integradas pueden obtener ventajas al utilizar biomasa residual para la generación de energía y al mejorar la recuperación de calor. La reutilización del agua y los sistemas de circuito cerrado pueden reducir la exposición operativa cuando la disponibilidad de agua se convierte en una preocupación estratégica. Es probable que el desarrollo de productos haga hincapié en estructuras ligeras y grados que logren una funcionalidad equivalente con menos material. Los clientes exigirán cada vez más información sobre el origen de la fibra y el desempeño ambiental. Estos cambios podrían favorecer a las fábricas modernas con activos eficientes y acceso a recursos forestales sostenibles, al tiempo que aumentan la presión sobre las instalaciones más antiguas que requieren una inversión de capital sustancial.
Oportunidades de mercado para la pulpa de papel
Infraestructura localizada de fibra reciclada en mercados emergentes
La inversión en infraestructura regional de recolección y procesamiento representa una oportunidad en mercados donde el consumo de envases crece más rápido que la capacidad de reciclaje. Los mercados en desarrollo pueden mejorar la disponibilidad de fibra mediante el establecimiento de redes de recolección organizadas, instalaciones de clasificación, operaciones de empacado y modernas fábricas de fibra reciclada cerca de los principales centros de consumo. Dicha infraestructura puede reducir los costos de transporte y, al mismo tiempo, mejorar la fiabilidad de la materia prima para los productores de envases. Los inversores pueden centrarse en plataformas integradas que combinen recolección, procesamiento, preparación de pulpa y fabricación de papel, capturando así valor en varias etapas de la cadena. Las alianzas con municipios, minoristas, empresas de gestión de residuos y transformadores de envases pueden mejorar la rentabilidad de la recolección y la visibilidad del suministro. Las mayores oportunidades probablemente se presenten en mercados en rápida urbanización donde el comercio electrónico y los bienes de consumo envasados están en expansión. Los proyectos exitosos requerirán controles de contaminación, acuerdos de compra estables, la selección de tecnología adecuada y una gestión rigurosa de la calidad de la fibra recuperada.
Materiales especiales y de alto rendimiento a base de fibras
Las pulpas especiales y las estructuras de papel avanzadas ofrecen la oportunidad de reducir la dependencia de las calidades de papel estándar ya consolidadas. Los productores pueden desarrollar materiales de mayor valor para filtración, productos médicos, aplicaciones en contacto con alimentos, embalaje técnico, productos absorbentes y usos industriales donde los requisitos de rendimiento favorecen márgenes más elevados. La innovación puede centrarse en la morfología de la fibra, la pureza, el tratamiento superficial, el rendimiento de barrera, la relación resistencia-peso y la compatibilidad con los equipos de conversión. Estos productos suelen requerir una colaboración más estrecha con los clientes y ciclos de cualificación más largos, lo que genera mayores costes de cambio que las calidades convencionales. La inversión debe priorizar las aplicaciones donde los clientes valoran el rendimiento funcional lo suficiente como para compensar los costes adicionales de desarrollo y procesamiento. Las plataformas especializadas también pueden aprovechar mejor los activos de las fábricas existentes adaptando las características de la pulpa o las configuraciones de las máquinas de papel. Con el tiempo, la diversificación de la cartera en estos nichos podría mejorar la resiliencia frente a los ciclos de precios de la pulpa estándar y la erosión de la demanda de papel gráfico convencional.
Novedades recientes
- Agosto de 2026: ITC Limited - ITC Limited completó la adquisición de Century Pulp and Paper a Aditya Birla Real Estate Limited por aproximadamente 3498 millones de rupias indias. Esta transacción incorpora las operaciones de Century Pulp and Paper en Lalkuan y aumenta la capacidad instalada de producción de papel y cartón de ITC en más del 50 %, hasta alcanzar aproximadamente 1,5 millones de toneladas. La adquisición refuerza la posición integrada de ITC en las aplicaciones de pulpa, papel, cartón y papeles especiales en la India.
- Agosto de 2026: Yeni Paper Mill - La fábrica de papel Yeni Paper Mill, ubicada en la región de Bago, Myanmar, inició ensayos de laboratorio para producir pulpa de papel a partir de diferentes variedades de bambú. Estos ensayos evalúan la idoneidad del bambú como fuente de fibra local para la fabricación de papel. Funcionarios gubernamentales también destacaron la posible transferencia de tecnología a micro, pequeñas y medianas empresas si los ensayos demuestran viabilidad comercial, lo que impulsaría una mayor participación nacional en la cadena de valor de la pulpa y el papel de Myanmar.
- Junio de 2026: Suzano SA - Se espera que la planta de celulosa Cerrado de Suzano en Ribas do Rio Pardo, Brasil, supere su capacidad anual nominal y produzca aproximadamente 2,7 millones de toneladas de celulosa de eucalipto a partir de 2027. Se proyecta que la planta produzca alrededor de 2,57 millones de toneladas en 2026, superando ya su capacidad de diseño de 2,55 millones de toneladas. Este desarrollo demuestra un sólido desempeño en la puesta en marcha y refuerza la posición de Suzano como productor de celulosa de eucalipto a gran escala.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -