
Mercato della pulpa di carta: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato della pasta di carta (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (piatti, tazze, ciotole, altro); canale di distribuzione (online, offline) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00023254
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 22, 2026


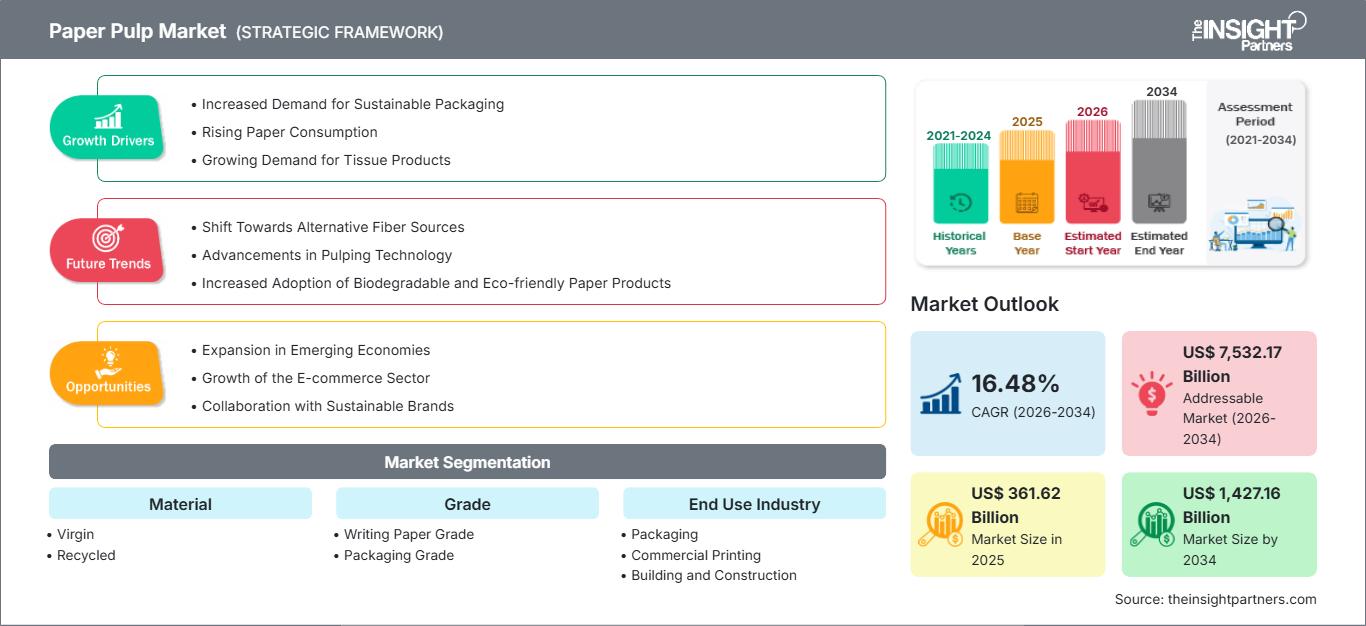
Dimensioni del mercato nel 2025
361,62 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.427,16 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
16,48 %
Tasso di crescita
Mercato di riferimento
7.532,17 miliardi di dollari USA
(2026-2034)
Il mercato della pasta di carta sta attraversando una transizione strutturale, in quanto la domanda di imballaggi, l'utilizzo di fibre riciclate, le applicazioni igieniche e gli investimenti in impianti di produzione di pasta di carta efficienti stanno rimodellando la catena del valore globale. Il mercato, valutato a 361,62 miliardi di dollari nel 2025 , dovrebbe raggiungere i 1.427,16 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) del 16,48% nel periodo 2026-2034 . L'espansione degli imballaggi a base di fibre, l'aumento del consumo di carta tissue e l'incremento della capacità produttiva stanno rafforzando la domanda a lungo termine nelle principali economie produttrici e consumatrici.
Il Nord America rimane un'importante base di produzione e consumo di pasta di carta, grazie alle consolidate risorse forestali, agli impianti integrati, alle infrastrutture di riciclaggio e alla forte capacità di trasformazione degli imballaggi. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) di circa il 12-15% nel periodo 2026-2034 , con il supporto strutturale degli imballaggi per l'e-commerce, del cartone leggero per imballaggi, dei prodotti per l'igiene e dell'utilizzo di fibre recuperate. La regione beneficia inoltre di consolidate reti logistiche e di qualificazione della clientela.
Analisi e approfondimenti sul mercato della pasta di carta
- Nord America : Nel 2025 il Nord America rappresentava una quota di mercato della pasta di carta pari a circa il 20-24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 12-15% tra il 2026 e il 2034 , grazie alla conversione degli imballaggi, alle infrastrutture di riciclaggio, alle catene di approvvigionamento integrate delle fibre e alla consolidata produzione di pasta di carta.
- USA : Gli Stati Uniti rappresentavano circa il 72-76% del mercato nordamericano nel 2025 e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 12-15% tra il 2026 e il 2034 , trainati dai settori degli imballaggi, dell'igiene, del riciclaggio e del cartone ondulato ad alte prestazioni.
- Europa : Nel 2025 l'Europa deteneva una quota di mercato pari a circa il 20-24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 13-16% tra il 2026 e il 2034 , con Germania, Italia, Francia, Spagna e Regno Unito a sostenere la domanda di imballaggi, fibre riciclate e materiali rinnovabili.
- Asia-Pacifico : Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato pari a circa il 42-46% e si prevede che crescerà a un tasso annuo composto (CAGR) del 18-21% tra il 2026 e il 2034 , trainata da Cina, India, Giappone, Corea del Sud e Australia grazie all'espansione del settore degli imballaggi e dell'industria.
- Il segmento più ampio , quello degli imballaggi, rappresentava circa il 55-60% della quota di mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 17-19% nel periodo 2026-2034 , grazie alla domanda di imballaggi in cartone ondulato e cartone pressato.
- Segmento ad alta crescita : nel 2025, i materiali riciclati rappresentavano una quota di mercato pari a circa il 28-32% e si prevede che cresceranno a un tasso annuo composto (CAGR) del 18-21% nel periodo 2026-2034 , a seguito dei requisiti di economia circolare e del miglioramento delle infrastrutture di recupero.
- Aziende chiave analizzate nel dettaglio : International Paper Company, Georgia-Pacific LLC, Nine Dragons Paper (Holdings) Limited, Stora Enso Oyj, Suzano SA, UPM-Kymmene Oyj, Svenska Cellulosa Aktiebolaget SCA, Oji Holdings Corporation, Nippon Paper Industries Co., Ltd., Mercer International Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato della pasta di carta si è evoluto, passando da un orientamento storico basato su fibre di base a un ecosistema di materiali più diversificato, in cui le prestazioni dei vari gradi di qualità, l'efficienza degli impianti, l'origine delle fibre e i costi di trasformazione determinano la competitività. L'importanza strategica dei gradi di pasta per imballaggi sta crescendo, in linea con il calo della domanda di carte grafiche, mentre il riciclo delle fibre, la riduzione del peso, le paste speciali e i prodotti per l'igiene stimolano gli aggiornamenti tecnologici. La domanda globale di pasta di cellulosa per il mercato chimico è cresciuta del 2,3% nel 2025 e la domanda di pasta di legno duro si è espansa del 3,2%, a dimostrazione che la domanda di pasta di cellulosa per il mercato persiste nonostante la debolezza della domanda di carta.
Le condizioni favorevoli che si prospettano premieranno gli impianti efficienti, i sistemi di recupero delle fibre, i processi a basse emissioni di carbonio e le tipologie di imballaggi ad alte prestazioni. La crescente domanda in Asia sarà determinante, mentre le aziende latinoamericane avranno un vantaggio grazie alla produttività delle loro piantagioni e all'esportazione di pasta di cellulosa. Le normative influenzeranno le decisioni di investimento in materia di riciclo, energie rinnovabili ed efficienza delle risorse, laddove la conformità può essere sfruttata come opportunità per ottenere una minore intensità di materiali, un maggiore recupero delle fibre e una maggiore fidelizzazione dei clienti. In altre parole, le previsioni di crescita del mercato della pasta di cellulosa dipendono sempre più dal mix di prodotti.
Ambito del rapporto sul mercato della pasta di carta
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 361,62 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 1.427,16 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 16,48% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato della pasta di carta
La domanda dipende sempre più dalla sostituzione della plastica con imballaggi a base di fibre, dall'aumento delle consegne dell'e-commerce, dall'utilizzo di carta tissue e dalla richiesta di cartone leggero ma meccanicamente resistente. La ricerca di mercato sulla pasta di carta comprende l'analisi di un sistema che va dalla silvicoltura delle piantagioni, alla raccolta delle fibre recuperate, alla produzione di pasta, allo sbiancamento, all'essiccazione, alla produzione di carta e cartone, alla trasformazione, alla distribuzione e al riciclo. La visibilità della domanda richiede quindi sia la conoscenza del consumo a valle sia la disponibilità di fibre.
La situazione dell'offerta nel mercato della pasta di carta varia significativamente a livello geografico. Il Brasile e altri produttori di piantagioni beneficiano di una rapida crescita della materia prima eucalipto, mentre i produttori nordamericani ed europei utilizzano foreste mature e infrastrutture per la lavorazione delle fibre recuperate. La redditività degli impianti dipende dal costo del legno, dell'energia, dei prodotti chimici, del trasporto e delle fibre recuperate. L'espansione della capacità produttiva può portare a un eccesso di offerta a livello locale, rendendo la logistica, il mix di prodotti e il tasso di utilizzo degli impianti fattori importanti per la redditività. La capacità produttiva globale di pasta di carta è rimasta generalmente stabile nel 2025, mentre la capacità del mercato della pasta di legno duro è cresciuta grazie all'aumento della capacità produttiva in Sud America.
Il mercato della pasta di carta è caratterizzato da un contesto competitivo che comprende aziende di prodotti forestali verticalmente integrate, grandi produttori di imballaggi, produttori specializzati di fibre riciclate e cartiere diversificate. La International Paper Company si sta orientando verso il settore degli imballaggi, mentre Georgia-Pacific LLC continua a concentrare la propria attività sulla pasta di carta per usi igienici, speciali e per la produzione di carta. Nine Dragons Paper (Holdings) Limited è un'azienda integrata che produce cartone per imballaggi, pasta di carta e carta per stampa e scrittura. Questo le conferisce un vantaggio in termini di dimensioni e portata di clientela.
Stora Enso Oyj e UPM-Kymmene Oyj si distinguono per l'attenzione alle risorse rinnovabili e alla diversificazione del portafoglio prodotti, mentre Suzano SA vanta una piattaforma di produzione di cellulosa basata su piantagioni. Altre società del gruppo includono Svenska Cellulosa Aktiebolaget SCA, Oji Holdings Corporation, Nippon Paper Industries Co., Ltd. e Mercer International Inc. L'allocazione del capitale si sta ora orientando verso stabilimenti ad alta efficienza, ottimizzazione dei processi produttivi, conversione degli imballaggi, riciclo e impianti in grado di resistere alla volatilità dei cicli del mercato della cellulosa.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della pasta di carta: spunti strategici
Approfondimenti regionali
America del Nord
Nel 2025, il Nord America rappresentava circa il 20-24% della quota di mercato della pasta di carta e si prevede che crescerà a un tasso annuo composto (CAGR) del 12-15% fino al 2034. Le risorse forestali, gli impianti di produzione di pasta kraft, le reti di trasformazione e i tassi di raccolta delle fibre recuperate sono alcune delle caratteristiche che definiscono questa regione. La domanda di imballaggi è trainata dall'e-commerce, dalla consegna di cibo a domicilio, dal trasporto al dettaglio e dalle esigenze di riduzione del peso. I prodotti per l'igiene rappresentano un altro importante segmento di mercato.
Gli Stati Uniti svolgono un ruolo predominante nelle attività di questa regione grazie agli impianti di confezionamento, alle operazioni di riciclaggio, agli stabilimenti integrati e alle relazioni con i clienti. Anche il Canada contribuisce grazie alle sue risorse forestali, alla produzione di cellulosa e ai tipi di cellulosa speciali. La International Paper Company e la Georgia Pacific LLC rivestono un ruolo importante nella regione sia nel settore del confezionamento che in quello della cellulosa. Grazie alla razionalizzazione degli stabilimenti, alle iniziative per l'efficienza energetica e agli investimenti in cellulosa leggera, si prevede un aumento della produttività degli impianti.
Mercato statunitense della pasta di carta
Nel 2025, gli Stati Uniti rappresentavano circa il 72-76% del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 12-15% nel periodo 2026-2034. I fattori trainanti della domanda sono rappresentati da contenitori in cartone ondulato, applicazioni per il settore alimentare, prodotti tissue, distribuzione commerciale e recupero delle fibre. I produttori statunitensi hanno mostrato una crescente attenzione verso imballaggi leggeri e processi di produzione flessibili. La tecnologia digitale sta tuttavia limitando alcune applicazioni di stampa.
I principali operatori del settore vantano un'integrazione verticale nelle operazioni di produzione di fibre, pasta di cellulosa, cartone e trasformazione, il che consente loro di gestire in modo più efficace il rischio di approvvigionamento. Si prevede che il segmento degli imballaggi acquisirà importanza, poiché le comunicazioni digitali stanno frenando la domanda strutturale di alcune carte per la stampa. La modernizzazione degli stabilimenti, il riciclo e la produzione di cartone per imballaggi contribuiranno ad aumentare la produttività. Sia International Paper Company che Georgia-Pacific LLC hanno una presenza produttiva e clienti negli Stati Uniti, oltre ad attività di recupero di fibre.
Mercato europeo della pasta di carta
Nel 2025 l'Europa deteneva una quota di mercato pari a circa il 20-24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 13-16% fino al 2034. La Germania rimane un mercato industriale leader, mentre Regno Unito, Francia, Italia e Spagna offrono una domanda significativa di imballaggi e prodotti trasformati. I tipi di carta per imballaggio si sono dimostrati più resilienti, mentre la carta per la grafica sta affrontando sfide strutturali. I produttori europei devono confrontarsi con i costi dell'energia, della manodopera, dell'ambiente e della logistica.
Il Regno Unito beneficia di una combinazione di consumo di imballaggi per la vendita al dettaglio, l'industria alimentare e l'e-commerce, unitamente alla raccolta di fibre riciclate. La Germania si distingue per il consumo di imballaggi industriali e il riciclo. Francia, Italia e Spagna registrano un utilizzo significativo nei settori alimentare, delle bevande, dei beni di consumo e della logistica. I produttori della regione si stanno concentrando su fibre rinnovabili, circolarità ed efficienza. La produzione di carta e cartone in Europa è diminuita nel 2025, mentre la domanda di cellulosa per il mercato si è dimostrata relativamente stabile.
Mercato della pasta di carta nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 42-46% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 18-21% fino al 2034, affermandosi come il principale mercato regionale. La Cina rimane il mercato più grande, grazie alle sue capacità di produzione e trasformazione di imballaggi. Giappone e Corea del Sud si concentrano su qualità efficienti e premium, mentre India e Australia presentano ulteriori potenziali di crescita.
Le politiche di riciclo, produzione, imballaggio e investimento industriale contribuiscono al potenziale di crescita regionale. La grande infrastruttura di trasformazione cinese favorisce un forte utilizzo di cartone ondulato e cartone per imballaggio, la crescente economia dei consumi in India privilegia gli imballaggi e le esigenze igieniche, mentre Giappone e Corea del Sud danno priorità agli utilizzi di fascia alta e all'efficienza. La quota di mercato regionale della pasta di carta sarà la più grande al mondo fino al 2034.
Mercato della cellulosa in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 14-17% circa fino al 2034. Sia l'Arabia Saudita che gli Emirati Arabi Uniti stanno sviluppando il proprio ecosistema logistico per gli imballaggi, parallelamente a una strategia di diversificazione industriale, mentre il Sudafrica è ben consolidato nei settori della cellulosa, della carta, della silvicoltura e delle fibre riciclate. Il Paese ha inoltre investito in infrastrutture e nella produzione di beni di consumo, contribuendo ad alimentare la domanda.
La regione è di dimensioni inferiori rispetto all'area Asia-Pacifico, all'Europa e al Nord America, ma offre opportunità per operazioni di trasformazione localizzate, sistemi di fibre riciclate e sostituzione delle importazioni. L'Arabia Saudita e gli Emirati Arabi Uniti dispongono di un sistema logistico ben sviluppato e di una diversificazione industriale, mentre il Sudafrica può attrarre impianti forestali e cartieri.
Analisi di segmentazione
Materiale
La composizione del materiale influenza le prestazioni del prodotto, il posizionamento in termini di sostenibilità, la redditività degli impianti e le specifiche del cliente. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 15-18% nel periodo 2026-2034 . I produttori stanno cercando un equilibrio tra la qualità delle fibre vergini e i requisiti di contenuto riciclato, poiché i trasformatori di imballaggi ricercano resistenza, stampabilità e prestazioni ambientali affidabili. La scelta del materiale dipende sempre più dalle specifiche dell'applicazione, dagli obiettivi di sostenibilità del cliente e dalla disponibilità locale di fibre.
- Fibra vergine : La fibra vergine rimane strategicamente importante per imballaggi ad alta resistenza, prodotti per l'igiene, gradi speciali e applicazioni che richiedono proprietà controllate della fibra. Le risorse forestali integrate e la produttività delle piantagioni garantiscono un approvvigionamento affidabile a lungo termine.
- Riciclato : La fibra riciclata sta acquisendo sempre maggiore importanza poiché i trasformatori perseguono la circolarità, la riduzione degli sprechi e una minore dipendenza dalle risorse vergini. Il miglioramento delle procedure di selezione, disinchiostrazione, pulizia e gestione della qualità delle fibre sta ampliando le applicazioni utilizzabili della fibra recuperata.
Grado
Le previsioni del mercato della pasta di carta indicano che la differenziazione dei gradi determina l'idoneità all'uso finale e il potere di determinazione dei prezzi nei settori dell'imballaggio, della scrittura e delle applicazioni industriali. Si prevede che il segmento registrerà un CAGR del 16-19% nel periodo 2026-2034 , con i gradi per imballaggio che beneficeranno di una domanda strutturale più forte rispetto alle tradizionali applicazioni grafiche. Le specifiche di prodotto pongono sempre maggiore enfasi su resistenza, leggerezza, stampabilità, prestazioni di barriera e riciclabilità.
- Grammatura della carta da lettere : Le diverse grammature di carta da lettere sono utilizzate in ambito ufficio, scolastico, editoriale e nella comunicazione commerciale. La domanda rimane selettiva, poiché la digitalizzazione limita il consumo tradizionale, sebbene le applicazioni premium, specializzate e istituzionali mantengano la loro rilevanza.
- Tipologie di imballaggio : Le tipologie di imballaggio beneficiano dell'e-commerce, della distribuzione alimentare, della logistica dei beni di consumo e della sostituzione con formati a base di fibre. La riduzione del peso e il miglioramento delle tecnologie barriera stanno aumentando il valore funzionale della carta e del cartone per imballaggio.
Settore di utilizzo finale
Il settore di utilizzo finale determina la concentrazione della domanda e influenza le specifiche di qualità, l'economia della trasformazione e le strategie di approvvigionamento. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 17-20% nel periodo 2026-2034 , sostenuto principalmente dai consumi nel settore degli imballaggi e dell'igiene. Le differenze nell'attività produttiva regionale e nel comportamento dei consumatori influenzeranno il ritmo di adozione nelle diverse applicazioni.
- Imballaggio : L'imballaggio rappresenta il principale canale di domanda, supportato da scatole di cartone ondulato, astucci pieghevoli, imballaggi alimentari, applicazioni per bevande e logistica al dettaglio. L'e-commerce e la necessità di ridurre il peso continuano a incentivare soluzioni in fibra ad alte prestazioni.
- Stampa commerciale : La stampa commerciale rimane un settore maturo con una domanda selettiva nei settori della pubblicità, dell'editoria, del direct marketing e dei materiali istituzionali. Le qualità premium e i requisiti di stampa specializzati offrono opportunità mirate, nonostante la crescente diffusione del digitale.
- Edilizia e costruzioni : le applicazioni nel settore edile utilizzano materiali a base di carta per isolamenti, cartongesso, imballaggi protettivi e prodotti correlati. L'attività edilizia e i cicli di ristrutturazione influenzano la domanda, mentre i materiali da costruzione leggeri generano un ulteriore consumo di fibre.
- Igiene : Le applicazioni igieniche richiedono pasta di cellulosa assorbente e ad elevata purezza per pannolini, prodotti per l'igiene femminile, prodotti per l'incontinenza degli adulti e prodotti correlati. La crescita demografica, la maggiore consapevolezza in materia di salute e la crescente diffusione dei prodotti monouso favoriscono il consumo a lungo termine.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Confezione |
Alto |
Scatole per l'e-commerce |
Scalatura |
|
Stampa commerciale |
Mezzo |
Stampa premium |
Maturo |
|
Edilizia e costruzioni |
Mezzo |
Materiali fibrosi |
Scalatura |
|
Igiene |
Alto |
Polpa assorbente |
Scalatura |
Fattori trainanti della crescita del mercato della pasta di carta e analisi del loro impatto
Espansione delle applicazioni degli imballaggi a base di fibre
Il rapporto sul mercato della pasta di carta mostra che la sostituzione di alcuni imballaggi in plastica con soluzioni in cartone e cartone ondulato sta alimentando la domanda di fibre strutturali nei settori alimentare, delle bevande, della vendita al dettaglio, dei beni di consumo e della logistica. L'e-commerce contribuisce ad aumentare la necessità di imballaggi che transitano nella catena di distribuzione, con conseguente maggiore richiesta di scatole, protezioni e trasporto. I produttori si stanno adattando alla sfida realizzando imballaggi più leggeri che mantengono la resistenza alla compressione ma richiedono meno materiale per unità. Questa sfida incide sul business delle cartiere, poiché i clienti valutano le prestazioni per unità di fibra piuttosto che il semplice volume di fibra. La crescita del settore degli imballaggi richiede investimenti in impianti integrati di pasta e carta in prossimità dei centri di trasformazione. Con la crescente tendenza al riciclo, i produttori in grado di reperire costantemente fibre di qualità saranno fondamentali per i clienti.
Aumento della domanda di prodotti igienici e in fibra assorbente
Le applicazioni per l'igiene rappresentano una fonte di domanda fondamentalmente diversa, poiché il consumo dipende meno dai cicli di produzione e più da fattori demografici, pratiche mediche, livelli di reddito e tassi di penetrazione, piuttosto che dai cicli di produzione industriale. La pasta di cellulosa e altri tipi di fibre assorbenti sono impiegati in applicazioni come pannolini, prodotti per l'igiene femminile, prodotti per l'incontinenza degli adulti e alcune applicazioni mediche. Le tendenze demografiche nei paesi sviluppati favoriscono la domanda di prodotti per la cura degli adulti, mentre la crescente diffusione di prodotti igienici monouso nei paesi in via di sviluppo amplia le opportunità di mercato. I produttori pongono l'accento su assorbenza, morbidezza, qualità delle fibre ed efficienza. L'applicazione favorisce anche lo sviluppo di paste di cellulosa uniche e processi di qualificazione, poiché i trasformatori necessitano di prestazioni costanti nei processi di produzione ad alta velocità. La crescente attenzione alla sostenibilità sta alimentando l'interesse per fibre responsabili ed efficienza dei processi.
Espansione della raccolta delle fibre recuperate e della produzione circolare
Il miglioramento della raccolta, della selezione, della lavorazione e dell'utilizzo della carta riciclata sta cambiando l'economia dell'approvvigionamento di fibre. I requisiti relativi al contenuto riciclato, gli impegni aziendali in materia di sostenibilità, gli obiettivi di riduzione dei rifiuti in discarica e i programmi di circolarità degli imballaggi stanno incoraggiando i trasformatori ad aumentare l'utilizzo di fibre riciclate. Le cartiere moderne si stanno concentrando su tecnologie che consentono di vagliare, pulire, disinchiostrare ed eliminare i contaminanti dalle fibre riciclate, rendendole più uniformi. Questa tecnologia amplia la gamma di prodotti che possono utilizzare materiale riciclato senza compromettere la resistenza o l'aspetto estetico. Una maggiore quantità di riciclo può contribuire ad aumentare la stabilità dell'ecosistema regionale, riducendo la dipendenza dal trasporto di fibre vergini su lunghe distanze. Permangono tuttavia delle limitazioni dovute alla qualità della raccolta, al degrado delle fibre, alla contaminazione e alla disponibilità regionale.
Tendenze future del mercato della pasta di carta
Digitalizzazione delle operazioni di mulino e controllo predittivo del processo
Le tendenze del mercato della pasta di carta indicano che la gestione digitale degli impianti è destinata ad assumere un'importanza crescente, in quanto i produttori puntano a una maggiore efficienza, a un minore consumo energetico e a un controllo qualità più rigoroso. Sensori avanzati, modelli di apprendimento automatico, manutenzione predittiva e ottimizzazione automatizzata dei processi possono identificare le anomalie operative prima che causino tempi di inattività significativi o perdite di qualità. Le fasi di spappolamento, sbiancamento, essiccazione e funzionamento delle macchine per la produzione della carta generano grandi volumi di dati di processo che possono supportare l'ottimizzazione continua. Il valore commerciale va oltre la produttività, poiché una produzione stabile migliora la coerenza con i clienti e riduce gli sprechi. È probabile che i nuovi impianti integrino il monitoraggio digitale fin dalla fase di progettazione, mentre gli impianti più datati adotteranno sempre più aggiornamenti modulari. La diagnostica remota può ridurre i tempi di intervento per la manutenzione e migliorare il supporto specialistico per impianti geograficamente distribuiti. Con la crescente scarsità di manodopera in alcune regioni produttrici, l'automazione acquisirà sempre maggiore importanza. Queste capacità differenzieranno sempre più gli impianti efficienti da quelli con costi più elevati.
Lavorazione di fibre a basso contenuto di carbonio e produzione efficiente nell'utilizzo delle risorse.
Si prevede che la decarbonizzazione influenzerà gli investimenti nel settore della cellulosa e della carta attraverso l'efficienza energetica, le energie rinnovabili, l'elettrificazione dei processi, l'utilizzo della biomassa, l'ottimizzazione dell'acqua e il miglioramento del recupero dei prodotti chimici. I produttori stanno valutando sempre più l'intensità di carbonio della fibra, dalla silvicoltura alla lavorazione e distribuzione, anziché concentrarsi esclusivamente sulle emissioni degli stabilimenti. Gli impianti integrati possono trarre vantaggio dall'utilizzo della biomassa residua per la produzione di energia e dal miglioramento del recupero di calore. Il riutilizzo dell'acqua e i sistemi a ciclo chiuso possono ridurre i rischi operativi laddove la disponibilità idrica diventi una preoccupazione strategica. Lo sviluppo dei prodotti si concentrerà probabilmente su strutture leggere e su tipologie di fibra che raggiungano funzionalità equivalenti con una minore quantità di materiale. I clienti richiederanno sempre più informazioni sull'origine della fibra e sulle prestazioni ambientali. Questi cambiamenti potrebbero favorire gli stabilimenti moderni con impianti efficienti e un accesso sostenibile alle risorse forestali, aumentando al contempo la pressione sugli impianti più datati che richiedono ingenti investimenti di capitale.
Opportunità di mercato per la pasta di carta
Infrastrutture localizzate in fibra riciclata nei mercati emergenti
Investire in infrastrutture regionali di raccolta e lavorazione rappresenta un'opportunità laddove il consumo di imballaggi si sta espandendo più rapidamente della capacità di riciclo. I mercati in via di sviluppo possono migliorare la disponibilità di fibre creando reti di raccolta organizzate, impianti di selezione, operazioni di imballaggio e moderni stabilimenti per la lavorazione di fibre riciclate in prossimità dei principali centri di consumo. Tali infrastrutture possono ridurre i costi di trasporto e migliorare l'affidabilità della materia prima per i produttori di imballaggi. Gli investitori possono puntare su piattaforme integrate che combinino raccolta, lavorazione, preparazione della pasta di cellulosa e produzione di carta, generando così valore in diverse fasi della catena. Le partnership con comuni, rivenditori, aziende di gestione dei rifiuti e trasformatori di imballaggi possono migliorare la redditività della raccolta e la visibilità dell'offerta. Le maggiori opportunità si presenteranno probabilmente nei mercati in rapida urbanizzazione, dove l'e-commerce e i beni di consumo confezionati sono in espansione. I progetti di successo richiederanno controlli della contaminazione, accordi di fornitura stabili, una selezione adeguata della tecnologia e una gestione rigorosa della qualità delle fibre recuperate.
Materiali speciali e ad alte prestazioni a base di fibre
Le paste speciali e le strutture cartarie avanzate offrono l'opportunità di ridurre la dipendenza dalle materie prime consolidate. I produttori possono sviluppare materiali di maggior valore per la filtrazione, i prodotti medicali, le applicazioni a contatto con gli alimenti, gli imballaggi tecnici, i prodotti assorbenti e gli usi industriali in cui i requisiti prestazionali supportano margini più elevati. L'innovazione può concentrarsi sulla morfologia delle fibre, la purezza, il trattamento superficiale, le prestazioni di barriera, il rapporto resistenza/peso e la compatibilità con le apparecchiature di trasformazione. Questi prodotti spesso richiedono una collaborazione più stretta con i clienti e cicli di qualificazione più lunghi, con conseguenti costi di transizione più elevati rispetto alle materie prime convenzionali. Gli investimenti dovrebbero dare priorità alle applicazioni in cui i clienti apprezzano le prestazioni funzionali a sufficienza da compensare i costi aggiuntivi di sviluppo e lavorazione. Le piattaforme specializzate possono anche sfruttare al meglio gli impianti esistenti adattando le caratteristiche della pasta o le configurazioni delle macchine per la carta. Nel tempo, la diversificazione del portafoglio in queste nicchie potrebbe migliorare la resilienza ai cicli dei prezzi della pasta di cellulosa e all'erosione della domanda di carta grafica convenzionale.
Sviluppi recenti
- Agosto 2026: ITC Limited - ITC Limited ha completato l'acquisizione di Century Pulp and Paper da Aditya Birla Real Estate Limited per circa 3.498 crore di rupie. L'operazione aggiunge le attività di Century Pulp and Paper a Lalkuan e aumenta la capacità installata di ITC per la produzione di carta e cartone di oltre il 50%, raggiungendo circa 1,5 milioni di tonnellate. L'acquisizione rafforza la posizione integrata di ITC nei settori della cellulosa, della carta, del cartone e delle carte speciali in India.
- Agosto 2026: Cartiera di Yeni - La cartiera di Yeni, nella regione di Bago in Myanmar, ha avviato prove di laboratorio per la produzione di pasta di carta da diverse varietà di bambù. Le prove valutano l'idoneità del bambù come fonte di fibra disponibile localmente per la produzione di carta. I funzionari governativi hanno inoltre sottolineato il potenziale trasferimento tecnologico alle micro, piccole e medie imprese qualora le prove dimostrino la redditività commerciale, favorendo una maggiore partecipazione nazionale alla filiera della cellulosa e della carta in Myanmar.
- Giugno 2026: Suzano SA - Si prevede che lo stabilimento di produzione di pasta di cellulosa Cerrado di Suzano a Ribas do Rio Pardo, in Brasile, supererà la sua capacità annua nominale e produrrà circa 2,7 milioni di tonnellate di pasta di eucalipto a partire dal 2027. Si prevede che lo stabilimento produrrà circa 2,57 milioni di tonnellate nel 2026, già al di sopra della sua capacità progettuale di 2,55 milioni di tonnellate. Questo sviluppo dimostra una solida performance di avvio della produzione e rafforza la posizione di Suzano nel settore della produzione di pasta di eucalipto su larga scala.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -