
Markt für Papier Zellstoff: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Papierfaserstoff (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt (Teller, Tassen, Schüsseln, Sonstiges); Vertriebskanal (Online, Offline) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00023254
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 22, 2026


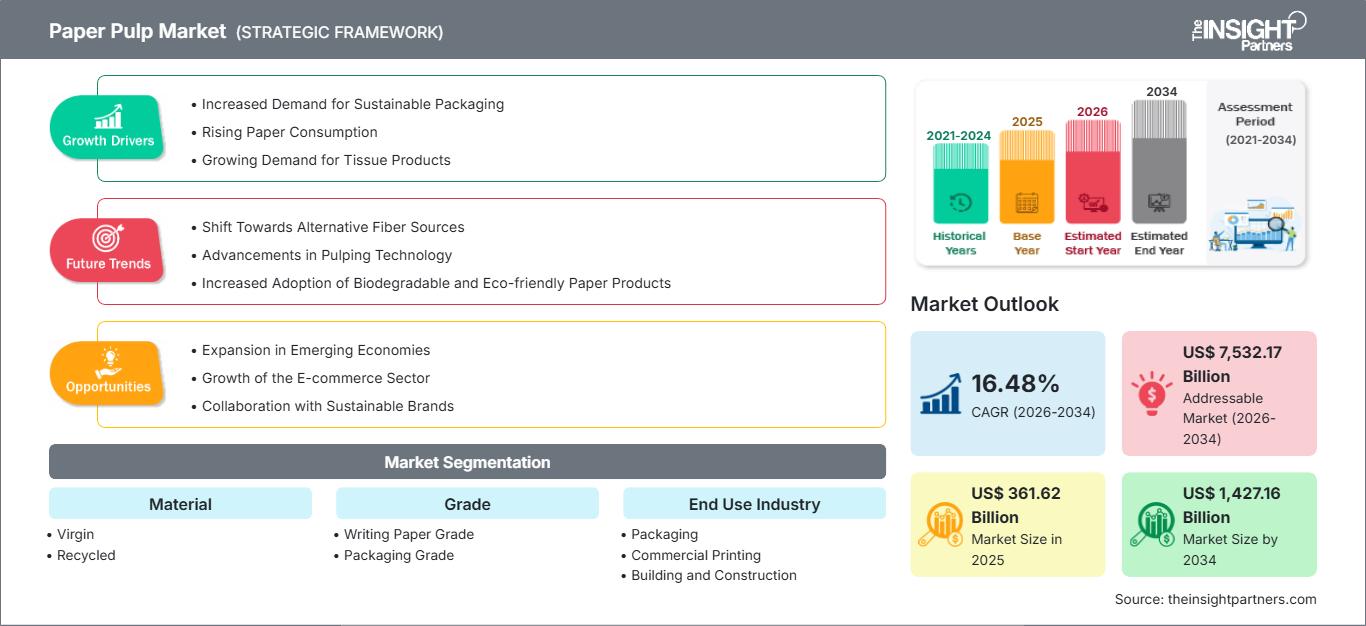
Marktgröße 2025
361,62 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
1.427,16 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
16,48 %
Wachstumsrate
Adressierbarer Markt
7.532,17 Mrd. US-Dollar
(2026–2034)
Der Markt für Papierfaserstoff befindet sich im Strukturwandel, da die Nachfrage nach Verpackungen, die Nutzung von Altpapier, Hygieneanwendungen und Investitionen in effiziente Zellstoffanlagen die globale Wertschöpfungskette verändern. Der Markt wird 2025 auf 361,62 Milliarden US-Dollar geschätzt und soll bis 2034 auf 1.427,16 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,48 % im Zeitraum 2026–2034 entspricht . Die zunehmende Verwendung faserbasierter Verpackungen, der steigende Verbrauch von Hygienepapier und der Ausbau der Produktionskapazitäten stärken die langfristige Nachfrage in wichtigen Produktions- und Verbraucherländern.
Nordamerika bleibt ein wichtiger Produktions- und Verbrauchsstandort für Papierfaserstoff, gestützt durch etablierte Forstressourcen, integrierte Papierfabriken, Recyclinginfrastruktur und hohe Kapazitäten in der Verpackungsverarbeitung. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von ca. 12–15 % erwartet , wobei E-Commerce-Verpackungen, leichter Wellpappenrohling, Hygieneprodukte und die Nutzung von Altpapier die strukturelle Grundlage bilden. Die Region profitiert zudem von etablierten Logistik- und Kundenqualifizierungsnetzwerken.
Marktanalyse und Einblicke für Papierfaser
- Nordamerika : Nordamerika repräsentierte im Jahr 2025 einen Marktanteil von etwa 20–24 % am Papierfaserstoffmarkt und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 12–15 % wachsen , unterstützt durch die Umstellung auf Verpackungen, die Recyclinginfrastruktur, integrierte Faserlieferketten und eine etablierte Zellstoffproduktion.
- USA : Die USA machten 2025 etwa 72–76 % des nordamerikanischen Marktes aus und werden voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 12–15 % verzeichnen , wobei die Bereiche Verpackung, Hygiene, Recycling und Hochleistungs-Wellpappenrohpapier an erster Stelle stehen.
- Europa : Europa hielt im Jahr 2025 einen Marktanteil von etwa 20–24 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 13–16 % wachsen , wobei Deutschland, Italien, Frankreich, Spanien und Großbritannien die Nachfrage nach Verpackungen, Recyclingfasern und erneuerbaren Materialien stützen.
- Asien-Pazifik : Der asiatisch-pazifische Raum hatte im Jahr 2025 einen Marktanteil von etwa 42–46 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18–21 % wachsen , angeführt von China, Indien, Japan, Südkorea und Australien durch Verpackungs- und Industrieexpansionen.
- Größtes Segment : Verpackungsqualität machte im Jahr 2025 etwa 55–60 % des Marktanteils aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 17–19 % wachsen , unterstützt durch die Nachfrage nach Wellpappenverpackungen und Karton.
- Wachstumsstarkes Segment : Recycelte Materialien machten im Jahr 2025 etwa 28–32 % des Marktanteils aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18–21 % wachsen , was die Anforderungen an die Kreislaufwirtschaft und die verbesserte Rückgewinnungsinfrastruktur widerspiegelt.
- Detaillierte Analyse der wichtigsten Unternehmen : International Paper Company, Georgia-Pacific LLC, Nine Dragons Paper (Holdings) Limited, Stora Enso Oyj, Suzano SA, UPM-Kymmene Oyj, Svenska Cellulosa Aktiebolaget SCA, Oji Holdings Corporation, Nippon Paper Industries Co., Ltd., Mercer International Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Papierfaserstoff hat sich von seiner traditionellen Ausrichtung auf Massenfasern hin zu einem diversifizierteren Materialökosystem entwickelt, in dem die Wettbewerbsfähigkeit von der Qualität der Fasersorten, der Anlageneffizienz, der Faserherkunft und der Wirtschaftlichkeit der Verarbeitung abhängt. Die strategische Bedeutung von Verpackungsfaserstoffen nimmt mit der sinkenden Nachfrage nach grafischen Papieren zu, während Recyclingfasern, Leichtbaufasern, Spezialzellstoffe und Hygieneprodukte technologische Weiterentwicklungen vorantreiben. Die weltweite Nachfrage nach Zellstoff für den chemischen Markt wuchs bis 2025 um 2,3 % und die Nachfrage nach Hartholzzellstoff um 3,2 %. Dies zeigt, dass trotz der schwachen Papiernachfrage weiterhin Bedarf an Marktzellstoff besteht.
Die bevorstehenden günstigen Bedingungen werden effiziente Anlagen, Recyclingsysteme, CO₂-arme Prozesse und Hochleistungsverpackungsmaterialien belohnen. Die steigende Nachfrage in Asien wird entscheidend sein, während lateinamerikanische Unternehmen aufgrund der Produktivität ihrer Plantagen und des Zellstoffexports einen Wettbewerbsvorteil haben werden. Regulatorische Vorgaben werden Investitionsentscheidungen im Zusammenhang mit Recycling, erneuerbaren Energien und Ressourceneffizienz prägen, insbesondere dort, wo die Einhaltung von Vorschriften als Chance für eine geringere Materialintensität, höhere Faserrückgewinnung und stärkere Kundenbindung genutzt werden kann. Anders ausgedrückt: Die Wachstumsprognose für den Papier- und Zellstoffmarkt hängt zunehmend von einem ausgewogenen Produktmix ab.
Berichtsumfang zum Papierfasermarkt
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 361,62 Milliarden US-Dollar |
| Marktgröße bis 2034 | 1.427,16 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 16,48 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Papierbrei
Die Nachfrage hängt zunehmend von der Substitution von Kunststoff durch faserbasierte Verpackungen ab, bedingt durch steigende Lieferungen im E-Commerce, den erhöhten Verbrauch von Hygienepapier und die Nachfrage nach leichtem, aber mechanisch stabilem Karton. Die Marktforschung zum Papierfasermarkt umfasst die Analyse eines Systems, das von der Forstwirtschaft über die Sammlung von Altfasern, die Zellstoffaufbereitung, das Bleichen, Trocknen, die Papier- und Kartonherstellung bis hin zur Weiterverarbeitung, dem Vertrieb und dem Recycling reicht. Um die Nachfrage prognostizieren zu können, sind daher sowohl der nachgelagerte Verbrauch als auch die Faserverfügbarkeit erforderlich.
Die Versorgungslage im Papierzellstoffmarkt variiert stark je nach Region. Brasilien und andere Plantagenproduzenten profitieren von einem rasanten Wachstum der Eukalyptus-Rohstoffversorgung, während nordamerikanische und europäische Produzenten auf alte Waldbestände und die Infrastruktur zur Wiederverwertung von Fasern zurückgreifen. Die Wirtschaftlichkeit der Papierfabriken hängt von den Kosten für Holz, Energie, Chemikalien, Transport und Altfasern ab. Kapazitätserweiterungen können lokal zu einem Überangebot führen, weshalb Logistik, Produktmix und die Auslastung der Fabriken wichtige Faktoren für die Rentabilität darstellen. Die globalen Zellstoffkapazitäten blieben 2025 im Allgemeinen stabil, während die Kapazitäten für Marktzellstoff aus Hartholz aufgrund von Kapazitätserweiterungen in Südamerika zunahmen.
Der Markt für Papierfaserstoff ist hart umkämpft. Vertikal integrierte Forstproduktunternehmen, große Verpackungshersteller, spezialisierte Recyclingfaserproduzenten und diversifizierte Papierhersteller prägen das Wettbewerbsumfeld. International Paper Company (IPC) konzentriert sich zunehmend auf Verpackungen, während Georgia-Pacific LLC weiterhin Zellstoff für Hygienepapiere, Spezialprodukte und die Papierherstellung produziert. Nine Dragons Paper (Holdings) Limited ist ein integriertes Unternehmen, das Verpackungskarton, Zellstoff sowie Druck- und Schreibpapier herstellt. Dies verschafft dem Unternehmen einen Größenvorteil und eine größere Kundenreichweite.
Stora Enso Oyj und UPM-Kymmene Oyj zeichnen sich durch ihren Fokus auf erneuerbare Rohstoffe und ein entsprechendes Produktportfolio aus, während Suzano SA auf Plantagenzellstoff setzt. Weitere Unternehmen der Gruppe sind Svenska Cellulosa Aktiebolaget SCA, Oji Holdings Corporation, Nippon Paper Industries Co., Ltd. und Mercer International Inc. Die Kapitalallokation konzentriert sich nun auf hocheffiziente Papierfabriken, die Beseitigung von Produktionsengpässen, die Umstellung auf Verpackungslösungen, Recycling und Anlagen, die auch in volatilen Zellstoffmärkten bestehen können.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Papierfaser: Strategische Einblicke
Regionale Einblicke
Nordamerika
Nordamerika hielt 2025 einen Marktanteil von ca. 20–24 % am Papierfaserstoffmarkt und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12–15 % wachsen. Forstwirtschaftliche Anlagen, Kraftzellstoffwerke, Verarbeitungsnetzwerke und hohe Recyclingquoten sind einige der Merkmale dieser Region. Die Nachfrage nach Verpackungen wird durch E-Commerce, Lebensmittellieferungen, Transport im Einzelhandel und den Bedarf an leichteren Produkten angetrieben. Hygieneprodukte stellen einen weiteren wichtigen Absatzmarkt dar.
Die Vereinigten Staaten spielen aufgrund ihrer Verpackungsanlagen, Recyclingbetriebe, integrierten Papierfabriken und Kundenbeziehungen die größte Rolle in dieser Region. Kanada trägt ebenfalls dazu bei, indem es seine Forstbestände, die Zellstoffproduktion und Spezialzellstoffe bereitstellt. Die International Paper Company und Georgia Pacific LLC sind in der Region sowohl im Verpackungs- als auch im Zellstoffbereich von Bedeutung. Durch die Rationalisierung der Papierfabriken, Initiativen zur Steigerung der Energieeffizienz und Investitionen in Leichtzellstoffsorten wird eine höhere Anlagenproduktivität erwartet.
US-Papierfasermarkt
Die USA repräsentierten 2025 etwa 72–76 % des nordamerikanischen Marktes und werden voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 12–15 % verzeichnen. Nachfragetreiber sind Wellpappenverpackungen, Anwendungen im Lebensmittelbereich, Hygienepapiere, der Handel und die Faserverwertung. US-amerikanische Hersteller legen zunehmend Wert auf leichte Verpackungsmaterialien und flexible Fertigungsmethoden. Die Digitaltechnik hemmt bestimmte Druckanwendungen.
Die größten Akteure verfügen über eine vertikale Integration in den Bereichen Faser, Zellstoff, Karton und Weiterverarbeitung, wodurch sie das Versorgungsrisiko effektiver managen können. Der Anwendungsbereich Verpackungen dürfte an Bedeutung gewinnen, da die digitale Kommunikation die strukturelle Nachfrage nach bestimmten grafischen Papieren dämpft. Die Modernisierung von Papierfabriken, Recycling und die Produktion von Wellpappenrohpapier tragen zur Produktivitätssteigerung bei. International Paper Company und Georgia-Pacific LLC sind beide in den USA mit Produktionsstätten und Kunden vertreten und betreiben zudem Altpapierverarbeitung.
Europäischer Markt für Papierfaserstoff
Europa hielt 2025 einen Marktanteil von rund 20–24 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13–16 % wachsen. Deutschland ist weiterhin ein führender Industriemarkt, während Großbritannien, Frankreich, Italien und Spanien eine signifikante Nachfrage nach Verpackungen und Weiterverarbeitungsprodukten aufweisen. Verpackungsmaterialien haben sich als widerstandsfähiger erwiesen, während grafisches Papier mit strukturellen Herausforderungen konfrontiert ist. Europäische Hersteller kämpfen mit den Kosten für Energie, Arbeitskräfte, Umwelt und Logistik.
Das Vereinigte Königreich profitiert von einer Kombination aus Verpackungsverbrauch im Einzelhandel, Lebensmittelbereich und E-Commerce sowie der Sammlung von Altpapier. Deutschland setzt auf industrielle Verpackungen und Recycling. Frankreich, Italien und Spanien nutzen Verpackungen für Lebensmittel, Getränke, Konsumgüter und Logistik. Die Hersteller in der Region konzentrieren sich auf erneuerbare Fasern, Kreislaufwirtschaft und Effizienz. Die Papier- und Kartonproduktion in Europa wird 2025 zurückgehen, während die Nachfrage nach Marktzellstoff vergleichsweise stabil bleibt.
APAC-Papierfasermarkt
Der asiatisch-pazifische Raum (APAC) hatte 2025 einen Marktanteil von ca. 42–46 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18–21 % wachsen, womit er zum führenden regionalen Markt wird. China ist mit seinen Produktions- und Verarbeitungskapazitäten für Verpackungen weiterhin der größte Markt. Japan und Südkorea konzentrieren sich auf effiziente und hochwertige Produkte, während Indien und Australien zusätzliches Wachstumspotenzial bieten.
Recycling, Produktion, Verpackung und Industrieinvestitionen steigern das regionale Wachstumspotenzial. Chinas umfangreiche Verarbeitungsinfrastruktur fördert den starken Verbrauch von Wellpappenrohlingen und Karton, Indiens wachsende Konsumwirtschaft begünstigt Verpackungen und Hygieneprodukte, und Japan und Südkorea legen Wert auf hochwertige Anwendungen und Effizienz. Bis 2034 wird der regionale Marktanteil für Papierfaserstoff der weltweit größte sein.
Papiermarkt im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von ca. 14–17 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate entwickeln parallel zu ihrer Strategie der industriellen Diversifizierung ihr Ökosystem für Verpackungslogistik weiter, während Südafrika mit seiner Zellstoff-, Papier-, Forst- und Recyclingfaserindustrie gut etabliert ist. Investitionen in Infrastruktur und Konsumgüterproduktion tragen zusätzlich zur steigenden Nachfrage bei.
Die Region ist zwar kleiner als der asiatisch-pazifische Raum, Europa und Nordamerika, bietet aber Potenzial für lokale Weiterverarbeitungsbetriebe, Recyclingfasersysteme und Importsubstitution. Saudi-Arabien und die Vereinigten Arabischen Emirate verfügen über ein gut ausgebautes Logistiksystem und eine breite industrielle Diversifizierung, während Südafrika Forstwirtschaft und Papierproduktionsanlagen ansiedeln kann.
Segmentierungsanalyse
Material
Die Materialzusammensetzung beeinflusst die Produktleistung, die Nachhaltigkeitspositionierung, die Wirtschaftlichkeit der Produktionsanlagen und die Kundenspezifikationen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 15–18 % erwartet . Hersteller finden ein Gleichgewicht zwischen der Qualität von Primärfasern und den Anforderungen an Recyclinganteile, da Verpackungshersteller zuverlässige Festigkeit, Bedruckbarkeit und Umweltverträglichkeit fordern. Die Materialauswahl hängt zunehmend von Anwendungsspezifikationen, den Nachhaltigkeitszielen der Kunden und der lokalen Faserverfügbarkeit ab.
- Neuware : Neuware-Fasern bleiben strategisch wichtig für hochfeste Verpackungen, Hygieneprodukte, Spezialqualitäten und Anwendungen, die kontrollierte Fasereigenschaften erfordern. Integrierte Forstwirtschaftsressourcen und die Produktivität von Plantagen gewährleisten eine zuverlässige, langfristige Versorgung.
- Recycelt : Recycelte Fasern gewinnen an Bedeutung, da Verarbeiter Kreislaufwirtschaft, Abfallreduzierung und eine geringere Abhängigkeit von Primärrohstoffen anstreben. Verbesserte Sortierung, Deinking, Reinigung und Qualitätsmanagement der Fasern erweitern die Einsatzmöglichkeiten von Altfasern.
Grad
Die Prognosen für den Papierfaserstoffmarkt zeigen, dass die Sortendifferenzierung die Eignung für Endanwendungen und die Preissetzungsmacht in den Bereichen Verpackung, Schreibwaren und Industrie bestimmt. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 16–19 % erwartet , wobei Verpackungsfasern von einer stärkeren strukturellen Nachfrage als herkömmliche grafische Anwendungen profitieren. Produktspezifikationen legen zunehmend Wert auf Festigkeit, geringes Gewicht, Bedruckbarkeit, Barriereeigenschaften und Recyclingfähigkeit.
- Schreibpapier in verschiedenen Qualitäten : Schreibpapier wird in Büros, Bildungseinrichtungen, Verlagen und der kommerziellen Kommunikation eingesetzt. Die Nachfrage ist aufgrund der Digitalisierung, die den herkömmlichen Konsum einschränkt, weiterhin selektiv, obwohl Premium-, Spezial- und institutionelle Anwendungen relevant bleiben.
- Verpackungspapiere profitieren vom E-Commerce, der Lebensmittelverteilung, der Konsumgüterlogistik und der Substitution durch faserbasierte Formate. Gewichtsreduzierung und verbesserte Barriere-Technologien steigern den funktionalen Wert von Verpackungspapier und -karton.
Endverbrauchsbranche
Die Endverbrauchsbranche bestimmt die Nachfragekonzentration und beeinflusst Qualitätsspezifikationen, Wirtschaftlichkeit der Verarbeitung und Beschaffungsstrategien. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 17–20 % erwartet , vor allem getrieben durch den Verbrauch von Verpackungen und Hygieneprodukten. Unterschiede in der regionalen Produktionsaktivität und im Konsumverhalten werden die Geschwindigkeit der Markteinführung in den verschiedenen Anwendungsbereichen beeinflussen.
- Verpackung : Verpackungen stellen den zentralen Nachfragekanal dar, insbesondere durch Wellpappkartons, Faltschachteln, Lebensmittelverpackungen, Getränkeverpackungen und die Logistik im Einzelhandel. E-Commerce und der Trend zu leichteren Materialien fördern weiterhin leistungsfähigere Faserlösungen.
- Akzidenzdruck : Der Akzidenzdruck ist nach wie vor ein etablierter Anwendungsbereich mit selektiver Nachfrage in den Bereichen Werbung, Verlagswesen, Direktmarketing und institutionelle Materialien. Hochwertige Qualitäten und spezielle Druckanforderungen bieten trotz der zunehmenden Digitalisierung gezielte Möglichkeiten.
- Bauwesen : Im Bauwesen werden papierbasierte Materialien für Dämmstoffe, Gipskartonplatten, Schutzverpackungen und ähnliche Produkte verwendet. Bautätigkeit und Sanierungszyklen beeinflussen die Nachfrage, während Leichtbaumaterialien einen zusätzlichen Faserverbrauch verursachen.
- Hygiene : Für Hygieneprodukte wie Windeln, Damenhygieneartikel, Inkontinenzprodukte für Erwachsene und ähnliche Produkte werden saugfähige und hochreine Zellstoffe benötigt. Bevölkerungswachstum, steigendes Gesundheitsbewusstsein und eine zunehmende Verbreitung von Einwegprodukten fördern den langfristigen Verbrauch.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Verpackung |
Hoch |
E-Commerce-Boxen |
Skalierung |
|
Kommerzieller Druck |
Medium |
Premium-Druck |
Reifen |
|
Hochbau und Konstruktion |
Medium |
Fasermaterialien |
Skalierung |
|
Hygiene |
Hoch |
Saugfähiger Zellstoff |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Papierfasermarktes
Erweiterung der Anwendungsbereiche faserbasierter Verpackungen
Der Bericht zum Papierfasermarkt zeigt, dass die Substitution bestimmter Kunststoffverpackungen durch Karton- und Wellpappenlösungen den Bedarf an Strukturfasern in den Bereichen Lebensmittel, Getränke, Einzelhandel, Konsumgüter und Logistik steigert. Der E-Commerce führt zu einem erhöhten Bedarf an Verpackungen entlang der Vertriebskette und damit zu einem höheren Bedarf an Kartons, Schutz und Transport. Hersteller reagieren auf diese Herausforderung, indem sie leichtere Verpackungen mit hoher Druckfestigkeit produzieren, die weniger Material pro Einheit benötigen. Dies wirkt sich auf das Geschäft der Papierfabriken aus, da Kunden zunehmend Wert auf die Leistung pro Fasereinheit legen und nicht mehr auf die reine Fasermenge. Das Wachstum im Verpackungssektor erfordert Investitionen in integrierte Zellstoff- und Papieranlagen in der Nähe von Weiterverarbeitungszentren. Angesichts des zunehmenden Recyclingtrends werden Hersteller, die kontinuierlich hochwertige Fasern beschaffen können, für ihre Kunden von großer Bedeutung sein.
Steigende Nachfrage nach Hygiene- und Absorptionsfaserprodukten
Hygieneanwendungen stellen eine grundlegend andere Nachfragequelle dar, da der Verbrauch weniger von Produktionszyklen und stärker von Demografie, medizinischer Praxis, Einkommensniveau und Marktdurchdringung abhängt als von industriellen Produktionszyklen. Zellstoff und andere absorbierende Zellstoffsorten werden in Anwendungen wie Windeln, Damenhygieneartikeln, Inkontinenzprodukten für Erwachsene und bestimmten medizinischen Produkten eingesetzt. Demografische Trends in Industrieländern begünstigen die Nachfrage nach Produkten für die Erwachsenenpflege, während die zunehmende Verbreitung von Einweg-Hygieneartikeln in Entwicklungsländern den Markt erweitert. Hersteller legen Wert auf Saugfähigkeit, Weichheit, Faserqualität und Effizienz. Die Anwendung fördert zudem die Entwicklung spezieller Zellstoffe und Qualifizierungsverfahren, da Verarbeiter eine gleichbleibende Leistung bei Hochgeschwindigkeits-Produktionsprozessen benötigen. Wachsende Bedenken hinsichtlich Nachhaltigkeit verstärken das Interesse an verantwortungsvollen Fasern und Prozesseffizienz.
Ausbau der Altfasersammlung und der Kreislaufwirtschaft
Die Verbesserung der Sammlung, Sortierung, Verarbeitung und Verwertung von Altpapier verändert die Wirtschaftlichkeit der Faserbeschaffung. Anforderungen an den Recyclinganteil, unternehmerische Nachhaltigkeitsverpflichtungen, Ziele zur Abfallvermeidung und Programme zur Kreislaufwirtschaft von Verpackungen motivieren Verarbeiter, den Einsatz von Altpapierfasern zu erhöhen. Moderne Papierfabriken konzentrieren sich auf Technologien zur Siebung, Reinigung, Deinking und Entfernung von Verunreinigungen aus Altpapierfasern, um deren Konsistenz zu verbessern. Diese Technologien erweitern das Spektrum an Produkten, die Recyclingmaterial verwenden können, ohne Kompromisse bei Festigkeit oder Aussehen einzugehen. Höhere Recyclingquoten tragen zur Stabilität regionaler Ökosysteme bei, da weniger Primärfasern über weite Strecken transportiert werden müssen. Es bestehen jedoch weiterhin Einschränkungen aufgrund der Qualität der Sammlung, des Faserabbaus, von Verunreinigungen und der regionalen Verfügbarkeit.
Zukunftstrends im Papierfasermarkt
Digitalisierte Mühlenabläufe und vorausschauende Prozesssteuerung
Die Trends im Papier- und Zellstoffmarkt zeigen, dass das digitale Anlagenmanagement zunehmend an Bedeutung gewinnen wird, da die Hersteller eine höhere Auslastung, einen geringeren Energieverbrauch und eine strengere Qualitätskontrolle anstreben. Fortschrittliche Sensoren, Modelle des maschinellen Lernens, vorausschauende Wartung und automatisierte Prozessoptimierung können Betriebsabweichungen erkennen, bevor diese zu erheblichen Ausfallzeiten oder Qualitätseinbußen führen. Zellstoffaufbereitung, Bleichen, Trocknen und die Papiermaschinen erzeugen große Mengen an Prozessdaten, die eine kontinuierliche Optimierung ermöglichen. Der wirtschaftliche Nutzen geht über die Produktivitätssteigerung hinaus, da eine stabile Produktion die Kundenzufriedenheit erhöht und Abfall reduziert. Neue Anlagen werden voraussichtlich bereits in der Planungsphase digitale Überwachungssysteme integrieren, während ältere Werke verstärkt auf modulare Modernisierungen setzen werden. Ferndiagnose kann die Reaktionszeiten der Wartung verkürzen und den Spezialistensupport für geografisch verteilte Anlagen verbessern. Da die Verfügbarkeit von Arbeitskräften in einigen Produktionsregionen immer knapper wird, dürfte die Automatisierung weiter an Bedeutung gewinnen. Diese Fähigkeiten werden effiziente Werke zunehmend von kostenintensiveren Anlagen abgrenzen.
Verarbeitung kohlenstoffarmer Fasern und ressourcenschonende Produktion
Die Dekarbonisierung wird voraussichtlich die Investitionen in die Zellstoff- und Papierindustrie durch Energieeffizienz, erneuerbare Energien, Prozesselektrifizierung, Biomassenutzung, Wasseroptimierung und verbesserte Chemikalienrückgewinnung beeinflussen. Hersteller bewerten zunehmend die CO₂-Intensität der Fasern von der Forstwirtschaft über die Herstellung bis hin zum Vertrieb, anstatt sich ausschließlich auf die Emissionen der Papierfabriken zu konzentrieren. Integrierte Anlagen können Vorteile erzielen, indem sie Restbiomasse zur Energiegewinnung nutzen und die Wärmerückgewinnung verbessern. Wasserwiederverwendung und geschlossene Kreislaufsysteme können die Betriebsbelastung reduzieren, insbesondere dort, wo die Wasserverfügbarkeit eine strategische Rolle spielt. Die Produktentwicklung wird voraussichtlich auf Leichtbaustrukturen und -qualitäten abzielen, die mit weniger Material die gleiche Funktionalität erreichen. Kunden werden zunehmend Informationen über die Herkunft und die Umweltverträglichkeit der Fasern fordern. Diese Veränderungen könnten moderne Papierfabriken mit effizienten Anlagen und Zugang zu nachhaltiger Forstwirtschaft begünstigen, während gleichzeitig der Druck auf ältere Anlagen mit hohem Investitionsbedarf steigt.
Marktchancen für Papierfaser
Lokalisierte Infrastruktur aus recycelten Fasern in Schwellenländern
Investitionen in regionale Sammel- und Verarbeitungsinfrastruktur bieten Chancen in Regionen, in denen der Verpackungsverbrauch schneller wächst als die Recyclingkapazität. Entwicklungsländer können die Faserverfügbarkeit verbessern, indem sie organisierte Sammelnetze, Sortieranlagen, Ballenpressen und moderne Recyclingfaserwerke in der Nähe von großen Verbrauchszentren errichten. Eine solche Infrastruktur kann die Transportkosten senken und gleichzeitig die Rohstoffversorgung für Verpackungshersteller verbessern. Investoren können integrierte Plattformen ins Visier nehmen, die Sammlung, Verarbeitung, Zellstoffaufbereitung und Papierherstellung kombinieren und so Wertschöpfung entlang der gesamten Wertschöpfungskette ermöglichen. Partnerschaften mit Kommunen, Einzelhändlern, Entsorgungsunternehmen und Verpackungsherstellern können die Wirtschaftlichkeit der Sammlung und die Planbarkeit der Lieferkette verbessern. Die größten Chancen ergeben sich voraussichtlich in schnell wachsenden Städten mit expandierendem E-Commerce und dem Angebot an verpackten Konsumgütern. Erfolgreiche Projekte erfordern die Kontrolle von Verunreinigungen, stabile Abnahmevereinbarungen, die Auswahl geeigneter Technologien und ein diszipliniertes Qualitätsmanagement der recycelten Fasern.
Spezial- und Hochleistungsfaserwerkstoffe
Spezialzellstoffe und fortschrittliche Papierstrukturen bieten die Möglichkeit, die Abhängigkeit von etablierten Standardpapiersorten zu verringern. Hersteller können höherwertige Materialien für Filtration, Medizinprodukte, Lebensmittelkontakt, technische Verpackungen, Absorptionsmittel und industrielle Anwendungen entwickeln, bei denen höhere Leistungsanforderungen größere Gewinnmargen ermöglichen. Innovationen können sich auf Fasermorphologie, Reinheit, Oberflächenbehandlung, Barriereeigenschaften, Festigkeits-Gewichts-Verhältnis und Kompatibilität mit Verarbeitungsanlagen konzentrieren. Diese Produkte erfordern oft eine engere Zusammenarbeit mit Kunden und längere Qualifizierungszyklen, was höhere Umstellungskosten als bei konventionellen Sorten verursacht. Investitionen sollten Anwendungen priorisieren, bei denen Kunden die funktionale Leistung so hoch bewerten, dass sie die zusätzlichen Entwicklungs- und Verarbeitungskosten rechtfertigen. Spezialplattformen können zudem bestehende Anlagen besser nutzen, indem sie die Zellstoffeigenschaften oder die Konfigurationen der Papiermaschinen anpassen. Langfristig kann die Diversifizierung des Portfolios in diese Nischen die Widerstandsfähigkeit gegenüber Preisschwankungen bei Standardzellstoffen und dem Nachfragerückgang bei konventionellem grafischem Papier verbessern.
Aktuelle Entwicklungen
- August 2026: ITC Limited – ITC Limited hat die Übernahme von Century Pulp and Paper von Aditya Birla Real Estate Limited für rund 34,98 Milliarden INR abgeschlossen. Durch die Transaktion werden die Produktionsstätten von Century Pulp and Paper in Lalkuan integriert und die installierte Papier- und Kartonkapazität von ITC um mehr als 50 % auf rund 1,5 Millionen Tonnen erhöht. Die Übernahme stärkt die integrierte Marktposition von ITC im Bereich Zellstoff, Papier, Karton und Spezialpapiere in Indien.
- August 2026: Yeni Paper Mill – Die Yeni Paper Mill in der Bago-Region Myanmars hat Laborversuche zur Herstellung von Papierfaserstoff aus verschiedenen Bambusarten begonnen. Ziel der Versuche ist es, die Eignung von Bambus als lokal verfügbare Faserquelle für die Papierherstellung zu bewerten. Regierungsvertreter wiesen zudem auf das Potenzial für einen Technologietransfer an Kleinst-, Klein- und Mittelbetriebe hin, falls die Versuche wirtschaftliche Erfolge zeigen. Dies würde eine stärkere Beteiligung inländischer Unternehmen an der Wertschöpfungskette der Zellstoff- und Papierindustrie Myanmars fördern.
- Juni 2026: Suzano SA – Das Zellstoffwerk Cerrado von Suzano in Ribas do Rio Pardo, Brasilien, wird voraussichtlich seine nominale Jahreskapazität übertreffen und ab 2027 rund 2,7 Millionen Tonnen Eukalyptuszellstoff produzieren. Für 2026 wird eine Produktion von etwa 2,57 Millionen Tonnen prognostiziert, was bereits über der geplanten Kapazität von 2,55 Millionen Tonnen liegt. Diese Entwicklung belegt die starke Leistungsfähigkeit beim Produktionshochlauf und stärkt Suzanos Position als Großproduzent von Eukalyptuszellstoff.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -