
油糧種子作物保護化学品市場:2034年までの動向と需要
油糧種子作物保護化学品市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品タイプ別(合成農薬、生物農薬)、用途別(作物ベース、油糧種子)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中央アメリカ)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005773
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
633億4000 万米ドル
基準年値
2034年の予測
875億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.66 %
成長率
対象市場
6,852億 4,000万米ドル
(2026年~2034年)
世界の油糧種子作物保護化学品市場は、2025年には633億4000万米ドルと評価され、2034年までに875億6000万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)3.66%を記録すると推定されています。
油糧種子作物保護化学品市場の評価と洞察
- 北米は、2025年には油糧種子作物保護化学品市場の24~28%のシェアを占めると予想され、大豆、キャノーラ、ヒマワリの保護プログラムに支えられ、2026年から2034年の間に年平均成長率(CAGR)4.0~4.6%で成長すると見込まれています。
- 米国は2025年には北米全体の68~72%を占めると予想され、2026年から2034年にかけて年平均成長率3.9~4.5%で拡大すると見込まれている。これは、広大な大豆作付面積と集約的な投入資材の使用を反映したものだ。
- 欧州は2025年には20~24%のシェアを占めると推定され、2026年から2034年にかけては年平均成長率(CAGR)3.6~4.2%で成長すると予測されており、ドイツ、フランス、英国、イタリア、スペインが市場を牽引する。
- アジア太平洋地域は、2025年には32~36%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)4.8~5.5%で成長すると予測されており、中国、インド、日本、韓国、オーストラリアが市場を牽引する。
- 最大のセグメントである合成農薬は、2025年には82~86%の市場シェアを占め、2026~2034年には3.7~4.1%の年平均成長率で成長すると予測されており、これは確立された有効性と幅広い作物への適用範囲を反映している。
- 高成長分野であるバイオ農薬は、耐性管理と規制上の優遇措置に支えられ、2025年には14~18%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)8.2~9.0%で成長すると予測されている。
- 詳細に分析された主要企業: ADAMA Agricultural Solutions Ltd、Arysta LifeScience Inc.、Bayer CropScience AG、Dow AgroSciences LLC、DuPont de Nemours, Inc.、Isagro SpA、石原産業株式会社、Nufarm Limited、Syngenta International AG、Valent BioSciences LLC、BASF SE、Corteva Agriscience、UPL Limited、およびFMC Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場の成長は、広範囲の化学製剤から、耐性や適用効率を考慮したより特化したソリューションへと移行しています。残留性除草剤、殺菌剤のローテーション、種子処理、生物農薬、雑草の形質管理は、大豆やキャノーラの農家の間で一般的な手法となっています。FAOは、2023年に農業で使用された農薬有効成分が373万トンであったと登録しており、FAOSTATの統計は2024年まで更新されています。製品開発は、有効性、適用柔軟性、残留物管理、環境性能に重点を置くようになっています。
予測期間中の投資は、生物製剤、低用量有効成分、製剤技術、デジタル意思決定支援に重点を置くべきである。さらに、油糧種子作物保護化学品市場の見通しは、アジアとラテンアメリカで新たに出現する生産地域、およびヨーロッパにおける低リスク製品と総合的病害虫管理にも影響を受ける。OECD-FAOの2025年から2034年の予測には、油糧種子および油糧種子製品の拡大と貿易が含まれる。
油糧種子作物保護化学品市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 633億4000万米ドル |
| 2034年までの市場規模 | 875億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.66% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
油糧種子作物保護化学品市場分析
需要の根底にあるのは、高付加価値の油糧種子作物を、収量や油の品質を著しく低下させる可能性のある雑草、害虫、病害から守るという経済的なメリットです。油糧種子作物保護剤市場の成長は、大豆、菜種、ヒマワリ、ピーナッツの生産と密接に関係しており、これらの作物の損失は農家の収益性や下流の油の供給に直接影響を与えます。このエコシステムは、有効成分の発見と製剤化から始まり、登録と製造を経て、販売業者、協同組合、農業アドバイザーを通じて生産者に届けられます。
除草剤耐性や病害抵抗性といった特性が化学プログラムに影響を与えるにつれ、種子会社がエコシステムを牽引する傾向が強まっている。供給は、有効成分の入手可能性、製造コスト構造、登録、および販売代理店の在庫状況によって左右される。大手企業は登録や研究コストを地理的に分散できる一方、専門企業は製剤の差別化、登録、生物学的イノベーションを通じて競争している。2025年から2034年までの油糧種子生産の見通しは、需要の継続を保証するものの、価格と施用量は商品マージンと気候条件に左右される。
競合企業は、多国籍企業のポートフォリオ、地域メーカー、そして事業構造を変えた老舗企業など多岐にわたります。油糧種子作物保護化学品市場の分析では、ポートフォリオの関連性、登録の強さ、耐性管理能力にますます重点が置かれるようになっています。Bayer CropScience AGは形質関連の雑草防除に注力しており、Corteva Agriscienceはダイズ除草剤の選択肢を多様化しています。BASF SEは作物保護と種子技術を統合しており、Syngenta International AGは化学的および生物学的強みに注力しています。
パイプラインの品質、耐性管理ソリューション、規制対応能力は、製品ラインナップよりも現在の戦略的ポジショニングの源泉となっている。合弁事業は、有効成分の調達および流通チャネルへの迅速な参入を可能にする。その例として、2025年にFMCとコルテバが米国産トウモロコシおよび大豆作物向けフルインダピルに関して設立した合弁事業が挙げられる。生物学的ノウハウもまた、住友化学が2026年4月をもってValent BioSciences、MGK、Valent North Americaを住友バイオラショナルカンパニーに統合したことからもわかるように、競争上の優位性となっている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
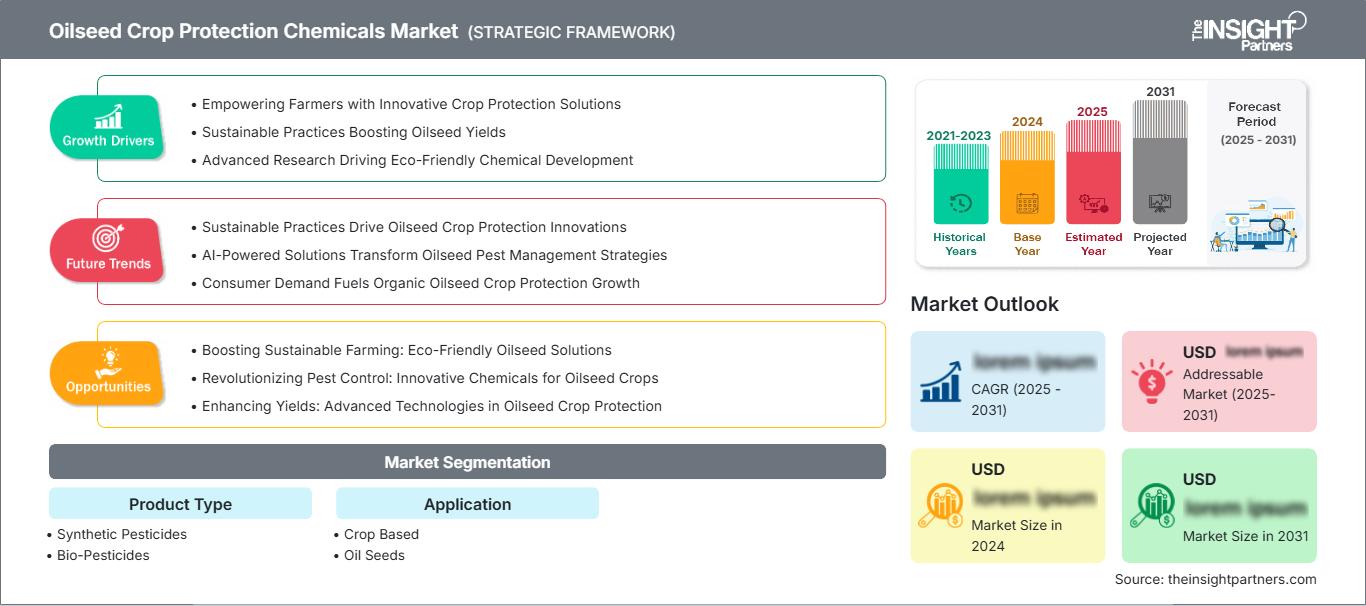
油糧種子作物保護化学品市場:戦略的洞察
地域別分析
北米の油糧種子作物保護化学品市場
北米は2025年には24~28%のシェアを占め、2034年まで年平均成長率(CAGR)4.0~4.6%で成長すると予測されている。油糧種子作物保護化学品の市場シェアは、大豆、キャノーラ、ヒマワリの生産によって支えられており、米国が最大の地域需要センターとなっている。米国農務省(USDA)は、大豆が米国の主要な油糧種子であり、国内の油糧種子生産量の90%以上を占めているとしている。
製品の普及は、種子の特性、輪作、小売業者の農業技術と密接に関連しています。残留性除草剤、殺菌剤、生物農薬は、散布失敗を減らしつつ収量保護を求める生産者にとって戦略的に重要なものとなっています。BASF SE、Bayer CropScience AG、Corteva Agriscience、FMC Corporation、Nufarm Limited、Valent BioSciences LLCは地域における強い存在感を維持しており、規制当局の監視強化は、持続可能な農業と統合的なプログラムの推進を促しています。
米国における油糧種子作物保護化学品市場
米国は2025年には北米の68~72%を占め、2034年まで年平均成長率(CAGR)3.9~4.5%で成長すると予測されている。大豆が需要の中心的な原動力となっており、作物保護に関する意思決定は、除草剤耐性、病害の発生、投入コストの抑制といった要因によってますます左右されるようになっている。米国農務省(USDA)は、米国の主要な油糧種子作物として、大豆、綿実、キャノーラ、ピーナッツ、ヒマワリを挙げている。
バイエルクロップサイエンスAG、BASF SE、コルテバ・アグリサイエンス、FMCコーポレーション、ADAMA Agricultural Solutions Ltd、Nufarm Limited、Valent BioSciences LLCは、除草剤、殺菌剤、生物製剤、種子関連システムなど、幅広い分野で事業を展開しています。新製品の発売では、残効性と複数の作用機序がますます重視されるようになっています。コルテバが最近大豆向け製品ポートフォリオを拡大したことは、サプライヤーが差別化された発芽前処理技術を通じて、耐性問題と適用範囲の柔軟性にどのように対応しているかを示す好例です。
欧州の油糧種子作物保護化学品市場
欧州は2025年には20~24%のシェアを占めると推定され、年平均成長率(CAGR)3.6~4.2%で拡大すると予測されている。ドイツとフランスが地域における油糧種子の栽培をリードしており、英国、イタリア、スペインは菜種、ヒマワリ、特殊油糧種子の需要に大きく貢献している。規制と総合的病害虫管理は、製品選択に大きな影響を与える。
英国市場では、菜種保護、耐性管理、および散布効率が重視されている。ドイツは、集約的な油糧種子生産と厳しい環境基準を両立させている。フランスは菜種栽培が盛んで、生物学的代替手段への関心が高まっている。イタリアとスペインは、特に干ばつや病害虫の被害が深刻化し、作物保護の必要性が高まる地域で、ヒマワリなどの油糧種子への散布を支持している。したがって、ヨーロッパでは選択的製品と総合的なプログラムが好まれている。
アジア太平洋地域の油糧種子作物保護化学品市場
アジア太平洋地域は2025年には32~36%のシェアを占めると推定され、年平均成長率(CAGR)は4.8~5.5%と予測されている。中国が最大の市場で、次いでインド、日本、韓国、オーストラリアが続く。大豆、菜種、落花生、ヒマワリの栽培は、それぞれ異なる保護ニーズを生み出す。
工業化、食料・飼料需要の増加、国内の油糧種子生産政策、そして農業慣行の近代化が、キャノーラの普及を後押ししている。中国は大規模生産と集約的な農薬使用を両立させており、インドはダイズとラッカセイの栽培を通じて拡大の可能性を秘めている。オーストラリアは、特に広大な農地における雑草・病害管理において、キャノーラの需要を高めている。
中東・アフリカの油糧種子作物保護化学品市場
中東およびアフリカにおける需要は、油糧種子の多様化、灌漑への投資、食料安全保障戦略に支えられ、小規模ながらも着実に拡大している。サウジアラビアとアラブ首長国連邦は、生産管理と効率的な水利用を重視しており、一方、南アフリカは成熟した商業農業部門を有している。
中東・アフリカのその他の地域市場は依然として細分化されており、高温、干ばつ、変動する害虫被害に適した製品や販売業者にとって機会が生まれている。インフラ整備と農業の近代化によって成長は引き続き支えられると予想されるが、価格の手頃さ、登録手続きの期間、農場レベルでのアクセス制限などが普及の妨げとなる可能性がある。
セグメンテーション分析
製品タイプ
製品タイプ別では、2026年から2034年にかけて年平均成長率(CAGR)4.0~4.5%で成長すると予測されています。油糧種子作物保護化学品市場の範囲は、合成農薬と生物農薬という2つの製品カテゴリーに分けられます。合成農薬は、予測可能な効果、確立された登録、大規模な油糧種子生産との幅広い適合性といった利点があるため、商業的な基盤となっています。生物農薬は、耐性管理、残留農薬への懸念、総合的病害虫管理といった戦略的重要性の高まりに伴い、拡大しています。
- 合成農薬は、除草剤や殺菌剤が広大な商業農地で安定した防除効果を発揮するため、依然として主流のカテゴリーとなっている。特に、雑草の抵抗性、病害の発生、限られた散布期間といった問題があり、確実な効果を求める地域で需要が最も高い。
- 生物農薬は、微生物、植物、生物学的作用機序を通じて普及が進んでいる。その戦略的価値は、耐性輪作、残留農薬の削減、持続可能性目標との適合性向上を目指す栽培農家にとって、総合的な農薬管理プログラムにおいて最も高まる。
応用
2026年から2034年にかけて、アプリケーションは年平均成長率(CAGR)4.1~4.6%で拡大すると予測されています。作物ベースのアプリケーションは、より広範な作物システムにおける保護ニーズをカバーし、油糧種子は、大豆、菜種、ヒマワリ、および関連生産物にとって直接関連する需要プールを表しています。アプリケーションの決定は、作物の生育段階、天候、耐性状況、および予想される商品収益にますます依存するようになっています。
- 作物ベースのアプリケーションは、供給業者が複数の作物にわたって製剤や登録を活用できるため、幅広い商業的意義を維持しています。作物横断的な製品ポートフォリオは、販売業者の在庫効率向上に役立つとともに、生産者にとっては使い慣れたアプリケーション技術の習得につながります。
- 油糧種子への応用は、大豆、菜種、ヒマワリ、落花生の生産において、雑草、病害、害虫の総合的な管理が不可欠であるため、戦略的に依然として重要である。収量価値に対する感度が高いことから、予防および治療プログラムへの継続的な支出が支えられている。
機会の概要
|
応用 |
収益貢献 |
トレンドデー |
導入段階 |
|
作物ベース |
中くらい |
クロスクロッププログラム |
成熟した |
|
油糧種子 |
高い |
収量保護 |
スケーリング |
油糧種子作物保護化学品市場の成長要因と影響分析
油糧種子の需要増加により、収量保護の価値が高まっている
植物油、タンパク質ミール、バイオ燃料原料に対する世界的な需要の高まりは、安定した油糧種子収量の経済的重要性を強めています。OECD-FAOは、2034年まで油糧種子の生産、消費、貿易が継続的に増加すると予測しており、作付面積を回避可能な損失から守ることの商業的価値が高まっています。大豆は、食品、飼料、工業市場向けであるため、特に影響力があります。作物保護剤の供給業者にとって、これは生産サイクル全体にわたる除草剤、殺菌剤、殺虫剤、種子処理剤のニーズを拡大することになります。収量に対する期待の高まりは、農家が事後的な対策に頼るだけでなく、作物の潜在能力を保護するよう促します。その結果、市場は予防プログラム、残留農薬、病害予測、総合的な作物管理へとシフトしており、特に商品マージンが複数の対策を正当化する場合に顕著です。
除草剤耐性の出現により、作用機序の多様性に対する需要が高まっている
既存の除草剤の作用機序に対する耐性は、雑草管理の技術的な複雑さを増大させています。FAOのガイダンスでは、単一の対策に頼るのではなく、農学、生物的防除ツール、デジタルアラート、化学を組み合わせた総合的病害虫管理の重要性がますます強調されています。油糧種子生産者にとって、耐性は、作物の生育段階全体にわたって柔軟性を提供するプレミックス、残効性除草剤、輪作戦略、および特性適合型除草剤への需要を生み出しています。これは、有効性を単一の有効成分ではなく、包括的なプログラムの中で実証する必要があるため、供給業者間の競争に変化をもたらします。幅広いパイプラインを持つ企業は、化学、種子特性、生物製剤を組み合わせることで、耐性に効果的に対処できます。商業的な影響としては、差別化された製剤や新しい有効成分への需要が高まる一方で、既存製品も耐性管理プログラムに組み込まれることで依然として有効性が維持されます。
規制管理が製品開発の経済構造を変革している
規制圧力の高まりにより、毒性、残留データ、環境運命、および使用管理の重要性が増し、作物保護イノベーションの経済性が変化しています。FAOは、農薬は作物を保護する一方で、管理が不十分な場合は健康や環境にも影響を及ぼす可能性があると指摘しています。そのため、供給業者はリスクの低い製剤、生物学的代替品、精密散布、および低使用量で効果を発揮する製品に投資しています。この影響は特にヨーロッパで顕著であり、規制当局の期待は製品ポートフォリオの存続期間や登録の優先順位に影響を与える可能性があります。強力なデータパッケージとグローバルな規制対応能力を持つメーカーは市場アクセスを確保できる一方、小規模な供給業者は地域的なニッチ市場や生物学的製品に注力する可能性があります。長期的には、使用管理要件は、信頼性の高い圃場での性能と測定可能な環境上の利点、および明確な使用手順を兼ね備えた製品を優遇する傾向にあると考えられます。
油糧種子作物保護化学品市場の将来動向
プログラムベースの作物保護が、製品中心の意思決定に取って代わる
今後の購入決定は、個々の農薬製品ではなく、総合的な保護プログラムにますます重点を置くようになるでしょう。油糧種子作物保護化学品市場のこうしたトレンドは、種子特性、残留性除草剤、葉面散布殺菌剤、生物農薬、圃場調査データ、気象情報などを作物の生育段階に応じたプロトコルに統合することを含みます。このアプローチにより、施用時期を改善し、不必要な施用を減らしながら、収量ポテンシャルを維持することができます。デジタル農業プラットフォームは、圃場観測結果と製品推奨、耐性管理ルール、施用期間をますます結びつけるようになります。供給業者にとって、これは単純な製品差別化ではなく、技術提案のパッケージ化と成果重視の農業への移行を意味します。化学と生物農薬、データサービスを統合できる企業は、より強固な顧客関係を築くことができるでしょう。このトレンドはまた、さまざまな土壌、気象、品種条件における適合性試験、混合剤のガイダンス、圃場検証の重要性を高めることにもつながります。
生物製剤は従来のプログラムの不可欠な構成要素となるだろう
生物農薬は、ニッチな代替品から、総合的な油糧種子保護プログラムの日常的な構成要素へと発展していく可能性が高い。その役割は、あらゆる条件下で合成化学農薬を完全に置き換えることではなく、耐性ローテーション、予防的な病害管理、残留農薬への配慮といった面で合成化学農薬を補完することにある。微生物の発見、発酵、製剤の安定性、保存期間における進歩は、一貫性を向上させ、商業的な実現可能性を高めるだろう。規制上のインセンティブや小売業者の持続可能性に関する要件は、生物農薬が圃場での確かな性能を発揮する場合、その普及をさらに後押しする可能性がある。この傾向は、生物農薬の研究開発と、確立された製剤、登録、流通能力を組み合わせられる企業に有利に働く。製品ポートフォリオが成熟するにつれて、生物農薬は、持続可能性という観点だけでなく、従来の化学農薬との適合性、作物の生育段階、病害予測、環境条件などを考慮して選択されるようになるだろう。
油糧種子作物保護化学品市場の機会
新興油糧種子地域における地域特化型製剤開発・登録プラットフォーム
新興油糧種子地域では、標準化された製品ポートフォリオをそのまま輸出するのではなく、製剤、登録、技術サポートを現地化するサプライヤーにとってチャンスがあります。油糧種子作物保護化学品市場の予測では、インド、中国、ブラジル、東南アジアの一部地域で魅力的な機会が示されています。これらの地域では、作物、害虫の種類、使用方法、規制要件が異なるため、カスタマイズされたソリューションが必要です。現地化されたアプローチは、馴染みのない製剤や不適切な使用パターンによって引き起こされる導入障壁を軽減しながら、製品と市場の適合性を向上させることができます。サプライヤーは、地域的に関連性の高い有効成分を優先し、濃度、製剤タイプ、パッケージを現地の流通システムに合わせて調整することができます。地域の製造業者、協同組合、農業ネットワークとのパートナーシップは、圃場での検証と市場へのアクセスを加速できます。このモデルは、完全なグローバルな商業的基盤を必要とせずに、強固な地位を構築することができます。
高品質油糧種子生産のための統合型デジタル・バイオソリューション
高品質の油糧種子生産は、デジタルスカウティング、生物製剤、選択的化学処理を組み合わせた、より付加価値の高いサービスモデルを構築する機会を生み出します。病害虫警報によって介入が必要な圃場を特定できる一方、生物製剤は予防プログラムに組み込み、従来製品はより深刻な状況に備えて確保しておくことができます。供給業者は、農業プラットフォーム、機器メーカー、販売業者と提携し、推奨事項を施用記録や圃場での成果と結びつけることができます。最も大きな機会は、生産者が既に精密農業を実施しており、モニタリング費用を正当化するだけの作物価値を有している場合でしょう。時間の経過とともに、パフォーマンスデータは、より的を絞った製品ポジショニング、耐性管理の改善、そして単発的な製品取引ではなく、作物保護に関する継続的なサービス関係の構築に役立ちます。
最近の動向
- 2026年7月31日:コルテバ・アグリサイエンスは、カプセル化されたアセトクロールとクロランスラムを組み合わせた、残効性のある新たな土壌処理除草剤「エンクロサ」を大豆栽培農家向けに発表しました。この製品は米国環境保護庁(EPA)の承認を取得し、各州の承認手続きに入っており、コルテバが注力する大豆除草剤プログラムの多様化と耐性管理の柔軟性をさらに強化するものです。
- 2025年10月14日:BASF SEは、大豆、キャノーラ、乾燥豆向けの殺菌剤「ゾリナ」が米国環境保護庁(EPA)の承認を受けたことを発表しました。この製品は、エンデュラとレヴィソルの技術を組み合わせることで、白絹病などの病害対策に効果を発揮し、主要な油糧種子作物におけるBASFの病害管理製品群を強化するとともに、収量を制限する病害対策に取り組む生産者にとって新たな選択肢となります。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -