
Mercado de productos químicos para la protección de cultivos oleaginosos: tendencias y factores clave hasta 2034
Tamaño del mercado y pronósticos de productos químicos para la protección de cultivos oleaginosos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (pesticidas sintéticos, biopesticidas); aplicación (cultivos, semillas oleaginosas) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005773
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
63.340 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
87.560 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,66 %
Índice de crecimiento
Mercado potencial
685.240 millones de dólares estadounidenses
(2026-2034)
El mercado mundial de productos químicos para la protección de cultivos oleaginosos estaba valorado en 63.340 millones de dólares estadounidenses en 2025 y se espera que alcance los 87.560 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 3,66% durante el período 2026-2034.
Evaluación y perspectivas del mercado de productos químicos para la protección de cultivos oleaginosos
- Se prevé que Norteamérica represente entre el 24 % y el 28 % de la cuota de mercado de productos químicos para la protección de cultivos oleaginosos en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,0 % al 4,6 % entre 2026 y 2034, gracias a los programas de protección de la soja, la canola y el girasol.
- Se prevé que Estados Unidos represente entre el 68 % y el 72 % de Norteamérica en 2025 y que su crecimiento se expanda a una tasa compuesta anual del 3,9 % al 4,5 % entre 2026 y 2034, lo que refleja la gran superficie cultivada de soja y el uso intensivo de insumos.
- Se estima que Europa alcanzará una cuota de mercado del 20-24% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 3,6-4,2% entre 2026 y 2034, liderada por Alemania, Francia, el Reino Unido, Italia y España.
- Se estima que la región de Asia-Pacífico representará entre el 32 % y el 36 % de la cuota de mercado en 2025 y tendrá una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,5 % entre 2026 y 2034, liderada por China, India, Japón, Corea del Sur y Australia.
- El segmento más grande, el de los plaguicidas sintéticos, ostenta una cuota de mercado del 82-86% en 2025 y crece a una tasa de crecimiento anual compuesta (CAGR) del 3,7-4,1% durante el período 2026-2034, lo que refleja su eficacia comprobada y su amplia cobertura de cultivos.
- El segmento de alto crecimiento de los biopesticidas representa una cuota de mercado del 14-18% en 2025 y crece a una tasa de crecimiento anual compuesta (CAGR) del 8,2-9,0% durante el período 2026-2034, impulsado por la gestión de la resistencia y las preferencias regulatorias.
- Empresas clave analizadas en detalle: ADAMA Agricultural Solutions Ltd, Arysta LifeScience Inc., Bayer CropScience AG, Dow AgroSciences LLC, DuPont de Nemours, Inc., Isagro SpA, Ishihara Sangyo Kaisha, Ltd., Nufarm Limited, Syngenta International AG, Valent BioSciences LLC, BASF SE, Corteva Agriscience, UPL Limited y FMC Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El crecimiento del mercado ha pasado de formulaciones químicas de amplio espectro a soluciones más específicas que consideran la resistencia y la eficiencia de la aplicación. Los herbicidas residuales, la rotación de fungicidas, el tratamiento de semillas, los productos biológicos y el manejo de malezas mediante características genéticas se han convertido en prácticas comunes entre los agricultores de soja y canola. La FAO registró 3,73 millones de toneladas de ingredientes activos de plaguicidas aplicados en la agricultura en 2023, y las estadísticas de FAOSTAT se actualizaron hasta 2024. El desarrollo de productos se ha orientado más hacia la eficacia, la flexibilidad de aplicación, el manejo de residuos y el desempeño ambiental.
La inversión durante el período de previsión debería centrarse en productos biológicos, ingredientes activos de baja dosis, tecnologías de formulación y sistemas digitales de apoyo a la toma de decisiones. Asimismo, las perspectivas del mercado de productos fitosanitarios para semillas oleaginosas se ven afectadas por la aparición de nuevas zonas de producción en Asia y Latinoamérica, así como por los productos de bajo riesgo y la gestión integrada de plagas en Europa. Las proyecciones de la OCDE y la FAO para el período 2025-2034 contemplan la expansión y el comercio de semillas oleaginosas y sus derivados.
Alcance del informe de mercado de productos químicos para la protección de cultivos oleaginosos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 63.340 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 87.560 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,66% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de productos químicos para la protección de cultivos oleaginosos
La demanda se basa en la economía de la protección de cultivos oleaginosos de alto valor contra malezas, insectos y enfermedades que pueden reducir significativamente el rendimiento y la calidad del aceite. El crecimiento del mercado de productos químicos para la protección de cultivos oleaginosos está vinculado a la producción de soja, colza, girasol y cacahuete, donde las pérdidas de cosechas pueden afectar directamente la rentabilidad agrícola y la disponibilidad de aceite en la cadena de valor. El ecosistema comienza con el descubrimiento y la formulación de ingredientes activos, continúa con el registro y la fabricación, y llega a los agricultores a través de distribuidores, cooperativas y asesores agronómicos.
Cada vez más, el ecosistema está impulsado por las empresas de semillas, ya que la tolerancia a los herbicidas y la resistencia a las enfermedades influyen en el programa de tratamientos químicos. La oferta depende de la disponibilidad de ingredientes activos, la estructura de costos de fabricación, el registro y las existencias de los distribuidores. Los actores más grandes pueden compartir los costos de registro e investigación geográficamente, mientras que los actores especializados compiten mediante la diferenciación de formulaciones, el registro y las innovaciones biológicas. Las perspectivas de producción de semillas oleaginosas entre 2025 y 2034 garantizan una demanda continua, aunque el precio y las tasas de aplicación son sensibles a los márgenes de las materias primas y a las condiciones climáticas.
Los competidores incluyen carteras de empresas multinacionales, fabricantes regionales y empresas históricas que han modificado su estructura empresarial. El análisis del mercado de productos químicos para la protección de cultivos oleaginosos se centra cada vez más en la relevancia de la cartera, la solidez de los registros y las capacidades de gestión de la resistencia. Bayer CropScience AG se centra en el control de malezas basado en características genéticas, mientras que Corteva Agriscience diversifica su oferta de herbicidas para la soja. BASF SE integra la protección de cultivos con las tecnologías de semillas, mientras que Syngenta International AG se enfoca en sus fortalezas químicas y biológicas.
La calidad de la cartera de productos, las soluciones para el manejo de la resistencia y la preparación regulatoria son actualmente los pilares del posicionamiento estratégico, más que la gama de productos. Las empresas conjuntas permitirán un acceso más rápido a los canales de adquisición y distribución de ingredientes activos, como lo demuestra la empresa conjunta de FMC y Corteva en 2025, centrada en el fluindapyr para los cultivos de maíz y soja en Estados Unidos. El conocimiento en biología representa otra ventaja competitiva, ya que Sumitomo Chemical fusionará sus filiales Valent BioSciences, MGK y Valent North America en Sumitomo Biorational Company a partir de abril de 2026.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de productos químicos para la protección de cultivos oleaginosos: Perspectivas estratégicas
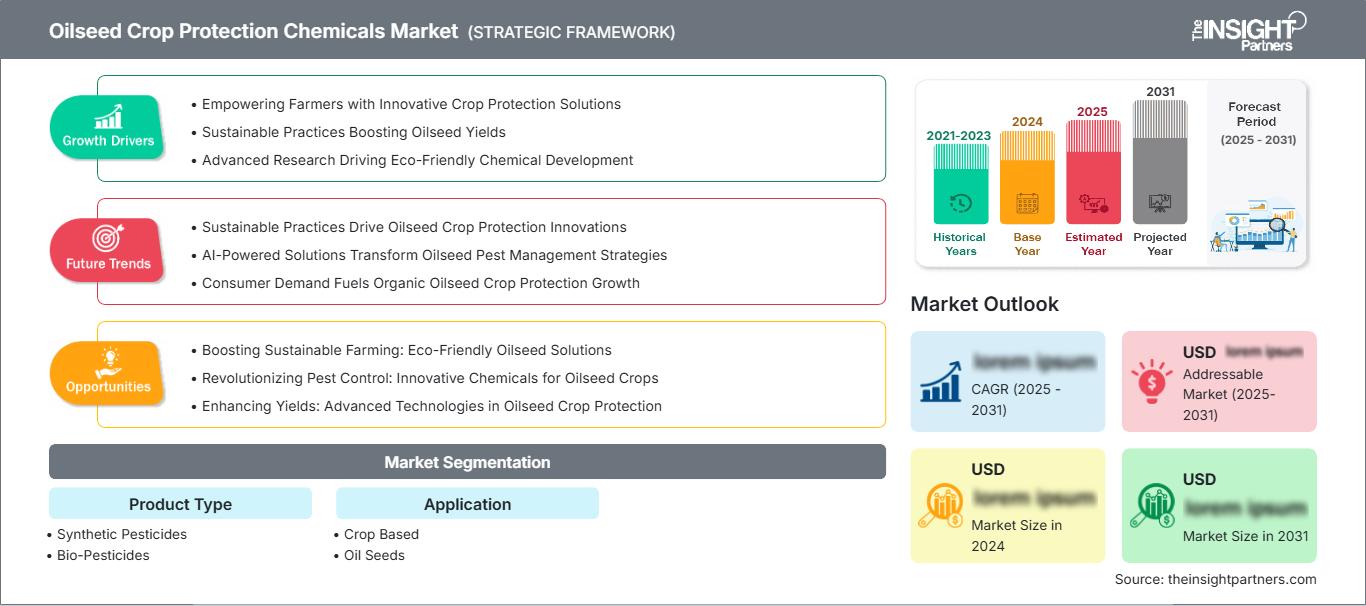
Perspectivas regionales
Mercado norteamericano de productos químicos para la protección de cultivos oleaginosos
Se estima que Norteamérica tendrá una participación del 24-28% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,0-4,6% hasta 2034. La participación de mercado de los productos químicos para la protección de cultivos oleaginosos se sustenta en la producción de soja, canola y girasol, siendo Estados Unidos el principal centro de demanda regional. El USDA identifica a la soja como la oleaginosa dominante en Estados Unidos, representando más del 90% de la producción nacional de oleaginosas.
La adopción de productos está estrechamente ligada a las características de las semillas, la rotación de cultivos y las prácticas agronómicas de los minoristas. Los herbicidas residuales, los fungicidas y los tratamientos biológicos están adquiriendo una importancia estratégica, ya que los agricultores buscan proteger sus cosechas con menos fallos en la aplicación. BASF SE, Bayer CropScience AG, Corteva Agriscience, FMC Corporation, Nufarm Limited y Valent BioSciences LLC mantienen una sólida relevancia regional, mientras que el escrutinio regulatorio fomenta la gestión responsable y los programas integrados.
Mercado estadounidense de productos químicos para la protección de cultivos oleaginosos
En 2025, Estados Unidos representaría entre el 68 % y el 72 % de Norteamérica, y se prevé que su crecimiento anual compuesto (CAGR) sea del 3,9 % al 4,5 % hasta 2034. La soja es el principal motor de la demanda, y las decisiones sobre protección de cultivos están cada vez más condicionadas por la resistencia a los herbicidas, los brotes de enfermedades y la disciplina en el control de los costos de los insumos. El USDA identifica la soja, la semilla de algodón, la canola, el maní y el girasol entre los principales cultivos oleaginosos de Estados Unidos.
Bayer CropScience AG, BASF SE, Corteva Agriscience, FMC Corporation, ADAMA Agricultural Solutions Ltd, Nufarm Limited y Valent BioSciences LLC participan en el mercado de herbicidas, fungicidas, productos biológicos y sistemas ligados a semillas. Los lanzamientos de productos hacen cada vez más hincapié en el control residual y los múltiples modos de acción. La reciente ampliación de la cartera de productos de soja de Corteva ilustra cómo los proveedores abordan la resistencia y la flexibilidad de aplicación mediante tecnologías de preemergencia diferenciadas.
Mercado europeo de productos químicos para la protección de cultivos oleaginosos
Se estima que Europa representará entre el 20 % y el 24 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,2 %. Alemania y Francia lideran el cultivo regional de oleaginosas, mientras que el Reino Unido, Italia y España contribuyen significativamente a la demanda de colza, girasol y oleaginosas especiales. La regulación y el manejo integrado de plagas influyen notablemente en la selección de productos.
El mercado británico prioriza la protección de la colza, la gestión de la resistencia y la eficiencia en la aplicación de tratamientos. Alemania combina la producción intensiva de oleaginosas con estrictas exigencias medioambientales. Francia cuenta con una amplia base de cultivo de colza y un creciente interés por las alternativas biológicas. Italia y España apoyan la aplicación de tratamientos en girasol y otras oleaginosas, especialmente en zonas donde la sequía y las plagas aumentan las necesidades de protección de los cultivos. Por consiguiente, Europa se decanta por productos selectivos y programas integrados.
Mercado de productos químicos para la protección de cultivos oleaginosos en la región Asia-Pacífico
Se estima que la región Asia-Pacífico (APAC) tendrá una participación del 32-36% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,8-5,5%. China es el mercado líder, seguido de India, Japón, Corea del Sur y Australia. El cultivo de soja, colza, cacahuete y girasol genera diversas necesidades de protección.
La industrialización, la creciente demanda de alimentos y piensos, las políticas nacionales de producción de oleaginosas y la modernización de las prácticas agrícolas favorecen su adopción. China combina la producción a gran escala con el uso intensivo de productos fitosanitarios, mientras que India ofrece potencial de expansión mediante el cultivo de soja y cacahuete. Australia incrementa la demanda de canola, especialmente para el control de malezas y enfermedades en cultivos extensivos.
Mercado de productos químicos para la protección de cultivos oleaginosos en Oriente Medio y África
La demanda en Oriente Medio y África parte de una base más pequeña, impulsada por la diversificación de la producción de oleaginosas, la inversión en riego y las estrategias de seguridad alimentaria. Arabia Saudita y los Emiratos Árabes Unidos priorizan la producción controlada y el uso eficiente del agua, mientras que Sudáfrica cuenta con un sector agrícola comercial consolidado.
Los mercados del resto de Oriente Medio y África siguen fragmentados, lo que genera oportunidades para distribuidores y productos adaptados al calor, la sequía y la variabilidad en la presión de las plagas. Se prevé que el crecimiento continúe impulsado por el desarrollo de infraestructuras y la modernización agrícola, si bien la asequibilidad, los plazos de registro y el acceso limitado a nivel de explotación agrícola pueden restringir su adopción.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,5 % durante el período 2026-2034. El mercado de productos químicos para la protección de cultivos oleaginosos abarca los plaguicidas sintéticos y los bioplaguicidas como las dos categorías de productos definidas. Los plaguicidas sintéticos siguen siendo la base comercial debido a su eficacia predecible, sus registros establecidos y su amplia compatibilidad con la producción de oleaginosas a gran escala. Los bioplaguicidas están en expansión a medida que la gestión de la resistencia, las preocupaciones sobre los residuos y el manejo integrado de plagas aumentan su relevancia estratégica.
- Los plaguicidas sintéticos siguen siendo la categoría dominante, ya que los herbicidas y fungicidas ofrecen un control uniforme en grandes extensiones de terreno comercial. La demanda es mayor en zonas donde la resistencia de las malas hierbas, la presión de las enfermedades y los periodos de aplicación limitados exigen un rendimiento fiable.
- Los biopesticidas están ganando terreno gracias a sus mecanismos de acción microbianos, botánicos y biológicos. Su valor estratégico es máximo en programas integrados donde los agricultores buscan la rotación de especies resistentes, la reducción de residuos y una mayor compatibilidad con los objetivos de sostenibilidad.
Solicitud
Se prevé que la aplicación de fitosanitarios se expanda a una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,6 % durante el período 2026-2034. Las aplicaciones para cultivos cubren las necesidades de protección en sistemas de cultivo más amplios, mientras que las aplicaciones para semillas oleaginosas representan la demanda directamente relevante para la producción de soja, colza, girasol y cultivos afines. Las decisiones de aplicación dependen cada vez más de la etapa de desarrollo del cultivo, las condiciones climáticas, el estado de resistencia y la rentabilidad esperada del producto.
- Las aplicaciones basadas en cultivos conservan una amplia relevancia comercial, ya que los proveedores pueden aprovechar las formulaciones y los registros en múltiples cultivos. Las carteras de productos para diversos cultivos ayudan a los distribuidores a mejorar la eficiencia de sus inventarios, mientras que los agricultores se familiarizan con las tecnologías de aplicación.
- Las aplicaciones en semillas oleaginosas siguen siendo estratégicamente importantes, ya que la producción de soja, colza, girasol y cacahuete requiere un manejo coordinado de malezas, enfermedades e insectos. La mayor sensibilidad del rendimiento justifica la inversión recurrente en programas preventivos y curativos.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Basado en cultivos |
Medio |
Programas intercultivos |
Maduro |
|
Semillas oleaginosas |
Alto |
Protección de rendimiento |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de productos químicos para la protección de cultivos oleaginosos
El aumento de la demanda de semillas oleaginosas incrementa el valor de la protección del rendimiento.
La demanda mundial de aceites vegetales, harinas proteicas y materias primas para biocombustibles está reforzando la importancia económica de obtener rendimientos fiables en oleaginosas. La OCDE y la FAO prevén un crecimiento continuo de la producción, el consumo y el comercio de oleaginosas hasta 2034, lo que aumenta el valor comercial de proteger las tierras cultivadas de pérdidas evitables. La soja sigue siendo especialmente influyente, ya que abastece a los mercados alimentario, de piensos e industrial. Para los proveedores de productos fitosanitarios, esto amplía la necesidad de herbicidas, fungicidas, insecticidas y soluciones para el tratamiento de semillas a lo largo de los ciclos de producción. Las mayores expectativas de rendimiento también incentivan a los agricultores a proteger el potencial de sus cultivos en lugar de depender únicamente de aplicaciones correctivas. El impacto resultante en el mercado es un cambio hacia programas preventivos, productos químicos residuales, pronóstico de enfermedades y gestión integrada de cultivos, especialmente cuando los márgenes de los productos básicos justifican múltiples intervenciones.
La resistencia a los herbicidas está aumentando la demanda de diversidad en sus modos de acción.
La resistencia a los modos de acción de los herbicidas establecidos está incrementando la complejidad técnica del manejo de malezas. Las directrices de la FAO hacen cada vez más hincapié en el manejo integrado de plagas, que combina agronomía, herramientas biológicas, alertas digitales y productos químicos, en lugar de depender de una sola intervención. Para los productores de oleaginosas, la resistencia genera demanda de premezclas, productos residuales, estrategias de rotación y herbicidas compatibles con los rasgos de las semillas, que ofrecen flexibilidad en todas las etapas del cultivo. Esto modifica la competencia entre proveedores, ya que la eficacia debe demostrarse dentro de programas completos, en lugar de mediante ingredientes activos aislados. Las empresas con una amplia cartera de productos pueden combinar productos químicos, rasgos de semillas y productos biológicos para abordar la resistencia de manera más eficaz. El impacto comercial incluye una mayor demanda de formulaciones diferenciadas y nuevos ingredientes activos, mientras que los productos más antiguos siguen siendo relevantes cuando se integran en programas de manejo de la resistencia.
La gestión regulatoria está transformando la economía del desarrollo de productos.
La presión regulatoria está transformando la economía de la innovación en la protección de cultivos al aumentar la importancia de la toxicología, los datos de residuos, el destino ambiental y la gestión responsable de la aplicación. La FAO señala que los plaguicidas protegen los cultivos, pero también pueden generar impactos en la salud y el medio ambiente cuando se gestionan de forma inadecuada. En consecuencia, los proveedores están invirtiendo en formulaciones de menor riesgo, alternativas biológicas, aplicaciones de precisión y productos que ofrecen eficacia con dosis de uso más bajas. El impacto es particularmente visible en Europa, donde las expectativas regulatorias pueden influir en la longevidad de la cartera de productos y las prioridades de registro. Los fabricantes con sólidos paquetes de datos y capacidades regulatorias globales pueden proteger el acceso al mercado, mientras que los proveedores más pequeños pueden centrarse en nichos regionales o productos biológicos. Con el tiempo, es probable que los requisitos de gestión responsable favorezcan los productos que combinen un rendimiento fiable en el campo con beneficios ambientales cuantificables y protocolos de aplicación claros.
Tendencias futuras del mercado de productos químicos para la protección de cultivos oleaginosos
La protección de cultivos basada en programas reemplazará las decisiones centradas en el producto.
Las futuras decisiones de compra se centrarán cada vez más en programas de protección integrales en lugar de productos fitosanitarios individuales. Estas tendencias del mercado de productos químicos para la protección de cultivos oleaginosos implicarán la combinación de características de las semillas, herbicidas residuales, fungicidas foliares, productos biológicos, datos de monitoreo y datos meteorológicos en protocolos específicos para cada etapa del cultivo. Este enfoque puede mejorar la sincronización y reducir las aplicaciones innecesarias, preservando al mismo tiempo el potencial de rendimiento. Las plataformas agronómicas digitales conectarán cada vez más las observaciones de campo con recomendaciones de productos, reglas de manejo de la resistencia y ventanas de aplicación. Para los proveedores, esto implica una transición hacia propuestas técnicas integradas y una agronomía orientada a resultados, en lugar de una simple diferenciación de productos. Las empresas capaces de integrar la química con los productos biológicos y los servicios de datos deberían fortalecer sus relaciones con los clientes. Esta tendencia también aumentará la importancia de las pruebas de compatibilidad, las guías de mezcla en tanque y la validación en campo en diferentes condiciones de suelo, clima y cultivar.
Los productos biológicos se convertirán en componentes integrados de los programas convencionales.
Es probable que los biopesticidas evolucionen de alternativas de nicho a componentes rutinarios de los programas integrados de protección de oleaginosas. Su función no será necesariamente reemplazar la química sintética en todas las condiciones, sino complementarla mediante la rotación de resistencias, el manejo preventivo de enfermedades y las aplicaciones sensibles a los residuos. Los avances en el descubrimiento de microorganismos, la fermentación, la estabilidad de la formulación y la vida útil deberían mejorar la consistencia y ampliar la viabilidad comercial. Los incentivos regulatorios y los requisitos de sostenibilidad de los minoristas pueden impulsar aún más su adopción cuando los productos biológicos demuestren un desempeño confiable en el campo. Esta tendencia favorece a las empresas que pueden combinar la I+D biológica con capacidades consolidadas de formulación, registro y distribución. A medida que las carteras de productos maduren, los productos biológicos podrían seleccionarse cada vez más en función de su compatibilidad con la química convencional, la etapa del cultivo, el pronóstico de enfermedades y las condiciones ambientales, en lugar de basarse únicamente en su posicionamiento de sostenibilidad.
Oportunidades de mercado para productos químicos de protección de cultivos oleaginosos
Plataformas localizadas de formulación y registro en regiones emergentes productoras de oleaginosas.
Las regiones emergentes productoras de oleaginosas ofrecen oportunidades para los proveedores que adaptan sus formulaciones, registros y soporte técnico a las necesidades locales, en lugar de exportar carteras estandarizadas sin modificaciones. Las previsiones del mercado de productos químicos para la protección de cultivos oleaginosos indican oportunidades atractivas en India, China, Brasil y algunas zonas del sudeste asiático, donde los distintos cultivos, complejos de plagas, prácticas de aplicación y requisitos normativos exigen soluciones a medida. Un enfoque localizado puede mejorar la adecuación del producto al mercado, a la vez que reduce las barreras de adopción causadas por formulaciones desconocidas o patrones de uso inadecuados. Los proveedores pueden priorizar los ingredientes activos con amplia relevancia regional y, posteriormente, adaptar la concentración, el tipo de formulación y el embalaje a los sistemas de distribución locales. Las alianzas con fabricantes regionales, cooperativas y redes agronómicas pueden acelerar la validación en campo y el acceso al mercado. Este modelo permite consolidar posiciones sólidas sin necesidad de una presencia comercial global completa.
Soluciones digitales y biológicas integradas para la producción de oleaginosas de alta calidad.
La producción de oleaginosas de alta calidad ofrece la oportunidad de combinar el monitoreo digital, los productos biológicos y la química selectiva en modelos de servicio de mayor valor. Las alertas de enfermedades y plagas permiten identificar los campos que requieren intervención, mientras que los tratamientos biológicos pueden integrarse en programas preventivos y los productos convencionales reservarse para situaciones de mayor presión. Los proveedores pueden colaborar con plataformas agronómicas, fabricantes de equipos y distribuidores para vincular las recomendaciones con los registros de aplicación y los resultados en campo. La mayor oportunidad se presenta probablemente donde los agricultores ya utilizan la agricultura de precisión y cuentan con un valor de cosecha suficiente para justificar los costos de monitoreo. Con el tiempo, los datos de rendimiento pueden respaldar un posicionamiento de producto más específico, mejorar la gestión de la resistencia y generar relaciones de servicio recurrentes en torno a la protección de cultivos, en lugar de transacciones puntuales de productos.
Novedades recientes
- 31 de julio de 2026: Corteva Agriscience anunció el herbicida Enclosa para productores de soja, que combina acetocloro y cloransulam encapsulados para ofrecer una nueva opción de control de malezas preemergente con actividad residual. El producto recibió la aprobación de la EPA de EE. UU. y se encuentra en proceso de aprobación estatal, lo que refuerza el enfoque de Corteva en programas diversificados de herbicidas para soja y flexibilidad en el manejo de la resistencia.
- 14 de octubre de 2025: BASF SE anunció la aprobación por parte de la EPA de EE. UU. del fungicida Zorina para soja, canola y frijoles secos. El producto combina las tecnologías Endura y Revysol para combatir enfermedades como el moho blanco, fortaleciendo así la cartera de productos de BASF para el manejo de enfermedades en las principales aplicaciones de oleaginosas y ofreciendo una opción adicional para los agricultores que controlan enfermedades que limitan el rendimiento.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -