
Markt für Pflanzenschutzmittel für Ölsaaten: Marktanteil und Umsatz bis 2034
Marktgröße und Prognosen für Pflanzenschutzmittel für Ölsaaten (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (synthetische Pestizide, Biopestizide); Anwendung (Pflanzenschutzmittel, Ölsaaten) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005773
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
63,34 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
87,56 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,66 %
Wachstumsrate
Adressierbarer Markt
685,24 Mrd. US-Dollar
(2026–2034)
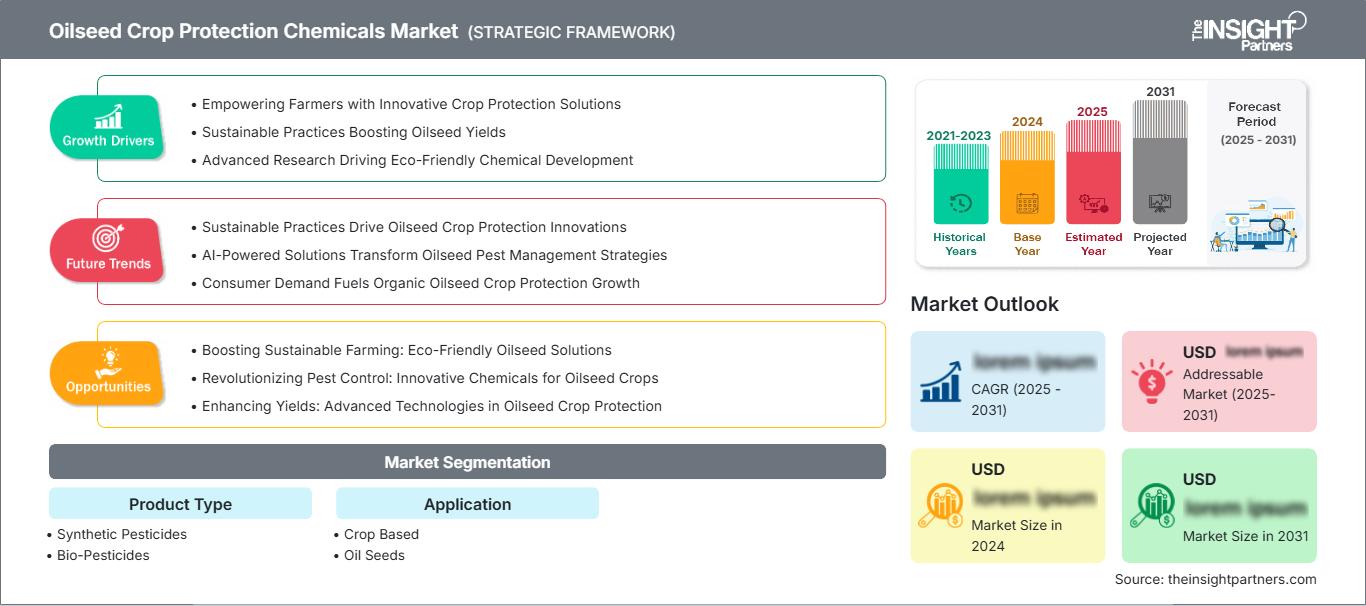
Der globale Markt für Pflanzenschutzmittel für Ölsaaten wurde im Jahr 2025 auf 63,34 Milliarden US-Dollar geschätzt und wird voraussichtlich bis 2034 auf 87,56 Milliarden US-Dollar anwachsen; dies entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,66 % im Zeitraum 2026-2034.
Marktanalyse und Einblicke in den Markt für Pflanzenschutzmittel für Ölsaaten
- Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 24–28 % am Markt für Pflanzenschutzmittel für Ölsaaten erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,6 % wachsen wird, unterstützt durch Schutzprogramme für Sojabohnen, Raps und Sonnenblumen.
- Es wird erwartet, dass die USA im Jahr 2025 68–72 % Nordamerika ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,5 % wachsen werden, was auf die ausgedehnten Sojaanbauflächen und den intensiven Einsatz von Betriebsmitteln zurückzuführen ist.
- Für Europa wird ein Anteil von 20–24 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 3,6–4,2 % zwischen 2026 und 2034 erwartet, wobei Deutschland, Frankreich, Großbritannien, Italien und Spanien eine führende Rolle spielen.
- Für den asiatisch-pazifischen Raum wird ein Marktanteil von 32–36 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,8–5,5 % zwischen 2026 und 2034 erwartet, wobei China, Indien, Japan, Südkorea und Australien die führende Rolle spielen.
- Das größte Segment sind synthetische Pestizide, die im Jahr 2025 einen Marktanteil von 82–86 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,1 % wachsen, was auf die nachgewiesene Wirksamkeit und die breite Abdeckung der Kulturpflanzen zurückzuführen ist.
- Das Segment der wachstumsstarken Biopestizide hält im Jahr 2025 einen Marktanteil von 14–18 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–9,0 %, was auf Resistenzmanagement und regulatorische Präferenzen zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: ADAMA Agricultural Solutions Ltd, Arysta LifeScience Inc., Bayer CropScience AG, Dow AgroSciences LLC, DuPont de Nemours, Inc., Isagro SpA, Ishihara Sangyo Kaisha, Ltd., Nufarm Limited, Syngenta International AG, Valent BioSciences LLC, BASF SE, Corteva Agriscience, UPL Limited und FMC Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Das Marktwachstum hat sich von Breitband-Chemikalien hin zu spezifischeren Lösungen verlagert, die Resistenzen und Anwendungseffizienz berücksichtigen. Herbizide mit Langzeitwirkung, Fungizidrotationen, Saatgutbehandlung, biologische Mittel und die gezielte Unkrautbekämpfung sind bei Soja- und Rapsbauern gängige Praxis. Die FAO registrierte für 2023 3,73 Millionen Tonnen in der Landwirtschaft eingesetzter Pestizidwirkstoffe; die FAOSTAT-Statistiken wurden bis 2024 aktualisiert. Die Produktentwicklung konzentriert sich zunehmend auf Wirksamkeit, Anwendungsflexibilität, Rückstandsmanagement und Umweltverträglichkeit.
Investitionen im Prognosezeitraum sollten sich auf Biologika, niedrig dosierte Wirkstoffe, Formulierungstechnologien und digitale Entscheidungshilfen konzentrieren. Darüber hinaus wird der Markt für Pflanzenschutzmittel für Ölsaaten auch durch neue Anbaugebiete in Asien und Lateinamerika sowie durch risikoarme Produkte und integrierten Pflanzenschutz in Europa beeinflusst. Die OECD-FAO-Prognosen für 2025–2034 beinhalten eine Ausweitung des Handels mit Ölsaaten und Ölsaatenprodukten.
Umfang des Marktberichts über Pflanzenschutzmittel für Ölsaaten
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 63,34 Milliarden US-Dollar |
| Marktgröße bis 2034 | 87,56 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,66 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Pflanzenschutzmittel für Ölsaaten
Die Nachfrage basiert auf den wirtschaftlichen Aspekten des Schutzes hochwertiger Ölsaaten vor Unkraut, Insekten und Krankheiten, die Ertrag und Ölqualität erheblich mindern können. Das Wachstum des Marktes für Pflanzenschutzmittel für Ölsaaten ist eng mit der Produktion von Sojabohnen, Raps, Sonnenblumen und Erdnüssen verknüpft, da Ernteausfälle die Rentabilität der Betriebe und die Verfügbarkeit von Öl in nachgelagerten Bereichen direkt beeinträchtigen können. Das Ökosystem beginnt mit der Wirkstofffindung und -formulierung, umfasst die Zulassung und Herstellung und erreicht die Landwirte über Vertriebshändler, Genossenschaften und Agrarberater.
Das Ökosystem wird zunehmend von Saatgutunternehmen bestimmt, da Herbizidtoleranz und Krankheitsresistenz die chemischen Anbauprogramme beeinflussen. Das Angebot hängt von der Verfügbarkeit von Wirkstoffen, der Kostenstruktur der Herstellung, der Registrierung und den Lagerbeständen der Händler ab. Größere Unternehmen können die Registrierungs- und Forschungskosten geografisch verteilen, während spezialisierte Unternehmen durch differenzierte Formulierungen, Registrierungen und biologische Innovationen konkurrieren. Die Prognosen zur Ölsaatenproduktion von 2025 bis 2034 sichern eine anhaltende Nachfrage, obwohl Preise und Aufwandmengen von den Rohstoffmargen und den klimatischen Bedingungen abhängen.
Zu den Wettbewerbern zählen multinationale Konzerne, regionale Hersteller und Traditionsunternehmen, die ihre Geschäftsstruktur verändert haben. Die Marktanalyse für Pflanzenschutzmittel für Ölsaaten konzentriert sich zunehmend auf die Relevanz des Produktportfolios, die Stärke der Zulassung und die Resistenzmanagementfähigkeiten. Bayer CropScience AG fokussiert sich auf die merkmalsbezogene Unkrautbekämpfung, während Corteva Agriscience ihr Angebot an Sojabohnenherbiziden diversifiziert. BASF SE integriert Pflanzenschutz und Saatguttechnologien, während Syngenta International AG ihre chemischen und biologischen Stärken ausbaut.
Pipelinequalität, Lösungen zum Resistenzmanagement und die Einhaltung regulatorischer Vorgaben sind aktuell die wichtigsten strategischen Positionierungsgrundlagen, nicht das Produktsortiment. Joint Ventures ermöglichen einen schnelleren Zugang zu Wirkstoffbeschaffung und Vertriebskanälen, wie beispielsweise das 2025 gegründete Joint Venture von FMC und Corteva für Fluindapyr für den US-amerikanischen Mais- und Sojaanbau zeigt. Biologisches Know-how stellt einen weiteren Wettbewerbsvorteil dar, da Sumitomo Chemical seine Valent BioSciences, MGK und Valent North America im April 2026 in die Sumitomo Biorational Company integriert.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Pflanzenschutzmittel für Ölsaaten: Strategische Einblicke
Regionale Einblicke
Markt für Pflanzenschutzmittel für Ölsaaten in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 24–28 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,6 % wachsen. Der Marktanteil von Pflanzenschutzmitteln für Ölsaaten wird durch die Produktion von Sojabohnen, Raps und Sonnenblumen getragen, wobei die USA das größte regionale Nachfragezentrum darstellen. Laut USDA sind Sojabohnen die dominierende Ölsaat in den USA und machen über 90 % der nationalen Ölsaatenproduktion aus.
Die Akzeptanz neuer Produkte hängt eng mit Saatguteigenschaften, Fruchtfolge und den Anbaumethoden der Landwirte zusammen. Herbizide mit Langzeitwirkung, Fungizide und biologische Behandlungen gewinnen an strategischer Bedeutung, da Landwirte einen höheren Ertragsschutz bei gleichzeitig geringeren Anwendungsfehlern anstreben. BASF SE, Bayer CropScience AG, Corteva Agriscience, FMC Corporation, Nufarm Limited und Valent BioSciences LLC spielen eine starke regionale Rolle, während die regulatorische Kontrolle verantwortungsvolle und integrierte Programme fördert.
US-Markt für Pflanzenschutzmittel für Ölsaaten
Die USA repräsentieren 2025 68–72 % des nordamerikanischen Agrarvolumens und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,5 % wachsen. Sojabohnen sind der wichtigste Nachfragemotor, wobei Entscheidungen zum Pflanzenschutz zunehmend von Herbizidresistenzen, Krankheitsausbrüchen und Kostendisziplin beeinflusst werden. Das US-Landwirtschaftsministerium (USDA) zählt Sojabohnen, Baumwollsamen, Raps, Erdnüsse und Sonnenblumen zu den wichtigsten Ölsaaten in den USA.
Bayer CropScience AG, BASF SE, Corteva Agriscience, FMC Corporation, ADAMA Agricultural Solutions Ltd, Nufarm Limited und Valent BioSciences LLC sind in den Bereichen Herbizide, Fungizide, biologische Pflanzenschutzmittel und Saatgutsysteme aktiv. Produkteinführungen legen zunehmend Wert auf Langzeitwirkung und multiple Wirkmechanismen. Die jüngste Erweiterung des Sojabohnenportfolios von Corteva verdeutlicht, wie Anbieter Resistenzen begegnen und die Anwendungsflexibilität durch differenzierte Vorauflauftechnologien verbessern.
Europäischer Markt für Pflanzenschutzmittel für Ölsaaten
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 20–24 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,2 % wachsen. Deutschland und Frankreich sind führend im regionalen Ölsaatenanbau, während Großbritannien, Italien und Spanien einen bedeutenden Beitrag zur Nachfrage nach Raps, Sonnenblumen und Spezialölsaaten leisten. Regulierung und integrierter Pflanzenschutz haben einen starken Einfluss auf die Produktauswahl.
Der britische Markt legt Wert auf Rapsschutz, Resistenzmanagement und effiziente Anwendung. Deutschland verbindet intensive Ölsaatenproduktion mit strengen Umweltauflagen. Frankreich verfügt über eine große Rapsbasis und ein wachsendes Interesse an biologischen Alternativen. Italien und Spanien fördern den Anbau von Sonnenblumen und anderen Ölsaaten, insbesondere dort, wo Dürre und Schädlingsbefall den Pflanzenschutzbedarf erhöhen. Europa bevorzugt daher selektive Produkte und integrierte Programme.
Markt für Pflanzenschutzmittel für Ölsaaten im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 32–36 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,5 % wachsen. China ist der führende Markt, gefolgt von Indien, Japan, Südkorea und Australien. Der Anbau von Sojabohnen, Raps, Erdnüssen und Sonnenblumen erfordert unterschiedliche Schutzmaßnahmen.
Industrialisierung, steigende Nachfrage nach Lebens- und Futtermitteln, die heimische Ölsaatenproduktionspolitik und die Modernisierung landwirtschaftlicher Praktiken fördern die Einführung neuer Anbaumethoden. China kombiniert hohe Produktionsmengen mit intensivem Pflanzenschutz, während Indien durch den Anbau von Sojabohnen und Erdnüssen Expansionspotenzial bietet. Australien trägt zur Nachfrage nach Raps bei, insbesondere zur Bekämpfung von Unkraut und Krankheiten auf großflächigen Anbauflächen.
Markt für Pflanzenschutzmittel für Ölsaaten im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika entwickelt sich von einer kleineren Basis aus, gestützt durch die Diversifizierung des Ölsaatenanbaus, Investitionen in Bewässerung und Strategien zur Ernährungssicherung. Saudi-Arabien und die Vereinigten Arabischen Emirate legen Wert auf kontrollierte Produktion und effiziente Wassernutzung, während Südafrika über einen ausgereiften kommerziellen Landwirtschaftssektor verfügt.
Die Märkte im übrigen Nahen Osten und Afrika sind weiterhin fragmentiert, was Chancen für Händler und Produkte bietet, die für Hitze, Dürre und wechselnden Schädlingsbefall geeignet sind. Das Wachstum dürfte weiterhin durch Infrastrukturentwicklung und die Modernisierung der Landwirtschaft gestützt werden, obwohl Erschwinglichkeit, Zulassungsfristen und eingeschränkter Zugang auf Betriebsebene die Akzeptanz hemmen können.
Segmentierungsanalyse
Produkttyp
Für den Produktbereich wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,0–4,5 % erwartet. Der Markt für Pflanzenschutzmittel für Ölsaaten umfasst synthetische und biologische Pestizide als zwei definierte Produktkategorien. Synthetische Pestizide bilden weiterhin die wirtschaftliche Grundlage, da sie eine vorhersehbare Wirksamkeit, etablierte Zulassungen und eine breite Kompatibilität mit der großflächigen Ölsaatenproduktion bieten. Biologische Pestizide gewinnen an Bedeutung, da Resistenzmanagement, Rückstandsbedenken und integrierter Pflanzenschutz ihre strategische Relevanz erhöhen.
- Synthetische Pestizide bleiben die dominierende Kategorie, da Herbizide und Fungizide eine zuverlässige Bekämpfung auf großen kommerziellen Anbauflächen gewährleisten. Die Nachfrage ist dort am größten, wo Unkrautresistenz, Krankheitsdruck und enge Anwendungsfenster eine verlässliche Wirkung erfordern.
- Biopestizide gewinnen aufgrund ihrer mikrobiellen, botanischen und biologischen Wirkungsweise zunehmend an Bedeutung. Ihr strategischer Wert ist am größten in integrierten Programmen, in denen Landwirte Resistenzen vermeiden, Rückstände reduzieren und eine bessere Vereinbarkeit mit Nachhaltigkeitszielen anstreben.
Anwendung
Es wird erwartet, dass die Anwendung im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,6 % zunehmen wird. Anwendungen im Bereich der Nutzpflanzen decken den Schutzbedarf in breiteren Anbausystemen ab, während Ölsaaten den direkt relevanten Bedarf für Sojabohnen, Raps, Sonnenblumen und ähnliche Produkte darstellen. Die Anwendungsentscheidungen hängen zunehmend vom Entwicklungsstadium der Pflanzen, den Witterungsbedingungen, dem Resistenzstatus und den erwarteten Erträgen ab.
- Pflanzenbasierte Anwendungen behalten ihre breite kommerzielle Relevanz, da Lieferanten Formulierungen und Zulassungen für verschiedene Kulturen nutzen können. Pflanzenübergreifende Produktportfolios helfen Händlern, die Lagereffizienz zu verbessern, während Landwirte auf vertraute Anwendungstechnologien zurückgreifen können.
- Die Anwendung von Ölsaaten bleibt strategisch wichtig, da der Anbau von Sojabohnen, Raps, Sonnenblumen und Erdnüssen ein koordiniertes Unkraut-, Krankheits- und Schädlingsmanagement erfordert. Die höhere Ertragssensitivität rechtfertigt wiederkehrende Investitionen in präventive und kurative Programme.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Pflanzenbasiert |
Medium |
Mischkulturprogramme |
Reifen |
|
Ölsaaten |
Hoch |
Ertragsschutz |
Skalierung |
Markt für Pflanzenschutzmittel für Ölsaaten: Wachstumstreiber und Wirkungsanalyse
Steigende Nachfrage nach Ölsaaten erhöht den Wert des Ertragsschutzes
Die weltweite Nachfrage nach Pflanzenölen, Eiweißmehl und Biokraftstoffen stärkt die wirtschaftliche Bedeutung verlässlicher Ölsaatenerträge. OECD und FAO prognostizieren bis 2034 ein anhaltendes Wachstum der Ölsaatenproduktion, des -verbrauchs und des -handels. Dies erhöht den wirtschaftlichen Wert des Schutzes von Anbauflächen vor vermeidbaren Ernteausfällen. Sojabohnen spielen dabei eine besonders wichtige Rolle, da sie in der Lebensmittel-, Futtermittel- und Industrieproduktion eingesetzt werden. Für Anbieter von Pflanzenschutzmitteln erweitert dies den Bedarf an Herbiziden, Fungiziden, Insektiziden und Saatgutbehandlungsmitteln über alle Produktionszyklen hinweg. Höhere Ertragserwartungen ermutigen Landwirte zudem, das Ertragspotenzial ihrer Pflanzen zu sichern, anstatt sich ausschließlich auf Korrekturmaßnahmen zu verlassen. Die daraus resultierende Marktentwicklung führt zu einer Verlagerung hin zu präventiven Programmen, dem Einsatz von Pflanzenschutzmitteln mit Langzeitwirkung, der Krankheitsvorhersage und einem integrierten Pflanzenmanagement, insbesondere dort, wo die Gewinnspannen mehrere Eingriffe rechtfertigen.
Herbizidresistenz erhöht die Nachfrage nach Wirkmechanismusvielfalt
Resistenzen gegen etablierte Herbizidwirkstoffe erhöhen die technische Komplexität der Unkrautbekämpfung. Die FAO-Leitlinien betonen zunehmend die Bedeutung des integrierten Pflanzenschutzes, der Agronomie, biologische Methoden, digitale Warnsysteme und chemische Mittel kombiniert, anstatt sich auf eine einzelne Maßnahme zu verlassen. Für Ölsaatenproduzenten führt die Resistenz zu einer steigenden Nachfrage nach Vormischungen, Langzeitherbiziden, Fruchtfolgestrategien und pflanzenverträglichen Herbiziden, die Flexibilität über verschiedene Wachstumsstadien hinweg ermöglichen. Dies verändert den Wettbewerb unter den Anbietern, da die Wirksamkeit im Rahmen vollständiger Programme und nicht mehr durch einzelne Wirkstoffe nachgewiesen werden muss. Unternehmen mit einer breiten Produktpipeline können chemische Mittel, Saatguteigenschaften und biologische Methoden kombinieren, um Resistenzen effektiver zu bekämpfen. Die wirtschaftlichen Auswirkungen umfassen eine stärkere Nachfrage nach differenzierten Formulierungen und neuen Wirkstoffen, während ältere Produkte weiterhin relevant bleiben, wenn sie in Resistenzmanagementprogramme integriert werden.
Regulatorische Steuerung verändert die Ökonomie der Produktentwicklung.
Regulatorischer Druck verändert die Wirtschaftlichkeit von Innovationen im Pflanzenschutz, indem er die Bedeutung von Toxikologie, Rückstandsdaten, Umweltverhalten und Anwendungssicherheit erhöht. Die FAO weist darauf hin, dass Pestizide zwar Nutzpflanzen schützen, bei unsachgemäßer Anwendung aber auch gesundheitliche und ökologische Schäden verursachen können. Daher investieren Anbieter in risikoärmere Formulierungen, biologische Alternativen, präzise Ausbringung und Produkte, die bereits bei geringeren Aufwandmengen wirksam sind. Besonders deutlich wird dieser Effekt in Europa, wo regulatorische Vorgaben die Langlebigkeit des Produktportfolios und die Prioritäten bei der Zulassung beeinflussen können. Hersteller mit umfassenden Daten und globaler regulatorischer Kompetenz sichern sich den Marktzugang, während kleinere Anbieter sich auf regionale Nischenmärkte oder biologische Produkte konzentrieren. Langfristig dürften die Anforderungen an die Anwendungssicherheit Produkte begünstigen, die zuverlässige Feldleistung mit messbaren Umweltvorteilen und klaren Anwendungsprotokollen kombinieren.
Markt für Pflanzenschutzmittel für Ölsaaten: Zukunftstrends
Programmbasierter Pflanzenschutz wird produktorientierte Entscheidungen ersetzen.
Zukünftige Kaufentscheidungen werden sich zunehmend auf umfassende Schutzprogramme anstatt auf einzelne Pflanzenschutzmittel konzentrieren. Diese Markttrends im Bereich Pflanzenschutzmittel für Ölsaaten umfassen die Kombination von Saatguteigenschaften, Herbiziden mit Langzeitwirkung, Blattfungiziden, biologischen Wirkstoffen, Beobachtungsdaten und Wetterinformationen in wachstumsphasenspezifischen Protokollen. Dieser Ansatz kann den Anwendungszeitpunkt optimieren und unnötige Anwendungen reduzieren, während gleichzeitig das Ertragspotenzial erhalten bleibt. Digitale Agronomieplattformen werden Feldbeobachtungen zunehmend mit Produktempfehlungen, Resistenzmanagement-Regeln und Anwendungsfenstern verknüpfen. Für Anbieter bedeutet dies eine Verlagerung hin zu gebündelten technischen Angeboten und ergebnisorientierter Agronomie anstelle einer reinen Produktdifferenzierung. Unternehmen, die Chemie mit biologischen Wirkstoffen und Datendiensten integrieren können, dürften stärkere Kundenbeziehungen aufbauen. Dieser Trend wird auch die Bedeutung von Kompatibilitätstests, Tankmischungsanleitungen und Feldvalidierungen unter verschiedenen Boden-, Wetter- und Sortenbedingungen erhöhen.
Biologische Arzneimittel werden zu integralen Bestandteilen konventioneller Therapieprogramme.
Biopestizide werden sich voraussichtlich von Nischenalternativen zu routinemäßigen Bestandteilen integrierter Pflanzenschutzprogramme für Ölsaaten entwickeln. Ihre Rolle wird nicht unbedingt darin bestehen, synthetische Pflanzenschutzmittel unter allen Bedingungen zu ersetzen, sondern diese durch Resistenzrotation, vorbeugende Krankheitsbekämpfung und rückstandssensitive Anwendungen zu ergänzen. Fortschritte in der mikrobiellen Forschung, Fermentation, Formulierungsstabilität und Haltbarkeit dürften die Konsistenz verbessern und die kommerzielle Rentabilität erhöhen. Regulatorische Anreize und Nachhaltigkeitsanforderungen des Einzelhandels können die Akzeptanz weiter fördern, sofern biologische Produkte eine zuverlässige Leistung im Feld nachweisen. Dieser Trend begünstigt Unternehmen, die biologische Forschung und Entwicklung mit etablierten Kompetenzen in Formulierung, Zulassung und Vertrieb kombinieren können. Mit zunehmender Reife der Produktportfolios werden Biologika möglicherweise immer häufiger nach Kompatibilität mit konventionellen Pflanzenschutzmitteln, Pflanzenstadium, Krankheitsprognose und Umweltbedingungen ausgewählt, anstatt ausschließlich nach ihrer Nachhaltigkeitspositionierung.
Marktchancen für Pflanzenschutzmittel für Ölsaaten
Lokalisierte Formulierungs- und Registrierungsplattformen in aufstrebenden Ölsaatenregionen
Aufstrebende Ölsaatenregionen bieten Anbietern Chancen, die Formulierungen, Zulassungen und technischen Support lokal anpassen, anstatt standardisierte Produktportfolios unverändert zu exportieren. Prognosen für den Markt für Pflanzenschutzmittel für Ölsaaten deuten auf attraktive Möglichkeiten in Indien, China, Brasilien und Teilen Südostasiens hin, wo unterschiedliche Kulturen, Schädlingskomplexe, Anwendungspraktiken und regulatorische Anforderungen maßgeschneiderte Lösungen erfordern. Ein lokalisierter Ansatz kann die Produkt-Markt-Passung verbessern und gleichzeitig Akzeptanzbarrieren abbauen, die durch ungewohnte Formulierungen oder ungeeignete Anwendungsmuster entstehen. Anbieter können Wirkstoffe mit breiter regionaler Relevanz priorisieren und anschließend Konzentration, Formulierungstyp und Verpackung an die lokalen Vertriebssysteme anpassen. Partnerschaften mit regionalen Herstellern, Genossenschaften und Agrarnetzwerken können die Feldvalidierung und den Marktzugang beschleunigen. Dieses Modell ermöglicht den Aufbau einer wettbewerbsfähigen Marktposition, ohne dass eine vollständige globale Vertriebspräsenz erforderlich ist.
Integrierte digitale und biologische Lösungen für die Premium-Ölsaatenproduktion
Die Produktion hochwertiger Ölsaaten bietet die Chance, digitales Scouting, biologische Produkte und gezielte Pflanzenschutzmittel zu höherwertigen Servicemodellen zu kombinieren. Warnmeldungen zu Krankheiten und Schädlingen können Felder identifizieren, die ein Eingreifen benötigen, während biologische Behandlungen in Präventionsprogramme integriert und konventionelle Produkte für Situationen mit erhöhtem Schädlingsdruck reserviert werden können. Lieferanten können mit agronomischen Plattformen, Geräteherstellern und Händlern zusammenarbeiten, um Empfehlungen mit Anwendungsdaten und Feldergebnissen zu verknüpfen. Das größte Potenzial besteht voraussichtlich dort, wo Landwirte bereits Präzisionslandwirtschaft einsetzen und der Ertrag hoch genug ist, um die Überwachungskosten zu rechtfertigen. Langfristig können Leistungsdaten eine gezieltere Produktpositionierung unterstützen, das Resistenzmanagement verbessern und wiederkehrende Servicebeziehungen im Bereich Pflanzenschutz anstelle von einmaligen Produktkäufen aufbauen.
Aktuelle Entwicklungen
- 31. Juli 2026: Corteva Agriscience kündigte das Herbizid Enclosa für Sojabohnenanbauer an. Es kombiniert verkapseltes Acetochlor und Cloransulam und bietet damit eine neue Option zur Unkrautbekämpfung vor dem Auflaufen mit Langzeitwirkung. Das Produkt erhielt die Zulassung der US-Umweltschutzbehörde (EPA) und befindet sich derzeit im Zulassungsverfahren der einzelnen Bundesstaaten. Dies unterstreicht Cortevas Fokus auf diversifizierte Herbizidprogramme für Sojabohnen und flexibles Resistenzmanagement.
- 14. Oktober 2025: Die BASF SE gab die Zulassung des Fungizids Zorina durch die US-Umweltschutzbehörde (EPA) für Sojabohnen, Raps und Trockenbohnen bekannt. Das Produkt kombiniert die Technologien von Endura und Revysol zur Bekämpfung von Krankheiten wie Weißschimmel. Es stärkt das Portfolio von BASF im Bereich Krankheitsmanagement für wichtige Ölsaatenanwendungen und bietet Landwirten eine weitere Option zur Bekämpfung ertragsmindernder Krankheiten.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -