
Quota di mercato e fattori trainanti del mercato dei prodotti fitosanitari per le colture oleaginose fino al 2034
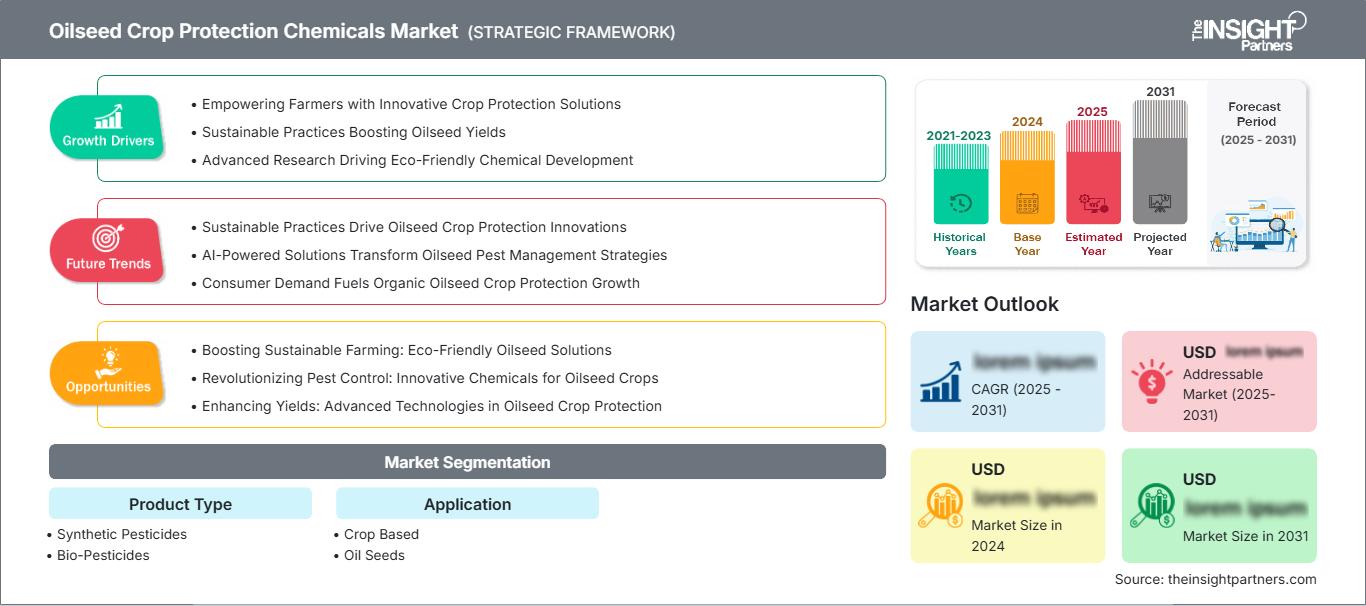
Dimensioni e previsioni del mercato dei prodotti chimici per la protezione delle colture oleaginose (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia di prodotto (pesticidi sintetici, biopesticidi); applicazione (colture, semi oleosi) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005773
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
63,34 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
87,56 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,66 %
Tasso di crescita
Mercato di riferimento
685,24 miliardi di dollari USA
(2026-2034)
Il mercato globale dei prodotti chimici per la protezione delle colture oleaginose aveva un valore di 63,34 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 87,56 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 3,66% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato dei prodotti fitosanitari per le colture oleaginose
- Si prevede che il Nord America rappresenterà il 24-28% della quota di mercato dei prodotti fitosanitari per le colture oleaginose nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 4,0-4,6% tra il 2026 e il 2034, grazie ai programmi di protezione di soia, colza e girasole.
- Si prevede che gli Stati Uniti rappresenteranno il 68-72% del Nord America nel 2025 e che cresceranno a un tasso annuo composto (CAGR) del 3,9-4,5% tra il 2026 e il 2034, a causa dell'ampia superficie coltivata a soia e dell'uso intensivo di input.
- Si stima che l'Europa deterrà una quota di mercato del 20-24% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 3,6-4,2% tra il 2026 e il 2034, trainata da Germania, Francia, Regno Unito, Italia e Spagna.
- Si stima che la regione Asia-Pacifico raggiungerà una quota di mercato del 32-36% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 4,8-5,5% tra il 2026 e il 2034, trainata da Cina, India, Giappone, Corea del Sud e Australia.
- Il segmento più ampio, quello dei pesticidi sintetici, detiene una quota di mercato compresa tra l'82% e l'86% nel 2025 e cresce a un tasso annuo composto (CAGR) del 3,7-4,1% nel periodo 2026-2034, a testimonianza della comprovata efficacia e dell'ampia copertura colturale.
- Il segmento in forte crescita dei biopesticidi detiene una quota di mercato del 14-18% nel 2025 e cresce a un tasso annuo composto (CAGR) dell'8,2-9,0% nel periodo 2026-2034, grazie alla gestione della resistenza e alle preferenze normative.
- Aziende chiave analizzate nel dettaglio: ADAMA Agricultural Solutions Ltd, Arysta LifeScience Inc., Bayer CropScience AG, Dow AgroSciences LLC, DuPont de Nemours, Inc., Isagro SpA, Ishihara Sangyo Kaisha, Ltd., Nufarm Limited, Syngenta International AG, Valent BioSciences LLC, BASF SE, Corteva Agriscience, UPL Limited e FMC Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La crescita del mercato si è spostata dalle formulazioni chimiche ad ampio spettro a soluzioni più specifiche che tengono conto della resistenza e dell'efficienza di applicazione. Erbicidi residuali, rotazioni fungicide, trattamento delle sementi, prodotti biologici e gestione delle caratteristiche delle infestanti sono diventati pratiche comuni tra i coltivatori di soia e colza. La FAO ha registrato 3,73 milioni di tonnellate di principi attivi di pesticidi applicati in agricoltura nel 2023 e le statistiche FAOSTAT sono state aggiornate al 2024. Lo sviluppo dei prodotti si è orientato maggiormente verso l'efficacia, la flessibilità di applicazione, la gestione dei residui e le prestazioni ambientali.
Investment within the forecast period should focus on biologicals, low-dose active ingredients, formulation technologies and digital decision support. Additionally, Oilseed crop protection chemicals market outlook is also affected by new production areas emerging in Asia and Latin America, as well as low-risk products and integrated pest management in Europe. OECD-FAO projections for 2025-2034 include expansion and trade in oilseeds and oilseed products.
Oilseed Crop Protection Chemicals Market Report Scope
| Report Attribute | Details |
|---|---|
| Market size in 2025 | US$ 63.34 Billion |
| Market Size by 2034 | US$ 87.56 Billion |
| Global CAGR (2026 - 2034) | 3.66% |
| Historical Data | 2021-2024 |
| Forecast period | 2026-2034 |
Oilseed Crop Protection Chemicals Market Analysis
Demand is anchored in the economics of protecting high-value oilseed crops from weeds, insects and diseases that can materially reduce yield and oil quality. Oilseed crop protection chemicals market growth is linked to soybean, rapeseed, sunflower and peanut production, where crop losses can directly affect farm profitability and downstream oil availability. The ecosystem begins with active-ingredient discovery and formulation, moves through registration and manufacturing, and reaches growers through distributors, cooperatives and agronomic advisers.
Increasingly, the ecosystem is driven by seed companies as herbicide tolerance and disease-resistance traits affect the chemical program. Supply depends on the availability of active ingredients, cost structure of manufacturing, registration and distributor stocks. Larger players can share registration and research costs geographically, while specialized players compete through formulation differentiation, registration and biological innovations. Outlook of oilseed production from 2025 to 2034 will ensure a continuing demand, although price and application rates are sensitive to commodity margins and climatic conditions.
Competitors comprise multinational company portfolios, regional manufacturers and historical companies, which have changed their business structure. Oilseed crop protection chemicals market analysis increasingly focuses on portfolio relevance, registration strength and resistance management capabilities. Bayer CropScience AG is focusing on trait-related weed control, while Corteva Agriscience is diversifying its soybean herbicide options. BASF SE is integrating crop protection with seed technologies, while Syngenta International AG is focusing on its chemical and biological strengths.
La qualità della pipeline, le soluzioni per la gestione della resistenza e la conformità normativa sono attualmente le fonti di posizionamento strategico, più che la gamma di prodotti. Le joint venture consentiranno un ingresso più rapido nei canali di acquisizione e distribuzione dei principi attivi, come esemplificato dalla joint venture del 2025 tra FMC e Corteva relativa al fluindapyr per le colture di mais e soia negli Stati Uniti. Il know-how nel settore biologico rappresenta un ulteriore vantaggio competitivo, come dimostra la fusione di Valent BioSciences, MGK e Valent North America in Sumitomo Biorational Company, avvenuta nell'aprile 2026.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei prodotti fitosanitari per le colture oleaginose: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei prodotti chimici per la protezione delle colture oleaginose
Si stima che il Nord America deterrà una quota di mercato del 24-28% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,0-4,6% fino al 2034. La quota di mercato dei prodotti fitosanitari per le colture oleaginose è sostenuta dalla produzione di soia, colza e girasole, con gli Stati Uniti che rappresentano il principale centro di domanda regionale. Il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) identifica la soia come la coltura oleaginosa dominante negli Stati Uniti, rappresentando oltre il 90% della produzione nazionale di semi oleosi.
L'adozione di un prodotto è strettamente legata alle caratteristiche delle sementi, alla rotazione delle colture e alle pratiche agronomiche dei rivenditori. Gli erbicidi, i fungicidi e i trattamenti biologici residuali stanno acquisendo un'importanza strategica, poiché gli agricoltori cercano di proteggere la resa riducendo al minimo i fallimenti delle applicazioni. BASF SE, Bayer CropScience AG, Corteva Agriscience, FMC Corporation, Nufarm Limited e Valent BioSciences LLC mantengono una forte rilevanza a livello regionale, mentre il controllo normativo incoraggia la gestione responsabile e i programmi integrati.
Mercato statunitense dei prodotti chimici per la protezione delle colture oleaginose
Nel 2025 gli Stati Uniti rappresentavano il 68-72% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,9-4,5% fino al 2034. La soia è il principale motore della domanda, e le decisioni in materia di protezione delle colture sono sempre più influenzate dalla resistenza agli erbicidi, dalle epidemie e dalla disciplina dei costi di produzione. Il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) identifica soia, cotone, colza, arachidi e girasole tra le principali colture oleaginose statunitensi.
Bayer CropScience AG, BASF SE, Corteva Agriscience, FMC Corporation, ADAMA Agricultural Solutions Ltd, Nufarm Limited e Valent BioSciences LLC operano nel settore degli erbicidi, fungicidi, prodotti biologici e sistemi di applicazione su sementi. I nuovi prodotti si concentrano sempre più sul controllo residuo e sulle molteplici modalità d'azione. La recente espansione del portafoglio di Corteva per la soia dimostra come i fornitori stiano affrontando il problema della resistenza e della flessibilità di applicazione attraverso tecnologie di pre-emergenza differenziate.
Mercato europeo dei prodotti fitosanitari per le colture oleaginose
Si stima che l'Europa deterrà una quota del 20-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,6-4,2%. Germania e Francia sono leader nella coltivazione regionale di semi oleosi, mentre Regno Unito, Italia e Spagna contribuiscono in modo significativo alla domanda di colza, girasole e semi oleosi speciali. La regolamentazione e la gestione integrata dei parassiti influenzano fortemente la scelta dei prodotti.
Il mercato britannico pone l'accento sulla protezione della colza, sulla gestione della resistenza e sull'efficienza delle applicazioni. La Germania coniuga la produzione intensiva di oleaginose con rigorose aspettative ambientali. La Francia vanta un'ampia produzione di colza e un crescente interesse per le alternative biologiche. Italia e Spagna sostengono le applicazioni su girasole e altre oleaginose, in particolare laddove la siccità e la pressione dei parassiti aumentano le esigenze di protezione delle colture. L'Europa, pertanto, privilegia prodotti selettivi e programmi integrati.
Mercato dei prodotti chimici per la protezione delle colture oleaginose nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) raggiungerà una quota di mercato del 32-36% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,5%. La Cina è il mercato leader, seguita da India, Giappone, Corea del Sud e Australia. La coltivazione di soia, colza, arachidi e girasole crea diverse esigenze di protezione.
L'industrializzazione, la crescente domanda di alimenti e mangimi, le politiche interne di produzione di semi oleosi e la modernizzazione delle pratiche agricole favoriscono l'adozione di questa tecnologia. La Cina combina un'elevata produzione con un uso intensivo di prodotti fitosanitari, mentre l'India offre un potenziale di espansione grazie alla coltivazione di soia e arachidi. L'Australia contribuisce con la domanda di colza, in particolare per la gestione delle infestanti e delle malattie nelle grandi superfici agricole.
Mercato dei prodotti fitosanitari per le colture oleaginose in Medio Oriente e Africa
La domanda in Medio Oriente e Africa si sta sviluppando partendo da una base più piccola, sostenuta dalla diversificazione delle colture oleaginose, dagli investimenti nell'irrigazione e dalle strategie di sicurezza alimentare. L'Arabia Saudita e gli Emirati Arabi Uniti puntano sulla produzione controllata e sull'uso efficiente dell'acqua, mentre il Sudafrica vanta un settore agricolo commerciale maturo.
I mercati del resto del Medio Oriente e dell'Africa rimangono frammentati, creando opportunità per distributori e prodotti adatti a temperature elevate, siccità e pressione variabile dei parassiti. Si prevede che la crescita continuerà a essere sostenuta dallo sviluppo delle infrastrutture e dalla modernizzazione dell'agricoltura, sebbene l'accessibilità economica, i tempi di registrazione e il limitato accesso a livello aziendale possano ostacolare l'adozione.
Analisi di segmentazione
Tipo di prodotto
Si prevede che la tipologia di prodotto crescerà a un CAGR del 4,0-4,5% nel periodo 2026-2034. Il mercato dei prodotti chimici per la protezione delle colture oleaginose comprende pesticidi sintetici e biopesticidi come due categorie di prodotto definite. I pesticidi sintetici rimangono la base commerciale perché offrono un'efficacia prevedibile, registrazioni consolidate e un'ampia compatibilità con la produzione di semi oleosi su larga scala. I biopesticidi sono in espansione poiché la gestione della resistenza, le preoccupazioni relative ai residui e la lotta integrata ai parassiti ne aumentano la rilevanza strategica.
- I pesticidi sintetici rimangono la categoria dominante perché erbicidi e fungicidi garantiscono un controllo costante su ampie superfici commerciali. La domanda è più elevata laddove la resistenza delle infestanti, la pressione delle malattie e le finestre di applicazione ristrette richiedono prestazioni affidabili.
- I biopesticidi stanno guadagnando terreno grazie ai loro meccanismi d'azione microbici, botanici e biologici. Il loro valore strategico è massimo nei programmi integrati, dove gli agricoltori mirano alla rotazione delle resistenze, alla riduzione dei residui e a una migliore compatibilità con gli obiettivi di sostenibilità.
Applicazione
Si prevede che l'applicazione di fitofarmaci crescerà a un tasso annuo composto (CAGR) del 4,1-4,6% nel periodo 2026-2034. Le applicazioni su colture specifiche coprono i requisiti di protezione di sistemi colturali più ampi, mentre le applicazioni su semi oleosi rappresentano il bacino di domanda direttamente rilevante per la produzione di soia, colza, girasole e colture affini. Le decisioni relative all'applicazione dipendono sempre più dallo stadio di sviluppo della coltura, dalle condizioni meteorologiche, dallo stato di resistenza e dai rendimenti attesi delle materie prime.
- Le applicazioni basate sulle singole colture mantengono un'ampia rilevanza commerciale perché i fornitori possono sfruttare formulazioni e registrazioni su più colture. I portafogli multi-coltura aiutano i distributori a migliorare l'efficienza delle scorte, mentre gli agricoltori acquisiscono tecnologie di applicazione familiari.
- Le applicazioni nel settore delle sementi oleose rimangono strategicamente importanti perché la produzione di soia, colza, girasole e arachidi richiede una gestione coordinata di infestanti, malattie e insetti. La maggiore sensibilità al valore della resa giustifica la spesa ricorrente in programmi di prevenzione e cura.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Colture |
Mezzo |
Programmi di coltivazione incrociata |
Maturo |
|
semi oleosi |
Alto |
Protezione del rendimento |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei prodotti chimici per la protezione delle colture oleaginose.
La crescente domanda di semi oleosi sta aumentando il valore della protezione del raccolto.
La domanda globale di oli vegetali, farine proteiche e materie prime per biocarburanti sta rafforzando l'importanza economica di rese affidabili nel settore delle oleaginose. L'OCSE e la FAO prevedono una crescita continua della produzione, del consumo e del commercio di oleaginose fino al 2034, aumentando il valore commerciale della protezione delle superfici coltivate da perdite evitabili. La soia rimane particolarmente influente perché rifornisce i mercati alimentari, zootecnici e industriali. Per i fornitori di prodotti fitosanitari, ciò amplia il fabbisogno di erbicidi, fungicidi, insetticidi e soluzioni per il trattamento delle sementi lungo tutto il ciclo produttivo. Le maggiori aspettative di resa incoraggiano inoltre gli agricoltori a proteggere il potenziale delle colture piuttosto che affidarsi esclusivamente ad applicazioni correttive. L'impatto sul mercato che ne deriva è uno spostamento verso programmi di prevenzione, prodotti chimici residuali, previsione delle malattie e gestione integrata delle colture, in particolare laddove i margini di profitto giustificano interventi multipli.
La resistenza agli erbicidi sta aumentando la domanda di diversificazione del meccanismo d'azione.
La resistenza ai meccanismi d'azione consolidati degli erbicidi sta aumentando la complessità tecnica della gestione delle infestanti. Le linee guida della FAO pongono sempre maggiore enfasi sulla gestione integrata dei parassiti, combinando agronomia, strumenti biologici, allarmi digitali e prodotti chimici, anziché affidarsi a un singolo intervento. Per i produttori di oleaginose, la resistenza crea una domanda di premiscele, prodotti residuali, strategie di rotazione ed erbicidi compatibili con le caratteristiche delle sementi, che offrono flessibilità nelle diverse fasi di coltivazione. Ciò modifica la concorrenza tra i fornitori, poiché l'efficacia deve essere dimostrata all'interno di programmi completi, piuttosto che attraverso singoli principi attivi. Le aziende con un'ampia gamma di prodotti possono combinare prodotti chimici, caratteristiche delle sementi e prodotti biologici per affrontare la resistenza in modo più efficace. L'impatto commerciale si traduce in una maggiore domanda di formulazioni differenziate e nuovi principi attivi, mentre i prodotti più datati rimangono rilevanti se integrati nei programmi di gestione della resistenza.
La gestione normativa sta rimodellando l'economia dello sviluppo dei prodotti.
La pressione normativa sta cambiando l'economia dell'innovazione nel settore della protezione delle colture, aumentando l'importanza della tossicologia, dei dati sui residui, del destino ambientale e della gestione responsabile dell'applicazione. La FAO osserva che i pesticidi proteggono le colture, ma possono anche causare impatti negativi sulla salute e sull'ambiente se gestiti in modo inadeguato. Di conseguenza, i fornitori stanno investendo in formulazioni a basso rischio, alternative biologiche, applicazioni di precisione e prodotti che garantiscono efficacia anche a dosaggi inferiori. L'impatto è particolarmente evidente in Europa, dove le aspettative normative possono influenzare la longevità del portafoglio prodotti e le priorità di registrazione. I produttori con solidi pacchetti di dati e capacità normative a livello globale possono proteggere l'accesso al mercato, mentre i fornitori più piccoli possono concentrarsi su nicchie regionali o prodotti biologici. Nel tempo, è probabile che i requisiti di gestione responsabile privilegino i prodotti che combinano prestazioni affidabili sul campo con benefici ambientali misurabili e protocolli di applicazione chiari.
Mercato dei prodotti chimici per la protezione delle colture oleaginose: tendenze future
La protezione delle colture basata su programmi sostituirà le decisioni incentrate sul singolo prodotto.
Le future decisioni di acquisto si concentreranno sempre più su programmi di protezione completi piuttosto che su singoli prodotti fitosanitari. Queste tendenze del mercato dei prodotti fitosanitari per le colture oleaginose prevedono la combinazione di caratteristiche delle sementi, erbicidi residuali, fungicidi fogliari, prodotti biologici, dati di monitoraggio e informazioni meteorologiche in protocolli specifici per ogni fase di crescita della coltura. Questo approccio può migliorare la tempistica e ridurre le applicazioni non necessarie, preservando al contempo il potenziale di resa. Le piattaforme di agronomia digitale collegheranno sempre più le osservazioni sul campo con le raccomandazioni sui prodotti, le regole di gestione della resistenza e le finestre di applicazione. Per i fornitori, ciò implica un passaggio verso proposte tecniche integrate e un'agronomia orientata ai risultati, piuttosto che alla semplice differenziazione dei prodotti. Le aziende in grado di integrare la chimica con i prodotti biologici e i servizi di dati dovrebbero consolidare i rapporti con i clienti. Questa tendenza aumenterà anche l'importanza dei test di compatibilità, delle linee guida per la miscelazione in cisterna e della validazione in campo in diverse condizioni di suolo, clima e cultivar.
I farmaci biologici diventeranno componenti integranti dei programmi convenzionali
È probabile che i biopesticidi si evolvano da alternative di nicchia a componenti di routine dei programmi integrati di protezione delle colture oleaginose. Il loro ruolo non sarà necessariamente quello di sostituire i pesticidi di sintesi in tutte le condizioni, ma di integrarli attraverso la rotazione delle resistenze, la gestione preventiva delle malattie e le applicazioni sensibili ai residui. I progressi nella scoperta di microrganismi, nella fermentazione, nella stabilità delle formulazioni e nella durata di conservazione dovrebbero migliorare la uniformità e ampliare la redditività commerciale. Gli incentivi normativi e i requisiti di sostenibilità dei rivenditori potrebbero ulteriormente favorire l'adozione di prodotti biologici laddove questi dimostrino prestazioni affidabili sul campo. Questa tendenza favorisce le aziende in grado di combinare la ricerca e sviluppo nel settore biologico con consolidate capacità di formulazione, registrazione e distribuzione. Con la maturazione dei portafogli prodotti, i biopesticidi potrebbero essere sempre più selezionati in base alla compatibilità con i pesticidi convenzionali, allo stadio di sviluppo della coltura, alle previsioni di malattia e alle condizioni ambientali, piuttosto che esclusivamente in base al loro posizionamento in termini di sostenibilità.
Opportunità di mercato per i prodotti fitosanitari per le colture oleaginose
Piattaforme localizzate per la formulazione e la registrazione nelle regioni emergenti produttrici di semi oleosi
Le regioni emergenti produttrici di oleaginose offrono opportunità ai fornitori che localizzano formulazioni, registrazioni e supporto tecnico, anziché esportare portafogli standardizzati senza modifiche. Le previsioni del mercato dei prodotti fitosanitari per le colture oleaginose indicano interessanti opportunità in India, Cina, Brasile e in alcune zone del Sud-est asiatico, dove diverse colture, complessi di parassiti, pratiche di applicazione e requisiti normativi richiedono soluzioni personalizzate. Un approccio localizzato può migliorare l'adattamento prodotto-mercato, riducendo al contempo le barriere all'adozione causate da formulazioni non familiari o modelli di utilizzo inappropriati. I fornitori possono dare priorità ai principi attivi di ampia rilevanza regionale, adattando poi la concentrazione, il tipo di formulazione e il confezionamento ai sistemi di distribuzione locali. Le partnership con produttori regionali, cooperative e reti agronomiche possono accelerare la validazione sul campo e l'accesso al mercato. Questo modello consente di costruire posizioni difendibili senza la necessità di una presenza commerciale globale completa.
Soluzioni digitali e biologiche integrate per la produzione di semi oleosi di alta qualità
La produzione di semi oleosi di alta qualità offre l'opportunità di combinare il monitoraggio digitale, i prodotti biologici e la chimica selettiva in modelli di servizio a maggior valore aggiunto. Gli avvisi relativi a malattie e parassiti possono identificare i campi che necessitano di interventi, mentre i trattamenti biologici possono essere inseriti in programmi di prevenzione e i prodotti convenzionali riservati alle situazioni di maggiore criticità. I fornitori possono collaborare con piattaforme agronomiche, produttori di attrezzature e distributori per collegare le raccomandazioni con i dati di applicazione e i risultati sul campo. L'opportunità più promettente si presenta probabilmente laddove gli agricoltori utilizzano già l'agricoltura di precisione e hanno un valore del raccolto sufficiente a giustificare i costi di monitoraggio. Nel tempo, i dati sulle prestazioni possono supportare un posizionamento dei prodotti più mirato, migliorare la gestione della resistenza e creare rapporti di servizio ricorrenti incentrati sulla protezione delle colture, anziché transazioni di prodotto una tantum.
Sviluppi recenti
- 31 luglio 2026: Corteva Agriscience ha annunciato Enclosa, un erbicida per la soia che combina acetoclor e cloransulam incapsulati, offrendo una nuova opzione di diserbo pre-emergenza con attività residua. Il prodotto ha ricevuto l'approvazione dell'EPA statunitense ed era in fase di approvazione a livello statale, a conferma dell'impegno di Corteva verso programmi diversificati di diserbo per la soia e flessibilità nella gestione della resistenza.
- 14 ottobre 2025: BASF SE ha annunciato l'approvazione da parte dell'EPA statunitense del fungicida Zorina per soia, colza e fagioli secchi. Il prodotto combina le tecnologie Endura e Revysol per contrastare le malattie, tra cui la muffa bianca, rafforzando il portafoglio di BASF per la gestione delle malattie nelle principali colture oleaginose e offrendo un'ulteriore opzione agli agricoltori che devono gestire le malattie che limitano la resa.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -