
Marché des produits phytosanitaires pour les cultures oléagineuses : tendances, portée et facteurs de croissance à l’horizon 2034
Marché des produits phytosanitaires pour les oléagineux : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type de produit (pesticides de synthèse, biopesticides) ; application (cultures, oléagineux) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005773
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
63,34 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
87,56 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,66 %
taux de croissance
Marché adressable
685,24 milliards de dollars américains
(2026-2034)
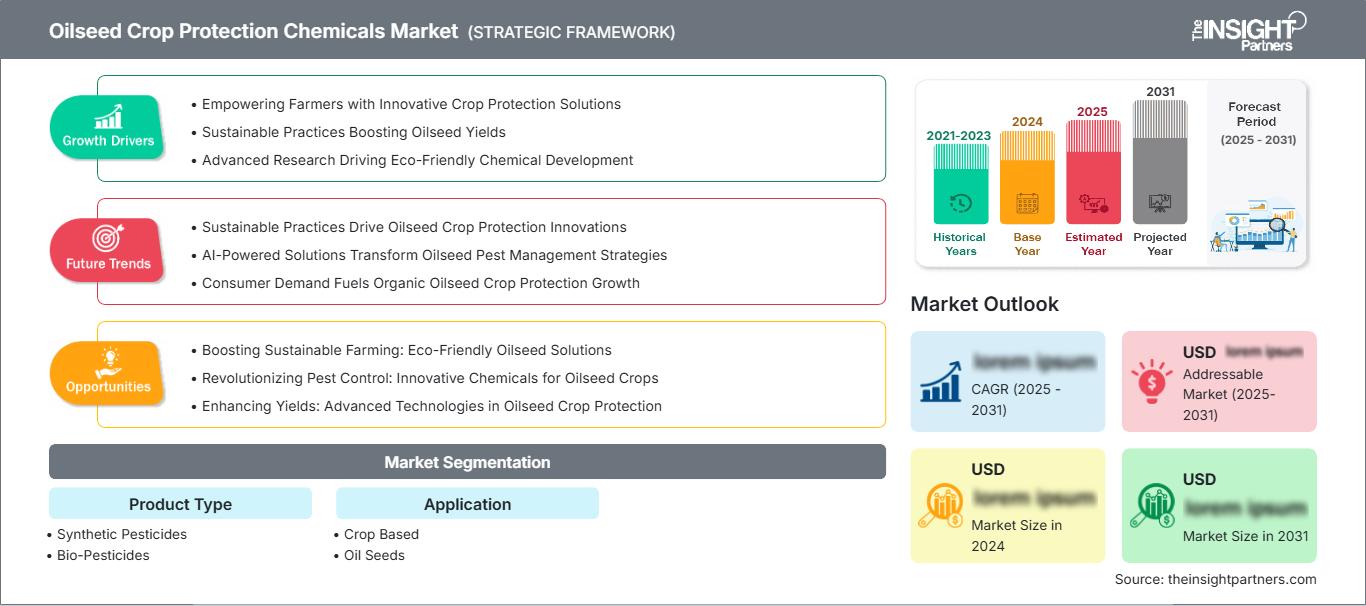
Le marché mondial des produits chimiques de protection des cultures oléagineuses était évalué à 63,34 milliards de dollars américains en 2025 et devrait atteindre 87,56 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 3,66 % entre 2026 et 2034.
Analyse et perspectives du marché des produits phytosanitaires pour les cultures oléagineuses
- L'Amérique du Nord devrait représenter 24 à 28 % des parts de marché des produits phytosanitaires pour les cultures oléagineuses en 2025 et connaître une croissance annuelle composée de 4,0 à 4,6 % entre 2026 et 2034, grâce aux programmes de protection du soja, du canola et du tournesol.
- Les États-Unis devraient représenter 68 à 72 % de l'Amérique du Nord en 2025 et connaître une croissance annuelle composée de 3,9 à 4,5 % entre 2026 et 2034, reflétant les vastes superficies cultivées en soja et l'utilisation intensive d'intrants.
- La part de l'Europe est estimée à 20-24 % en 2025 et à un TCAC de 3,6-4,2 % entre 2026 et 2034, tirée par l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne.
- La région Asie-Pacifique devrait représenter une part de 32 à 36 % en 2025 et un TCAC de 4,8 à 5,5 % entre 2026 et 2034, sous l'impulsion de la Chine, de l'Inde, du Japon, de la Corée du Sud et de l'Australie.
- Le segment le plus important, celui des pesticides de synthèse, détenait une part de marché de 82 à 86 % en 2025 et connaîtra une croissance annuelle composée de 3,7 à 4,1 % entre 2026 et 2034, reflétant leur efficacité établie et leur large couverture des cultures.
- Le segment à forte croissance des biopesticides représente une part de marché de 14 à 18 % en 2025 et connaîtra une croissance annuelle composée de 8,2 à 9,0 % entre 2026 et 2034, soutenue par la gestion de la résistance et les préférences réglementaires.
- Principales entreprises analysées en détail : ADAMA Agricultural Solutions Ltd, Arysta LifeScience Inc., Bayer CropScience AG, Dow AgroSciences LLC, DuPont de Nemours, Inc., Isagro SpA, Ishihara Sangyo Kaisha, Ltd., Nufarm Limited, Syngenta International AG, Valent BioSciences LLC, BASF SE, Corteva Agriscience, UPL Limited et FMC Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La croissance du marché s'est déplacée des formulations chimiques à large spectre vers des solutions plus spécifiques qui tiennent compte de la résistance et de l'efficacité d'application. L'utilisation d'herbicides résiduels, la rotation des fongicides, le traitement des semences, les produits biologiques et la gestion des caractéristiques des adventices sont devenus des pratiques courantes chez les producteurs de soja et de canola. La FAO a enregistré 3,73 millions de tonnes de matières actives de pesticides appliquées en agriculture en 2023 et les statistiques de FAOSTAT ont été mises à jour pour 2024. Le développement des produits est désormais davantage axé sur l'efficacité, la flexibilité d'application, la gestion des résidus et la performance environnementale.
Les investissements prévus durant la période de prévision devraient privilégier les produits biologiques, les principes actifs à faible dose, les technologies de formulation et l'aide à la décision numérique. Par ailleurs, les perspectives du marché des produits phytosanitaires pour les oléagineux sont également influencées par l'émergence de nouvelles zones de production en Asie et en Amérique latine, ainsi que par les produits à faible risque et la lutte intégrée contre les ravageurs en Europe. Les projections OCDE-FAO pour la période 2025-2034 anticipent une expansion et un développement des échanges d'oléagineux et de produits dérivés.
Portée du rapport sur le marché des produits phytosanitaires pour les cultures oléagineuses
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 63,34 milliards de dollars américains |
| Taille du marché d'ici 2034 | 87,56 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,66% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des produits phytosanitaires pour les cultures oléagineuses
La demande repose sur les impératifs économiques de protection des cultures oléagineuses à haute valeur ajoutée contre les adventices, les insectes et les maladies susceptibles de réduire considérablement les rendements et la qualité de l'huile. La croissance du marché des produits phytosanitaires pour les oléagineux est liée à la production de soja, de colza, de tournesol et d'arachide, où les pertes de récolte peuvent impacter directement la rentabilité des exploitations et la disponibilité de l'huile en aval. L'écosystème débute par la recherche et la formulation des principes actifs, se poursuit par l'homologation et la fabrication, et parvient aux agriculteurs via des distributeurs, des coopératives et des conseillers agronomes.
L'écosystème est de plus en plus piloté par les entreprises semencières, car la tolérance aux herbicides et la résistance aux maladies influencent les programmes de traitement chimique. L'offre dépend de la disponibilité des matières actives, de la structure des coûts de fabrication, des homologations et des stocks des distributeurs. Les grands acteurs peuvent mutualiser les coûts d'homologation et de recherche à l'échelle géographique, tandis que les acteurs spécialisés misent sur la différenciation des formulations, les homologations et les innovations biologiques. Les perspectives de production d'oléagineux pour la période 2025-2034 garantissent une demande soutenue, même si les prix et les doses d'application restent sensibles aux marges des matières premières et aux conditions climatiques.
Les concurrents comprennent des portefeuilles de multinationales, des fabricants régionaux et des entreprises historiques qui ont modifié leur structure. L'analyse du marché des produits phytosanitaires pour les oléagineux se concentre de plus en plus sur la pertinence du portefeuille, la solidité des homologations et les capacités de gestion de la résistance. Bayer CropScience AG privilégie la lutte contre les adventices ciblées, tandis que Corteva Agriscience diversifie sa gamme d'herbicides pour le soja. BASF SE intègre la protection des cultures aux technologies semencières, tandis que Syngenta International AG mise sur ses atouts chimiques et biologiques.
La qualité des produits en développement, les solutions de gestion de la résistance et la préparation réglementaire constituent actuellement les principaux leviers de positionnement stratégique, plus encore que la gamme de produits. Les coentreprises permettront un accès plus rapide aux circuits d'acquisition et de distribution des principes actifs, comme l'illustre la coentreprise créée en 2025 entre FMC et Corteva autour du fluindapyr pour les cultures de maïs et de soja aux États-Unis. Le savoir-faire biologique représente un autre avantage concurrentiel, Sumitomo Chemical ayant fusionné ses filiales Valent BioSciences, MGK et Valent North America au sein de Sumitomo Biorational Company à compter d'avril 2026.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des produits phytosanitaires pour les cultures oléagineuses : Perspectives stratégiques
Perspectives régionales
Marché des produits chimiques pour la protection des cultures oléagineuses en Amérique du Nord
L'Amérique du Nord devrait détenir entre 24 et 28 % du marché en 2025 et connaître une croissance annuelle composée de 4,0 à 4,6 % jusqu'en 2034. La part de marché des produits phytosanitaires pour les oléagineux est soutenue par la production de soja, de canola et de tournesol, les États-Unis représentant le principal centre de demande régional. Le département américain de l'Agriculture (USDA) considère le soja comme la principale oléagineuse cultivée aux États-Unis, représentant plus de 90 % de la production nationale.
L'adoption des produits est étroitement liée aux caractéristiques des semences, à la rotation des cultures et aux pratiques agronomiques des distributeurs. Les herbicides résiduels, les fongicides et les traitements biologiques acquièrent une importance stratégique croissante, les agriculteurs recherchant une protection optimale des rendements tout en minimisant les échecs d'application. BASF SE, Bayer CropScience AG, Corteva Agriscience, FMC Corporation, Nufarm Limited et Valent BioSciences LLC conservent une forte présence régionale, tandis que le contrôle réglementaire encourage une gestion responsable et des programmes intégrés.
Marché américain des produits chimiques pour la protection des cultures oléagineuses
Les États-Unis représentent entre 68 et 72 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 3,9 à 4,5 % jusqu'en 2034. Le soja est le principal moteur de la demande, et les décisions en matière de protection des cultures sont de plus en plus influencées par la résistance aux herbicides, les épidémies et la maîtrise des coûts des intrants. Le ministère de l'Agriculture des États-Unis (USDA) classe le soja, le coton, le canola, l'arachide et le tournesol parmi les principales cultures oléagineuses américaines.
Bayer CropScience AG, BASF SE, Corteva Agriscience, FMC Corporation, ADAMA Agricultural Solutions Ltd, Nufarm Limited et Valent BioSciences LLC sont présents sur le marché des herbicides, fongicides, produits biologiques et systèmes liés aux semences. Les lancements de produits mettent de plus en plus l'accent sur le contrôle résiduel et les modes d'action multiples. L'élargissement récent de la gamme de produits pour le soja de Corteva illustre comment les fournisseurs s'attaquent aux problèmes de résistance et à la flexibilité d'application grâce à des technologies de pré-levée différenciées.
Marché européen des produits chimiques pour la protection des cultures oléagineuses
La part de l'Europe devrait se situer entre 20 et 24 % en 2025 et devrait croître à un taux de croissance annuel composé (TCAC) de 3,6 à 4,2 %. L'Allemagne et la France dominent la culture des oléagineux au niveau régional, tandis que le Royaume-Uni, l'Italie et l'Espagne contribuent de manière significative à la demande en colza, tournesol et oléagineux de spécialité. La réglementation et la lutte intégrée contre les ravageurs influencent fortement le choix des produits.
Le marché britannique privilégie la protection du colza, la gestion de la résistance et l'efficacité d'application. L'Allemagne allie une production intensive d'oléagineux à des exigences environnementales strictes. La France dispose d'une importante production de colza et manifeste un intérêt croissant pour les alternatives biologiques. L'Italie et l'Espagne soutiennent l'application de produits sur le tournesol et d'autres oléagineux, notamment lorsque la sécheresse et la pression des ravageurs renforcent les exigences en matière de protection des cultures. L'Europe privilégie donc les produits sélectifs et les programmes intégrés.
Marché des produits chimiques pour la protection des cultures oléagineuses en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 32 et 36 % du marché en 2025 et connaître une croissance annuelle composée de 4,8 à 5,5 %. La Chine est le premier marché, suivie de l'Inde, du Japon, de la Corée du Sud et de l'Australie. La culture du soja, du colza, de l'arachide et du tournesol engendre des besoins de protection variés.
L'industrialisation, la demande croissante d'aliments pour l'homme et le bétail, les politiques nationales de production d'oléagineux et la modernisation des pratiques agricoles favorisent l'adoption de ces cultures. La Chine allie une production importante à un usage intensif de produits phytosanitaires, tandis que l'Inde offre un potentiel de croissance grâce à la culture du soja et de l'arachide. L'Australie contribue à la demande de canola, notamment pour la gestion des adventices et des maladies sur les grandes cultures.
Marché des produits chimiques pour la protection des cultures oléagineuses au Moyen-Orient et en Afrique
Au Moyen-Orient et en Afrique, la demande, bien que plus faible au départ, se développe grâce à la diversification des cultures oléagineuses, aux investissements dans l'irrigation et aux stratégies de sécurité alimentaire. L'Arabie saoudite et les Émirats arabes unis privilégient une production maîtrisée et une utilisation efficiente de l'eau, tandis que l'Afrique du Sud dispose d'un secteur agricole commercial bien établi.
Les marchés du reste du Moyen-Orient et de l'Afrique demeurent fragmentés, ce qui crée des opportunités pour les distributeurs et les produits adaptés à la chaleur, à la sécheresse et à la pression variable des ravageurs. La croissance devrait rester soutenue par le développement des infrastructures et la modernisation agricole, même si l'accessibilité financière, les délais d'homologation et l'accès limité aux exploitations agricoles peuvent freiner l'adoption.
Analyse de segmentation
Type de produit
Le segment des produits phytosanitaires pour les oléagineux devrait connaître une croissance annuelle composée (TCAC) de 4,0 à 4,5 % entre 2026 et 2034. Ce segment comprend deux grandes catégories de produits : les pesticides de synthèse et les biopesticides. Les pesticides de synthèse demeurent la base du marché grâce à leur efficacité prévisible, leurs homologations établies et leur large compatibilité avec la production d’oléagineux à grande échelle. Les biopesticides gagnent en importance, notamment en raison de la gestion de la résistance aux pesticides, des préoccupations liées aux résidus et de la lutte intégrée contre les ravageurs.
- Les pesticides de synthèse demeurent la catégorie dominante car les herbicides et les fongicides assurent un contrôle constant sur de vastes surfaces commerciales. La demande est la plus forte là où la résistance aux mauvaises herbes, la pression des maladies et les fenêtres d'application étroites exigent une performance fiable.
- Les biopesticides, grâce à leurs modes d'action microbiens, botaniques et biologiques, sont de plus en plus utilisés. Leur intérêt stratégique est maximal dans les programmes intégrés où les agriculteurs recherchent la rotation des souches résistantes, la réduction des résidus et une meilleure compatibilité avec les objectifs de développement durable.
Application
On prévoit une croissance annuelle composée (TCAC) de 4,1 % à 4,6 % pour les applications entre 2026 et 2034. Les applications ciblées sur les cultures couvrent les besoins de protection de systèmes de culture plus vastes, tandis que les oléagineux représentent le principal segment de demande pour le soja, le colza, le tournesol et les productions connexes. Les décisions d'application dépendent de plus en plus du stade de développement de la culture, des conditions météorologiques, du niveau de résistance et des rendements attendus des produits de base.
- Les applications multiculturelles conservent une large pertinence commerciale car les fournisseurs peuvent exploiter les formulations et les homologations pour de nombreuses cultures. Les portefeuilles multiculturels permettent aux distributeurs d'optimiser la gestion de leurs stocks tandis que les agriculteurs bénéficient de technologies d'application familières.
- L’utilisation des oléagineux demeure stratégique car la production de soja, de colza, de tournesol et d’arachide exige une gestion coordonnée des adventices, des maladies et des insectes. La forte sensibilité du rendement justifie des investissements réguliers dans des programmes préventifs et curatifs.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
À base de cultures |
Moyen |
Programmes de cultures croisées |
Mature |
|
Graines oléagineuses |
Haut |
Protection du rendement |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des produits phytosanitaires pour les cultures oléagineuses
La demande croissante de graines oléagineuses accroît la valeur de la protection des rendements.
La demande mondiale d'huiles végétales, de tourteaux protéiques et de matières premières pour biocarburants renforce l'importance économique de rendements fiables en oléagineux. L'OCDE et la FAO prévoient une croissance continue de la production, de la consommation et du commerce des oléagineux jusqu'en 2034, ce qui accroît la valeur commerciale de la protection des surfaces cultivées contre les pertes évitables. Le soja demeure particulièrement influent car il alimente les marchés de l'alimentation humaine et animale, ainsi que les marchés industriels. Pour les fournisseurs de produits phytosanitaires, cela élargit le champ des besoins en herbicides, fongicides, insecticides et solutions de traitement des semences tout au long des cycles de production. Des attentes de rendement plus élevées incitent également les agriculteurs à protéger le potentiel de leurs cultures plutôt que de se fier uniquement aux applications correctives. Il en résulte sur le marché une évolution vers des programmes préventifs, l'utilisation de produits phytosanitaires résiduels, la prévision des maladies et la gestion intégrée des cultures, notamment lorsque les marges bénéficiaires justifient des interventions multiples.
La résistance aux herbicides accroît la demande en matière de diversité des modes d'action.
La résistance aux modes d'action des herbicides classiques accroît la complexité technique de la gestion des adventices. Les recommandations de la FAO insistent de plus en plus sur la lutte intégrée, qui combine agronomie, outils biologiques, alertes numériques et chimie plutôt que de s'appuyer sur une seule intervention. Pour les producteurs d'oléagineux, la résistance engendre une demande accrue de prémélanges, de produits résiduels, de stratégies de rotation et d'herbicides compatibles avec les caractéristiques des cultures, offrant ainsi une flexibilité tout au long de leur développement. Cette évolution modifie la concurrence entre fournisseurs, car l'efficacité doit désormais être démontrée dans le cadre de programmes complets et non plus par des substances actives isolées. Les entreprises disposant d'un large portefeuille de produits peuvent combiner chimie, caractéristiques des semences et produits biologiques pour lutter plus efficacement contre la résistance. Sur le plan commercial, cela se traduit par une demande accrue de formulations différenciées et de nouvelles substances actives, tandis que les produits plus anciens conservent leur pertinence lorsqu'ils sont intégrés à des programmes de gestion de la résistance.
La gestion réglementaire remodèle l'économie du développement des produits
La pression réglementaire modifie l'économie de l'innovation en matière de protection des cultures en renforçant l'importance de la toxicologie, des données sur les résidus, du devenir environnemental et des bonnes pratiques d'application. La FAO souligne que les pesticides protègent les cultures, mais peuvent aussi avoir des conséquences néfastes sur la santé et l'environnement en cas de mauvaise gestion. Par conséquent, les fournisseurs investissent dans des formulations à moindre risque, des alternatives biologiques, une application de précision et des produits efficaces à des doses plus faibles. Cet impact est particulièrement visible en Europe, où les exigences réglementaires peuvent influencer la durée de vie des portefeuilles de produits et les priorités d'homologation. Les fabricants disposant de dossiers de données solides et d'une expertise réglementaire mondiale peuvent préserver leur accès au marché, tandis que les fournisseurs plus petits peuvent se concentrer sur des niches régionales ou sur les produits biologiques. À terme, les exigences en matière de bonnes pratiques d'application favoriseront probablement les produits alliant performance fiable sur le terrain, avantages environnementaux mesurables et protocoles d'application clairs.
Tendances futures du marché des produits phytosanitaires pour les cultures oléagineuses
La protection des cultures basée sur des programmes remplacera les décisions axées sur les produits.
Les décisions d'achat futures privilégieront de plus en plus les programmes de protection complets plutôt que les pesticides individuels. Ces tendances du marché des produits phytosanitaires pour les oléagineux impliqueront l'intégration des caractéristiques des semences, des herbicides résiduels, des fongicides foliaires, des produits biologiques, des données de prospection et des informations météorologiques dans des protocoles spécifiques à chaque stade de développement. Cette approche permettra d'optimiser le calendrier des traitements et de réduire les applications inutiles tout en préservant le potentiel de rendement. Les plateformes d'agronomie numérique connecteront de plus en plus les observations de terrain aux recommandations de produits, aux règles de gestion de la résistance et aux périodes d'application. Pour les fournisseurs, cela se traduira par une évolution vers des offres techniques intégrées et une agronomie axée sur les résultats plutôt que sur une simple différenciation des produits. Les entreprises capables d'intégrer la chimie, les produits biologiques et les services de données devraient consolider leurs relations clients. Cette tendance renforcera également l'importance des tests de compatibilité, des recommandations pour les mélanges en cuve et de la validation au champ dans différentes conditions de sol, de climat et de cultivar.
Les produits biologiques deviendront des composantes intégrées des programmes conventionnels.
Les biopesticides devraient passer du statut d'alternatives de niche à celui de composantes essentielles des programmes intégrés de protection des oléagineux. Leur rôle ne sera pas nécessairement de remplacer les produits chimiques de synthèse dans toutes les conditions, mais de les compléter par la rotation des souches résistantes, la gestion préventive des maladies et des applications sensibles aux résidus. Les progrès réalisés dans la découverte de micro-organismes, la fermentation, la stabilité des formulations et la durée de conservation devraient améliorer la constance de leur utilisation et accroître leur viabilité commerciale. Les incitations réglementaires et les exigences de durabilité des distributeurs pourraient également favoriser leur adoption lorsque les produits biologiques démontrent une performance fiable sur le terrain. Cette tendance est favorable aux entreprises capables d'associer la R&D biologique à des compétences établies en matière de formulation, d'homologation et de distribution. À mesure que les gammes de produits se développent, les produits biologiques pourraient être de plus en plus sélectionnés en fonction de leur compatibilité avec les produits chimiques conventionnels, du stade de développement de la culture, des prévisions phytosanitaires et des conditions environnementales, plutôt que uniquement sur la base de leur positionnement en matière de durabilité.
Opportunités du marché des produits phytosanitaires pour les cultures oléagineuses
Plateformes localisées de formulation et d'enregistrement dans les régions émergentes de production d'oléagineux
Les régions émergentes productrices d'oléagineux offrent des opportunités aux fournisseurs qui adaptent leurs formulations, leurs homologations et leur assistance technique aux spécificités locales, plutôt que d'exporter des gammes standardisées sans modification. Les prévisions du marché des produits phytosanitaires pour les oléagineux indiquent des perspectives intéressantes en Inde, en Chine, au Brésil et dans certaines régions d'Asie du Sud-Est, où la diversité des cultures, des ravageurs, des pratiques d'application et des exigences réglementaires requiert des solutions sur mesure. Une approche localisée permet d'améliorer l'adéquation produit-marché tout en réduisant les freins à l'adoption liés à des formulations inconnues ou à des usages inappropriés. Les fournisseurs peuvent privilégier les principes actifs à large spectre régional, puis adapter la concentration, le type de formulation et le conditionnement aux systèmes de distribution locaux. Les partenariats avec les fabricants régionaux, les coopératives et les réseaux d'agronomie peuvent accélérer la validation sur le terrain et l'accès au marché. Ce modèle permet de se positionner durablement sans nécessiter une présence commerciale mondiale.
Solutions numériques et biologiques intégrées pour la production d'oléagineux de qualité supérieure
La production d'oléagineux de qualité supérieure offre l'opportunité d'intégrer la surveillance numérique, les produits biologiques et la chimie sélective dans des modèles de services à plus forte valeur ajoutée. Les alertes maladies et ravageurs permettent d'identifier les parcelles nécessitant une intervention, tandis que les traitements biologiques peuvent être intégrés aux programmes de prévention et les produits conventionnels réservés aux situations critiques. Les fournisseurs peuvent collaborer avec les plateformes agronomiques, les fabricants de matériel et les distributeurs afin de relier les recommandations aux données d'application et aux résultats obtenus sur le terrain. Le potentiel le plus important se situe probablement là où les agriculteurs pratiquent déjà l'agriculture de précision et disposent d'une valeur de récolte suffisante pour justifier les coûts de surveillance. À terme, les données de performance permettront un positionnement plus ciblé des produits, une meilleure gestion de la résistance et la création de relations de services récurrentes autour de la protection des cultures, plutôt que de simples transactions ponctuelles.
Développements récents
- Le 31 juillet 2026 : Corteva Agriscience a annoncé le lancement d’Enclosa, un herbicide destiné aux producteurs de soja. Ce produit combine l’acétochlore et le cloransulam encapsulés pour offrir une nouvelle solution de désherbage en pré-levée à action résiduelle. Approuvé par l’Agence américaine de protection de l’environnement (EPA), il est actuellement en cours d’homologation au niveau des États, confirmant ainsi l’engagement de Corteva en faveur de programmes de désherbage diversifiés pour le soja et d’une gestion flexible de la résistance.
- 14 octobre 2025 : BASF SE annonce l’homologation par l’Agence américaine de protection de l’environnement (EPA) du fongicide Zorina pour le soja, le colza et les haricots secs. Ce produit combine les technologies Endura et Revysol pour lutter contre les maladies, notamment la sclérotiniose, renforçant ainsi la gamme de solutions de BASF pour la gestion des maladies dans les principales cultures oléagineuses et offrant une option supplémentaire aux agriculteurs confrontés aux maladies limitant les rendements.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -