
在室センサー市場:規模・成長・予測 2034
占有センサー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:技術別(赤外線、超音波、デュアルテクノロジー)、接続タイプ別(有線、無線)、用途別(照明、HVAC、セキュリティ&監視)、エンドユーザー別(住宅、商業)、および地域別
- ステータス : 公開されたデータ
- レポートコード : TIPRE00006556
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 13, 2026


2025年の市場規模
27億5000 万米ドル
基準年値
2034年の予測
76億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
13.71 %
成長率
対象市場
496億8000 万米ドル
(2026年~2034年)
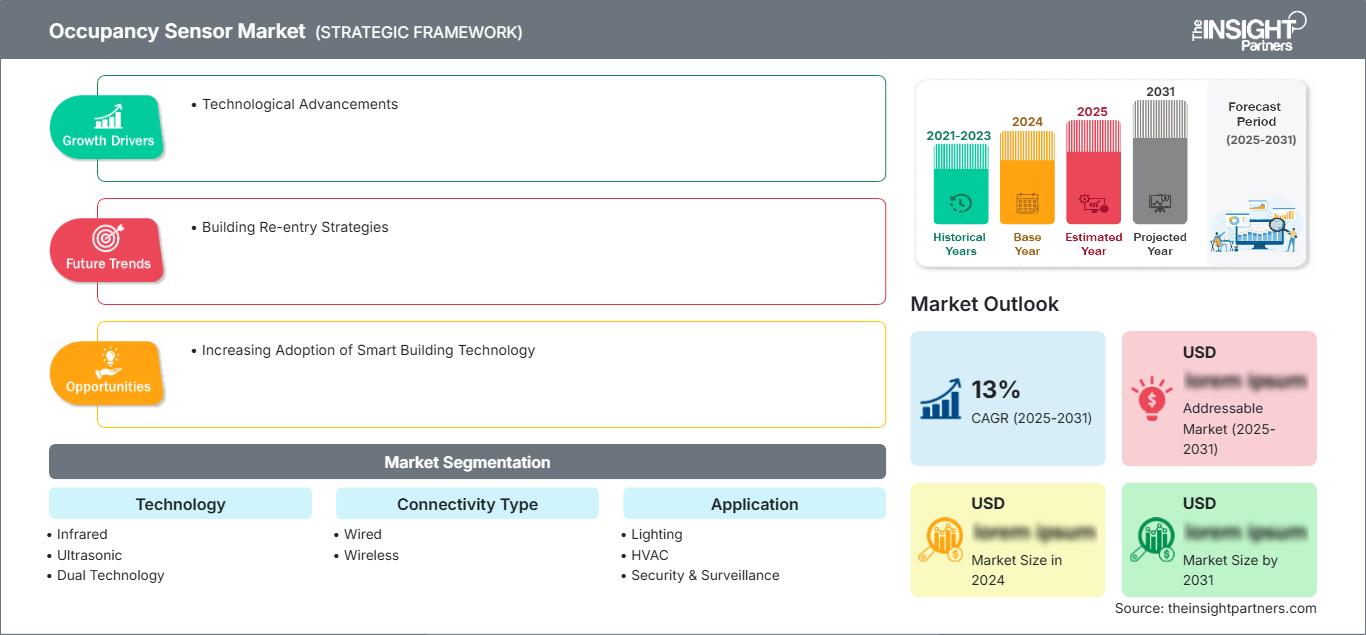
在室検知センサー市場の成長は、ビルオートメーションの導入拡大と、ますます厳格化するエネルギー効率規制によって牽引されています。2025年に27億5,000万米ドルと評価された同市場は、2026年から2034年にかけて年平均成長率(CAGR)13.71%で拡大し、2034年には76億9,000万米ドルに達すると予測されています。照明、空調、セキュリティなどの用途における赤外線、超音波、デュアルテクノロジーセンサーの統合の拡大は、世界的な普及の勢いを持続的に強めています。
北米市場は、2034年まで年平均成長率(CAGR)13.0~13.5%で成長すると予測されています。これは、自動照明制御を義務付ける厳格な建築エネルギー基準や、商業施設の改修活動の増加によって、人感センサー市場規模が拡大していることを反映しています。スマートビルディング認証の需要の高まりも、住宅および商業施設における設置カテゴリー全体で、地域的な消費の持続的な増加をさらに後押ししています。
占有センサー市場の評価と洞察
- 北米:この地域は2025年には推定32~35%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)13.0~13.5%で成長すると予測されている。これは、地域市場全体における建築エネルギー基準、商業施設の改修活動、スマートビルディング認証プログラムなどが要因となっている。
- 米国:米国は2025年時点で地域需要の大半を占め、堅調な商業建設とエネルギー効率義務化の実施に支えられ、2034年まで年平均成長率(CAGR)12.9~13.4%で拡大する見込みです。
- ヨーロッパ:ヨーロッパは2025年には全体の約24~27%のシェアを占め、ドイツ、英国、フランスが建築物のエネルギー性能に関する指令を推進することで、2034年まで年平均成長率(CAGR)13.2~13.7%で成長すると予測されている。
- アジア太平洋地域:アジア太平洋地域は、2025年には推定26~30%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)14.8~15.3%で拡大すると予測されている。これは、中国、日本、インドが急速な商業建設とスマートビルディングの導入によって牽引する。
- 最大のセグメント:赤外線技術セグメントは、2025年には42~46%の最大のシェアを占め、2034年まで年平均成長率(CAGR)13.3~13.8%で成長すると予測されており、コスト効率と信頼性の高い動体検知性能が評価されています。
- 高成長分野:無線接続分野は、設置の簡素化と既存の建物インフラ全体における改修需要の拡大に牽引され、2034年まで年平均成長率(CAGR)16.5~17.0%で最も速い成長を記録しています。
- 詳細に分析された主要企業:シュナイダーエレクトリックSE、イートンコーポレーションplc、ルートロンエレクトロニクス社、レビトンマニュファクチャリング社、ジョンソンコントロールズインターナショナルplc、ハネウェルインターナショナル社、ゼネラルエレクトリック社、アキュイティブランズ社、ルグランSA、ハッベル社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
在室検知センサー市場は、技術革新を繰り返す中で進化を遂げてきました。単独の赤外線モーションディテクターから、赤外線と超音波の両方の検知機能を組み合わせたデュアルテクノロジーセンサーへと移行し、精度向上と誤検知の低減を実現しています。メーカー各社は無線接続プロトコルを継続的に改良し、大規模なビル管理システムとの互換性を高めてきました。製造プロセスも小型化が進み、照明、暖房、換気、空調(HVAC)、セキュリティなど、さまざまな用途で天井、壁、照明器具などに設置できるようになっています。
今後の動向としては、商業建設の成長が見込まれる東南アジアやラテンアメリカの新興国において、メーカー各社が生産量を増やすと予測されています。国際エネルギー機関による建物のエネルギー性能に関する基準策定は、センサーの普及をさらに促進するでしょう。在室検知と空気質モニタリングを統合したセンサーフュージョン技術への投資は、ビルオートメーションシステムにおいて持続可能な展望をもたらします。
占有センサー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 27億5000万米ドル |
| 2034年までの市場規模 | 76億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 13.71% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
占有センサー市場分析
市場成長の原動力としては、エネルギー効率の高い建築システムの使用に関する厳格な規制があり、商業ビルにおける自動照明消灯の導入が義務付けられていることに加え、無人エリアのエネルギー消費を削減するためのHVAC最適化ソリューションの増加が挙げられます。バリューチェーンは、センサー部品の製造、プリント基板の組み立て、統合、電気工事業者やビルオートメーションシステムインテグレーターを通じた流通で構成されており、センシング効率とプロトコルの互換性が、異なる階層のメーカー間のコスト競争力に影響を与えます。
供給状況は、PIRモーションセンサーおよび無線通信ユニット用の半導体部品の調達状況と、各生産地域における受託製造会社の製造能力によって依然として左右されます。製品の最終組み立ては、物流を最小限に抑え、電気工事業者による設置リードタイムを短縮するため、主要な需要地域に近い場所で行われます。
市場分析によると、照明制御およびビルディングオートメーション分野の大手企業は、幅広い流通チャネルを背景に、競争の激しい市場環境を支配している。Lutron Electronics Co., Inc.とLeviton Manufacturing Co., Inc.は、有線および無線センサーシステムを含む幅広い照明制御製品群を提供している一方、Schneider Electric SEとJohnson Controls International plcは、人感センサーを組み込んだ統合型ビル管理システムを活用している。
ハネウェル・インターナショナルとイートン・コーポレーションは、商業用セキュリティおよび監視アプリケーション向けの統合センサーソリューションを開発しており、アキュイティ・ブランズとハッベルは、照明制御の革新と地域的な販売提携に取り組んでいます。最後に、ルグランとゼネラル・エレクトリックは、スマートビルディングオートメーションにおけるグローバル顧客を支援するため、ワイヤレス統合に関する能力を強化しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
占有センサー市場:戦略的洞察
地域別分析
北米の占有センサー市場
北米は2025年には世界市場の32~35%を占めると推定され、2034年まで年平均成長率(CAGR)13.0~13.5%で拡大すると見込まれています。この成長を支えているのは、商業建築物全体に自動照明制御を義務付ける厳格な建築エネルギー基準に加え、老朽化したオフィスビルや教育施設のインフラにおけるエネルギー効率の近代化を必要とする改修活動の増加です。
構造的な推進要因としては、スマートビルディング認証プログラムの普及拡大、占有状況に基づく自動化投資の促進、HVAC最適化需要の高まり、そして可変占有率の商業スペースにおける空調コストの削減などが挙げられます。カナダは州のエネルギー基準の整合化を通じて貢献しており、メキシコではニアショアリングの傾向に支えられた商業建設基盤の拡大により、照明やセキュリティセンサー用途における地域的な消費量が増加傾向にあります。
米国における占有センサー市場
米国は2025年には北米市場の80~84%を占めると推定され、2034年まで年平均成長率(CAGR)12.9~13.4%で成長すると見込まれています。活発な商業建設活動と厳格なエネルギー効率規制の施行が相まって、照明や空調設備(HVAC)用途における赤外線、超音波、およびデュアルテクノロジーセンサーの需要は全国的に引き続き堅調に推移しています。
Lutron Electronics Co., Inc.とLeviton Manufacturing Co., Inc.は、国内に大規模な製造・販売拠点を有し、商業施設の改修プロジェクトにおける迅速な導入を支援しています。アプリケーションの動向を見ると、改修工事では高額な配線工事を避けるため、無線センサーへの需要が高まっている一方、新規の商業施設建設では、包括的なビルオートメーションシステムに統合された有線構成が引き続き好まれています。
欧州の占有センサー市場
欧州は、2025年には世界の在室センサー市場の推定24~27%のシェアを占め、2034年まで年平均成長率(CAGR)13.2~13.7%で成長すると予測されており、商業施設および住宅建設における厳格な建築物エネルギー性能指令遵守要件を理由に、ドイツが最大の貢献国とされている。
ドイツは、自動照明や空調制御システムの導入を必要とする建築物のエネルギー性能規制への対応を背景に、この地域最大の市場となっている。英国は商業施設の改修やスマートビルディング認証の需要を通じて貢献しており、フランス、イタリア、スペインは、拡大する地域インフラ開発イニシアチブにおけるエネルギー効率改善プログラムや新規商業建設プロジェクトから安定した需要が見込まれている。
アジア太平洋地域における占有センサー市場
アジア太平洋地域は、2025年には世界の占有センサー市場において推定26~30%のシェアを占め、2034年まで地域別最速の年平均成長率(CAGR)14.8~15.3%で拡大すると予測されており、市場を牽引している。中国は、広大な商業建設基盤を背景に首位に立ち、日本、インド、韓国、オーストラリアがそれに続く。
特に中国とインドにおける建築物のエネルギー効率化に対する産業政策支援は、日本の確立されたスマートビルディングオートメーションのエコシステムと相まって、急速に成長している地域全体の商業および住宅建設分野において、稼働能力の拡大と在室検知技術の導入を促進し続けている。
中東・アフリカの占有センサー市場
中東・アフリカ市場は、2034年まで年平均成長率(CAGR)12.3~12.8%で成長すると予測されており、サウジアラビアが国家多角化戦略に関連したスマートインフラとエネルギー効率化イニシアチブを通じて、地域需要を牽引する見込みである。
アラブ首長国連邦は、商業ビルの自動化やスマートシティのインフラプロジェクトを通じて貢献しており、南アフリカおよびその他の中東・アフリカ諸国は、拡大する商業建設とエネルギーコスト削減の優先事項に牽引され、地域全体のビジネスインフラ投資の増加に伴い、徐々に導入が進んでいる。
セグメンテーション分析
テクノロジー
占有センサー市場の技術セグメントは、赤外線、超音波、およびデュアルテクノロジーの各カテゴリーを含み、2026年から2034年にかけて年平均成長率(CAGR)13.6~14.1%で成長すると予測されています。需要分布は、検出精度に対する要求の多様性を反映しており、商業顧客が単一検出方式によるコスト削減よりも誤検知の低減を優先する傾向にあるため、デュアルテクノロジーセンサーのシェアが拡大しています。
- 赤外線:赤外線センサーは、コスト重視の住宅や小規模商業施設において主流となっており、信頼性の高い動作検知と、標準的な照明制御要件に適した簡単な設置が評価されています。
- 超音波式:超音波センサーは、視界が遮られた空間で好まれ、わずかな動きも検知できるため、トイレや密閉されたオフィスなど、繊細な在室状況の監視が必要な用途に適しています。
- デュアルテクノロジー:デュアルテクノロジーセンサーは、赤外線と超音波の検出を組み合わせることで精度を向上させ、誤検出率と誤検出率の低減が求められる大規模なオープンプランの商業空間でますます好まれるようになっています。
接続タイプ
接続タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)14.5~15.0%を記録しており、これは改修工事における無線技術の採用が牽引しています。有線センサーは、新規商業建設プロジェクトにおいて安定した需要を維持しており、これは建物の所有者や請負業者の間で、設置の柔軟性と統合システムの信頼性に対する嗜好が多様化し続けていることを反映しています。
- 有線式:有線式センサーは、安定した電源供給と集中制御アーキテクチャを必要とする包括的なビル管理システムへの信頼性の高い統合を実現するため、新しい商業施設の建設において依然として好まれています。
- ワイヤレス:ワイヤレスセンサーは、改修用途において急速に普及しており、高額な配線工事を不要にすると同時に、既存の商業ビルや住宅のインフラ内で柔軟なセンサー配置を可能にします。
応用
照明、空調、セキュリティおよび監視を対象とするアプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)13.9~14.4%で拡大すると予測されています。照明アプリケーションは、エネルギー基準の普及に伴い引き続き大きなシェアを維持する一方、空調およびセキュリティ統合は、スマートビルディングオートメーションへの投資拡大と包括的な施設管理システムの導入により着実に成長しています。
- 照明:照明制御は主要な用途であり、オフィス、小売店、教育施設など、人がいない商業スペースでの自動消灯を義務付ける広範なエネルギーコード規制によって推進されている。
- HVAC:HVACアプリケーションは、在室状況データを活用して空調スケジュールを最適化し、商業ビル管理システム内で快適性基準を維持しながら、在室状況が変動するゾーンにおけるエネルギーコストを削減します。
- セキュリティと監視:セキュリティアプリケーションは、より広範な監視システムに在室センサーを統合し、包括的な建物セキュリティインフラストラクチャを必要とする商業施設全体で侵入検知とアクセス監視をサポートします。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
点灯 |
高い |
エネルギーコードへの準拠 |
成熟した |
|
HVAC |
中くらい |
ゾーン最適化 |
スケーリング |
|
セキュリティと監視 |
中くらい |
アクセス監視 |
スケーリング |
占有センサー市場の成長要因と影響分析
建物のエネルギー基準を厳格化し、自動照明制御を義務付ける
先進国と発展途上国の両方で建築物のエネルギー基準が厳格化されるにつれ、商業施設への自動照明消灯システムの設置が義務付けられるようになり、人感センサーの利用が促進されています。商業ビルのエネルギー性能に関する規制では、空室時の照明使用を最小限に抑えることでエネルギーの無駄を削減する自動化システムが求められています。この傾向は、長時間稼働し、エネルギー節約の大きな可能性を秘めているオフィス、学校、ショッピングセンターなどの建物に特に顕著です。これらの規制を遵守しないと、認証の遅延や罰金につながる可能性があるため、人感センサーの早期導入が促されています。先進国と発展途上国の両方でエネルギー基準の遵守が進むにつれ、商業照明における赤外線、超音波、およびデュアルテクノロジー人感センサーの需要が高まり、予測期間中の市場成長を牽引し続けるでしょう。
商業施設におけるHVACエネルギー最適化需要の高まり
稼働率の変化に伴う商業ビルにおける空調エネルギー使用量の管理への関心が高まっており、ゾーン制御を提供する自動化システムに人感センサーを組み込む必要性が高まっています。施設管理者は、会議室、オフィスエリア、その他一日を通して稼働率が変化する空間の温度閾値を設定するために、稼働状況情報をより頻繁に利用しています。このような状況は、建物自動化システムで効果的に使用できるデュアルセンサー技術やワイヤレス技術にとって特に有利です。商業不動産市場におけるエネルギーコストの上昇は、コスト削減努力を支援する人感センサーの設置をさらに促進しています。照明と空調制御ソリューションを統合した製品メーカーは、この拡大する市場の可能性を活用できます。
スマートビルディング認証プログラムの拡大が普及を促進
スマートビルディング認証プログラムの利用拡大や、関係機関による持続可能な建築慣行認証基準の導入により、建物所有者は認証要件を満たすために在室センサーの全面的な導入へと向かっています。不動産開発業者は、環境に配慮したテナントや持続可能性指標を重視する投資家との差別化を図るため、認証取得への関心を高めています。認証関連の需要は、照明、空調、セキュリティシステムなど、認証の一環としてセンサー技術を必要とするあらゆる用途に及びます。ビル管理会社は、認証取得を目指し、新しい商業ビルの基本インフラに在室センサーの導入をますます強く求めています。商業不動産分野における持続可能性認証の拡大傾向は、今後何年にもわたって在室センサーの需要を堅調に維持するでしょう。
占有センサー市場の将来動向
在室検知と室内空気質モニタリングの統合
センサーメーカーは、従来の照明や空調制御機能にとどまらず、建物全体の健康状態を包括的にモニタリングするという新たな在室検知センサー市場のトレンドを反映し、在室検知機能と室内空気質モニタリング機能を統合したデバイスプラットフォームをますます多く導入しています。この統合により、施設管理者は在室パターンと換気要件を関連付けることができ、室内環境品質管理の向上につながります。パンデミック後の建物の健康意識が商業不動産の優先事項に影響を与え続ける中、在室検知と空気質検知を組み合わせた多機能センサーの需要は大幅に増加すると予想されます。この傾向は、包括的な環境モニタリングを必要とする医療施設や教育施設にとって特に重要であり、統合型センサーは、世界中の健康志向の機関顧客をターゲットとするメーカーにとって差別化された製品カテゴリーとして位置づけられます。
占有パターン分析における人工知能の導入拡大
人工知能(AI)による在室パターン予測機能は、多くのセンサープラットフォームに導入され、空間における人の存在の有無を検知するだけのセンサーの機能をさらに拡張しています。このようなイノベーションにより、ビル管理システムは、空間の利用状況を予測し、その予測に基づいて照明や空調システムをスケジュールすることが可能になります。つまり、変化に対して事後的に対応するのではなく、予測に基づいて運用できるようになるのです。多くの施設管理者は、在室状況分析を活用して空間計画の意思決定を行い、不動産利用を最適化しています。
占有センサー市場の機会
老朽化したインフラ全体への無線センサー改修ソリューションの拡大
老朽化したオフィスビルや教育施設の改修活動が活発化する中、ワイヤレス在室センサーソリューションを開発するメーカーにとって、高額な配線工事を不要にする大きなチャンスが生まれています。多様なビル管理システムプロトコルに対応したワイヤレス製品ポートフォリオを拡大している企業は、大規模な工事による混乱を伴わずにエネルギー効率の向上を目指す施設所有者からの高まる需要を取り込むことができます。この機会は、ダウンタイムを最小限に抑えたソリューションを必要とする商業施設の改修工事を専門とする電気工事業者との提携にも及びます。在室センサー市場の予測によると、先進国市場における老朽化した商業ビルの在庫が、大規模な建設投資を必要とせずにエネルギー効率の近代化を必要とするようになるにつれ、ワイヤレス改修技術への投資意欲は2034年まで持続的に高まり続けると見込まれています。
包括的なビルオートメーションのためのセンサーフュージョン技術への戦略的投資
スマートビルディングオートメーションの利用拡大は、照明や温度レベルといった他の建物監視タスクと並行して、居住者の検知を統合するセンサーフュージョン技術の開発に取り組むメーカーにとって、大きな可能性をもたらします。多目的センサーデバイスに特化した研究開発リソースを割り当てるメーカーは、スマートビルディングオートメーションシステムへの統合能力によって差別化を図ることができます。これは、単一ユニットのハードウェアソリューションを求めるセンサーメーカーとビル管理システムプロバイダーとの戦略的連携にとって重要な機会となります。スマートビルディングのニーズを満たすために、エンジニアリングリソースを割り当ててセンサーフュージョン機能の拡張に取り組むメーカーは、圧倒的な成長を遂げるでしょう。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -