
Mercato dei sensori di ocupazione: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei sensori di presenza (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (infrarossi, ultrasuoni e doppia tecnologia), tipo di connettività (cablata e wireless), applicazione (illuminazione, HVAC e sicurezza e sorveglianza), utente finale (residenziale e commerciale) e area geografica.
- Stato : Dati rilasciati
- Codice del report : TIPRE00006556
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 13, 2026


Dimensioni del mercato nel 2025
2,75 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
7,69 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
13,71 %
Tasso di crescita
Mercato di riferimento
49,68 miliardi di dollari USA
(2026-2034)
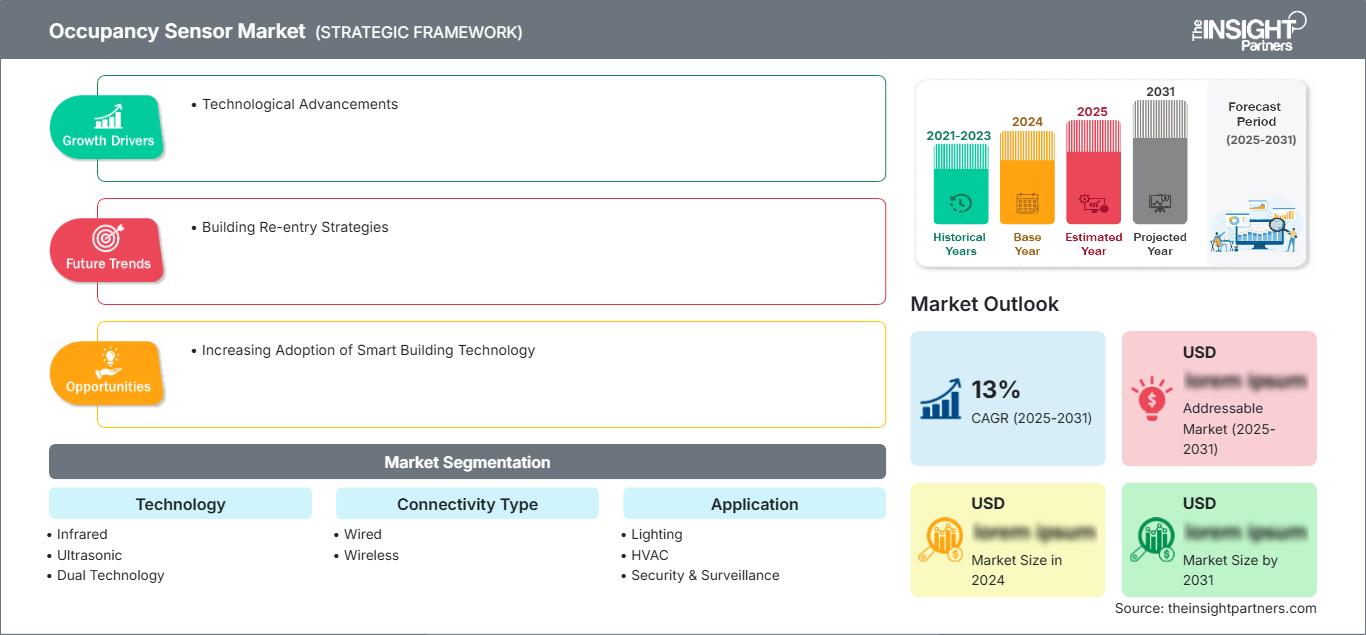
La crescita del mercato dei sensori di presenza è trainata dalla crescente adozione dell'automazione degli edifici e da normative sempre più stringenti in materia di efficienza energetica. Il mercato, valutato a 2,75 miliardi di dollari nel 2025, dovrebbe raggiungere i 7,69 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 13,71% tra il 2026 e il 2034. La crescente integrazione di sensori a infrarossi, a ultrasuoni e a doppia tecnologia in applicazioni di illuminazione, climatizzazione e sicurezza rafforza il costante slancio di adozione a livello globale.
Si stima che il mercato nordamericano dei sensori di presenza crescerà a un tasso annuo composto (CAGR) del 13,0-13,5% fino al 2034, a seguito dell'espansione del mercato stesso, trainata da normative edilizie più stringenti in materia di efficienza energetica che impongono il controllo automatico dell'illuminazione e dalla crescente attività di ammodernamento degli edifici commerciali. La crescente domanda di certificazioni per edifici intelligenti rafforza ulteriormente i consumi regionali, sia nel settore residenziale che in quello commerciale.
Analisi e approfondimenti sul mercato dei sensori di presenza
- Nord America : Si stima che la regione deterrà una quota di mercato del 32-35% nel 2025, con una crescita annua composta (CAGR) del 13,0-13,5% tra il 2026 e il 2034, trainata dai codici di efficienza energetica degli edifici, dalle attività di riqualificazione degli edifici commerciali e dai programmi di certificazione degli edifici intelligenti nei mercati regionali.
- USA : Gli Stati Uniti rappresentano la maggior parte della domanda regionale nel 2025, con un'espansione a un tasso annuo composto (CAGR) del 12,9-13,4% fino al 2034, sostenuti da una solida attività edilizia commerciale e dall'applicazione rigorosa delle normative in materia di efficienza energetica.
- Europa : L'Europa rappresenta circa il 24-27% della quota di mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 13,2-13,7% fino al 2034, trainata da Germania, Regno Unito e Francia grazie alle direttive sulle prestazioni energetiche degli edifici.
- Asia-Pacifico : Si stima che la regione Asia-Pacifico deterrà una quota di mercato compresa tra il 26% e il 30% nel 2025, con un tasso di crescita annuo composto (CAGR) del 14,8-15,3% tra il 2026 e il 2034, trainata da Cina, Giappone e India grazie alla rapida espansione del settore edile commerciale e all'adozione di tecnologie per edifici intelligenti.
- Segmento più ampio : Il segmento della tecnologia a infrarossi detiene la quota maggiore, pari al 42-46% nel 2025, con una crescita annua composta (CAGR) del 13,3-13,8% fino al 2034, apprezzato per l'efficienza dei costi e le prestazioni affidabili nel rilevamento del movimento.
- Segmento ad alta crescita : il segmento della connettività wireless registra la crescita più rapida, con un CAGR del 16,5-17,0% fino al 2034, trainato dalla semplificazione dell'installazione e dalla crescente domanda di ammodernamento delle infrastrutture edilizie esistenti.
- Aziende chiave analizzate nel dettaglio : Schneider Electric SE, Eaton Corporation plc, Lutron Electronics Co., Inc., Leviton Manufacturing Co., Inc., Johnson Controls International plc, Honeywell International Inc., General Electric Company, Acuity Brands, Inc., Legrand SA, Hubbell Incorporated.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei sensori di presenza si è evoluto attraverso successive transizioni tecnologiche, passando da rilevatori di movimento a infrarossi autonomi a sensori a doppia tecnologia che combinano il rilevamento a infrarossi e a ultrasuoni per una maggiore precisione e una riduzione dei falsi allarmi. I produttori hanno continuamente migliorato i protocolli di connettività wireless, il che ha portato alla compatibilità con sistemi di gestione degli edifici più complessi. I processi produttivi si sono orientati sempre più verso sensori di dimensioni ridotte che consentono l'installazione in diversi tipi di soffitti, pareti e apparecchi di illuminazione, riscaldamento, ventilazione, condizionamento dell'aria (HVAC) e sicurezza.
Per quanto riguarda le tendenze future, si prevede che i produttori aumenteranno i livelli di produzione nei paesi in via di sviluppo del Sud-est asiatico e dell'America Latina, che stanno registrando una crescita nel settore delle costruzioni commerciali. Lo sviluppo di standard per le prestazioni energetiche degli edifici da parte di organizzazioni energetiche internazionali promuoverà ulteriormente l'adozione dei sensori. Gli investimenti nella tecnologia di fusione dei sensori, che integra il rilevamento di presenza con il monitoraggio della qualità dell'aria, offrono prospettive sostenibili per i sistemi di automazione degli edifici.
Ambito del rapporto sul mercato dei sensori di presenza
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,75 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 7,69 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 13,71% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sensori di presenza
Tra i fattori trainanti della crescita del mercato figurano le rigide normative sull'utilizzo di sistemi edilizi ad alta efficienza energetica, che impongono lo spegnimento automatico dell'illuminazione negli edifici commerciali, unitamente alla crescente diffusione di soluzioni di ottimizzazione HVAC per ridurre il consumo energetico nelle aree non occupate. La catena del valore comprende la produzione di componenti per sensori, l'assemblaggio di circuiti stampati, l'integrazione e la distribuzione tramite installatori elettrici e integratori di sistemi di automazione degli edifici, dove l'efficienza di rilevamento e la compatibilità dei protocolli influenzano la competitività dei costi tra i produttori di diversi livelli.
Le dinamiche di fornitura sono tuttora determinate dall'approvvigionamento dei componenti a semiconduttore per i rilevatori di movimento PIR e le unità di comunicazione wireless, nonché dalla disponibilità di capacità produttive per le aziende di produzione conto terzi nelle diverse regioni di produzione. L'assemblaggio finale dei prodotti è localizzato in prossimità delle principali aree di domanda per minimizzare la logistica e ridurre i tempi di installazione da parte degli installatori elettrici.
L'analisi di mercato indica un contesto competitivo in cui le aziende leader nel settore del controllo dell'illuminazione e dell'automazione degli edifici dominano grazie ai loro ampi canali di distribuzione. Lutron Electronics Co., Inc. e Leviton Manufacturing Co., Inc. offrono una vasta gamma di prodotti per il controllo dell'illuminazione, che include sistemi di sensori sia cablati che wireless, mentre Schneider Electric SE e Johnson Controls International plc utilizzano sistemi integrati di gestione degli edifici per incorporare sensori di presenza.
Honeywell International Inc. e Eaton Corporation plc sviluppano soluzioni di sensori integrati per applicazioni di sicurezza e videosorveglianza commerciali, mentre Acuity Brands, Inc. e Hubbell Incorporated si impegnano in innovazioni per il controllo dell'illuminazione e in partnership di distribuzione regionali. Infine, Legrand SA e General Electric Company rafforzano le proprie competenze nell'integrazione wireless per supportare i clienti globali nell'automazione degli edifici intelligenti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sensori di presenza: approfondimenti strategici
Approfondimenti regionali
Mercato dei sensori di presenza in Nord America
Si stima che nel 2025 il Nord America deterrà una quota di mercato globale pari al 32-35%, con un tasso di crescita annuo composto (CAGR) del 13,0-13,5% fino al 2034. Tale crescita è trainata da rigorosi codici edilizi in materia di efficienza energetica che impongono sistemi di controllo automatico dell'illuminazione negli edifici commerciali, nonché dalla crescente attività di riqualificazione energetica degli edifici ad uso ufficio e scolastico più datati, che necessitano di interventi di modernizzazione per migliorarne l'efficienza energetica.
Tra i fattori strutturali trainanti si annoverano l'adozione su larga scala dei programmi di certificazione per edifici intelligenti, gli incentivi agli investimenti in automazione basata sull'occupazione, la crescente domanda di ottimizzazione degli impianti HVAC e la riduzione dei costi di climatizzazione negli spazi commerciali a occupazione variabile. Il Canada contribuisce attraverso l'allineamento dei codici energetici provinciali, mentre la crescente base edilizia commerciale del Messico, supportata dalle tendenze di nearshoring, aggiunge un consumo regionale incrementale per le applicazioni di illuminazione e sensori di sicurezza.
Mercato statunitense dei sensori di presenza
Si stima che gli Stati Uniti rappresenteranno una quota dell'80-84% del mercato nordamericano nel 2025, con una crescita annua composta (CAGR) del 12,9-13,4% fino al 2034. La forte attività nel settore delle costruzioni commerciali, unita alla rigorosa applicazione delle normative sull'efficienza energetica, continua a sostenere la domanda di sensori a infrarossi, a ultrasuoni e a doppia tecnologia per applicazioni di illuminazione e climatizzazione a livello nazionale.
Lutron Electronics Co., Inc. e Leviton Manufacturing Co., Inc. vantano una presenza significativa sul territorio nazionale in termini di produzione e distribuzione, a supporto di una rapida implementazione nei progetti di ammodernamento degli edifici commerciali. Le tendenze applicative indicano una crescente preferenza per i sensori wireless negli impianti di ammodernamento, in quanto consentono di evitare costosi interventi di ricablaggio, mentre le nuove costruzioni commerciali continuano a privilegiare le configurazioni cablate integrate in sistemi completi di automazione degli edifici.
Mercato europeo dei sensori di presenza
Si stima che nel 2025 l'Europa deterrà una quota del 24-27% del mercato globale dei sensori di presenza, con una crescita annua composta (CAGR) del 13,2-13,7% fino al 2034, e la Germania si affermerà come principale contributore grazie ai suoi rigorosi requisiti di conformità alla direttiva sulla prestazione energetica degli edifici, sia per le costruzioni commerciali che residenziali.
La Germania rappresenta il mercato più grande della regione, trainata dalla conformità alle normative sulle prestazioni energetiche degli edifici, che impongono l'adozione di sistemi automatizzati di illuminazione e climatizzazione. Il Regno Unito contribuisce attraverso la domanda di riqualificazione energetica degli edifici commerciali e di certificazione degli edifici intelligenti, mentre Francia, Italia e Spagna registrano una domanda costante derivante da programmi di ristrutturazione per l'efficienza energetica e da nuovi progetti di costruzione commerciale, nell'ambito di iniziative regionali di sviluppo infrastrutturale in espansione.
Mercato dei sensori di presenza nella regione Asia-Pacifico
La regione Asia-Pacifico è leader nel mercato globale dei sensori di presenza, con una quota stimata tra il 26% e il 30% nel 2025, e registrerà il tasso di crescita annuo composto (CAGR) più rapido a livello regionale, pari al 14,8-15,3% fino al 2034. La Cina è in testa, grazie alla sua vasta base di costruzioni commerciali, seguita da Giappone, India, Corea del Sud e Australia.
Il sostegno delle politiche industriali all'efficienza energetica degli edifici, in particolare in Cina e India, unitamente al consolidato ecosistema giapponese di automazione degli edifici intelligenti, continua a promuovere l'espansione della capacità e l'adozione della tecnologia di rilevamento della presenza nei segmenti in rapida crescita dell'edilizia commerciale e residenziale in tutta la regione.
Mercato dei sensori di presenza in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 12,3-12,8% fino al 2034, con l'Arabia Saudita a guidare la domanda regionale grazie a infrastrutture intelligenti e iniziative di efficienza energetica legate alle strategie nazionali di diversificazione.
Gli Emirati Arabi Uniti contribuiscono attraverso l'automazione degli edifici commerciali e progetti infrastrutturali per le città intelligenti, mentre il Sudafrica e il resto del Medio Oriente e dell'Africa registrano un'adozione graduale, trainata dall'espansione delle costruzioni commerciali e dalle priorità di riduzione dei costi energetici nell'ambito dei crescenti investimenti regionali in infrastrutture commerciali.
Analisi di segmentazione
Tecnologia
Il segmento tecnologico del mercato dei sensori di presenza comprende le categorie a infrarossi, a ultrasuoni e a doppia tecnologia, che insieme cresceranno a un CAGR del 13,6-14,1% tra il 2026 e il 2034. La distribuzione della domanda riflette requisiti di precisione di rilevamento divergenti, con i sensori a doppia tecnologia che guadagnano quote di mercato poiché i clienti commerciali danno priorità alla riduzione dei falsi allarmi rispetto al risparmio sui costi associato alle alternative con metodo di rilevamento singolo.
- Infrarossi : I sensori a infrarossi dominano le applicazioni residenziali e commerciali di piccole dimensioni, dove il costo è un fattore critico, apprezzati per l'affidabilità del rilevamento del movimento e la semplicità di installazione, adatta ai requisiti standard di controllo dell'illuminazione.
- Ultrasuoni : I sensori a ultrasuoni sono preferibili in ambienti con visuale ostruita, offrendo un rilevamento superiore anche dei movimenti minimi, risultando adatti ad applicazioni in bagni e uffici chiusi che richiedono un monitoraggio preciso della presenza.
- Doppia tecnologia : i sensori a doppia tecnologia combinano il rilevamento a infrarossi e a ultrasuoni per una maggiore precisione, sempre più apprezzati negli ampi spazi commerciali open space che richiedono una riduzione dei falsi positivi e dei falsi negativi.
Tipo di connettività
Il segmento Tipo di connettività registra un CAGR combinato del 14,5-15,0% tra il 2026 e il 2034, trainato dall'adozione della tecnologia wireless negli impianti di retrofit. I sensori cablati mantengono una domanda costante nei nuovi progetti di costruzione commerciale, a testimonianza della continua diversificazione tra le preferenze dei proprietari di edifici e degli appaltatori in termini di flessibilità di installazione e affidabilità dei sistemi integrati.
- Cablati : I sensori cablati rimangono la soluzione preferita per le nuove costruzioni commerciali, offrendo un'integrazione affidabile all'interno di sistemi di gestione degli edifici completi che richiedono un'alimentazione elettrica costante e un'architettura di controllo centralizzata.
- Senza fili : i sensori wireless stanno rapidamente guadagnando terreno nelle applicazioni di retrofit, eliminando la necessità di costosi interventi di ricablaggio e consentendo un posizionamento flessibile dei sensori all'interno delle infrastrutture esistenti di edifici commerciali e residenziali.
Applicazione
Il segmento Applicazioni, che comprende Illuminazione, HVAC e Sicurezza e Videosorveglianza, si espande a un CAGR del 13,9-14,4% tra il 2026 e il 2034. Le applicazioni di illuminazione mantengono una quota dominante grazie all'ampia adozione dei codici energetici, mentre l'integrazione di HVAC e sicurezza cresce costantemente grazie ai crescenti investimenti nell'automazione degli edifici intelligenti e all'adozione di sistemi completi di gestione degli impianti.
- Illuminazione : Il controllo dell'illuminazione rappresenta l'applicazione dominante, spinta dalle normative energetiche diffuse che impongono lo spegnimento automatico negli spazi commerciali non occupati, come uffici, negozi e istituti scolastici.
- HVAC : Le applicazioni HVAC sfruttano i dati di occupazione per ottimizzare i programmi di climatizzazione, riducendo i costi energetici nelle zone a occupazione variabile e mantenendo al contempo gli standard di comfort all'interno dei sistemi di gestione degli edifici commerciali.
- Sicurezza e sorveglianza : le applicazioni di sicurezza integrano sensori di presenza all'interno di sistemi di sorveglianza più ampi, supportando il rilevamento delle intrusioni e il monitoraggio degli accessi in strutture commerciali che richiedono un'infrastruttura di sicurezza completa per gli edifici.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Illuminazione |
Alto |
Conformità al Codice Energetico |
Maturo |
|
Riscaldamento, ventilazione e condizionamento (HVAC) |
Mezzo |
Ottimizzazione di zona |
Scalatura |
|
Sicurezza e sorveglianza |
Mezzo |
Monitoraggio degli accessi |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei sensori di presenza.
Normative edilizie più severe in materia di efficienza energetica, con l'obbligo di sistemi di controllo automatico dell'illuminazione.
L'introduzione di normative più rigorose in materia di efficienza energetica degli edifici, sia nei paesi sviluppati che in quelli in via di sviluppo, sta rendendo obbligatoria l'installazione di sistemi di spegnimento automatico dell'illuminazione negli ambienti commerciali, incentivando così l'utilizzo di sensori di presenza. Le normative relative alle prestazioni energetiche degli edifici commerciali richiedono sistemi di automazione che limitino gli sprechi energetici riducendo al minimo il consumo di luce negli edifici vuoti. Questa tendenza è particolarmente rilevante per edifici come uffici, scuole e centri commerciali, che rimangono aperti per molte ore e presentano quindi un elevato potenziale di risparmio energetico. Il mancato rispetto di tali normative può comportare ritardi nelle certificazioni e sanzioni, incoraggiando l'adozione tempestiva dei sensori di presenza. Con la crescente conformità alle normative energetiche nei paesi sviluppati e in via di sviluppo, la richiesta di sensori di presenza a infrarossi, a ultrasuoni e a doppia tecnologia per l'illuminazione commerciale continuerà a trainare la crescita del mercato nel periodo previsto.
Crescente domanda di ottimizzazione energetica degli impianti HVAC negli edifici commerciali.
Negli edifici commerciali con tassi di occupazione variabili, la gestione del consumo energetico degli impianti HVAC sta diventando sempre più importante, alimentando la necessità di integrare sensori di presenza nei sistemi di automazione per il controllo della climatizzazione a zone. I facility manager utilizzano sempre più spesso le informazioni sull'occupazione per impostare soglie di temperatura in sale conferenze, uffici e altri spazi in cui la presenza di persone varia nel corso della giornata. Questo scenario si rivela particolarmente vantaggioso per le tecnologie a doppio sensore o wireless, che possono essere utilizzate efficacemente nei sistemi di automazione degli edifici. L'aumento dei costi energetici nel mercato immobiliare commerciale continua a incentivare l'installazione di sensori di presenza a supporto delle iniziative di risparmio energetico. I produttori di prodotti che integrano soluzioni di illuminazione e controllo HVAC possono sfruttare il crescente potenziale di mercato.
L'espansione dei programmi di certificazione per gli edifici intelligenti favorisce l'adozione di queste tecnologie.
La crescente diffusione di programmi di certificazione per edifici intelligenti, nonché di standard di certificazione per pratiche edilizie sostenibili da parte di diversi enti, sta spingendo i proprietari di immobili verso la piena implementazione di sensori di presenza per soddisfare i requisiti di certificazione. Gli sviluppatori immobiliari sono sempre più interessati ad ottenere certificazioni per distinguersi agli occhi di inquilini e investitori attenti all'ambiente e che apprezzano i parametri di sostenibilità. La domanda di certificazione riguarda tutte le applicazioni, come illuminazione, sistemi HVAC e di sicurezza, che necessitano di tecnologia di rilevamento come parte integrante della certificazione. Le società di gestione immobiliare richiedono sempre più spesso l'integrazione di sensori di presenza nell'infrastruttura di base dei nuovi edifici commerciali, al fine di ottenere le certificazioni necessarie. La crescente tendenza verso le certificazioni di sostenibilità nel settore immobiliare commerciale manterrà elevata la domanda di sensori di presenza per gli anni a venire.
Mercato dei sensori di presenza: tendenze future
Integrazione dei sensori di presenza con il monitoraggio della qualità dell'aria interna
I produttori di sensori stanno integrando sempre più spesso il rilevamento di presenza con il monitoraggio della qualità dell'aria interna all'interno di piattaforme unificate, rispecchiando le tendenze emergenti del mercato dei sensori di presenza verso un monitoraggio completo dello stato di salute degli edifici, che va oltre le tradizionali funzioni di controllo dell'illuminazione e del sistema HVAC. Questa convergenza consente ai gestori degli edifici di correlare i modelli di occupazione con i requisiti di ventilazione, supportando una migliore gestione della qualità ambientale interna. Poiché la crescente consapevolezza in materia di salute degli edifici, emersa dopo la pandemia, continua a influenzare le priorità del settore immobiliare commerciale, si prevede un aumento sostanziale della domanda di sensori multifunzione che combinano il rilevamento di presenza e della qualità dell'aria. Questa tendenza è particolarmente rilevante per le strutture sanitarie e scolastiche che richiedono un monitoraggio ambientale completo, posizionando i sensori integrati come una categoria di prodotto differenziata tra i produttori che si rivolgono a clienti istituzionali attenti alla salute a livello globale.
Crescente adozione dell'intelligenza artificiale per l'analisi dei modelli di occupazione
Le funzionalità di intelligenza artificiale che consentono di prevedere i modelli di occupazione sono state introdotte in molte piattaforme di sensori, estendendo ulteriormente la capacità dei sensori di rilevare la presenza o l'assenza di persone negli spazi. Grazie a questa innovazione, il sistema di gestione degli edifici sarà in grado di prevedere come verranno utilizzati gli spazi e programmare l'illuminazione e gli impianti di climatizzazione in base a tale previsione, anziché reagire a posteriori a eventuali cambiamenti. Molti facility manager utilizzano l'analisi dell'occupazione per prendere decisioni in materia di pianificazione degli spazi e ottimizzare di conseguenza l'utilizzo degli immobili.
Opportunità di mercato per i sensori di presenza
Espansione delle soluzioni di retrofit con sensori wireless nelle infrastrutture obsolete
La crescente attività di riqualificazione degli edifici commerciali, in particolare di uffici e istituti scolastici ormai datati, rappresenta un'importante opportunità per i produttori che sviluppano soluzioni di sensori di presenza wireless, eliminando la necessità di costosi interventi di ricablaggio. Le aziende che ampliano il proprio portafoglio di prodotti wireless compatibili con diversi protocolli di gestione degli edifici possono intercettare la crescente domanda da parte dei proprietari di immobili che perseguono miglioramenti in termini di efficienza energetica senza dover affrontare ingenti interruzioni dei lavori di costruzione. Questa opportunità si estende anche alle partnership con gli installatori elettrici specializzati in riqualificazioni commerciali che richiedono soluzioni con tempi di inattività minimi. Le previsioni di mercato per i sensori di presenza indicano che l'interesse per la tecnologia di riqualificazione wireless continuerà a rafforzarsi fino al 2034, poiché il patrimonio edilizio commerciale obsoleto nei mercati sviluppati necessita di modernizzazione in termini di efficienza energetica senza la necessità di ingenti investimenti in nuove costruzioni.
Investimento strategico nella tecnologia di fusione dei sensori per un'automazione completa degli edifici.
La crescente diffusione dell'automazione degli edifici intelligenti offre un potenziale significativo per i produttori che si impegnano a sviluppare tecnologie di fusione dei sensori in grado di integrare il rilevamento della presenza di persone con altre attività di monitoraggio degli edifici, come l'illuminazione e la temperatura. I produttori che destinano risorse specifiche di ricerca e sviluppo a dispositivi sensore multifunzione potranno distinguersi grazie alla capacità di integrarsi nei sistemi di automazione degli edifici intelligenti. Ciò rappresenta un'importante opportunità di collaborazione strategica tra i produttori di sensori e i fornitori di sistemi di gestione degli edifici alla ricerca di una soluzione hardware integrata. I produttori che si impegnano ad ampliare le proprie capacità di fusione dei sensori, investendo risorse ingegneristiche specifiche per soddisfare le esigenze degli edifici intelligenti, sono destinati a una crescita esponenziale.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -