
Mercado de sensores de ocupación: tamaño, crecimiento y previsiones 2034
Tamaño y pronóstico del mercado de sensores de presencia (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (infrarroja, ultrasónica y de doble tecnología), tipo de conectividad (cableada e inalámbrica), aplicación (iluminación, climatización y seguridad y vigilancia), usuario final (residencial y comercial) y geografía.
- Estado : Datos publicados
- Código de informe : TIPRE00006556
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 13, 2026


Tamaño del mercado en 2025
2.750 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
7.690 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
13,71 %
Índice de crecimiento
Mercado potencial
49.680 millones de dólares estadounidenses
(2026-2034)
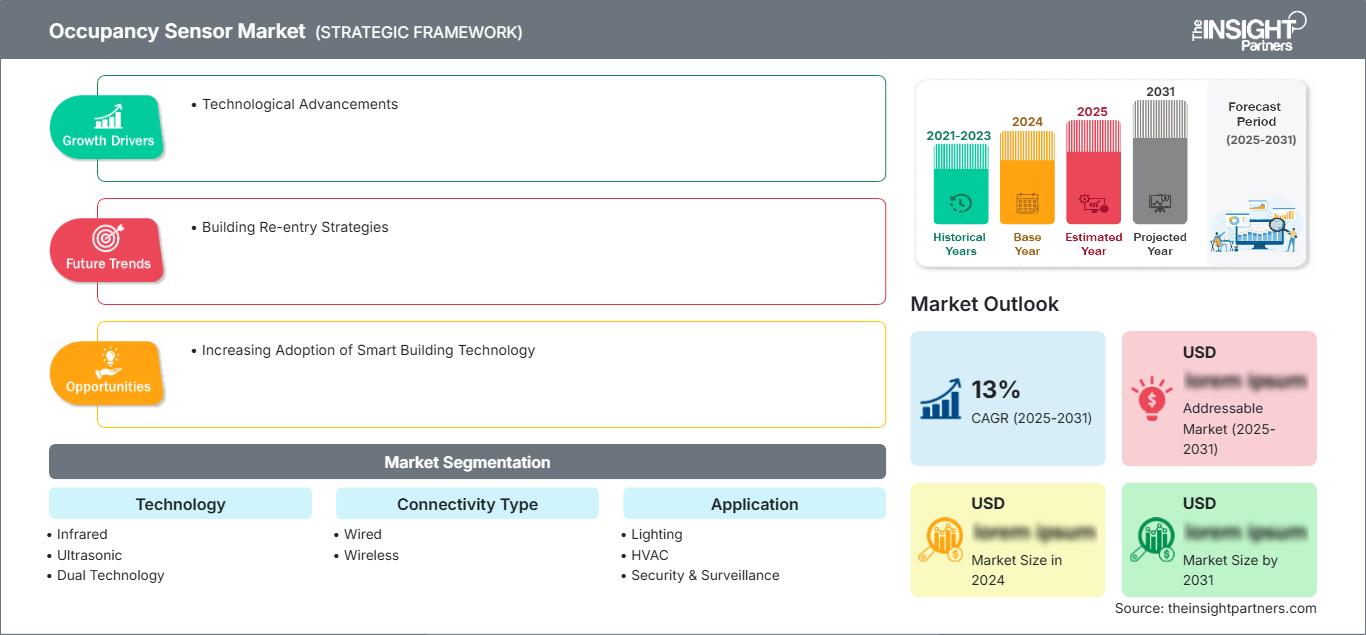
El crecimiento del mercado de sensores de presencia se ve impulsado por la creciente adopción de la automatización de edificios y las normativas cada vez más estrictas sobre eficiencia energética. Se prevé que este mercado, valorado en 2750 millones de dólares en 2025, alcance los 7690 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 13,71 % entre 2026 y 2034. La creciente integración de sensores infrarrojos, ultrasónicos y de doble tecnología en aplicaciones de iluminación, climatización y seguridad refuerza el impulso sostenido de su adopción a nivel mundial.
Se estima que Norteamérica crecerá a una tasa de crecimiento anual compuesta (TCAC) del 13,0-13,5% hasta 2034, lo que refleja la expansión del mercado de sensores de presencia impulsada por los estrictos códigos de eficiencia energética en la construcción que exigen controles automáticos de iluminación y el creciente interés por la modernización de edificios comerciales. La creciente demanda de certificación de edificios inteligentes refuerza aún más el consumo regional sostenido en las categorías de instalación residencial y comercial.
Análisis y perspectivas del mercado de sensores de presencia
- América del Norte : Se estima que la región tendrá una participación del 32-35% en 2025, con un crecimiento anual compuesto del 13,0-13,5% entre 2026 y 2034, impulsado por los códigos de eficiencia energética de los edificios, la actividad de modernización comercial y los programas de certificación de edificios inteligentes en los mercados regionales.
- EE. UU .: Estados Unidos representa la mayor parte de la demanda regional en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 12,9 % al 13,4 % hasta 2034, respaldada por una sólida construcción comercial y la aplicación de normativas sobre eficiencia energética.
- Europa : Europa representará aproximadamente entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,2 % al 13,7 % hasta 2034, liderada por Alemania, el Reino Unido y Francia gracias a las directivas sobre el rendimiento energético de los edificios.
- Asia Pacífico : Se estima que la región de Asia Pacífico tendrá una participación del 26-30% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 14,8-15,3% entre 2026 y 2034, liderada por China, Japón e India gracias a la rápida construcción comercial y la adopción de edificios inteligentes.
- Segmento más grande : El segmento de tecnología infrarroja ostenta la mayor cuota de mercado, entre el 42 % y el 46 % en 2025, con un crecimiento anual compuesto del 13,3 % al 13,8 % hasta 2034, debido a su rentabilidad y a la fiabilidad de su rendimiento en la detección de movimiento.
- Segmento de alto crecimiento : El segmento de conectividad inalámbrica registra el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 16,5 % al 17,0 % hasta 2034, impulsado por la instalación simplificada y la creciente demanda de modernización en la infraestructura de edificios existente.
- Empresas clave analizadas en detalle : Schneider Electric SE, Eaton Corporation plc, Lutron Electronics Co., Inc., Leviton Manufacturing Co., Inc., Johnson Controls International plc, Honeywell International Inc., General Electric Company, Acuity Brands, Inc., Legrand SA, Hubbell Incorporated.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de sensores de presencia ha evolucionado a través de sucesivas transiciones tecnológicas, pasando de detectores de movimiento infrarrojos independientes a sensores de doble tecnología que combinan la detección infrarroja y ultrasónica para una mayor precisión y una menor cantidad de falsas alarmas. Los fabricantes han mejorado continuamente los protocolos de conectividad inalámbrica, lo que ha permitido la compatibilidad con sistemas de gestión de edificios más amplios. Los procesos de fabricación se han orientado cada vez más hacia sensores más pequeños que permiten su instalación en diferentes tipos de techos, paredes y luminarias para iluminación, calefacción, ventilación, aire acondicionado (HVAC) y seguridad.
En cuanto a las tendencias futuras, se prevé que los fabricantes aumenten sus niveles de producción en los países emergentes del sudeste asiático y Latinoamérica, donde el sector de la construcción comercial está en auge. El desarrollo de estándares de eficiencia energética en edificios por parte de organizaciones energéticas internacionales impulsará aún más la adopción de sensores. La inversión en tecnología de fusión de sensores, que integra la detección de presencia con el monitoreo de la calidad del aire, ofrece perspectivas sostenibles para los sistemas de automatización de edificios.
Alcance del informe de mercado de sensores de presencia
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.750 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 7.690 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 13,71% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sensores de presencia
Los factores que impulsan el crecimiento del mercado incluyen regulaciones estrictas sobre el uso de sistemas de construcción energéticamente eficientes que obligan al uso de sistemas de apagado automático de luces en edificios comerciales, junto con soluciones de optimización de sistemas de climatización cada vez más extendidas para reducir el consumo energético en áreas desocupadas. La cadena de valor comprende la fabricación de componentes de sensores, el ensamblaje de placas de circuitos impresos, la integración y la distribución a través de contratistas eléctricos e integradores de sistemas de automatización de edificios, donde la eficiencia de detección y la compatibilidad de protocolos influyen en la competitividad de costos entre fabricantes de diferentes niveles.
La dinámica de la oferta sigue estando determinada por el abastecimiento de componentes semiconductores para detectores de movimiento PIR y unidades de comunicación inalámbrica, así como por la disponibilidad de capacidad de fabricación para empresas de fabricación por contrato en diversas regiones de producción. El ensamblaje final de los productos se realiza cerca de las principales zonas de demanda para minimizar la logística y acortar los plazos de instalación por parte de los contratistas eléctricos.
El análisis de mercado indica que existe un entorno competitivo en el que las empresas líderes en control de iluminación y automatización de edificios dominan gracias a sus amplios canales de distribución. Lutron Electronics Co., Inc. y Leviton Manufacturing Co., Inc. cuentan con extensas gamas de productos para el control de la iluminación, que incluyen sistemas de sensores tanto cableados como inalámbricos, mientras que Schneider Electric SE y Johnson Controls International plc utilizan sistemas integrados de gestión de edificios para incorporar sensores de presencia.
Honeywell International Inc. y Eaton Corporation plc desarrollan soluciones integradas de sensores para aplicaciones comerciales de seguridad y vigilancia, mientras que Acuity Brands, Inc. y Hubbell Incorporated se dedican a la innovación en el control de la iluminación y a la creación de alianzas de distribución regional. Por último, Legrand SA y General Electric Company amplían sus competencias en integración inalámbrica para brindar soporte a clientes globales en la automatización de edificios inteligentes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sensores de presencia: Perspectivas estratégicas
Perspectivas regionales
Mercado de sensores de presencia en Norteamérica
Se estima que Norteamérica representará entre el 32 % y el 35 % del mercado mundial en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 13,0 % al 13,5 % hasta 2034. Este crecimiento se sustenta en los estrictos códigos de eficiencia energética para edificios que exigen controles automáticos de iluminación en toda la construcción comercial, junto con el aumento de la actividad de modernización en infraestructuras de oficinas y centros educativos obsoletas que requieren mejoras en la eficiencia energética.
Entre los factores estructurales que impulsan esta tendencia se incluyen la creciente adopción de programas de certificación de edificios inteligentes, el fomento de la inversión en automatización basada en la ocupación, la creciente demanda de optimización de sistemas de climatización y la reducción de los costos de climatización en espacios comerciales con ocupación variable. Canadá contribuye mediante la armonización de sus códigos energéticos provinciales, mientras que la creciente base de construcción comercial de México, impulsada por las tendencias de deslocalización cercana, genera un aumento en el consumo regional en aplicaciones de iluminación y sensores de seguridad.
Mercado de sensores de ocupación en EE. UU.
Se estima que Estados Unidos representará entre el 80 % y el 84 % del mercado norteamericano en 2025, con un crecimiento anual compuesto del 12,9 % al 13,4 % hasta 2034. La sólida actividad de la construcción comercial, junto con la rigurosa aplicación de las normativas de eficiencia energética, sigue impulsando la demanda de sensores infrarrojos, ultrasónicos y de doble tecnología en aplicaciones de iluminación y climatización en todo el país.
Lutron Electronics Co., Inc. y Leviton Manufacturing Co., Inc. mantienen una importante presencia nacional en fabricación y distribución, lo que facilita la rápida implementación en proyectos de modernización comercial. Las tendencias de aplicación indican una creciente preferencia por los sensores inalámbricos en las instalaciones de modernización, evitando así costosos recableados, mientras que la nueva construcción comercial sigue favoreciendo las configuraciones cableadas integradas en sistemas integrales de automatización de edificios.
Mercado europeo de sensores de presencia
Se estima que Europa controlará entre el 24 % y el 27 % del mercado mundial de sensores de ocupación en 2025, con un crecimiento anual compuesto del 13,2 % al 13,7 % hasta 2034. Alemania se ha identificado como el principal contribuyente debido a sus estrictos requisitos de cumplimiento de la directiva sobre rendimiento energético de los edificios en la construcción comercial y residencial.
Alemania representa el mayor mercado de la región, impulsado por el cumplimiento de la normativa sobre eficiencia energética en edificios, que exige la adopción de sistemas automatizados de iluminación y climatización. El Reino Unido contribuye a través de la demanda de rehabilitación de edificios comerciales y certificación de edificios inteligentes, mientras que Francia, Italia y España registran una demanda constante derivada de programas de renovación para la eficiencia energética y nuevos proyectos de construcción comercial, en el marco de las crecientes iniciativas de desarrollo de infraestructuras regionales.
Mercado de sensores de ocupación en la región Asia-Pacífico
La región de Asia-Pacífico lidera el mercado mundial de sensores de presencia con una cuota estimada del 26-30% en 2025, y experimentará el mayor crecimiento anual compuesto regional, del 14,8-15,3%, hasta 2034. China encabeza el mercado, gracias a su extensa base de construcción comercial, seguida de Japón, India, Corea del Sur y Australia.
El apoyo de las políticas industriales a la eficiencia energética en la construcción, especialmente en China e India, junto con el consolidado ecosistema de automatización de edificios inteligentes de Japón, sigue impulsando la expansión de la capacidad y la adopción de la tecnología de detección de ocupación en los segmentos de construcción comercial y residencial de rápido crecimiento en toda la región.
Mercado de sensores de ocupación en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (CAGR) del 12,3-12,8% hasta 2034, con Arabia Saudí liderando la demanda regional a través de infraestructuras inteligentes e iniciativas de eficiencia energética vinculadas a estrategias nacionales de diversificación.
Los Emiratos Árabes Unidos contribuyen a través de proyectos de automatización de edificios comerciales e infraestructura de ciudades inteligentes, mientras que Sudáfrica y el resto de Oriente Medio y África registran una adopción gradual impulsada por la expansión de la construcción comercial y las prioridades de reducción de costes energéticos en el marco de las crecientes inversiones regionales en infraestructura empresarial.
Análisis de segmentación
Tecnología
El segmento de tecnología del mercado de sensores de presencia abarca las categorías de infrarrojos, ultrasonidos y tecnología dual, que en conjunto crecen a una tasa de crecimiento anual compuesta (CAGR) del 13,6 % al 14,1 % entre 2026 y 2034. La distribución de la demanda refleja requisitos divergentes en cuanto a la precisión de la detección, con los sensores de tecnología dual ganando cuota de mercado a medida que los clientes comerciales priorizan la reducción de falsas alarmas sobre el ahorro de costes asociado a las alternativas de detección única.
- Infrarrojos : Los sensores infrarrojos predominan en aplicaciones residenciales y comerciales pequeñas, donde el coste es un factor determinante, y se valoran por su detección de movimiento fiable y su instalación sencilla, que se adapta a los requisitos estándar de control de iluminación.
- Ultrasónicos : Los sensores ultrasónicos son la opción preferida en espacios con visibilidad reducida, ya que ofrecen una detección superior de movimientos mínimos, lo que los hace adecuados para baños y oficinas cerradas que requieren un control de ocupación preciso.
- Tecnología dual : Los sensores de tecnología dual combinan la detección infrarroja y ultrasónica para una mayor precisión, y son cada vez más populares en grandes espacios comerciales diáfanos que requieren una reducción de las tasas de falsos positivos y falsos negativos.
Tipo de conectividad
El segmento de Tipo de Conectividad registra una tasa de crecimiento anual compuesta (CAGR) combinada del 14,5 % al 15,0 % entre 2026 y 2034, impulsada por la adopción de tecnología inalámbrica en instalaciones de modernización. Los sensores cableados mantienen una demanda constante en nuevos proyectos de construcción comercial, lo que refleja la continua diversificación entre la flexibilidad de instalación y las preferencias de confiabilidad de los sistemas integrados por parte de los propietarios de edificios y contratistas.
- Cableados : Los sensores cableados siguen siendo la opción preferida para las nuevas construcciones comerciales, ya que ofrecen una integración fiable en sistemas integrales de gestión de edificios que requieren un suministro eléctrico constante y una arquitectura de control centralizada.
- Inalámbricos : Los sensores inalámbricos están ganando terreno rápidamente en las aplicaciones de modernización, eliminando los costosos requisitos de recableado y permitiendo una colocación flexible de los sensores dentro de la infraestructura existente de edificios comerciales y residenciales.
Solicitud
El segmento de aplicaciones, que abarca iluminación, climatización y seguridad y vigilancia, se expande a una tasa de crecimiento anual compuesta (CAGR) del 13,9 % al 14,4 % entre 2026 y 2034. Las aplicaciones de iluminación mantienen una cuota de mercado dominante debido a la amplia adopción de códigos energéticos, mientras que la integración de climatización y seguridad crece de forma constante gracias a la creciente inversión en automatización de edificios inteligentes y la adopción de sistemas integrales de gestión de instalaciones.
- Iluminación : El control de la iluminación representa la aplicación dominante, impulsado por las normativas energéticas generalizadas que exigen el apagado automático en espacios comerciales desocupados en oficinas, comercios y centros educativos.
- Climatización (HVAC ): Las aplicaciones de climatización aprovechan los datos de ocupación para optimizar los programas de climatización, reduciendo los costes energéticos en zonas de ocupación variable y manteniendo los estándares de confort dentro de los sistemas de gestión de edificios comerciales.
- Seguridad y vigilancia : Las aplicaciones de seguridad integran sensores de presencia en sistemas de vigilancia más amplios, lo que permite la detección de intrusiones y el control de accesos en instalaciones comerciales que requieren una infraestructura de seguridad integral para los edificios.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Iluminación |
Alto |
Cumplimiento del Código Energético |
Maduro |
|
Sistema de climatización (HVAC) |
Medio |
Optimización de zonas |
Escalada |
|
Seguridad y vigilancia |
Medio |
Monitoreo de acceso |
Escalada |
Factores que impulsan el crecimiento del mercado de sensores de presencia y análisis de su impacto
Endurecimiento de los códigos de eficiencia energética en la construcción que exigen controles automáticos de iluminación.
Los códigos de eficiencia energética más estrictos en los países desarrollados y en desarrollo están impulsando la instalación obligatoria de sistemas de apagado automático de luces en locales comerciales, lo que a su vez fomenta el uso de sensores de presencia. Las normativas sobre el rendimiento energético de los edificios comerciales exigen sistemas de automatización que limiten el desperdicio de energía al minimizar el uso de iluminación en edificios vacíos. Esta tendencia es especialmente relevante en edificios como oficinas, escuelas y centros comerciales, que operan durante largas jornadas y, por lo tanto, presentan un gran potencial de ahorro energético. El incumplimiento de estas normativas puede ocasionar retrasos en la certificación y sanciones, lo que incentiva la adopción temprana de sensores de presencia. Con el creciente cumplimiento de los códigos de eficiencia energética en los países desarrollados y en desarrollo, la demanda de sensores de presencia infrarrojos, ultrasónicos y de doble tecnología en la iluminación comercial seguirá impulsando el crecimiento del mercado durante el período previsto.
Creciente demanda de optimización energética de sistemas HVAC en instalaciones comerciales
En los edificios comerciales con tasas de ocupación variables, se hace cada vez más hincapié en la gestión del consumo energético de los sistemas de climatización, lo que impulsa la necesidad de integrar sensores de ocupación en los sistemas de automatización que proporcionan control de climatización por zonas. Los gestores de instalaciones utilizan cada vez más la información de ocupación para establecer umbrales de temperatura en salas de conferencias, oficinas y otros espacios con ocupación variable a lo largo del día. Este escenario resulta especialmente ventajoso para las tecnologías inalámbricas o de doble sensor, que pueden utilizarse eficazmente en los sistemas de automatización de edificios. El aumento de los costes energéticos en el mercado inmobiliario comercial sigue impulsando la instalación de sensores de ocupación para contribuir al ahorro de costes. Los fabricantes de productos que integran soluciones de control de iluminación y climatización pueden aprovechar el creciente potencial del mercado.
La ampliación de los programas de certificación de edificios inteligentes impulsa su adopción.
El uso cada vez mayor de programas de certificación de edificios inteligentes, así como de estándares de certificación de prácticas de construcción sostenible por parte de diversos organismos, está impulsando a los propietarios de edificios hacia la implementación completa de sensores de ocupación para cumplir con los requisitos de certificación. Los promotores inmobiliarios están cada vez más interesados en obtener certificaciones para diferenciarse ante inquilinos e inversores comprometidos con el medio ambiente que valoran los indicadores de sostenibilidad. La demanda relacionada con la certificación se aplica a todas las aplicaciones, como iluminación, climatización y sistemas de seguridad, que requieren tecnología de sensores como parte de su certificación. Las empresas de gestión de edificios exigen cada vez más que los sensores de ocupación se incluyan en la infraestructura básica de los nuevos edificios comerciales, con el objetivo de obtener certificaciones. La creciente tendencia de las certificaciones de sostenibilidad en el sector inmobiliario comercial mantendrá la demanda de sensores de ocupación alta durante los próximos años.
Tendencias futuras del mercado de sensores de presencia
Integración de la detección de presencia con la monitorización de la calidad del aire interior.
Los fabricantes de sensores están integrando cada vez más la detección de ocupación con la monitorización de la calidad del aire interior en plataformas de dispositivos unificadas, lo que refleja las nuevas tendencias del mercado de sensores de ocupación hacia una monitorización integral de la salud de los edificios que va más allá de las funciones convencionales de control de iluminación y climatización. Esta convergencia permite a los gestores de instalaciones correlacionar los patrones de ocupación con los requisitos de ventilación, lo que facilita una mejor gestión de la calidad ambiental interior. A medida que la creciente concienciación sobre la salud de los edificios tras la pandemia sigue influyendo en las prioridades del sector inmobiliario comercial, se prevé un aumento sustancial de la demanda de sensores multifuncionales que combinen la detección de ocupación y la calidad del aire. Esta tendencia es especialmente relevante para los centros sanitarios y educativos que requieren una monitorización ambiental integral, lo que posiciona a los sensores integrados como una categoría de producto diferenciada entre los fabricantes que se dirigen a clientes institucionales preocupados por la salud en todo el mundo.
Creciente adopción de la inteligencia artificial para el análisis de patrones de ocupación.
Se han incorporado funciones de inteligencia artificial que permiten predecir los patrones de ocupación en numerosas plataformas de sensores, ampliando así la capacidad de estos últimos para detectar la presencia o ausencia de personas en los espacios. Gracias a esta innovación, el sistema de gestión de edificios podrá predecir el uso de los espacios y programar la iluminación y los sistemas de climatización en función de dicha predicción, en lugar de reaccionar ante cualquier cambio. Muchos gestores de instalaciones utilizan el análisis de ocupación para planificar el espacio y optimizar el uso de los inmuebles.
Oportunidades de mercado para sensores de presencia
Expansión de las soluciones de modernización de sensores inalámbricos en infraestructuras obsoletas.
El creciente interés por la modernización de edificios comerciales en infraestructuras de oficinas y educativas obsoletas representa una importante oportunidad para los fabricantes que desarrollan soluciones de sensores de presencia inalámbricos, eliminando los costosos requisitos de recableado. Las empresas que amplían sus carteras de productos inalámbricos compatibles con diversos protocolos de sistemas de gestión de edificios pueden captar la creciente demanda de los propietarios de instalaciones que buscan mejoras en la eficiencia energética sin grandes interrupciones en la construcción. Esta oportunidad se extiende a las alianzas con contratistas eléctricos especializados en instalaciones de modernización comercial que requieren soluciones con un tiempo de inactividad mínimo. Las previsiones del mercado de sensores de presencia indican que el interés sostenido en la inversión en tecnología de modernización inalámbrica seguirá fortaleciéndose hasta 2034, a medida que el parque de edificios comerciales obsoletos en los mercados desarrollados requiera modernización en eficiencia energética sin grandes inversiones de capital en construcción.
Inversión estratégica en tecnología de fusión de sensores para la automatización integral de edificios.
El creciente uso de la automatización de edificios inteligentes ofrece un gran potencial para los fabricantes comprometidos con el desarrollo de tecnología de fusión de sensores que integre la detección de ocupantes con otras tareas de monitorización del edificio, como la iluminación y la temperatura. Los fabricantes que destinen recursos específicos de I+D a dispositivos sensores multifuncionales podrán diferenciarse gracias a su capacidad de integración en sistemas de automatización de edificios inteligentes. Esto representa una importante oportunidad para la colaboración estratégica entre fabricantes de sensores y proveedores de sistemas de gestión de edificios que buscan una solución de hardware integral. Los fabricantes comprometidos con la expansión de sus capacidades de fusión de sensores, destinando recursos de ingeniería para satisfacer las necesidades de los edificios inteligentes, experimentarán un crecimiento exponencial.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -