
Marché des capteurs de présence : taille, part de marché et prévisions 2034
Taille et prévisions du marché des détecteurs de présence (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par technologie (infrarouge, ultrasons et double technologie), type de connectivité (filaire et sans fil), application (éclairage, CVC et sécurité/surveillance), utilisateur final (résidentiel et commercial) et zone géographique
- Statut : Données publiées
- Code du rapport : TIPRE00006556
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 13, 2026


Taille du marché en 2025
2,75 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
7,69 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
13,71 %
taux de croissance
Marché adressable
49,68 milliards de dollars américains
(2026-2034)
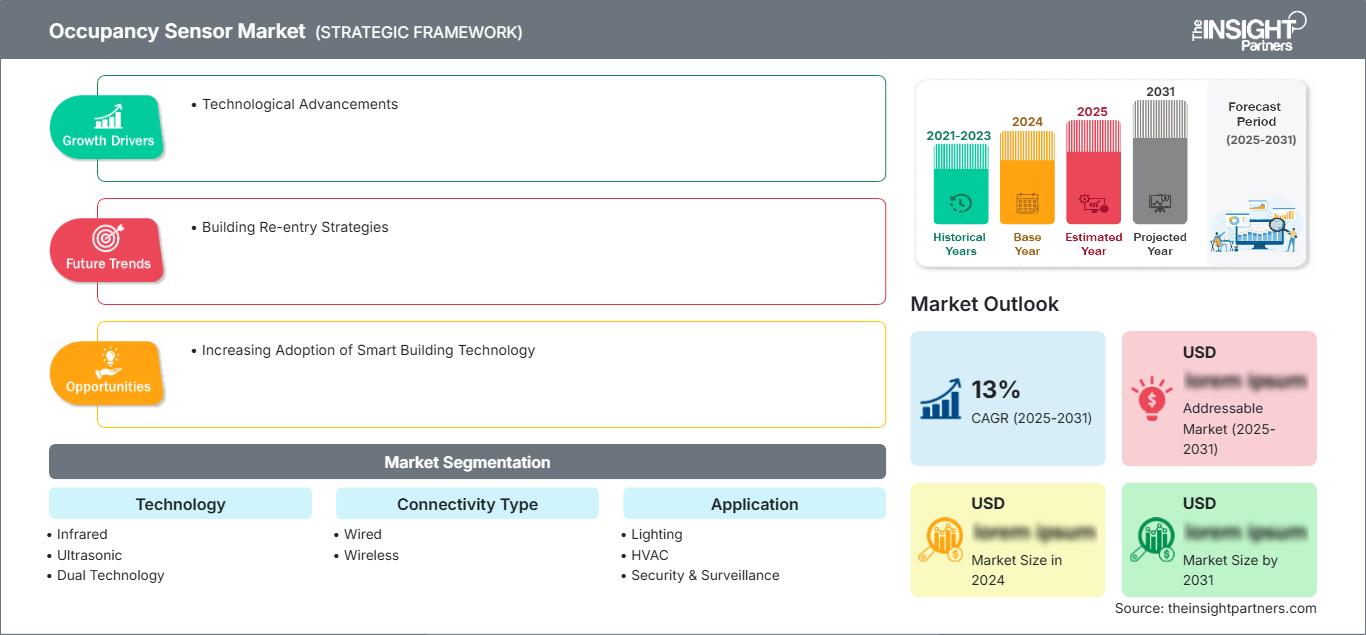
La croissance du marché des détecteurs de présence est portée par l'adoption croissante de la domotique et le renforcement des normes d'efficacité énergétique. Ce marché, évalué à 2,75 milliards de dollars américains en 2025, devrait atteindre 7,69 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 13,71 % entre 2026 et 2034. L'intégration croissante des capteurs infrarouges, ultrasoniques et à double technologie dans les applications d'éclairage, de chauffage, de ventilation et de climatisation (CVC) et de sécurité contribue à la dynamique d'adoption mondiale soutenue.
On estime que le marché nord-américain des détecteurs de présence connaîtra une croissance annuelle composée de 13,0 à 13,5 % jusqu'en 2034. Cette croissance est portée par l'expansion du marché, elle-même stimulée par des normes énergétiques strictes imposant des systèmes de contrôle automatique de l'éclairage et par l'essor des rénovations commerciales. La demande croissante de certifications pour les bâtiments intelligents contribue également à soutenir la consommation régionale dans les secteurs résidentiel et commercial.
Analyse et perspectives du marché des capteurs de présence
- Amérique du Nord : La région détiendra une part estimée à 32-35 % en 2025, avec un TCAC de 13,0 à 13,5 % entre 2026 et 2034, grâce aux codes énergétiques du bâtiment, aux activités de rénovation commerciale et aux programmes de certification des bâtiments intelligents sur les marchés régionaux.
- États-Unis : Les États-Unis représentent la majorité de la demande régionale en 2025, avec un TCAC de 12,9 à 13,4 % jusqu'en 2034, soutenu par une forte croissance de la construction commerciale et l'application des mandats d'efficacité énergétique.
- Europe : L'Europe représente environ 24 à 27 % du marché en 2025 et devrait connaître une croissance annuelle composée de 13,2 à 13,7 % jusqu'en 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni et de la France, grâce aux directives sur la performance énergétique des bâtiments.
- Asie-Pacifique : L'Asie-Pacifique détiendra une part estimée à 26-30 % en 2025, avec un TCAC de 14,8-15,3 % entre 2026 et 2034, tirée par la Chine, le Japon et l'Inde grâce à une construction commerciale rapide et à l'adoption de bâtiments intelligents.
- Segment le plus important : Le segment de la technologie infrarouge détient la plus grande part, soit 42 à 46 % en 2025, avec un TCAC de 13,3 à 13,8 % jusqu'en 2034, plébiscité pour son rapport coût-efficacité et ses performances fiables en matière de détection de mouvement.
- Segment à forte croissance : Le segment de la connectivité sans fil enregistre la croissance la plus rapide, avec un TCAC de 16,5 à 17,0 % jusqu'en 2034, propulsé par une installation simplifiée et une demande croissante de modernisation des infrastructures de bâtiments existantes.
- Principales entreprises analysées en détail : Schneider Electric SE, Eaton Corporation plc, Lutron Electronics Co., Inc., Leviton Manufacturing Co., Inc., Johnson Controls International plc, Honeywell International Inc., General Electric Company, Acuity Brands, Inc., Legrand SA, Hubbell Incorporated.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des détecteurs de présence a évolué au fil de transitions technologiques successives, passant des détecteurs de mouvement infrarouges autonomes aux capteurs à double technologie combinant détection infrarouge et ultrasonique pour une précision accrue et une réduction des déclenchements intempestifs. Les fabricants ont continuellement amélioré les protocoles de connectivité sans fil, assurant ainsi la compatibilité avec les systèmes de gestion technique du bâtiment (GTB). Les procédés de fabrication privilégient de plus en plus les capteurs miniaturisés, permettant une installation au plafond, au mur ou dans divers luminaires pour l'éclairage, le chauffage, la ventilation, la climatisation (CVC) et la sécurité.
Concernant les tendances futures, les fabricants devraient accroître leur production dans les pays émergents d'Asie du Sud-Est et d'Amérique latine, où la construction commerciale est en plein essor. L'élaboration de normes de performance énergétique des bâtiments par les organismes internationaux du secteur de l'énergie favorisera l'adoption des capteurs. L'investissement dans la technologie de fusion de capteurs, qui associe la détection de présence à la surveillance de la qualité de l'air, offre des perspectives durables pour les systèmes d'automatisation des bâtiments.
Portée du rapport sur le marché des capteurs de présence
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,75 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,69 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 13,71% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des capteurs de présence
La croissance du marché est notamment due à des réglementations strictes concernant l'utilisation de systèmes de bâtiments à haute efficacité énergétique, imposant l'extinction automatique de l'éclairage dans les bâtiments commerciaux, ainsi qu'à l'optimisation croissante des systèmes de chauffage, ventilation et climatisation (CVC) afin de réduire la consommation d'énergie dans les zones inoccupées. La chaîne de valeur comprend la fabrication des composants de capteurs, l'assemblage des cartes de circuits imprimés, l'intégration et la distribution par l'intermédiaire d'entrepreneurs électriciens et d'intégrateurs de systèmes d'automatisation des bâtiments. L'efficacité de la détection et la compatibilité des protocoles influent sur la compétitivité des coûts entre les fabricants de différents niveaux.
La dynamique de l'offre reste tributaire de l'approvisionnement en composants semi-conducteurs pour les détecteurs de mouvement PIR et les unités de communication sans fil, ainsi que de la disponibilité des capacités de production des sous-traitants dans les différentes régions de production. L'assemblage final des produits est localisé à proximité des principaux centres de demande afin de minimiser les coûts logistiques et de réduire les délais d'installation par les électriciens.
L'analyse de marché révèle un environnement concurrentiel dominé par les principaux acteurs des systèmes de contrôle d'éclairage et d'automatisation des bâtiments, grâce à leurs vastes réseaux de distribution. Lutron Electronics Co., Inc. et Leviton Manufacturing Co., Inc. proposent des gammes complètes de produits pour le contrôle d'éclairage, incluant des systèmes de capteurs filaires et sans fil, tandis que Schneider Electric SE et Johnson Controls International plc utilisent des systèmes de gestion technique du bâtiment intégrés, intégrant notamment des détecteurs de présence.
Honeywell International Inc. et Eaton Corporation plc développent des solutions de capteurs intégrées pour les applications de sécurité et de surveillance commerciales, tandis qu'Acuity Brands, Inc. et Hubbell Incorporated innovent dans le domaine du contrôle de l'éclairage et établissent des partenariats de distribution régionaux. Enfin, Legrand SA et General Electric Company renforcent leurs compétences en intégration sans fil afin d'accompagner leurs clients internationaux dans l'automatisation des bâtiments intelligents.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des capteurs de présence : Perspectives stratégiques
Perspectives régionales
Marché des capteurs de présence en Amérique du Nord
L'Amérique du Nord détiendra une part estimée de 32 à 35 % du marché mondial en 2025, avec un taux de croissance annuel composé (TCAC) de 13,0 à 13,5 % jusqu'en 2034. Cette croissance est soutenue par des codes de construction énergétiques stricts imposant des systèmes de contrôle automatique de l'éclairage dans les bâtiments commerciaux, ainsi que par une activité de rénovation croissante au sein des infrastructures vieillissantes des bureaux et des établissements d'enseignement nécessitant une modernisation de l'efficacité énergétique.
Les facteurs structurels comprennent l'adoption croissante des programmes de certification des bâtiments intelligents, les incitations à l'investissement dans l'automatisation en fonction de l'occupation, la demande croissante d'optimisation des systèmes CVC et la réduction des coûts de climatisation dans les espaces commerciaux à occupation variable. Le Canada contribue à cet essor par l'harmonisation des codes énergétiques provinciaux, tandis que le développement du secteur de la construction commerciale au Mexique, soutenu par la relocalisation de la production, entraîne une augmentation de la consommation régionale pour les applications d'éclairage et de capteurs de sécurité.
Marché américain des capteurs de présence
Les États-Unis représentent environ 80 à 84 % du marché nord-américain en 2025, avec un taux de croissance annuel composé (TCAC) de 12,9 à 13,4 % jusqu'en 2034. La forte activité de construction commerciale, associée à une application rigoureuse des normes d'efficacité énergétique, continue de soutenir la demande de capteurs infrarouges, ultrasoniques et à double technologie pour les applications d'éclairage et de CVC à l'échelle nationale.
Lutron Electronics Co., Inc. et Leviton Manufacturing Co., Inc. disposent d'une importante présence sur le marché intérieur en matière de production et de distribution, ce qui permet un déploiement rapide dans le cadre de projets de rénovation de bâtiments commerciaux. Les tendances actuelles montrent une préférence croissante pour les capteurs sans fil dans les installations de rénovation, évitant ainsi des travaux de recâblage coûteux, tandis que les nouvelles constructions commerciales continuent de privilégier les configurations câblées intégrées à des systèmes d'automatisation complets.
Marché européen des capteurs de présence
L'Europe devrait détenir une part de marché estimée entre 24 et 27 % sur le marché mondial des capteurs d'occupation en 2025, avec un taux de croissance annuel composé (TCAC) de 13,2 à 13,7 % jusqu'en 2034, l'Allemagne étant identifiée comme le principal contributeur en raison de ses exigences strictes en matière de conformité à la directive sur la performance énergétique des bâtiments dans le secteur de la construction commerciale et résidentielle.
L'Allemagne représente le plus grand marché de la région, portée par la mise en conformité avec la réglementation sur la performance énergétique des bâtiments, qui impose l'adoption de systèmes automatisés de contrôle de l'éclairage et du chauffage, de la ventilation et de la climatisation. Le Royaume-Uni contribue à cette croissance grâce à la demande de rénovations énergétiques et de certifications pour les bâtiments intelligents, tandis que la France, l'Italie et l'Espagne enregistrent une demande soutenue liée aux programmes de rénovation énergétique et aux nouveaux projets de construction commerciale, dans le cadre d'initiatives régionales de développement des infrastructures.
Marché des capteurs de présence en Asie-Pacifique
La région Asie-Pacifique domine le marché mondial des capteurs d'occupation avec une part estimée à 26-30 % en 2025, affichant le taux de croissance annuel composé (TCAC) régional le plus rapide, de 14,8 à 15,3 %, jusqu'en 2034. La Chine est en tête, compte tenu de son important parc de constructions commerciales, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie.
Le soutien des politiques industrielles en faveur de l'efficacité énergétique des bâtiments, notamment en Chine et en Inde, parallèlement à l'écosystème d'automatisation des bâtiments intelligents déjà établi au Japon, continue de stimuler l'expansion des capacités et l'adoption de la technologie de détection d'occupation dans les segments de la construction commerciale et résidentielle en pleine croissance dans toute la région.
Marché des capteurs de présence au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 12,3 à 12,8 % jusqu'en 2034, l'Arabie saoudite étant à la tête de la demande régionale grâce à des initiatives en matière d'infrastructures intelligentes et d'efficacité énergétique liées à des stratégies nationales de diversification.
Les Émirats arabes unis contribuent par le biais de projets d'automatisation des bâtiments commerciaux et d'infrastructures de villes intelligentes, tandis que l'Afrique du Sud et le reste du Moyen-Orient et de l'Afrique enregistrent une adoption progressive, portée par l'expansion de la construction commerciale et les priorités de réduction des coûts énergétiques dans le cadre des investissements croissants dans les infrastructures commerciales régionales.
Analyse de segmentation
Technologie
Le segment technologique du marché des capteurs d'occupation englobe les catégories infrarouge, ultrasonique et double technologie, qui connaissent une croissance annuelle composée de 13,6 à 14,1 % entre 2026 et 2034. La répartition de la demande reflète des exigences divergentes en matière de précision de détection, les capteurs double technologie gagnant des parts de marché car les clients commerciaux privilégient la réduction des déclenchements intempestifs aux économies de coûts associées aux méthodes de détection uniques.
- Infrarouge : Les capteurs infrarouges dominent les applications résidentielles et commerciales de petite taille, sensibles aux coûts, grâce à leur détection de mouvement fiable et leur installation simple, adaptée aux exigences standard de contrôle de l'éclairage.
- Ultrasoniques : Les capteurs ultrasoniques sont privilégiés dans les espaces à visibilité réduite, offrant une détection supérieure des mouvements minimes, adaptée aux toilettes et aux bureaux fermés nécessitant une surveillance sensible de l'occupation.
- Technologie double : Les capteurs à double technologie combinent la détection infrarouge et ultrasonique pour une précision accrue, de plus en plus prisée dans les grands espaces commerciaux ouverts nécessitant des taux de déclenchement faussement positifs et faussement négatifs réduits.
Type de connectivité
Le segment « Type de connectivité » enregistre un TCAC combiné de 14,5 % à 15,0 % entre 2026 et 2034, tiré par l’adoption du sans-fil dans les installations de rénovation. Les capteurs filaires conservent une demande soutenue dans les nouveaux projets de construction commerciale, reflétant la diversification continue des préférences des propriétaires et des entrepreneurs entre la flexibilité d’installation et la fiabilité des systèmes intégrés.
- Câblés : Les capteurs câblés restent privilégiés pour les nouvelles constructions commerciales, offrant une intégration fiable au sein de systèmes de gestion de bâtiments complets nécessitant une alimentation électrique constante et une architecture de contrôle centralisée.
- Sans fil : Les capteurs sans fil gagnent rapidement en popularité dans les applications de rénovation, éliminant les besoins coûteux de recâblage tout en permettant un placement flexible des capteurs au sein des infrastructures existantes des bâtiments commerciaux et résidentiels.
Application
Le segment des applications, qui couvre l'éclairage, le CVC et la sécurité et la surveillance, connaîtra une croissance annuelle composée de 13,9 à 14,4 % entre 2026 et 2034. Les applications d'éclairage conservent une part dominante compte tenu de l'adoption généralisée des codes énergétiques, tandis que l'intégration du CVC et de la sécurité progresse régulièrement grâce à l'augmentation des investissements dans l'automatisation des bâtiments intelligents et à l'adoption de systèmes complets de gestion des installations.
- Éclairage : Le contrôle de l'éclairage représente l'application dominante, impulsé par les exigences généralisées des codes de l'énergie imposant l'arrêt automatique dans les espaces commerciaux inoccupés, notamment dans les bureaux, les commerces de détail et les établissements d'enseignement.
- CVC : Les applications CVC exploitent les données d'occupation pour optimiser les programmes de climatisation, réduisant ainsi les coûts énergétiques dans les zones à occupation variable tout en maintenant les normes de confort au sein des systèmes de gestion des bâtiments commerciaux.
- Sécurité et surveillance : Les applications de sécurité intègrent des capteurs d'occupation au sein de systèmes de surveillance plus vastes, prenant en charge la détection des intrusions et le contrôle des accès dans les installations commerciales nécessitant une infrastructure de sécurité des bâtiments complète.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Éclairage |
Haut |
Conformité au code de l'énergie |
Mature |
|
CVC |
Moyen |
Optimisation de zone |
Mise à l'échelle |
|
Sécurité et surveillance |
Moyen |
Surveillance des accès |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des capteurs de présence
Renforcement des normes énergétiques du bâtiment : obligation de systèmes de contrôle automatique de l’éclairage
Le renforcement des normes énergétiques des bâtiments, tant dans les pays développés que dans les pays en développement, impose l'installation de systèmes d'extinction automatique de l'éclairage dans les locaux commerciaux, favorisant ainsi l'utilisation de détecteurs de présence. La réglementation relative à la performance énergétique des bâtiments commerciaux exige des systèmes d'automatisation qui limitent le gaspillage d'énergie en minimisant l'éclairage dans les bâtiments inoccupés. Cette tendance est particulièrement marquée pour les bâtiments tels que les bureaux, les écoles et les centres commerciaux, qui fonctionnent de longues heures et présentent donc un fort potentiel d'économies d'énergie. Le non-respect de cette réglementation peut entraîner des retards de certification et des sanctions, incitant à une adoption rapide des détecteurs de présence. Avec le renforcement du respect des normes énergétiques dans les pays développés et en développement, la demande de détecteurs de présence infrarouges, ultrasoniques et à double technologie pour l'éclairage commercial continuera de stimuler la croissance du marché au cours de la période prévisionnelle.
Demande croissante d'optimisation énergétique des systèmes CVC dans les installations commerciales
Dans les bâtiments commerciaux, la gestion de la consommation énergétique des systèmes de chauffage, ventilation et climatisation (CVC) est de plus en plus cruciale en raison des variations du taux d'occupation. Cette situation engendre un besoin accru de détecteurs de présence intégrés aux systèmes d'automatisation assurant une régulation thermique par zones. Les gestionnaires d'installations utilisent plus fréquemment les données d'occupation pour paramétrer les seuils de température dans les salles de conférence, les bureaux et autres espaces dont l'occupation fluctue au cours de la journée. Ce contexte est particulièrement favorable aux technologies à double capteur ou sans fil, qui peuvent être efficacement intégrées aux systèmes d'automatisation des bâtiments. La hausse des coûts de l'énergie sur le marché de l'immobilier commercial encourage l'installation de détecteurs de présence, contribuant ainsi à la réduction des coûts. Les fabricants de produits intégrant des solutions de contrôle de l'éclairage et du CVC peuvent tirer parti de ce marché en pleine expansion.
L’expansion des programmes de certification des bâtiments intelligents favorise leur adoption.
L'utilisation croissante des programmes de certification des bâtiments intelligents, ainsi que des normes de certification des pratiques de construction durable émanant de divers organismes, incite les propriétaires d'immeubles à déployer massivement des détecteurs de présence afin de répondre aux exigences de certification. Les promoteurs immobiliers sont de plus en plus soucieux d'obtenir des certifications pour se démarquer auprès des locataires et investisseurs soucieux de l'environnement et sensibles aux indicateurs de durabilité. Cette demande de certification concerne toutes les applications, telles que l'éclairage, le chauffage, la ventilation et la climatisation (CVC) et les systèmes de sécurité, qui requièrent la technologie des capteurs pour leur certification. Les sociétés de gestion immobilière exigent de plus en plus l'intégration de détecteurs de présence dans l'infrastructure de base des nouveaux bâtiments commerciaux, dans le but d'obtenir les certifications nécessaires. La tendance croissante des certifications de durabilité dans le secteur de l'immobilier commercial maintiendra une forte demande de détecteurs de présence pour les années à venir.
Tendances futures du marché des capteurs de présence
Intégration de la détection d'occupation à la surveillance de la qualité de l'air intérieur
Les fabricants de capteurs intègrent de plus en plus la détection de présence et la surveillance de la qualité de l'air intérieur au sein de plateformes unifiées. Cette évolution reflète l'émergence d'une surveillance globale de la santé des bâtiments, au-delà des fonctions classiques de contrôle de l'éclairage et du CVC. Cette convergence permet aux gestionnaires d'installations de corréler les profils d'occupation avec les besoins en ventilation, contribuant ainsi à une meilleure gestion de la qualité de l'air intérieur. Alors que la prise de conscience accrue de la santé des bâtiments, post-pandémie, continue d'influencer les priorités de l'immobilier commercial, la demande de capteurs multifonctions combinant détection de présence et de qualité de l'air devrait augmenter sensiblement. Cette tendance est particulièrement pertinente pour les établissements de santé et d'enseignement qui nécessitent une surveillance environnementale complète, positionnant les capteurs intégrés comme une catégorie de produits différenciée auprès des fabricants ciblant une clientèle institutionnelle soucieuse de la santé de ses clients à l'échelle mondiale.
Adoption croissante de l'intelligence artificielle pour l'analyse des modèles d'occupation
L'intelligence artificielle, grâce à ses fonctionnalités de prédiction des taux d'occupation, a été intégrée à de nombreuses plateformes de capteurs, étendant ainsi les capacités de ces derniers à détecter la présence ou l'absence de personnes. Cette innovation permet aux systèmes de gestion technique du bâtiment (GTB) d'anticiper l'utilisation des espaces et de programmer l'éclairage et le chauffage, la ventilation et la climatisation (CVC) en conséquence, au lieu de réagir a posteriori aux changements. De nombreux gestionnaires d'installations utilisent l'analyse d'occupation pour optimiser l'aménagement des espaces et l'utilisation des biens immobiliers.
Opportunités du marché des capteurs de présence
Extension des solutions de modernisation des capteurs sans fil dans les infrastructures vieillissantes
L'essor de la rénovation énergétique des bâtiments commerciaux, notamment des bureaux et des établissements scolaires vieillissants, représente une opportunité majeure pour les fabricants de solutions de détection de présence sans fil, permettant d'éviter des travaux de recâblage coûteux. Les entreprises qui élargissent leur gamme de produits sans fil, compatibles avec divers protocoles de systèmes de gestion technique du bâtiment (GTB), peuvent ainsi répondre à la demande croissante des propriétaires d'installations souhaitant améliorer leur efficacité énergétique sans perturber leur activité par des travaux de grande envergure. Cette opportunité s'étend aux partenariats avec les entreprises d'électricité spécialisées dans la rénovation énergétique des bâtiments commerciaux, qui recherchent des solutions à temps d'arrêt minimal. Les prévisions du marché des détecteurs de présence indiquent que l'intérêt soutenu des investisseurs pour la technologie de rénovation sans fil continuera de se renforcer jusqu'en 2034, car le parc immobilier commercial vieillissant des marchés développés nécessite une modernisation énergétique sans investissements importants en construction.
Investissement stratégique dans la technologie de fusion de capteurs pour l'automatisation complète des bâtiments
L'essor de l'automatisation des bâtiments intelligents offre un potentiel considérable aux fabricants qui s'engagent à développer une technologie de fusion de capteurs intégrant la détection des occupants à d'autres fonctions de surveillance du bâtiment, telles que l'éclairage et la température. Les fabricants qui investissent des ressources spécifiques en R&D dans des capteurs multifonctionnels pourront se démarquer grâce à leur capacité d'intégration aux systèmes d'automatisation des bâtiments intelligents. Ceci représente une opportunité majeure de collaboration stratégique entre les fabricants de capteurs et les fournisseurs de systèmes de gestion technique du bâtiment (GTB) à la recherche d'une solution matérielle intégrée. Les fabricants qui s'engagent à développer leurs capacités de fusion de capteurs en allouant des ressources d'ingénierie dédiées aux besoins des bâtiments intelligents sont susceptibles de connaître une croissance exponentielle.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -