
Markt für Occupancy Sensor: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognose für Präsenzmelder (2021–2034): Globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Abdeckung des Berichts: Nach Technologie (Infrarot, Ultraschall und Dualtechnologie), Verbindungstyp (kabelgebunden und drahtlos), Anwendung (Beleuchtung, HLK sowie Sicherheit und Überwachung), Endnutzer (privat und gewerblich) und Region.
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00006556
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 13, 2026


Marktgröße 2025
2,75 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
7,69 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
13,71 %
Wachstumsrate
Adressierbarer Markt
49,68 Mrd. US-Dollar
(2026–2034)
Das Wachstum des Marktes für Präsenzmelder wird durch die zunehmende Gebäudeautomation und immer strengere Energieeffizienzauflagen angetrieben. Der Markt, der 2025 einen Wert von 2,75 Milliarden US-Dollar erreichte, soll bis 2034 auf 7,69 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 13,71 % zwischen 2026 und 2034 entspricht. Die zunehmende Integration von Infrarot-, Ultraschall- und Dualtechnologie-Sensoren in Beleuchtungs-, HLK- und Sicherheitsanwendungen verstärkt die anhaltende globale Marktdynamik.
Für Nordamerika wird bis 2034 ein jährliches Wachstum von 13,0–13,5 % prognostiziert. Dies spiegelt die Expansion des Marktes für Präsenzmelder wider, die durch strenge Bauvorschriften zur Energieeffizienz, welche automatische Lichtsteuerungen vorschreiben, und die zunehmende Modernisierung von Gewerbeimmobilien bedingt ist. Die steigende Nachfrage nach Zertifizierungen für intelligente Gebäude verstärkt zudem den anhaltenden regionalen Verbrauch in Wohn- und Gewerbeimmobilien.
Marktanalyse und Einblicke in Präsenzsensoren
- Nordamerika : Die Region wird im Jahr 2025 voraussichtlich einen Marktanteil von 32-35 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,0-13,5 % wachsen. Treiber dieses Wachstums sind die Bauvorschriften zur Energieeffizienz, die Aktivitäten im Bereich der gewerblichen Gebäudesanierung sowie die Zertifizierungsprogramme für intelligente Gebäude in den regionalen Märkten.
- USA : Die Vereinigten Staaten stellen im Jahr 2025 den größten Anteil der regionalen Nachfrage dar und werden bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,9-13,4 % wachsen, was auf eine starke Bautätigkeit im Gewerbebereich und die Durchsetzung von Energieeffizienzvorschriften zurückzuführen ist.
- Europa : Europa wird im Jahr 2025 einen Anteil von etwa 24-27 % haben und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,2-13,7 % wachsen, wobei Deutschland, Großbritannien und Frankreich durch Richtlinien zur Energieeffizienz von Gebäuden führend sind.
- Asien-Pazifik : Der asiatisch-pazifische Raum wird im Jahr 2025 voraussichtlich einen Marktanteil von 26-30 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,8-15,3 % wachsen. Angeführt wird dieses Wachstum von China, Japan und Indien durch einen rasanten Anstieg des gewerblichen Baus und die Einführung intelligenter Gebäudetechnologien.
- Größtes Segment : Das Segment der Infrarottechnologie hält mit 42-46 % im Jahr 2025 den größten Anteil und wächst bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,3-13,8 %. Es wird aufgrund seiner Kosteneffizienz und zuverlässigen Bewegungserkennung bevorzugt.
- Wachstumsstarkes Segment : Das Segment der drahtlosen Konnektivität verzeichnet mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,5-17,0 % bis 2034 das schnellste Wachstum, angetrieben durch die vereinfachte Installation und die steigende Nachfrage nach Nachrüstungen in der bestehenden Gebäudeinfrastruktur.
- Detaillierte Analyse der wichtigsten Unternehmen : Schneider Electric SE, Eaton Corporation plc, Lutron Electronics Co., Inc., Leviton Manufacturing Co., Inc., Johnson Controls International plc, Honeywell International Inc., General Electric Company, Acuity Brands, Inc., Legrand SA, Hubbell Incorporated.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Präsenzmelder hat sich durch aufeinanderfolgende Technologieübergänge weiterentwickelt – von reinen Infrarot-Bewegungsmeldern hin zu Dual-Technologie-Sensoren, die Infrarot- und Ultraschallerkennung kombinieren und so die Genauigkeit verbessern und Fehlalarme reduzieren. Die Hersteller haben die Protokolle für die drahtlose Verbindung kontinuierlich optimiert, was die Kompatibilität mit größeren Gebäudemanagementsystemen ermöglicht hat. Die Fertigungsprozesse konzentrieren sich zunehmend auf kleinere Sensortypen, die den Einbau in verschiedene Decken-, Wand- und Leuchteninstallationen für Beleuchtung, Heizung, Lüftung, Klimatisierung (HLK) und Sicherheitszwecke erlauben.
Prognosen zufolge werden Hersteller ihre Produktion in den aufstrebenden südostasiatischen und lateinamerikanischen Ländern mit starkem Wachstum im Gewerbebau weiter ausbauen. Die Entwicklung von Standards für die Energieeffizienz von Gebäuden durch internationale Energieorganisationen wird die Verbreitung von Sensoren zusätzlich beschleunigen. Investitionen in Sensorfusionstechnologie, die neben der Luftqualitätsüberwachung auch die Anwesenheitserkennung umfasst, bieten nachhaltige Perspektiven für Gebäudeautomationssysteme.
Umfang des Marktberichts zu Präsenzsensoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,75 Milliarden US-Dollar |
| Marktgröße bis 2034 | 7,69 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 13,71 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Präsenzsensoren
Zu den Treibern des Marktwachstums zählen strenge Vorschriften für energieeffiziente Gebäudesysteme, die den Einsatz automatischer Lichtabschaltung in Gewerbegebäuden vorschreiben, sowie zunehmende Optimierungslösungen für Heizung, Lüftung und Klimaanlage (HLK), um den Energieverbrauch in ungenutzten Bereichen zu senken. Die Wertschöpfungskette umfasst die Herstellung von Sensorkomponenten, die Bestückung von Leiterplatten, die Integration und den Vertrieb über Elektrofachbetriebe und Systemintegratoren für Gebäudeautomation. Dabei beeinflussen die Sensoreffizienz und die Protokollkompatibilität die Wettbewerbsfähigkeit der Hersteller verschiedener Stufen.
Die Angebotsdynamik wird weiterhin durch die Beschaffung von Halbleiterkomponenten für PIR-Bewegungsmelder und drahtlose Kommunikationseinheiten sowie durch die Verfügbarkeit von Fertigungskapazitäten für Auftragsfertiger in verschiedenen Produktionsregionen bestimmt. Die Endmontage der Produkte erfolgt in der Nähe von Hauptnachfragegebieten, um den Logistikaufwand zu minimieren und die Installationszeiten durch Elektrofachbetriebe zu verkürzen.
Die Marktanalyse zeigt ein wettbewerbsintensives Umfeld, in dem die führenden Unternehmen für Lichtsteuerung und Gebäudeautomation aufgrund ihrer breiten Vertriebskanäle dominieren. Lutron Electronics Co., Inc. und Leviton Manufacturing Co., Inc. bieten umfangreiche Produktpaletten für Lichtsteuerungen an, die sowohl kabelgebundene als auch drahtlose Sensorsysteme umfassen. Schneider Electric SE und Johnson Controls International plc hingegen nutzen integrierte Gebäudemanagementsysteme mit Präsenzmeldern.
Honeywell International Inc. und Eaton Corporation plc entwickeln integrierte Sensorlösungen für kommerzielle Sicherheits- und Überwachungsanwendungen, während Acuity Brands, Inc. und Hubbell Incorporated Innovationen im Bereich der Lichtsteuerung vorantreiben und regionale Vertriebspartnerschaften eingehen. Legrand SA und General Electric Company erweitern ihre Kompetenzen in der drahtlosen Integration, um globale Kunden bei der intelligenten Gebäudeautomation zu unterstützen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
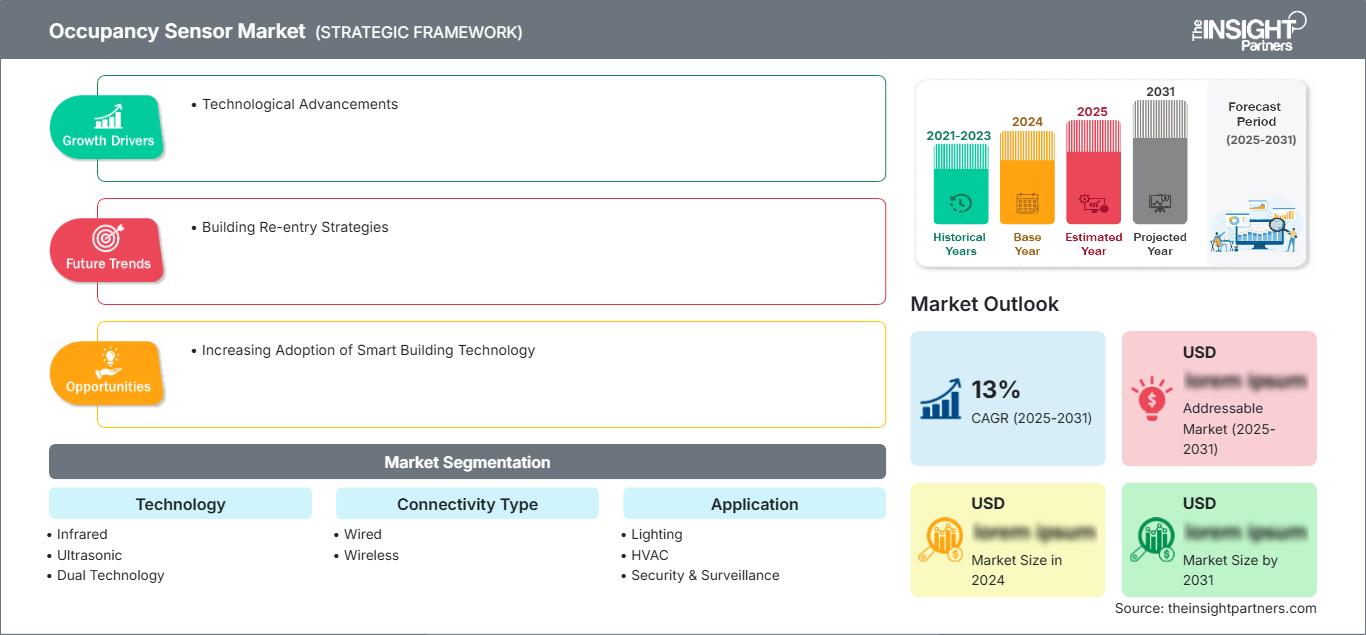
Markt für Präsenzmelder: Strategische Einblicke
Regionale Einblicke
Markt für Präsenzmelder in Nordamerika
Nordamerika wird im Jahr 2025 schätzungsweise einen Anteil von 32-35 % am Weltmarkt halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,0-13,5 % wachsen. Das Wachstum wird durch strenge Bauvorschriften zur Energieeffizienz, die automatische Lichtsteuerung im gesamten Gewerbebau vorschreiben, sowie durch zunehmende Sanierungsaktivitäten in der alternden Infrastruktur von Büro- und Bildungseinrichtungen, die eine Modernisierung der Energieeffizienz erfordern, getragen.
Zu den strukturellen Treibern zählen die zunehmende Nutzung von Zertifizierungsprogrammen für intelligente Gebäude, Anreize für Investitionen in nutzungsbasierte Automatisierung, die steigende Nachfrage nach optimierter HLK-Technik sowie die Senkung der Klimatisierungskosten in Gewerbeimmobilien mit variabler Auslastung. Kanada trägt durch die Angleichung der Energiegesetze auf Provinzebene dazu bei, während Mexikos wachsender Gewerbebau, unterstützt durch Nearshoring-Trends, den regionalen Verbrauch im Bereich Beleuchtung und Sicherheitssensorik erhöht.
US-Markt für Anwesenheitssensoren
Die Vereinigten Staaten werden im Jahr 2025 schätzungsweise 80-84 % des nordamerikanischen Marktes ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,9-13,4 % wachsen. Eine starke Bautätigkeit im Gewerbebereich, gepaart mit der konsequenten Durchsetzung von Energieeffizienzvorschriften, sorgt weiterhin für eine starke Nachfrage nach Infrarot-, Ultraschall- und Dual-Technologie-Sensoren für Beleuchtungs- und HLK-Anwendungen im ganzen Land.
Lutron Electronics Co., Inc. und Leviton Manufacturing Co., Inc. verfügen über eine bedeutende Produktions- und Vertriebspräsenz im Inland und unterstützen so die schnelle Implementierung bei gewerblichen Sanierungsprojekten. Anwendungstrends deuten auf eine steigende Präferenz für drahtlose Sensoren bei Nachrüstungen hin, da diese kostspielige Neuverkabelungen vermeiden. Im Gegensatz dazu werden bei Neubauten im Gewerbebereich weiterhin kabelgebundene Konfigurationen bevorzugt, die in umfassende Gebäudeautomationssysteme integriert sind.
Europäischer Markt für Präsenzsensoren
Europa wird im Jahr 2025 schätzungsweise einen Anteil von 24-27 % am globalen Markt für Präsenzmelder halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,2-13,7 % wachsen. Deutschland gilt aufgrund seiner strengen Anforderungen an die Einhaltung der Richtlinie über die Gesamtenergieeffizienz von Gebäuden im Gewerbe- und Wohnungsbau als führender Akteur.
Deutschland stellt den größten Markt der Region dar, angetrieben durch die Einhaltung von Vorschriften zur Energieeffizienz von Gebäuden, die den Einsatz automatisierter Beleuchtungs- und HLK-Steuerungen erfordern. Großbritannien trägt durch die Nachfrage nach gewerblichen Sanierungen und Smart-Building-Zertifizierungen bei, während Frankreich, Italien und Spanien eine stetige Nachfrage aufgrund von Programmen zur Energieeffizienzrenovierung und neuen gewerblichen Bauprojekten im Zuge der wachsenden regionalen Infrastrukturentwicklung verzeichnen.
Markt für Präsenzmelder im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist mit einem geschätzten Marktanteil von 26-30 % im Jahr 2025 führend auf dem globalen Markt für Präsenzmelder und verzeichnet bis 2034 die schnellste regionale durchschnittliche jährliche Wachstumsrate (CAGR) von 14,8-15,3 %. China ist aufgrund seiner umfangreichen gewerblichen Bautätigkeit führend, gefolgt von Japan, Indien, Südkorea und Australien.
Die industriepolitische Unterstützung für die Energieeffizienz von Gebäuden, insbesondere in China und Indien, treibt zusammen mit Japans etabliertem Ökosystem für intelligente Gebäudeautomation den Kapazitätsausbau und die Einführung von Anwesenheitserkennungstechnologie in den schnell wachsenden Segmenten des gewerblichen und privaten Bauwesens in der gesamten Region weiter voran.
Markt für Präsenzmelder im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird bis 2034 ein durchschnittliches jährliches Wachstum von 12,3-12,8 % prognostiziert. Saudi-Arabien wird die regionale Nachfrage durch Initiativen für intelligente Infrastruktur und Energieeffizienz im Zusammenhang mit nationalen Diversifizierungsstrategien anführen.
Die VAE leisten ihren Beitrag durch die Automatisierung von Gewerbegebäuden und Smart-City-Infrastrukturprojekte, während Südafrika und der Rest des Nahen Ostens und Afrikas eine schrittweise Einführung verzeichnen, die durch die Ausweitung des Gewerbebaus und die Priorität der Senkung der Energiekosten bei wachsenden regionalen Investitionen in die Geschäftsinfrastruktur bedingt ist.
Segmentierungsanalyse
Technologie
Das Technologiesegment des Marktes für Präsenzmelder umfasst die Kategorien Infrarot, Ultraschall und Dualtechnologie, die zwischen 2026 und 2034 gemeinsam mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,6–14,1 % wachsen werden. Die Nachfrageverteilung spiegelt unterschiedliche Anforderungen an die Erkennungsgenauigkeit wider, wobei Dualtechnologie-Sensoren Marktanteile gewinnen, da gewerbliche Kunden der Reduzierung von Fehlalarmen Vorrang vor Kosteneinsparungen im Vergleich zu Alternativen mit nur einer Erkennungsmethode einräumen.
- Infrarot : Infrarotsensoren dominieren kostensensible Anwendungen im Wohnbereich und in kleineren Gewerbebetrieben. Sie werden für ihre zuverlässige Bewegungserkennung und die einfache Installation geschätzt, die für Standardanforderungen an die Lichtsteuerung geeignet ist.
- Ultraschall : Ultraschallsensoren sind in Räumen mit eingeschränkter Sicht besonders geeignet, da sie eine überlegene Erkennung minimaler Bewegungen ermöglichen und sich daher für Anwendungen in Toilettenräumen und geschlossenen Büros eignen, die eine sensible Anwesenheitsüberwachung erfordern.
- Dual-Technologie : Dual-Technologie-Sensoren kombinieren Infrarot- und Ultraschallerkennung für eine höhere Genauigkeit und werden zunehmend in großen, offenen Gewerbeflächen bevorzugt, wo eine Reduzierung der Fehlalarm- und Fehlalarmraten erforderlich ist.
Verbindungstyp
Das Segment „Konnektivitätsarten“ verzeichnet zwischen 2026 und 2034 eine kombinierte durchschnittliche jährliche Wachstumsrate (CAGR) von 14,5–15,0 %, getrieben durch die zunehmende Verbreitung drahtloser Technologien bei Nachrüstungen. Kabelgebundene Sensoren erfreuen sich weiterhin stabiler Nachfrage in neuen gewerblichen Bauprojekten, was die fortschreitende Diversifizierung der Präferenzen von Gebäudeeigentümern und Bauunternehmen hinsichtlich Installationsflexibilität und integrierter Systemzuverlässigkeit widerspiegelt.
- Kabelgebunden : Kabelgebundene Sensoren werden für neue Gewerbebauten weiterhin bevorzugt, da sie eine zuverlässige Integration in umfassende Gebäudemanagementsysteme ermöglichen, die eine konstante Stromversorgung und eine zentrale Steuerungsarchitektur erfordern.
- Drahtlos : Drahtlose Sensoren gewinnen bei Nachrüstungsanwendungen schnell an Bedeutung, da sie den Aufwand für kostspielige Neuverkabelungen reduzieren und gleichzeitig eine flexible Platzierung der Sensoren innerhalb der bestehenden Infrastruktur von Gewerbe- und Wohngebäuden ermöglichen.
Anwendung
Das Anwendungssegment, das Beleuchtung, HLK sowie Sicherheit und Überwachung umfasst, wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,9–14,4 %. Beleuchtungsanwendungen behalten aufgrund der weit verbreiteten Anwendung von Energiegesetzen ihren dominanten Anteil, während die Integration von HLK und Sicherheit durch zunehmende Investitionen in intelligente Gebäudeautomation und die Einführung umfassender Facility-Management-Systeme stetig wächst.
- Beleuchtung : Die Lichtsteuerung stellt die dominierende Anwendung dar, bedingt durch weit verbreitete Energiegesetze, die eine automatische Abschaltung in ungenutzten Gewerbeflächen in Büro-, Einzelhandels- und Bildungseinrichtungen vorschreiben.
- HVAC : HVAC-Anwendungen nutzen Belegungsdaten, um Klimatisierungspläne zu optimieren und so die Energiekosten in Zonen mit variabler Belegung zu senken, während gleichzeitig die Komfortstandards innerhalb von Gebäudemanagementsystemen in Gewerbegebäuden aufrechterhalten werden.
- Sicherheit & Überwachung : Sicherheitsanwendungen integrieren Anwesenheitssensoren in umfassendere Überwachungssysteme und unterstützen so die Einbruchserkennung und Zugangskontrolle in gewerblichen Einrichtungen, die eine umfassende Gebäudesicherheitsinfrastruktur erfordern.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Beleuchtung |
Hoch |
Einhaltung der Energiebauordnung |
Reifen |
|
Heizung, Lüftung und Klimaanlage |
Medium |
Zonenoptimierung |
Skalierung |
|
Sicherheit & Überwachung |
Medium |
Zugriffsüberwachung |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für Präsenzsensoren
Verschärfung der Bauenergievorschriften mit Pflicht zur automatischen Lichtsteuerung
Strengere Bauvorschriften zur Energieeffizienz in Industrie- und Entwicklungsländern führen zur verpflichtenden Installation automatischer Lichtabschaltsysteme in Gewerbeimmobilien und damit zu einem verstärkten Einsatz von Präsenzmeldern. Die Vorschriften zur Energieeffizienz von Gewerbegebäuden fordern Automatisierungssysteme, die Energieverschwendung durch Minimierung des Beleuchtungsverbrauchs in ungenutzten Gebäuden reduzieren. Dies gilt insbesondere für Gebäude wie Büros, Schulen und Einkaufszentren, die lange in Betrieb sind und daher ein hohes Energiesparpotenzial aufweisen. Die Nichteinhaltung dieser Vorschriften kann zu Verzögerungen bei der Zertifizierung und zu Strafen führen und somit die frühzeitige Einführung von Präsenzmeldern begünstigen. Mit der zunehmenden Einhaltung der Energieeffizienzvorschriften in Industrie- und Entwicklungsländern wird die Nachfrage nach Infrarot-, Ultraschall- und Dualtechnologie-Präsenzmeldern in der Gewerbebeleuchtung das Marktwachstum im Prognosezeitraum weiter ankurbeln.
Steigende Nachfrage nach Energieoptimierung im Bereich Heizung, Lüftung und Klimaanlagen in gewerblichen Einrichtungen
Der Fokus auf die Optimierung des Energieverbrauchs von Heizungs-, Lüftungs- und Klimaanlagen (HLK) in Gewerbegebäuden mit schwankender Auslastung nimmt stetig zu. Dies führt zu einem erhöhten Bedarf an Präsenzmeldern, die in Gebäudeautomationssysteme zur zonenweisen Klimatisierung integriert werden. Gebäudemanager nutzen vermehrt Belegungsdaten, um Temperaturschwellenwerte in Konferenzräumen, Büros und anderen Bereichen mit wechselnder Belegung festzulegen. Dual-Sensor- oder drahtlose Technologien bieten hierfür besondere Vorteile und lassen sich effektiv in Gebäudeautomationssysteme integrieren. Steigende Energiekosten im Gewerbeimmobilienmarkt begünstigen weiterhin die Installation von Präsenzmeldern zur Kosteneinsparung. Hersteller von Produkten, die Beleuchtungs- und HLK-Steuerungslösungen integrieren, können dieses wachsende Marktpotenzial nutzen.
Ausweitung von Zertifizierungsprogrammen für intelligente Gebäude fördert deren Akzeptanz
Die zunehmende Nutzung von Zertifizierungsprogrammen für intelligente Gebäude sowie von Zertifizierungsstandards für nachhaltige Baupraktiken durch verschiedene Institutionen veranlasst Gebäudeeigentümer, Präsenzmelder flächendeckend einzusetzen, um die Zertifizierungsanforderungen zu erfüllen. Immobilienentwickler sind verstärkt daran interessiert, Zertifizierungen zu erlangen, um sich gegenüber umweltbewussten Mietern und Investoren, die Wert auf Nachhaltigkeit legen, zu profilieren. Die Nachfrage nach Zertifizierungen betrifft alle Anwendungen wie Beleuchtung, Heizung, Lüftung und Klimaanlage (HLK) sowie Sicherheitssysteme, die Sensortechnologie für ihre Zertifizierung benötigen. Gebäudemanagementgesellschaften fordern zunehmend die Integration von Präsenzmeldern in die Basisinfrastruktur neuer Gewerbegebäude, um Zertifizierungen zu erhalten. Der wachsende Trend zu Nachhaltigkeitszertifizierungen im Gewerbeimmobiliensektor wird die Nachfrage nach Präsenzmeldern auch in den kommenden Jahren hoch halten.
Markt für Präsenzsensoren: Zukunftstrends
Integration der Anwesenheitserkennung mit der Innenraumluftqualitätsüberwachung
Sensorhersteller kombinieren zunehmend Anwesenheitserkennung mit Raumluftqualitätsüberwachung in integrierten Geräteplattformen. Dies spiegelt den Trend zu einer umfassenden Gebäudeüberwachung wider, die über herkömmliche Beleuchtungs- und HLK-Steuerungsfunktionen hinausgeht. Durch diese Integration können Gebäudemanager Anwesenheitsmuster mit dem Lüftungsbedarf korrelieren und so das Raumluftqualitätsmanagement verbessern. Da das gestiegene Bewusstsein für Gebäudegesundheit nach der Pandemie die Prioritäten im Gewerbeimmobilienbereich weiterhin beeinflusst, wird ein deutlicher Anstieg der Nachfrage nach Multifunktionssensoren erwartet, die Anwesenheits- und Luftqualitätserkennung kombinieren. Dieser Trend ist besonders relevant für Gesundheits- und Bildungseinrichtungen, die eine umfassende Umgebungsüberwachung benötigen. Integrierte Sensoren positionieren sich damit als differenzierte Produktkategorie für Hersteller, die weltweit gesundheitsbewusste institutionelle Kunden ansprechen.
Zunehmende Nutzung künstlicher Intelligenz für die Analyse von Belegungsmustern
Künstliche Intelligenz, die die Vorhersage von Belegungsmustern ermöglicht, wurde in viele Sensorplattformen integriert und erweitert deren Fähigkeiten, die bisher lediglich die Anwesenheit oder Abwesenheit von Personen in Räumen erfassen. Dank dieser Innovation kann das Gebäudemanagementsystem die Raumnutzung prognostizieren und Beleuchtung sowie Klimatisierungssysteme entsprechend steuern, anstatt reaktiv auf Veränderungen zu reagieren. Viele Facility Manager nutzen Belegungsanalysen, um fundierte Entscheidungen zur Raumplanung zu treffen und die Immobiliennutzung entsprechend zu optimieren.
Marktchancen für Präsenzsensoren
Ausweitung von Nachrüstlösungen für drahtlose Sensoren in alternder Infrastruktur
Die zunehmende Modernisierung von Büro- und Bildungsgebäuden bietet Herstellern drahtloser Präsenzmelderlösungen erhebliche Chancen, da kostspielige Neuverkabelungen entfallen. Unternehmen, die ihr Portfolio an drahtlosen Produkten mit Kompatibilität zu verschiedenen Gebäudemanagementsystemen erweitern, können die steigende Nachfrage von Gebäudeeigentümern bedienen, die ihre Energieeffizienz ohne umfangreiche Bauarbeiten verbessern möchten. Diese Chance bietet sich auch für Partnerschaften mit Elektrofachbetrieben, die auf die Modernisierung von Gewerbegebäuden mit minimalen Ausfallzeiten spezialisiert sind. Prognosen für den Markt für Präsenzmelder deuten darauf hin, dass das Investitionsinteresse an drahtloser Nachrüstungstechnologie bis 2034 weiter steigen wird, da der alternde Bestand an Gewerbegebäuden in den entwickelten Märkten eine energetische Modernisierung ohne umfangreiche Investitionen in Neubauten erfordert.
Strategische Investitionen in Sensorfusionstechnologie für die umfassende Gebäudeautomation
Die zunehmende Nutzung intelligenter Gebäudeautomation bietet Herstellern, die sich der Entwicklung von Sensorfusionstechnologien verschrieben haben, erhebliches Potenzial. Diese Technologien integrieren die Anwesenheitserkennung mit anderen Gebäudeüberwachungsaufgaben wie Beleuchtung und Temperatur. Hersteller, die gezielt Forschungs- und Entwicklungsressourcen für multifunktionale Sensoren bereitstellen, können sich durch die Integration in intelligente Gebäudeautomationssysteme differenzieren. Dies eröffnet wichtige Möglichkeiten für die strategische Zusammenarbeit zwischen Sensorherstellern und Anbietern von Gebäudemanagementsystemen, die eine Komplettlösung suchen. Hersteller, die ihre Sensorfusionskompetenzen mit entsprechenden Entwicklungsressourcen ausbauen, um den Anforderungen intelligenter Gebäude gerecht zu werden, können überproportional wachsen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -