
無方向性冷間圧延電磁鋼板市場:2034年までの予測
無方向性冷間圧延電磁鋼板市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(完全加工、半加工)、用途別(発電、交流モーター、家電製品、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00019212
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


2025年の市場規模
165億5000 万米ドル
基準年値
2034年の予測
237億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.11 %
成長率
対象市場
1,831億7,000 万米ドル
(2026年~2034年)
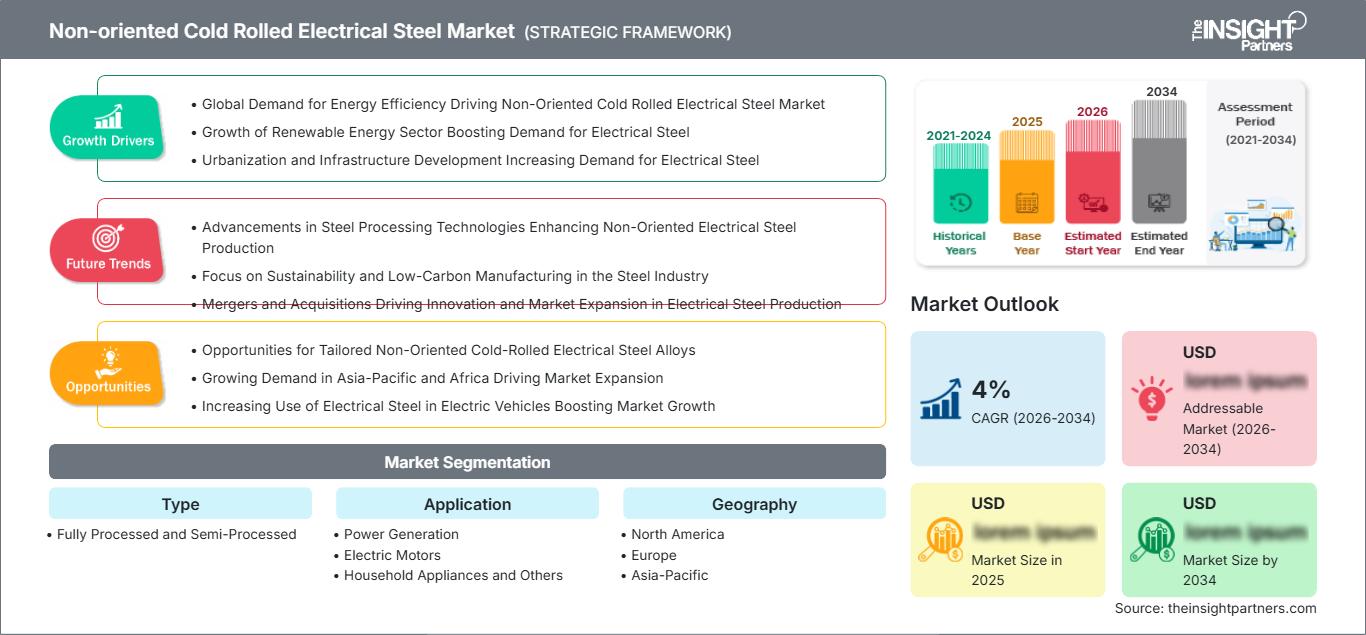
世界の無方向性冷延電磁鋼板市場は、2025年には165億5000万米ドルと評価され、2034年までに237億8000万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)4.11%を記録すると推定されています。
無方向性冷間圧延電磁鋼板市場の評価と洞察
- 北米:この地域は、産業用モーターの交換、送電網の近代化、データセンターの建設、および地域的な電磁鋼板の供給に支えられ、 2025年には無方向性冷延電磁鋼板市場の17~21%のシェアを占め、2026年から2034年の間に年平均成長率(CAGR)4.1~4.8%で成長すると予想されています。
- 米国:米国は、 2025年の北米の需要の70~76%を占めると推定されており、高効率モーター、発電機、電化プロジェクトによって材料需要が増加するため、 2026年から2034年にかけて年平均成長率(CAGR)4.2~4.9%で拡大すると見込まれています。
- 欧州:欧州は2025年には23~27%のシェアを占めると予測されており、ドイツ、フランス、イタリア、英国が自動車の電動化と産業効率化への投資を通じて、 2026年から2034年にかけて年平均成長率(CAGR)4.3~5.0%で成長すると見込まれている。
- アジア太平洋地域:アジア太平洋地域は2025年には48~53%のシェアを占め、 2026~2034年には年平均成長率(CAGR)4.8~5.5%で拡大すると予測されており、中国、日本、韓国、インドが電気機器およびモーターの生産を牽引する。
- 最大のセグメントで ある完全加工品は、 2025年には62~68%の市場シェアを占めると予想され、2026~2034年には年平均成長率(CAGR)4.4~5.0%で拡大すると見込まれており、すぐに使用できるモーターおよび発電機用コアの需要を反映している。
- 高成長分野: 電気モーターは、EV、産業オートメーション、エネルギー効率の高いモーターに牽引され、 2025年には市場シェアの38~44%を占め、 2026~2034年には年平均成長率(CAGR)4.9~5.5%で成長すると予測されています。
- 詳細に分析された主要企業:クリーブランド・クリフス社(AKスチール)、鞍鋼集団有限公司、中国宝武鋼鉄集団有限公司、タタ・スチール社(コージェント)、JFEスチール株式会社、馬鞍山鋼鉄有限公司、NLMKグループ、日本製鉄株式会社、首鋼集団、太原鋼鉄(集団)有限公司。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
電磁鋼板の製造における技術進歩には、薄肉化、厚さ公差の縮小、表面絶縁性の向上、および比損失の低減などが含まれます。無方向性冷間圧延電磁鋼板の市場は、単なる鋼材量ではなく、磁気特性の面でより多様化していくでしょう。現代の技術により、メーカーは損失が性能に影響を与える高効率モーター、発電機、コンプレッサー、および牽引装置に対応できるようになります。
予測期間中、投資はアジアおよび欧州と北米の一部の工場における高品位電磁鋼板の生産能力増強に集中する可能性が高い。エネルギー電化政策、送電網の近代化、再生可能エネルギー、データセンターの電力需要などが市場を牽引するだろう。一方、特定の地域におけるサプライチェーン政策が現地生産を促進する可能性もある。
無方向性冷間圧延電磁鋼板市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 165億5000万米ドル |
| 2034年までの市場規模 | 237億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.11% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
無方向性冷間圧延電磁鋼板市場分析
無方向性冷間圧延電磁鋼板は、モーター、発電機、コンプレッサー、その他あらゆる回転電気機械の需要増加と密接に関連しています。電磁鋼板メーカーは、低炭素鋼を熱間圧延、冷間圧延、焼鈍、コーティング、仕上げ工程を経てシリコン合金鋼に加工します。その後、コアメーカーは、積層板のスリット加工、プレス加工、積層、組み立てを行います。材料の選択は、磁気損失、透磁率、厚さ、強度、コーティング、プレス加工性に基づいて行われます。
需要は、単位当たりの需要増加だけではなく、エネルギー効率に関する考慮事項によっても左右される。電気自動車には非常に高性能なモーターを搭載した積層鋼板が必要であり、産業用モーターはますます高効率化が求められる。再生可能エネルギー源も発電機や関連する電気機器を必要とする。安定した磁気特性を実現するには高度なプロセス制御、特殊な焼鈍設備、そして多額の投資が必要となるため、供給は技術的ノウハウを持つ製鉄会社に集中している。
無方向性冷延電磁鋼板市場の予測によると、競争は高品質製品と地域的な供給体制を中心に展開している。クリーブランド・クリフス社は北米で電磁鋼板の製造能力を維持しており、タタ・スチール傘下のコージェント社、JFEスチール株式会社、日本製鉄株式会社、鞍鋼集団有限公司、中国宝武鋼鉄集団有限公司はアジアとヨーロッパのサプライチェーンに参加している。サプライチェーンの主要企業は、NLMKグループ、首鋼集団、太原鋼鉄(集団)有限公司、馬鞍山鋼鉄有限公司である。
無方向性冷延電磁鋼板市場の動向は、生産能力の拡大と高品質製品の開発の両立を示している。例えば、JFEスチールが倉敷で高品質無方向性電磁鋼板の生産能力を拡大していることは、このアプローチを体現している。一方、アジアのメーカーは引き続き薄肉・低損失製品の生産に注力している。したがって、競争力は歩留まり、磁気特性、コーティング、品質基準、そして自動車および産業分野の顧客に長年にわたりサービスを提供できる能力と密接に関係している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
無方向性冷間圧延電磁鋼板市場:戦略的洞察
地域別分析
北米無方向性冷間圧延電磁鋼板市場
北米は2025年までに無方向性冷延電磁鋼板市場の17~21%を占めると推定されており、需要は米国に集中している。この地域の見通しは、産業用モーターの交換、送電網の近代化、発電機の需要、データセンターからの電力消費の拡大によって支えられている。2026年から2034年にかけての地域別年平均成長率(CAGR)は4.1~4.8%と予測されており、国内供給の安定性は電気機器メーカーにとって戦略的に重要な課題であり続ける。
自動車の電動化も需要の源泉の一つであり、特に牽引モーター用の高品質積層板の需要が高まっています。カナダでは産業機械や発電設備を通じて供給され、メキシコでは自動車産業と電気機器産業を通じて需要が増加すると見込まれています。メーカー各社は、高強度・低損失の積層板の供給に注力するとともに、物流リスクや国際的な不確実性を考慮し、現地生産と供給源の多様化を推進していく方針です。
米国無方向性冷間圧延電磁鋼板市場
米国は、2025年の北米全体の需要の約70~76%を占め、2034年までの年平均成長率(CAGR)は4.2~4.9%と予測されています。消費は、産業用モーター、発電機、コンプレッサー、家電製品、そして電動化が進む輸送機器など、幅広い用途に関連しています。データセンターにおける電力消費量の増加も、高効率回転機械やバックアップ発電機の需要を押し上げています。クリーブランド・クリフス社は、引き続き国内市場で重要な役割を担っています。
より高いゲージ公差、強化された磁気特性、そして均一なコーティングに対するニーズが高まっています。自動車用途は、特殊な無方向性鋼材を利用できる牽引モーターの使用により、引き続き重要です。電力網への投資と米国への製造業の回帰は、電気機械の需要を満たすのに役立つでしょう。
欧州無方向性冷間圧延電磁鋼板市場
欧州は2025年には世界の需要の23~27%を占めると予測されており、2034年まで4.3~5.0%の成長が見込まれています。ドイツは自動車産業、産業機械、発電機、モーターなどの生産拠点を擁しているため、依然として主要な役割を担っています。英国は発電設備と産業機械で貢献しており、フランス、イタリア、スペインは電気機械や各種機械の生産能力が非常に高い国です。
ドイツの優位性は、巨大な自動車産業と産業部門に起因しており、これらの分野では高品質の電磁鋼板が牽引モーターや産業用モーターにますます多く使用されている。フランスは、航空宇宙産業の電気機械、発電設備、産業機械において優位性を持っている。イタリアはモーター、家電製品、電気機械の製造において優位性を持ち、スペインは再生可能エネルギー発電と産業用電化において優位性を持っている。
アジア太平洋地域における無方向性冷間圧延電磁鋼板市場
アジア太平洋地域は、2025年の需要の48~53%を占め、2034年まで年平均成長率(CAGR)4.8~5.5%を記録すると予想されており、地域市場を牽引する存在となるでしょう。中国が引き続き圧倒的なシェアを誇り、日本、韓国、インドがそれに続きます。モーター、家電、自動車、発電機、鉄鋼といった大規模な生産エコシステムが存在するため、相当な自主需要と製造規模の経済が実現しています。
中国は電気自動車を生産するだけでなく、高品質な消費を保証する産業機械部門も有している一方、日本と韓国はより高性能な磁気性能を重視している。インドは電力システムと製造業への投資が拡大しており、それによって需要が増加している。オーストラリアは比較的小規模だが、送電網と再生可能エネルギーインフラの面で優位性を持っている。
中東・アフリカの無方向性冷間圧延電磁鋼板市場
中東・アフリカ地域は需要基盤が比較的小さく、消費はサウジアラビア、アラブ首長国連邦、南アフリカなどの先進工業国に集中している。同地域は、電力インフラの整備、産業の多様化、再生可能エネルギー発電、設備更新などを背景に、2034年まで年平均成長率(CAGR)約3.8~4.6%で拡大すると予測されている。
この点において、サウジアラビアは地域への投資を主導する一方、UAEはインフラ開発とデータセンターの分野で優位に立つだろう。南アフリカは送電網と産業のさらなる発展を必要としており、そのためモーターと発電機の需要が高まっている。中東・アフリカ地域では電磁鋼板の輸入への依存が続くが、最終市場に近い場所で一部加工が行われる可能性もある。
セグメンテーション分析
タイプ
完全加工品と半加工品は、下流工程における製造要件が異なります。タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.3~4.9%で拡大すると予測されています。磁気特性の一貫性と即時プレス加工が求められる用途では、完全加工品が引き続き好まれますが、下流工程で焼鈍処理が可能なメーカーには、半加工品が柔軟性を提供します。この区分によって、無方向性冷間圧延電磁鋼板市場は、モーター、発電機、家電製品など幅広い用途に対応できる範囲が定義されます。
- 完全加工済み:完全加工済みのグレードは、最終的な磁気特性と絶縁コーティングが施された状態で納品されるため、後工程の処理要件が軽減されます。損失の制御、信頼性の高いプレス加工、そして安定したコア性能が不可欠なモーターや発電機に広く使用されています。
- 半加工品:半加工品を使用することで、顧客は最終的な焼きなまし処理と磁気特性の開発を完了させることができます。その柔軟性は、特殊な加工能力を持つメーカーにとって有益ですが、追加の製造工程によってプロセス管理の要件が増加します。
応用
電化の進展と高効率化への要求の高まりを背景に、用途別需要は2026年から2034年にかけて年平均成長率(CAGR)4.6~5.2%で増加すると予測されている。電磁鋼板は多くの回転機械の磁気コアを構成するため、モーターが最大の需要分野となっている。発電設備や家電製品も需要を補完しており、効率基準が材料仕様にますます影響を与えている。
- 発電:発電機メーカーは、磁気損失が少なく信頼性の高い性能が求められる回転コアに、無方向性電磁鋼板を使用しています。再生可能エネルギー発電、分散型電源、老朽化した設備の更新などが、この材料の継続的な需要を支えています。
- 電気モーター:積層材は効率と熱性能に直接影響を与えるため、電気モーターは中心的な応用分野となります。電気自動車のトラクションモーター、産業オートメーション、ポンプ、コンプレッサー、空調設備など、高品質材料の要求範囲は拡大しています。
- 家庭用電化製品:コンプレッサー、洗濯機、冷蔵庫、エアコンなどの機器は、モーターに電磁鋼板を使用しています。効率表示制度や、消費者の運転コスト削減志向の高まりにより、メーカーはモーターコア材料の最適化に取り組んでいます。
- その他:その他の用途としては、磁気特性の制御を必要とする特殊な回転機械や電気機器などが挙げられます。その貢献は、産業機器や新たな電気機械用途など、多岐にわたります。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
発電 |
高い |
グリッドの近代化 |
成熟した |
|
電気モーター |
高い |
EVトラクション |
スケーリング |
|
家庭用電化製品 |
中くらい |
高効率コンプレッサー |
成熟した |
|
その他 |
低い |
産業用モーター |
スケーリング |
無方向性冷間圧延電磁鋼板市場の成長要因と影響分析
電気自動車用モーターの電動化
電気自動車の製造に伴い、駆動モーターの性能パラメータの高さから、高品質の電磁鋼板積層材に対する需要が高まっています。材料選定の基準は、コストから、鉄損、磁束密度、機械的強度、高周波性能といった要素へと変化しています。そのため、メーカーはより薄い積層板の製造や絶縁性能の向上に投資せざるを得なくなっています。しかし、回転電気機械の使用は乗用車に限ったものではなく、電気バス、商用車、二輪車、ハイブリッド車などにも使用されています。モーター設計がより小型化するにつれ、低損失とプレス加工の耐久性を両立できる材料サプライヤーは、長期的な顧客獲得と継続的な取引を確保できる有利な立場に立つことになります。
産業用モーターに対する効率性要求の高まり
産業用モーターは、製造、ポンプ、換気、冷凍、マテリアルハンドリングなどの分野における電力消費のかなりの部分を占めています。効率向上の要求が高まるにつれ、モーターメーカーはステータとロータのコアにおける磁気損失の低減を迫られています。電磁鋼板は損失に大きく影響するため、銅の使用、モーターの設計、制御などと並んで、材料選定における重要な設計パラメータとなっています。そのため、需要は、パンチング加工において生産性を維持しながら、安定した磁気特性を提供する材料へとシフトしています。また、自動化が進むにつれ、多くのモーターが様々な速度と負荷で稼働するようになり、電磁鋼板の安定した動作が求められるようになりました。このような交換パターンにより、モーターユニット全体の成長がわずかであっても、需要は維持されています。
再生可能エネルギーと送電網インフラの拡大
再生可能エネルギー発電には、発電機、モーター、補助システム、送電網設備など、広範な電気インフラが必要です。変圧器には主に方向性電磁鋼板が使用されますが、発電設備や系統維持設備に関連する回転機械には無方向性電磁鋼板も依然として重要です。風力発電などの再生可能エネルギー設備の普及に伴い、高効率電気機器の需要も増加しています。送電網の近代化は、電力会社が老朽化した設備を交換し、送配電容量を拡大するにつれて、新たな構造的推進力となります。この影響は、工業化に伴い電力需要が増加している新興国において特に顕著です。そのため、電気機器メーカーは、自動車需要が変動する場合でも、インフラ投資の恩恵を受けることができます。再生可能エネルギー発電、産業電化、電力供給の信頼性の相互作用により、単一の用途分野への依存度を低減する多様な需要基盤が生まれます。
無方向性冷間圧延電磁鋼板市場の将来動向
高速モーター用極薄ゲージ電磁鋼板
今後の製品開発では、高速モーターや先進的な牽引システム向けに設計された極薄電磁鋼板が重視されると予想されます。板厚を薄くすることで渦電流損失を低減でき、特にモーターの動作周波数が高くなるにつれてその効果は顕著になります。メーカーは、より薄い板厚と高シリコン含有量、最適化された焼きなまし処理、表面絶縁性の向上、そしてより厳しい寸法公差を組み合わせる可能性が高いでしょう。目標は、過度の脆化や打ち抜き加工の生産性を損なうことなく、損失を低減することです。電磁鋼板の性能はコア全体の形状と動作周波数に依存するため、開発プログラムはモーターメーカーとの共同設計となるケースが増えるでしょう。車両プラットフォームがより小型、軽量、高速なモーターへと移行するにつれて、認証要件はより厳しくなります。薄型で高強度の鋼材を確実に製造できるサプライヤーは、プレミアム用途においてより重要な存在となるでしょう。
データセンター電源機器向けに設計された電気用鋼材
データセンターの拡張は、高効率電磁鋼板に対する新たな間接需要経路を生み出しています。大規模施設では、発電機、冷却装置、ポンプ、コンプレッサー、モーター駆動システムなど、大規模な電力インフラが必要となります。将来の電気機械設計では、エネルギー効率がますます重視されるようになるでしょう。なぜなら、運転損失をわずかに削減するだけでも、連続稼働する施設全体で大きな節約効果が得られるからです。そのため、電磁鋼板サプライヤーは、高稼働環境で使用されるモーターや発電機に最適化されたグレードを開発する可能性があります。製品仕様では、機械的堅牢性や製造の一貫性に加え、現代の電力システムに関連する運転周波数における低損失がますます重視されるようになるでしょう。この傾向は、サプライヤーが機器メーカーと直接連携してカスタマイズされたグレードを開発する機会も生み出します。その結果、自動車の電動化や従来の産業機械にとどまらず、対象市場が拡大する可能性があります。
無方向性冷間圧延電磁鋼板の市場機会
地域密着型の高品位生産能力
地域における高品位生産への投資は、政府や産業メーカーが重要な電気材料の供給安定性向上を求める中で、戦略的な機会となる。アジアは今後も最大の生産拠点であり続けると予想されるが、北米、ヨーロッパ、インドは、自動車、産業、エネルギー分野の顧客向けに地域密着型の生産能力を構築する機会を提供している。新規プロジェクトでは、汎用品ではなく高品位品をターゲットにすることで、製品差別化による経済性の向上を図ることができる。また、生産者は高度な焼鈍、コーティング、仕上げ加工能力を統合することで、外部加工業者への依存度を低減できる。モーターメーカーや自動車部品サプライヤーとの提携は、認証取得を加速させ、稼働率を向上させることができる。特に、輸入依存度が高く、国内の電化プログラムが拡大している地域では、この機会は非常に魅力的である。生産能力計画においては、複数のゲージとグレードに対応できる柔軟な生産ラインを優先すべきである。
材料からモーターまでを統合した顧客パートナーシップ
電磁鋼板メーカーは、技術提携を通じてモーターおよび発電機メーカーとの関係を強化することで、さらなる価値を獲得できます。標準化されたコイルを単独で供給するのではなく、鋼種選定、積層設計、パンチング特性、コーティング性能、鉄損最適化などについて協力関係を築くことができます。このような関係は、認証リスクを低減し、長期的な供給契約の締結につながります。デジタルシミュレーションとプロセスデータは、鋼種とモーター形状および動作周波数との共同最適化をさらに支援します。この戦略は、材料特性のわずかな変化が効率、重量、熱管理に影響を与えるEVトラクションモーターにおいて特に有効です。材料とともに技術サポートを提供するサプライヤーは、顧客の開発プログラムに組み込まれることで、切り替えコストを削減できます。このアプローチは、大規模な設備投資を行う前に、将来の鋼種要件を予測するのにも役立ちます。
最近の動向
- 2025年9月17日:アルセロールミッタルは、コイルテック・イタリア2025において、改良された高分極無方向性電磁鋼板、自己接着ワニスソリューション、および低損失iCARe 420Saveグレードを展示しました。同社は、産業機器や電気自動車など幅広い用途を強調し、高効率モーターや牽引システム向けの高性能電磁鋼板への注力姿勢を改めて示しました。
- 2025年8月4日:JFEスチール株式会社は、 JSWスチールと共同でインドにおける電磁鋼板製造能力の大幅な拡張を発表した。両社は拡張および運転資金として約1,200億円を投じ、ビジャヤナガルとナーシクの両拠点で年間35万トンの電磁鋼板生産能力を目指す。今回の投資は、インドにおける電力および電気機器需要の高まりを反映したものだ。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -