
Markt für nicht kornorientiertes kaltgewalztes Elektroblech: Größe und Wachstum bis 2034
Marktgröße und Prognosen für nicht-orientiertes kaltgewalztes Elektroblech (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (vollverarbeitet, halbverarbeitet); Anwendung (Stromerzeugung, Wechselstrommotor, Haushaltsgeräte, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00019212
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 15, 2026


Marktgröße 2025
16,55 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
23,78 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,11 %
Wachstumsrate
Adressierbarer Markt
183,17 Mrd. US-Dollar
(2026–2034)
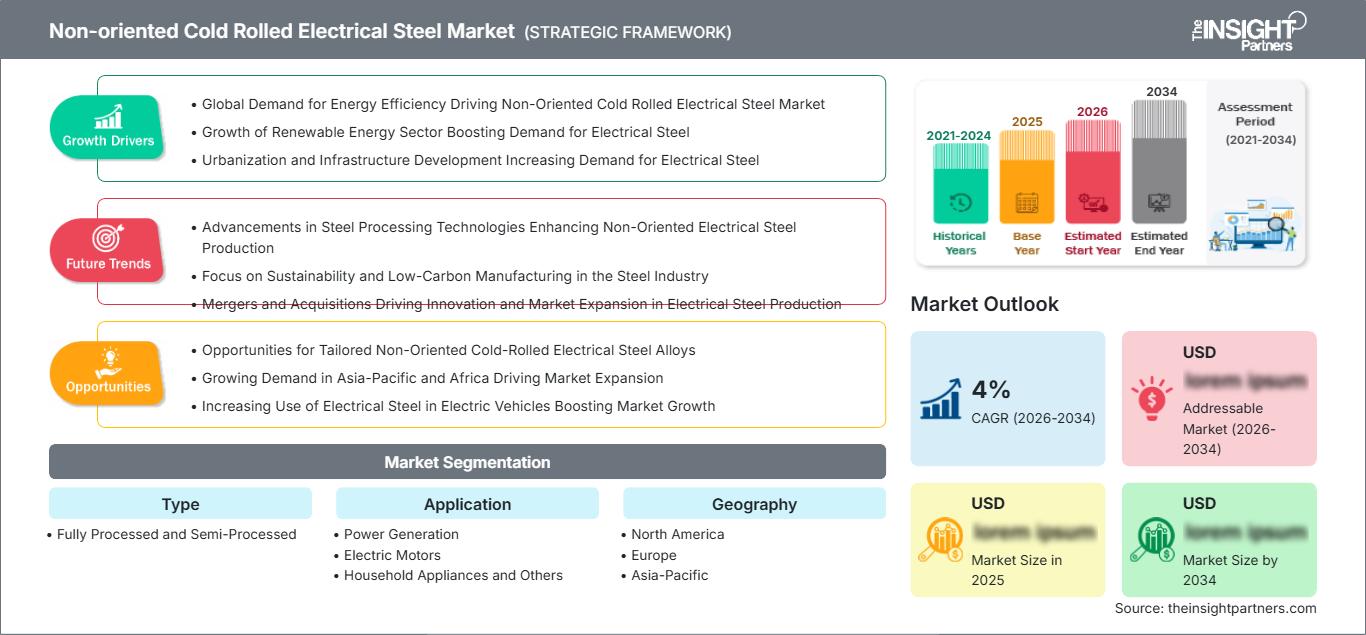
Der globale Markt für nicht-orientiertes kaltgewalztes Elektroblech wurde im Jahr 2025 auf 16,55 Milliarden US-Dollar geschätzt und soll bis 2034 auf 23,78 Milliarden US-Dollar anwachsen; für den Zeitraum 2026-2034 wird eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,11 % erwartet.
Marktanalyse und Einblicke für nicht-orientiertes kaltgewalztes Elektroblech
- Nordamerika: Es wird erwartet, dass die Region im Jahr 2025 einen Marktanteil von 17–21 % am nicht orientierten kaltgewalzten Elektrostahl halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,8 % wachsen wird . Unterstützt wird dies durch den Austausch von Industriemotoren, die Modernisierung der Stromnetze, den Bau von Rechenzentren und die lokale Versorgung mit Elektrostahl.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 70–76 % der nordamerikanischen Nachfrage ausmachen werden , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,9 % im Zeitraum 2026–2034 , da effiziente Motoren, Generatoren und Elektrifizierungsprojekte den Materialbedarf erhöhen.
- Europa: Es wird erwartet, dass Europa im Jahr 2025 einen Anteil von 23–27 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,3–5,0 % wachsen wird , angeführt von Deutschland, Frankreich, Italien und Großbritannien durch Investitionen in die Elektrifizierung des Automobilsektors und in die industrielle Effizienz.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 48–53 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,8–5,5 % wachsen wird , wobei China, Japan, Südkorea und Indien führend in der Produktion von elektrischen Geräten und Motoren sind.
- Größtes Segment: Das Segment „Vollständig verarbeitet“ wird voraussichtlich im Jahr 2025 einen Marktanteil von 62–68 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,0 % wachsen , was die Nachfrage nach gebrauchsfertigen Motor- und Generatorkernen widerspiegelt.
- Wachstumsstarkes Segment: Elektromotoren werden voraussichtlich im Jahr 2025 einen Marktanteil von 38–44 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,5 % wachsen . Treiber dieser Entwicklung sind Elektrofahrzeuge, industrielle Automatisierung und energieeffiziente Motoren.
- Detaillierte Analyse der wichtigsten Unternehmen: Cleveland-Cliffs Inc. (AK Steel), Ansteel Group Corporation Limited, China Baowu Steel Group Corporation Limited, Tata Steel Limited (Cogent), JFE Steel Corporation, Maanshan Iron & Steel Company Limited, NLMK Group, Nippon Steel Corporation, Shougang Group und Taiyuan Iron and Steel (Group) Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Zu den technologischen Fortschritten in der Elektroblechproduktion zählen dünnere Blechdicken, engere Toleranzen, verbesserte Oberflächenisolierung und reduzierte spezifische Kernverluste. Der Markt für kaltgewalztes, nicht kornorientiertes Elektroblech wird sich künftig stärker durch seine magnetischen Eigenschaften als durch das reine Produktionsvolumen differenzieren. Moderne Technologien ermöglichen es Herstellern, hocheffiziente Motoren, Generatoren, Kompressoren und Traktionsgeräte zu fertigen, bei denen Verluste die Leistung beeinflussen.
Im Prognosezeitraum werden Investitionen voraussichtlich in die Kapazitäten für hochwertigen Elektrostahl in Asien sowie in ausgewählten Werken in Europa und Nordamerika fließen. Energiepolitische Maßnahmen zur Elektrifizierung, Netzausbauten, erneuerbare Energien und der Strombedarf von Rechenzentren werden den Markt ankurbeln. Andererseits kann die Lieferkettenpolitik in bestimmten Regionen die lokale Produktion fördern.
Marktbericht über nicht orientiertes kaltgewalztes Elektroblech – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 16,55 Milliarden US-Dollar |
| Marktgröße bis 2034 | 23,78 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,11 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für nicht orientiertes kaltgewalztes Elektroblech
Nicht korrelierter, kaltgewalzter Elektrostahl steht in engem Zusammenhang mit der steigenden Nachfrage nach Motoren, Generatoren, Kompressoren und anderen rotierenden elektrischen Maschinen. Elektrostahlhersteller verarbeiten kohlenstoffarmen Stahl durch Warmwalzen, Kaltwalzen, Glühen, Beschichten und Endbearbeitung zu siliziumlegierten Sorten. Anschließend werden die Bleche von den Kernherstellern geschnitten, gestanzt, gestapelt und montiert. Die Materialauswahl richtet sich nach magnetischen Verlusten, Permeabilität, Dicke, Festigkeit, Beschichtung und Stanzbarkeit.
Die Nachfrage wird eher von Energieeffizienzüberlegungen als allein vom steigenden Bedarf pro Einheit bestimmt. Elektroautos benötigen Bleche mit Hochleistungsmotoren, während Industriemotoren immer effizienter werden müssen. Auch erneuerbare Energiequellen erfordern Generatoren und zugehörige elektrische Ausrüstung. Das Angebot konzentriert sich auf Stahlhersteller mit entsprechendem technologischen Know-how, da gleichbleibende magnetische Eigenschaften fortschrittliche Prozesssteuerung, spezielle Glühanlagen und erhebliche Investitionen erfordern.
Die Marktprognose für nicht orientiertes, kaltgewalztes Elektroblech zeigt, dass der Wettbewerb von Produkten höchster Qualität und regionaler Verfügbarkeit bestimmt wird. Cleveland-Cliffs Inc. verfügt weiterhin über Produktionskapazitäten für Elektroblech in Nordamerika, während Cogent (ein Tochterunternehmen von Tata Steel), JFE Steel Corporation, Nippon Steel Corporation, Ansteel Group Corporation Limited und China Baowu Steel Group Corporation Limited an Lieferketten in Asien und Europa beteiligt sind. Zu den Akteuren entlang der Lieferkette gehören die NLMK Group, die Shougang Group, Taiyuan Iron and Steel (Group) Co., Ltd. und Maanshan Iron & Steel Company Limited.
Die Markttrends für nicht-kornorientiertes, kaltgewalztes Elektroblech zeigen eine Kombination aus Kapazitätserweiterungen und der Entwicklung qualitativ hochwertigerer Produkte. So belegt beispielsweise der Ausbau der Produktionskapazitäten für hochwertiges, nicht-kornorientiertes Elektroblech durch JFE Steel in Kurashiki diesen Ansatz, während asiatische Hersteller weiterhin dünnere und verlustärmere Produkte fertigen. Die Wettbewerbsposition hängt daher von Ausbeute, magnetischen Eigenschaften, Beschichtung, Qualifizierung und der Fähigkeit ab, Kunden im Automobil- und Industriesektor über viele Jahre hinweg zu bedienen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für nicht orientiertes kaltgewalztes Elektroblech: Strategische Einblicke
Regionale Einblicke
Markt für nicht orientiertes kaltgewalztes Elektroblech in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Anteil von 17–21 % am Markt für nicht orientiertes, kaltgewalztes Elektroblech ausmachen, wobei die Nachfrage hauptsächlich in den USA konzentriert ist. Die regionalen Aussichten werden durch den Austausch von Industriemotoren, die Modernisierung der Stromnetze, die Nachfrage nach Generatoren und den steigenden Stromverbrauch von Rechenzentren gestützt. Die durchschnittliche jährliche Wachstumsrate (CAGR) für die Region wird im Zeitraum 2026–2034 auf 4,1–4,8 % prognostiziert. Die Stabilität der heimischen Lieferketten bleibt für Hersteller elektrischer Ausrüstung von strategischer Bedeutung.
Die Elektrifizierung von Automobilen ist ein weiterer Nachfragetreiber, insbesondere im Hinblick auf hochwertige Bleche für Traktionsmotoren. In Kanada wird die Versorgung über Industriemaschinen und Kraftwerke erfolgen, während Mexiko von seiner Automobil- und Elektroindustrie profitiert. Die Hersteller werden sich auf die Lieferung hochfester, verlustarmer Bleche konzentrieren. Aufgrund logistischer Risiken und internationaler Unsicherheiten werden die Lieferstrategien lokale Fertigung und Diversifizierung umfassen.
US-Markt für nicht orientiertes kaltgewalztes Elektroblech
Die USA decken 2025 etwa 70–76 % des nordamerikanischen Strombedarfs ab, mit einem prognostizierten durchschnittlichen jährlichen Wachstum von 4,2–4,9 % bis 2034. Der Verbrauch ist auf Motorenanwendungen in der Industrie, Generatoren, Kompressoren, Haushaltsgeräte und den zunehmend elektrifizierten Transportsektor zurückzuführen. Der steigende Stromverbrauch in Rechenzentren erhöht zudem die Nachfrage nach effizienten rotierenden Maschinen und Notstromaggregaten. Cleveland-Cliffs Inc. ist weiterhin ein wichtiger Akteur auf dem US-amerikanischen Markt.
Der Bedarf an engeren Toleranzen, verbesserten magnetischen Eigenschaften und gleichmäßiger Beschichtung steigt stetig. Anwendungen im Automobilbereich bleiben aufgrund des Einsatzes von Traktionsmotoren, die spezielle, nicht kornorientierte Stahlsorten benötigen, weiterhin von entscheidender Bedeutung. Investitionen in Stromnetze und die Rückverlagerung der Produktion in die USA dürften dazu beitragen, die Nachfrage nach Elektromaschinen zu decken.
Markt für nicht orientiertes kaltgewalztes Elektroblech in Europa
Europa wird Prognosen zufolge im Jahr 2025 23–27 % der weltweiten Nachfrage ausmachen und bis 2034 um 4,3–5,0 % wachsen. Deutschland ist aufgrund seiner Automobilindustrie, der Produktion von Industriemaschinen, Generatoren und Motoren weiterhin führend. Großbritannien trägt mit seinen Kraftwerken und Industriemaschinen zum Bedarf bei, während Frankreich, Italien und Spanien über bedeutende Produktionskapazitäten für Elektromaschinen und andere Maschinen verfügen.
Deutschlands Vormachtstellung ist auf seine große Automobilindustrie und seinen Industriesektor zurückzuführen, der zunehmend hochwertigen Elektrostahl für Traktions- und Industriemotoren verwendet. Frankreich profitiert von elektrischen Maschinen für die Luft- und Raumfahrtindustrie, Kraftwerken und Industriemaschinen. Italiens Stärke liegt in der Herstellung von Motoren, Haushaltsgeräten und Elektromechanik, während Spaniens Vorteil in der Erzeugung erneuerbarer Energien und der industriellen Elektrifizierung liegt.
Markt für nicht orientiertes kaltgewalztes Elektroblech im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird voraussichtlich 48–53 % der Nachfrage im Jahr 2025 ausmachen und bis 2034 ein jährliches Wachstum von 4,8–5,5 % verzeichnen. Damit ist er der führende regionale Markt. China bleibt weiterhin führend, gefolgt von Japan, Südkorea und Indien. Aufgrund des großen Produktionsökosystems für Motoren, Haushaltsgeräte, Automobile, Generatoren und Stahl besteht eine erhebliche Eigennachfrage und es ergeben sich Skaleneffekte in der Fertigung.
China produziert Elektrofahrzeuge und verfügt zudem über einen Industriemaschinensektor, der für hohe Konsumqualität sorgt, während Japan und Südkorea sich stärker auf erstklassige Magnetleistung konzentrieren. Indien verzeichnet wachsende Stromnetze und Investitionen in die Fertigungsindustrie, was die Nachfrage steigert. Australien ist zwar relativ klein, profitiert aber von seinem Stromnetz und seiner Infrastruktur für erneuerbare Energien.
Markt für nicht orientiertes kaltgewalztes Elektroblech im Nahen Osten und Afrika
Der Nahe Osten und Afrika stellen eine kleinere Nachfragebasis dar, wobei sich der Verbrauch auf Saudi-Arabien, die Vereinigten Arabischen Emirate, Südafrika und andere Industrienationen konzentriert. Für die Region wird bis 2034 ein jährliches Wachstum von ca. 3,8–4,6 % erwartet, unterstützt durch den Ausbau der Energieinfrastruktur, die Diversifizierung der Industrie, die Nutzung erneuerbarer Energien und die Modernisierung bestehender Anlagen.
In diesem Zusammenhang wird Saudi-Arabien die Investitionen in der Region dominieren, während die VAE von der Infrastrukturentwicklung und den Rechenzentren profitieren werden. Südafrika benötigt den weiteren Ausbau des Stromnetzes und der Industrie, wodurch ein Bedarf an Motoren und Generatoren entsteht. Die MEA-Region wird weiterhin von Importen von Elektrostahl abhängig sein, auch wenn es in der Nähe des Endmarktes zu einer gewissen Weiterverarbeitung kommen kann.
Segmentierungsanalyse
Typ
Vollständig verarbeitete und halbverarbeitete Sorten erfüllen unterschiedliche Anforderungen in der Weiterverarbeitung. Für dieses Segment wird ein jährliches Wachstum von 4,3–4,9 % im Zeitraum 2026–2034 prognostiziert . Vollständig verarbeitetes Material wird weiterhin bevorzugt, wenn gleichbleibende magnetische Eigenschaften und sofortige Stanzbarkeit erforderlich sind, während halbverarbeitete Sorten Herstellern mit nachgelagerten Glühmöglichkeiten mehr Flexibilität bieten. Diese Unterscheidung prägt den Markt für nicht-kornorientiertes, kaltgewalztes Elektroblech in den Bereichen Motoren, Generatoren und Haushaltsgeräte.
- Vollständig verarbeitet: Vollständig verarbeitete Sorten weisen bereits die endgültigen magnetischen Eigenschaften und Isolierbeschichtungen auf, wodurch der Aufwand für die nachfolgende Behandlung reduziert wird. Sie werden häufig in Motoren und Generatoren eingesetzt, wo kontrollierte Verluste, zuverlässiges Stanzen und eine gleichbleibende Kernleistung unerlässlich sind.
- Halbverarbeitete Sorten: Halbverarbeitete Sorten ermöglichen es Kunden, die abschließende Glühung und die Entwicklung der magnetischen Eigenschaften selbst durchzuführen. Ihre Flexibilität kann Herstellern mit spezialisierten Verarbeitungsmöglichkeiten zugutekommen, allerdings erhöhen zusätzliche Produktionsschritte die Anforderungen an das Prozessmanagement.
Anwendung
Die Nachfrage nach diesen Anwendungen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,2 % steigen , begünstigt durch die Elektrifizierung und höhere Effizienzanforderungen. Motoren stellen den größten Nachfragebereich dar, da Elektrostahl den Magnetkern zahlreicher rotierender Maschinen bildet. Energieerzeugungsanlagen und Haushaltsgeräte tragen zum ergänzenden Verbrauch bei, wobei Effizienzstandards zunehmend Einfluss auf die Materialspezifikationen nehmen.
- Stromerzeugung: Generatorenhersteller verwenden nicht-kornorientiertes Elektroblech für rotierende Kerne, da dieses geringe magnetische Verluste und zuverlässige Leistung erfordert. Erneuerbare Energien, dezentrale Energieversorgung und der Austausch veralteter Anlagen sorgen für eine anhaltende Materialnachfrage.
- Elektromotoren: Elektromotoren stellen das zentrale Anwendungsgebiet dar, da die Blechstruktur direkten Einfluss auf Wirkungsgrad und Wärmeleistung hat. Elektrofahrzeug-Traktionsmotoren, industrielle Automatisierung, Pumpen, Kompressoren und HLK-Anlagen erweitern den Bedarf an hochwertigen Werkstoffen.
- Haushaltsgeräte: Kompressoren, Waschmaschinen, Kühlschränke, Klimaanlagen und andere Geräte verwenden Elektrostahl in ihren Motoren. Effizienzkennzeichnungen und der Wunsch der Verbraucher nach niedrigeren Betriebskosten motivieren die Hersteller, die Werkstoffe für die Motorkerne zu optimieren.
- Weitere Anwendungsgebiete umfassen spezialisierte rotierende Maschinen und elektrische Geräte, die kontrollierte magnetische Eigenschaften erfordern. Ihr Beitrag ist weiterhin vielfältig und erstreckt sich über Industrieanlagen und neue elektromechanische Anwendungen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Stromerzeugung |
Hoch |
Netzmodernisierung |
Reifen |
|
Elektromotoren |
Hoch |
Elektroantrieb |
Skalierung |
|
Haushaltsgeräte |
Medium |
Effiziente Kompressoren |
Reifen |
|
Andere |
Niedrig |
Industriemotoren |
Skalierung |
Markt für nicht-orientiertes kaltgewalztes Elektroblech: Wachstumstreiber und Wirkungsanalyse
Elektrifizierung von Elektrofahrzeugmotoren
Die Herstellung von Elektrofahrzeugen führt aufgrund der Leistungsparameter der Traktionsmotoren zu einer steigenden Nachfrage nach hochwertigen Elektroblechen. Die Auswahlkriterien für das Material verlagern sich von den Kosten hin zu Faktoren wie Kernverlusten, magnetischer Flussdichte, mechanischer Festigkeit und Hochfrequenzverhalten. Dies veranlasst die Hersteller, in dünnere Bleche und verbesserte Isolierungen zu investieren. Der Einsatz rotierender elektrischer Maschinen beschränkt sich jedoch nicht auf Pkw; dieselben Maschinen werden auch in Elektrobussen, Nutzfahrzeugen, Zweirädern und Hybridfahrzeugen verwendet. Da die Motoren immer kompakter werden, sind Materiallieferanten, die geringe Verluste mit hoher Stanzbeständigkeit kombinieren können, besser positioniert, um langfristige Kundenzusagen und Folgeaufträge zu sichern.
Steigende Effizienzanforderungen an Industriemotoren
Industriemotoren verbrauchen einen erheblichen Anteil des Stroms in der Fertigung, im Pumpenwesen, in der Lüftung, der Kältetechnik und im Materialtransport. Höhere Effizienzanforderungen veranlassen Motorenhersteller, die magnetischen Verluste in Stator- und Rotorkernen zu reduzieren. Elektroblech spielt dabei eine Schlüsselrolle und ist daher neben Kupferanteil, Motorkonstruktion und Steuerung ein wichtiger Parameter bei der Materialauswahl. Die Nachfrage geht daher hin zu Werkstoffen, die konstante magnetische Eigenschaften mit hoher Produktivität beim Stanzen verbinden. Durch die Automatisierung kommt eine weitere Dimension hinzu, da viele Motoren heute mit unterschiedlichen Drehzahlen und Lasten laufen. Dies macht ein gleichmäßiges Verhalten des Elektroblechs von Vorteil. Dieses Austauschmuster ermöglicht die Aufrechterhaltung der Nachfrage selbst bei geringem Gesamtwachstum der Motorenproduktion.
Ausbau der Infrastruktur für erneuerbare Energien und Netzausbau
Die Erzeugung erneuerbarer Energien erfordert eine umfangreiche elektrische Infrastruktur, darunter Generatoren, Motoren, Hilfssysteme und Netzausrüstung. Obwohl Transformatoren hauptsächlich kornorientiertes Elektroblech verwenden, bleiben nicht-kornorientierte Sorten für rotierende Maschinen in der Erzeugung und Systemkomponenten wichtig. Windkraft und andere Anlagen zur Erzeugung erneuerbarer Energien erhöhen zudem die Nachfrage nach hocheffizienten Elektromaschinen. Die Modernisierung der Stromnetze wirkt als zusätzlicher struktureller Treiber, da Energieversorger veraltete Anlagen ersetzen und die Übertragungs- und Verteilungskapazität ausbauen. Dieser Effekt ist besonders in Schwellenländern relevant, wo der Strombedarf parallel zur Industrialisierung steigt. Hersteller von Elektromaschinen profitieren daher von Infrastrukturinvestitionen, selbst wenn die Nachfrage im Automobilsektor schwankt. Das Zusammenspiel von erneuerbarer Energieerzeugung, industrieller Elektrifizierung und Versorgungssicherheit schafft eine diversifizierte Nachfragebasis und reduziert die Abhängigkeit von einem einzelnen Anwendungssegment.
Zukunftstrends auf dem Markt für nicht-orientiertes kaltgewalztes Elektroblech
Ultradünnes Elektroblech für Hochgeschwindigkeitsmotoren
Die zukünftige Produktentwicklung wird voraussichtlich den Fokus auf ultradünne Elektrobleche für Hochgeschwindigkeitsmotoren und moderne Traktionssysteme legen. Durch die Reduzierung der Blechdicke lassen sich Wirbelstromverluste verringern, insbesondere bei steigenden Motorbetriebsfrequenzen. Hersteller werden voraussichtlich dünnere Bleche mit höherem Siliziumgehalt, optimierter Wärmebehandlung, verbesserter Oberflächenisolierung und engeren Maßtoleranzen kombinieren. Ziel ist es, geringere Verluste zu erzielen, ohne übermäßige Sprödigkeit zu verursachen oder die Stanzproduktivität zu beeinträchtigen. Entwicklungsprogramme werden möglicherweise zunehmend in Zusammenarbeit mit Motorenherstellern entwickelt, da die Leistungsfähigkeit von Elektroblech von der gesamten Kerngeometrie und der Betriebsfrequenz abhängt. Mit dem Trend zu kleineren, leichteren und schnelleren Motoren in Fahrzeugplattformen steigen die Anforderungen an die Qualifizierung. Lieferanten, die zuverlässig dünne, hochfeste Sorten herstellen können, dürften in Premiumanwendungen an Bedeutung gewinnen.
Elektrostahl für Stromversorgungsanlagen in Rechenzentren
Der Ausbau von Rechenzentren schafft einen neuen indirekten Nachfragepfad für hocheffiziente Elektrostähle. Große Anlagen benötigen eine umfangreiche elektrische Infrastruktur, darunter Generatoren, Kühlanlagen, Pumpen, Kompressoren und motorbetriebene Systeme. Zukünftige Konstruktionen elektrischer Maschinen werden die Energieeffizienz zunehmend priorisieren, da selbst geringe Reduzierungen der Betriebsverluste in kontinuierlich betriebenen Anlagen zu signifikanten Einsparungen führen können. Elektrostahllieferanten könnten daher Sorten entwickeln, die für Motoren und Generatoren in Umgebungen mit hoher Auslastung optimiert sind. Produktspezifikationen könnten neben mechanischer Robustheit und Fertigungskonstanz zunehmend geringe Verluste bei Betriebsfrequenzen moderner Stromnetze hervorheben. Dieser Trend eröffnet Lieferanten auch die Möglichkeit, direkt mit Geräteherstellern an kundenspezifischen Sorten zusammenzuarbeiten. Die daraus resultierenden Anwendungen könnten den adressierbaren Markt über die Elektrifizierung von Kraftfahrzeugen und konventionelle Industriemaschinen hinaus erweitern.
Marktchancen für nicht orientiertes kaltgewalztes Elektroblech
Lokalisierte Produktionskapazität für hochwertige Produkte
Investitionen in die regionale Produktion hochwertiger Werkstoffe stellen eine strategische Chance dar, da Regierungen und Industrieunternehmen eine höhere Versorgungssicherheit mit kritischen Elektrowerkstoffen anstreben. Asien dürfte weiterhin der größte Produktionsstandort bleiben, doch Nordamerika, Europa und Indien bieten Potenzial für lokale Kapazitäten zur Belieferung von Kunden aus der Automobil-, Industrie- und Energiebranche. Neue Projekte können sich auf Premiumqualitäten anstatt auf Massenproduktion konzentrieren und so die Wirtschaftlichkeit durch Produktdifferenzierung verbessern. Hersteller können zudem fortschrittliche Verfahren zum Glühen, Beschichten und Veredeln integrieren, um die Abhängigkeit von externen Verarbeitern zu reduzieren. Partnerschaften mit Motorenherstellern und Automobilzulieferern können die Qualifizierung beschleunigen und die Auslastung erhöhen. Diese Chance ist besonders attraktiv in Regionen mit hoher Importabhängigkeit und wachsenden nationalen Elektrifizierungsprogrammen. Bei der Kapazitätsplanung sollten flexible Produktionslinien, die verschiedene Materialstärken und -qualitäten verarbeiten können, Priorität haben.
Integrierte Partnerschaften zwischen Material und Motor
Elektrostahlhersteller können durch engere Zusammenarbeit mit Motoren- und Generatorenherstellern mittels technischer Partnerschaften einen Mehrwert generieren. Anstatt lediglich standardisierte Coils zu liefern, können sie bei der Auswahl der Stahlsorte, der Blechgestaltung, dem Stanzverhalten, der Beschichtungsleistung und der Optimierung der Kernverluste zusammenarbeiten. Solche Partnerschaften reduzieren das Qualifizierungsrisiko und ermöglichen langfristige Lieferverträge. Digitale Simulationen und Prozessdaten unterstützen die gemeinsame Optimierung der Stahlsorten in Bezug auf Motorgeometrien und Betriebsfrequenzen. Diese Strategie ist besonders relevant für Traktionsmotoren von Elektrofahrzeugen, da bereits geringe Änderungen der Materialeigenschaften Wirkungsgrad, Gewicht und Wärmemanagement beeinflussen können. Lieferanten, die neben dem Material auch technische Unterstützung bieten, können sich in die Entwicklungsprogramme ihrer Kunden einbinden, wodurch die Wechselkosten steigen. Dieser Ansatz hilft Herstellern zudem, zukünftige Anforderungen an die Stahlsorte zu antizipieren, bevor große Investitionen in Produktionskapazitäten getätigt werden.
Aktuelle Entwicklungen
- 17. September 2025: ArcelorMittal präsentierte auf der Coiltech Italia 2025 verbesserte, hochpolarisierte, nichtorientierte Elektrostähle, selbsthaftende Lacklösungen und verlustarme iCARe 420Save-Sorten. Das Unternehmen hob Anwendungen hervor, die von Industrieanlagen bis zur Elektromobilität reichen, und bekräftigte damit seinen Fokus auf Hochleistungs-Elektrostähle für effiziente Motoren und Traktionssysteme.
- 4. August 2025: Die JFE Steel Corporation kündigte gemeinsam mit JSW Steel eine bedeutende Erweiterung ihrer Produktionskapazitäten für Elektrostahl in Indien an. Die Unternehmen investierten rund 120 Milliarden Yen in die Erweiterung und das Betriebskapital und streben eine kombinierte Produktionskapazität von 350.000 Tonnen Elektrostahl pro Jahr an den Standorten Vijayanagar und Nashik an. Die Investition spiegelt die steigende Nachfrage nach Strom und Elektrogeräten in Indien wider.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -