
Mercato dell'acciaio elettrico laminato a freddo non orientato: prospettive e fattori trainanti fino al 2034
Dimensioni e previsioni del mercato dell'acciaio elettrico laminato a freddo non orientato (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (completamente lavorato, semilavorato); applicazione (generazione di energia, motori CA, elettrodomestici, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00019212
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 15, 2026


Dimensioni del mercato nel 2025
16,55 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
23,78 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,11 %
Tasso di crescita
Mercato di riferimento
183,17 miliardi di dollari USA
(2026-2034)
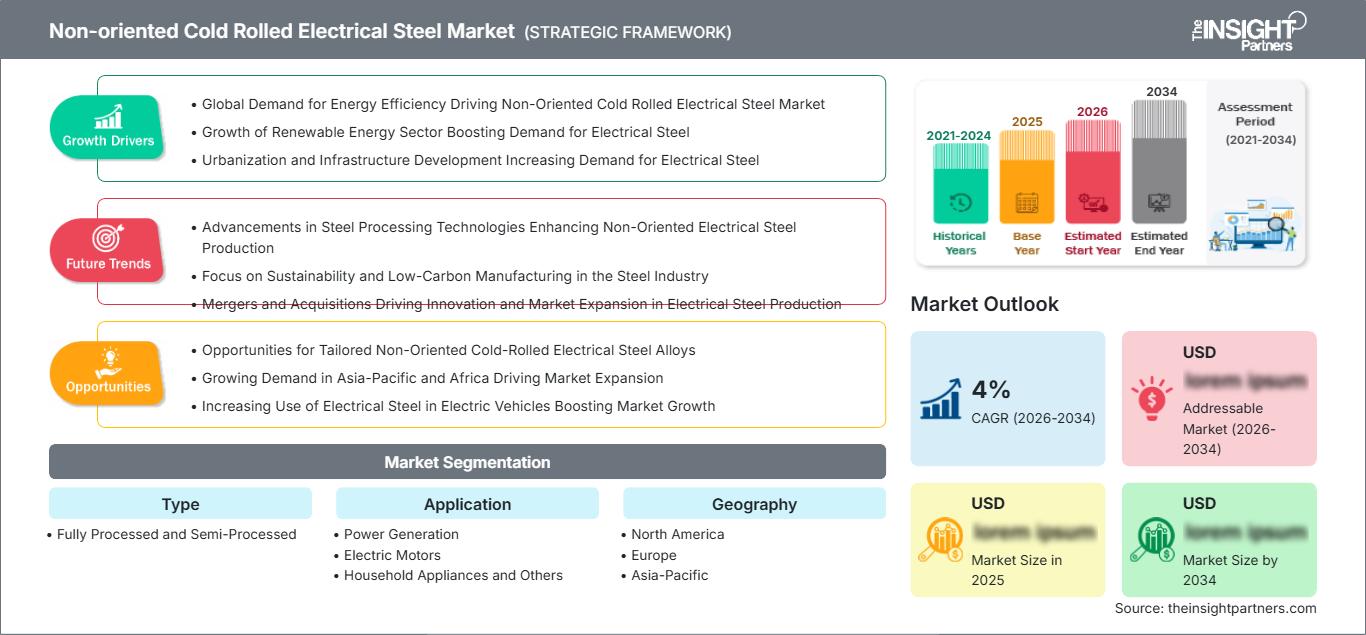
Il mercato globale dell'acciaio elettrico laminato a freddo non orientato (NOLS) aveva un valore di 16,55 miliardi di dollari nel 2025 e si prevede che raggiungerà i 23,78 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 4,11% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato dell'acciaio elettrico laminato a freddo non orientato
- Nord America: si prevede che la regione deterrà una quota di mercato del 17-21% nell'acciaio elettrico laminato a freddo non orientato nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,1-4,8% tra il 2026 e il 2034 , grazie alla sostituzione dei motori industriali, alla modernizzazione della rete elettrica, alla costruzione di data center e all'offerta locale di acciaio elettrico.
- USA: Si stima che gli Stati Uniti rappresenteranno il 70-76% della domanda nordamericana nel 2025 , con un tasso di crescita annuo composto (CAGR) del 4,2-4,9% nel periodo 2026-2034 , in quanto motori, generatori e progetti di elettrificazione più efficienti aumenteranno il fabbisogno di materiali.
- Europa: si prevede che l'Europa rappresenterà una quota del 23-27% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,3-5,0% tra il 2026 e il 2034 , trainata da Germania, Francia, Italia e Regno Unito grazie agli investimenti nell'elettrificazione del settore automobilistico e nell'efficienza industriale.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato compresa tra il 48% e il 53% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 4,8-5,5% nel periodo 2026-2034 , con Cina, Giappone, Corea del Sud e India in testa alla produzione di apparecchiature elettriche e motori.
- Il segmento più ampio, quello dei componenti completamente lavorati , dovrebbe detenere una quota di mercato del 62-68% nel 2025 , espandendosi a un tasso di crescita annuo composto (CAGR) del 4,4-5,0% nel periodo 2026-2034 , a testimonianza della domanda di nuclei di motori e generatori pronti all'uso.
- Segmento ad alta crescita: si prevede che i motori elettrici rappresenteranno una quota di mercato del 38-44% nel 2025 , con una crescita annua composta (CAGR) del 4,9-5,5% nel periodo 2026-2034 , trainata dai veicoli elettrici, dall'automazione industriale e dai motori ad alta efficienza energetica.
- Aziende chiave analizzate nel dettaglio: Cleveland-Cliffs Inc. (AK Steel), Ansteel Group Corporation Limited, China Baowu Steel Group Corporation Limited, Tata Steel Limited (Cogent), JFE Steel Corporation, Maanshan Iron & Steel Company Limited, NLMK Group, Nippon Steel Corporation, Shougang Group e Taiyuan Iron and Steel (Group) Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I progressi tecnologici nella produzione di acciaio elettrico includono spessori più sottili, tolleranze di spessore più ristrette, isolamento superficiale migliorato e perdite specifiche del nucleo ridotte. Il mercato dell'acciaio elettrico laminato a freddo non orientato sarà maggiormente differenziato in termini di proprietà magnetiche piuttosto che in base al solo volume di acciaio. La tecnologia moderna consente ai produttori di soddisfare le esigenze di motori, generatori, compressori e dispositivi di trazione ad alta efficienza, dove le perdite hanno un impatto sulle prestazioni.
Nel periodo di previsione, è molto probabile che gli investimenti si concentreranno sulla capacità produttiva di acciaio elettrico di alta qualità in Asia e in alcuni stabilimenti selezionati in Europa e Nord America. Le politiche di elettrificazione energetica, l'ammodernamento delle reti, le energie rinnovabili e il fabbisogno energetico dei data center contribuiranno a trainare il mercato. D'altro canto, le politiche relative alla catena di approvvigionamento in alcune regioni potrebbero stimolare la produzione locale.
Ambito del rapporto sul mercato dell'acciaio elettrico laminato a freddo non orientato
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 16,55 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 23,78 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,11% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dell'acciaio elettrico laminato a freddo non orientato
L'acciaio elettrico laminato a freddo non orientato è strettamente correlato alla crescita della domanda di motori, generatori, compressori e qualsiasi altra macchina elettrica rotante. I produttori di acciaio elettrico trasformano l'acciaio a basso tenore di carbonio in leghe di silicio attraverso operazioni di laminazione a caldo, laminazione a freddo, ricottura, rivestimento e finitura. Successivamente, i produttori di anime procedono con il taglio, la stampatura, l'impilamento e l'assemblaggio delle lamiere. La scelta dei materiali si basa su perdite magnetiche, permeabilità, spessore, resistenza, rivestimento e stampabilità.
La domanda è influenzata da considerazioni di efficienza energetica piuttosto che dal solo aumento della domanda per unità. Le auto elettriche necessitano di lamierini con motori ad altissime prestazioni, mentre i motori industriali devono essere sempre più efficienti. Anche le fonti di energia rinnovabile richiedono generatori e relative apparecchiature elettriche. L'offerta è concentrata presso i produttori di acciaio che possiedono il know-how tecnologico, poiché proprietà magnetiche costanti richiedono un controllo avanzato del processo, impianti di ricottura speciali e investimenti significativi.
Le previsioni di mercato per l'acciaio elettrico laminato a freddo non orientato mostrano che l'attività competitiva ruota attorno a prodotti di qualità superiore e alla disponibilità regionale. Cleveland-Cliffs Inc. detiene ancora capacità produttive di acciaio elettrico in Nord America, mentre Cogent, una società affiliata di Tata Steel, JFE Steel Corporation, Nippon Steel Corporation, Ansteel Group Corporation Limited e China Baowu Steel Group Corporation Limited partecipano alle catene di fornitura in Asia e in Europa. Tra gli operatori della catena di fornitura figurano NLMK Group, Shougang Group, Taiyuan Iron and Steel (Group) Co., Ltd. e Maanshan Iron & Steel Company Limited.
Le tendenze del mercato dell'acciaio elettrico laminato a freddo non orientato mostrano una combinazione tra espansione della capacità produttiva e sviluppo di prodotti di qualità superiore. Ad esempio, lo sviluppo da parte di JFE Steel di una capacità produttiva di acciaio elettrico non orientato di alta qualità a Kurashiki dimostra questo approccio, mentre i produttori asiatici continuano a realizzare prodotti più sottili e con minori perdite. Pertanto, la posizione competitiva è legata alla resa, alle proprietà magnetiche, al rivestimento, alla qualificazione e alla capacità di servire i clienti nei settori automobilistico e industriale per molti anni.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'acciaio elettrico laminato a freddo non orientato: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dell'acciaio elettrico laminato a freddo non orientato
Si stima che il Nord America rappresenterà il 17-21% del mercato dell'acciaio elettrico laminato a freddo non orientato nel 2025, con una domanda concentrata negli Stati Uniti. Le prospettive regionali sono supportate dalla sostituzione dei motori industriali, dalla modernizzazione della rete elettrica, dalla domanda di generatori e dall'espansione del consumo di elettricità da parte dei data center. Il tasso di crescita annuo composto (CAGR) regionale è previsto tra il 4,1% e il 4,8% nel periodo 2026-2034, e la resilienza dell'offerta interna rimarrà strategicamente importante per i produttori di apparecchiature elettriche.
L'elettrificazione del settore automobilistico rappresenta un'ulteriore fonte di domanda, soprattutto per quanto riguarda le lamiere di alta qualità destinate ai motori di trazione. In Canada, l'offerta proverrà dai macchinari industriali e dagli impianti di produzione di energia, mentre il Messico beneficerà del suo settore automobilistico e di quello delle apparecchiature elettriche. I produttori si concentreranno sulla fornitura di lamiere ad alta resistenza e a basse perdite, unitamente alle consegne. Le politiche di approvvigionamento includeranno la produzione locale e la diversificazione, a causa dei rischi logistici e delle incertezze internazionali.
Mercato statunitense dell'acciaio elettrico laminato a freddo non orientato
Gli Stati Uniti rappresentano circa il 70-76% della domanda nordamericana nel 2025, con un tasso di crescita annuo composto (CAGR) previsto del 4,2-4,9% fino al 2034. I consumi sono legati alle applicazioni motoristiche in ambito industriale, ai generatori, ai compressori, agli elettrodomestici e ai trasporti, che stanno diventando sempre più elettrificati. L'aumento del consumo di elettricità nei data center sta inoltre incrementando la domanda di macchinari rotanti efficienti e di gruppi elettrogeni di emergenza. Cleveland-Cliffs Inc. continua a essere un attore importante sul mercato interno.
Si avverte una crescente necessità di tolleranze di spessore più elevate, proprietà magnetiche migliorate e rivestimenti uniformi. Le applicazioni nel settore automobilistico continuano a essere cruciali, grazie all'utilizzo di motori di trazione che potrebbero impiegare speciali acciai non orientati. Gli investimenti nelle reti elettriche e il rientro della produzione negli Stati Uniti contribuirebbero probabilmente a soddisfare la domanda di macchinari elettrici.
Mercato europeo dell'acciaio elettrico laminato a freddo non orientato
Si prevede che l'Europa rappresenterà il 23-27% della domanda globale nel 2025, con una crescita del 4,3-5,0% entro il 2034. La Germania rimane l'attore dominante grazie alla presenza dell'industria automobilistica, dei macchinari industriali, dei generatori e dei motori. Il contributo del Regno Unito deriva dagli impianti di produzione di energia e dai macchinari industriali, mentre Francia, Italia e Spagna vantano una significativa capacità produttiva di macchine e apparecchi elettrici.
Il primato della Germania è dovuto alla sua enorme industria automobilistica e al settore industriale, che utilizza sempre più acciaio elettrico di alta qualità nei motori di trazione e nei motori industriali. La Francia ha un vantaggio grazie alle macchine elettriche del settore aerospaziale, agli impianti di produzione di energia e ai macchinari industriali. Il vantaggio dell'Italia risiede nella produzione di motori, elettrodomestici ed elettromeccanica, mentre quello della Spagna è legato alla produzione di energia da fonti rinnovabili e all'elettrificazione industriale.
Mercato dell'acciaio elettrico laminato a freddo non orientato nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) deterrà il 48-53% della domanda nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 4,8-5,5% fino al 2034, affermandosi come mercato regionale leader. La Cina continua a dominare, seguita da Giappone, Corea del Sud e India. La presenza di una considerevole domanda interna e di economie di scala nella produzione è dovuta al vasto ecosistema di produzione di motori, elettrodomestici, automobili, generatori e acciaio.
La Cina produce veicoli elettrici e possiede anche un settore di macchinari industriali che garantisce un consumo di alta qualità, mentre Giappone e Corea del Sud sono più interessati alle prestazioni magnetiche di alto livello. L'India sta sviluppando sistemi elettrici e investimenti nel settore manifatturiero, il che aumenta la domanda. L'Australia è relativamente piccola, ma beneficia della sua rete elettrica e delle infrastrutture per le energie rinnovabili.
Mercato dell'acciaio elettrico laminato a freddo non orientato in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano una base di domanda più piccola, con i consumi concentrati in Arabia Saudita, Emirati Arabi Uniti, Sudafrica e altre economie industrializzate. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) di circa il 3,8-4,6% fino al 2034, grazie alle infrastrutture energetiche, alla diversificazione industriale, alla produzione di energia da fonti rinnovabili e alla sostituzione delle apparecchiature.
A questo proposito, l'Arabia Saudita dominerà gli investimenti nella regione, mentre gli Emirati Arabi Uniti trarranno vantaggio dallo sviluppo delle infrastrutture e dei data center. Il Sudafrica necessita di un ulteriore sviluppo della rete elettrica e delle industrie, il che crea una domanda di motori e generatori. In Medio Oriente e Africa ci sarà una costante dipendenza dalle importazioni di acciaio elettrico, sebbene possa esserci una certa lavorazione in prossimità del mercato finale.
Analisi di segmentazione
Tipo
Le qualità completamente lavorate e semilavorate soddisfano diverse esigenze di produzione a valle. Si prevede che il segmento Type crescerà a un CAGR del 4,3-4,9% nel periodo 2026-2034 . Il materiale completamente lavorato rimane la scelta preferita laddove sono richieste proprietà magnetiche costanti e la possibilità di stampaggio immediato, mentre le qualità semilavorate offrono flessibilità ai produttori con capacità di ricottura a valle. Questa distinzione definisce l' ambito del mercato dell'acciaio elettrico laminato a freddo non orientato nelle applicazioni per motori, generatori ed elettrodomestici.
- Completamente lavorati: i materiali completamente lavorati arrivano con caratteristiche magnetiche e rivestimenti isolanti definitivi, riducendo le necessità di trattamenti successivi. Sono ampiamente utilizzati in motori e generatori dove sono essenziali perdite controllate, stampaggio affidabile e prestazioni costanti del nucleo.
- Semilavorati: I gradi semilavorati consentono ai clienti di completare la ricottura finale e lo sviluppo delle proprietà magnetiche. La loro flessibilità può essere vantaggiosa per i produttori con capacità di lavorazione specializzate, sebbene le fasi di produzione aggiuntive aumentino i requisiti di gestione del processo.
Applicazione
Si prevede che la domanda di applicazioni aumenterà a un tasso di crescita annuo composto (CAGR) del 4,6-5,2% nel periodo 2026-2034 , sostenuta dall'elettrificazione e da requisiti di efficienza più elevati. I motori rappresentano il segmento di domanda più consistente, poiché l'acciaio elettrico costituisce il nucleo magnetico di numerose macchine rotanti. Le apparecchiature per la generazione di energia e gli elettrodomestici forniscono consumi complementari, con standard di efficienza che influenzano sempre più le specifiche dei materiali.
- Generazione di energia: i produttori di generatori utilizzano acciaio elettrico non orientato per i nuclei rotanti, che richiedono basse perdite magnetiche e prestazioni affidabili. La generazione da fonti rinnovabili, la distribuzione di energia e la sostituzione delle apparecchiature obsolete supportano la continua domanda di materiale.
- Motori elettrici: I motori elettrici costituiscono il principale campo di applicazione, poiché le lamiere influenzano direttamente l'efficienza e le prestazioni termiche. I motori di trazione per veicoli elettrici, l'automazione industriale, le pompe, i compressori e le apparecchiature HVAC ampliano le esigenze di materiali di alta qualità.
- Elettrodomestici: compressori, lavatrici, frigoriferi, condizionatori d'aria e altri apparecchi utilizzano acciaio elettrico nei motori. L'etichettatura di efficienza e la preferenza dei consumatori per costi di esercizio inferiori incoraggiano i produttori a ottimizzare i materiali del nucleo dei motori.
- Altre applicazioni: Tra le altre applicazioni si annoverano macchinari rotanti specializzati e apparecchiature elettriche che richiedono caratteristiche magnetiche controllate. Il loro contributo rimane diversificato, spaziando dalle apparecchiature industriali alle applicazioni elettromeccaniche emergenti.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Generazione di energia |
Alto |
Modernizzazione della rete |
Maturo |
|
Motori elettrici |
Alto |
Trazione EV |
Scalatura |
|
Elettrodomestici |
Mezzo |
Compressori efficienti |
Maturo |
|
Altri |
Basso |
Motori industriali |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dell'acciaio elettrico laminato a freddo non orientato
Elettrificazione dei motori dei veicoli elettrici
La produzione di veicoli elettrici comporta una crescente domanda di lamierini in acciaio elettrico di qualità, a causa dei parametri prestazionali dei motori di trazione. I criteri di selezione del materiale si stanno spostando dal costo a fattori quali perdite nel nucleo, densità di flusso magnetico, resistenza meccanica e prestazioni ad alta frequenza. Ciò spinge i produttori a investire nella realizzazione di lamierini più sottili e con isolamenti migliori. Tuttavia, l'utilizzo di macchine elettriche rotanti non si limita alle autovetture, ma si estende anche ad autobus elettrici, veicoli commerciali, motocicli e veicoli ibridi. Con la progressiva miniaturizzazione dei motori, i fornitori di materiali in grado di combinare basse perdite con la durabilità dello stampaggio sono in una posizione migliore per assicurarsi la fidelizzazione dei clienti a lungo termine e programmi di fornitura ricorrenti.
Aumento dei requisiti di efficienza per i motori industriali
I motori industriali rappresentano una quota sostanziale del consumo di energia elettrica nei settori della produzione, del pompaggio, della ventilazione, della refrigerazione e della movimentazione dei materiali. Le crescenti esigenze di efficienza spingono i produttori di motori a ridurre le perdite magnetiche nei nuclei dello statore e del rotore. L'acciaio elettrico gioca un ruolo chiave in queste perdite e, pertanto, rappresenta un parametro ingegneristico, insieme all'utilizzo del rame, alla progettazione del motore e ai sistemi di controllo, nella scelta del materiale. La domanda si sta quindi orientando verso materiali che offrano proprietà magnetiche costanti e una produttività elevata nella punzonatura. Un ulteriore fattore da considerare è l'automazione, poiché molti motori funzionano ormai a velocità e carichi variabili. In questo caso, è vantaggioso per l'acciaio elettrico presentare un comportamento costante. Tale modello di sostituzione consente di soddisfare la domanda anche in presenza di una crescita complessiva limitata del numero di motori installati.
Espansione delle energie rinnovabili e delle infrastrutture di rete
La produzione di energia da fonti rinnovabili richiede un'ampia infrastruttura elettrica, che comprende generatori, motori, sistemi ausiliari e apparecchiature di rete. Sebbene i trasformatori utilizzino principalmente acciaio elettrico a grani orientati (G-O), le leghe non orientate rimangono importanti per i macchinari rotanti associati alla generazione e alle apparecchiature ausiliarie del sistema. Anche gli impianti eolici e di altre fonti rinnovabili aumentano la domanda di macchine elettriche ad alta efficienza. La modernizzazione della rete crea un ulteriore fattore strutturale, in quanto le aziende elettriche sostituiscono le apparecchiature obsolete ed espandono la capacità di trasmissione e distribuzione. Questo effetto è particolarmente rilevante nelle economie emergenti, dove la domanda di elettricità aumenta di pari passo con l'industrializzazione. I produttori di macchine elettriche beneficiano quindi degli investimenti infrastrutturali anche quando la domanda del settore automobilistico è soggetta a fluttuazioni. L'interazione tra produzione di energia da fonti rinnovabili, elettrificazione industriale e affidabilità della rete elettrica crea una base di domanda diversificata che riduce la dipendenza da un singolo segmento applicativo.
Tendenze future del mercato dell'acciaio elettrico laminato a freddo non orientato
Acciaio elettrico a spessore ultrasottile per motori ad alta velocità
Si prevede che lo sviluppo futuro dei prodotti si concentrerà su lamiere di acciaio elettrico ultrasottili progettate per motori ad alta velocità e sistemi di trazione avanzati. La riduzione dello spessore delle lamiere può diminuire le perdite per correnti parassite, soprattutto con l'aumento delle frequenze operative dei motori. I produttori probabilmente combineranno lamiere più sottili con un maggiore contenuto di silicio, ricottura ottimizzata, isolamento superficiale migliorato e tolleranze dimensionali più strette. L'obiettivo sarà quello di ottenere perdite inferiori senza creare eccessiva fragilità o compromettere la produttività della punzonatura. I programmi di sviluppo potrebbero essere sempre più spesso co-progettati con i produttori di motori, poiché le prestazioni dell'acciaio elettrico dipendono dalla geometria completa del nucleo e dalla frequenza operativa. Con l'evoluzione delle piattaforme veicolari verso motori più piccoli, leggeri e veloci, i requisiti di qualificazione diventeranno più stringenti. I fornitori in grado di produrre in modo affidabile lamiere sottili ad alta resistenza acquisiranno maggiore rilevanza nelle applicazioni premium.
Acciaio elettrico progettato per le apparecchiature di alimentazione dei data center.
Data-center expansion is creating a new indirect demand pathway for high-efficiency electrical steels. Large facilities require substantial electricity infrastructure, including generators, cooling equipment, pumps, compressors, and motor-driven systems. Future electrical-machine designs will increasingly prioritize energy efficiency because even small reductions in operating losses can produce meaningful savings across continuously operating facilities. Electrical-steel suppliers may therefore develop grades optimized for motors and generators used in high-utilization environments. Product specifications could increasingly emphasize low losses at operating frequencies relevant to modern power systems, alongside mechanical robustness and manufacturing consistency. This trend also creates opportunities for suppliers to work directly with equipment manufacturers on customized grades. The resulting applications may broaden the addressable market beyond automotive electrification and conventional industrial machinery.
Non-oriented Cold Rolled Electrical Steel Market Opportunities
Localized High-Grade Production Capacity
Investment in regional high-grade production represents a strategic opportunity as governments and industrial manufacturers seek greater supply security for critical electrical materials. Asia is likely to remain the largest production base, but North America, Europe, and India offer opportunities for localized capacity serving automotive, industrial, and energy customers. New projects can target premium grades rather than commodity volumes, improving economics through product differentiation. Producers can also integrate advanced annealing, coating, and finishing capabilities to reduce dependence on external processors. Partnerships with motor manufacturers and automotive suppliers can accelerate qualification and improve utilization rates. The opportunity is particularly attractive where import dependence is high and domestic electrification programs are expanding. Capacity planning should prioritize flexible production lines capable of handling multiple gauges and grades.
Integrated Material-to-Motor Customer Partnerships
I produttori di acciaio elettrico possono ottenere un valore aggiunto stringendo partnership tecniche con i produttori di motori e generatori. Invece di fornire solo bobine standardizzate, i produttori possono collaborare sulla selezione del grado di acciaio, sulla progettazione della laminazione, sul comportamento alla punzonatura, sulle prestazioni del rivestimento e sull'ottimizzazione delle perdite nel nucleo. Tali relazioni possono ridurre il rischio di non conformità e creare accordi di fornitura a lungo termine. La simulazione digitale e i dati di processo possono inoltre supportare l'ottimizzazione congiunta dei gradi di acciaio con le geometrie dei motori e le frequenze operative. Questa strategia è particolarmente rilevante per i motori di trazione dei veicoli elettrici, dove piccole variazioni nelle proprietà del materiale possono influenzare l'efficienza, il peso e la gestione termica. I fornitori che offrono supporto tecnico oltre al materiale possono integrarsi nei programmi di sviluppo dei clienti, riducendo i costi di cambio fornitore. Questo approccio aiuta inoltre i produttori ad anticipare i futuri requisiti di qualità prima di impegnarsi in investimenti di capacità produttiva su larga scala.
Sviluppi recenti
- 17 settembre 2025: ArcelorMittal ha presentato a Coiltech Italia 2025 acciai elettrici non orientati ad alta polarizzazione di nuova generazione, soluzioni di vernici autoadesive e leghe iCARe 420Save a bassa perdita. L'azienda ha evidenziato applicazioni che spaziano dalle apparecchiature industriali alla mobilità elettrica, ribadendo il proprio impegno verso acciai elettrici ad alte prestazioni per motori e sistemi di trazione efficienti.
- 4 agosto 2025: JFE Steel Corporation ha annunciato un'importante espansione della capacità produttiva di acciaio elettrico in India, in collaborazione con JSW Steel. Le due società hanno investito circa 120 miliardi di yen per l'espansione e il capitale circolante, puntando a una capacità produttiva combinata di acciaio elettrico orientato di 350.000 tonnellate all'anno tra Vijayanagar e Nashik. L'investimento riflette la crescente domanda indiana di elettricità e di apparecchiature elettriche.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -