
Mercado de acero eléctrico laminado en frío no orientado: Tamaño 2034
Tamaño del mercado y pronósticos del acero eléctrico laminado en frío no orientado (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (totalmente procesado, semiprocesado); aplicación (generación de energía, motor de CA, electrodomésticos, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00019212
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 15, 2026


Tamaño del mercado en 2025
16.550 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
23.780 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,11 %
Índice de crecimiento
Mercado potencial
183.170 millones de dólares estadounidenses
(2026-2034)
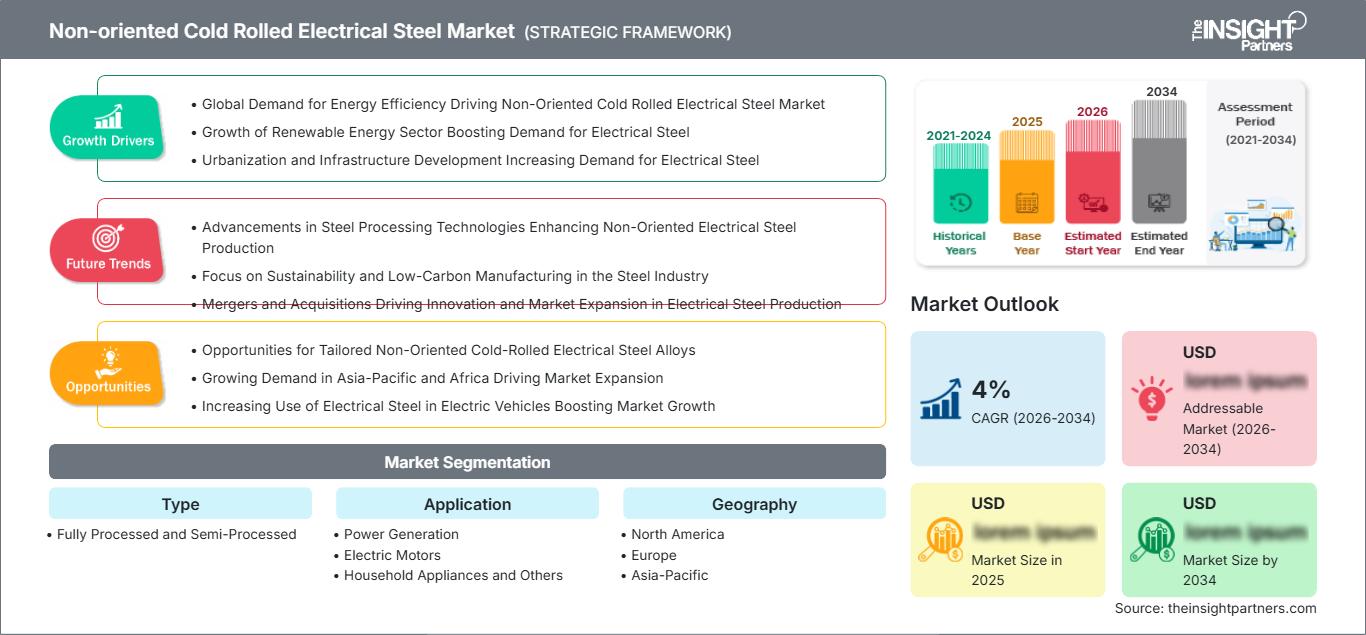
El mercado mundial de acero eléctrico laminado en frío no orientado estaba valorado en 16.550 millones de dólares estadounidenses en 2025 y se espera que alcance los 23.780 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 4,11% durante el período 2026-2034.
Evaluación y perspectivas del mercado de acero eléctrico laminado en frío no orientado
- América del Norte: Se prevé que la región mantenga una cuota de mercado del 17-21% en acero eléctrico laminado en frío no orientado en 2025 y crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,1-4,8% entre 2026 y 2034 , impulsada por la sustitución de motores industriales, la modernización de la red eléctrica, la construcción de centros de datos y el suministro localizado de acero eléctrico.
- EE. UU.: Se estima que Estados Unidos representará entre el 70 % y el 76 % de la demanda de Norteamérica en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 4,9 % durante el período 2026-2034, a medida que aumenten los requisitos de materiales debido a la mayor eficiencia de los motores, los generadores y los proyectos de electrificación.
- Europa: Se prevé que Europa represente entre el 23 % y el 27 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 5,0 % entre 2026 y 2034 , liderada por Alemania, Francia, Italia y el Reino Unido gracias a las inversiones en electrificación del sector automovilístico y eficiencia industrial.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 48 % y el 53 % de la cuota de mercado en 2025 y experimentará un crecimiento anual compuesto del 4,8 % al 5,5 % durante el período 2026-2034 , con China, Japón, Corea del Sur e India a la cabeza de la producción de equipos eléctricos y motores.
- El segmento más grande, el de productos totalmente procesados , se espera que represente entre el 62 % y el 68 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 4,4 % al 5,0 % durante el período 2026-2034 , lo que refleja la demanda de núcleos de motores y generadores listos para usar.
- Segmento de alto crecimiento: Se prevé que los motores eléctricos representen una cuota de mercado del 38-44% en 2025 , con un crecimiento anual compuesto del 4,9-5,5% durante el período 2026-2034 , impulsado por los vehículos eléctricos, la automatización industrial y los motores de bajo consumo energético.
- Empresas clave analizadas en detalle: Cleveland-Cliffs Inc. (AK Steel), Ansteel Group Corporation Limited, China Baowu Steel Group Corporation Limited, Tata Steel Limited (Cogent), JFE Steel Corporation, Maanshan Iron & Steel Company Limited, NLMK Group, Nippon Steel Corporation, Shougang Group y Taiyuan Iron and Steel (Group) Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los avances tecnológicos en la producción de acero eléctrico incluyen calibres más delgados, tolerancias de espesor más estrictas, mejor aislamiento de la superficie y reducción de las pérdidas específicas del núcleo. El mercado del acero eléctrico laminado en frío no orientado se diferenciará más por sus propiedades magnéticas que por el volumen de producción. La tecnología moderna permite a los fabricantes satisfacer las necesidades de motores, generadores, compresores y dispositivos de tracción de alta eficiencia, donde las pérdidas afectan el rendimiento.
Durante el período de pronóstico, es muy probable que se realicen inversiones en plantas de acero eléctrico de alta calidad en Asia y en determinadas plantas de Europa y Norteamérica. Las políticas de electrificación energética, la modernización de la red eléctrica, las energías renovables y las necesidades energéticas de los centros de datos impulsarán el mercado. Por otro lado, las políticas de la cadena de suministro en ciertas regiones podrían estimular la producción local.
Alcance del informe de mercado de acero eléctrico laminado en frío no orientado
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 16.550 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 23.780 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,11% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de acero eléctrico laminado en frío no orientado
El acero eléctrico laminado en frío no orientado está estrechamente relacionado con el aumento de la demanda de motores, generadores, compresores y otras máquinas eléctricas rotativas. Los fabricantes de acero eléctrico transforman el acero de bajo contenido de carbono en aleaciones de silicio mediante procesos de laminación en caliente y en frío, recocido, recubrimiento y acabado. Posteriormente, los fabricantes de núcleos proceden al corte, estampado, apilamiento y ensamblaje de las láminas. La selección de materiales se basa en las pérdidas magnéticas, la permeabilidad, el espesor, la resistencia, el recubrimiento y la capacidad de estampado.
La demanda está influenciada por consideraciones de eficiencia energética, más que por el mero aumento de la demanda por unidad. Los coches eléctricos requieren laminaciones con motores de muy alto rendimiento, mientras que los motores industriales deben ser cada vez más eficientes. Las fuentes de energía renovables también requieren generadores y equipos eléctricos asociados. La oferta se concentra en aquellos fabricantes de acero que poseen conocimientos tecnológicos, ya que las propiedades magnéticas consistentes requieren un control de procesos avanzado, instalaciones de recocido especiales e importantes inversiones.
El pronóstico del mercado de acero eléctrico laminado en frío no orientado muestra que la actividad competitiva gira en torno a productos de calidad superior y disponibilidad regional. Cleveland-Cliffs Inc. aún mantiene capacidad de fabricación de acero eléctrico en Norteamérica, mientras que Cogent, filial de Tata Steel, JFE Steel Corporation, Nippon Steel Corporation, Ansteel Group Corporation Limited y China Baowu Steel Group Corporation Limited participan en las cadenas de suministro en Asia y Europa. Entre los actores de la cadena de suministro se encuentran NLMK Group, Shougang Group, Taiyuan Iron and Steel (Group) Co., Ltd. y Maanshan Iron & Steel Company Limited.
Las tendencias del mercado de acero eléctrico laminado en frío no orientado muestran una combinación de expansión de capacidad con el desarrollo de productos de mayor calidad. Por ejemplo, el desarrollo de la capacidad de producción de acero eléctrico no orientado de alta calidad por parte de JFE Steel en Kurashiki demuestra este enfoque, mientras que los productores asiáticos continúan produciendo productos más delgados y con menores pérdidas. Por lo tanto, la posición competitiva está relacionada con el rendimiento, las propiedades magnéticas, el recubrimiento, la calificación y la capacidad de atender a los clientes de los sectores automotriz e industrial durante muchos años.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de acero eléctrico laminado en frío no orientado: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de acero eléctrico laminado en frío no orientado
Se estima que Norteamérica representará entre el 17 % y el 21 % del mercado de acero eléctrico laminado en frío no orientado en 2025, con una demanda concentrada en Estados Unidos. Las perspectivas regionales se ven impulsadas por la sustitución de motores industriales, la modernización de la red eléctrica, la demanda de generadores y el creciente consumo de electricidad de los centros de datos. Se proyecta una tasa de crecimiento anual compuesta (TCAC) regional del 4,1 % al 4,8 % durante el periodo 2026-2034, y la resiliencia del suministro interno seguirá siendo estratégicamente importante para los fabricantes de equipos eléctricos.
La electrificación de los automóviles representa otra fuente de demanda, especialmente en lo que respecta a laminados de alta calidad para motores de tracción. En Canadá, el suministro provendrá de la maquinaria industrial y las centrales eléctricas, mientras que México se beneficiará de su industria automotriz y de equipos eléctricos. Los fabricantes se centrarán en suministrar laminados de alta resistencia y baja pérdida, además de garantizar la entrega. Las políticas de suministro incluirán la fabricación local y la diversificación como consecuencia del riesgo logístico y las incertidumbres internacionales.
Mercado estadounidense de acero eléctrico laminado en frío no orientado
Estados Unidos representa aproximadamente entre el 70 % y el 76 % de la demanda de Norteamérica en 2025, con una tasa de crecimiento anual compuesta (TCAC) proyectada de entre el 4,2 % y el 4,9 % hasta 2034. El consumo está asociado a aplicaciones de motores en la industria, generadores, compresores, electrodomésticos y transporte, que se está electrificando cada vez más. El aumento del consumo eléctrico en los centros de datos también impulsa la demanda de maquinaria rotativa eficiente, así como de grupos electrógenos de respaldo. Cleveland-Cliffs Inc. continúa siendo un actor importante en el mercado nacional.
Existe una creciente necesidad de tolerancias de calibre más estrictas, propiedades magnéticas mejoradas y recubrimientos uniformes. Las aplicaciones automotrices siguen siendo cruciales debido al uso de motores de tracción que podrían utilizar grados especiales de acero no orientado. Las inversiones en redes eléctricas y la relocalización de la producción en EE. UU. probablemente contribuirían a satisfacer la demanda de maquinaria eléctrica.
Mercado europeo de acero eléctrico laminado en frío no orientado
Se prevé que Europa represente entre el 23 % y el 27 % de la demanda mundial en 2025, con un crecimiento del 4,3 % al 5,0 % hasta 2034. Alemania sigue siendo el actor dominante gracias a la presencia de la industria automotriz, la maquinaria industrial, los generadores y los motores. La contribución del Reino Unido proviene de las centrales eléctricas y la maquinaria industrial, mientras que Francia, Italia y España cuentan con una capacidad significativa para la producción de maquinaria eléctrica y otros tipos de maquinaria.
El dominio de Alemania se debe a su enorme industria automotriz y sector industrial, que utiliza cada vez más acero eléctrico de alta calidad en motores de tracción y motores industriales. Francia cuenta con una ventaja gracias a la maquinaria eléctrica de la industria aeroespacial, las centrales eléctricas y la maquinaria industrial. La ventaja de Italia radica en la fabricación de motores, electrodomésticos y componentes electromecánicos, mientras que la de España reside en la generación de energía renovable y la electrificación industrial.
Mercado de acero eléctrico laminado en frío no orientado en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico (APAC) represente entre el 48 % y el 53 % de la demanda en 2025 y registre una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,5 % hasta 2034, lo que la convierte en el principal mercado regional. China mantiene su dominio, seguida de Japón, Corea del Sur e India. Existe una considerable demanda interna y economías de escala en la fabricación gracias al amplio ecosistema de producción de motores, electrodomésticos, automóviles, generadores y acero.
China produce vehículos eléctricos y cuenta con un sector de maquinaria industrial que garantiza un consumo de alta calidad, mientras que Japón y Corea del Sur se centran en un rendimiento magnético superior. India posee sistemas eléctricos en expansión e inversiones en manufactura, lo que incrementa la demanda. Australia es relativamente pequeña, pero cuenta con ventajas gracias a su red eléctrica e infraestructura de energías renovables.
Mercado de acero eléctrico laminado en frío no orientado de Oriente Medio y África
Oriente Medio y África representan una base de demanda menor, con un consumo concentrado en Arabia Saudita, los Emiratos Árabes Unidos, Sudáfrica y otras economías industrializadas. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 3,8 % y el 4,6 % hasta 2034, impulsada por la infraestructura energética, la diversificación industrial, la generación de energía renovable y la renovación de equipos.
En este sentido, Arabia Saudita dominará las inversiones en la región, mientras que los Emiratos Árabes Unidos aprovecharán el desarrollo de infraestructuras y centros de datos. Sudáfrica necesita un mayor desarrollo de la red eléctrica y las industrias, lo que genera una demanda de motores y generadores. En Oriente Medio y África existirá una dependencia constante de las importaciones de acero eléctrico, aunque es posible que se realicen algunos procesos cerca del mercado final.
Análisis de segmentación
Tipo
Los grados totalmente procesados y semiprocesados satisfacen diferentes requisitos de fabricación posteriores. Se prevé que el segmento de tipos crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,9 % durante el período 2026-2034 . El material totalmente procesado sigue siendo el preferido cuando se requieren propiedades magnéticas consistentes y capacidad de estampado inmediato, mientras que los grados semiprocesados ofrecen flexibilidad a los fabricantes con capacidad de recocido posterior. Esta distinción define el alcance del mercado del acero eléctrico laminado en frío no orientado en aplicaciones de motores, generadores y electrodomésticos.
- Procesamiento completo: Los grados totalmente procesados llegan con características magnéticas finales y recubrimientos aislantes, lo que reduce los requisitos de tratamiento posterior. Se utilizan ampliamente en motores y generadores donde las pérdidas controladas, el estampado fiable y el rendimiento constante del núcleo son esenciales.
- Semiprocesados: Los grados semiprocesados permiten a los clientes completar el recocido final y el desarrollo de las propiedades magnéticas. Su flexibilidad puede beneficiar a los fabricantes con capacidades de procesamiento especializadas, aunque los pasos de producción adicionales aumentan los requisitos de gestión del proceso.
Solicitud
Se prevé que la demanda de aplicaciones aumente a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,2 % durante el período 2026-2034 , impulsada por la electrificación y las mayores exigencias de eficiencia. Los motores representan el segmento de mayor demanda, ya que el acero eléctrico constituye el núcleo magnético de numerosas máquinas rotativas. Los equipos de generación de energía y los electrodomésticos generan un consumo complementario, y las normas de eficiencia influyen cada vez más en las especificaciones de los materiales.
- Generación de energía: Los fabricantes de generadores utilizan acero eléctrico no orientado para los núcleos giratorios, que requieren bajas pérdidas magnéticas y un rendimiento fiable. La generación de energía renovable, la energía distribuida y la sustitución de equipos obsoletos sustentan la demanda continua de este material.
- Motores eléctricos: Los motores eléctricos constituyen el principal ámbito de aplicación, ya que las laminaciones influyen directamente en la eficiencia y el rendimiento térmico. Los motores de tracción para vehículos eléctricos, la automatización industrial, las bombas, los compresores y los equipos de climatización amplían la demanda de materiales de alta calidad.
- Electrodomésticos: Los compresores, lavadoras, refrigeradores, equipos de aire acondicionado y otros electrodomésticos utilizan acero eléctrico en sus motores. El etiquetado de eficiencia y la preferencia de los consumidores por menores costos operativos impulsan a los fabricantes a optimizar los materiales del núcleo del motor.
- Otras aplicaciones incluyen maquinaria rotativa especializada y equipos eléctricos que requieren características magnéticas controladas. Su contribución sigue siendo diversa, abarcando equipos industriales y aplicaciones electromecánicas emergentes.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Generación de energía |
Alto |
Modernización de la red eléctrica |
Maduro |
|
Motores eléctricos |
Alto |
Tracción de vehículos eléctricos |
Escalada |
|
Electrodomésticos |
Medio |
Compresores eficientes |
Maduro |
|
Otros |
Bajo |
Motores industriales |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de acero eléctrico laminado en frío no orientado
Electrificación de motores de vehículos eléctricos
La fabricación de vehículos eléctricos conlleva una creciente demanda de laminaciones de acero eléctrico de alta calidad debido a los parámetros de rendimiento de los motores de tracción. Los criterios de selección del material están cambiando, pasando del coste a factores como las pérdidas en el núcleo, la densidad de flujo magnético, la resistencia mecánica y el rendimiento a alta frecuencia. Esto lleva a los fabricantes a invertir en la producción de láminas de laminación más delgadas y mejores aislamientos. Sin embargo, el uso de máquinas eléctricas rotativas no se limita a los turismos, ya que las mismas máquinas se utilizan en autobuses eléctricos, vehículos comerciales, motocicletas e híbridos. A medida que los diseños de los motores se vuelven más compactos, los proveedores de materiales que pueden combinar bajas pérdidas con durabilidad de estampado están mejor posicionados para asegurar la satisfacción del cliente a largo plazo y programas recurrentes.
Aumento de los requisitos de eficiencia para los motores industriales
Los motores industriales representan una parte sustancial del consumo eléctrico en la fabricación, el bombeo, la ventilación, la refrigeración y la manipulación de materiales. Los requisitos de mayor eficiencia impulsan a los fabricantes de motores a reducir las pérdidas magnéticas en los núcleos del estator y del rotor. El acero eléctrico desempeña un papel fundamental en estas pérdidas y, por lo tanto, es un parámetro de ingeniería, junto con el uso de cobre, el diseño del motor y los sistemas de control, a la hora de elegir el material. En consecuencia, la demanda se inclina hacia materiales que proporcionen propiedades magnéticas consistentes con una alta productividad en el punzonado. Existe otra dimensión debido a la automatización, ya que muchos motores ahora funcionan a velocidades y cargas variables. Esto hace que sea beneficioso que el acero eléctrico tenga un comportamiento consistente. Este patrón de sustitución permite que la demanda se mantenga incluso cuando el crecimiento general de las unidades de motor es limitado.
Expansión de la infraestructura de energía renovable y de la red eléctrica
La generación de energía renovable requiere una infraestructura eléctrica extensa, que incluye generadores, motores, sistemas auxiliares y equipos de red. Si bien los transformadores utilizan principalmente acero eléctrico de grano orientado, los grados no orientados siguen siendo importantes para la maquinaria rotativa asociada a la generación y los equipos de equilibrio del sistema. La energía eólica y otras instalaciones renovables también incrementan la demanda de máquinas eléctricas de alta eficiencia. La modernización de la red constituye un factor estructural adicional, ya que las empresas de servicios públicos reemplazan los equipos obsoletos y amplían la capacidad de transmisión y distribución. Este efecto es particularmente relevante en las economías emergentes, donde la demanda de electricidad aumenta a la par de la industrialización. Por lo tanto, los fabricantes que suministran máquinas eléctricas se benefician de la inversión en infraestructura incluso cuando la demanda del sector automotriz fluctúa. La interacción entre la generación de energía renovable, la electrificación industrial y la confiabilidad del suministro eléctrico crea una base de demanda diversificada que reduce la dependencia de un único segmento de aplicación.
Tendencias futuras del mercado de acero eléctrico laminado en frío no orientado
Acero eléctrico de calibre ultrafino para motores de alta velocidad
Se prevé que el desarrollo futuro de productos se centre en calibres de acero eléctrico ultrafinos diseñados para motores de alta velocidad y sistemas de tracción avanzados. La reducción del espesor de la chapa puede disminuir las pérdidas por corrientes parásitas, especialmente a medida que aumentan las frecuencias de funcionamiento del motor. Es probable que los fabricantes combinen calibres más delgados con un mayor contenido de silicio, un recocido optimizado, un mejor aislamiento superficial y tolerancias dimensionales más estrictas. El objetivo será lograr menores pérdidas sin generar una fragilidad excesiva ni comprometer la productividad del punzonado. Los programas de desarrollo podrían diseñarse cada vez más en colaboración con los fabricantes de motores, ya que el rendimiento del acero eléctrico depende de la geometría completa del núcleo y de la frecuencia de funcionamiento. A medida que las plataformas de vehículos evolucionan hacia motores más pequeños, ligeros y rápidos, los requisitos de cualificación serán más exigentes. Los proveedores capaces de producir de forma fiable grados delgados y de alta resistencia adquirirán mayor relevancia en aplicaciones de alta gama.
Acero eléctrico diseñado para equipos de alimentación de centros de datos.
La expansión de los centros de datos está generando una nueva vía de demanda indirecta para aceros eléctricos de alta eficiencia. Las grandes instalaciones requieren una infraestructura eléctrica considerable, que incluye generadores, equipos de refrigeración, bombas, compresores y sistemas accionados por motores. Los futuros diseños de maquinaria eléctrica priorizarán cada vez más la eficiencia energética, ya que incluso pequeñas reducciones en las pérdidas operativas pueden generar ahorros significativos en instalaciones de funcionamiento continuo. Por lo tanto, los proveedores de acero eléctrico podrían desarrollar grados optimizados para motores y generadores utilizados en entornos de alta utilización. Las especificaciones del producto podrían hacer mayor hincapié en las bajas pérdidas a frecuencias operativas relevantes para los sistemas de energía modernos, junto con la robustez mecánica y la consistencia de la fabricación. Esta tendencia también crea oportunidades para que los proveedores colaboren directamente con los fabricantes de equipos en grados personalizados. Las aplicaciones resultantes podrían ampliar el mercado potencial más allá de la electrificación automotriz y la maquinaria industrial convencional.
Oportunidades de mercado para acero eléctrico laminado en frío no orientado
Capacidad de producción localizada de alta calidad
La inversión en producción regional de alta calidad representa una oportunidad estratégica, ya que los gobiernos y los fabricantes industriales buscan una mayor seguridad en el suministro de materiales eléctricos críticos. Si bien Asia probablemente seguirá siendo la principal base de producción, Norteamérica, Europa e India ofrecen oportunidades para la capacidad localizada que atienda a clientes de los sectores automotriz, industrial y energético. Los nuevos proyectos pueden centrarse en grados premium en lugar de volúmenes de productos básicos, mejorando la rentabilidad mediante la diferenciación de productos. Los productores también pueden integrar capacidades avanzadas de recocido, recubrimiento y acabado para reducir la dependencia de procesadores externos. Las alianzas con fabricantes de motores y proveedores automotrices pueden acelerar la calificación y mejorar las tasas de utilización. Esta oportunidad resulta particularmente atractiva en regiones con alta dependencia de las importaciones y donde se están expandiendo los programas nacionales de electrificación. La planificación de la capacidad debe priorizar líneas de producción flexibles capaces de manejar múltiples calibres y grados.
Alianzas integradas entre materiales y clientes para la fabricación de motores.
Los productores de acero eléctrico pueden obtener valor adicional al estrechar lazos con los fabricantes de motores y generadores mediante alianzas técnicas. En lugar de suministrar únicamente bobinas estandarizadas, pueden colaborar en la selección del grado, el diseño de laminación, el comportamiento de punzonado, el rendimiento del recubrimiento y la optimización de las pérdidas en el núcleo. Estas relaciones pueden reducir el riesgo de calificación y generar acuerdos de suministro a largo plazo. La simulación digital y los datos de proceso pueden respaldar aún más la optimización conjunta de los grados de acero con las geometrías de los motores y las frecuencias de operación. Esta estrategia es particularmente relevante para los motores de tracción de vehículos eléctricos, donde pequeños cambios en las propiedades del material pueden influir en la eficiencia, el peso y la gestión térmica. Los proveedores que brindan soporte técnico junto con el material pueden integrarse en los programas de desarrollo de clientes, lo que aumenta los costos de cambio. Este enfoque también ayuda a los productores a anticipar los requisitos futuros de grados antes de comprometerse con grandes inversiones en capacidad.
Novedades recientes
- 17 de septiembre de 2025: ArcelorMittal presentó aceros eléctricos no orientados de alta polarización mejorados, soluciones de barniz autoadhesivo y grados iCARe 420Save de baja pérdida en Coiltech Italia 2025. La compañía destacó aplicaciones que abarcan equipos industriales y movilidad eléctrica, reforzando su enfoque en aceros eléctricos de alto rendimiento para motores y sistemas de tracción eficientes.
- 4 de agosto de 2025: JFE Steel Corporation anunció una importante expansión de su capacidad de fabricación de acero eléctrico en India junto con JSW Steel. Ambas compañías comprometieron aproximadamente 120 mil millones de yenes para la expansión y el capital de trabajo, con el objetivo de alcanzar una capacidad combinada de producción de acero eléctrico orientado de 350 000 toneladas anuales en Vijayanagar y Nashik. Esta inversión refleja la creciente demanda de electricidad y equipos eléctricos en India.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -