
Croissance du marché de l'acier électrique laminé à froid non orienté d'ici 2034
Rapport d'analyse du marché de l'acier électrique laminé à froid non orienté : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (entièrement transformé, semi-transformé) ; application (production d'énergie, moteurs à courant alternatif, appareils ménagers, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00019212
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


Taille du marché en 2025
16,55 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
23,78 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,11 %
taux de croissance
Marché adressable
183,17 milliards de dollars américains
(2026-2034)
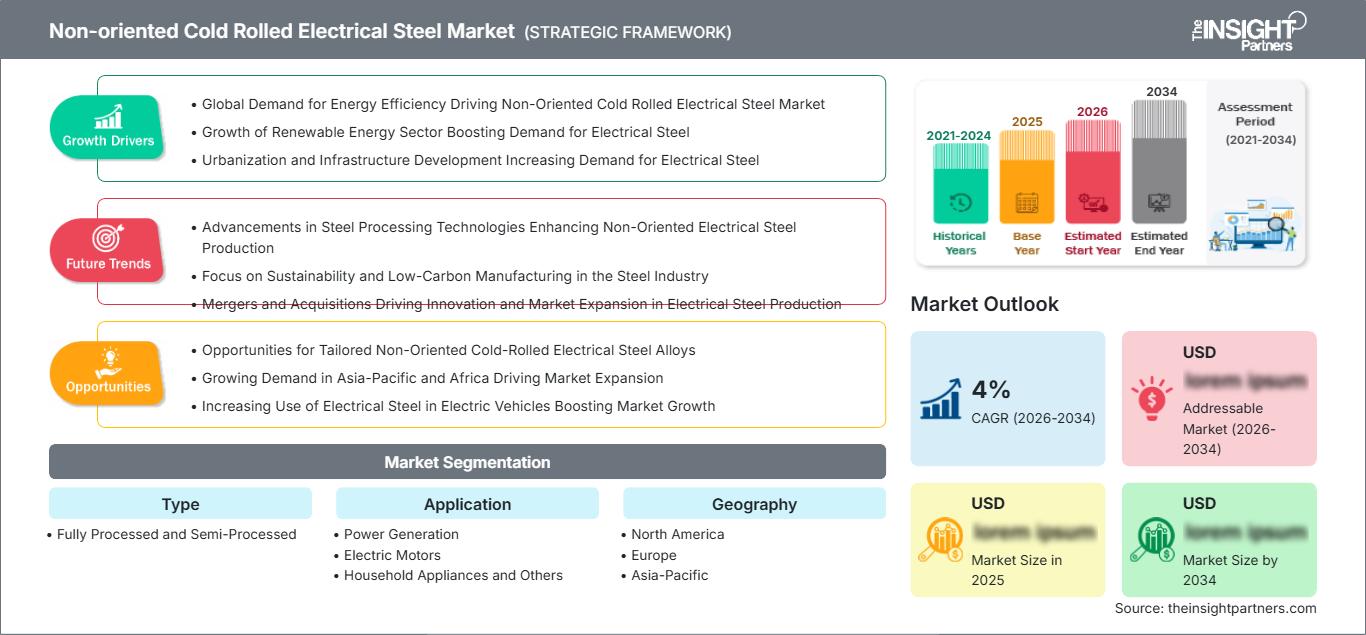
Le marché mondial de l'acier électrique laminé à froid non orienté était évalué à 16,55 milliards de dollars américains en 2025 et devrait atteindre 23,78 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 4,11 % entre 2026 et 2034.
Analyse et perspectives du marché de l'acier électrique laminé à froid non orienté
- Amérique du Nord : La région devrait détenir une part de marché de 17 à 21 % pour l'acier électrique laminé à froid non orienté en 2025 et connaître une croissance annuelle composée de 4,1 à 4,8 % entre 2026 et 2034 , soutenue par le remplacement des moteurs industriels, la modernisation du réseau électrique, la construction de centres de données et l'approvisionnement local en acier électrique.
- États-Unis : On estime que les États-Unis représenteront 70 à 76 % de la demande nord-américaine en 2025 , avec un taux de croissance annuel composé (TCAC) de 4,2 à 4,9 % entre 2026 et 2034 , à mesure que les moteurs, les générateurs et les projets d'électrification efficaces augmenteront les besoins en matériaux.
- Europe : L'Europe devrait représenter une part de 23 à 27 % en 2025 et croître à un TCAC de 4,3 à 5,0 % entre 2026 et 2034 , sous l'impulsion de l'Allemagne, de la France, de l'Italie et du Royaume-Uni grâce à l'électrification automobile et aux investissements dans l'efficacité industrielle.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 48 à 53 % en 2025 et connaître une croissance annuelle composée de 4,8 à 5,5 % entre 2026 et 2034 , la Chine, le Japon, la Corée du Sud et l'Inde étant les principaux pays producteurs d'équipements électriques et de moteurs.
- Le segment le plus important : celui des produits entièrement transformés devrait détenir une part de marché de 62 à 68 % en 2025 , avec un TCAC de 4,4 à 5,0 % entre 2026 et 2034 , reflétant la demande de noyaux de moteurs et de générateurs prêts à l'emploi.
- Segment à forte croissance : Les moteurs électriques devraient représenter une part de marché de 38 à 44 % en 2025 , avec un TCAC de 4,9 à 5,5 % entre 2026 et 2034 , porté par les véhicules électriques, l'automatisation industrielle et les moteurs à haut rendement énergétique.
- Principales sociétés analysées en détail : Cleveland-Cliffs Inc. (AK Steel), Ansteel Group Corporation Limited, China Baowu Steel Group Corporation Limited, Tata Steel Limited (Cogent), JFE Steel Corporation, Maanshan Iron & Steel Company Limited, NLMK Group, Nippon Steel Corporation, Shougang Group et Taiyuan Iron and Steel (Group) Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès technologiques dans la production d'acier électrique comprennent des épaisseurs plus fines, des tolérances d'épaisseur plus serrées, une isolation de surface améliorée et des pertes spécifiques dans le noyau réduites. Le marché de l'acier électrique laminé à froid non orienté sera davantage différencié en fonction de ses propriétés magnétiques que du seul volume d'acier de base. Les technologies modernes permettent aux fabricants de répondre aux besoins des moteurs, générateurs, compresseurs et dispositifs de traction à haut rendement, pour lesquels les pertes ont un impact sur les performances.
Durant la période prévisionnelle, les investissements se concentreront vraisemblablement sur le développement des capacités de production d'acier électrique de haute qualité en Asie et dans certaines usines d'Europe et d'Amérique du Nord. Les politiques d'électrification, la modernisation des réseaux électriques, le développement des énergies renouvelables et les besoins énergétiques des centres de données contribueront à dynamiser le marché. Par ailleurs, les politiques relatives à la chaîne d'approvisionnement dans certaines régions pourraient stimuler la production locale.
Portée du rapport sur le marché de l'acier électrique laminé à froid non orienté
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 16,55 milliards de dollars américains |
| Taille du marché d'ici 2034 | 23,78 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,11% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'acier électrique laminé à froid non orienté
L'acier électrique laminé à froid non orienté est étroitement lié à la croissance de la demande en moteurs, générateurs, compresseurs et autres machines électriques tournantes. Les aciéries transforment l'acier à faible teneur en carbone en aciers alliés au silicium par laminage à chaud, laminage à froid, recuit, revêtement et finition. Les noyaux procèdent ensuite au refendage, à l'emboutissage, à l'empilage et à l'assemblage des tôles. Le choix des matériaux repose sur les pertes magnétiques, la perméabilité, l'épaisseur, la résistance, le revêtement et l'aptitude à l'emboutissage.
La demande est influencée par des considérations d'efficacité énergétique plutôt que par une simple augmentation de la demande par unité. Les voitures électriques nécessitent des tôles magnétiques pour des moteurs à très hautes performances, tandis que les moteurs industriels doivent être toujours plus efficaces. Les énergies renouvelables requièrent également des générateurs et les équipements électriques associés. L'offre est concentrée chez les sidérurgistes qui possèdent le savoir-faire technologique nécessaire, car l'obtention de propriétés magnétiques constantes exige une maîtrise poussée des procédés, des installations de recuit spécifiques et des investissements importants.
Les prévisions du marché de l'acier électrique laminé à froid non orienté indiquent que la concurrence s'articule autour de la qualité supérieure des produits et de leur disponibilité régionale. Cleveland-Cliffs Inc. dispose toujours de capacités de production d'acier électrique en Amérique du Nord, tandis que Cogent (filiale de Tata Steel), JFE Steel Corporation, Nippon Steel Corporation, Ansteel Group Corporation Limited et China Baowu Steel Group Corporation Limited participent aux chaînes d'approvisionnement en Asie et en Europe. Parmi les acteurs de ces chaînes d'approvisionnement figurent NLMK Group, Shougang Group, Taiyuan Iron and Steel (Group) Co., Ltd. et Maanshan Iron & Steel Company Limited.
Les tendances du marché des aciers électriques laminés à froid non orientés montrent une combinaison d'augmentation des capacités et de développement de produits de meilleure qualité. À titre d'exemple, le développement par JFE Steel d'une capacité de production d'acier électrique non orienté de haute qualité à Kurashiki illustre cette approche, tandis que les producteurs asiatiques continuent de fabriquer des produits plus fins et à pertes réduites. Ainsi, la compétitivité repose sur le rendement, les propriétés magnétiques, le revêtement, la qualification et la capacité à approvisionner durablement les clients des secteurs automobile et industriel.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'acier électrique laminé à froid non orienté : perspectives stratégiques
Perspectives régionales
Marché nord-américain de l'acier électrique laminé à froid non orienté
L'Amérique du Nord devrait représenter entre 17 et 21 % du marché de l'acier électrique laminé à froid non orienté en 2025, la demande étant concentrée aux États-Unis. Cette croissance régionale est soutenue par le remplacement des moteurs industriels, la modernisation des réseaux électriques, la demande de générateurs et la consommation croissante d'électricité des centres de données. Le taux de croissance annuel composé (TCAC) régional devrait se situer entre 4,1 et 4,8 % entre 2026 et 2034, la résilience de l'approvisionnement national demeurant un enjeu stratégique pour les fabricants d'équipements électriques.
L'électrification automobile représente une autre source de demande, notamment pour les tôles magnétiques de haute qualité destinées aux moteurs de traction. Au Canada, l'offre proviendra des secteurs des machines industrielles et des centrales électriques, tandis qu'au Mexique, elle s'appuiera sur les industries automobile et des équipements électriques. Les fabricants privilégieront la fourniture de tôles magnétiques à haute résistance et à faibles pertes, tout en assurant des livraisons rapides. Face aux risques logistiques et aux incertitudes internationales, les politiques d'approvisionnement incluront la production locale et la diversification.
Marché américain de l'acier électrique laminé à froid non orienté
Les États-Unis représentent environ 70 à 76 % de la demande nord-américaine en 2025, avec un taux de croissance annuel composé (TCAC) projeté de 4,2 à 4,9 % jusqu'en 2034. La consommation est liée aux applications de moteurs dans l'industrie, aux générateurs, aux compresseurs, aux appareils électroménagers et aux transports, qui s'électrifient de plus en plus. L'augmentation de la consommation d'électricité dans les centres de données stimule également la demande en machines tournantes efficaces et en groupes électrogènes de secours. Cleveland-Cliffs Inc. demeure un acteur majeur sur le marché américain.
Il existe un besoin croissant de tolérances dimensionnelles plus strictes, de propriétés magnétiques améliorées et d'un revêtement uniforme. Les applications automobiles demeurent essentielles en raison de l'utilisation de moteurs de traction qui pourraient nécessiter des aciers non orientés spéciaux. Les investissements dans les réseaux électriques et la relocalisation de la production aux États-Unis contribueraient probablement à satisfaire la demande en machines électriques.
Marché européen de l'acier électrique laminé à froid non orienté
L'Europe devrait représenter entre 23 et 27 % de la demande mondiale en 2025, avec une croissance annuelle de 4,3 à 5 % jusqu'en 2034. L'Allemagne demeure le principal acteur grâce à son industrie automobile, ses machines industrielles, ses générateurs et ses moteurs. Le Royaume-Uni contribue par ses installations de production d'énergie et ses machines industrielles, tandis que la France, l'Italie et l'Espagne disposent d'une importante capacité de production de machines électriques et de machines conventionnelles.
La domination de l'Allemagne s'explique par son important secteur automobile et industriel, qui utilise de plus en plus d'acier électrique de haute qualité pour la fabrication de moteurs de traction et de moteurs industriels. La France bénéficie d'un avantage grâce à ses machines électriques issues de l'aérospatiale, des centrales électriques et des machines industrielles. L'Italie doit son avantage à la fabrication de moteurs, d'appareils électroménagers et de systèmes électromécaniques, tandis que l'Espagne mise sur les énergies renouvelables et l'électrification industrielle.
Marché de l'acier électrique laminé à froid non orienté de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter 48 à 53 % de la demande en 2025 et enregistrer un TCAC de 4,8 à 5,5 % jusqu'en 2034, ce qui en fera le premier marché régional. La Chine conserve sa position dominante, suivie du Japon, de la Corée du Sud et de l'Inde. La région bénéficie d'une demande captive considérable et d'économies d'échelle importantes dans le secteur manufacturier, grâce à son vaste écosystème de production de moteurs, d'appareils électroménagers, d'automobiles, de générateurs et d'acier.
La Chine produit des véhicules électriques et dispose d'un secteur des machines industrielles garantissant une consommation de haute qualité, tandis que le Japon et la Corée du Sud privilégient les performances magnétiques haut de gamme. L'Inde développe ses réseaux électriques et ses investissements industriels, ce qui stimule la demande. L'Australie, relativement petite, bénéficie d'un réseau électrique performant et d'infrastructures d'énergies renouvelables.
Marché de l'acier électrique laminé à froid non orienté au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent une base de demande plus restreinte, la consommation étant concentrée en Arabie saoudite, aux Émirats arabes unis, en Afrique du Sud et dans d'autres économies industrialisées. La région devrait connaître une croissance annuelle composée d'environ 3,8 % à 4,6 % jusqu'en 2034, soutenue par les infrastructures énergétiques, la diversification industrielle, la production d'énergie renouvelable et le renouvellement des équipements.
À cet égard, l'Arabie saoudite dominera les investissements dans la région, tandis que les Émirats arabes unis tireront parti du développement des infrastructures et des centres de données. L'Afrique du Sud doit poursuivre le développement de son réseau électrique et de ses industries, ce qui engendrera une demande accrue de moteurs et de générateurs. La région MENA restera fortement dépendante des importations d'acier électrique, malgré la possibilité d'une transformation partielle à proximité des marchés finaux.
Analyse de segmentation
Taper
Les aciers entièrement transformés et semi-transformés répondent à différents besoins de fabrication en aval. Le segment des aciers transformés devrait connaître une croissance annuelle composée (TCAC) de 4,3 % à 4,9 % entre 2026 et 2034. Les aciers entièrement transformés restent privilégiés lorsque des propriétés magnétiques constantes et une aptitude immédiate à l'emboutissage sont requises, tandis que les aciers semi-transformés offrent une plus grande flexibilité aux fabricants disposant de capacités de recuit en aval. Cette distinction définit le marché des aciers électriques laminés à froid non orientés pour les applications dans les moteurs, les générateurs et les appareils électroménagers.
- Entièrement transformés : Les qualités entièrement transformées sont livrées avec leurs caractéristiques magnétiques finales et leurs revêtements isolants, ce qui réduit les besoins de traitement ultérieurs. Elles sont largement utilisées dans les moteurs et les générateurs où des pertes contrôlées, un estampage fiable et des performances constantes du noyau sont essentiels.
- Semi-traités : Les nuances semi-traitées permettent aux clients de réaliser le recuit final et le développement des propriétés magnétiques. Leur flexibilité peut être avantageuse pour les fabricants disposant de capacités de traitement spécialisées, même si les étapes de production supplémentaires augmentent les exigences en matière de gestion des procédés.
Application
La demande d'applications devrait croître à un TCAC de 4,6 % à 5,2 % entre 2026 et 2034 , soutenue par l'électrification et des exigences accrues en matière d'efficacité. Les moteurs représentent le principal segment de la demande, l'acier électrique constituant le noyau magnétique de nombreuses machines tournantes. Les équipements de production d'électricité et les appareils électroménagers contribuent à cette consommation, les normes d'efficacité influençant de plus en plus les spécifications des matériaux.
- Production d'énergie : Les fabricants de générateurs utilisent de l'acier électrique non orienté pour les noyaux rotatifs, ce qui exige de faibles pertes magnétiques et une grande fiabilité. La production d'énergie renouvelable, la production décentralisée et le remplacement des équipements vieillissants alimentent la demande continue en matériaux.
- Moteurs électriques : Les moteurs électriques constituent le principal domaine d’application, car les tôles magnétiques influencent directement leur rendement et leurs performances thermiques. Les moteurs de traction pour véhicules électriques, l’automatisation industrielle, les pompes, les compresseurs et les équipements de CVC (chauffage, ventilation et climatisation) élargissent le champ d’application des matériaux de haute qualité.
- Appareils électroménagers : Les compresseurs, les lave-linge, les réfrigérateurs, les climatiseurs et autres appareils utilisent de l’acier électrique dans leurs moteurs. L’étiquetage de l’efficacité énergétique et la préférence des consommateurs pour des coûts d’utilisation réduits incitent les fabricants à optimiser les matériaux des noyaux de moteurs.
- Autres applications : Parmi les autres applications figurent les machines tournantes spécialisées et les équipements électriques nécessitant des caractéristiques magnétiques contrôlées. Leur contribution demeure diversifiée, touchant aussi bien les équipements industriels que les applications électromécaniques émergentes.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Production d'énergie |
Haut |
Modernisation du réseau électrique |
Mature |
|
Moteurs électriques |
Haut |
Traction des véhicules électriques |
Mise à l'échelle |
|
Appareils ménagers |
Moyen |
Compresseurs efficaces |
Mature |
|
Autres |
Faible |
Moteurs industriels |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'acier électrique laminé à froid non orienté
Électrification des moteurs de véhicules électriques
La fabrication de véhicules électriques entraîne une demande croissante de tôles magnétiques en acier de haute qualité, en raison des performances des moteurs de traction. Les critères de sélection des matériaux évoluent, passant du coût à des facteurs tels que les pertes dans le noyau, la densité de flux magnétique, la résistance mécanique et les performances à haute fréquence. Ceci incite les fabricants à investir dans la production de tôles magnétiques plus fines et d'isolations plus performantes. Cependant, l'utilisation de machines électriques tournantes ne se limite pas aux voitures particulières : ces mêmes machines équipent également les bus électriques, les véhicules utilitaires, les deux-roues et les véhicules hybrides. Avec la miniaturisation croissante des moteurs, les fournisseurs de matériaux capables d'allier faibles pertes et durabilité de l'emboutissage sont mieux placés pour garantir la satisfaction de leurs clients sur le long terme et la pérennité de leurs approvisionnements.
Exigences croissantes en matière d'efficacité pour les moteurs industriels
Les moteurs industriels représentent une part importante de la consommation d'électricité dans les secteurs de la fabrication, du pompage, de la ventilation, de la réfrigération et de la manutention. Les exigences accrues en matière d'efficacité incitent les fabricants de moteurs à réduire les pertes magnétiques dans les noyaux du stator et du rotor. L'acier électrique joue un rôle clé dans ces pertes et constitue donc un paramètre d'ingénierie, au même titre que l'utilisation du cuivre, la conception du moteur et les systèmes de contrôle, lors du choix des matériaux. La demande s'oriente ainsi vers des matériaux offrant des propriétés magnétiques constantes et une productivité élevée en poinçonnage. L'automatisation introduit une autre dimension, car de nombreux moteurs fonctionnent désormais à des vitesses et des charges variables. Il est donc essentiel que l'acier électrique présente un comportement magnétique constant. Ce schéma de remplacement permet de maintenir la demande même en cas de faible croissance globale du nombre de moteurs.
Développement des énergies renouvelables et des infrastructures de réseau
La production d'énergie renouvelable nécessite une infrastructure électrique étendue, comprenant des générateurs, des moteurs, des systèmes auxiliaires et des équipements de réseau. Bien que les transformateurs utilisent principalement de l'acier électrique à grains orientés, les aciers non orientés restent importants pour les machines tournantes associées à la production et aux équipements auxiliaires. L'énergie éolienne et les autres installations d'énergies renouvelables accroissent également la demande en machines électriques à haut rendement. La modernisation du réseau constitue un facteur structurel supplémentaire, les gestionnaires de réseau remplaçant les équipements vieillissants et augmentant les capacités de transport et de distribution. Cet effet est particulièrement marqué dans les économies émergentes où la demande d'électricité croît parallèlement à l'industrialisation. Les fabricants de machines électriques bénéficient ainsi des investissements dans les infrastructures, même en cas de fluctuations de la demande automobile. L'interaction entre la production d'énergie renouvelable, l'électrification industrielle et la fiabilité du réseau électrique crée une base de demande diversifiée qui réduit la dépendance à un seul segment d'application.
Tendances futures du marché de l'acier électrique laminé à froid non orienté
Acier électrique ultra-mince pour moteurs à grande vitesse
Les développements futurs devraient privilégier les aciers électriques ultra-minces destinés aux moteurs à grande vitesse et aux systèmes de traction avancés. La réduction de l'épaisseur des tôles permet de diminuer les pertes par courants de Foucault, notamment avec l'augmentation des fréquences de fonctionnement des moteurs. Les fabricants devraient combiner des épaisseurs plus fines avec une teneur en silicium plus élevée, un recuit optimisé, une isolation de surface améliorée et des tolérances dimensionnelles plus strictes. L'objectif sera de réduire les pertes sans engendrer une fragilité excessive ni compromettre la productivité du poinçonnage. Les programmes de développement seront probablement de plus en plus souvent conçus en collaboration avec les motoristes, car les performances des aciers électriques dépendent de la géométrie complète du noyau et de la fréquence de fonctionnement. À mesure que les plateformes de véhicules évoluent vers des moteurs plus petits, plus légers et plus rapides, les exigences de qualification deviendront plus strictes. Les fournisseurs capables de produire de manière fiable des aciers minces à haute résistance devraient gagner en importance sur le marché des applications haut de gamme.
Acier électrique conçu pour les équipements d'alimentation des centres de données
L'expansion des centres de données crée une nouvelle source de demande indirecte pour les aciers électriques à haute efficacité. Les grandes installations nécessitent une infrastructure électrique conséquente, comprenant des générateurs, des systèmes de refroidissement, des pompes, des compresseurs et des systèmes motorisés. La conception future des machines électriques privilégiera de plus en plus l'efficacité énergétique, car même une faible réduction des pertes d'exploitation peut générer des économies significatives pour les installations fonctionnant en continu. Les fournisseurs d'aciers électriques pourraient ainsi développer des nuances optimisées pour les moteurs et les générateurs utilisés dans des environnements à forte sollicitation. Les spécifications des produits pourraient mettre davantage l'accent sur les faibles pertes aux fréquences de fonctionnement pertinentes pour les réseaux électriques modernes, ainsi que sur la robustesse mécanique et la constance de la fabrication. Cette tendance offre également aux fournisseurs la possibilité de collaborer directement avec les fabricants d'équipements sur des nuances personnalisées. Les applications qui en résulteront pourraient élargir le marché potentiel au-delà de l'électrification automobile et des machines industrielles conventionnelles.
Opportunités du marché de l'acier électrique laminé à froid non orienté
Capacité de production localisée de haute qualité
L'investissement dans la production régionale de haute qualité représente une opportunité stratégique, les gouvernements et les industriels cherchant à renforcer leur sécurité d'approvisionnement en matériaux électriques critiques. L'Asie devrait demeurer le principal centre de production, mais l'Amérique du Nord, l'Europe et l'Inde offrent des possibilités de développement de capacités locales pour les secteurs de l'automobile, de l'industrie et de l'énergie. Les nouveaux projets peuvent cibler des qualités supérieures plutôt que des volumes de produits de base, améliorant ainsi la rentabilité grâce à la différenciation des produits. Les producteurs peuvent également intégrer des capacités avancées de recuit, de revêtement et de finition afin de réduire leur dépendance aux sous-traitants. Les partenariats avec les constructeurs de moteurs et les équipementiers automobiles peuvent accélérer la qualification et améliorer les taux d'utilisation. Cette opportunité est particulièrement intéressante dans les régions fortement dépendantes des importations et où les programmes d'électrification nationale sont en pleine expansion. La planification des capacités devrait privilégier les lignes de production flexibles, capables de traiter différentes épaisseurs et qualités de matériaux.
Partenariats intégrés entre les clients et les fournisseurs de matériaux et de moteurs
Les producteurs d'acier électrique peuvent créer davantage de valeur en se rapprochant des fabricants de moteurs et de générateurs grâce à des partenariats techniques. Au lieu de se contenter de fournir des bobines standardisées, ils peuvent collaborer sur la sélection des nuances d'acier, la conception des tôles, le comportement au poinçonnage, les performances du revêtement et l'optimisation des pertes dans le noyau. De telles relations permettent de réduire les risques liés à la non-qualification et de conclure des accords d'approvisionnement à plus long terme. La simulation numérique et les données de processus peuvent également faciliter l'optimisation conjointe des nuances d'acier en fonction des géométries des moteurs et des fréquences de fonctionnement. Cette stratégie est particulièrement pertinente pour les moteurs de traction des véhicules électriques, où de faibles variations des propriétés des matériaux peuvent influencer le rendement, le poids et la gestion thermique. Les fournisseurs qui offrent un soutien technique en plus des matériaux peuvent s'intégrer aux programmes de développement des clients, ce qui augmente les coûts de changement de fournisseur. Cette approche aide également les producteurs à anticiper les besoins futurs en nuances d'acier avant d'engager des investissements importants dans les capacités de production.
Développements récents
- Le 17 septembre 2025 : ArcelorMittal a présenté à Coiltech Italia 2025 des aciers électriques non orientés à haute polarisation améliorés, des solutions de vernis auto-adhésifs et des nuances iCARe 420Save à faibles pertes. L’entreprise a mis en avant des applications couvrant les équipements industriels et la mobilité électrique, réaffirmant ainsi son engagement envers les aciers électriques haute performance pour des moteurs et des systèmes de traction efficaces.
- Le 4 août 2025 : JFE Steel Corporation a annoncé, en partenariat avec JSW Steel, un important projet d’expansion de ses capacités de production d’acier électrique en Inde. Les deux entreprises ont investi environ 120 milliards de yens dans ce projet et leur fonds de roulement, visant une capacité de production combinée d’acier électrique orienté de 350 000 tonnes par an sur les sites de Vijayanagar et de Nashik. Cet investissement témoigne de la demande croissante d’électricité et d’équipements électriques en Inde.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -