
ムウェーブ5G市場:動向・需要・予測 2034
ミリ波5G市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:コンポーネント別(ハードウェア、ソリューション、サービス)、ユースケース別(eMBB、mMTC、URLLC、FWA)、帯域幅別(24GHz~57GHz、57GHz~95GHz、95GHz~300GHz)、エンドユーザー別(航空宇宙・防衛、通信、自動車・運輸、公共安全、メディア・エンターテイメント、その他)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00039530
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 13, 2026


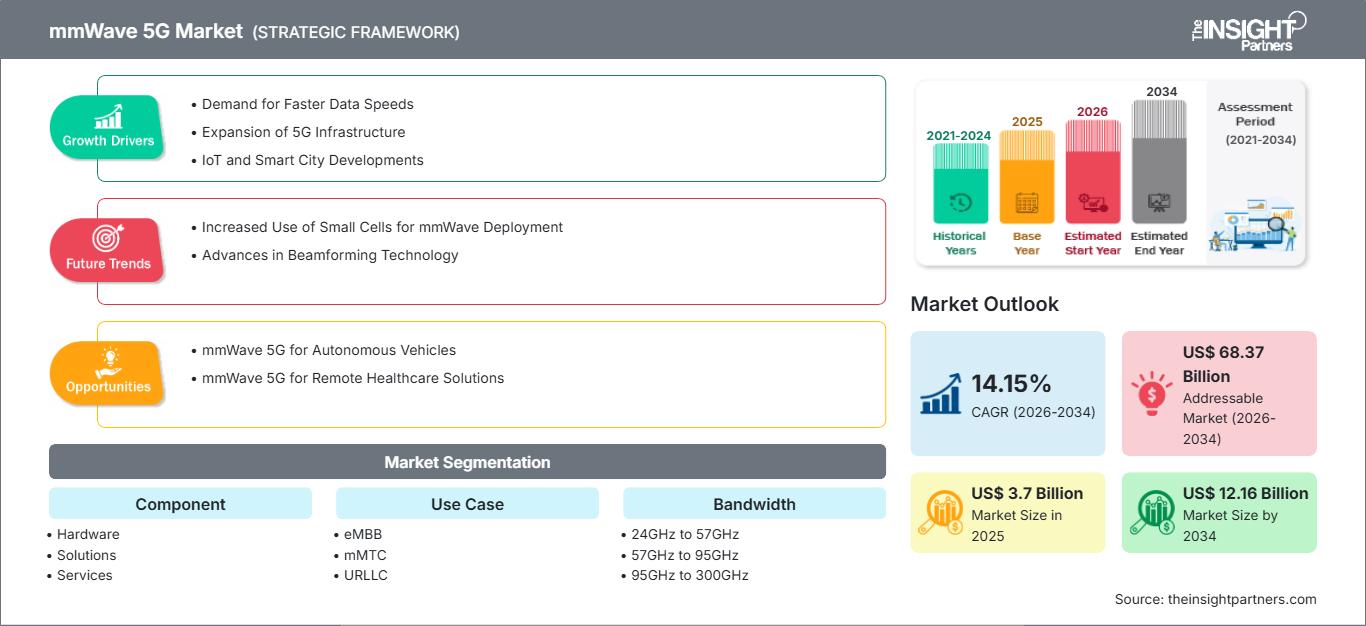
2025年の市場規模
37 億米ドル
基準年値
2034年の予測
121億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
14.15 %
成長率
対象市場
683億7000 万米ドル
(2026年~2034年)
ミリ波5G市場は、先進国および新興国における次世代無線インフラ投資の加速に伴い、着実に拡大すると予測されています。2025年の市場規模は37億米ドルでしたが、2034年には121億6,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は14.15%となる見込みです。高容量スペクトルの継続的な展開、企業のデジタル化の進展、ネットワークの高密度化の拡大は、複数の産業分野にわたる長期的なビジネスチャンスを強化しています。
北米全域において、通信事業者は引き続き、高密度都市部への展開、プライベート無線ネットワーク、および高度なスペクトル利用を優先し、容量と遅延の改善に取り組んでいます。同地域におけるミリ波5G市場の規模は、Open RANアーキテクチャへの強力な投資、広範な光ファイバーバックホール、および有利なスペクトル政策によって支えられています。企業向け接続および固定無線アクセスアプリケーションの拡大に伴い、地域需要は2034年まで年平均成長率(CAGR)13.2~14.4%で成長すると予測されています。
ミリ波5G市場の評価と洞察
- 北米:2025年には市場シェアの34~38%を占め、2026~2034年には年平均成長率(CAGR)13.2~14.4%で拡大すると予測されています。成熟した通信インフラ、企業における急速な導入、そして通信事業者の積極的な投資が、この地域におけるリーダーシップを支え続けています。
- 米国:2025年には北米市場の約78~82%を占め、全国的な周波数利用、民間5Gの展開、高度な半導体技術革新に支えられ、2026~2034年には年平均成長率(CAGR)13.4~14.6%を記録すると予測されている。
- 欧州:2025年には約24~28%のシェアを占め、2026~2034年には年平均成長率(CAGR)12.8~14.0%で成長すると予測されている。ドイツ、英国、フランスは、産業オートメーション、スマートモビリティ、製造業のデジタル化といった取り組みにより、引き続き主要な貢献国となる。
- アジア太平洋地域:2025年には約28~32%のシェアを獲得し、2026~2034年には年平均成長率(CAGR)15.1~16.3%を記録すると予測されている。中国、日本、韓国、インドは、全国規模の5Gインフラと高度なワイヤレスエコシステムへの投資を継続している。
- 最大のセグメント:ハードウェアは2025年には市場シェアの約56~60%を占め、アンテナ、チップセット、無線機器、ネットワーク機器の導入拡大に支えられ、2026~2034年には年平均成長率(CAGR)13.4~14.6%で拡大すると予測されている。
- 高成長分野:固定無線アクセス(FWA)は、2025年には市場シェアの約18~22%を占め、ブロードバンドの拡大とラストマイル接続への投資に牽引され、2026年から2034年にかけて年平均成長率(CAGR)17.2~18.6%で成長すると予測されています。
- 詳細に分析された主要企業:NXP Semiconductors NV、Airspan Networks Holdings LLC、AT&T Inc.、Fastweb SpA、ソフトバンク株式会社、コーニング株式会社、ノキア株式会社、Mavenir Systems, Inc.、NTTドコモ株式会社、Advanced Micro Devices, Inc. (AMD)、ファーウェイテクノロジーズ株式会社、クアルコム株式会社、エリクソンAB。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ミリ波通信の急速な商用化により、無線エコシステムは試験的な実装から本格的なネットワーク変革イニシアチブへと移行しました。ビームフォーミング技術、高度なアンテナシステム、クラウドネイティブ無線アクセスネットワーク、半導体統合における絶え間ない進歩により、カバレッジの面でネットワークの効率性が向上し、展開も簡素化されています。機器プロバイダーと通信会社間の連携強化により、エコシステムの相互運用性が向上し、製造業、医療、運輸、スマートシティなど、さまざまな業界でエンタープライズグレードの接続性が実現しています。
ミリ波5G市場の今後の拡大は、周波数帯域の調和の進展、産業のデジタル変革、そしてインテリジェントインフラへの公共投資によって支えられると予想されます。発展途上国では、商業事業者向けに高周波帯域の利用が拡大し、高度な通信機器の国内生産能力の向上が進んでいます。無線設備を促進するための規制措置に加え、コネクテッドモビリティ、自動化産業、防衛力強化への支出増加は、世界の無線環境における今後のイノベーションを加速させるでしょう。
ミリ波5G市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 37億米ドル |
| 2034年までの市場規模 | 121億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 14.15% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ミリ波5G市場分析
超低遅延通信、大容量モバイルブロードバンド、産業オートメーションに対する企業需要の高まりは、世界中でミリ波5G市場の成長を加速させ続けている。通信事業者は現在、都市部における周波数帯域の効率的な利用を確保するために、高密度スモールセルシステムに依存しており、拡張現実、自動運転車、ロボット工学といった帯域幅を大量に消費するサービスの利用を可能にしている。
半導体企業、インフラ機器プロバイダー、光ファイバーサプライヤー、ソフトウェア開発者、通信事業者間の緊密な連携により、バリューチェーンの継続的な進化が保証されています。高度な無線機器、エッジコンピューティング技術、クラウドネイティブコアネットワークへの投資の増加は、エコシステムの回復力を高め、導入プロセスを短縮します。サプライチェーンの地域化が進むにつれ、メーカーは供給源の多様化と生産拠点の現地化を重視しています。
ミリ波5G市場分析における競争上の差別化は、ハードウェア性能のみに依存するのではなく、技術革新、戦略的パートナーシップ、および統合されたポートフォリオ機能にますます依存するようになっている。ノキア、エリクソン、クアルコム、ファーウェイ、マベニアシステムズはソフトウェア定義ネットワーク機能の拡張を継続しており、NXPセミコンダクターズとアドバンストマイクロデバイセズは、より高度な統合とエネルギー効率の高いアーキテクチャを通じて半導体性能を強化している。AT&T、ソフトバンク、ファストウェブ、NTTドコモなどの通信事業者は、企業および消費者向けアプリケーション全体で商用展開を加速するために、機器ベンダーとの連携を継続している。
政府や民間機関がデジタルインフラの近代化の必要性を強調する中、投資の勢いは依然として高い。投資資金は、産業のデジタル化を目的として、オープンRANソフトウェア、インテリジェントネットワークオーケストレーション、プライベート無線システム、高度な無線技術へとより多く振り向けられている。コーニング社はネットワークの高密度化を可能にする光ファイバーソリューションの開発を進めており、エアスパン・ネットワークス・ホールディングス社は柔軟な無線アクセスインフラに注力している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ミリ波5G市場:戦略的洞察
地域別分析
北米ミリ波5G市場
北米は2025年も引き続き地域別市場を牽引し、世界収益の34~38%を占める見込みです。これは、広範な周波数帯域の商用化、高度な通信インフラ、そして次世代無線接続への継続的な投資によって支えられています。同地域におけるミリ波5Gの市場シェアは、都市部での高密度展開、企業による急速な導入、そして製造業、物流業、医療、防衛分野におけるプライベート無線ネットワークの利用拡大によって引き続き拡大しています。規制当局は引き続き高周波帯域の追加割り当てを行っており、これにより通信事業者はネットワーク容量を向上させ、データ集約型アプリケーション向けに超低遅延サービスを提供することが可能になっています。
ネットワーク事業者、半導体企業、クラウドプロバイダー、インフラベンダー間の緊密な連携は、地域競争力の強化に貢献し続けています。固定無線アクセス、スマート交通、産業オートメーション、没入型デジタル体験は引き続き主要な導入分野であり、Open RANの展開が進むことでインフラの柔軟性が向上しています。ブロードバンド近代化への公的投資と企業におけるデジタルトランスフォーメーションの取り組みの拡大は、2026年から2034年にかけて地域全体の年平均成長率(CAGR)13.2~14.4%を支え、予測期間を通じてインフラの持続的な拡張と技術革新を確実なものにすると見込まれています。
米国ミリ波5G市場
2025年には、北米のミリ波5G市場の約78~82%を米国が占め、同地域における最大の国内市場となる見込みです。商用通信事業者は、都市部におけるミリ波カバレッジの拡大を継続するとともに、製造業、医療、空港、港湾、スマートキャンパスなどをサポートするプライベート無線ネットワークの展開も拡大しています。高周波スペクトルの豊富な利用可能性と、機器メーカーとネットワークプロバイダー間の緊密な連携により、公共部門と民間部門の両方でインフラ投資が加速しています。
超高信頼性・低遅延通信、エッジコンピューティング、AIを活用したネットワーク管理に対する企業需要の高まりは、様々な業界に新たなビジネスチャンスを生み出しています。主要なテクノロジー開発企業は、運用効率の向上を目指し、先進的なチップセット、インテリジェント無線プラットフォーム、クラウドネイティブネットワークアーキテクチャへの投資を継続しています。有利な規制措置と継続的な通信関連支出に支えられ、米国市場は2026年から2034年にかけて年平均成長率(CAGR)13.4~14.6%で拡大し、北米における主導的地位を維持すると予測されています。
欧州ミリ波5G市場
欧州は2025年までに世界のミリ波5G市場収益の約24~28%を占め、協調的なデジタルインフラ政策、産業近代化プログラム、インテリジェント製造への投資増加といった恩恵を受け続けると予測されている。地域的なリーダーシップという点では、ドイツは優れた自動車生産能力、インダストリー4.0技術、先進製造施設向けのプライベート無線実装によって優位性を維持するだろう。英国もまた、商用5G展開の強化に取り組んでおり、医療、銀行、運輸分野におけるイノベーションを推進している。
フランス、イタリア、スペインなどの国々は、国家レベルの接続性、インテリジェントモビリティ、デジタル公共インフラへの投資を拡大している。これらの国々で事業を展開する企業は、業務効率と自動化機能を向上させるために、プライベート無線ネットワークを導入している。欧州市場は2026年から2034年にかけて年平均成長率(CAGR)12.8~14.0%を記録すると予想されており、ドイツは予測期間を通じて最大の貢献国であり続けると見込まれている。
アジア太平洋地域のミリ波5G市場
アジア太平洋地域は、積極的な通信投資、半導体製造の拡大、急速な都市のデジタル化に支えられ、2025年には世界のミリ波5G市場の約28~32%を占める見込みです。中国が地域展開をリードする一方、日本、韓国、インド、オーストラリアは官民投資イニシアチブを通じて商用ネットワークインフラの強化を続けています。
政府主導のデジタル変革戦略、産業オートメーションの拡大、高速接続に対する消費者の需要増加により、2026年から2034年にかけて地域全体の年平均成長率(CAGR)は15.1~16.3%になると予測されている。中国は、大規模なインフラ整備と高度な製造能力により、引き続き主導的な地位を維持すると見込まれている。
中東・アフリカのミリ波5G市場
中東・アフリカ地域では、各国政府がデジタル経済、スマートシティ構想、高度な通信インフラ整備を優先する中で、ミリ波5G市場が徐々に商業化へと移行している。サウジアラビアとアラブ首長国連邦は引き続き主要な導入国であり、南アフリカはより広範なデジタルインフラ近代化の取り組みと並行して、商用無線投資を拡大し続けている。
エネルギー分野のデジタル化、産業の多様化、そして高度道路交通システムへの公共投資の増加は、次世代コネクティビティにとって好ましい環境を引き続き生み出している。地域市場は2026年から2034年にかけて年平均成長率(CAGR)12.4~13.6%で拡大すると予測されており、湾岸協力会議(GCC)加盟国が引き続き主要な貢献国となる見込みである。
セグメンテーション分析
成分
ミリ波5G市場のコンポーネントセグメントは、物理インフラ、ソフトウェア機能、ライフサイクルサポートサービスを組み合わせることで、業界の技術基盤を形成しています。高度な無線インフラの継続的な展開、企業のデジタルトランスフォーメーションの加速、そして通信事業者の継続的な投資により、あらゆるコンポーネントカテゴリーで需要が高まっています。統合されたハードウェアとソフトウェアのエコシステムによってネットワークの効率性、拡張性、運用パフォーマンスが向上するにつれて、市場規模は拡大し続けています。コンポーネントセグメント全体は、2026年から2034年にかけて年平均成長率(CAGR)13.9~14.8%で成長すると予測されています。
- ハードウェア – 商用および産業環境における大容量無線通信を支える基地局、アンテナ、RFモジュール、チップセット、ネットワーク機器の広範な導入により、ハードウェアは最大の収益貢献分野となっています。
- ソリューション – ソリューションには、ネットワーク管理プラットフォーム、Open RANソフトウェア、仮想化技術、分析プラットフォーム、セキュリティアプリケーションなどがあり、通信事業者や企業向けにネットワークの最適化、自動化、運用インテリジェンスを向上させます。
- サービス – サービスには、コンサルティング、導入、統合、保守、最適化、およびマネージドサービスが含まれ、通信事業者が商用化を加速させると同時に、長期的な運用効率とインフラストラクチャの信頼性を向上させるのに役立ちます。
使用事例
ミリ波5G市場のユースケースセグメントは、消費者、企業、産業環境における高度な無線通信のアプリケーション分野の拡大を反映しています。超高帯域幅、低遅延、信頼性の高い接続性に対する需要の高まりは、多様な通信シナリオにおける導入を促進し続けています。スペクトル利用とネットワーク仮想化における継続的なイノベーションは、市場の持続的な拡大を支えています。ユースケースセグメント全体は、2026年から2034年にかけて年平均成長率(CAGR)14.5~15.4%を記録すると予測されています。
- eMBB(拡張モバイルブロードバンド)は、ビデオストリーミング、没入型現実、クラウドゲーム、企業コラボレーション、および帯域幅を大量に消費するモバイルアプリケーション向けに高速接続を可能にすることで、主要な商用アプリケーションとしての地位を維持しています。
- mMTC(Massive Machine Type Communications)は、数百万台の接続機器への効率的な接続を通じて、公益事業、製造業、農業、物流、スマートシティインフラなど、大規模なIoT(モノのインターネット)の展開をサポートします。
- URLLC(超高信頼低遅延通信)は、信頼性とほぼリアルタイムの応答性が運用上の必須要件となる、ミッションクリティカルな産業オートメーション、自律走行モビリティ、ヘルスケアシステム、防衛アプリケーションなどを可能にします。
- FWA(固定無線アクセス)は、大規模な有線ネットワークの展開を必要とせずに、住宅、企業、およびサービスが行き届いていない地域に高速接続を提供することで、ブロードバンドの利用可能性を急速に拡大しています。
帯域幅
ミリ波5G市場の帯域幅区分は、アプリケーション要件、展開密度、および性能目標に応じてスペクトル利用を最適化するという業界の重視の高まりを反映しています。高周波数帯域は引き続き高いスループットと低い遅延をサポートし、技術革新は伝搬効率と商業的実現可能性を高めています。帯域幅セグメントは、2026年から2034年にかけて年平均成長率(CAGR)14.2~15.1%で成長すると予測されています。
- 24GHz~57GHz – この周波数帯は、都市環境においてネットワークのカバレッジ、容量、機器の成熟度、インフラの経済性といった要素のバランスを効果的に実現するため、初期の商用展開に適しています。
- 57GHz~95GHz帯 – 企業ネットワーク、産業キャンパス、特殊通信アプリケーションにおける採用の増加に伴い、機器エコシステムが世界的に成熟するにつれて、この周波数帯に対する需要が高まっています。
- 95GHz~300GHz帯 – 高周波帯の展開はまだ商業化の初期段階にあり、将来の超大容量通信、高度なセンシング技術、研究主導のイノベーションにとって、長期的に大きな機会を提供する。
エンドユーザー
公共部門と民間部門の両方でデジタル変革が加速するにつれ、エンドユーザーの需要は多様化を続けています。通信事業者は依然として主要な導入企業ですが、運輸、防衛、メディア、製造業などの組織も、業務効率、自動化、サービス提供の向上を目指し、高度な無線インフラへの投資を拡大しています。エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)14.8~15.7%で拡大すると予測されています。
- 航空宇宙・防衛分野 – 防衛の近代化、安全な通信、高度な監視、そしてミッションクリティカルな接続性は、軍事作戦、航空インフラ、および航空宇宙アプリケーション全体における導入を引き続き支えています。
- 通信業界 ― 通信事業者は、全国的なインフラ展開、ネットワークの近代化、および消費者向け・企業向け無線サービスの継続的な拡大を通じて、依然として最大の商業ユーザーであり続けている。
- 自動車および運輸分野 – コネクテッドカー、高度道路交通システム、自動運転モビリティ、スマートロジスティクスは、運輸エコシステム全体における高度な無線通信にとって、引き続き大きな機会を生み出しています。
- 公共安全 – 緊急対応機関は、災害管理、事案調整、および重要な作戦中の安全な通信を改善するために、回復力が高く低遅延の無線インフラストラクチャをますます活用するようになっている。
- メディア・エンターテインメント分野では、放送局、イベント主催者、没入型メディアプロバイダー、デジタルコンテンツ企業などが、超高精細コンテンツ制作やリアルタイムメディア配信をサポートするために、大容量ワイヤレス接続をますます採用するようになっている。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
航空宇宙・防衛 |
中くらい |
セキュアネットワーク |
スケーリング |
|
通信 |
高い |
オープンRAN |
成熟した |
|
自動車および輸送 |
高い |
コネクテッドモビリティ |
スケーリング |
|
公安 |
中くらい |
ミッションクリティカル |
スケーリング |
|
メディアとエンターテインメント |
中くらい |
没入型メディア |
新興 |
ミリ波5G市場の成長要因と影響分析
固定無線アクセスおよび大容量ブロードバンドネットワークの拡張
固定無線アクセスサービスの急速な普及は、業界成長の最も強力な推進力の1つとして台頭しており、通信会社は都市部、郊外、サービスが行き届いていない地域に光ファイバーネットワークを展開するための費用対効果の高いソリューションを選択しています。高周波スペクトルにより、より高い帯域幅が利用可能になり、住宅と企業の両方にギガビットブロードバンド接続を提供するのに理想的です。通信会社は、信頼性の高いサービスを確保しつつ展開期間を短縮するために、ミリ波スペクトルをビームフォーミング技術、ネットワークスライシング、クラウドベースのネットワークと組み合わせることをますます増やしています。同時に、政府は、普遍的なブロードバンドアクセスを提供することを目的としたデジタルインフラストラクチャイニシアチブを通じて、ブロードバンドの成長を支援しています。無線機器および小型セル機器プロバイダーは、ネットワーク展開に伴うコストを最小限に抑える、より効率的な無線システムを継続的に開発しています。
企業のデジタルトランスフォーメーションと産業オートメーションの拡大
企業のデジタルトランスフォーメーションのさらなる発展は、ミッションクリティカルな産業オペレーションを円滑化できる超低遅延かつ大容量の無線接続に対する大きな需要を生み出し続けています。産業施設、物流業務、空港、エネルギー関連企業、鉱山などは、業務の可視性を高め、プロセスを自動化し、従業員の安全を確保するために、プライベート無線ネットワークを導入しています。人工知能、産業用IoTプラットフォーム、ロボット、エッジコンピューティングの導入により、この需要はさらに強まっています。企業は、数千台の接続デバイスをサポートし、一定のパフォーマンスレベルで運用できる拡張性の高いソリューションで、旧式の無線インフラを置き換え始めています。デジタルツイン、予知保全プラットフォーム、自律走行車、マシンビジョンの利用拡大は、新たなビジネスチャンスを切り開いています。産業企業が生産性、回復力、運用上の柔軟性に引き続き注力するにつれ、高度な無線インフラへの投資は今後何年にもわたって市場の成長を牽引し続けるでしょう。
半導体および無線アクセス技術における継続的なイノベーション
半導体、無線周波数技術、インテリジェントアンテナにおける技術革新は、商用展開を大きく促進しました。半導体メーカーは、高度に集積化された無線周波数フロントエンドモジュール、複雑なSoC、省電力プロセッサを開発し、デバイスの効率向上と小型化を実現しています。同時に、インフラストラクチャ関連企業は、ビームフォーミングアルゴリズム、Massive MIMO、ソフトウェア定義ネットワークプラットフォームの開発を進め、効率性の向上とスペクトルの効率的な利用を図っています。Open RANの採用は、機器ベンダー間の連携を促進し、エコシステムの競争力と革新性を高めています。研究開発への投資は、ネットワーク自動化、インテリジェントなトラフィック管理、サイバーセキュリティのさらなる進歩につながっています。これらすべてにより、スケーラブルなネットワークの展開が容易になり、信頼性が高く広帯域幅の無線通信を必要とするアプリケーションが可能になります。
ミリ波5G市場の将来動向
人工知能が自律型ネットワーク運用を変革する
人工知能は、自律的なネットワーク最適化、予測保守、インテリジェントなスペクトル割り当て、動的なトラフィック管理を可能にすることで、次世代無線インフラストラクチャの決定的な要素になると期待されています。ミリ波5G市場の動向は、ネットワークパフォーマンスを継続的に監視し、変化するトラフィックパターンに応じてリソースを自動的に調整できるAI駆動型オーケストレーションプラットフォームの統合をますます反映しています。通信事業者は、運用効率を向上させ、運用コストを削減するために、自己修復ネットワーク、AI支援型セキュリティ監視、デジタルツイン技術への投資を拡大すると予想されます。企業アプリケーションがますます複雑化するにつれて、インテリジェントオートメーションは、製造、運輸、医療、スマートシティのエコシステム全体でサービスの信頼性を強化し、商用導入を加速させるでしょう。
エッジコンピューティングと高度な無線インフラストラクチャの融合
エッジコンピューティングと高周波無線ネットワーク技術の組み合わせは、レイテンシに敏感なアプリケーションにおいてリアルタイムデータ処理を可能にする、一体化したシステムとして発展していくと予想されます。コンピューティング能力を消費者の近くに分散させることで、クラウド技術への依存度を減らしつつ、アプリケーションの応答時間を短縮できます。企業は、自律型製造、コネクテッドカー、仮想現実、遠隔医療、高度な監視システムなどの実装に、ローカルエッジコンピューティングを活用し始めるでしょう。クラウドコンピューティングプロバイダー、半導体企業、通信会社、インフラベンダー間の連携は、デジタル変革の将来的なニーズに対応できる、拡張性の高いエコシステムの構築に役立ちます。
ミリ波5Gの市場機会
産業分野全体におけるプライベート無線ネットワークの拡大
専用無線インフラへの企業投資の拡大は、テクノロジープロバイダー、ネットワーク事業者、インフラベンダーにとって最も魅力的な長期的な機会の一つとなっています。製造施設、港湾、空港、鉱山、医療施設、物流センターでは、自動化、ロボット工学、接続された資産をサポートするために、安全で低遅延かつ大容量の通信がますます必要とされています。ミリ波5G市場の予測では、産業デジタル変革イニシアチブが、カスタマイズされたプライベートネットワーク展開への需要を加速させ続けると示されています。エッジコンピューティング、人工知能、サイバーセキュリティ、クラウドネイティブ管理プラットフォームを包括的なエンタープライズソリューションに統合できるベンダーは、競争力を強化することが期待されます。通信事業者、産業機器メーカー、ソフトウェアプロバイダー間の戦略的パートナーシップは、商業機会をさらに拡大するとともに、顧客が生産性の向上、運用上の回復力の向上、次世代産業アプリケーションをサポートできる拡張性の高いデジタルインフラを実現できるようにします。
次世代スマートシティとコネクテッド交通エコシステム
高度道路交通システム、スマートシティインフラ、デジタル公共サービスへの投資の増加は、エコシステム参加者にとって大きな機会を生み出しています。自治体は、接続された交差点、自動運転モビリティ、インテリジェント監視システム、緊急対応システム、公共ブロードバンドサービスを実現するために、堅牢な無線接続の利用可能性への依存度を高めています。通信事業者、半導体企業、インフラプロバイダーは、このような複雑な都市環境向けに堅牢な接続ソリューションを提供する能力を十分に備えています。高度な交通管理システム、環境センシングシステム、公共安全デジタルソリューションの拡大は、大量のデータを処理するための無線インフラの必要性を高めます。堅牢な通信、分析、エッジコンピューティング、ネットワークソリューションを備えた統合プラットフォームを提供する企業は、公共部門のインフラ近代化イニシアチブから恩恵を受ける可能性が高いでしょう。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -