
Marché du mmWave 5G : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de la 5G mmWave : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composant (matériel, solutions, services), cas d'utilisation (eMBB, mMTC, URLLC, FWA), bande passante (24 GHz à 57 GHz, 57 GHz à 95 GHz, 95 GHz à 300 GHz), utilisateur final (aérospatiale et défense, télécommunications, automobile et transports, sécurité publique, médias et divertissement, autres).
- Statut : Données publiées
- Code du rapport : TIPRE00039530
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 13, 2026


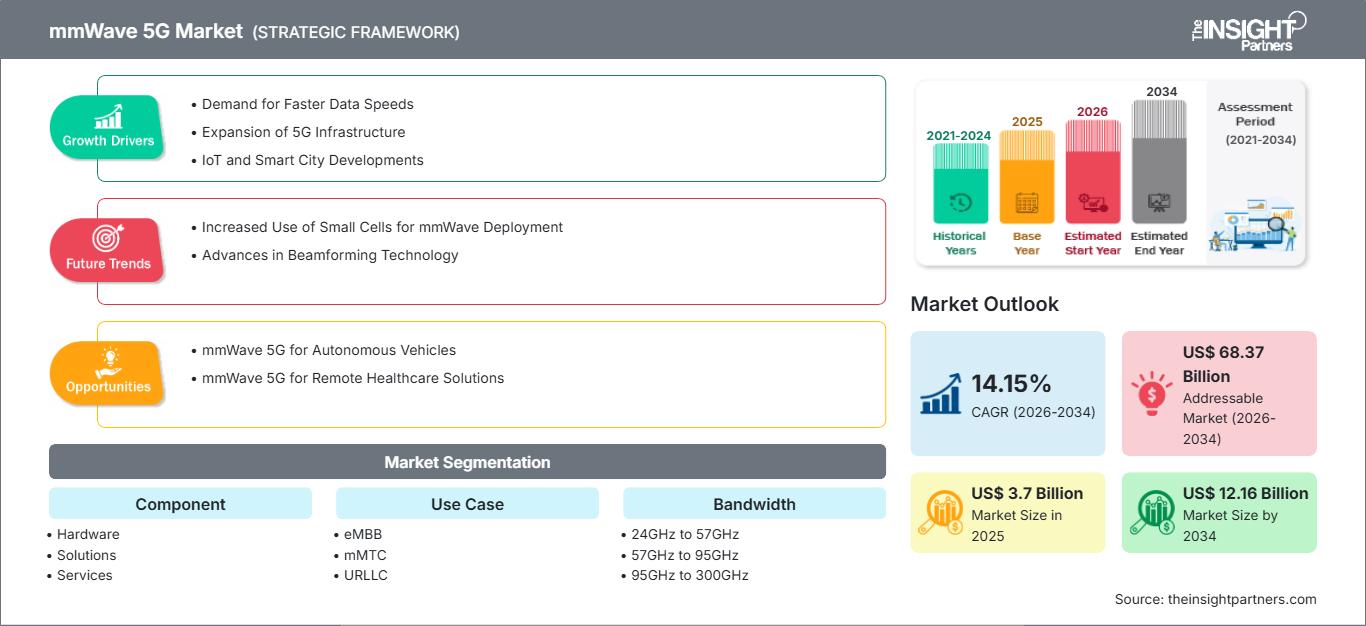
Taille du marché en 2025
3,7 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
12,16 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
14,15 %
taux de croissance
Marché adressable
68,37 milliards de dollars américains
(2026-2034)
Le marché de la 5G à ondes millimétriques devrait connaître une croissance soutenue, portée par l'accélération des investissements dans les infrastructures sans fil de nouvelle génération, tant dans les pays développés que dans les économies émergentes. Évalué à 3,7 milliards de dollars américains en 2025, ce marché devrait atteindre 12,16 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 14,15 % sur la période 2026-2034. Le déploiement continu de spectres à haute capacité, la digitalisation croissante des entreprises et la densification des réseaux renforcent les opportunités commerciales à long terme dans de nombreux secteurs d'activité.
En Amérique du Nord, les opérateurs télécoms continuent de privilégier les déploiements en zones urbaines denses, les réseaux sans fil privés et l'utilisation avancée du spectre pour améliorer la capacité et réduire la latence. Le marché de la 5G millimétrique dans la région est soutenu par d'importants investissements dans l'architecture Open RAN, un vaste réseau de liaisons fibre optique et des politiques spectrales favorables. La demande régionale devrait progresser à un TCAC estimé entre 13,2 % et 14,4 % jusqu'en 2034, portée par le développement de la connectivité d'entreprise et des applications d'accès sans fil fixe.
Analyse et perspectives du marché de la 5G à ondes millimétriques
- Amérique du Nord : Elle représentait 34 à 38 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 13,2 à 14,4 % entre 2026 et 2034. L’infrastructure de télécommunications mature, l’adoption rapide par les entreprises et les importants investissements des opérateurs continuent de soutenir le leadership régional.
- États-Unis : Ils représentaient près de 78 à 82 % du marché nord-américain en 2025 et devraient enregistrer un TCAC entre 13,4 et 14,6 % entre 2026 et 2034, grâce à l’utilisation du spectre à l’échelle nationale, aux déploiements privés de la 5G et à l’innovation avancée dans le domaine des semi-conducteurs.
- Europe : Elle détenait environ 24 à 28 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) comprise entre 12,8 et 14,0 % entre 2026 et 2034. L’Allemagne, le Royaume-Uni et la France restent des contributeurs majeurs grâce à l’automatisation industrielle, la mobilité intelligente et les initiatives de numérisation de la production.
- Asie-Pacifique : Elle a capté environ 28 à 32 % de parts de marché en 2025 et devrait enregistrer un TCAC compris entre 15,1 et 16,3 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l’Inde continuent d’investir massivement dans les infrastructures 5G nationales et les écosystèmes sans fil avancés.
- Segment le plus important : le matériel représentait environ 56 à 60 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 13,4 à 14,6 % entre 2026 et 2034, grâce au déploiement croissant d’antennes, de puces, de radios et d’équipements réseau.
- Segment à forte croissance : L'accès sans fil fixe (FWA) représentait environ 18 à 22 % de parts de marché en 2025 et devrait croître à un TCAC entre 17,2 et 18,6 % entre 2026 et 2034, grâce à l'expansion du haut débit et aux investissements dans la connectivité du dernier kilomètre.
- Principales entreprises analysées en détail : NXP Semiconductors NV, Airspan Networks Holdings LLC, AT&T Inc., Fastweb SpA, SoftBank Corp., Corning Incorporated, Nokia Corporation, Mavenir Systems, Inc., NTT DOCOMO, INC., Advanced Micro Devices, Inc. (AMD), Huawei Technologies Co., Ltd., Qualcomm Incorporated, Ericsson AB.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La commercialisation rapide des communications par ondes millimétriques a permis à l'écosystème sans fil de passer des projets pilotes à des initiatives de transformation de réseau à grande échelle. Les progrès constants des techniques de formation de faisceaux, des systèmes d'antennes sophistiqués, des réseaux d'accès radio natifs du cloud et de l'intégration des semi-conducteurs ont accru l'efficacité du réseau, notamment en termes de couverture, tout en simplifiant son déploiement. La collaboration croissante entre les fournisseurs d'équipements et les opérateurs de télécommunications favorise l'interopérabilité de l'écosystème, permettant ainsi une connectivité de niveau entreprise pour divers secteurs, tels que l'industrie manufacturière, la santé, les transports et les villes intelligentes.
L'expansion future du marché de la 5G mmWave devrait être soutenue par une harmonisation croissante du spectre, la transformation numérique industrielle et les investissements du secteur public dans les infrastructures intelligentes. De plus en plus, les pays en développement utilisent le spectre des hautes fréquences au profit des acteurs commerciaux et favorisent la production locale d'appareils de communication sophistiqués. Les mesures réglementaires visant à promouvoir les infrastructures sans fil, conjuguées à la hausse des dépenses consacrées à la mobilité connectée, à l'industrie automatisée et à la modernisation de la défense, devraient stimuler l'innovation dans l'environnement mondial des communications sans fil.
Portée du rapport sur le marché de la 5G mmWave
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,7 milliards de dollars américains |
| Taille du marché d'ici 2034 | 12,16 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 14,15% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la 5G à ondes millimétriques
La demande croissante des entreprises en matière de communications à très faible latence, de haut débit mobile à haute capacité et d'automatisation industrielle continue d'accélérer la croissance du marché de la 5G à ondes millimétriques à l'échelle mondiale. Les opérateurs télécoms s'appuient désormais sur des réseaux denses de petites cellules pour garantir une utilisation efficace du spectre en milieu urbain et permettre le déploiement de services gourmands en bande passante tels que la réalité augmentée, les véhicules autonomes et la robotique.
L'évolution continue de la chaîne de valeur est assurée par une étroite collaboration entre les fabricants de semi-conducteurs, les fournisseurs d'équipements d'infrastructure, les fournisseurs de fibres optiques, les développeurs de logiciels et les opérateurs télécoms. L'augmentation des investissements dans les dispositifs radio avancés, les technologies de calcul en périphérie et les réseaux centraux natifs du cloud renforce la résilience de l'écosystème et accélère le déploiement. Face à la régionalisation croissante des chaînes d'approvisionnement, les fabricants privilégient la diversification des sources d'approvisionnement et la localisation des sites de production.
Dans le secteur de la 5G à ondes millimétriques, la différenciation concurrentielle repose de plus en plus sur l'innovation technologique, les partenariats stratégiques et l'intégration des solutions, plutôt que sur les seules performances matérielles. Nokia Corporation, Ericsson AB, Qualcomm Incorporated, Huawei Technologies Co., Ltd. et Mavenir Systems, Inc. continuent de développer leurs capacités en matière de réseaux définis par logiciel (SDN), tandis que NXP Semiconductors NV et Advanced Micro Devices, Inc. améliorent les performances des semi-conducteurs grâce à une intégration accrue et des architectures plus économes en énergie. Les opérateurs télécoms, notamment AT&T Inc., SoftBank Corp., Fastweb SpA et NTT DOCOMO, INC., poursuivent leur collaboration avec les fournisseurs d'équipements afin d'accélérer les déploiements commerciaux pour les applications d'entreprise et grand public.
L'investissement reste dynamique, les gouvernements et les institutions privées soulignant la nécessité de moderniser l'infrastructure numérique. Les fonds sont de plus en plus orientés vers les logiciels Open RAN, l'orchestration intelligente des réseaux, les systèmes sans fil privés et les technologies radio sophistiquées afin de numériser les industries. Corning Incorporated poursuit le développement de ses solutions fibre optique permettant la densification des réseaux, tandis qu'Airspan Networks Holdings LLC se concentre sur une infrastructure d'accès radio flexible.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la 5G à ondes millimétriques : Perspectives stratégiques
Perspectives régionales
Marché de la 5G à ondes millimétriques en Amérique du Nord
L’Amérique du Nord est restée le principal marché régional en 2025, représentant 34 à 38 % du chiffre d’affaires mondial, grâce à une commercialisation généralisée du spectre, à des infrastructures de télécommunications avancées et à des investissements continus dans la connectivité sans fil de nouvelle génération. La part de marché de la 5G millimétrique dans la région continue de bénéficier de déploiements urbains denses, d’une adoption rapide par les entreprises et d’une utilisation croissante des réseaux sans fil privés dans les secteurs de la production, de la logistique, de la santé et de la défense. Les organismes de réglementation continuent d’allouer du spectre haute fréquence supplémentaire, permettant aux opérateurs d’améliorer la capacité du réseau et de fournir des services à très faible latence pour les applications gourmandes en données.
Une collaboration étroite entre les opérateurs de réseaux, les fabricants de semi-conducteurs, les fournisseurs de services cloud et les fournisseurs d'infrastructures continue de renforcer la compétitivité régionale. L'accès sans fil fixe, les transports intelligents, l'automatisation industrielle et les expériences numériques immersives demeurent des domaines d'adoption majeurs, tandis que le déploiement continu de l'Open RAN améliore la flexibilité des infrastructures. Les investissements publics dans la modernisation du haut débit et l'intensification des initiatives de transformation numérique des entreprises devraient soutenir un TCAC régional de 13,2 % à 14,4 % entre 2026 et 2034, garantissant ainsi une expansion continue des infrastructures et une innovation technologique soutenue tout au long de la période de prévision.
Marché américain de la 5G à ondes millimétriques
En 2025, les États-Unis représentaient environ 78 à 82 % du marché nord-américain de la 5G à ondes millimétriques, ce qui en faisait le principal marché national de la région. Les opérateurs commerciaux poursuivent le déploiement de la couverture à ondes millimétriques dans les zones métropolitaines, tout en augmentant la taille des réseaux sans fil privés destinés aux secteurs de la production, de la santé, des aéroports, des ports et des campus intelligents. La large disponibilité du spectre haute fréquence et l'étroite collaboration entre les fabricants d'équipements et les fournisseurs de réseaux continuent d'accélérer les investissements dans les infrastructures, tant dans le secteur public que privé.
La demande croissante des entreprises en matière de communications ultra-fiables à faible latence, d'informatique de périphérie et de gestion de réseau basée sur l'IA crée de nouvelles opportunités commerciales dans tous les secteurs. Les principaux développeurs de technologies continuent d'investir dans des puces avancées, des plateformes radio intelligentes et des architectures de réseau natives du cloud afin d'améliorer l'efficacité opérationnelle. Soutenu par des initiatives réglementaires favorables et des dépenses soutenues dans les télécommunications, le marché américain devrait connaître une croissance annuelle composée de 13,4 % à 14,6 % entre 2026 et 2034, conservant ainsi sa position de leader en Amérique du Nord.
Marché européen de la 5G à ondes millimétriques
L'Europe représentait environ 24 à 28 % du chiffre d'affaires mondial du marché de la 5G à ondes millimétriques en 2025 et continue de bénéficier de politiques coordonnées en matière d'infrastructures numériques, de programmes de modernisation industrielle et d'investissements croissants dans l'industrie 4.0. En matière de leadership régional, l'Allemagne conservera son avance grâce à son importante capacité de production automobile, ses technologies Industrie 4.0 et ses déploiements sans fil privés pour les sites de production de pointe. Le Royaume-Uni s'emploie également à accélérer le déploiement commercial de la 5G et encourage l'innovation dans les secteurs de la santé, de la banque et des transports.
Des pays comme la France, l'Italie et l'Espagne intensifient leurs investissements dans la connectivité nationale, la mobilité intelligente et les infrastructures publiques numériques. Les entreprises implantées dans ces pays déploient des réseaux sans fil privés afin d'améliorer leur efficacité opérationnelle et leurs capacités d'automatisation. Le marché européen devrait enregistrer un taux de croissance annuel composé (TCAC) de 12,8 % à 14,0 % entre 2026 et 2034, l'Allemagne demeurant le principal contributeur national durant toute cette période.
Marché de la 5G à ondes millimétriques en Asie-Pacifique
La région Asie-Pacifique a capté environ 28 à 32 % du marché mondial de la 5G à ondes millimétriques en 2025, grâce à des investissements massifs dans les télécommunications, à l'expansion de la production de semi-conducteurs et à la numérisation rapide des villes. La Chine est en tête des déploiements régionaux, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie continuent de renforcer leurs infrastructures de réseaux commerciaux par le biais d'initiatives d'investissement publiques et privées.
Les stratégies de transformation numérique soutenues par les gouvernements, l'expansion de l'automatisation industrielle et la demande croissante des consommateurs en matière de connectivité à haut débit devraient générer un TCAC régional de 15,1 à 16,3 % entre 2026 et 2034. La Chine devrait rester le pays leader grâce au déploiement à grande échelle de ses infrastructures et à ses capacités de fabrication avancées.
Marché de la 5G à ondes millimétriques au Moyen-Orient et en Afrique
Le marché de la 5G à ondes millimétriques au Moyen-Orient et en Afrique connaît une commercialisation progressive, les gouvernements privilégiant les économies numériques, les initiatives de villes intelligentes et les infrastructures de télécommunications avancées. L'Arabie saoudite et les Émirats arabes unis demeurent les pays les plus avancés dans ce domaine, tandis que l'Afrique du Sud poursuit le développement de ses investissements dans les technologies sans fil commerciales, parallèlement à des efforts plus vastes de modernisation de son infrastructure numérique.
La numérisation du secteur énergétique, la diversification industrielle et l'augmentation des investissements publics dans les systèmes de transport intelligents continuent de créer des conditions favorables à la connectivité de nouvelle génération. Le marché régional devrait connaître une croissance annuelle composée de 12,4 % à 13,6 % entre 2026 et 2034, les pays du Conseil de coopération du Golfe restant les principaux moteurs de cette croissance.
Analyse de segmentation
Composant
Le segment des composants du marché de la 5G mmWave constitue le socle technologique de l'industrie en combinant infrastructure physique, fonctionnalités logicielles et services de support tout au long du cycle de vie. Le déploiement continu d'infrastructures sans fil avancées, l'accélération de la transformation numérique des entreprises et les investissements constants des opérateurs stimulent la demande pour toutes les catégories de composants. Le marché continue de s'étendre grâce à l'amélioration de l'efficacité, de l'évolutivité et des performances opérationnelles des réseaux, permise par l'intégration des écosystèmes matériels et logiciels. Le segment des composants devrait connaître une croissance annuelle composée (TCAC) de 13,9 % à 14,8 % entre 2026 et 2034.
- Matériel – Le matériel représente la plus grande source de revenus grâce au déploiement généralisé de stations de base, d'antennes, de modules RF, de puces et d'équipements réseau prenant en charge les communications sans fil à haute capacité dans les environnements commerciaux et industriels.
- Solutions – Les solutions comprennent des plateformes de gestion de réseau, des logiciels Open RAN, des technologies de virtualisation, des plateformes d'analyse et des applications de sécurité qui améliorent l'optimisation, l'automatisation et l'intelligence opérationnelle du réseau pour les opérateurs de télécommunications et les entreprises.
- Services – Nos services englobent le conseil, le déploiement, l’intégration, la maintenance, l’optimisation et les services gérés qui aident les opérateurs à accélérer la commercialisation tout en améliorant l’efficacité opérationnelle à long terme et la fiabilité de l’infrastructure.
Cas d'utilisation
Le segment des cas d'usage du marché de la 5G à ondes millimétriques reflète l'expansion des applications de communications sans fil avancées dans les environnements grand public, professionnels et industriels. La demande croissante de très haut débit, de faible latence et de connectivité fiable continue de favoriser l'adoption de cette technologie dans de multiples scénarios de communication. L'innovation continue en matière d'utilisation du spectre et de virtualisation des réseaux soutient la croissance soutenue du marché. Le segment global des cas d'usage devrait enregistrer un TCAC de 14,5 % à 15,4 % entre 2026 et 2034.
- eMBB – Enhanced Mobile Broadband reste la principale application commerciale en permettant une connectivité haut débit pour la diffusion vidéo en continu, la réalité immersive, les jeux en nuage, la collaboration d'entreprise et les applications mobiles gourmandes en bande passante.
- mMTC – Massive Machine Type Communications prend en charge les déploiements à grande échelle de l'Internet des objets dans les secteurs des services publics, de la fabrication, de l'agriculture, de la logistique et des infrastructures de villes intelligentes grâce à une connectivité efficace pour des millions d'appareils connectés.
- URLLC – Les communications ultra-fiables à faible latence permettent l'automatisation industrielle critique, la mobilité autonome, les systèmes de santé et les applications de défense où la fiabilité et la réactivité quasi en temps réel restent des exigences opérationnelles essentielles.
- L'accès sans fil fixe (FWA) étend rapidement la disponibilité du haut débit en fournissant une connectivité à haut débit aux zones résidentielles, aux entreprises et aux zones mal desservies sans nécessiter le déploiement d'un vaste réseau câblé.
Bande passante
La segmentation du marché de la 5G millimétrique par bande passante reflète l'importance croissante accordée par l'industrie à l'optimisation de l'utilisation du spectre en fonction des exigences applicatives, de la densité de déploiement et des objectifs de performance. Les bandes de fréquences plus élevées continuent de garantir un débit supérieur et une latence réduite, tandis que les progrès technologiques améliorent l'efficacité de la propagation et la viabilité commerciale. Le segment « bande passante » devrait connaître une croissance annuelle composée (TCAC) de 14,2 % à 15,1 % entre 2026 et 2034.
- 24 GHz à 57 GHz – Cette gamme de fréquences soutient les premiers déploiements commerciaux car elle offre un équilibre efficace entre la couverture réseau, la capacité, la maturité des équipements et l'économie des infrastructures dans les environnements urbains.
- 57 GHz à 95 GHz – L’adoption croissante au sein des réseaux d’entreprise, des campus industriels et des applications de communication spécialisées stimule la demande pour cette gamme de fréquences à mesure que les écosystèmes d’équipements continuent de mûrir à l’échelle mondiale.
- De 95 GHz à 300 GHz – Les déploiements à plus haute fréquence restent à un stade de commercialisation émergent, offrant des opportunités substantielles à long terme pour les futures communications à très haute capacité, les technologies de détection avancées et l'innovation axée sur la recherche.
Utilisateur final
La demande des utilisateurs finaux continue de se diversifier à mesure que la transformation numérique s'accélère dans les secteurs public et privé. Les opérateurs de télécommunications demeurent les principaux utilisateurs, tandis que les entreprises des secteurs des transports, de la défense, des médias et de l'industrie investissent de plus en plus dans des infrastructures sans fil avancées afin d'améliorer leur efficacité opérationnelle, leur automatisation et la prestation de services. Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée (TCAC) de 14,8 % à 15,7 % entre 2026 et 2034.
- Aérospatiale et défense – La modernisation de la défense, les communications sécurisées, la surveillance intelligente et la connectivité essentielle aux missions continuent de favoriser l’adoption de ces technologies dans les opérations militaires, les infrastructures aéronautiques et les applications aérospatiales.
- Télécommunications – Les opérateurs de télécommunications restent les plus importants utilisateurs commerciaux grâce au déploiement d'infrastructures à l'échelle nationale, à la modernisation des réseaux et à l'expansion continue des services sans fil destinés aux consommateurs et aux entreprises.
- Automobile et transport – Les véhicules connectés, les systèmes de transport intelligents, la mobilité autonome et la logistique intelligente continuent de créer d'importantes opportunités pour les communications sans fil avancées dans l'ensemble des écosystèmes de transport.
- Sécurité publique – Les organismes d’intervention d’urgence utilisent de plus en plus une infrastructure sans fil résiliente à faible latence pour améliorer la gestion des catastrophes, la coordination des incidents et sécuriser les communications lors d’opérations critiques.
- Médias et divertissement – Les diffuseurs, les organisateurs d’événements, les fournisseurs de médias immersifs et les sociétés de contenu numérique adoptent de plus en plus la connectivité sans fil à haute capacité pour prendre en charge la production de contenu ultra haute définition et la distribution de médias en temps réel.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Aérospatiale et défense |
Moyen |
Réseaux sécurisés |
Mise à l'échelle |
|
Télécom |
Haut |
Open RAN |
Mature |
|
Automobile et transport |
Haut |
Mobilité connectée |
Mise à l'échelle |
|
Sécurité publique |
Moyen |
Mission critique |
Mise à l'échelle |
|
Médias et divertissement |
Moyen |
Médias immersifs |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché de la 5G à ondes millimétriques
Expansion des réseaux d'accès sans fil fixes et des réseaux à haut débit à grande capacité
L'adoption rapide des services d'accès sans fil fixe s'impose comme l'un des principaux moteurs de croissance du secteur, les opérateurs télécoms privilégiant des solutions économiques pour le déploiement de réseaux de fibre optique dans les villes, les zones périurbaines et les zones mal desservies. Grâce au spectre des hautes fréquences, des bandes passantes plus importantes sont disponibles, idéales pour fournir des connexions à très haut débit (gigabit) aux particuliers et aux entreprises. Les opérateurs télécoms utilisent de plus en plus le spectre des ondes millimétriques, ainsi que les technologies de formation de faisceaux, de découpage de réseau et de réseaux cloud, afin de garantir des services fiables tout en réduisant les délais de déploiement. Parallèlement, les gouvernements soutiennent le développement du haut débit par le biais d'initiatives d'infrastructures numériques visant à garantir un accès universel. Les fournisseurs d'équipements radio et de petites cellules développent en permanence des systèmes radio plus performants qui minimisent les coûts de déploiement du réseau.
Transformation numérique et automatisation industrielle des entreprises en pleine croissance
La poursuite du développement de la transformation numérique des entreprises génère une demande considérable en connectivité sans fil à très faible latence et à haute capacité, essentielle au bon fonctionnement des opérations industrielles critiques. Les sites industriels, les plateformes logistiques, les aéroports, les entreprises énergétiques et les mines déploient des réseaux sans fil privés pour améliorer la visibilité opérationnelle, automatiser les processus et garantir la sécurité des employés. L'intégration de l'intelligence artificielle, des plateformes IoT industrielles, de la robotique et du edge computing renforce cette demande. Les entreprises remplacent progressivement leurs infrastructures sans fil obsolètes par des solutions évolutives capables de prendre en charge des milliers d'appareils connectés et de fonctionner avec un niveau de performance constant. L'utilisation croissante des jumeaux numériques, des plateformes de maintenance prédictive, des véhicules autonomes et de la vision industrielle ouvre de nouvelles perspectives commerciales. Les entreprises industrielles, soucieuses de productivité, de résilience et de flexibilité opérationnelle, continueront de stimuler la croissance du marché grâce aux investissements dans les infrastructures sans fil avancées, et ce pour de nombreuses années.
Innovation continue dans les technologies des semi-conducteurs et d'accès radio
Les innovations technologiques dans les semi-conducteurs, les technologies radiofréquences et les antennes intelligentes ont considérablement accéléré leur déploiement commercial. Les fabricants de semi-conducteurs proposent des modules frontaux radiofréquences hautement intégrés, des systèmes sur puce (SoC) complexes et des processeurs basse consommation, ce qui améliore l'efficacité et réduit la taille des appareils. Parallèlement, les entreprises du secteur des infrastructures développent des algorithmes de formation de faisceaux, le MIMO massif et des plateformes de réseaux définis par logiciel (SDN) afin d'accroître l'efficacité et d'optimiser l'utilisation du spectre. L'adoption de l'Open RAN favorise la collaboration entre les fournisseurs d'équipements, rendant l'écosystème plus compétitif et innovant. Les investissements en recherche et développement permettent de réaliser des progrès significatifs en matière d'automatisation des réseaux, de gestion intelligente du trafic et de cybersécurité. L'ensemble de ces avancées facilite le déploiement de réseaux évolutifs et rend possible le fonctionnement d'applications exigeant des communications sans fil fiables et à haut débit.
Tendances futures du marché de la 5G à ondes millimétriques
L'intelligence artificielle transforme les opérations des réseaux autonomes
L'intelligence artificielle devrait devenir un élément déterminant des infrastructures sans fil de nouvelle génération, en permettant l'optimisation autonome du réseau, la maintenance prédictive, l'allocation intelligente du spectre et la gestion dynamique du trafic. Les tendances du marché de la 5G à ondes millimétriques reflètent de plus en plus l'intégration de plateformes d'orchestration pilotées par l'IA, capables de surveiller en continu les performances du réseau et d'ajuster automatiquement les ressources en fonction de l'évolution du trafic. Les opérateurs télécoms devraient investir davantage dans les réseaux autoréparateurs, la surveillance de sécurité assistée par l'IA et les technologies de jumeaux numériques afin d'améliorer l'efficacité opérationnelle tout en réduisant les coûts d'exploitation. Face à la complexité croissante des applications d'entreprise, l'automatisation intelligente renforcera la fiabilité des services et accélérera l'adoption commerciale dans les secteurs de la production, des transports, de la santé et des villes intelligentes.
Convergence de l'informatique de périphérie avec l'infrastructure sans fil avancée
L'association du edge computing et des technologies de réseaux sans fil à haute fréquence devrait se développer en une seule entité, permettant le traitement en temps réel des données pour les applications sensibles à la latence. La distribution de la puissance de calcul au plus près des utilisateurs permettra d'améliorer le temps de réponse des applications tout en réduisant la dépendance au cloud. Les entreprises commenceront à utiliser le edge computing localisé pour mettre en œuvre la fabrication autonome, les véhicules connectés, la réalité virtuelle, la télémédecine et les systèmes de surveillance avancés. La coopération entre les fournisseurs de cloud computing, les fabricants de semi-conducteurs, les opérateurs télécoms et les fournisseurs d'infrastructures contribuera à développer un écosystème hautement évolutif, capable de répondre aux exigences futures des transformations numériques.
Opportunités du marché de la 5G à ondes millimétriques
Expansion des réseaux sans fil privés dans les différents secteurs industriels
L'investissement croissant des entreprises dans les infrastructures sans fil dédiées représente l'une des opportunités à long terme les plus attractives pour les fournisseurs de technologies, les opérateurs de réseaux et les prestataires d'infrastructures. Les sites de production, les ports, les aéroports, les exploitations minières, les complexes hospitaliers et les centres logistiques ont de plus en plus besoin de communications sécurisées, à faible latence et à haut débit pour prendre en charge l'automatisation, la robotique et les actifs connectés. Les prévisions du marché de la 5G mmWave indiquent que les initiatives de transformation numérique industrielle continueront d'accélérer la demande de déploiements de réseaux privés personnalisés. Les fournisseurs capables d'intégrer l'informatique de périphérie, l'intelligence artificielle, la cybersécurité et les plateformes de gestion natives du cloud dans des solutions d'entreprise complètes devraient renforcer leur position concurrentielle. Les partenariats stratégiques entre les opérateurs de télécommunications, les fabricants d'équipements industriels et les éditeurs de logiciels élargiront encore les opportunités commerciales tout en permettant aux clients d'atteindre une productivité accrue, une résilience opérationnelle améliorée et une infrastructure numérique évolutive capable de prendre en charge les applications industrielles de nouvelle génération.
Villes intelligentes de nouvelle génération et écosystèmes de transport connectés
L'investissement croissant dans les systèmes de transport intelligents, les infrastructures de villes intelligentes et les services publics numériques offre d'importantes opportunités aux acteurs de cet écosystème. Les administrations municipales dépendent de plus en plus de la disponibilité de connexions sans fil performantes pour permettre la connectivité des intersections, la mobilité autonome, les systèmes de surveillance intelligents, les systèmes d'intervention d'urgence et les services publics à haut débit. Les opérateurs télécoms, les fabricants de semi-conducteurs et les fournisseurs d'infrastructures sont parfaitement positionnés pour fournir des solutions de connectivité robustes adaptées à ces environnements urbains complexes. Le développement des systèmes avancés de gestion du trafic, des systèmes de détection environnementale et des solutions numériques de sécurité publique accroîtra le besoin en infrastructures sans fil pour traiter d'importants volumes de données. Les entreprises proposant des plateformes intégrées dotées de solutions performantes de communication, d'analyse de données, d'informatique de périphérie et de mise en réseau sont susceptibles de tirer profit des initiatives de modernisation des infrastructures du secteur public.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -