
Mercado de 5G mmWave: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y previsiones de mmWave 5G (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por componente (hardware, soluciones, servicios), caso de uso (eMBB, mMTC, URLLC, FWA), ancho de banda (de 24 GHz a 57 GHz, de 57 GHz a 95 GHz, de 95 GHz a 300 GHz), usuario final (aeroespacial y defensa, telecomunicaciones, automoción y transporte, seguridad pública, medios de comunicación y entretenimiento, otros).
- Estado : Datos publicados
- Código de informe : TIPRE00039530
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 13, 2026


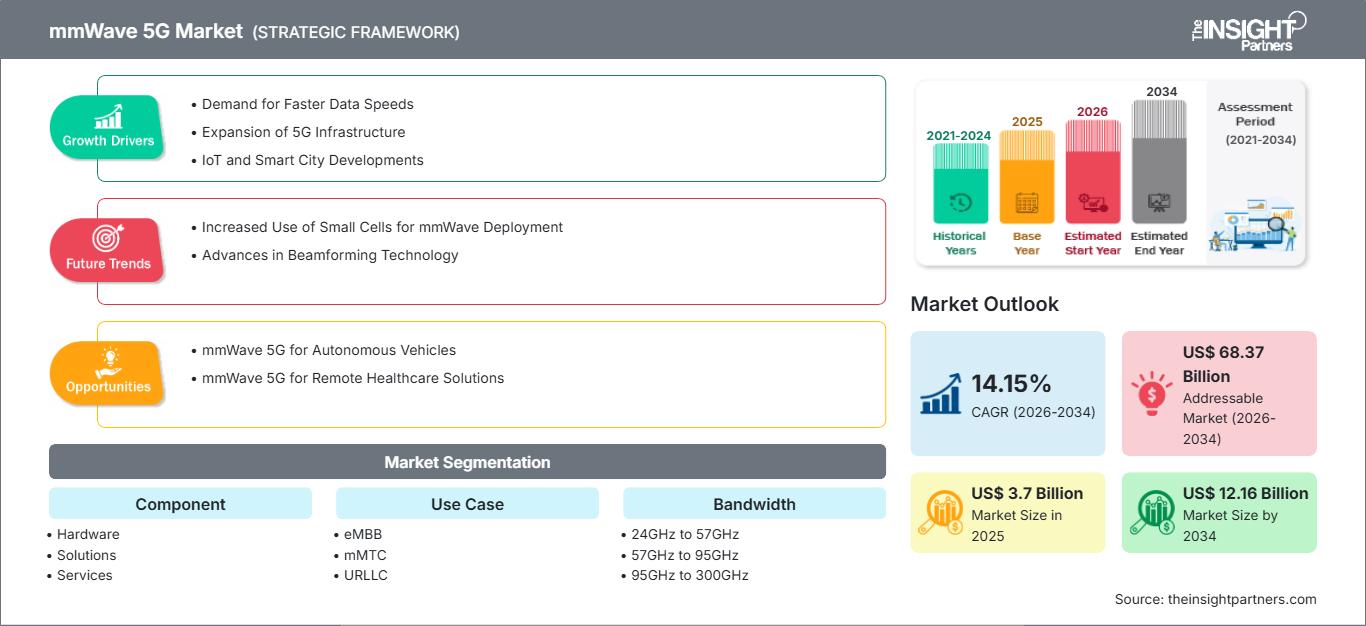
Tamaño del mercado en 2025
3.700 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
12.160 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
14,15 %
Índice de crecimiento
Mercado potencial
68.370 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de 5G de ondas milimétricas se expanda de forma constante a medida que se aceleren las inversiones en infraestructura inalámbrica de próxima generación en economías desarrolladas y emergentes. El mercado estaba valorado en 3700 millones de dólares en 2025 y se prevé que alcance los 12 160 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 14,15 % entre 2026 y 2034. El despliegue continuo de espectro de alta capacidad, la creciente digitalización empresarial y la expansión de la densificación de la red están reforzando las oportunidades comerciales a largo plazo en diversos sectores.
En toda Norteamérica, los operadores de telecomunicaciones siguen priorizando los despliegues urbanos de alta densidad, las redes inalámbricas privadas y la utilización avanzada del espectro para mejorar la capacidad y reducir la latencia. El mercado de 5G de ondas milimétricas en la región se ve impulsado por importantes inversiones en arquitectura Open RAN, una extensa red de fibra óptica y políticas de espectro favorables. Se prevé que la demanda regional crezca a una tasa de crecimiento anual compuesta (CAGR) estimada del 13,2 % al 14,4 % hasta 2034, a medida que se expandan la conectividad empresarial y las aplicaciones de acceso inalámbrico fijo.
Análisis y perspectivas del mercado 5G de ondas milimétricas
- América del Norte: Representó entre el 34 % y el 38 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 13,2 % y el 14,4 % durante el período 2026-2034. La infraestructura de telecomunicaciones madura, la rápida adopción por parte de las empresas y las sólidas inversiones de los operadores siguen respaldando el liderazgo regional.
- EE. UU.: Representó entre el 78 % y el 82 % del mercado norteamericano en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) de entre el 13,4 % y el 14,6 % durante el período 2026-2034, gracias a la utilización del espectro a nivel nacional, los despliegues privados de 5G y la innovación avanzada en semiconductores.
- Europa: Mantuvo aproximadamente entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 12,8 % y el 14,0 % durante el período 2026-2034. Alemania, el Reino Unido y Francia siguen siendo contribuyentes importantes debido a la automatización industrial, la movilidad inteligente y las iniciativas de digitalización de la fabricación.
- Asia Pacífico: Capturó entre el 28 % y el 32 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) de entre el 15,1 % y el 16,3 % durante el período 2026-2034. China, Japón, Corea del Sur e India siguen invirtiendo fuertemente en infraestructura 5G a nivel nacional y en ecosistemas inalámbricos avanzados.
- Segmento más grande: El hardware representó aproximadamente entre el 56 % y el 60 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) de entre el 13,4 % y el 14,6 % durante el período 2026-2034, impulsado por el creciente despliegue de antenas, chipsets, radios y equipos de red.
- Segmento de alto crecimiento: El acceso inalámbrico fijo (FWA) representó aproximadamente entre el 18 % y el 22 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 17,2 % y el 18,6 % durante el período 2026-2034, impulsado por la expansión de la banda ancha y las inversiones en conectividad de última milla.
- Empresas clave analizadas en detalle: NXP Semiconductors NV, Airspan Networks Holdings LLC, AT&T Inc., Fastweb SpA, SoftBank Corp., Corning Incorporated, Nokia Corporation, Mavenir Systems, Inc., NTT DOCOMO, INC., Advanced Micro Devices, Inc. (AMD), Huawei Technologies Co., Ltd., Qualcomm Incorporated, Ericsson AB.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La rápida comercialización de la comunicación por ondas milimétricas ha impulsado el ecosistema inalámbrico, pasando de implementaciones piloto a iniciativas de transformación de red a gran escala. Los constantes avances en técnicas de formación de haces, sistemas de antenas sofisticados, redes de acceso radioeléctrico nativas de la nube e integración de semiconductores han aumentado la eficiencia de la red en términos de cobertura, a la vez que han simplificado su despliegue. La creciente colaboración entre proveedores de equipos y empresas de telecomunicaciones está propiciando una mayor interoperabilidad del ecosistema, lo que se traduce en conectividad de nivel empresarial para diversos sectores, como la manufactura, la sanidad, el transporte y las ciudades inteligentes.
Se prevé que la futura expansión del mercado 5G de ondas milimétricas se vea impulsada por la creciente armonización del espectro, la transformación digital industrial y las inversiones del sector público en infraestructura inteligente. Cada vez más, los países en desarrollo utilizan el espectro de alta frecuencia en beneficio de las empresas comerciales y promueven la capacidad de producción local de dispositivos de comunicación sofisticados. Las medidas regulatorias diseñadas para fomentar las instalaciones inalámbricas, junto con el creciente gasto en movilidad conectada, industria automatizada y modernización de la defensa, probablemente impulsarán la innovación futura en el entorno inalámbrico mundial.
Alcance del informe de mercado de 5G mmWave
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.700 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 12.160 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 14,15% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de 5G mmWave
La creciente demanda empresarial de comunicaciones de latencia ultrabaja, banda ancha móvil de alta capacidad y automatización industrial sigue impulsando el crecimiento del mercado 5G de ondas milimétricas en todo el mundo. Los operadores de telecomunicaciones ahora recurren a sistemas de celdas pequeñas de alta densidad para garantizar un uso eficiente del espectro en entornos urbanos y así permitir el uso de servicios que consumen mucho ancho de banda, como la realidad aumentada, los vehículos autónomos y la robótica.
La continua evolución de la cadena de valor se garantiza mediante una estrecha colaboración entre empresas de semiconductores, proveedores de equipos de infraestructura, proveedores de fibra óptica, desarrolladores de software y operadores de telecomunicaciones. Las crecientes inversiones en dispositivos de radio avanzados, tecnologías de computación perimetral y redes centrales nativas de la nube impulsan la resiliencia del ecosistema y acortan el proceso de implementación. A medida que las cadenas de suministro se regionalizan, los fabricantes priorizan la diversificación de las fuentes de suministro y la localización de las instalaciones de producción.
La diferenciación competitiva en el mercado de 5G de ondas milimétricas depende cada vez más de la innovación tecnológica, las alianzas estratégicas y las capacidades de una cartera integrada, en lugar del rendimiento del hardware por sí solo. Nokia Corporation, Ericsson AB, Qualcomm Incorporated, Huawei Technologies Co., Ltd. y Mavenir Systems, Inc. siguen ampliando sus capacidades de redes definidas por software, mientras que NXP Semiconductors NV y Advanced Micro Devices, Inc. fortalecen el rendimiento de los semiconductores mediante una mayor integración y arquitecturas de bajo consumo energético. Los operadores de telecomunicaciones, incluidos AT&T Inc., SoftBank Corp., Fastweb SpA y NTT DOCOMO, INC., continúan colaborando con los proveedores de equipos para acelerar los despliegues comerciales en aplicaciones empresariales y de consumo.
El dinamismo inversor se mantiene elevado, ya que gobiernos e instituciones privadas hacen hincapié en la necesidad de modernizar la infraestructura digital. Los fondos de inversión se destinan cada vez más al software Open RAN, la orquestación inteligente de redes, los sistemas inalámbricos privados y las tecnologías de radio avanzadas para la digitalización de las industrias. Corning Incorporated avanza con sus soluciones de fibra óptica que permiten la densificación de la red, y Airspan Networks Holdings LLC se centra en la infraestructura de acceso radioeléctrico flexible.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de 5G mmWave: Perspectivas estratégicas
Perspectivas regionales
Mercado 5G mmwave de Norteamérica
América del Norte se mantuvo como el principal mercado regional en 2025, representando entre el 34 % y el 38 % de los ingresos globales, gracias a la amplia comercialización del espectro radioeléctrico, la infraestructura de telecomunicaciones avanzada y la inversión continua en conectividad inalámbrica de próxima generación. La cuota de mercado de 5G de ondas milimétricas en la región sigue beneficiándose de los despliegues urbanos densos, la rápida adopción empresarial y el creciente uso de redes inalámbricas privadas en los sectores de manufactura, logística, salud y defensa. Los organismos reguladores siguen asignando espectro de alta frecuencia adicional, lo que permite a los operadores mejorar la capacidad de la red y ofrecer servicios de latencia ultrabaja para aplicaciones con uso intensivo de datos.
La sólida colaboración entre operadores de red, empresas de semiconductores, proveedores de servicios en la nube y proveedores de infraestructura sigue fortaleciendo la competitividad regional. El acceso inalámbrico fijo, el transporte inteligente, la automatización industrial y las experiencias digitales inmersivas siguen siendo áreas clave de adopción, mientras que los despliegues en curso de Open RAN mejoran la flexibilidad de la infraestructura. Se prevé que la inversión pública en la modernización de la banda ancha y el aumento de las iniciativas de transformación digital empresarial respalden una tasa de crecimiento anual compuesta (TCAC) regional del 13,2 % al 14,4 % durante el período 2026-2034, lo que garantizará una expansión sostenida de la infraestructura y la innovación tecnológica durante todo el período de previsión.
Mercado estadounidense de 5G mmwave
En 2025, Estados Unidos representó aproximadamente entre el 78 % y el 82 % del mercado norteamericano de 5G de ondas milimétricas, consolidándose como el mercado nacional dominante en la región. Los operadores comerciales continúan expandiendo la cobertura de ondas milimétricas en áreas metropolitanas, al tiempo que incrementan el despliegue de redes inalámbricas privadas que dan soporte a la industria manufacturera, la atención médica, los aeropuertos, los puertos y los campus inteligentes. La amplia disponibilidad de espectro de alta frecuencia y la sólida colaboración entre fabricantes de equipos y proveedores de redes siguen impulsando las inversiones en infraestructura tanto en el sector público como en el privado.
La creciente demanda empresarial de comunicaciones ultrarrápidas y de baja latencia, computación perimetral y gestión de redes con inteligencia artificial está generando nuevas oportunidades comerciales en diversos sectores. Los principales desarrolladores de tecnología siguen invirtiendo en chipsets avanzados, plataformas de radio inteligentes y arquitecturas de red nativas de la nube para mejorar la eficiencia operativa. Gracias a las favorables iniciativas regulatorias y al sostenido gasto en telecomunicaciones, se prevé que el mercado estadounidense crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,4 % al 14,6 % entre 2026 y 2034, manteniendo su posición de liderazgo en Norteamérica.
Mercado europeo de 5G mmwave
Europa representó aproximadamente entre el 24 % y el 28 % de los ingresos del mercado mundial de 5G de ondas milimétricas en 2025 y continúa beneficiándose de políticas coordinadas de infraestructura digital, programas de modernización industrial y crecientes inversiones en fabricación inteligente. En cuanto al liderazgo regional, Alemania se mantendrá a la vanguardia gracias a su superior capacidad de producción automotriz, las tecnologías de la Industria 4.0 y las implementaciones inalámbricas privadas para instalaciones de fabricación avanzadas. El Reino Unido también está trabajando para mejorar su despliegue comercial de 5G y está promoviendo la innovación en los sectores de salud, banca y transporte.
Países como Francia, Italia y España están incrementando sus inversiones en conectividad nacional, movilidad inteligente e infraestructura pública digital. Las empresas que operan en estos países están implementando redes inalámbricas privadas para mejorar la eficiencia operativa y la automatización. Se prevé que el mercado europeo registre una tasa de crecimiento anual compuesta (TCAC) del 12,8 % al 14,0 % entre 2026 y 2034, siendo Alemania el principal contribuyente nacional durante todo el período de pronóstico.
Mercado de 5G mmwave en la región Asia-Pacífico
La región Asia-Pacífico acaparó aproximadamente entre el 28 % y el 32 % del mercado global de 5G de ondas milimétricas en 2025, gracias a las importantes inversiones en telecomunicaciones, la expansión de la fabricación de semiconductores y la rápida digitalización urbana. China lidera los despliegues regionales, mientras que Japón, Corea del Sur, India y Australia siguen fortaleciendo la infraestructura de redes comerciales mediante iniciativas de inversión pública y privada.
Se prevé que las estrategias de transformación digital respaldadas por el gobierno, la creciente automatización industrial y la mayor demanda de conectividad de alta velocidad por parte de los consumidores impulsen una tasa de crecimiento anual compuesta (CAGR) regional del 15,1 % al 16,3 % durante el período 2026-2034. Se espera que China siga siendo el país líder debido al despliegue de infraestructura a gran escala y a sus avanzadas capacidades de fabricación.
Mercado de 5G mmwave en Oriente Medio y África
El mercado de 5G de ondas milimétricas en Oriente Medio y África está experimentando una comercialización gradual a medida que los gobiernos priorizan las economías digitales, las iniciativas de ciudades inteligentes y la infraestructura de telecomunicaciones avanzada. Arabia Saudita y los Emiratos Árabes Unidos siguen siendo líderes en la adopción de esta tecnología, mientras que Sudáfrica continúa expandiendo sus inversiones comerciales en comunicaciones inalámbricas junto con esfuerzos más amplios de modernización de la infraestructura digital.
La digitalización del sector energético, la diversificación industrial y el aumento de las inversiones públicas en sistemas de transporte inteligentes siguen creando condiciones favorables para la conectividad de próxima generación. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,4 % al 13,6 % durante el período 2026-2034, y se espera que los países del Consejo de Cooperación del Golfo sigan siendo los principales contribuyentes.
Análisis de segmentación
Componente
El segmento de componentes del mercado 5G de ondas milimétricas constituye la base tecnológica del sector al combinar infraestructura física, capacidades de software y servicios de soporte durante todo el ciclo de vida. El despliegue continuo de infraestructura inalámbrica avanzada, la creciente transformación digital de las empresas y las constantes inversiones de los operadores están impulsando la demanda en todas las categorías de componentes. El alcance del mercado sigue expandiéndose a medida que los ecosistemas integrados de hardware y software mejoran la eficiencia, la escalabilidad y el rendimiento operativo de la red. Se prevé que el segmento de componentes crezca a una tasa de crecimiento anual compuesta (CAGR) del 13,9 % al 14,8 % durante el periodo 2026-2034.
- Hardware: El hardware representa la mayor fuente de ingresos debido al despliegue generalizado de estaciones base, antenas, módulos de radiofrecuencia, conjuntos de chips y equipos de red que admiten comunicaciones inalámbricas de alta capacidad en entornos comerciales e industriales.
- Soluciones: Las soluciones incluyen plataformas de gestión de red, software Open RAN, tecnologías de virtualización, plataformas de análisis y aplicaciones de seguridad que mejoran la optimización de la red, la automatización y la inteligencia operativa para operadores de telecomunicaciones y empresas.
- Servicios: Los servicios abarcan consultoría, despliegue, integración, mantenimiento, optimización y servicios gestionados que ayudan a los operadores a acelerar la comercialización, al tiempo que mejoran la eficiencia operativa a largo plazo y la fiabilidad de la infraestructura.
Caso de uso
El segmento de casos de uso del mercado 5G de ondas milimétricas refleja el creciente panorama de aplicaciones para comunicaciones inalámbricas avanzadas en entornos de consumo, empresariales e industriales. La creciente demanda de ancho de banda ultrarrápido, baja latencia y conectividad fiable sigue impulsando su adopción en múltiples escenarios de comunicación. La continua innovación en la utilización del espectro y la virtualización de redes respalda la expansión sostenida del mercado. Se prevé que el segmento de casos de uso registre una tasa de crecimiento anual compuesta (CAGR) del 14,5 % al 15,4 % durante el período 2026-2034.
- eMBB (Enhanced Mobile Broadband) sigue siendo la principal aplicación comercial, ya que permite la conectividad de alta velocidad para la transmisión de vídeo, la realidad inmersiva, los juegos en la nube, la colaboración empresarial y las aplicaciones móviles que requieren un gran ancho de banda.
- mMTC (Massive Machine Type Communications) admite implementaciones a gran escala del Internet de las Cosas en servicios públicos, manufactura, agricultura, logística e infraestructura de ciudades inteligentes a través de una conectividad eficiente para millones de dispositivos conectados.
- URLLC (Comunicaciones de Baja Latencia y Ultra Confiabilidad) permite la automatización industrial de misión crítica, la movilidad autónoma, los sistemas de atención médica y las aplicaciones de defensa donde la confiabilidad y la capacidad de respuesta casi en tiempo real siguen siendo requisitos operativos esenciales.
- El acceso inalámbrico fijo (FWA) está expandiendo rápidamente la disponibilidad de banda ancha al proporcionar conectividad de alta velocidad a zonas residenciales, empresariales y áreas con servicios insuficientes, sin necesidad de un despliegue extenso de redes cableadas.
Ancho de banda
La segmentación del mercado de 5G de ondas milimétricas por ancho de banda refleja el creciente interés del sector en optimizar la utilización del espectro según los requisitos de las aplicaciones, la densidad de despliegue y los objetivos de rendimiento. Las bandas de mayor frecuencia siguen ofreciendo un mayor rendimiento y una menor latencia, mientras que las mejoras tecnológicas optimizan la eficiencia de propagación y la viabilidad comercial. Se prevé que el segmento de ancho de banda crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,2 % al 15,1 % durante el periodo 2026-2034.
- De 24 GHz a 57 GHz: este rango de frecuencias permite las primeras implementaciones comerciales, ya que proporciona un equilibrio eficaz entre la cobertura de red, la capacidad, la madurez de los equipos y la economía de la infraestructura en entornos urbanos.
- De 57 GHz a 95 GHz: la creciente adopción de esta frecuencia en redes empresariales, campus industriales y aplicaciones de comunicaciones especializadas está impulsando la demanda a medida que los ecosistemas de equipos siguen madurando a nivel mundial.
- De 95 GHz a 300 GHz: las implementaciones de frecuencias más altas se encuentran aún en una etapa de comercialización incipiente, lo que ofrece importantes oportunidades a largo plazo para futuras comunicaciones de ultra alta capacidad, tecnologías de detección avanzadas e innovación impulsada por la investigación.
Usuario final
La demanda de los usuarios finales continúa diversificándose a medida que la transformación digital se acelera en los sectores público y privado. Los operadores de telecomunicaciones siguen siendo los principales adoptadores, mientras que las organizaciones de transporte, defensa, medios de comunicación e industria invierten cada vez más en infraestructura inalámbrica avanzada para mejorar la eficiencia operativa, la automatización y la prestación de servicios. Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,8 % al 15,7 % durante el período 2026-2034.
- Aeroespacial y Defensa: la modernización de la defensa, las comunicaciones seguras, la vigilancia inteligente y la conectividad de misión crítica siguen impulsando su adopción en operaciones militares, infraestructura de aviación y aplicaciones aeroespaciales.
- Telecomunicaciones: Los operadores de telecomunicaciones siguen siendo los mayores usuarios comerciales gracias al despliegue de infraestructuras a nivel nacional, la modernización de las redes y la continua expansión de los servicios inalámbricos para consumidores y empresas.
- Automoción y transporte: los vehículos conectados, los sistemas de transporte inteligentes, la movilidad autónoma y la logística inteligente siguen generando importantes oportunidades para las comunicaciones inalámbricas avanzadas en todos los ecosistemas de transporte.
- Seguridad pública: los organismos de respuesta a emergencias utilizan cada vez más infraestructuras inalámbricas resilientes y de baja latencia para mejorar la gestión de desastres, la coordinación de incidentes y las comunicaciones seguras durante operaciones críticas.
- Medios de comunicación y entretenimiento: las emisoras, los organizadores de eventos, los proveedores de medios inmersivos y las empresas de contenido digital adoptan cada vez más la conectividad inalámbrica de alta capacidad para respaldar la producción de contenido de ultra alta definición y la distribución de medios en tiempo real.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Aeroespacial y Defensa |
Medio |
Redes seguras |
Escalada |
|
Telecomunicaciones |
Alto |
Open RAN |
Maduro |
|
Automoción y transporte |
Alto |
Movilidad conectada |
Escalada |
|
Seguridad pública |
Medio |
Misión crítica |
Escalada |
|
Medios de comunicación y entretenimiento |
Medio |
Medios inmersivos |
Emergente |
Factores impulsores del crecimiento del mercado 5G mmWave y análisis de su impacto
Expansión del acceso inalámbrico fijo y de las redes de banda ancha de alta capacidad.
La rápida adopción de servicios de acceso inalámbrico fijo se está consolidando como uno de los principales impulsores del crecimiento del sector, con empresas de telecomunicaciones que optan por soluciones rentables para el despliegue de redes de fibra óptica en ciudades, zonas suburbanas y áreas con escasa cobertura. El espectro de alta frecuencia ofrece mayor ancho de banda, ideal para proporcionar conexiones de banda ancha gigabit tanto a hogares como a empresas. Las compañías de telecomunicaciones utilizan cada vez más el espectro de ondas milimétricas, junto con la tecnología de formación de haces, la segmentación de red y las redes en la nube, para garantizar servicios fiables y reducir los plazos de despliegue. Los gobiernos, por su parte, apoyan el crecimiento de la banda ancha mediante iniciativas de infraestructura digital que buscan proporcionar acceso universal a la banda ancha. Los proveedores de equipos de radio y celdas pequeñas desarrollan continuamente sistemas de radio más eficientes que minimizan los costes asociados al despliegue de la red.
Transformación digital empresarial en auge y automatización industrial
El continuo desarrollo de la transformación digital empresarial sigue generando una demanda sustancial de conectividad inalámbrica de latencia ultrabaja y alta capacidad, que facilite las operaciones industriales críticas. Instalaciones industriales, operaciones logísticas, aeropuertos, empresas de servicios energéticos y minas implementan redes inalámbricas privadas para aumentar la visibilidad operativa, automatizar procesos y garantizar la seguridad de los empleados. La implementación de inteligencia artificial, plataformas de IoT industrial, robots y computación perimetral intensifica esta demanda. Las organizaciones comienzan a reemplazar su infraestructura inalámbrica obsoleta con soluciones escalables que puedan soportar miles de dispositivos conectados y operar con un nivel de rendimiento constante. El creciente uso de gemelos digitales, plataformas de mantenimiento predictivo, vehículos guiados autónomos y visión artificial abre nuevas perspectivas comerciales. Dado que las empresas industriales siguen centrándose en la productividad, la resiliencia y la flexibilidad operativa, las inversiones en infraestructura inalámbrica avanzada seguirán impulsando el crecimiento del mercado durante muchos años.
Innovación continua en tecnologías de semiconductores y acceso radioeléctrico.
Las innovaciones tecnológicas en semiconductores, tecnologías de radiofrecuencia y antenas inteligentes han impulsado significativamente la implementación comercial. Los fabricantes de semiconductores están desarrollando módulos frontales de radiofrecuencia altamente integrados, sistemas en chip (SoC) complejos y procesadores de bajo consumo, lo que aumenta la eficiencia y reduce el tamaño de los dispositivos. Al mismo tiempo, las empresas de infraestructura están desarrollando algoritmos de formación de haces, MIMO masivo y plataformas de redes definidas por software para aumentar la eficiencia y optimizar el uso del espectro. La adopción de Open RAN fomenta la colaboración entre los proveedores de equipos, lo que hace que el ecosistema sea más competitivo e innovador. La inversión en investigación y desarrollo impulsa avances en la automatización de redes, la gestión inteligente del tráfico y la ciberseguridad. Todo esto facilita la implementación de redes escalables y permite el desarrollo de aplicaciones que requieren comunicaciones inalámbricas fiables y de alto ancho de banda.
Tendencias futuras del mercado 5G mmWave
La inteligencia artificial transforma las operaciones de redes autónomas.
Se prevé que la inteligencia artificial se convierta en un elemento clave de la infraestructura inalámbrica de próxima generación, al permitir la optimización autónoma de la red, el mantenimiento predictivo, la asignación inteligente del espectro y la gestión dinámica del tráfico. Las tendencias del mercado 5G de ondas milimétricas reflejan cada vez más la integración de plataformas de orquestación basadas en IA, capaces de monitorizar continuamente el rendimiento de la red y ajustar automáticamente los recursos según los patrones de tráfico cambiantes. Se espera que los operadores de telecomunicaciones aumenten sus inversiones en redes autorreparables, monitorización de seguridad asistida por IA y tecnologías de gemelos digitales para mejorar la eficiencia operativa y reducir los gastos. A medida que las aplicaciones empresariales se vuelven más complejas, la automatización inteligente reforzará la fiabilidad del servicio y acelerará la adopción comercial en los ecosistemas de fabricación, transporte, sanidad y ciudades inteligentes.
Convergencia de la computación perimetral con infraestructura inalámbrica avanzada
Se prevé que la combinación de computación perimetral y tecnología de redes inalámbricas de alta frecuencia se integre, permitiendo el procesamiento de datos en tiempo real en aplicaciones donde la latencia es un factor crítico. La distribución de la capacidad de procesamiento cerca de los usuarios permitirá aumentar el tiempo de respuesta de las aplicaciones y reducir la dependencia de la nube. Las empresas comenzarán a utilizar la computación perimetral localizada para implementar la fabricación autónoma, los vehículos conectados, la realidad virtual, la telemedicina y los sistemas avanzados de vigilancia. La cooperación entre proveedores de computación en la nube, empresas de semiconductores, compañías de telecomunicaciones y proveedores de infraestructura contribuirá al desarrollo de un ecosistema altamente escalable capaz de satisfacer las futuras necesidades de la transformación digital.
Oportunidades de mercado para 5G mmWave
Expansión de las redes inalámbricas privadas en diversos sectores industriales.
La creciente inversión empresarial en infraestructura inalámbrica dedicada representa una de las oportunidades a largo plazo más atractivas para proveedores de tecnología, operadores de red y proveedores de infraestructura. Las plantas de fabricación, puertos, aeropuertos, operaciones mineras, centros sanitarios y centros logísticos requieren cada vez más comunicaciones seguras, de baja latencia y alta capacidad para dar soporte a la automatización, la robótica y los activos conectados. Las previsiones del mercado 5G de ondas milimétricas indican que las iniciativas de transformación digital industrial seguirán impulsando la demanda de implementaciones de redes privadas personalizadas. Se espera que los proveedores capaces de integrar computación perimetral, inteligencia artificial, ciberseguridad y plataformas de gestión nativas de la nube en soluciones empresariales integrales fortalezcan su posición competitiva. Las alianzas estratégicas entre operadores de telecomunicaciones, fabricantes de equipos industriales y proveedores de software ampliarán aún más las oportunidades comerciales, al tiempo que permitirán a los clientes lograr una mayor productividad, una mayor resiliencia operativa y una infraestructura digital escalable capaz de dar soporte a las aplicaciones industriales de próxima generación.
Ciudades inteligentes de próxima generación y ecosistemas de transporte conectados
La creciente inversión en sistemas de transporte inteligentes, infraestructura urbana inteligente y servicios públicos digitales está generando importantes oportunidades para los participantes del ecosistema. Las administraciones municipales dependen cada vez más de la disponibilidad de conexiones inalámbricas robustas para habilitar intersecciones conectadas, movilidad autónoma, sistemas de vigilancia inteligentes, sistemas de respuesta a emergencias y servicios públicos de banda ancha. Los operadores de telecomunicaciones, las empresas de semiconductores y los proveedores de infraestructura están bien equipados para proporcionar soluciones de conectividad robustas para entornos urbanos tan complejos. La expansión de sistemas avanzados de gestión del tráfico, sistemas de detección ambiental y soluciones digitales de seguridad pública aumentará la necesidad de infraestructura inalámbrica para gestionar grandes volúmenes de datos. Es probable que las empresas que ofrecen plataformas integradas con soluciones robustas de comunicación, análisis, computación perimetral y redes se beneficien de las iniciativas de modernización de la infraestructura del sector público.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -