
Mercato del 5G mmwave: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato 5G mmWave (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (hardware, soluzioni, servizi), caso d'uso (eMBB, mMTC, URLLC, FWA), larghezza di banda (da 24 GHz a 57 GHz, da 57 GHz a 95 GHz, da 95 GHz a 300 GHz), utente finale (aerospaziale e difesa, telecomunicazioni, automobilistico e trasporti, pubblica sicurezza, media e intrattenimento, altri).
- Stato : Dati rilasciati
- Codice del report : TIPRE00039530
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 13, 2026


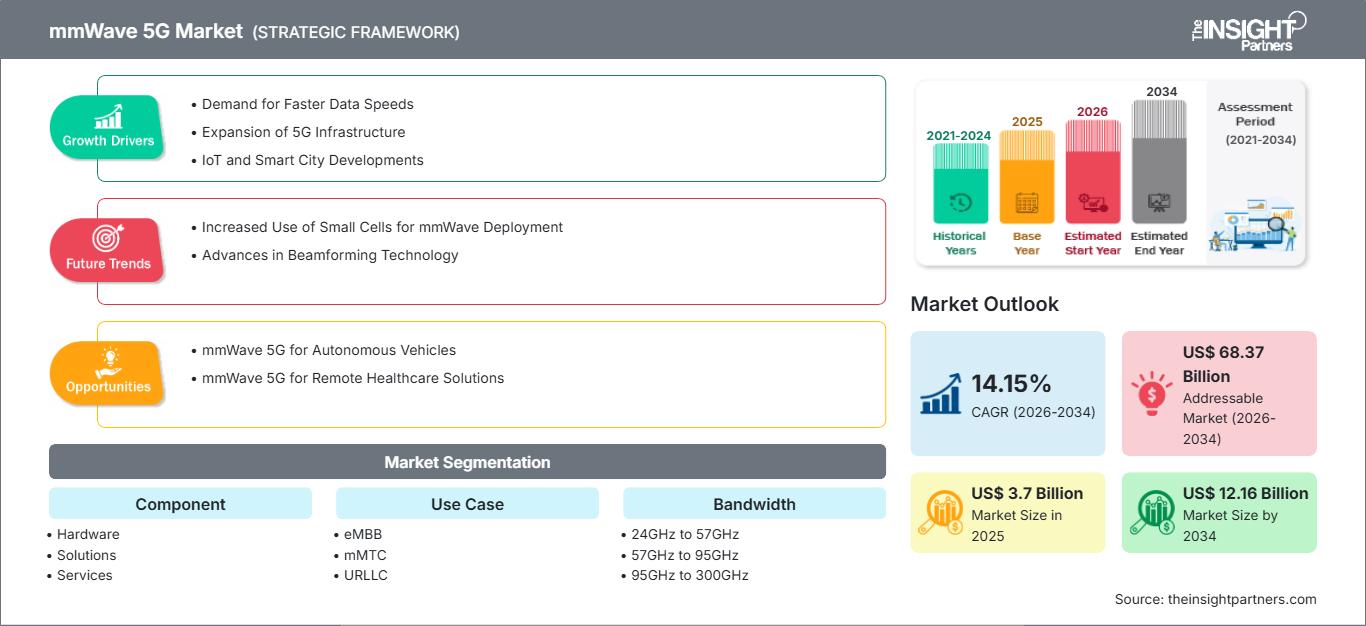
Dimensioni del mercato nel 2025
3,7 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
12,16 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
14,15 %
Tasso di crescita
Mercato di riferimento
68,37 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato del 5G a onde millimetriche (mmWave) crescerà costantemente grazie all'accelerazione degli investimenti nelle infrastrutture wireless di nuova generazione sia nelle economie sviluppate che in quelle emergenti. Il mercato, valutato a 3,7 miliardi di dollari nel 2025, dovrebbe raggiungere i 12,16 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 14,15% nel periodo 2026-2034. La continua diffusione di spettro ad alta capacità, la crescente digitalizzazione delle imprese e l'espansione della densificazione delle reti stanno rafforzando le opportunità commerciali a lungo termine in diversi settori verticali.
In tutto il Nord America, gli operatori di telecomunicazioni continuano a dare priorità alle implementazioni in aree urbane densamente popolate, alle reti wireless private e all'utilizzo avanzato dello spettro per migliorare la capacità e ridurre la latenza. Le dimensioni del mercato 5G a onde millimetriche nella regione sono sostenute da ingenti investimenti nell'architettura Open RAN, da un'estesa rete di backhaul in fibra ottica e da politiche favorevoli in materia di spettro. Si prevede che la domanda regionale crescerà a un tasso di crescita annuo composto (CAGR) stimato tra il 13,2% e il 14,4% fino al 2034, grazie all'espansione della connettività aziendale e delle applicazioni di accesso wireless fisso.
Analisi e approfondimenti sul mercato del 5G a onde millimetriche (mmWave).
- Nord America: nel 2025 deteneva una quota di mercato compresa tra il 34% e il 38% e si prevede che crescerà a un tasso annuo composto (CAGR) tra il 13,2% e il 14,4% nel periodo 2026-2034. Un'infrastruttura di telecomunicazioni matura, la rapida adozione da parte delle imprese e i forti investimenti degli operatori continuano a sostenere la leadership regionale.
- USA: Nel 2025 rappresentavano circa il 78-82% del mercato nordamericano e si prevede che registreranno un CAGR (tasso di crescita annuale composto) tra il 13,4% e il 14,6% nel periodo 2026-2034, grazie all'utilizzo dello spettro a livello nazionale, alle implementazioni private del 5G e all'innovazione avanzata nel settore dei semiconduttori.
- Europa: deteneva una quota di mercato pari a circa il 24-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 12,8% e il 14,0% nel periodo 2026-2034. Germania, Regno Unito e Francia rimangono i principali contributori grazie all'automazione industriale, alla mobilità intelligente e alle iniziative di digitalizzazione del settore manifatturiero.
- Asia-Pacifico: ha conquistato una quota di mercato compresa tra il 28% e il 32% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) tra il 15,1% e il 16,3% nel periodo 2026-2034. Cina, Giappone, Corea del Sud e India continuano a investire massicciamente in infrastrutture 5G a livello nazionale e in ecosistemi wireless avanzati.
- Segmento più ampio: l'hardware ha rappresentato circa il 56-60% della quota di mercato nel 2025 e si prevede che crescerà a un CAGR compreso tra il 13,4% e il 14,6% nel periodo 2026-2034, grazie alla crescente diffusione di antenne, chipset, radio e apparecchiature di rete.
- Segmento ad alta crescita: l'accesso wireless fisso (FWA) rappresentava una quota di mercato pari a circa il 18-22% nel 2025 e si prevede che crescerà a un CAGR compreso tra il 17,2% e il 18,6% nel periodo 2026-2034, trainato dall'espansione della banda larga e dagli investimenti nella connettività dell'ultimo miglio.
- Aziende chiave analizzate nel dettaglio: NXP Semiconductors NV, Airspan Networks Holdings LLC, AT&T Inc., Fastweb SpA, SoftBank Corp., Corning Incorporated, Nokia Corporation, Mavenir Systems, Inc., NTT DOCOMO, INC., Advanced Micro Devices, Inc. (AMD), Huawei Technologies Co., Ltd., Qualcomm Incorporated, Ericsson AB.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La rapida commercializzazione delle comunicazioni a onde millimetriche ha portato l'ecosistema wireless a passare da implementazioni pilota a vere e proprie iniziative di trasformazione della rete. I continui progressi nelle tecniche di beamforming, nei sofisticati sistemi di antenne, nelle reti di accesso radio cloud native e nell'integrazione dei semiconduttori hanno aumentato l'efficienza della rete, in termini di copertura, semplificandone al contempo l'implementazione. La crescente collaborazione tra i fornitori di apparecchiature e le aziende di telecomunicazioni sta rendendo l'ecosistema più interoperabile, con conseguente connettività di livello enterprise per diversi settori, tra cui manifatturiero, sanitario, dei trasporti e delle smart city.
Si prevede che la futura espansione del mercato del 5G mmWave sarà supportata dalla crescente armonizzazione dello spettro, dalla trasformazione digitale industriale e dagli investimenti del settore pubblico nelle infrastrutture intelligenti. I paesi in via di sviluppo stanno sempre più sfruttando lo spettro ad alta frequenza a vantaggio degli operatori commerciali e promuovendo la capacità produttiva locale di dispositivi di comunicazione sofisticati. Le misure normative volte a promuovere le infrastrutture wireless, unitamente alla crescente spesa per la mobilità connessa, l'industria automatizzata e l'ammodernamento della difesa, alimenteranno probabilmente l'innovazione futura nell'ambiente wireless globale.
Ambito del rapporto sul mercato del 5G mmWave
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,7 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 12,16 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 14,15% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del 5G a onde millimetriche
La crescente domanda da parte delle aziende di comunicazioni a bassissima latenza, banda larga mobile ad alta capacità e automazione industriale continua ad accelerare la crescita del mercato 5G a onde millimetriche in tutto il mondo. Gli operatori di telecomunicazioni si affidano ora a sistemi a celle piccole ad alta densità per garantire un utilizzo efficace dello spettro in contesti urbani, consentendo così l'impiego di servizi ad alto consumo di banda come la realtà aumentata, i veicoli autonomi e la robotica.
La continua evoluzione della catena del valore è garantita dalla stretta collaborazione tra aziende di semiconduttori, fornitori di apparecchiature infrastrutturali, fornitori di fibra ottica, sviluppatori di software e operatori di telecomunicazioni. I crescenti investimenti in dispositivi radio avanzati, tecnologie di edge computing e reti core cloud-native rafforzano la resilienza dell'ecosistema e abbreviano i tempi di implementazione. Con la regionalizzazione sempre più marcata delle catene di approvvigionamento, i produttori attribuiscono grande importanza alla diversificazione delle fonti di fornitura e alla localizzazione degli impianti di produzione.
Nell'analisi del mercato del 5G a onde millimetriche, la differenziazione competitiva dipende sempre più dall'innovazione tecnologica, dalle partnership strategiche e dalle capacità di un portafoglio integrato, piuttosto che dalle sole prestazioni hardware. Nokia Corporation, Ericsson AB, Qualcomm Incorporated, Huawei Technologies Co., Ltd. e Mavenir Systems, Inc. continuano ad espandere le capacità di rete definite via software, mentre NXP Semiconductors NV e Advanced Micro Devices, Inc. rafforzano le prestazioni dei semiconduttori attraverso una maggiore integrazione e architetture a basso consumo energetico. Gli operatori di telecomunicazioni, tra cui AT&T Inc., SoftBank Corp., Fastweb SpA e NTT DOCOMO, INC., continuano a collaborare con i fornitori di apparecchiature per accelerare le implementazioni commerciali in applicazioni aziendali e consumer.
L'interesse per gli investimenti rimane elevato, poiché governi e istituzioni private sottolineano la necessità di modernizzare le infrastrutture digitali. I fondi di investimento vengono sempre più indirizzati verso software Open RAN, orchestrazione intelligente delle reti, sistemi wireless privati e tecnologie radio sofisticate, al fine di digitalizzare i settori industriali. Corning Incorporated sta portando avanti le sue soluzioni in fibra ottica che consentono la densificazione della rete, mentre Airspan Networks Holdings LLC si concentra su infrastrutture di accesso radio flessibili.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del 5G a onde millimetriche: approfondimenti strategici
Approfondimenti regionali
Mercato 5G a onde millimetriche del Nord America
Nel 2025, il Nord America si è confermato il principale mercato regionale, rappresentando il 34-38% del fatturato globale, grazie all'ampia commercializzazione dello spettro, a infrastrutture di telecomunicazione avanzate e a continui investimenti nella connettività wireless di nuova generazione. La quota di mercato del 5G a onde millimetriche nella regione continua a beneficiare della densità di implementazioni urbane, della rapida adozione da parte delle aziende e del crescente utilizzo di reti wireless private nei settori manifatturiero, logistico, sanitario e della difesa. Gli enti regolatori continuano ad assegnare ulteriore spettro ad alta frequenza, consentendo agli operatori di migliorare la capacità di rete e di fornire servizi a bassissima latenza per applicazioni ad alta intensità di dati.
La stretta collaborazione tra operatori di rete, aziende di semiconduttori, fornitori di servizi cloud e fornitori di infrastrutture continua a rafforzare la competitività regionale. L'accesso wireless fisso, i trasporti intelligenti, l'automazione industriale e le esperienze digitali immersive rimangono aree di adozione principali, mentre le implementazioni in corso di Open RAN migliorano la flessibilità delle infrastrutture. Si prevede che gli investimenti pubblici nella modernizzazione della banda larga e le crescenti iniziative di trasformazione digitale delle imprese sosterranno un CAGR regionale del 13,2-14,4% nel periodo 2026-2034, garantendo un'espansione sostenuta delle infrastrutture e l'innovazione tecnologica per tutto il periodo di previsione.
Mercato statunitense del 5G a onde millimetriche
Nel 2025, gli Stati Uniti rappresentavano circa il 78-82% del mercato nordamericano del 5G a onde millimetriche, affermandosi come mercato nazionale dominante nella regione. Gli operatori commerciali continuano ad espandere la copertura a onde millimetriche nelle aree metropolitane, incrementando al contempo la diffusione di reti wireless private a supporto di settori quali manifatturiero, sanitario, aeroportuale, portuale e smart campus. L'ampia disponibilità di spettro ad alta frequenza e la forte collaborazione tra produttori di apparecchiature e fornitori di rete continuano ad accelerare gli investimenti infrastrutturali sia nel settore pubblico che in quello privato.
La crescente domanda aziendale di comunicazioni ultra-affidabili a bassa latenza, edge computing e gestione di rete basata sull'intelligenza artificiale sta creando nuove opportunità commerciali in diversi settori. I principali sviluppatori di tecnologie continuano a investire in chipset avanzati, piattaforme radio intelligenti e architetture di rete cloud-native per migliorare l'efficienza operativa. Grazie a iniziative normative favorevoli e a una spesa costante nel settore delle telecomunicazioni, si prevede che il mercato statunitense crescerà a un tasso annuo composto (CAGR) del 13,4-14,6% nel periodo 2026-2034, mantenendo la sua posizione di leadership in Nord America.
Mercato europeo del 5G a onde millimetriche
Nel 2025, l'Europa ha rappresentato circa il 24-28% del fatturato globale del mercato 5G a onde millimetriche e continua a beneficiare di politiche coordinate in materia di infrastrutture digitali, programmi di modernizzazione industriale e crescenti investimenti nella produzione intelligente. Per quanto riguarda la leadership regionale, la Germania manterrà il primato grazie alla sua elevata capacità produttiva nel settore automobilistico, alle tecnologie dell'Industria 4.0 e alle implementazioni di reti wireless private per gli impianti di produzione avanzata. Anche il Regno Unito sta lavorando per potenziare la diffusione commerciale del 5G e sta promuovendo l'innovazione nei settori sanitario, bancario e dei trasporti.
Paesi come Francia, Italia e Spagna stanno intensificando gli investimenti in connettività nazionale, mobilità intelligente e infrastrutture pubbliche digitali. Le aziende che operano in questi paesi stanno implementando reti wireless private per migliorare l'efficienza operativa e le capacità di automazione. Si prevede che il mercato europeo registrerà un tasso di crescita annuo composto (CAGR) del 12,8-14,0% nel periodo 2026-2034, con la Germania che si confermerà il principale contributore a livello nazionale per tutto il periodo di previsione.
Mercato 5G a onde millimetriche nella regione APAC
Nel 2025, la regione Asia-Pacifico si è aggiudicata una quota compresa tra il 28% e il 32% del mercato globale del 5G a onde millimetriche, grazie a ingenti investimenti nel settore delle telecomunicazioni, all'espansione della produzione di semiconduttori e alla rapida digitalizzazione urbana. La Cina è leader nelle implementazioni regionali, mentre Giappone, Corea del Sud, India e Australia continuano a rafforzare le infrastrutture di rete commerciali attraverso iniziative di investimento pubbliche e private.
Le strategie di trasformazione digitale sostenute dai governi, l'espansione dell'automazione industriale e la crescente domanda dei consumatori di connettività ad alta velocità dovrebbero guidare un CAGR regionale del 15,1-16,3% nel periodo 2026-2034. La Cina dovrebbe rimanere il paese leader grazie alla diffusione su larga scala delle infrastrutture e alle sue capacità di produzione avanzate.
Mercato 5G a onde millimetriche in Medio Oriente e Africa
Il mercato del 5G a onde millimetriche in Medio Oriente e Africa sta assistendo a una graduale commercializzazione, in quanto i governi danno priorità alle economie digitali, alle iniziative per le città intelligenti e alle infrastrutture di telecomunicazione avanzate. L'Arabia Saudita e gli Emirati Arabi Uniti rimangono i paesi leader nell'adozione di questa tecnologia, mentre il Sudafrica continua ad espandere gli investimenti nel settore wireless commerciale, parallelamente a più ampi sforzi di modernizzazione delle infrastrutture digitali.
La digitalizzazione del settore energetico, la diversificazione industriale e i crescenti investimenti pubblici nei sistemi di trasporto intelligenti continuano a creare condizioni favorevoli per la connettività di nuova generazione. Si prevede che il mercato regionale crescerà a un tasso annuo composto (CAGR) del 12,4-13,6% nel periodo 2026-2034, con i paesi del Consiglio di Cooperazione del Golfo che dovrebbero rimanere i principali contributori.
Analisi di segmentazione
Componente
Il segmento Componenti del mercato 5G a onde millimetriche costituisce il fondamento tecnologico del settore, combinando infrastrutture fisiche, funzionalità software e servizi di supporto per l'intero ciclo di vita. La continua implementazione di infrastrutture wireless avanzate, la crescente trasformazione digitale delle imprese e i continui investimenti degli operatori stanno rafforzando la domanda in tutte le categorie di componenti. L'ambito di mercato continua ad espandersi grazie agli ecosistemi integrati hardware e software che migliorano l'efficienza, la scalabilità e le prestazioni operative della rete. Si prevede che il segmento Componenti nel suo complesso crescerà a un CAGR del 13,9-14,8% nel periodo 2026-2034.
- Hardware – L'hardware rappresenta la principale fonte di ricavi grazie all'ampia diffusione di stazioni base, antenne, moduli RF, chipset e apparecchiature di rete che supportano comunicazioni wireless ad alta capacità in ambienti commerciali e industriali.
- Soluzioni – Le soluzioni includono piattaforme di gestione della rete, software Open RAN, tecnologie di virtualizzazione, piattaforme di analisi e applicazioni di sicurezza che migliorano l'ottimizzazione della rete, l'automazione e l'intelligence operativa per operatori di telecomunicazioni e aziende.
- Servizi – I servizi comprendono consulenza, implementazione, integrazione, manutenzione, ottimizzazione e servizi gestiti che aiutano gli operatori ad accelerare la commercializzazione, migliorando al contempo l'efficienza operativa a lungo termine e l'affidabilità dell'infrastruttura.
Caso d'uso
Il segmento "Casi d'uso" del mercato 5G a onde millimetriche riflette l'espansione del panorama applicativo delle comunicazioni wireless avanzate in ambito consumer, aziendale e industriale. La crescente domanda di larghezza di banda ultraelevata, bassa latenza e connettività affidabile continua a favorire l'adozione in molteplici scenari di comunicazione. La continua innovazione nell'utilizzo dello spettro e nella virtualizzazione della rete supporta una crescita sostenuta del mercato. Si prevede che il segmento "Casi d'uso" nel suo complesso registrerà un CAGR (tasso di crescita annuale composto) del 14,5-15,4% nel periodo 2026-2034.
- eMBB – Enhanced Mobile Broadband rimane l'applicazione commerciale principale, in quanto consente la connettività ad alta velocità per lo streaming video, la realtà immersiva, il cloud gaming, la collaborazione aziendale e le applicazioni mobili ad alta intensità di banda.
- mMTC – Massive Machine Type Communications supporta implementazioni su larga scala dell'Internet delle cose in settori quali servizi di pubblica utilità, produzione, agricoltura, logistica e infrastrutture per città intelligenti, attraverso una connettività efficiente per milioni di dispositivi connessi.
- URLLC – Comunicazioni a bassissima latenza e ultra-affidabili abilitano l'automazione industriale di applicazioni critiche, la mobilità autonoma, i sistemi sanitari e la difesa, dove l'affidabilità e la reattività quasi in tempo reale rimangono requisiti operativi essenziali.
- FWA – Fixed Wireless Access sta espandendo rapidamente la disponibilità della banda larga fornendo connettività ad alta velocità a residenti, aziende e aree scarsamente servite, senza la necessità di un'estesa implementazione di reti cablate.
Larghezza di banda
La segmentazione della larghezza di banda del mercato 5G a onde millimetriche riflette la crescente attenzione del settore all'ottimizzazione dell'utilizzo dello spettro in base ai requisiti applicativi, alla densità di implementazione e agli obiettivi di prestazioni. Le bande a frequenza più elevata continuano a supportare una maggiore velocità di trasmissione e una minore latenza, mentre i miglioramenti tecnologici aumentano l'efficienza di propagazione e la redditività commerciale. Si prevede che il segmento della larghezza di banda crescerà a un CAGR del 14,2-15,1% nel periodo 2026-2034.
- Da 24 GHz a 57 GHz: questa gamma di frequenze favorisce le prime implementazioni commerciali perché offre un equilibrio efficace tra copertura di rete, capacità, maturità delle apparecchiature ed economicità delle infrastrutture negli ambienti urbani.
- Da 57 GHz a 95 GHz: la crescente adozione nelle reti aziendali, nei campus industriali e nelle applicazioni di comunicazione specializzate sta alimentando la domanda per questa gamma di frequenze, man mano che gli ecosistemi delle apparecchiature continuano a maturare a livello globale.
- Da 95 GHz a 300 GHz – Le implementazioni ad alta frequenza sono ancora in una fase di commercializzazione emergente, offrendo notevoli opportunità a lungo termine per le future comunicazioni ad altissima capacità, le tecnologie di rilevamento avanzate e l'innovazione basata sulla ricerca.
Utente finale
La domanda degli utenti finali continua a diversificarsi con l'accelerazione della trasformazione digitale nei settori pubblico e privato. Gli operatori di telecomunicazioni rimangono i principali utilizzatori, mentre le organizzazioni dei settori dei trasporti, della difesa, dei media e dell'industria investono sempre più in infrastrutture wireless avanzate per migliorare l'efficienza operativa, l'automazione e l'erogazione dei servizi. Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 14,8-15,7% nel periodo 2026-2034.
- Settore aerospaziale e della difesa: la modernizzazione della difesa, le comunicazioni sicure, la sorveglianza intelligente e la connettività per missioni critiche continuano a favorire l'adozione di queste tecnologie nelle operazioni militari, nelle infrastrutture aeronautiche e nelle applicazioni aerospaziali.
- Telecomunicazioni – Gli operatori di telecomunicazioni rimangono i maggiori utilizzatori commerciali grazie alla diffusione di infrastrutture a livello nazionale, alla modernizzazione delle reti e alla continua espansione dei servizi wireless per consumatori e imprese.
- Settore automobilistico e dei trasporti: veicoli connessi, sistemi di trasporto intelligenti, mobilità autonoma e logistica intelligente continuano a creare notevoli opportunità per le comunicazioni wireless avanzate in tutti gli ecosistemi dei trasporti.
- Sicurezza pubblica – Le agenzie di pronto intervento utilizzano sempre più infrastrutture wireless resilienti e a bassa latenza per migliorare la gestione delle catastrofi, il coordinamento degli interventi e la sicurezza delle comunicazioni durante le operazioni critiche.
- Media e intrattenimento: emittenti, organizzatori di eventi, fornitori di contenuti multimediali immersivi e aziende di contenuti digitali adottano sempre più spesso la connettività wireless ad alta capacità per supportare la produzione di contenuti in altissima definizione e la distribuzione multimediale in tempo reale.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|---|---|---|---|
|
Aerospaziale e Difesa |
Mezzo |
Reti sicure |
Scalatura |
|
Telecom |
Alto |
Open RAN |
Maturo |
|
Settore automobilistico e dei trasporti |
Alto |
Mobilità connessa |
Scalatura |
|
Sicurezza pubblica |
Mezzo |
Missione critica |
Scalatura |
|
Media e intrattenimento |
Mezzo |
Media immersivi |
Emergenti |
Fattori di crescita del mercato del 5G a onde millimetriche e analisi del loro impatto
Espansione dell'accesso wireless fisso e delle reti a banda larga ad alta capacità
La rapida diffusione dei servizi di accesso wireless fisso si sta affermando come uno dei principali motori di crescita del settore, con le aziende di telecomunicazioni che optano per soluzioni economicamente vantaggiose per l'implementazione di reti in fibra ottica in città, aree suburbane e zone scarsamente servite. Grazie allo spettro ad alta frequenza, è disponibile una maggiore larghezza di banda, ideale per fornire connessioni a banda larga gigabit sia alle abitazioni che alle aziende. Le aziende di telecomunicazioni utilizzano sempre più lo spettro a onde millimetriche, insieme alla tecnologia beamforming, al network slicing e alle reti basate su cloud, per garantire servizi affidabili e ridurre i tempi di implementazione. Allo stesso tempo, i governi supportano la crescita della banda larga attraverso iniziative di infrastrutture digitali volte a fornire accesso universale alla banda larga. I fornitori di apparecchiature radio e small cell sviluppano continuamente sistemi radio più efficienti che minimizzano i costi associati all'implementazione della rete.
Crescita della trasformazione digitale aziendale e dell'automazione industriale.
L'ulteriore sviluppo della trasformazione digitale aziendale continua a generare una domanda considerevole di connettività wireless a bassissima latenza e ad alta capacità, in grado di agevolare le operazioni industriali critiche. Impianti industriali, operazioni logistiche, aeroporti, aziende energetiche e miniere implementano reti wireless private per aumentare la visibilità operativa, automatizzare i processi e garantire la sicurezza dei dipendenti. L'implementazione di intelligenza artificiale, piattaforme IoT industriali, robot e edge computing rafforza ulteriormente questa domanda. Le organizzazioni iniziano a sostituire le loro infrastrutture wireless obsolete con soluzioni scalabili in grado di supportare migliaia di dispositivi connessi e operare con un livello di prestazioni costante. Il crescente utilizzo di gemelli digitali, piattaforme di manutenzione predittiva, veicoli a guida autonoma e visione artificiale apre ulteriori prospettive commerciali. Con le imprese industriali che continuano a concentrarsi su produttività, resilienza e flessibilità operativa, gli investimenti in infrastrutture wireless avanzate continueranno a trainare la crescita del mercato per molti anni.
Innovazione continua nelle tecnologie dei semiconduttori e dell'accesso radio
Le innovazioni tecnologiche nei semiconduttori, nelle tecnologie a radiofrequenza e nelle antenne intelligenti hanno dato un impulso significativo alla diffusione commerciale. I produttori di semiconduttori stanno sviluppando moduli front-end a radiofrequenza altamente integrati, SoC complessi e processori a basso consumo energetico, che aumentano l'efficienza e riducono le dimensioni dei dispositivi. Allo stesso tempo, le aziende che si occupano di infrastrutture stanno perfezionando algoritmi di beamforming, Massive MIMO e piattaforme di rete definite dal software per aumentare l'efficienza e utilizzare lo spettro in modo più efficiente. L'adozione di Open RAN sta favorendo la collaborazione tra i fornitori di apparecchiature, rendendo l'ecosistema più competitivo e innovativo. Gli investimenti in ricerca e sviluppo portano a ulteriori progressi nell'automazione di rete, nella gestione intelligente del traffico e nella sicurezza informatica. Tutto ciò semplifica la realizzazione di reti scalabili e consente lo sviluppo di applicazioni che richiedono comunicazioni wireless affidabili e ad alta larghezza di banda.
Tendenze future del mercato 5G a onde millimetriche
L'intelligenza artificiale trasforma le operazioni di rete autonome.
Si prevede che l'intelligenza artificiale diventerà un elemento determinante delle infrastrutture wireless di prossima generazione, consentendo l'ottimizzazione autonoma della rete, la manutenzione predittiva, l'allocazione intelligente dello spettro e la gestione dinamica del traffico. Le tendenze del mercato 5G a onde millimetriche riflettono sempre più l'integrazione di piattaforme di orchestrazione basate sull'IA, in grado di monitorare continuamente le prestazioni della rete e di regolare automaticamente le risorse in base ai modelli di traffico in continua evoluzione. Si prevede che gli operatori di telecomunicazioni amplieranno gli investimenti in reti auto-riparanti, monitoraggio della sicurezza assistito dall'IA e tecnologie di digital twin per migliorare l'efficienza operativa e ridurre al contempo i costi di gestione. Con la crescente complessità delle applicazioni aziendali, l'automazione intelligente rafforzerà l'affidabilità dei servizi e accelererà l'adozione commerciale negli ecosistemi manifatturieri, dei trasporti, sanitari e delle smart city.
Convergenza tra edge computing e infrastrutture wireless avanzate
Si prevede che la combinazione di edge computing e tecnologia di rete wireless ad alta frequenza si evolverà in un'unica entità, consentendo l'elaborazione dei dati in tempo reale in applicazioni sensibili alla latenza. La distribuzione della potenza di calcolo in prossimità degli utenti consentirà di ridurre i tempi di risposta delle applicazioni, diminuendo al contempo la dipendenza dalla tecnologia cloud. Le aziende inizieranno a utilizzare l'edge computing localizzato per implementare la produzione autonoma, le auto connesse, la realtà virtuale, la telemedicina e i sistemi di sorveglianza avanzati. La collaborazione tra fornitori di cloud computing, aziende di semiconduttori, società di telecomunicazioni e fornitori di infrastrutture contribuirà a sviluppare un ecosistema altamente scalabile in grado di soddisfare le future esigenze della trasformazione digitale.
Opportunità di mercato per il 5G a onde millimetriche
Espansione delle reti wireless private in diversi settori industriali.
Il crescente investimento aziendale in infrastrutture wireless dedicate rappresenta una delle opportunità a lungo termine più interessanti per fornitori di tecnologia, operatori di rete e venditori di infrastrutture. Impianti di produzione, porti, aeroporti, attività minerarie, campus sanitari e centri logistici richiedono sempre più comunicazioni sicure, a bassa latenza e ad alta capacità per supportare automazione, robotica e risorse connesse. Le previsioni di mercato per il 5G a onde millimetriche indicano che le iniziative di trasformazione digitale industriale continueranno ad accelerare la domanda di implementazioni di reti private personalizzate. I fornitori in grado di integrare edge computing, intelligenza artificiale, sicurezza informatica e piattaforme di gestione cloud-native in soluzioni aziendali complete dovrebbero rafforzare la propria posizione competitiva. Le partnership strategiche tra operatori di telecomunicazioni, produttori di apparecchiature industriali e fornitori di software amplieranno ulteriormente le opportunità commerciali, consentendo al contempo ai clienti di raggiungere una maggiore produttività, una migliore resilienza operativa e un'infrastruttura digitale scalabile in grado di supportare applicazioni industriali di nuova generazione.
Città intelligenti di nuova generazione ed ecosistemi di trasporto connessi
I crescenti investimenti in sistemi di trasporto intelligenti, infrastrutture per città intelligenti e servizi pubblici digitali stanno generando significative opportunità per gli attori dell'ecosistema. Le amministrazioni comunali dipendono sempre più dalla disponibilità di connessioni wireless robuste per abilitare incroci connessi, mobilità autonoma, sistemi di videosorveglianza intelligenti, sistemi di risposta alle emergenze e servizi a banda larga pubblici. Gli operatori di telecomunicazioni, le aziende di semiconduttori e i fornitori di infrastrutture sono ben attrezzati per fornire soluzioni di connettività robuste per ambienti urbani così complessi. L'espansione di sistemi avanzati di gestione del traffico, sistemi di rilevamento ambientale e soluzioni digitali per la sicurezza pubblica aumenterà la necessità di infrastrutture wireless in grado di gestire grandi quantità di dati. Le aziende che offrono piattaforme integrate con soluzioni robuste di comunicazione, analisi, edge computing e networking beneficeranno probabilmente delle iniziative di modernizzazione delle infrastrutture del settore pubblico.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -