
Markt für mmWave 5G: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für mmWave 5G (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Komponente (Hardware, Lösungen, Dienstleistungen), Anwendungsfall (eMBB, mMTC, URLLC, FWA), Bandbreite (24 GHz bis 57 GHz, 57 GHz bis 95 GHz, 95 GHz bis 300 GHz), Endnutzer (Luft- und Raumfahrt, Telekommunikation, Automobilindustrie und Transportwesen, öffentliche Sicherheit, Medien und Unterhaltung, Sonstige).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039530
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 13, 2026


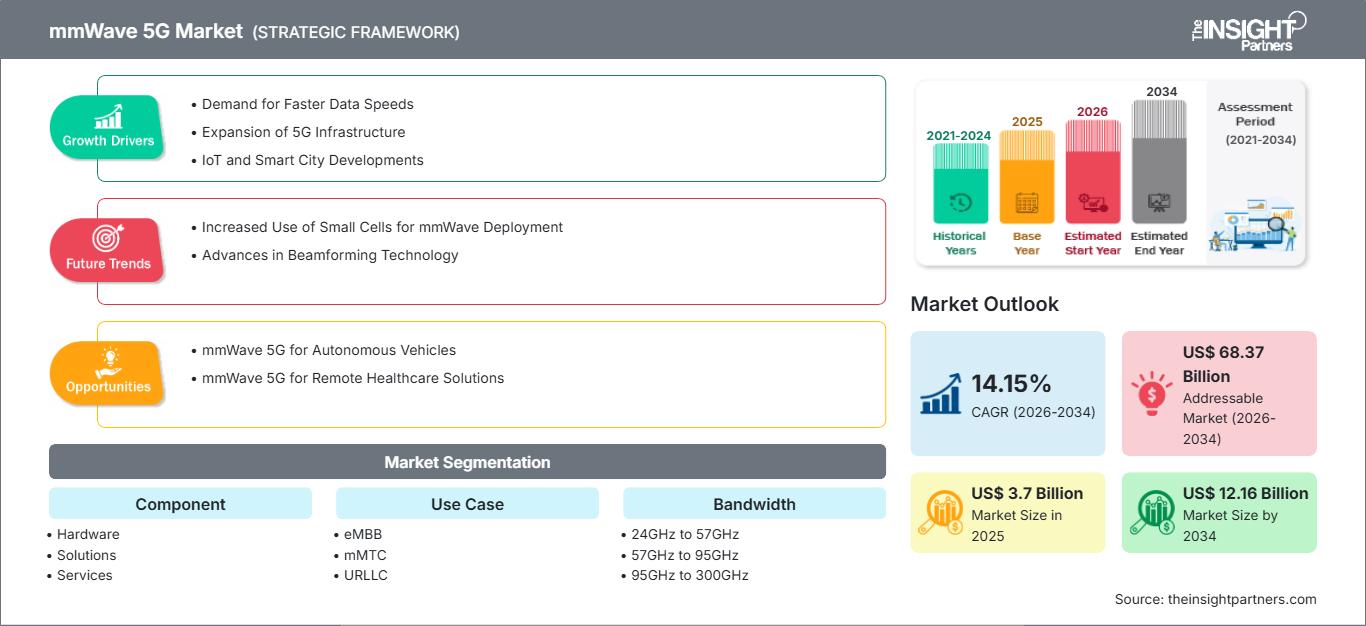
Marktgröße 2025
3,7 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
12,16 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
14,15 %
Wachstumsrate
Adressierbarer Markt
68,37 Mrd. US-Dollar
(2026–2034)
Der Markt für Millimeterwellen-5G wird voraussichtlich stetig wachsen, da die Investitionen in die drahtlose Infrastruktur der nächsten Generation in Industrie- und Schwellenländern zunehmen. Der Markt hatte 2025 einen Wert von 3,7 Milliarden US-Dollar und soll bis 2034 auf 12,16 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,15 % im Zeitraum 2026–2034 entspricht. Der fortgesetzte Einsatz von Frequenzen mit hoher Kapazität, die zunehmende Digitalisierung von Unternehmen und die wachsende Netzverdichtung verstärken die langfristigen Geschäftsmöglichkeiten in verschiedenen Branchen.
In ganz Nordamerika setzen Telekommunikationsanbieter weiterhin auf dichte städtische Netzausbauten, private Funknetze und eine optimierte Spektrumnutzung, um Kapazität und Latenz zu verbessern. Das Marktwachstum von mmWave-5G in der Region wird durch hohe Investitionen in Open-RAN-Architektur, umfassende Glasfaser-Backhaul-Netze und günstige Spektrumrichtlinien gestützt. Die regionale Nachfrage dürfte bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,2–14,4 % steigen, da die Unternehmensvernetzung und Anwendungen für festen drahtlosen Zugang zunehmen.
Marktanalyse und Einblicke zu mmWave 5G
- Nordamerika: Der Marktanteil lag 2025 bei 34–38 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 13,2 und 14,4 % wachsen. Eine ausgereifte Telekommunikationsinfrastruktur, die rasche Akzeptanz in Unternehmen und starke Investitionen der Betreiber tragen weiterhin zur regionalen Führungsrolle bei.
- USA: Stellten im Jahr 2025 fast 78–82 % des nordamerikanischen Marktes dar und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 13,4 und 14,6 % verzeichnen, unterstützt durch die landesweite Spektrumnutzung, private 5G-Implementierungen und fortschrittliche Halbleiterinnovationen.
- Europa: Hielt 2025 einen Marktanteil von ca. 24–28 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 12,8–14,0 % wachsen. Deutschland, Großbritannien und Frankreich bleiben aufgrund von Initiativen zur industriellen Automatisierung, intelligenter Mobilität und Digitalisierung der Fertigung wichtige Akteure.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von rund 28–32 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 15,1–16,3 % verzeichnen. China, Japan, Südkorea und Indien investieren weiterhin massiv in den landesweiten Ausbau der 5G-Infrastruktur und in fortschrittliche drahtlose Ökosysteme.
- Größtes Segment: Hardware machte im Jahr 2025 etwa 56–60 % des Marktanteils aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 13,4 und 14,6 % wachsen, unterstützt durch den zunehmenden Einsatz von Antennen, Chipsätzen, Funkgeräten und Netzwerkgeräten.
- Wachstumsstarkes Segment: Der Markt für Fixed Wireless Access (FWA) lag 2025 bei etwa 18–22 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 17,2 und 18,6 % wachsen. Treiber dieser Entwicklung sind der Ausbau des Breitbandnetzes und Investitionen in die Anbindung der letzten Meile.
- Detaillierte Analyse der wichtigsten Unternehmen: NXP Semiconductors NV, Airspan Networks Holdings LLC, AT&T Inc., Fastweb SpA, SoftBank Corp., Corning Incorporated, Nokia Corporation, Mavenir Systems, Inc., NTT DOCOMO, INC., Advanced Micro Devices, Inc. (AMD), Huawei Technologies Co., Ltd., Qualcomm Incorporated, Ericsson AB.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die rasante Kommerzialisierung der Millimeterwellenkommunikation hat dazu geführt, dass sich das drahtlose Ökosystem von Pilotprojekten zu umfassenden Netzwerktransformationsinitiativen weiterentwickelt hat. Kontinuierliche Fortschritte bei Beamforming-Techniken, hochentwickelten Antennensystemen, Cloud-nativen Funkzugangsnetzen und der Halbleiterintegration haben die Effizienz des Netzwerks hinsichtlich der Reichweite erhöht und gleichzeitig die Implementierung vereinfacht. Die zunehmende Zusammenarbeit zwischen Geräteherstellern und Telekommunikationsunternehmen führt zu einer verbesserten Interoperabilität des Ökosystems und ermöglicht so Konnektivität auf Unternehmensebene für verschiedene Branchen, darunter Fertigung, Gesundheitswesen, Transport und Smart Cities.
Die zukünftige Expansion des mmWave-5G-Marktes wird voraussichtlich durch die zunehmende Harmonisierung des Frequenzspektrums, die digitale Transformation der Industrie und Investitionen des öffentlichen Sektors in intelligente Infrastruktur unterstützt. Entwicklungsländer nutzen vermehrt Hochfrequenzspektrum zugunsten kommerzieller Anbieter und fördern die lokale Produktion von hochentwickelten Kommunikationsgeräten. Regulatorische Maßnahmen zur Förderung drahtloser Infrastrukturen sowie steigende Ausgaben für vernetzte Mobilität, automatisierte Industrie und die Modernisierung der Verteidigung werden die zukünftige Innovation im globalen Mobilfunkumfeld voraussichtlich weiter vorantreiben.
Umfang des Marktberichts zu mmWave 5G
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,7 Milliarden US-Dollar |
| Marktgröße bis 2034 | 12,16 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 14,15 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
mmWave 5G Marktanalyse
Die steigende Nachfrage von Unternehmen nach Kommunikation mit extrem niedriger Latenz, mobilem Breitband mit hoher Kapazität und industrieller Automatisierung beschleunigt weiterhin das weltweite Wachstum des Millimeterwellen-5G-Marktes. Telekommunikationsbetreiber setzen mittlerweile auf dichte Small-Cell-Systeme, um eine effiziente Spektrumsnutzung in urbanen Gebieten zu gewährleisten und so bandbreitenintensive Dienste wie Augmented Reality, autonome Fahrzeuge und Robotik zu ermöglichen.
Die kontinuierliche Weiterentwicklung der Wertschöpfungskette wird durch die enge Zusammenarbeit von Halbleiterunternehmen, Infrastrukturausrüstern, Glasfaserlieferanten, Softwareentwicklern und Telekommunikationsbetreibern sichergestellt. Steigende Investitionen in fortschrittliche Funkgeräte, Edge-Computing-Technologien und Cloud-native Kernnetze stärken die Resilienz des Ökosystems und verkürzen die Implementierungszeiten. Angesichts der zunehmenden Regionalisierung der Lieferketten legen Hersteller großen Wert auf die Diversifizierung ihrer Bezugsquellen und die Lokalisierung ihrer Produktionsstätten.
Die Wettbewerbsdifferenzierung im mmWave-5G-Markt hängt zunehmend von technologischen Innovationen, strategischen Partnerschaften und integrierten Portfolio-Funktionen ab, anstatt allein von der Hardware-Leistung. Nokia Corporation, Ericsson AB, Qualcomm Incorporated, Huawei Technologies Co., Ltd. und Mavenir Systems, Inc. bauen ihre Software-Defined-Networking-Funktionen kontinuierlich aus, während NXP Semiconductors NV und Advanced Micro Devices, Inc. die Halbleiterleistung durch höhere Integration und energieeffiziente Architekturen verbessern. Telekommunikationsanbieter wie AT&T Inc., SoftBank Corp., Fastweb SpA und NTT DOCOMO, INC. arbeiten weiterhin mit Geräteherstellern zusammen, um die kommerzielle Einführung in Unternehmens- und Verbraucheranwendungen zu beschleunigen.
Die Investitionsdynamik bleibt hoch, da Regierungen und private Institutionen die Notwendigkeit der Modernisierung der digitalen Infrastruktur betonen. Investitionsmittel fließen verstärkt in Open-RAN-Software, intelligente Netzwerk-Orchestrierung, private drahtlose Systeme und hochentwickelte Funktechnologien zur Digitalisierung von Branchen. Corning Incorporated treibt seine Glasfaserlösungen zur Netzverdichtung voran, und Airspan Networks Holdings LLC konzentriert sich auf flexible Funkzugangsinfrastruktur.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
mmWave-5G-Markt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer mmwave 5G-Markt
Nordamerika blieb auch 2025 der führende regionale Markt mit einem Anteil von 34–38 % am weltweiten Umsatz. Dies ist auf die weitverbreitete Kommerzialisierung von Frequenzspektrum, eine fortschrittliche Telekommunikationsinfrastruktur und kontinuierliche Investitionen in drahtlose Verbindungen der nächsten Generation zurückzuführen. Der Marktanteil von mmWave-5G in der Region profitiert weiterhin von der hohen Dichte urbaner Netze, der schnellen Einführung in Unternehmen und dem zunehmenden Einsatz privater drahtloser Netzwerke in den Bereichen Fertigung, Logistik, Gesundheitswesen und Verteidigung. Regulierungsbehörden weisen weiterhin zusätzliches Hochfrequenzspektrum zu, wodurch Betreiber die Netzwerkkapazität verbessern und Dienste mit extrem niedriger Latenz für datenintensive Anwendungen bereitstellen können.
Die enge Zusammenarbeit zwischen Netzbetreibern, Halbleiterunternehmen, Cloud-Anbietern und Infrastrukturanbietern stärkt weiterhin die regionale Wettbewerbsfähigkeit. Festnetz-Funkzugang, intelligente Transportlösungen, industrielle Automatisierung und immersive digitale Erlebnisse bleiben wichtige Anwendungsbereiche, während der laufende Ausbau von Open RAN die Flexibilität der Infrastruktur verbessert. Öffentliche Investitionen in die Modernisierung des Breitbandnetzes und zunehmende Initiativen zur digitalen Transformation von Unternehmen werden voraussichtlich ein regionales durchschnittliches jährliches Wachstum von 13,2–14,4 % im Zeitraum 2026–2034 unterstützen und so einen nachhaltigen Infrastrukturausbau und technologische Innovationen während des gesamten Prognosezeitraums gewährleisten.
US-amerikanischer mmwave-5G-Markt
Die Vereinigten Staaten repräsentierten 2025 etwa 78–82 % des nordamerikanischen 5G-Millimeterwellenmarktes und waren damit der dominierende nationale Markt in der Region. Kommerzielle Betreiber bauen die Millimeterwellen-Abdeckung in Ballungsräumen weiter aus und verstärken gleichzeitig den Einsatz privater drahtloser Netze für die Bereiche Fertigung, Gesundheitswesen, Flughäfen, Häfen und intelligente Campusgelände. Die breite Verfügbarkeit von Hochfrequenzspektrum und die enge Zusammenarbeit zwischen Geräteherstellern und Netzbetreibern beschleunigen die Infrastrukturinvestitionen im öffentlichen und privaten Sektor.
Die steigende Nachfrage von Unternehmen nach extrem zuverlässiger Kommunikation mit geringer Latenz, Edge Computing und KI-gestütztem Netzwerkmanagement eröffnet branchenübergreifend neue Geschäftsmöglichkeiten. Führende Technologieentwickler investieren weiterhin in fortschrittliche Chipsätze, intelligente Funkplattformen und Cloud-native Netzwerkarchitekturen, um die betriebliche Effizienz zu steigern. Dank günstiger regulatorischer Rahmenbedingungen und anhaltender Investitionen in die Telekommunikation wird für den US-Markt im Zeitraum 2026–2034 ein jährliches Wachstum von 13,4–14,6 % prognostiziert. Damit behauptet der US-Markt seine führende Position in Nordamerika.
Europäischer mmwave-5G-Markt
Europa trug 2025 mit rund 24–28 % zum weltweiten Umsatz des Millimeterwellen-5G-Marktes bei und profitiert weiterhin von koordinierten Strategien zur digitalen Infrastruktur, Programmen zur industriellen Modernisierung und steigenden Investitionen in die intelligente Fertigung. Deutschland wird seine regionale Führungsrolle dank seiner überlegenen Produktionskapazitäten im Automobilsektor, Industrie-4.0-Technologien und privaten drahtlosen Lösungen für moderne Produktionsanlagen behaupten. Auch Großbritannien arbeitet am Ausbau seines kommerziellen 5G-Netzes und fördert Innovationen im Gesundheitswesen, im Bankwesen und im Transportsektor.
Länder wie Frankreich, Italien und Spanien investieren verstärkt in nationale Vernetzung, intelligente Mobilität und digitale öffentliche Infrastruktur. Unternehmen in diesen Ländern setzen private drahtlose Netzwerke ein, um ihre betriebliche Effektivität und Automatisierung zu steigern. Der europäische Markt wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 12,8–14,0 % verzeichnen, wobei Deutschland während des gesamten Prognosezeitraums der größte nationale Wachstumstreiber bleibt.
APAC mmwave 5G-Markt
Der asiatisch-pazifische Raum wird 2025 voraussichtlich 28–32 % des globalen 5G-Millimeterwellenmarktes ausmachen. Unterstützt wird dies durch aggressive Investitionen in die Telekommunikation, den Ausbau der Halbleiterfertigung und die rasante Digitalisierung der Städte. China ist führend bei den regionalen Implementierungen, während Japan, Südkorea, Indien und Australien ihre kommerzielle Netzwerkinfrastruktur durch öffentliche und private Investitionsinitiativen weiter stärken.
Staatlich geförderte Strategien zur digitalen Transformation, die zunehmende industrielle Automatisierung und die steigende Nachfrage der Verbraucher nach Hochgeschwindigkeitsverbindungen werden voraussichtlich ein regionales durchschnittliches jährliches Wachstum von 15,1–16,3 % im Zeitraum 2026–2034 bewirken. China dürfte aufgrund des großflächigen Infrastrukturausbaus und seiner fortschrittlichen Fertigungskapazitäten weiterhin das führende Land bleiben.
mmwave-5G-Markt im Nahen Osten und Afrika
Der Markt für mmWave-5G im Nahen Osten und in Afrika erlebt eine schrittweise Kommerzialisierung, da Regierungen der digitalen Wirtschaft, Smart-City-Initiativen und fortschrittlicher Telekommunikationsinfrastruktur Priorität einräumen. Saudi-Arabien und die Vereinigten Arabischen Emirate sind weiterhin führend bei der Einführung dieser Technologie, während Südafrika seine Investitionen in kommerzielle drahtlose Technologien parallel zu umfassenderen Modernisierungsbemühungen der digitalen Infrastruktur weiter ausbaut.
Die Digitalisierung des Energiesektors, die Diversifizierung der Industrie und steigende öffentliche Investitionen in intelligente Verkehrssysteme schaffen weiterhin günstige Bedingungen für die Vernetzung der nächsten Generation. Der regionale Markt wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,4–13,6 % wachsen, wobei die Länder des Golf-Kooperationsrats voraussichtlich weiterhin die Hauptakteure bleiben werden.
Segmentierungsanalyse
Komponente
Das Komponentensegment des mmWave-5G-Marktes bildet das technologische Fundament der Branche, indem es physische Infrastruktur, Softwarefunktionen und Lifecycle-Support-Services vereint. Der kontinuierliche Ausbau fortschrittlicher drahtloser Infrastruktur, die zunehmende digitale Transformation von Unternehmen und die laufenden Investitionen der Netzbetreiber stärken die Nachfrage in allen Komponentenkategorien. Der Marktumfang wächst stetig, da integrierte Hardware- und Software-Ökosysteme die Netzwerkeffizienz, Skalierbarkeit und operative Leistung verbessern. Für das gesamte Komponentensegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 13,9–14,8 % prognostiziert.
- Hardware – Der größte Umsatzträger ist die Hardware, da Basisstationen, Antennen, HF-Module, Chipsätze und Netzwerkgeräte weit verbreitet eingesetzt werden, um drahtlose Hochleistungskommunikation in kommerziellen und industriellen Umgebungen zu ermöglichen.
- Lösungen – Zu den Lösungen gehören Netzwerkmanagementplattformen, Open-RAN-Software, Virtualisierungstechnologien, Analyseplattformen und Sicherheitsanwendungen, die die Netzwerkoptimierung, Automatisierung und operative Intelligenz für Telekommunikationsbetreiber und Unternehmen verbessern.
- Services – Zu den Services gehören Beratung, Implementierung, Integration, Wartung, Optimierung und Managed Services, die Betreibern helfen, die Kommerzialisierung zu beschleunigen und gleichzeitig die langfristige betriebliche Effizienz und die Zuverlässigkeit der Infrastruktur zu verbessern.
Anwendungsfall
Das Anwendungsfallsegment des mmWave-5G-Marktes spiegelt die wachsende Anwendungslandschaft für fortschrittliche drahtlose Kommunikation in den Bereichen Konsumgüter, Unternehmen und Industrie wider. Die steigende Nachfrage nach extrem hoher Bandbreite, geringer Latenz und zuverlässiger Konnektivität fördert weiterhin die Akzeptanz in vielfältigen Kommunikationsszenarien. Kontinuierliche Innovationen bei der Spektrumnutzung und Netzwerkvirtualisierung unterstützen das nachhaltige Marktwachstum. Für das gesamte Anwendungsfallsegment wird im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 14,5–15,4 % erwartet.
- eMBB – Enhanced Mobile Broadband bleibt die wichtigste kommerzielle Anwendung, da es Hochgeschwindigkeitsverbindungen für Videostreaming, immersive Realität, Cloud-Gaming, Unternehmenszusammenarbeit und bandbreitenintensive mobile Anwendungen ermöglicht.
- mMTC – Massive Machine Type Communications unterstützt großflächige Internet-of-Things-Implementierungen in den Bereichen Energieversorgung, Fertigung, Landwirtschaft, Logistik und Smart-City-Infrastruktur durch effiziente Konnektivität für Millionen von vernetzten Geräten.
- URLLC – Ultra-Reliable Low-Latency Communications ermöglicht missionskritische industrielle Automatisierung, autonome Mobilität, Gesundheitssysteme und Verteidigungsanwendungen, bei denen Zuverlässigkeit und nahezu Echtzeit-Reaktionsfähigkeit wesentliche Betriebsanforderungen darstellen.
- FWA – Fixed Wireless Access erweitert die Breitbandverfügbarkeit rasant, indem es Hochgeschwindigkeitsverbindungen für Privathaushalte, Unternehmen und unterversorgte Standorte bereitstellt, ohne dass ein umfangreicher kabelgebundener Netzwerkausbau erforderlich ist.
Bandbreite
Die Bandbreitensegmentierung des mmWave-5G-Marktes spiegelt den zunehmenden Fokus der Branche auf die Optimierung der Spektrumnutzung entsprechend Anwendungsanforderungen, Netzdichte und Leistungszielen wider. Höhere Frequenzbänder ermöglichen weiterhin einen höheren Datendurchsatz und geringere Latenz, während technologische Verbesserungen die Ausbreitungseffizienz und die wirtschaftliche Rentabilität steigern. Für das Bandbreitensegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 14,2–15,1 % erwartet.
- 24 GHz bis 57 GHz – Dieser Frequenzbereich unterstützt frühe kommerzielle Implementierungen, da er ein effektives Gleichgewicht zwischen Netzabdeckung, Kapazität, Reife der Ausrüstung und Wirtschaftlichkeit der Infrastruktur in städtischen Umgebungen bietet.
- 57 GHz bis 95 GHz – Die zunehmende Nutzung in Unternehmensnetzwerken, Industrieanlagen und spezialisierten Kommunikationsanwendungen treibt die Nachfrage nach diesem Frequenzbereich an, da die Geräte-Ökosysteme weltweit immer ausgereifter werden.
- 95 GHz bis 300 GHz – Der Einsatz höherer Frequenzen befindet sich noch in einem frühen Stadium der Kommerzialisierung und bietet erhebliche langfristige Möglichkeiten für zukünftige Kommunikationstechnologien mit extrem hoher Kapazität, fortschrittliche Sensortechnologien und forschungsgetriebene Innovationen.
Endbenutzer
Die Nachfrage der Endnutzer diversifiziert sich zunehmend, da die digitale Transformation im öffentlichen und privaten Sektor immer schneller voranschreitet. Telekommunikationsunternehmen bleiben die Hauptanwender, während Unternehmen aus den Bereichen Transport, Verteidigung, Medien und Industrie verstärkt in fortschrittliche drahtlose Infrastruktur investieren, um die betriebliche Effizienz, Automatisierung und Servicebereitstellung zu verbessern. Für das Endnutzersegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 14,8–15,7 % prognostiziert.
- Luft- und Raumfahrt sowie Verteidigung – Die Modernisierung der Verteidigung, sichere Kommunikation, intelligente Überwachung und missionskritische Konnektivität unterstützen weiterhin die Akzeptanz in militärischen Operationen, der Luftfahrtinfrastruktur und Luft- und Raumfahrtanwendungen.
- Telekommunikation – Die Telekommunikationsbetreiber bleiben die größten kommerziellen Nutzer durch den landesweiten Infrastrukturausbau, die Modernisierung der Netze und die kontinuierliche Erweiterung der drahtlosen Dienste für Privat- und Geschäftskunden.
- Automobil- und Transportwesen – Vernetzte Fahrzeuge, intelligente Transportsysteme, autonomes Fahren und intelligente Logistik schaffen weiterhin erhebliche Möglichkeiten für fortschrittliche drahtlose Kommunikationssysteme im gesamten Transportökosystem.
- Öffentliche Sicherheit – Notfallorganisationen nutzen zunehmend robuste drahtlose Infrastrukturen mit geringer Latenz, um das Katastrophenmanagement, die Einsatzkoordination und die sichere Kommunikation während kritischer Operationen zu verbessern.
- Medien und Unterhaltung – Rundfunkanstalten, Eventveranstalter, Anbieter immersiver Medien und Unternehmen für digitale Inhalte setzen zunehmend auf drahtlose Verbindungen mit hoher Kapazität, um die Produktion von Inhalten in Ultra-High-Definition und die Medienverteilung in Echtzeit zu unterstützen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Luft- und Raumfahrt sowie Verteidigung |
Medium |
Sichere Netzwerke |
Skalierung |
|
Telekommunikation |
Hoch |
Open RAN |
Reifen |
|
Automobil- und Transportwesen |
Hoch |
Vernetzte Mobilität |
Skalierung |
|
Öffentliche Sicherheit |
Medium |
Missionskritisch |
Skalierung |
|
Medien und Unterhaltung |
Medium |
Immersive Medien |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des mmWave-5G-Marktes
Ausbau von Festnetz-Funkzugang und Breitbandnetzen mit hoher Kapazität
Die rasante Verbreitung von Festnetz-Funkzugangsdiensten entwickelt sich zu einem der stärksten Wachstumstreiber der Branche. Telekommunikationsunternehmen setzen dabei auf kosteneffiziente Lösungen für den Ausbau von Glasfasernetzen in Städten, Vororten und unterversorgten Gebieten. Dank des Hochfrequenzspektrums stehen höhere Bandbreiten zur Verfügung, die sich ideal für Gigabit-Breitbandanschlüsse für Privathaushalte und Unternehmen eignen. Telekommunikationsunternehmen nutzen zunehmend Millimeterwellenspektrum in Kombination mit Beamforming-Technologie, Network Slicing und Cloud-basierten Netzwerken, um zuverlässige Dienste zu gewährleisten und gleichzeitig die Ausbauzeiten zu verkürzen. Regierungen fördern parallel den Breitbandausbau durch Initiativen zur digitalen Infrastruktur mit dem Ziel eines flächendeckenden Breitbandzugangs. Anbieter von Funk- und Kleinzellenausrüstung entwickeln kontinuierlich effizientere Funksysteme, um die Kosten für den Netzausbau zu minimieren.
Wachsende digitale Transformation von Unternehmen und industrielle Automatisierung
Die fortschreitende digitale Transformation von Unternehmen führt weiterhin zu einer erheblichen Nachfrage nach drahtlosen Verbindungen mit extrem niedriger Latenz und hoher Kapazität, die geschäftskritische industrielle Prozesse ermöglichen. Industrieanlagen, Logistikunternehmen, Flughäfen, Energieversorger und Bergwerke setzen private drahtlose Netzwerke ein, um die Transparenz ihrer Abläufe zu erhöhen, Prozesse zu automatisieren und die Sicherheit ihrer Mitarbeiter zu gewährleisten. Der Einsatz von künstlicher Intelligenz, industriellen IoT-Plattformen, Robotern und Edge Computing verstärkt diese Nachfrage. Unternehmen beginnen, ihre veraltete drahtlose Infrastruktur durch skalierbare Lösungen zu ersetzen, die Tausende von vernetzten Geräten unterstützen und eine konstante Leistung gewährleisten können. Der zunehmende Einsatz von digitalen Zwillingen, Plattformen für vorausschauende Wartung, fahrerlosen Transportsystemen und maschinellem Sehen eröffnet zusätzliche Geschäftsperspektiven. Da Industrieunternehmen weiterhin auf Produktivität, Ausfallsicherheit und operative Flexibilität setzen, werden Investitionen in fortschrittliche drahtlose Infrastrukturen das Marktwachstum über viele Jahre hinweg vorantreiben.
Kontinuierliche Innovation in Halbleiter- und Funkzugangstechnologien
Technologische Innovationen in der Halbleiter-, Hochfrequenz- und Antennentechnik haben die kommerzielle Nutzung deutlich beschleunigt. Halbleiterhersteller entwickeln hochintegrierte Hochfrequenz-Frontend-Module, komplexe System-on-a-Chip (SoCs) und energiesparende Prozessoren, die die Effizienz steigern und die Gerätegröße reduzieren. Gleichzeitig treiben Infrastrukturunternehmen die Entwicklung von Beamforming-Algorithmen, Massive MIMO und Software-Defined Networking-Plattformen voran, um die Effizienz zu steigern und das Frequenzspektrum optimal zu nutzen. Die Einführung von Open RAN fördert die Zusammenarbeit zwischen Geräteherstellern und macht das Ökosystem wettbewerbsfähiger und innovativer. Investitionen in Forschung und Entwicklung führen zu weiteren Fortschritten in der Netzwerkautomatisierung, im intelligenten Verkehrsmanagement und in der Cybersicherheit. All dies vereinfacht den Aufbau skalierbarer Netzwerke und ermöglicht Anwendungen, die zuverlässige drahtlose Kommunikation mit hoher Bandbreite erfordern.
Zukunftstrends des mmWave-5G-Marktes
Künstliche Intelligenz transformiert autonome Netzwerkoperationen
Künstliche Intelligenz (KI) wird voraussichtlich zu einem prägenden Element der drahtlosen Infrastruktur der nächsten Generation werden, indem sie autonome Netzwerkoptimierung, vorausschauende Wartung, intelligente Spektrumzuweisung und dynamisches Verkehrsmanagement ermöglicht. Die Trends im mmWave-5G-Markt spiegeln zunehmend die Integration KI-gestützter Orchestrierungsplattformen wider, die die Netzwerkleistung kontinuierlich überwachen und Ressourcen automatisch an veränderte Verkehrsmuster anpassen können. Telekommunikationsbetreiber werden voraussichtlich verstärkt in selbstheilende Netzwerke, KI-gestützte Sicherheitsüberwachung und digitale Zwillinge investieren, um die betriebliche Effizienz zu steigern und gleichzeitig die Betriebskosten zu senken. Da Unternehmensanwendungen immer komplexer werden, wird intelligente Automatisierung die Servicezuverlässigkeit stärken und die kommerzielle Einführung in Bereichen wie Fertigung, Transport, Gesundheitswesen und Smart-City-Ökosystemen beschleunigen.
Konvergenz von Edge Computing mit fortschrittlicher drahtloser Infrastruktur
Die Kombination aus Edge Computing und Hochfrequenz-Funknetzwerktechnologie wird voraussichtlich zu einer Einheit zusammenwachsen und die Echtzeitverarbeitung von Daten in latenzkritischen Anwendungen ermöglichen. Die Verteilung der Rechenleistung in der Nähe der Nutzer wird die Reaktionszeiten von Anwendungen verkürzen und gleichzeitig die Abhängigkeit von Cloud-Technologien verringern. Unternehmen werden Edge Computing künftig für die Implementierung autonomer Fertigung, vernetzter Fahrzeuge, virtueller Realität, Telemedizin und fortschrittlicher Überwachungssysteme nutzen. Die Zusammenarbeit zwischen Cloud-Computing-Anbietern, Halbleiterherstellern, Telekommunikationsunternehmen und Infrastrukturanbietern wird die Entwicklung eines hochskalierbaren Ökosystems fördern, das den zukünftigen Anforderungen der digitalen Transformation gerecht wird.
Marktchancen für mmWave 5G
Ausbau privater drahtloser Netzwerke in verschiedenen Industriezweigen
Steigende Unternehmensinvestitionen in dedizierte drahtlose Infrastruktur bieten Technologieanbietern, Netzbetreibern und Infrastrukturanbietern eine der attraktivsten langfristigen Chancen. Produktionsstätten, Häfen, Flughäfen, Bergwerke, Gesundheitseinrichtungen und Logistikzentren benötigen zunehmend sichere, latenzarme und leistungsstarke Kommunikationslösungen zur Unterstützung von Automatisierung, Robotik und vernetzten Anlagen. Prognosen für den mmWave-5G-Markt deuten darauf hin, dass Initiativen zur digitalen Transformation der Industrie die Nachfrage nach kundenspezifischen privaten Netzwerklösungen weiter beschleunigen werden. Anbieter, die Edge Computing, künstliche Intelligenz, Cybersicherheit und Cloud-native Managementplattformen in umfassende Unternehmenslösungen integrieren können, werden ihre Wettbewerbsposition voraussichtlich stärken. Strategische Partnerschaften zwischen Telekommunikationsbetreibern, Herstellern von Industrieanlagen und Softwareanbietern werden die Geschäftsmöglichkeiten weiter ausbauen und Kunden gleichzeitig ermöglichen, höhere Produktivität, verbesserte Betriebssicherheit und eine skalierbare digitale Infrastruktur zu erreichen, die industrielle Anwendungen der nächsten Generation unterstützt.
Intelligente Städte der nächsten Generation und vernetzte Verkehrsökosysteme
Die zunehmenden Investitionen in intelligente Transportsysteme, Smart-City-Infrastruktur und digitale öffentliche Dienste eröffnen den Akteuren dieses Ökosystems erhebliche Chancen. Kommunale Verwaltungen sind immer stärker auf die Verfügbarkeit robuster drahtloser Verbindungen angewiesen, um vernetzte Kreuzungen, autonomes Fahren, intelligente Überwachungssysteme, Notfallreaktionssysteme und öffentliche Breitbanddienste zu ermöglichen. Telekommunikationsunternehmen, Halbleiterhersteller und Infrastrukturanbieter sind bestens gerüstet, um robuste Konnektivitätslösungen für solch komplexe städtische Umgebungen bereitzustellen. Der Ausbau fortschrittlicher Verkehrsmanagementsysteme, Umweltsensorsysteme und digitaler Lösungen für die öffentliche Sicherheit wird den Bedarf an drahtloser Infrastruktur zur Verarbeitung großer Datenmengen weiter erhöhen. Unternehmen, die integrierte Plattformen mit robusten Kommunikations-, Analyse-, Edge-Computing- und Netzwerklösungen anbieten, dürften von den Infrastrukturmodernisierungsinitiativen des öffentlichen Sektors profitieren.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -