
ルエアドフルアムエ市場:シェア・成長・予測 2034
リードフレーム市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製造プロセス別、層別および用途別、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPTE100000452
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 22, 2026


2025年の市場規模
788億5000 万米ドル
基準年値
2034年の予測
2593億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
14.15 %
成長率
対象市場
1兆4570億8000万 米ドル
(2026年~2034年)
リードフレーム市場は、2025年に788億5,000万米ドルと評価され、2034年には2,593億7,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)14.15%を記録する見込みです。この拡大は、半導体パッケージングの需要、自動車における電子機器搭載量の増加、そして小型で熱効率の高いパッケージに対する要求の高まりによって支えられています。また、精密製造、高度なめっき技術、そしてパワー半導体、アナログ半導体、ミックスドシグナル半導体デバイスにおけるリードフレームの利用拡大も、成長を後押ししています。
半導体製造活動の活発化に伴い、北米全域でリードフレーム市場規模が拡大しており、自動車エレクトロニクス、産業オートメーション、半導体パッケージング能力の国内回帰などが需要を支えています。同地域は2026年から2034年にかけて年平均成長率(CAGR)11.8~12.6%を記録すると予測されています。国内半導体エコシステム、先進的なパッケージング、自動車用半導体サプライチェーンへの投資が、精密リードフレームの地域消費を促進するでしょう。
リードフレーム市場の評価と洞察
- 北米:北米は2025年にリードフレーム市場の18~22%のシェアを占めると推定されており、半導体生産能力の拡大、車載エレクトロニクス、および現地生産パッケージングに支えられ、 2026年から2034年の間に年平均成長率(CAGR)11.8~12.6%で成長すると予測されています。
- 米国:米国は2025年には北米の需要の約72~76%を占め、半導体投資と先進的なパッケージング技術に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)11.6~12.4%で拡大すると予測されている。
- 欧州:欧州は2025年には約15~19%のシェアを占め、2034年まで年平均成長率(CAGR)12.0~12.8%を記録すると予測されており、ドイツ、フランス、イタリア、英国、スペインが自動車および産業用半導体の需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には約48~52%のシェアを占め、中国、日本、韓国、台湾、東南アジアの生産拠点を中心に、 2026年から2034年にかけて年平均成長率(CAGR)14.8~15.6%を記録すると予想されている。
- 最大のセグメント:スタンピングプロセスリードフレームは、大量生産の経済性により、 2025年には推定57~61%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)13.8~14.4%で拡大すると予測されています。
- 高成長分野:自動車分野は、 2025年には約20~24%のシェアを占め、2026~2034年のCAGRは16.0~16.8%と予測されており、EV、ADAS、電力管理、車両の電動化によって支えられています。
- 詳細に分析された主要企業:寧波華龍電子有限公司、プレシジョンマイクロ、エノモト株式会社、ベコプレシジョンメタル、新光電機株式会社、住友金属鉱業株式会社、日立電機株式会社、STATS ChipPAC Ltd.、Amkor Technology, Inc.、三井ハイテック株式会社
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
リードフレームは、従来のパッケージの基本的なキャリアとしての用途を超え、厚み、微細ピッチ構造、スタンピング/エッチング工程、特殊な表面仕上げなど、精密な製造技術が求められる高度な要素へと進化を遂げています。今後の成長は、小型化、熱/電気管理、そして半導体との関連性がますます強まるでしょう。銅は導電性と熱管理において重要な役割を果たしますが、より優れためっきプロセスと設計によって、パッケージレベルでの性能向上への期待に応えることができます。
リードフレーム市場の今後の成長はアジア太平洋地域が牽引する一方、北米とヨーロッパにおける半導体生産の地域化は、さらなる地域成長の機会を提供するだろう。自動車の電動化、産業オートメーション、通信インフラ、パワーエレクトロニクスといった分野における発展は、パッケージ相互接続に対する安定した需要を継続的に生み出す。高度なパッケージングと半導体エコシステムへの投資は、市場の地域化をさらに促進する可能性がある。
リードフレーム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 788億5000万米ドル |
| 2034年までの市場規模 | 2593億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 14.15% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
リードフレーム市場分析
リードフレームの需要は、半導体組立、IC、ディスクリートデバイス、パワーエレクトロニクス、センサー、車載エレクトロニクスなどの分野で生み出されています。リードフレーム市場の発展は、銅および合金メーカー、精密ストリップメーカー、工具メーカー、スタンパー/エッチング装置メーカー、めっき業者、半導体パッケージング会社、デバイスメーカーからなるバリューチェーンの支援によって実現しました。導電性、機械的特性、熱特性、信頼性に関しては、材料選定が極めて重要です。
リードフレーム市場の供給動向は、金型、自動化、表面処理、寸法公差、歩留まりによって左右される。大量生産にはプレス加工が適しており、複雑なデザインにはエッチングが適している。半導体メーカーは、寸法公差とめっきがパッケージ歩留まりに大きく影響するため、通常、サプライヤーを長期間にわたって選定する。したがって、生産能力は特定の能力を持つメーカーに配分されることになるだろう。
リードフレーム市場の競争は、パッケージング企業とリードフレームメーカーの統合によって成り立っています。新光電機株式会社は、プレス加工、エッチング、めっき、半導体パッケージングを統合した企業であり、三井ハイテック株式会社は、自動車用電子製品などの精密製造に特化しています。一方、アムコーテクノロジー株式会社は、幅広いリードフレームパッケージングサービスを提供する企業であり、この業界にとって重要な下流市場を形成しています。
リードフレーム市場のプレーヤーは、ファインピッチ加工、表面仕上げ、放熱能力、車載認証、カスタム形状パッケージングにますます重点を置くようになっています。住友金属鉱業、日立電線、STATS ChipPACなどの既存企業は、材料、パッケージング、製造技術を通じてエコシステムに貢献しています。投資の優先順位は、自動化、高精度化、サイクルタイムの短縮、車載用およびパワー半導体需要に合わせた生産能力に向けられています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
リードフレーム市場:戦略的洞察
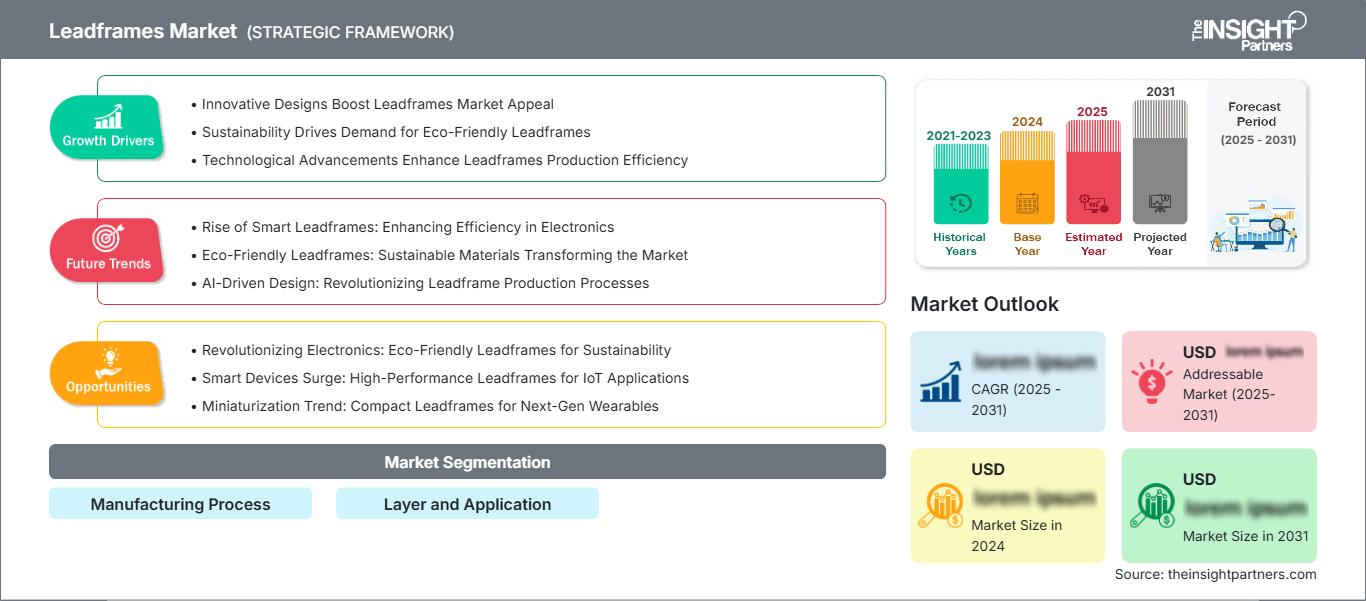
地域別分析
北米リードフレーム市場
北米は2025年時点でリードフレーム市場の約18~22%を占め、2034年まで年平均成長率(CAGR)11.8~12.6%で拡大すると予測されています。同地域では半導体、自動車エレクトロニクス、産業オートメーション分野への投資が活発化しており、強靭なサプライチェーンの構築が進んでいます。米国が主要顧客であり、カナダはエレクトロニクス、産業機器、自動車分野を通じて貢献しています。国内の半導体パッケージング事業の拡大は、現地で資格を有する部品サプライヤーへの需要を高める可能性があります。
信頼性、トレーサビリティ、配送の安全性、そして品質保証は、地域のお客様にとってますます重要になっています。自動車用途では、部品が厳しい温度や電圧条件下でも機能する能力が求められる一方、産業用途では、部品の堅牢性と安定した性能が求められます。リードフレームの生産能力の大部分はアジア太平洋地域が占めていますが、半導体パッケージングの現地化が進むにつれ、サプライヤーの現地化を促進する価値が出てくるでしょう。
米国リードフレーム市場
リードフレーム市場レポートによると、2025年には北米の需要の約72~76%を米国が占め、2034年まで年平均成長率(CAGR)11.6~12.4%で成長すると予測されています。半導体エコシステム、車載エレクトロニクス、産業用制御機器、パワーデバイスパッケージングへの投資は、重要な構造的需要創出要因となっています。Amkor Technology, Inc.は、下流工程におけるパッケージング能力に優れており、専門サプライヤーは国内の認証要件によって恩恵を受ける可能性があります。
自動車および産業用途における電源管理、センシング、制御デバイス、ミックスドシグナルデバイスをサポートする高信頼性リードフレームへのニーズが高まっています。米国の半導体パッケージング能力への投資は、供給の安定性を向上させ、長期的な調達関係の構築につながります。熱効率と電気効率に優れたQFN、露出パッド、その他のパッケージは、重要な需要創出要因となっています。
欧州リードフレーム市場
欧州は2025年には推定15~19%の市場シェアを占め、2034年まで年平均成長率(CAGR)12.0~12.8%で成長すると予測されている。ドイツは自動車および産業用電子機器の分野で最大の市場であり、英国は航空宇宙、産業、技術分野で需要を牽引している。一方、フランスは自動車、通信、政府主導の半導体関連事業で需要が拡大している。イタリアとスペインも自動車製造、産業オートメーション、電子機器生産を通じて需要を支えている。
自動車の電動化に伴い、車両あたりの半導体搭載量が増加し、信頼性の高い電源・制御部品への需要が高まるため、ドイツは特別な魅力を持っている。自動車メーカーは、放熱性能と表面仕上げの品質が向上した小型パッケージを求めている。また、産業オートメーションの発展は、センサーや電源管理部品の需要を押し上げている。
英国とフランスは、自動車、通信、航空宇宙、防衛、産業用電子機器といった多様な分野からの需要を擁している。イタリアとスペインは、自動車製造業およびより広範な産業高度化から需要を得ている。ヨーロッパでは、地域における資格基準、供給の安定性、エネルギー効率、半導体製造能力などが、地域供給と現地部品製造を促進する可能性がある。
アジア太平洋地域のリードフレーム市場
リードフレーム市場予測によると、アジア太平洋地域は2025年に約48~52%の市場シェアを占め、2034年まで年平均成長率(CAGR)14.8~15.6%で成長すると予測されています。市場を牽引する国は、中国、日本、韓国、台湾、インド、オーストラリアです。半導体パッケージングのエコシステム、電子機器製造、自動車産業、そして産業政策の存在が、この地域における高品質リードフレームの需要を支えています。
中国は電子機器と半導体技術に強みがあり、日本は先端材料とパッケージング技術に優れ、韓国は半導体製造技術に強みを持っている。インドは半導体エコシステムを成長させており、オーストラリアは規模は小さいものの技術的に優れている。その他の用途としては、車載エレクトロニクス、パワーデバイス、通信機器などが挙げられる。
中東およびアフリカのリードフレーム市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)9.0~9.8%で拡大すると予測されている。南アフリカとアラブ首長国連邦は地域における技術投資のリーダーであり、南アフリカは電子機器の主要市場として確立されている。その他の中東・アフリカ地域市場は、通信、産業機械、自動車用電子機器、そして発展途上にある電子機器組立によって牽引されている。
インフラの近代化とエネルギー分野への投資により、電力管理エレクトロニクスおよび制御システムへの需要が高まっている。この地域では半導体製造の発展があまり進んでいないため、輸入部品や技術プロジェクトに関連する多くのビジネスチャンスが存在する。
セグメンテーション分析
タイプ
タイプセグメントは、スタンピングプロセス・リードフレームが牽引しており、2026年から2034年にかけて年平均成長率(CAGR)13.8~14.4%で成長すると予測されています。スタンピングは、確立されたパッケージ形状に対して高い生産スループットと再現性を提供するため、大量生産の半導体アセンブリにおいて重要です。一方、エッチングは、複雑な形状、微細ピッチ、またはカスタム設計において、より高い形状の柔軟性が求められる場合に、戦略的に重要な役割を担っています。
- スタンピングプロセスリードフレーム:スタンピングプロセスリードフレームは、再現性の高い治工具、迅速なサイクルタイム、確立された製造経済性により、半導体の大量生産を支えています。標準化されたパッケージや自動車規模の生産において、依然として重要な役割を果たしています。
- エッチングプロセス用リードフレーム:エッチングプロセス用リードフレームは、従来のプレス加工では機械的な制約により難しい複雑な形状や微細な特徴の加工を可能にします。その柔軟性により、特殊なパッケージ設計や精密な用途にも対応できます。
- その他:その他のリードフレーム方式は、特殊な形状や製造要件に対応し、標準的なプレス加工や化学エッチングではパッケージ設計のニーズを完全に満たせない場合に、サプライヤーに柔軟性を提供します。
基材
基板材料セグメントは、2026年から2034年にかけて年平均成長率(CAGR)13.7~14.3%で成長すると予測されています。材料の選定は、電気伝導率、放熱性、機械的強度、耐食性、およびパッケージの信頼性によって決定されます。銅が依然として主流ですが、特殊合金は、異なる機械的特性や熱特性を必要とする用途に対応しています。
- 銅:銅は電気伝導性と熱伝導性に優れているため、効率的な熱伝達を必要とする電力、自動車、民生機器、および一般的な半導体パッケージに適していることから、戦略的に重要な材料です。
- 鉄ニッケル合金:鉄ニッケル合金は、寸法安定性とパッケージ材料との適合性が重要な用途において、制御された膨張と機械的特性を提供します。
- アルミニウム:アルミニウムは、特定の電子機器用途において軽量性と導電性の要件を満たすが、パッケージの適合性は機械的特性、熱特性、および表面処理の仕様に大きく左右される。
- その他:その他の材料は、熱性能、強度、耐腐食性、または特定の半導体パッケージ構造との互換性など、特殊な要件を満たすために使用されます。
層
層状構造セグメントは、2034年まで年平均成長率(CAGR)14.1~14.7%で成長すると予測されています。単層構造は従来型のパッケージングにおいて依然として重要ですが、熱管理、電気配線、複雑なパッケージ構造などにおいて追加の構造機能が必要とされる場面では、多層構造が注目を集めています。
- 単層構造:単層構造は、確立された製造プロセス、容易なパッケージ統合、および従来の集積回路やディスクリート半導体デバイスに対する費用対効果の高い性能を提供するため、依然として広く使用されています。
- 多層構造:多層構造は、設計の柔軟性を高め、熱的または電気的な機能性を向上させ、従来の単層構造では性能要件を満たせない特殊なパッケージをサポートします。
応用
アプリケーション分野は、2034年まで年平均成長率(CAGR)14.0~14.6%で成長すると予測されています。集積回路は引き続き需要の中心であり、電動化と電力管理の進展に伴い、自動車および産業システムにおける半導体利用率が増加するにつれて、個別部品の重要性も高まっています。
- 集積回路:集積回路の応用分野は、信頼性の高い半導体相互接続を必要とする民生用電子機器、自動車制御システム、通信機器、産業システム、およびコンピューティング機器において、戦略的に依然として重要である。
- 個別デバイス:個別デバイスの用途は、電力管理、スイッチング、整流、センシング、および自動車の電動化の要件から恩恵を受けており、熱的に優れた高信頼性のパッケージ構造の必要性が高まっています。
- その他:その他の用途としては、リードフレームベースの相互接続、熱管理、またはコンパクトな機械的統合を必要とする特殊な半導体デバイスおよびパッケージアーキテクチャが挙げられます。
業界分野別
産業分野別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)14.4~15.0%で拡大すると予測されています。自動車分野は、電動化、先進運転支援システム(ADAS)、パワーエレクトロニクス、センシング、車載コンピューティングといった技術革新により、車両1台あたりの半導体需要が継続的に増加しているため、最も急速に成長している主要分野として位置づけられています。
- 自動車分野:自動車分野の需要は、EVの電力システム、バッテリー管理、センサー、ADAS(先進運転支援システム)、インフォテインメント、および信頼性の高い半導体パッケージを必要とする電子制御ユニットによって牽引されています。
- 家電製品:家電製品は、スマートフォン、家電製品、パーソナルデバイス、接続機器などを通じて、コンパクトでコスト効率の高い半導体パッケージを必要とする、継続的で大きな需要を支えています。
- 電気通信:電気通信アプリケーションでは、接続性、信号処理、電力管理、ネットワークインフラストラクチャのために半導体デバイスが必要であり、小型で信頼性の高いパッケージに対する需要が高まっています。
- 航空宇宙・防衛分野:航空宇宙・防衛分野では、高い信頼性、耐環境性、トレーサビリティ、および長い動作寿命が重視されており、認定された半導体パッケージ部品にとって特別な機会が生まれています。
- その他:その他の産業分野としては、産業オートメーション、エネルギーシステム、ヘルスケアエレクトロニクス、および半導体の信頼性と熱性能が依然として重要な特殊機器などが挙げられる。
機会の概要
|
業界分野別 |
収益貢献 |
トレンドタグ |
導入段階 |
|
自動車 |
高い |
EVパワー |
スケーリング |
|
家電 |
高い |
デバイスの小型化 |
成熟した |
|
電気通信 |
中くらい |
5Gインフラ |
スケーリング |
|
航空宇宙・防衛 |
中くらい |
高い信頼性 |
新興 |
|
その他 |
中くらい |
産業用制御機器 |
スケーリング |
リードフレーム市場の成長要因と影響分析
電動車両における半導体含有量の増加
車両の電動化に伴い、電力変換、バッテリー管理、センシング、制御、接続性など、車両で使用される半導体の数が増加しています。多くのディスクリートデバイスやアナログデバイスでは、実績のある経済性と優れた放熱性から、リードフレームパッケージが依然として必要とされています。EVの生産量が増加するにつれ、パッケージに対する要求は、放熱性、電気的性能の信頼性、小型化、および認証期間の延長にますます重点が置かれるようになっています。車載グレードの露出パッド、パワー、ファインピッチパッケージを製造できる企業にとって、ここには大きなチャンスがあります。これは乗用車だけでなく、商用車、充電器、産業用電化にも当てはまります。車載認証において高い能力を持つ企業は、より長期のプログラムを獲得できるでしょう。
先端半導体パッケージング能力の拡張
半導体製造およびパッケージングへの支出増加は、リードフレーム製品を取り巻くエコシステムを強化している。パッケージング能力の増強には、寸法、めっき性能、使用材料、生産量において一貫性のある部品供給業者が不可欠である。北米および欧州における現地化戦略は、現地での技術支援、デュアルソーシング、サプライチェーンの短縮といった選択肢を提供する可能性がある一方、アジア太平洋地域は引き続き強力な生産規模を維持するだろう。リードフレーム供給業者は、顧客がリスク軽減のために追加の供給業者を探す必要性から利益を得られる可能性がある。これは特に自動車および産業用半導体において顕著である。生産能力の増強は、半導体生産量の増加だけでなく、より堅牢で現地化された部品供給の必要性を通じて、需要の拡大を促す可能性がある。
電力およびアナログ半導体アプリケーションの成長
パワー半導体とアナログ半導体は、自動車、産業機器、民生機器、通信機器、エネルギーインフラ機器など、さまざまな最終用途において依然として有効です。これらの半導体のほとんどはリードフレームにパッケージ化されています。これは、リードフレームが実用的な電気接続、物理的なサポート、および熱管理機能を提供しつつ、コスト効率の高い製造プロセスを維持できるためです。信号の調整、電力管理、制御、センシング、およびコンディショニングを必要とするアプリケーションが増加するにつれて、半導体向けのより高度なパッケージング技術が登場しても、リードフレームの使用が増加しています。半導体ベンダーは、放熱性の向上、より微細なピッチ、より優れためっき、およびカスタマイズされたパッケージングを提供することで、この機会を捉えることができます。パワーデバイスとアナログデバイスはさまざまなタイプのアプリケーションで使用されるため、この市場の潜在的な影響は広範囲に及びます。
リードフレーム市場の今後の動向
ファインピッチおよびリードレスアーキテクチャの採用拡大
リードフレーム市場の動向を見ると、リードフレーム設計の今後の発展としては、ピッチの縮小、フットプリントの小型化、露出パッド設計、電気的特性と熱特性が向上したリードレス構成などが期待されています。QFNパッケージをはじめとする類似パッケージの使用により、パッケージサイズの縮小と効果的な放熱の両方が実現し、小型自動車、民生機器、産業機器への応用が期待されます。製造ベンダーは今後、エッチング精度の向上、高度なスタンピング技術、フォトリソグラフィベースの電気めっき、寸法制御に注力していくでしょう。パッケージ設計者は、チップの物理的サイズを大きくすることなく、チップあたりの機能密度を高めることを求めるため、こうした能力はますます重要になります。この傾向は、精密なツール、表面処理、自動検査、信頼性の高い量産を両立できるメーカーに有利に働くでしょう。
リードフレーム設計への熱管理の統合
リードフレーム市場の動向を見ると、将来の設計では、リードフレーム設計自体を通して熱管理をより重視する傾向が強まることが示唆されます。ダイパッド露出、ヒートスラグ技術、高銅合金、特殊表面仕上げなどは、小型パッケージサイズでの放熱性の向上に役立ちます。これは、温度条件が半導体の動作に影響を与える車載用パワー半導体、産業用制御機器、充電器ICなどの分野で特に重要になります。半導体メーカーとパッケージング企業は、設計の初期段階から連携を強化し、材料、リードの形状、メッキなどが適切に設計されるようにしていくでしょう。この傾向は、標準リードフレームよりもカスタムリードフレームを優遇する可能性があり、材料に関する知識と製造能力を兼ね備えた企業が恩恵を受けると考えられます。
リードフレームの市場機会
半導体パッケージングエコシステム向け地域密着型供給
地域的な半導体投資は、リードフレームサプライヤーがパッケージング顧客に近い場所に技術センター、仕上げ加工拠点、または製造パートナーシップを設立する機会を生み出します。北米とヨーロッパは特に重要です。なぜなら、半導体エコシステムの拡大により、確立されたアジアの生産ネットワークとのつながりを維持しながら、資格のある現地サプライヤーへの需要が高まる可能性があるからです。投資決定においては、長期の認定サイクルが安定したプログラムを支えることができる自動車および産業分野の顧客を優先すべきです。現地での技術サポートにより、生産拠点を完全に移転することなく、開発期間を短縮し、対応力を向上させることができます。サプライヤーはまた、コスト効率の良い場所に大規模製造拠点を維持しながら、検査、めっき、カスタマイズ、最終加工に地域の施設を利用できます。このアプローチは、サプライチェーンの回復力と競争力のある経済性を両立させ、新たに発展する半導体パッケージングクラスターへの現実的な道筋を提供します。
自動車および電力機器向けカスタムリードフレーム
カスタマイズされたリードフレームは、標準的なパッケージ形状では熱、電気、機械的な要件を十分に満たせない、より高付加価値なアプリケーションを獲得する機会を提供します。自動車用電源管理、EVシステム、産業用ドライブ、充電インフラでは、より高い電力密度と厳しい動作環境に対応できるパッケージがますます求められています。サプライヤーは、顧客固有の設計をサポートするために、アプリケーションエンジニアリング、ラピッドプロトタイピング、ファインピッチツーリング、露出パッド構造、高度な表面仕上げに投資することができます。リードフレームの形状はパッケージ性能と組み立て効率の両方に影響を与えるため、半導体パッケージング企業との早期の連携は、設計採用の可能性を高めます。カスタマイズ戦略は、単価だけでなく、信頼性、認定、ライフサイクル性能、エンジニアリングサポートに焦点を当てた購買交渉を行うことで、直接的な価格競争を軽減することもできます。
最近の動向
- 2026年8月:ブルカーは、半導体、薄膜、エネルギー材料、ナノ構造の特性評価向けに、高性能検出器を含む検出器技術の大幅な進歩を発表しました。これらのソリューションは、より高速なデータ取得、より高い感度、そして向上した空間分解能を実現します。
- 2026年5月:ソニー・セミコンダクターソリューションズとTSMCは、次世代イメージセンサーに関する戦略的パートナーシップを構築するための予備合意を締結した。この提携は、ソニーのイメージセンサーに関する専門知識とTSMCの先進的な製造技術を融合させたもので、スマートフォン、自動車、ロボットなどの用途をターゲットとしている。
- 2026年5月:アプライド・マテリアルズは、パネルレベルの先進的なパッケージング製品ポートフォリオを強化するため、ASMPTのNEXX事業を買収することに合意した。NEXXの電気化学蒸着技術は、アプライドの既存ソリューションを補完し、チップレットとHBMを用いたより大型のAIアクセラレータパッケージをサポートする。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -