
Marché des leadframes : taille, part de marché et prévisions 2034
Taille et prévisions du marché des cadres conducteurs (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : par procédé de fabrication, couche et application, et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPTE100000452
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 22, 2026


Taille du marché en 2025
78,85 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
259,37 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
14,15 %
taux de croissance
Marché adressable
1 457,08 milliards de dollars américains
(2026-2034)
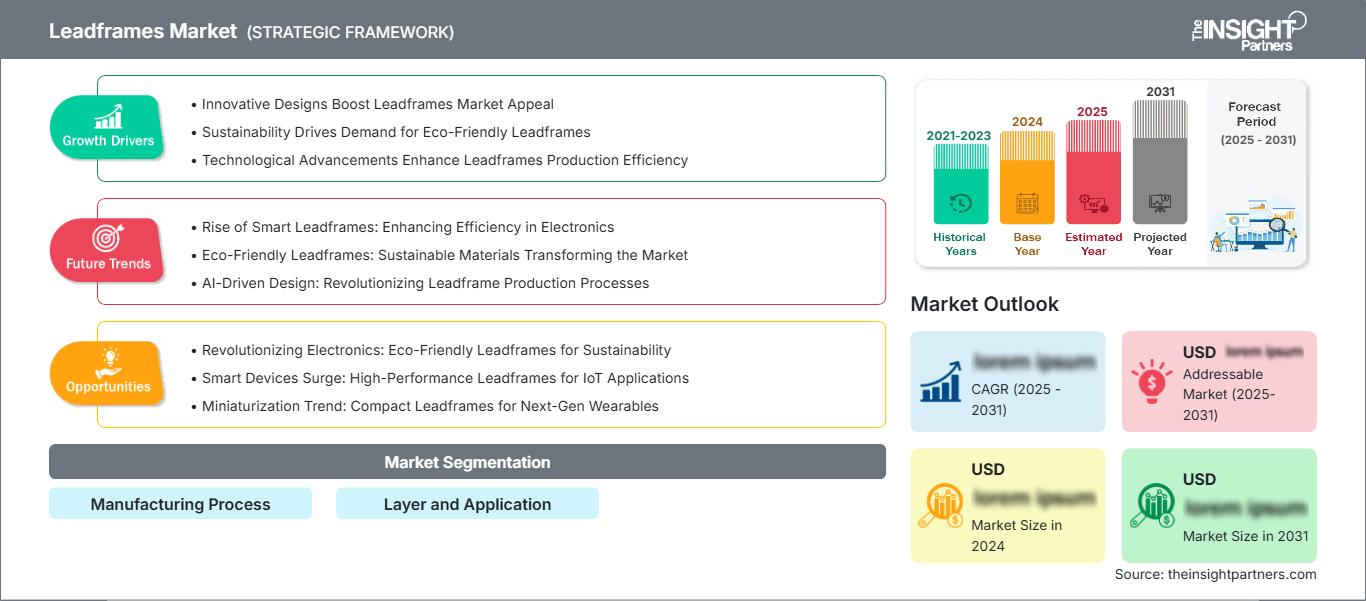
Le marché des grilles de connexion était évalué à 78,85 milliards de dollars américains en 2025 et devrait atteindre 259,37 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 14,15 % sur la période 2026-2034. Cette expansion est soutenue par la demande en matière d'encapsulation de semi-conducteurs, la part croissante de composants électroniques dans les véhicules et les exigences accrues en matière de boîtiers compacts et à faible dissipation thermique. La croissance est également favorisée par la fabrication de précision, les techniques de placage avancées et l'utilisation accrue des grilles de connexion dans les dispositifs semi-conducteurs de puissance, analogiques et mixtes.
L'essor de la production de semi-conducteurs renforce le marché des grilles de connexion en Amérique du Nord, où l'électronique automobile, l'automatisation industrielle et la relocalisation des capacités d'encapsulation de semi-conducteurs soutiennent la demande. La région devrait enregistrer un TCAC de 11,8 % à 12,6 % entre 2026 et 2034. Les investissements dans les écosystèmes de semi-conducteurs nationaux, l'encapsulation avancée et les chaînes d'approvisionnement de semi-conducteurs pour l'automobile devraient favoriser la consommation régionale de grilles de connexion de précision.
Analyse et perspectives du marché des cadres de prospection
- Amérique du Nord : L'Amérique du Nord détenait une part de marché estimée entre 18 et 22 % en 2025 et devrait croître à un TCAC de 11,8 à 12,6 % entre 2026 et 2034 , soutenue par l'expansion des capacités de production de semi-conducteurs, l'électronique automobile et l'emballage localisé.
- États-Unis : Les États-Unis représentaient environ 72 à 76 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 11,6 à 12,4 % entre 2026 et 2034 , grâce aux investissements dans les semi-conducteurs et les technologies d'emballage avancées.
- Europe : L'Europe représentait environ 15 à 19 % du marché en 2025 et devrait enregistrer un TCAC de 12,0 à 12,8 % jusqu'en 2034 , l'Allemagne, la France, l'Italie, le Royaume-Uni et l'Espagne soutenant la demande de semi-conducteurs pour les secteurs automobile et industriel.
- Asie-Pacifique : L'Asie-Pacifique représentait environ 48 à 52 % de la part de marché en 2025 et devrait enregistrer un TCAC de 14,8 à 15,6 % entre 2026 et 2034 , sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de Taïwan et des pôles de production d'Asie du Sud-Est.
- Segment le plus important : Le processus d’estampage des cadres conducteurs détenait une part de marché estimée entre 57 et 61 % en 2025 , avec un TCAC de 13,8 à 14,4 % entre 2026 et 2034 grâce aux économies d’échelle liées à la production en grande série.
- Segment à forte croissance : L'automobile représentait environ 20 à 24 % de parts de marché en 2025 , avec un TCAC projeté de 16,0 à 16,8 % entre 2026 et 2034 , soutenu par les véhicules électriques, les systèmes ADAS, la gestion de l'énergie et l'électrification des véhicules.
- Principales entreprises analysées en détail : NINGBO HUALONG ELECTRONICS CO., LTD. ; Precision Micro ; ENOMOTO Co., Ltd. ; Veco Precision Metal ; SHINKO ELECTRIC INDUSTRIES CO., LTD. ; Sumitomo Metal Mining Co., Ltd. ; Hitachi Cable, Ltd. ; STATS ChipPAC Ltd. ; Amkor Technology, Inc. ; Mitsui High-tec, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les grilles de connexion, autrefois simples supports pour les boîtiers, sont devenues des éléments sophistiqués exigeant une fabrication de haute précision, notamment en termes d'épaisseur, de structure à pas fin, de procédés d'estampage/gravure et de finitions de surface spécifiques. La croissance future sera de plus en plus liée à la miniaturisation, à la gestion thermique et électrique, et aux semi-conducteurs. Le cuivre joue un rôle important en matière de conductivité et de gestion thermique, mais des procédés de placage et des conceptions améliorés peuvent contribuer à répondre aux exigences de performance accrues au niveau du boîtier.
La croissance future du marché des grilles de connexion sera principalement tirée par la région Asie-Pacifique, tandis que la production locale de semi-conducteurs en Amérique du Nord et en Europe offrira des opportunités supplémentaires de croissance régionale. Les progrès réalisés dans les domaines de l'électrification automobile, de l'automatisation industrielle, des infrastructures de télécommunications et de l'électronique de puissance continueront de générer une demande soutenue en interconnexions de boîtiers. Les investissements dans les écosystèmes de l'encapsulation avancée et des semi-conducteurs pourraient accentuer la régionalisation du marché.
Portée du rapport sur le marché des cadres principaux
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 78,85 milliards de dollars américains |
| Taille du marché d'ici 2034 | 259,37 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 14,15% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des cadres de prospection
L'assemblage de semi-conducteurs, les circuits intégrés, les composants discrets, l'électronique de puissance, les capteurs et l'électronique automobile ont engendré un besoin en grilles de connexion. Le développement de ce marché a été rendu possible grâce à une chaîne de valeur regroupant les producteurs de cuivre et d'alliages, les fabricants de bandes de précision, les fabricants d'outils, les fabricants de machines de gravure/estampage, les entreprises de galvanoplastie, les sociétés d'encapsulation de semi-conducteurs et les fabricants de dispositifs. Le choix des matériaux est crucial pour la conductivité, les propriétés mécaniques et thermiques, ainsi que pour la fiabilité.
L'offre sur le marché des grilles de connexion dépendra de l'outillage, de l'automatisation, de la finition de surface, des tolérances dimensionnelles et du rendement. L'emboutissage sera plus adapté aux grands volumes, tandis que la gravure permettra la réalisation de motifs complexes. Les entreprises de semi-conducteurs évaluent généralement leurs fournisseurs sur une longue période, car la tolérance dimensionnelle et le placage sont essentiels au rendement des boîtiers. Par conséquent, les capacités de production seront attribuées aux fabricants possédant des compétences spécifiques.
Le marché des grilles de connexion est caractérisé par une forte concurrence, notamment entre les entreprises d'encapsulation et les fabricants de grilles. SHINKO ELECTRIC INDUSTRIES CO., LTD. intègre l'estampage, la gravure, le plaquage et l'encapsulation de semi-conducteurs, tandis que Mitsui High-tec, Inc. se concentre sur la fabrication de précision et les produits électroniques destinés à l'automobile. Amkor Technology, Inc., quant à elle, propose une large gamme de services d'encapsulation de grilles de connexion, constituant ainsi un important marché aval pour ce secteur.
Le positionnement des acteurs du marché des grilles de connexion s'oriente de plus en plus vers la finesse de traitement, la finition de surface, la dissipation thermique, la qualification automobile et le conditionnement géométrique sur mesure. Sumitomo Metal Mining Co., Ltd., Hitachi Cable, Ltd., STATS ChipPAC Ltd. et d'autres acteurs historiques du marché contribuent à l'écosystème par leurs matériaux, leurs solutions de conditionnement et leur savoir-faire en matière de fabrication. Les investissements privilégient l'automatisation, la précision accrue, la réduction des temps de cycle et l'adaptation des capacités aux besoins des secteurs automobile et des semi-conducteurs de puissance.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des leadframes : informations stratégiques
Perspectives régionales
Marché des leadframes en Amérique du Nord
L'Amérique du Nord représentait environ 18 à 22 % du marché des grilles de connexion en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 11,8 à 12,6 % jusqu'en 2034. La région investit dans les semi-conducteurs, l'électronique automobile et l'automatisation industrielle, et se caractérise par une tendance à la mise en place de chaînes d'approvisionnement résilientes. Les États-Unis sont le principal client, tandis que le Canada contribue au marché grâce à ses applications dans les secteurs de l'électronique, de l'industrie et de l'automobile. Le développement du secteur local de l'encapsulation de semi-conducteurs pourrait accroître la demande de fournisseurs de composants qualifiés localement.
La fiabilité, la traçabilité, la sécurité des livraisons et la qualification revêtent une importance croissante pour les clients régionaux. Les applications automobiles exigent des composants capables de fonctionner dans des conditions de température et de tension extrêmes, tandis que les applications industrielles privilégient la robustesse et la constance des performances. Le développement de l'encapsulation locale des semi-conducteurs justifiera d'encourager la localisation des fournisseurs, même si la région Asie-Pacifique représente déjà une part importante de la capacité de production de cadres de connexion.
Marché américain des cadres de guidage
Le rapport sur le marché des grilles de connexion indique que les États-Unis représentaient environ 72 à 76 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 11,6 à 12,4 % jusqu'en 2034. Les investissements dans l'écosystème des semi-conducteurs, l'électronique automobile, les systèmes de contrôle industriels et le conditionnement des dispositifs de puissance figurent parmi les principaux moteurs de cette demande structurelle. Amkor Technology, Inc. offre d'importantes capacités de conditionnement en aval, et les fournisseurs spécialisés pourraient bénéficier des exigences de qualification nationales.
Il existe un besoin croissant de grilles de connexion haute fiabilité pour la gestion de l'alimentation, la détection, les dispositifs de contrôle et les dispositifs à signaux mixtes dans les applications automobiles et industrielles. Les investissements dans les capacités d'encapsulation de semi-conducteurs aux États-Unis peuvent améliorer la résilience de l'approvisionnement et favoriser des relations d'achat à long terme. Les boîtiers QFN, à pastilles exposées et autres, à efficacité thermique et électrique élevée, figurent parmi les principaux moteurs de la demande.
Marché européen des cadres de guidage
L'Europe détenait une part de marché estimée entre 15 et 19 % en 2025 et devrait connaître une croissance annuelle composée de 12,0 à 12,8 % jusqu'en 2034. L'Allemagne est le principal marché régional grâce à sa présence dans les secteurs de l'automobile et de l'électronique industrielle. Le Royaume-Uni contribue à la demande par le biais des applications aérospatiales, industrielles et technologiques, tandis que la France bénéficie des secteurs de l'automobile, des télécommunications et des activités liées aux semi-conducteurs financées par l'État. L'Italie et l'Espagne contribuent également à la demande grâce à la fabrication automobile, l'automatisation industrielle et la production électronique.
L'Allemagne présente un attrait particulier, car l'électrification automobile accroît la proportion de semi-conducteurs par véhicule et exige des composants d'alimentation et de contrôle fiables. Les constructeurs automobiles recherchent des composants plus compacts, une meilleure gestion thermique et une finition de surface de qualité supérieure. Par ailleurs, l'automatisation industrielle stimule la demande en capteurs et en composants de gestion de l'énergie.
Le Royaume-Uni et la France offrent une demande diversifiée provenant des secteurs de l'automobile, des télécommunications, de l'aérospatiale, de la défense et de l'électronique industrielle. L'Italie et l'Espagne tirent leur demande de la fabrication automobile et, plus généralement, de la modernisation industrielle. En Europe, les normes de qualification, la sécurité d'approvisionnement, l'efficacité énergétique et les capacités de production de semi-conducteurs peuvent stimuler l'offre régionale et la fabrication locale de composants.
Marché des cadres de guidage en Asie-Pacifique
D'après les prévisions du marché des grilles de connexion, la région Asie-Pacifique représentait environ 48 à 52 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 14,8 à 15,6 % jusqu'en 2034. Les principaux acteurs du marché sont la Chine, le Japon, la Corée du Sud, Taïwan, l'Inde et l'Australie. L'écosystème de l'encapsulation des semi-conducteurs, la fabrication électronique, l'industrie automobile et les politiques industrielles soutiennent la demande régionale en grilles de connexion de haute qualité.
La Chine bénéficie d'un avantage certain en matière d'électronique et de semi-conducteurs, le Japon excelle dans les matériaux avancés et le conditionnement, et la Corée du Sud maîtrise la fabrication de semi-conducteurs. L'Inde développe son écosystème de semi-conducteurs, tandis que l'Australie, malgré sa taille modeste, possède une solide expertise technique. Parmi les autres applications figurent l'électronique automobile, les dispositifs de puissance et les équipements de télécommunications.
Marché des leadframes au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 9,0 à 9,8 % jusqu'en 2034. L'Afrique du Sud et les Émirats arabes unis sont les leaders régionaux en matière d'investissement technologique, tandis que l'Afrique du Sud constitue le principal marché établi pour l'électronique. Le marché du reste de la région Moyen-Orient et Afrique est porté par les télécommunications, les machines industrielles, l'électronique automobile et le développement de l'assemblage électronique.
La modernisation des infrastructures et les investissements dans le secteur de l'énergie génèrent une demande en systèmes électroniques de gestion de l'énergie et en systèmes de contrôle. Le développement de la fabrication de semi-conducteurs étant limité dans cette région, de nombreuses opportunités sont liées à l'importation de composants et aux projets technologiques.
Analyse de segmentation
Taper
Le segment « Type » est dominé par le procédé d'estampage des cadres conducteurs , dont la croissance annuelle composée (TCAC) devrait se situer entre 13,8 % et 14,4 % entre 2026 et 2034. L'estampage offre un débit de production élevé et une grande répétabilité pour les géométries de boîtiers standardisées, ce qui le rend essentiel pour l'assemblage de semi-conducteurs en grande série. La gravure demeure stratégiquement pertinente pour les conceptions complexes, à pas fin ou personnalisées qui requièrent une plus grande flexibilité géométrique.
- Le procédé d' emboutissage des cadres de connexion permet une production de semi-conducteurs en grande série grâce à un outillage reproductible, des cycles de production rapides et une rentabilité éprouvée. Il demeure essentiel pour les boîtiers standardisés et la production à l'échelle de l'industrie automobile.
- Gravure sur grille : La gravure sur grille permet de réaliser des géométries complexes et des détails fins, là où les contraintes d'outillage mécanique limitent l'emboutissage conventionnel. Sa flexibilité favorise la conception de boîtiers spécifiques et les applications de précision.
- Autres : D'autres approches de grilles de connexion permettent de répondre à des géométries et des exigences de fabrication spécifiques, offrant ainsi aux fournisseurs une flexibilité lorsque l'estampage standard ou la gravure chimique ne répondent pas pleinement aux besoins de conception du boîtier.
Matériau du substrat
Le segment des matériaux de substrat devrait connaître une croissance annuelle composée de 13,7 % à 14,3 % entre 2026 et 2034. Le choix des matériaux est déterminé par leur conductivité électrique, leur dissipation thermique, leur résistance mécanique, leur résistance à la corrosion et la fiabilité du boîtier. Le cuivre demeure le matériau dominant, tandis que des alliages spécialisés répondent aux besoins d'applications exigeant des caractéristiques mécaniques ou thermiques différentes.
- Cuivre : Le cuivre est stratégiquement important en raison de sa forte conductivité électrique et thermique, ce qui le rend adapté aux boîtiers de semi-conducteurs de puissance, automobiles, grand public et généraux nécessitant un transfert de chaleur efficace.
- Alliage fer-nickel : L'alliage fer-nickel offre une dilatation contrôlée et des caractéristiques mécaniques adaptées aux applications où la stabilité dimensionnelle et la compatibilité avec les matériaux d'emballage sont importantes.
- Aluminium : L'aluminium répond aux exigences de légèreté et de conductivité dans certaines applications électroniques, bien que l'adéquation du boîtier dépende fortement des spécifications mécaniques, thermiques et de traitement de surface.
- Autres : D'autres matériaux répondent à des exigences spécifiques en matière de performances thermiques, de résistance, de résistance à la corrosion ou de compatibilité avec des architectures de boîtiers de semi-conducteurs particulières.
Couche
Le segment des couches devrait enregistrer un TCAC de 14,1 à 14,7 % jusqu'en 2034. Les structures monocouches restent importantes pour l'encapsulation conventionnelle, tandis que les configurations multicouches gagnent en popularité lorsque la gestion thermique, le routage électrique et les architectures d'encapsulation complexes nécessitent des fonctionnalités structurelles supplémentaires.
- Monocouche : Les structures monocouches restent largement utilisées car elles offrent des procédés de fabrication éprouvés, une intégration simple des boîtiers et des performances rentables pour les circuits intégrés conventionnels et les dispositifs semi-conducteurs discrets.
- Multicouches : Les structures multicouches offrent une flexibilité de conception accrue et des fonctionnalités thermiques ou électriques supplémentaires, prenant en charge des ensembles spécialisés pour lesquels les constructions monocouches classiques ne peuvent répondre aux exigences de performance.
Application
Le segment des applications devrait croître à un TCAC de 14,0 à 14,6 % jusqu'en 2034. Les circuits intégrés restent au cœur de la demande, tandis que les dispositifs discrets gagnent en importance à mesure que l'électrification et la gestion de l'énergie augmentent la part des semi-conducteurs dans les systèmes automobiles et industriels.
- Circuits intégrés : Les applications des circuits intégrés restent stratégiquement importantes dans l’électronique grand public, les commandes automobiles, les télécommunications, les systèmes industriels et les équipements informatiques nécessitant une interconnexion fiable des semi-conducteurs.
- Dispositif discret : Les applications de dispositifs discrets bénéficient des exigences en matière de gestion de l’énergie, de commutation, de redressement, de détection et d’électrification automobile, ce qui accroît le besoin de structures d’emballage thermiquement performantes et hautement fiables.
- Autres : D'autres applications concernent des dispositifs semi-conducteurs spécialisés et des architectures de boîtier nécessitant une interconnexion à base de grille de connexion, une gestion thermique ou une intégration mécanique compacte.
Secteur d'activité vertical
Le segment vertical de l'industrie devrait connaître une croissance annuelle composée de 14,4 à 15,0 % entre 2026 et 2034. Le secteur automobile se positionne comme le principal secteur vertical à la croissance la plus rapide, car l'électrification, les systèmes avancés d'aide à la conduite (ADAS), l'électronique de puissance, la détection et l'informatique embarquée continuent d'accroître les besoins en semi-conducteurs par véhicule.
- Secteur automobile : La demande automobile est tirée par les systèmes d'alimentation des véhicules électriques, la gestion des batteries, les capteurs, les systèmes ADAS, les systèmes d'infodivertissement et les unités de commande électroniques qui nécessitent des boîtiers de semi-conducteurs fiables.
- Électronique grand public : L'électronique grand public soutient une demande récurrente importante via les smartphones, les appareils électroménagers, les appareils personnels et les équipements connectés nécessitant un conditionnement de semi-conducteurs compact et économique.
- Télécommunications : Les applications de télécommunications nécessitent des dispositifs semi-conducteurs pour la connectivité, le traitement du signal, la gestion de l'énergie et l'infrastructure réseau, répondant ainsi à la demande de boîtiers compacts et fiables.
- Aérospatiale et Défense : Le secteur Aérospatiale et Défense met l'accent sur la haute fiabilité, la résistance environnementale, la traçabilité et la longue durée de vie, créant ainsi des opportunités spécialisées pour les composants d'emballage de semi-conducteurs qualifiés.
- Autres secteurs : Parmi les autres industries figurent l'automatisation industrielle, les systèmes énergétiques, l'électronique médicale et les équipements spécialisés où la fiabilité des semi-conducteurs et les performances thermiques restent importantes.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Automobile |
Haut |
Énergie des véhicules électriques |
Mise à l'échelle |
|
Électronique grand public |
Haut |
Miniaturisation des dispositifs |
Mature |
|
Télécommunications |
Moyen |
Infrastructure 5G |
Mise à l'échelle |
|
Aérospatiale et défense |
Moyen |
Haute fiabilité |
Émergent |
|
Autres |
Moyen |
Commandes industrielles |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des cadres de prospection
Augmentation de la teneur en semi-conducteurs dans les véhicules électrifiés
L'électrification des véhicules a entraîné une augmentation du nombre de semi-conducteurs utilisés pour la conversion de puissance, la gestion des batteries, la détection, les commandes et la connectivité. Les boîtiers à cadre de connexion restent indispensables pour de nombreux composants discrets et analogiques, grâce à leur rentabilité éprouvée et à leurs excellentes voies thermiques. Avec l'essor des véhicules électriques, les exigences en matière de boîtiers se concentrent de plus en plus sur la dissipation thermique, la fiabilité des performances électriques, la miniaturisation et l'allongement des délais de qualification. Il existe donc une opportunité pour les entreprises capables de fabriquer des boîtiers à pastille exposée, de puissance et à pas fin de qualité automobile. Ce marché ne se limite pas aux voitures particulières, mais s'étend également aux véhicules utilitaires, aux chargeurs et à l'électrification industrielle. Les entreprises maîtrisant la qualification automobile se verront proposer des programmes plus longs.
Expansion des capacités d'encapsulation de semi-conducteurs avancés
L'augmentation des dépenses liées à la fabrication et au conditionnement des semi-conducteurs dynamise l'écosystème des grilles de connexion. Les capacités de conditionnement supplémentaires nécessitent des fournisseurs de composants fiables, capables d'assurer une constance en termes de dimensions, de qualité de placage, de matériaux utilisés et de volumes de production. Les stratégies de localisation en Amérique du Nord et en Europe offrent la possibilité de bénéficier d'une assistance technique locale, d'un double approvisionnement et de chaînes d'approvisionnement raccourcies, tandis que la région Asie-Pacifique conservera son important volume de production. Les fournisseurs de grilles de connexion pourraient tirer profit du besoin de leurs clients de diversifier leurs sources d'approvisionnement afin de limiter les risques. Cela est particulièrement vrai pour les semi-conducteurs destinés aux secteurs automobile et industriel. L'augmentation des capacités pourrait stimuler la demande, non seulement par une hausse de la production de semi-conducteurs, mais aussi par un besoin accru d'un approvisionnement en composants plus robuste et localisé.
Croissance des applications des semi-conducteurs de puissance et analogiques
Les semi-conducteurs de puissance et analogiques restent pertinents pour diverses applications finales, notamment dans les secteurs de l'automobile, de l'industrie, de l'électronique grand public, des télécommunications et des infrastructures énergétiques. La plupart de ces semi-conducteurs sont conditionnés dans des boîtiers à grilles de connexion, car ces boîtiers offrent des connexions électriques pratiques, un support physique et des capacités de gestion thermique, tout en maintenant un processus de fabrication économique. Avec l'augmentation du nombre d'applications nécessitant la régulation, la gestion de l'énergie, le contrôle, la détection et le conditionnement des signaux, l'utilisation des boîtiers à grilles de connexion augmente également, malgré l'émergence de technologies de conditionnement plus avancées pour les semi-conducteurs. Les fournisseurs de semi-conducteurs peuvent saisir cette opportunité en proposant une meilleure dissipation thermique, une capacité de gravure plus fine, un meilleur placage et un conditionnement personnalisé. L'impact potentiel de ce marché est considérable, car les dispositifs de puissance et analogiques sont utilisés dans de nombreux types d'applications.
Tendances futures du marché des leadframes
Adoption accrue des architectures à pas fin et sans plomb
Les tendances du marché des grilles de connexion indiquent que les développements futurs devraient inclure un pas plus fin, une empreinte réduite, des pastilles exposées et des configurations sans broches offrant des caractéristiques électriques et thermiques améliorées. L'utilisation de boîtiers QFN, ainsi que d'autres boîtiers similaires, permettrait de réduire la taille des boîtiers et d'assurer une dissipation thermique efficace, ce qui les rend particulièrement adaptés aux petites applications automobiles, grand public et industrielles. Les efforts futurs des fabricants se concentreront sur l'amélioration de la précision de gravure, les technologies d'estampage avancées, la galvanoplastie par photolithographie et le contrôle dimensionnel. Ces compétences deviendront de plus en plus indispensables, car les concepteurs de boîtiers exigeront une densité fonctionnelle plus élevée par puce sans augmentation de sa taille physique. Cette tendance avantagera les fabricants capables de combiner outillage de précision, ingénierie de surface, inspection automatisée et production de masse fiable.
Intégration de la gestion thermique dans la conception des cadres conducteurs
Les tendances du marché des grilles de connexion indiquent que les conceptions futures accorderont une importance croissante à la gestion thermique, directement intégrée à la conception des grilles elles-mêmes. L'exposition des plots de connexion, la technologie des caloducs, les alliages à haute teneur en cuivre et les finitions de surface spéciales peuvent contribuer à une meilleure dissipation thermique, tout en miniaturisant les boîtiers. Ceci sera particulièrement important dans les semi-conducteurs de puissance pour l'automobile, les systèmes de contrôle industriels, les circuits intégrés de chargeurs et d'autres domaines où les conditions de température influent sur le fonctionnement des semi-conducteurs. On observera une collaboration accrue entre les fabricants de semi-conducteurs et les entreprises d'encapsulation dès les premières phases de conception, afin de garantir une conception conjointe optimale des matériaux, de la forme des conducteurs, du plaquage, etc. Cette tendance pourrait favoriser les grilles de connexion personnalisées par rapport aux grilles standard. Les entreprises possédant une expertise des matériaux et des capacités de production devraient en tirer profit.
Opportunités du marché des cadres de référence
Approvisionnement localisé pour les écosystèmes d'emballage de semi-conducteurs
Les investissements régionaux dans les semi-conducteurs offrent aux fournisseurs de grilles de connexion la possibilité d'établir des centres techniques, des opérations de finition ou des partenariats de fabrication plus proches de leurs clients en matière d'encapsulation. L'Amérique du Nord et l'Europe sont particulièrement pertinentes, car l'expansion des écosystèmes de semi-conducteurs peut accroître la demande de sources locales qualifiées tout en maintenant les liens avec les réseaux de production asiatiques établis. Les décisions d'investissement devraient privilégier les clients des secteurs automobile et industriel, où les longs cycles de qualification permettent de garantir la stabilité des programmes. Un support technique local peut réduire les délais de développement et améliorer la réactivité sans nécessiter une délocalisation complète de la production. Les fournisseurs peuvent également utiliser des installations régionales pour l'inspection, le placage, la personnalisation et le traitement final, tout en conservant une production à grande échelle dans des sites compétitifs. Cette approche permet d'équilibrer la résilience de la chaîne d'approvisionnement et la compétitivité économique, et offre une voie d'accès concrète aux nouveaux pôles d'encapsulation de semi-conducteurs en développement.
Cadres de connexion personnalisés pour les dispositifs automobiles et de puissance
Les grilles de connexion personnalisées offrent la possibilité de conquérir des applications à plus forte valeur ajoutée où les géométries de boîtier standard ne répondent pas adéquatement aux exigences thermiques, électriques ou mécaniques. La gestion de l'énergie automobile, les systèmes pour véhicules électriques, les entraînements industriels et l'infrastructure de recharge nécessitent de plus en plus de boîtiers capables de gérer des densités de puissance plus élevées et des environnements d'exploitation exigeants. Les fournisseurs peuvent investir dans l'ingénierie d'application, le prototypage rapide, l'outillage à pas fin, les structures à plots exposés et les finitions de surface avancées pour répondre aux besoins spécifiques de leurs clients. Une collaboration précoce avec les entreprises d'encapsulation de semi-conducteurs peut accroître les chances de remporter des contrats, car la géométrie de la grille de connexion influence à la fois les performances du boîtier et l'efficacité de l'assemblage. Une stratégie de personnalisation peut également atténuer la concurrence directe sur les prix en orientant les discussions d'achat vers la fiabilité, la qualification, les performances tout au long du cycle de vie et le support technique, plutôt que vers le seul coût unitaire.
Développements récents
- Août 2026 : Bruker annonce des avancées majeures dans le domaine des détecteurs, notamment de nouveaux détecteurs hautes performances pour la caractérisation des semi-conducteurs, des couches minces, des matériaux énergétiques et des nanostructures. Ces solutions offrent une acquisition de données plus rapide, une sensibilité accrue et une résolution spatiale améliorée.
- Mai 2026 : Sony Semiconductor Solutions et TSMC ont conclu un accord préliminaire en vue d’établir un partenariat stratégique pour les capteurs d’image de nouvelle génération. Cette collaboration associe l’expertise de Sony en matière de capteurs d’image à la technologie de fabrication avancée de TSMC, et cible des applications telles que les smartphones, l’automobile et la robotique.
- Mai 2026 : Applied Materials a conclu un accord pour acquérir les activités de NEXX d’ASMPT afin de renforcer son portefeuille de solutions d’encapsulation avancée au niveau des panneaux. La technologie de dépôt électrochimique de NEXX complétera les solutions existantes d’Applied et permettra de réaliser des boîtiers d’accélérateurs d’IA de plus grande taille utilisant des chiplets et de la mémoire HBM.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -