
Markt für Leadframes: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Leadframes (2021 - 2034), Globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Herstellungsverfahren, Schicht und Anwendung sowie Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100000452
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 22, 2026


Marktgröße 2025
78,85 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
259,37 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
14,15 %
Wachstumsrate
Adressierbarer Markt
1.457,08 Mrd. US-Dollar
(2026–2034)
Der Markt für Leadframes wurde 2025 auf 78,85 Milliarden US-Dollar geschätzt und soll bis 2034 auf 259,37 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,15 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch die Nachfrage nach Halbleitergehäusen, den steigenden Elektronikanteil in Fahrzeugen und die wachsenden Anforderungen an kompakte und thermisch effiziente Gehäuse begünstigt. Weitere Wachstumstreiber sind Präzisionsfertigung, fortschrittliche Beschichtungsverfahren und der verstärkte Einsatz von Leadframes in Leistungs-, Analog- und Mixed-Signal-Halbleiterbauelementen.
Die zunehmende Halbleiterfertigung stärkt den Markt für Leadframes in Nordamerika. Automobilelektronik, industrielle Automatisierung und die Rückverlagerung von Halbleiter-Packaging-Kapazitäten stützen die Nachfrage. Für die Region wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 11,8–12,6 % prognostiziert. Investitionen in heimische Halbleiter-Ökosysteme, fortschrittliche Packaging-Technologien und die Lieferketten für Automobilhalbleiter dürften den regionalen Verbrauch von Präzisions-Leadframes fördern.
Marktanalyse und Einblicke zu Leadframes
- Nordamerika: Nordamerika hielt im Jahr 2025 einen geschätzten Marktanteil von 18–22 % am Leadframes-Markt und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,8–12,6 % wachsen , unterstützt durch den Ausbau der Halbleiterkapazitäten, Automobilelektronik und lokalisierte Gehäuse.
- USA: Die USA repräsentierten im Jahr 2025 etwa 72–76 % der nordamerikanischen Nachfrage und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,6–12,4 % wachsen , angetrieben durch Investitionen in Halbleiter und fortschrittliche Verpackungstechnologien.
- Europa: Europa hatte im Jahr 2025 einen Anteil von etwa 15–19 % und wird voraussichtlich bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 12,0–12,8 % verzeichnen . Deutschland, Frankreich, Italien, Großbritannien und Spanien stützen die Nachfrage nach Halbleitern für die Automobil- und Industriebranche.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei etwa 48–52 % und dürfte im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 14,8–15,6 % erreichen , angeführt von China, Japan, Südkorea, Taiwan und den Produktionszentren Südostasiens.
- Größtes Segment: Stanzprozess Lead Frame hatte im Jahr 2025 einen geschätzten Marktanteil von 57–61 % und expandierte aufgrund der hohen Produktionskosten mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,8–14,4 % im Zeitraum 2026–2034 .
- Wachstumsstarkes Segment: Der Automobilsektor hatte 2025 einen Marktanteil von ca. 20–24 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 16,0–16,8 % erreichen, unterstützt durch Elektrofahrzeuge, Fahrerassistenzsysteme (ADAS), Energiemanagement und die Elektrifizierung von Fahrzeugen.
- Detaillierte Analyse der wichtigsten Unternehmen: NINGBO HUALONG ELECTRONICS CO., LTD.; Precision Micro; ENOMOTO Co., Ltd.; Veco Precision Metal; SHINKO ELECTRIC INDUSTRIES CO., LTD.; Sumitomo Metal Mining Co., Ltd.; Hitachi Cable, Ltd.; STATS ChipPAC Ltd.; Amkor Technology, Inc.; Mitsui High-tec, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Leadframes haben sich von ihrer traditionellen Anwendung als einfache Träger für Gehäuse zu hochentwickelten Elementen entwickelt, deren Fertigung hinsichtlich Dicke, Feinstruktur, Stanz-/Ätzverfahren und spezieller Oberflächenveredelung präzise sein muss. Zukünftiges Wachstum wird zunehmend mit Miniaturisierung, thermischem und elektrischem Management sowie Halbleitern verbunden sein. Kupfer spielt eine wichtige Rolle in Bezug auf Leitfähigkeit und Wärmemanagement, doch verbesserte Beschichtungsprozesse und -designs können dazu beitragen, höhere Leistungsanforderungen an Gehäuse zu erfüllen.
Das zukünftige Wachstum des Leadframe-Marktes wird vom asiatisch-pazifischen Raum getragen, während die lokalisierte Halbleiterproduktion in Nordamerika und Europa zusätzliche regionale Wachstumschancen eröffnet. Entwicklungen in den Bereichen Fahrzeugelektrifizierung, Industrieautomation, Telekommunikationsinfrastruktur und Leistungselektronik werden weiterhin für eine stetige Nachfrage nach Gehäuseverbindungen sorgen. Investitionen in fortschrittliche Gehäusetechnologien und Halbleiter-Ökosysteme können die regionale Marktentwicklung zusätzlich beschleunigen.
Umfang des Leadframes-Marktberichts
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 78,85 Milliarden US-Dollar |
| Marktgröße bis 2034 | 259,37 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 14,15 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Leadframes
Der Bedarf an Leadframes entstand durch die Halbleiterfertigung, integrierte Schaltungen (ICs), diskrete Bauelemente, Leistungselektronik, Sensoren und Automobilelektronik. Die Entwicklung des Leadframe-Marktes wurde durch eine Wertschöpfungskette ermöglicht, die Kupfer- und Legierungshersteller, Präzisionsstreifenhersteller, Werkzeughersteller, Stanz- und Ätzmaschinenhersteller, Galvanisierungsbetriebe, Halbleitergehäusehersteller und Bauelementehersteller umfasst. Die Materialauswahl ist entscheidend für Leitfähigkeit, mechanische und thermische Eigenschaften sowie Zuverlässigkeit.
Die Angebotsdynamik im Leadframe-Markt hängt von Werkzeugen, Automatisierung, Oberflächenbearbeitung, Maßtoleranzen und Ausbeute ab. Stanzen eignet sich besser für große Stückzahlen, während Ätzen die Realisierung komplexer Designs ermöglicht. Halbleiterunternehmen qualifizieren ihre Lieferanten üblicherweise über einen längeren Zeitraum, da Maßtoleranzen und Beschichtung entscheidend für die Gehäuseausbeute sind. Daher erhalten Hersteller mit spezifischen Kompetenzen die entsprechenden Kapazitäten.
Der Wettbewerb im Leadframe-Markt umfasst die Integration von Verpackungsunternehmen und Leadframe-Herstellern. Während SHINKO ELECTRIC INDUSTRIES CO., LTD. Stanzen, Ätzen, Galvanisieren und Halbleiterverpackung integriert, konzentriert sich Mitsui High-tec, Inc. auf Präzisionsfertigung und Elektronikprodukte für die Automobilindustrie. Amkor Technology, Inc. bietet hingegen ein breites Spektrum an Leadframe-Verpackungsdienstleistungen an und stellt damit einen wichtigen nachgelagerten Markt für diese Branche dar.
Die Positionierung der Akteure im Leadframe-Markt orientiert sich zunehmend an der Feinstrukturierung, Oberflächengüte, Wärmeableitung, Automobilqualifizierung und kundenspezifischen Gehäusegeometrien. Sumitomo Metal Mining Co., Ltd., Hitachi Cable, Ltd., STATS ChipPAC Ltd. und andere etablierte Marktteilnehmer tragen mit ihren Material-, Gehäuse- und Fertigungskompetenzen zum Ökosystem bei. Investitionen konzentrieren sich auf Automatisierung, höhere Präzision, kürzere Zykluszeiten und Kapazitäten, die den Bedarf der Automobil- und Leistungshalbleiterindustrie decken.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Leadframes-Markt: Strategische Einblicke
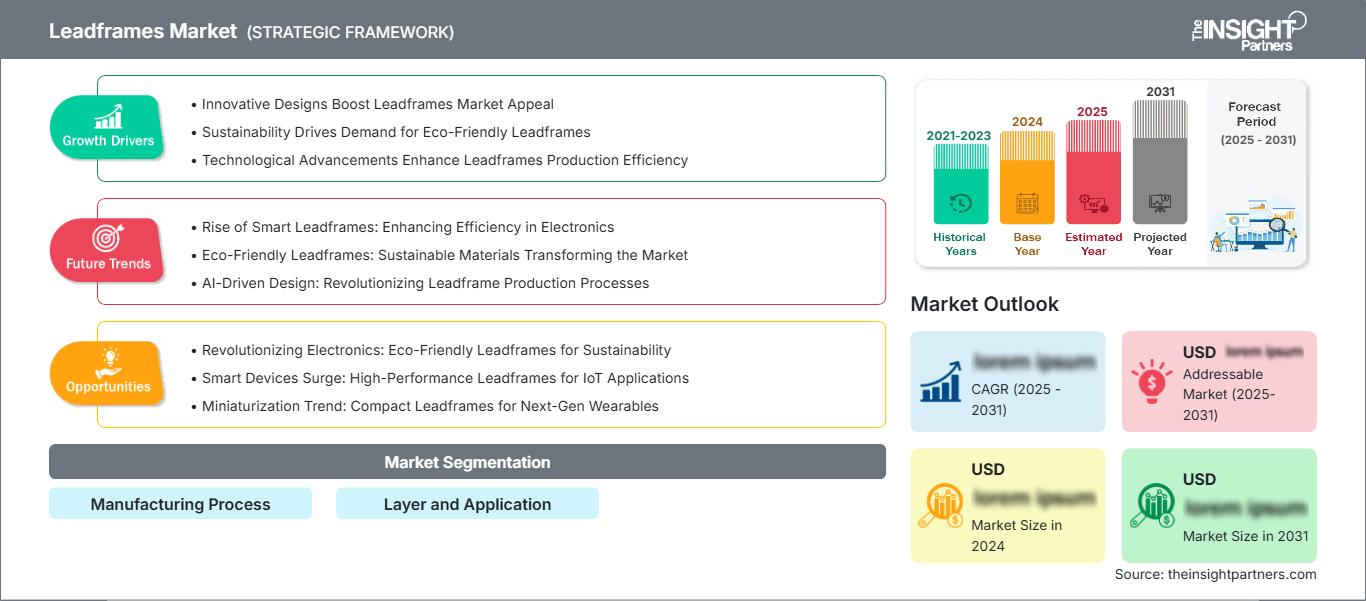
Regionale Einblicke
Markt für Leadframes in Nordamerika
Nordamerika repräsentierte 2025 etwa 18–22 % des Leadframe-Marktes und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,8–12,6 % wachsen. In der Region wird in die Bereiche Halbleiter, Automobilelektronik und Industrieautomation investiert, und es zeichnet sich ein Trend zu resilienten Lieferketten ab. Die USA sind der Hauptabnehmer, Kanada trägt über Anwendungen in den Bereichen Elektronik, Industrie und Automobilindustrie ebenfalls zum Markt bei. Die Expansion des lokalen Halbleitergehäusegeschäfts könnte die Nachfrage nach qualifizierten lokalen Komponentenlieferanten erhöhen.
Zuverlässigkeit, Rückverfolgbarkeit, Liefersicherheit und Qualifizierung gewinnen für regionale Kunden zunehmend an Bedeutung. Anwendungen im Automobilbereich erfordern die Fähigkeit von Komponenten, unter extremen Temperatur- und Spannungsbedingungen zu funktionieren, während industrielle Anwendungen robuste und konstante Leistung voraussetzen. Der Ausbau der lokalen Halbleitergehäuseproduktion macht die Förderung lokaler Zulieferer lohnenswert, obwohl die APAC-Region einen Großteil der Leadframe-Kapazität abdeckt.
US-Leadframes-Markt
Der Bericht zum Leadframes-Markt zeigt, dass die USA im Jahr 2025 etwa 72–76 % der nordamerikanischen Nachfrage ausmachten und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,6–12,4 % wachsen werden. Investitionen in das Halbleiter-Ökosystem, Automobilelektronik, industrielle Steuerungstechnik und die Gehäusefertigung von Leistungshalbleitern zählen zu den wichtigsten strukturellen Nachfragetreibern. Amkor Technology, Inc. verfügt über umfangreiche Kompetenzen im Bereich der nachgelagerten Gehäusefertigung, und spezialisierte Anbieter können von den inländischen Qualifizierungsanforderungen profitieren.
In der Automobil- und Industriebranche besteht ein zunehmender Bedarf an hochzuverlässigen Leadframes für Energiemanagement-, Sensor-, Steuergeräte und Mixed-Signal-Bauteile. Investitionen in die Halbleitergehäusekapazitäten der USA können die Versorgungssicherheit verbessern und langfristige Beschaffungsbeziehungen fördern. Thermisch und elektrisch effiziente QFN-, Exposed-Pad- und andere Gehäuseformen zählen zu den wichtigsten Nachfragetreibern.
Europäischer Markt für Leadframes
Europa hielt 2025 schätzungsweise einen Marktanteil von 15–19 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–12,8 % wachsen. Deutschland ist aufgrund seiner Präsenz in der Automobil- und Industrieelektronikbranche der wichtigste regionale Markt. Großbritannien trägt durch Anwendungen in der Luft- und Raumfahrt, der Industrie und im Technologiesektor zur Nachfrage bei, während Frankreich von der Automobilindustrie, der Telekommunikation und staatlich geförderten Halbleiterprojekten profitiert. Zusätzliche Nachfrage entsteht in Italien und Spanien durch die Automobilproduktion, die industrielle Automatisierung und die Elektronikfertigung.
Deutschland ist aufgrund der zunehmenden Elektrifizierung des Automobilsektors besonders attraktiv, da der Anteil von Halbleitern pro Fahrzeug steigt und zuverlässige Leistungs- und Steuerungskomponenten benötigt werden. Automobilhersteller fordern kleinere Gehäuse mit verbessertem Wärmemanagement und höherer Oberflächenqualität. Auch die industrielle Automatisierung treibt die Nachfrage nach Sensor- und Energiemanagementkomponenten an.
Großbritannien und Frankreich bieten eine diversifizierte Nachfrage aus den Bereichen Automobil, Telekommunikation, Luft- und Raumfahrt, Verteidigung und Industrieelektronik. Italien und Spanien generieren Nachfrage aus der Automobilproduktion und der allgemeinen Modernisierung der Industrie. In Europa können Qualifikationsstandards, Versorgungssicherheit, Energieeffizienz und die Halbleiterfertigungskapazitäten in der Region das regionale Angebot und die lokale Komponentenfertigung ankurbeln.
APAC Leadframes-Markt
Laut Marktprognose für Leadframes entfielen 2025 etwa 48–52 % des Marktanteils auf den asiatisch-pazifischen Raum (APAC). Bis 2034 wird ein jährliches Wachstum von 14,8–15,6 % erwartet. Zu den Marktführern zählen China, Japan, Südkorea, Taiwan, Indien und Australien. Das vorhandene Ökosystem der Halbleiterverpackung, die Elektronikfertigung, die Automobilindustrie und die Industriepolitik stützen die regionale Nachfrage nach hochwertigen Leadframes.
China verfügt über Kompetenzen im Bereich Elektronik und Halbleiter, Japan über fortschrittliche Materialien und Verpackungstechnologien, und Südkorea über Fertigungskapazitäten für Halbleiter. Indien baut sein Halbleiter-Ökosystem aus, während Australien zwar klein, aber technologisch gut aufgestellt ist. Weitere Anwendungsgebiete sind Automobilelektronik, Leistungselektronik und Telekommunikationsgeräte.
Markt für Leadframes im Nahen Osten und in Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 9,0–9,8 % prognostiziert. Südafrika und die Vereinigten Arabischen Emirate sind führend bei regionalen Technologieinvestitionen, wobei Südafrika der wichtigste etablierte Markt für Elektronik ist. Der Markt im übrigen Nahen Osten und Afrika wird von Telekommunikation, Industriemaschinen, Automobilelektronik und der Entwicklung der Elektronikmontage angetrieben.
Die Modernisierung der Infrastruktur und Investitionen im Energiesektor erzeugen eine Nachfrage nach Elektronik für das Energiemanagement und Steuerungssystemen. Da die Halbleiterfertigung in dieser Region noch wenig entwickelt ist, ergeben sich viele Chancen durch den Import von Komponenten und Technologieprojekten.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird vom Stanzverfahren für Leadframes angeführt , das im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,8–14,4 % wachsen wird. Das Stanzen ermöglicht einen hohen Produktionsdurchsatz und eine hohe Wiederholgenauigkeit für etablierte Gehäusegeometrien und ist daher für die Halbleiterfertigung in großen Stückzahlen von Bedeutung. Das Ätzen bleibt strategisch relevant, wenn komplexe, feinstrukturierte oder kundenspezifische Designs eine höhere geometrische Flexibilität erfordern.
- Stanzprozess-Leadframe : Der Stanzprozess-Leadframe unterstützt die Halbleiterproduktion in großen Stückzahlen durch wiederholbare Werkzeuge, kurze Zykluszeiten und etablierte Wirtschaftlichkeit in der Fertigung. Er ist weiterhin wichtig für standardisierte Gehäuse und die Produktion im Automobilmaßstab.
- Ätzprozess-Leadframe : Der Ätzprozess-Leadframe ermöglicht komplexe Geometrien und feine Strukturen, wo herkömmliche Stanzverfahren aufgrund mechanischer Werkzeugbeschränkungen an ihre Grenzen stoßen. Seine Flexibilität unterstützt spezielle Gehäusedesigns und Präzisionsanwendungen.
- Andere Ansätze : Andere Leadframe-Verfahren berücksichtigen spezielle Geometrien und Fertigungsanforderungen und bieten Lieferanten Flexibilität, wenn Standard-Stanzverfahren oder chemisches Ätzen die Anforderungen an das Gehäusedesign nicht vollständig erfüllen.
Substratmaterial
Für das Segment Substratmaterialien wird im Zeitraum 2026–2034 ein jährliches Wachstum von 13,7–14,3 % erwartet. Die Materialauswahl richtet sich nach elektrischer Leitfähigkeit, Wärmeableitung, mechanischer Festigkeit, Korrosionsbeständigkeit und Gehäusezuverlässigkeit. Kupfer bleibt das dominierende Material, während Speziallegierungen Anwendungen mit anderen mechanischen oder thermischen Anforderungen unterstützen.
- Kupfer : Kupfer ist aufgrund seiner starken elektrischen und thermischen Leitfähigkeit von strategischer Bedeutung und eignet sich daher für die Bereiche Energieversorgung, Automobilindustrie, Konsumgüterindustrie und allgemeine Halbleitergehäuse, die eine effiziente Wärmeübertragung erfordern.
- Eisen-Nickel-Legierung : Die Eisen-Nickel-Legierung bietet kontrollierte Ausdehnung und mechanische Eigenschaften für Anwendungen, bei denen Dimensionsstabilität und Kompatibilität mit Verpackungsmaterialien wichtig sind.
- Aluminium : Aluminium erfüllt die Anforderungen an geringes Gewicht und Leitfähigkeit in ausgewählten elektronischen Anwendungen, wobei die Eignung für das Gehäuse stark von den mechanischen, thermischen und oberflächenbehandlungstechnischen Spezifikationen abhängt.
- Andere : Andere Werkstoffe erfüllen spezielle Anforderungen hinsichtlich Wärmeleistung, Festigkeit, Korrosionsbeständigkeit oder Kompatibilität mit bestimmten Halbleitergehäusearchitekturen.
Schicht
Für das Segment der Schichtsysteme wird bis 2034 ein durchschnittliches jährliches Wachstum von 14,1–14,7 % prognostiziert. Einschichtige Strukturen bleiben für konventionelle Gehäuse wichtig, während mehrschichtige Konfigurationen dort an Bedeutung gewinnen, wo Wärmemanagement, elektrische Leitungsführung und komplexe Gehäusearchitekturen zusätzliche strukturelle Funktionalität erfordern.
- Einschichtig : Einschichtige Strukturen sind nach wie vor weit verbreitet, da sie etablierte Fertigungsprozesse, eine unkomplizierte Gehäuseintegration und eine kostengünstige Leistung für konventionelle integrierte Schaltungen und diskrete Halbleiterbauelemente bieten.
- Mehrschichtig : Mehrschichtige Strukturen bieten zusätzliche Gestaltungsflexibilität und thermische oder elektrische Funktionalität und unterstützen spezielle Systeme, bei denen herkömmliche einschichtige Konstruktionen die Leistungsanforderungen nicht erfüllen können.
Anwendung
Für das Anwendungssegment wird bis 2034 ein jährliches Wachstum von 14,0–14,6 % erwartet. Integrierte Schaltungen bleiben ein zentraler Nachfragefaktor, während diskrete Bauelemente an Bedeutung gewinnen, da die Elektrifizierung und das Energiemanagement den Halbleiteranteil in Automobil- und Industriesystemen erhöhen.
- Integrierte Schaltungen : Anwendungen integrierter Schaltungen bleiben von strategischer Bedeutung in den Bereichen Unterhaltungselektronik, Fahrzeugsteuerung, Telekommunikation, industrielle Systeme und Computergeräte, die eine zuverlässige Halbleiterverbindung erfordern.
- Diskrete Bauelemente : Anwendungen diskreter Bauelemente profitieren von den Anforderungen an Energiemanagement, Schaltung, Gleichrichtung, Sensorik und Fahrzeugelektrifizierung, wodurch der Bedarf an thermisch leistungsfähigen und hochzuverlässigen Gehäusestrukturen steigt.
- Sonstige : Weitere Anwendungen umfassen spezialisierte Halbleiterbauelemente und Gehäusearchitekturen, die eine Leadframe-basierte Verbindung, ein Wärmemanagement oder eine kompakte mechanische Integration erfordern.
Branchensegment
Das Segment „Industrievertikal“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,4–15,0 % wachsen. Die Automobilindustrie gilt als das am schnellsten wachsende große Segment, da Elektrifizierung, Fahrerassistenzsysteme (ADAS), Leistungselektronik, Sensorik und Fahrzeugcomputer den Bedarf an Halbleitern pro Fahrzeug kontinuierlich erhöhen.
- Automobilindustrie : Die Nachfrage im Automobilbereich wird durch EV-Antriebssysteme, Batteriemanagement, Sensoren, ADAS, Infotainment und elektronische Steuergeräte angetrieben, die zuverlässige Halbleitergehäuse erfordern.
- Unterhaltungselektronik : Die Unterhaltungselektronik deckt einen erheblichen, wiederkehrenden Bedarf durch Smartphones, Haushaltsgeräte, persönliche Geräte und vernetzte Geräte ab, die eine kompakte und kosteneffiziente Halbleitergehäuse erfordern.
- Telekommunikation : Anwendungen in der Telekommunikation benötigen Halbleiterbauelemente für Konnektivität, Signalverarbeitung, Energiemanagement und Netzwerkinfrastruktur, wodurch die Nachfrage nach kompakten und zuverlässigen Gehäusen gedeckt wird.
- Luft- und Raumfahrt & Verteidigung : Im Bereich Luft- und Raumfahrt & Verteidigung liegt der Fokus auf hoher Zuverlässigkeit, Beständigkeit gegenüber Umwelteinflüssen, Rückverfolgbarkeit und langer Lebensdauer, wodurch sich spezielle Einsatzmöglichkeiten für qualifizierte Halbleitergehäusekomponenten ergeben.
- Weitere Branchen: Dazu gehören die industrielle Automatisierung, Energiesysteme, Medizintechnik und Spezialausrüstung, bei denen die Zuverlässigkeit von Halbleitern und die thermische Leistungsfähigkeit weiterhin wichtig sind.
Momentaufnahme der Chancen
|
Branchensegment |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Automobil |
Hoch |
EV-Antrieb |
Skalierung |
|
Unterhaltungselektronik |
Hoch |
Geräteminiaturisierung |
Reifen |
|
Telekommunikation |
Medium |
5G-Infrastruktur |
Skalierung |
|
Luft- und Raumfahrt & Verteidigung |
Medium |
Hohe Zuverlässigkeit |
Aufkommen |
|
Andere |
Medium |
Industriesteuerungen |
Skalierung |
Markt für Leadframes: Wachstumstreiber und Wirkungsanalyse
Steigender Halbleiteranteil in Elektrofahrzeugen
Die Elektrifizierung von Fahrzeugen hat den Einsatz von Halbleitern für Leistungsumwandlung, Batteriemanagement, Sensorik, Steuerung und Konnektivität deutlich erhöht. Leadframe-Gehäuse sind aufgrund ihrer bewährten Wirtschaftlichkeit und guten Wärmeleitfähigkeit weiterhin in vielen diskreten und analogen Bauelementen gefragt. Mit steigenden Stückzahlen von Elektrofahrzeugen rücken bei den Gehäuseanforderungen zunehmend Wärmeableitung, zuverlässige elektrische Leistung, kleine Bauformen und längere Qualifizierungszeiten in den Fokus. Unternehmen, die Gehäuse mit exponierten Kontaktflächen, Leistungselektronik und Fine-Pitch-Technologie in Automobilqualität fertigen können, haben hier gute Chancen. Diese beschränken sich nicht nur auf Pkw, sondern umfassen auch Nutzfahrzeuge, Ladegeräte und die industrielle Elektrifizierung. Unternehmen mit fundierter Expertise in der Automobilqualifizierung erhalten längere Projektlaufzeiten.
Erweiterung der Kapazitäten für fortschrittliche Halbleitergehäuse
Steigende Investitionen in die Halbleiterfertigung und -verpackung stärken das Ökosystem rund um Leadframe-Produkte. Zusätzliche Verpackungskapazitäten erfordern zuverlässige Komponentenlieferanten, die Konsistenz hinsichtlich Abmessungen, Beschichtungsqualität, verwendeten Materialien und Produktionsmengen gewährleisten können. Lokalisierungsstrategien in Nordamerika und Europa bieten die Möglichkeit lokaler technischer Unterstützung, Dual-Sourcing und kürzerer Lieferketten, während der asiatisch-pazifische Raum weiterhin eine hohe Produktionskapazität bietet. Leadframe-Lieferanten können von der Nachfrage ihrer Kunden nach zusätzlichen Lieferanten zur Risikominderung profitieren. Dies gilt insbesondere für Halbleiter in der Automobil- und Industriebranche. Erhöhte Kapazitäten können das Nachfragewachstum nicht nur durch eine gesteigerte Halbleiterproduktion, sondern auch durch den Bedarf an einer robusteren und lokalisierten Komponentenversorgung ankurbeln.
Wachstum bei Anwendungen in der Leistungselektronik und der analogen Halbleitertechnik
Leistungs- und Analoghalbleiter sind weiterhin für diverse Endanwendungen relevant, darunter Automobilindustrie, Industrie, Konsumgüter, Telekommunikation und Energieinfrastruktur. Die meisten dieser Halbleiter werden in Leadframes verpackt, da diese Gehäuse praktische elektrische Verbindungen, Stabilität und Wärmeableitung bieten und gleichzeitig einen kosteneffizienten Herstellungsprozess ermöglichen. Mit der steigenden Anzahl von Anwendungen, die Regelung, Energiemanagement, Steuerung, Sensorik und Signalaufbereitung erfordern, nimmt auch der Einsatz von Leadframes zu, selbst mit der Entwicklung fortschrittlicherer Gehäusetechnologien für Halbleiter. Halbleiterhersteller können diese Chance nutzen, indem sie verbesserte Wärmeableitung, feinere Rasterung, optimierte Beschichtungen und kundenspezifische Gehäuse anbieten. Das Marktpotenzial ist weitreichend, da Leistungs- und Analogbauelemente in vielen verschiedenen Anwendungsbereichen zum Einsatz kommen.
Zukünftige Trends auf dem Leadframes-Markt
Stärkere Verbreitung von Fine-Pitch- und Leadless-Architekturen
Die Markttrends für Leadframes zeigen, dass zukünftige Entwicklungen im Leadframe-Design kleinere Rastermaße, kleinere Grundflächen, freiliegende Pads und gehäuselose Konfigurationen mit verbesserten elektrischen und thermischen Eigenschaften umfassen werden. Der Einsatz von QFN-Gehäusen und ähnlichen Gehäusen ermöglicht sowohl eine reduzierte Gehäusegröße als auch eine effektive Wärmeableitung und macht sie damit zu idealen Kandidaten für kleine Anwendungen in der Automobil-, Konsumgüter- und Industriebranche. Zukünftige Bemühungen der Hersteller konzentrieren sich auf eine höhere Ätzpräzision, fortschrittliche Stanztechnologien, fotolithografiebasierte Galvanisierung und Maßhaltigkeitskontrolle. Diese Fähigkeiten werden immer wichtiger, da Gehäuseentwickler eine höhere Funktionsdichte pro Chip fordern, ohne dessen physische Größe entsprechend zu erhöhen. Dieser Trend verschafft den Herstellern einen Wettbewerbsvorteil, die Präzisionswerkzeuge, Oberflächentechnik, automatisierte Inspektion und zuverlässige Massenproduktion erfolgreich kombinieren.
Integration des Wärmemanagements in das Leadframe-Design
Die Trends im Leadframe-Markt deuten darauf hin, dass zukünftige Designs dem Wärmemanagement direkt im Leadframe-Design eine immer größere Bedeutung beimessen werden. Freiliegende Chipflächen, Heat-Slug-Technologie, hochkupferhaltige Legierungen und spezielle Oberflächenveredelungen können die Wärmeableitung bei kleineren Gehäusegrößen verbessern. Dies ist besonders wichtig für Leistungshalbleiter in der Automobilindustrie, industrielle Steuerungen, Lade-ICs und andere Bereiche, in denen die Temperaturbedingungen die Funktion des Halbleiters beeinflussen. Die Zusammenarbeit zwischen Halbleiterherstellern und Verpackungsunternehmen wird sich in frühen Designphasen intensivieren, um sicherzustellen, dass Material, Form der Anschlüsse, Beschichtung usw. optimal aufeinander abgestimmt sind. Dieser Trend könnte kundenspezifische Leadframes gegenüber Standard-Leadframes begünstigen. Unternehmen mit Materialkenntnissen und Fertigungskompetenz dürften davon profitieren.
Marktchancen für Leadframes
Lokalisierte Versorgung für Halbleiter-Verpackungsökosysteme
Regionale Investitionen in die Halbleiterindustrie eröffnen Leadframe-Lieferanten die Möglichkeit, Technologiezentren, Weiterverarbeitungsbetriebe oder Fertigungspartnerschaften näher an ihren Kunden im Bereich der Halbleiterverpackung aufzubauen. Nordamerika und Europa sind hierbei besonders relevant, da expandierende Halbleiter-Ökosysteme die Nachfrage nach qualifizierten lokalen Anbietern steigern und gleichzeitig die Verbindungen zu etablierten asiatischen Produktionsnetzwerken aufrechterhalten können. Investitionsentscheidungen sollten Automobil- und Industriekunden priorisieren, bei denen lange Qualifizierungszyklen stabile Programme ermöglichen. Lokaler technischer Support kann die Entwicklungszeit verkürzen und die Reaktionsfähigkeit verbessern, ohne dass eine vollständige Produktionsverlagerung erforderlich ist. Lieferanten können zudem regionale Einrichtungen für Inspektion, Galvanisierung, kundenspezifische Anpassung und Endbearbeitung nutzen und gleichzeitig die Großserienfertigung an kosteneffizienten Standorten beibehalten. Dieser Ansatz schafft ein Gleichgewicht zwischen Lieferkettenstabilität und Wettbewerbsfähigkeit und bietet einen praktikablen Weg in die neu entstehenden Cluster der Halbleiterverpackung.
Kundenspezifische Leadframes für Automobil- und Leistungselektronikgeräte
Kundenspezifische Leadframes bieten die Möglichkeit, höherwertige Anwendungen zu erschließen, bei denen Standardgehäusegeometrien die thermischen, elektrischen oder mechanischen Anforderungen nicht ausreichend erfüllen. Automobil-Energiemanagement, Elektrofahrzeugsysteme, Industrieantriebe und Ladeinfrastruktur benötigen zunehmend Gehäuse, die höhere Leistungsdichten und anspruchsvolle Betriebsbedingungen bewältigen können. Zulieferer können in Anwendungsentwicklung, Rapid Prototyping, Feinstrasterwerkzeuge, freiliegende Kontaktflächen und fortschrittliche Oberflächenveredelung investieren, um kundenspezifische Designs zu unterstützen. Die frühzeitige Zusammenarbeit mit Halbleitergehäuseherstellern kann die Wahrscheinlichkeit erfolgreicher Designaufträge erhöhen, da die Leadframe-Geometrie sowohl die Gehäuseleistung als auch die Montageeffizienz beeinflusst. Eine Strategie der Kundenanpassung kann zudem den direkten Preiswettbewerb reduzieren, indem sie die Kaufgespräche auf Zuverlässigkeit, Qualifizierung, Lebenszyklusleistung und technischen Support anstatt auf die reinen Stückkosten lenkt.
Aktuelle Entwicklungen
- August 2026: Bruker kündigte bedeutende Fortschritte in der Detektortechnologie an, darunter neue Hochleistungsdetektoren zur Charakterisierung von Halbleitern, Dünnschichten, Energiematerialien und Nanostrukturen. Die Lösungen ermöglichen eine schnellere Datenerfassung, höhere Empfindlichkeit und verbesserte Ortsauflösung.
- Mai 2026: Sony Semiconductor Solutions und TSMC haben eine Vorvereinbarung zur Etablierung einer strategischen Partnerschaft für Bildsensoren der nächsten Generation getroffen. Die Zusammenarbeit vereint Sonys Expertise im Bereich Bildsensoren mit TSMCs fortschrittlicher Fertigungstechnologie und zielt auf Anwendungen in Smartphones, der Automobilindustrie und der Robotik ab.
- Mai 2026: Applied Materials vereinbarte die Übernahme des NEXX-Geschäfts von ASMPT, um sein Portfolio an fortschrittlichen Gehäuselösungen für Schalttafeln zu stärken. Die elektrochemische Abscheidungstechnologie von NEXX ergänzt die bestehenden Lösungen von Applied und ermöglicht die Entwicklung größerer KI-Beschleuniger-Gehäuse mit Chiplets und HBM.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -