
Mercado de leadframes: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de marcos de conexión y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por proceso de fabricación, capa y aplicación, y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPTE100000452
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 22, 2026


Tamaño del mercado en 2025
78.850 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
259.370 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
14,15 %
Índice de crecimiento
Mercado potencial
US$ 1.457,08 mil millones
(2026-2034)
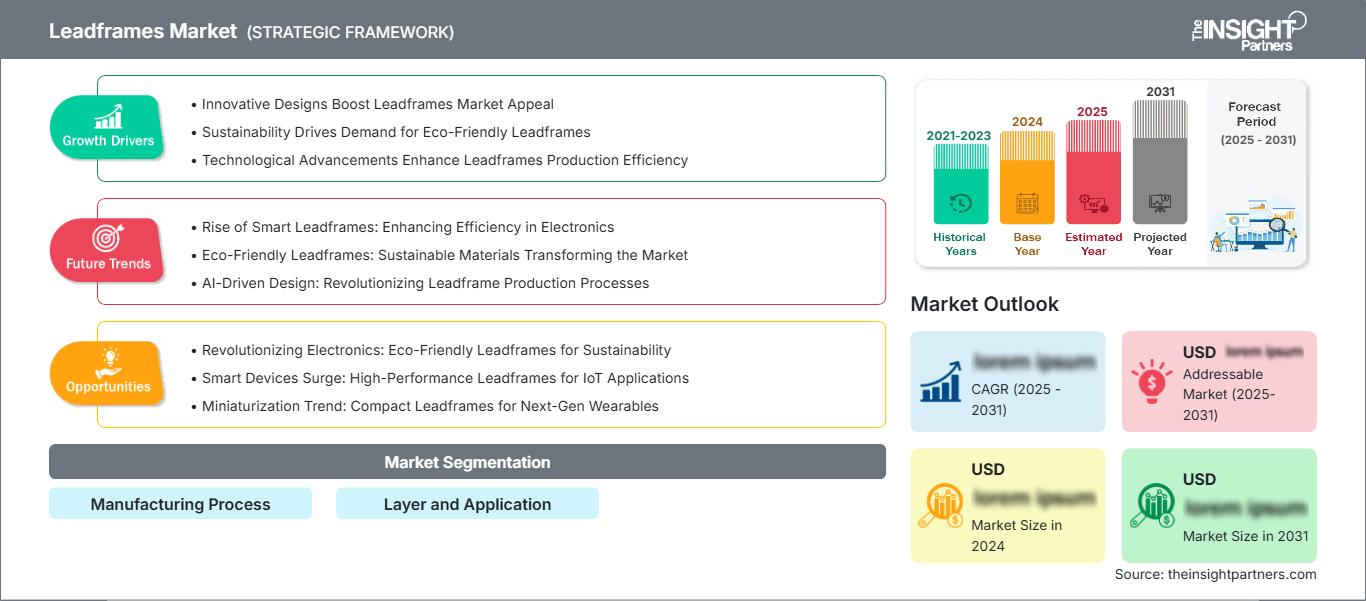
El mercado de marcos de conexión (leadframes) alcanzó un valor de 78.850 millones de dólares en 2025 y se prevé que llegue a los 259.370 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 14,15 % entre 2026 y 2034. Esta expansión se ve impulsada por la demanda de encapsulado de semiconductores, el creciente contenido electrónico en los vehículos y la necesidad de encapsulados compactos y térmicamente eficientes. El crecimiento también se ve influenciado por la fabricación de precisión, los procesos de recubrimiento avanzados y el mayor uso de marcos de conexión en dispositivos semiconductores de potencia, analógicos y de señal mixta.
El aumento de la actividad de fabricación de semiconductores está fortaleciendo el mercado de marcos de conexión en Norteamérica, impulsado por la demanda generada por la electrónica automotriz, la automatización industrial y la relocalización de la capacidad de empaquetado de semiconductores. Se estima que la región registrará una tasa de crecimiento anual compuesta (TCAC) del 11,8 % al 12,6 % entre 2026 y 2034. Las inversiones en los ecosistemas nacionales de semiconductores, el empaquetado avanzado y las cadenas de suministro de semiconductores para la industria automotriz deberían favorecer el consumo regional de marcos de conexión de precisión.
Análisis y perspectivas del mercado de Leadframes
- América del Norte: América del Norte representó una cuota de mercado estimada del 18-22% en el mercado de Leadframes en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,8-12,6% entre 2026 y 2034 , impulsada por la expansión de la capacidad de producción de semiconductores, la electrónica automotriz y el empaquetado localizado.
- EE. UU.: En 2025, Estados Unidos representó aproximadamente entre el 72 % y el 76 % de la demanda norteamericana , y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,6 % al 12,4 % durante el período 2026-2034 , impulsada por la inversión en semiconductores y el empaquetado avanzado.
- Europa: Europa representó aproximadamente entre el 15 % y el 19 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 12,0 % al 12,8 % hasta 2034 , con Alemania, Francia, Italia, el Reino Unido y España impulsando la demanda de semiconductores para la industria automotriz e industrial.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 48 % y el 52 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 14,8 % al 15,6 % durante el período 2026-2034 , liderada por China, Japón, Corea del Sur, Taiwán y los centros de producción del sudeste asiático.
- Segmento más grande: El marco de plomo para procesos de estampado representó una cuota de mercado estimada del 57-61% en 2025 , expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 13,8-14,4% durante el período 2026-2034 debido a la economía de la producción de alto volumen.
- Segmento de alto crecimiento: El sector automotriz representó aproximadamente entre el 20 % y el 24 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) proyectada del 16,0 % al 16,8 % durante el período 2026-2034 , impulsada por los vehículos eléctricos, los sistemas avanzados de asistencia al conductor (ADAS), la gestión de energía y la electrificación de vehículos.
- Empresas clave analizadas en detalle: NINGBO HUALONG ELECTRONICS CO., LTD.; Precision Micro; ENOMOTO Co., Ltd.; Veco Precision Metal; SHINKO ELECTRIC INDUSTRIES CO., LTD.; Sumitomo Metal Mining Co., Ltd.; Hitachi Cable, Ltd.; STATS ChipPAC Ltd.; Amkor Technology, Inc.; Mitsui High-tec, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los marcos de conexión han trascendido su aplicación tradicional como soportes básicos para encapsulados, convirtiéndose en elementos altamente desarrollados que requieren una fabricación precisa en cuanto a grosor, estructura de paso fino, procedimientos de estampado/grabado y acabados superficiales especiales. El crecimiento futuro estará cada vez más ligado a la miniaturización, la gestión térmica/eléctrica y los semiconductores. El cobre desempeña un papel importante en la conductividad y la gestión térmica, pero mejores procesos y diseños de recubrimiento pueden contribuir a satisfacer las mayores expectativas de rendimiento a nivel de encapsulado.
El futuro crecimiento del mercado de Leadframes estará impulsado por la región Asia-Pacífico, mientras que la producción localizada de semiconductores en Norteamérica y Europa ofrecerá oportunidades adicionales para el crecimiento regional. Los avances en la electrificación automotriz, la automatización industrial, la infraestructura de telecomunicaciones y la electrónica de potencia seguirán generando una demanda constante de interconexiones de encapsulado. Las inversiones en ecosistemas avanzados de encapsulado y semiconductores podrían impulsar aún más la regionalización del mercado.
Alcance del informe de mercado de Leadframes
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 78.850 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 259.370 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 14,15% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de marcos de conexión
La demanda de marcos de conexión se debe al ensamblaje de semiconductores, circuitos integrados, dispositivos discretos, electrónica de potencia, sensores y electrónica automotriz. El desarrollo del mercado de marcos de conexión ha sido posible gracias a una cadena de valor que incluye productores de cobre y aleaciones, productores de tiras de precisión, fabricantes de herramientas, fabricantes de estampadores/grabadores, empresas de galvanoplastia, empresas de encapsulado de semiconductores y fabricantes de dispositivos. La selección del material es fundamental para la conductividad, las propiedades mecánicas, las propiedades térmicas y la fiabilidad.
La dinámica de la oferta en el mercado de marcos de conexión dependerá de las herramientas, la automatización, el acabado superficial, las tolerancias dimensionales y el rendimiento. El estampado será más adecuado para grandes volúmenes, mientras que el grabado permitirá diseños complejos. Las empresas de semiconductores suelen evaluar a sus proveedores durante un largo período, ya que la tolerancia dimensional y el recubrimiento son cruciales para el rendimiento de los encapsulados. Por lo tanto, la capacidad se asignará a los fabricantes con capacidades específicas.
La competencia en el mercado de los marcos de conexión (leadframes) incluye la integración de las empresas de empaquetado y los fabricantes de marcos de conexión. Mientras que SHINKO ELECTRIC INDUSTRIES CO., LTD. integra el estampado, el grabado, el recubrimiento y el empaquetado de semiconductores, Mitsui High-tec, Inc. se centra en la fabricación de precisión y los productos electrónicos para automóviles. Por otro lado, Amkor Technology, Inc. ofrece una amplia gama de servicios de empaquetado de marcos de conexión, lo que constituye un importante mercado de destino para esta industria.
El posicionamiento de los actores del mercado de marcos de conexión se orienta cada vez más hacia el procesamiento de paso fino, el acabado superficial, la capacidad de disipación de calor, la certificación para la industria automotriz y el empaquetado de geometría personalizada. Sumitomo Metal Mining Co., Ltd., Hitachi Cable, Ltd., STATS ChipPAC Ltd. y otros actores consolidados del mercado contribuyen al ecosistema mediante materiales, empaquetado o habilidades de fabricación. Las preferencias de inversión se dirigen hacia la automatización, una mayor precisión, ciclos de producción más rápidos y una capacidad que satisfaga la demanda de semiconductores para la industria automotriz y de potencia.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de Leadframes: ideas estratégicas
Perspectivas regionales
Mercado de Leadframes de América del Norte
América del Norte representó aproximadamente entre el 18 % y el 22 % del mercado de marcos de conexión en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,8 % al 12,6 % hasta 2034. En la región se observa inversión en semiconductores, electrónica automotriz y automatización industrial, así como una tendencia hacia cadenas de suministro resilientes. Estados Unidos es el principal cliente, y Canadá contribuye a través de aplicaciones electrónicas, industriales y automotrices. La expansión del sector local de empaquetado de semiconductores podría generar una mayor demanda de proveedores locales de componentes cualificados.
La fiabilidad, la trazabilidad, la seguridad en la entrega y la cualificación son cada vez más importantes para los clientes regionales. Las aplicaciones automotrices exigen que los componentes funcionen en condiciones extremas de temperatura y voltaje, mientras que las aplicaciones industriales buscan robustez y un rendimiento constante. La expansión del empaquetado local de semiconductores hará que valga la pena fomentar la localización de proveedores, aunque la región de Asia-Pacífico concentra una gran parte de la capacidad de producción de marcos de conexión.
Mercado de marcos de conexión en EE. UU.
El informe del mercado de Leadframes muestra que Estados Unidos representó aproximadamente entre el 72 % y el 76 % de la demanda norteamericana en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,6 % al 12,4 % hasta 2034. La inversión en el ecosistema de semiconductores, la electrónica automotriz, los controles industriales y el empaquetado de dispositivos de potencia se encuentran entre los principales generadores de demanda estructural. Amkor Technology, Inc. ofrece importantes capacidades de empaquetado para la cadena de valor, y los proveedores especializados pueden beneficiarse de los requisitos de cualificación nacionales.
Existe una creciente necesidad de marcos de conexión de alta fiabilidad para dar soporte a la gestión de energía, la detección, los dispositivos de control y los dispositivos de señal mixta en aplicaciones automotrices e industriales. Las inversiones en la capacidad de empaquetado de semiconductores en EE. UU. pueden ofrecer una mayor resiliencia en el suministro y fomentar relaciones de compra a largo plazo. Los encapsulados QFN, con almohadilla expuesta y otros, que presentan una alta eficiencia térmica y eléctrica, son algunos de los principales generadores de demanda.
Mercado europeo de marcos de conexión
Europa representó una cuota estimada del 15-19% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,0-12,8% hasta 2034. Alemania es el principal mercado regional debido a su presencia en los sectores de la automoción y la electrónica industrial. El Reino Unido contribuye a la demanda mediante aplicaciones aeroespaciales, industriales y tecnológicas, mientras que Francia se beneficia de los sectores de la automoción, las telecomunicaciones y las actividades de semiconductores patrocinadas por el gobierno. Italia y España también aportan demanda adicional gracias a la fabricación de automóviles, la automatización industrial y la producción de productos electrónicos.
Alemania tiene un atractivo especial, ya que la electrificación del sector automotriz aumenta la proporción de semiconductores por vehículo y exige componentes de potencia y control fiables. Los fabricantes de automóviles requieren encapsulados más pequeños con una gestión térmica optimizada y un acabado superficial de alta calidad. Asimismo, la automatización industrial impulsa la demanda de sensores y componentes de gestión de energía.
El Reino Unido y Francia ofrecen una demanda diversificada proveniente de los sectores automotriz, de telecomunicaciones, aeroespacial, de defensa y de electrónica industrial. Italia y España obtienen su demanda de la fabricación de automóviles y de la modernización industrial en general. En Europa, los estándares de cualificación, la seguridad del suministro, la eficiencia energética y la capacidad de fabricación de semiconductores en la región pueden estimular la oferta regional y la fabricación local de componentes.
Mercado de marcos de conexión en la región Asia-Pacífico
Según las previsiones del mercado de Leadframes, la región Asia-Pacífico representó aproximadamente entre el 48 % y el 52 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 14,8 % al 15,6 % hasta 2034. Los líderes del mercado son China, Japón, Corea del Sur, Taiwán, India y Australia. La presencia de un ecosistema de empaquetado de semiconductores, la fabricación de productos electrónicos, la industria automotriz y las políticas industriales impulsan la demanda regional de Leadframes de alta calidad.
China cuenta con la ventaja de sus capacidades en electrónica y semiconductores, Japón posee materiales avanzados y capacidad de empaquetado, y Corea del Sur tiene capacidad para fabricar semiconductores. India está desarrollando su ecosistema de semiconductores, mientras que Australia, si bien es de menor escala, cuenta con una sólida base técnica. Otras aplicaciones incluyen la electrónica automotriz, los dispositivos de potencia y los equipos de telecomunicaciones.
Mercado de Leadframes de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto (CAGR) del 9,0-9,8% hasta 2034. Sudáfrica y los Emiratos Árabes Unidos lideran la inversión tecnológica regional, mientras que Sudáfrica es el principal mercado consolidado de la electrónica. El resto del mercado de Oriente Medio y África está impulsado por las telecomunicaciones, la maquinaria industrial, la electrónica automotriz y el desarrollo del ensamblaje de productos electrónicos.
La modernización de la infraestructura y las inversiones en el sector energético generan demanda de sistemas electrónicos de control y gestión de energía. El desarrollo de la fabricación de semiconductores en esta región es limitado, por lo que muchas oportunidades se relacionan con la importación de componentes y proyectos tecnológicos.
Análisis de segmentación
Tipo
El segmento de Tipos está liderado por el Proceso de Estampado de Marcos de Conexión , que se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 13,8 % al 14,4 % durante el período 2026-2034. El estampado proporciona un alto rendimiento de producción y repetibilidad para geometrías de encapsulado establecidas, lo que lo hace importante para el ensamblaje de semiconductores de alto volumen. El grabado sigue siendo estratégicamente relevante cuando los diseños complejos, de paso fino o personalizados requieren una mayor flexibilidad geométrica.
- El marco de conexión para el proceso de estampado permite la producción de semiconductores en grandes volúmenes gracias a herramientas repetibles, ciclos de producción rápidos y una economía de fabricación consolidada. Sigue siendo fundamental para los encapsulados estandarizados y la producción a escala automotriz.
- Marco de conexión para proceso de grabado : Este marco permite crear geometrías complejas y detalles finos donde las limitaciones de las herramientas mecánicas restringen el estampado convencional. Su flexibilidad admite diseños de encapsulado especializados y aplicaciones de precisión.
- Otros : Otros enfoques de marcos de conexión abordan geometrías especializadas y requisitos de fabricación, lo que proporciona a los proveedores flexibilidad cuando el estampado estándar o el grabado químico no satisfacen completamente las necesidades de diseño del paquete.
Material del sustrato
Se prevé que el segmento de materiales de sustrato crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,7 % al 14,3 % durante el período 2026-2034. La selección de materiales se determina en función de la conductividad eléctrica, la disipación térmica, la resistencia mecánica, la resistencia a la corrosión y la fiabilidad del encapsulado. El cobre sigue siendo el material predominante, mientras que las aleaciones especializadas son útiles para aplicaciones que requieren características mecánicas o térmicas diferentes.
- Cobre : El cobre es estratégicamente importante debido a su alta conductividad eléctrica y térmica, lo que lo hace adecuado para encapsulados de semiconductores en los sectores de energía, automoción, electrónica de consumo y otros usos generales que requieren una transferencia de calor eficiente.
- Aleación de hierro-níquel : La aleación de hierro-níquel proporciona una expansión controlada y características mecánicas para aplicaciones donde la estabilidad dimensional y la compatibilidad con los materiales de embalaje son importantes.
- Aluminio : El aluminio cumple con los requisitos de ligereza y conductividad en determinadas aplicaciones electrónicas, aunque la idoneidad del encapsulado depende en gran medida de las especificaciones mecánicas, térmicas y de tratamiento superficial.
- Otros : Otros materiales cumplen requisitos especializados relacionados con el rendimiento térmico, la resistencia, la resistencia a la corrosión o la compatibilidad con arquitecturas de encapsulado de semiconductores específicas.
Capa
Se prevé que el segmento de capas registre una tasa de crecimiento anual compuesta (CAGR) del 14,1 % al 14,7 % hasta 2034. Las estructuras de una sola capa siguen siendo importantes para el empaquetado convencional, mientras que las configuraciones multicapa están ganando terreno en aplicaciones donde la gestión térmica, el enrutamiento eléctrico y las arquitecturas de empaquetado complejas requieren funcionalidad estructural adicional.
- Estructuras monocapa : Las estructuras monocapa siguen siendo muy utilizadas porque ofrecen procesos de fabricación establecidos, una integración sencilla en el encapsulado y un rendimiento rentable para circuitos integrados convencionales y dispositivos semiconductores discretos.
- Multicapa : Las estructuras multicapa proporcionan mayor flexibilidad de diseño y funcionalidad térmica o eléctrica, lo que permite su uso en paquetes especializados donde las construcciones convencionales de una sola capa no pueden cumplir con los requisitos de rendimiento.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (CAGR) del 14,0 % al 14,6 % hasta 2034. Los circuitos integrados siguen siendo fundamentales para la demanda, mientras que los dispositivos discretos están ganando importancia a medida que la electrificación y la gestión de energía aumentan el contenido de semiconductores en los sistemas automotrices e industriales.
- Circuitos integrados : Las aplicaciones de circuitos integrados siguen siendo estratégicamente importantes en la electrónica de consumo, los sistemas de control automotriz, las telecomunicaciones, los sistemas industriales y los equipos informáticos que requieren una interconexión de semiconductores fiable.
- Dispositivos discretos : Las aplicaciones de dispositivos discretos se benefician de los requisitos de gestión de energía, conmutación, rectificación, detección y electrificación automotriz, lo que aumenta la necesidad de estructuras de encapsulado térmicamente capaces y altamente confiables.
- Otros : Otras aplicaciones abarcan dispositivos semiconductores especializados y arquitecturas de encapsulado que requieren interconexión basada en marcos de conexión, gestión térmica o integración mecánica compacta.
Sector vertical de la industria
Se prevé que el segmento vertical de la industria crezca a una tasa de crecimiento anual compuesta (CAGR) del 14,4 % al 15,0 % durante el período 2026-2034. El sector automotriz se posiciona como el vertical principal de mayor crecimiento debido a que la electrificación, los sistemas avanzados de asistencia al conductor (ADAS), la electrónica de potencia, los sensores y la informática vehicular continúan aumentando los requisitos de semiconductores por vehículo.
- Automoción : La demanda en el sector automotriz está impulsada por los sistemas de alimentación de vehículos eléctricos, la gestión de baterías, los sensores, los sistemas avanzados de asistencia al conductor (ADAS), el infoentretenimiento y las unidades de control electrónico que requieren paquetes de semiconductores fiables.
- Electrónica de consumo : La electrónica de consumo satisface una demanda recurrente sustancial a través de teléfonos inteligentes, electrodomésticos, dispositivos personales y equipos conectados que requieren un empaquetado de semiconductores compacto y rentable.
- Telecomunicaciones : Las aplicaciones de telecomunicaciones requieren dispositivos semiconductores para la conectividad, el procesamiento de señales, la gestión de energía y la infraestructura de red, lo que satisface la demanda de paquetes compactos y fiables.
- Aeroespacial y Defensa : El sector aeroespacial y de defensa hace hincapié en la alta fiabilidad, la resistencia ambiental, la trazabilidad y la larga vida útil, lo que crea oportunidades especializadas para componentes de encapsulado de semiconductores cualificados.
- Otros sectores incluyen la automatización industrial, los sistemas energéticos, la electrónica sanitaria y los equipos especializados donde la fiabilidad de los semiconductores y el rendimiento térmico siguen siendo importantes.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Automotor |
Alto |
Energía eléctrica |
Escalada |
|
Electrónica de consumo |
Alto |
Miniaturización de dispositivos |
Maduro |
|
Telecomunicaciones |
Medio |
Infraestructura 5G |
Escalada |
|
Aeroespacial y Defensa |
Medio |
Alta fiabilidad |
Emergente |
|
Otros |
Medio |
Controles industriales |
Escalada |
Factores de crecimiento del mercado de Leadframes y análisis de su impacto
Aumento del contenido de semiconductores en los vehículos eléctricos
La electrificación de los vehículos ha incrementado la cantidad de semiconductores utilizados en ellos para la conversión de energía, la gestión de baterías, la detección, el control y la conectividad. Aún se requieren encapsulados de marco de conexión en muchos dispositivos discretos y analógicos debido a su rentabilidad comprobada y su buena disipación térmica. Con el creciente volumen de vehículos eléctricos, las exigencias en cuanto a encapsulados se han centrado cada vez más en la disipación de calor, la fiabilidad del rendimiento eléctrico, los formatos compactos y los plazos de cualificación más largos. Esto representa una oportunidad para las empresas que puedan fabricar encapsulados de paso fino, de potencia y con almohadillas expuestas para la industria automotriz. No se limita solo a los turismos, sino que también abarca vehículos comerciales, cargadores y electrificación industrial. Las empresas con una sólida capacidad de cualificación para la industria automotriz obtendrán programas de mayor duración.
Ampliación de la capacidad de empaquetado de semiconductores avanzados
El aumento del gasto en la fabricación y el empaquetado de semiconductores está fortaleciendo el ecosistema de los productos de marcos de conexión. La mayor capacidad de empaquetado exige proveedores de componentes fiables que ofrezcan consistencia en cuanto a dimensiones, rendimiento del recubrimiento, materiales utilizados y volúmenes de producción. Las estrategias de localización en Norteamérica y Europa pueden ofrecer la opción de contar con asistencia técnica local, fuentes de suministro duales y cadenas de suministro más cortas, mientras que la región Asia-Pacífico seguirá ofreciendo una sólida escala de producción. Los proveedores de marcos de conexión pueden beneficiarse de la necesidad de sus clientes de encontrar proveedores adicionales para mitigar riesgos. Esto cobra especial relevancia en el sector de los semiconductores automotrices e industriales. El aumento de la capacidad puede estimular el crecimiento de la demanda no solo a través del incremento de la producción de semiconductores, sino también mediante la necesidad de un suministro de componentes más robusto y localizado.
Crecimiento en aplicaciones de semiconductores analógicos y de potencia
Los semiconductores de potencia y analógicos siguen siendo viables para diversas aplicaciones finales, como la automoción, la industria, los productos de consumo, las telecomunicaciones y los equipos de infraestructura energética. La mayoría de estos semiconductores se encapsulan en marcos de conexión (leadframes) debido a que estos encapsulados proporcionan conexiones eléctricas prácticas, soporte físico y capacidades de gestión térmica, a la vez que mantienen un proceso de fabricación rentable. A medida que aumenta el número de aplicaciones que requieren regulación, gestión de potencia, control, detección y acondicionamiento de señales, también aumenta el uso de marcos de conexión, incluso con la aparición de tecnologías de encapsulado más avanzadas para semiconductores. Los proveedores de semiconductores pueden aprovechar esta oportunidad ofreciendo una mejor disipación del calor, una capacidad de paso más fino, un mejor recubrimiento y encapsulados personalizados. El impacto potencial de este mercado es amplio, ya que los dispositivos de potencia y analógicos se utilizan en muchos tipos diferentes de aplicaciones.
Tendencias futuras del mercado de Leadframes
Mayor adopción de arquitecturas de paso fino y sin plomo
Las tendencias del mercado de marcos de conexión indican que se prevé que los futuros desarrollos en el diseño de marcos de conexión incluyan un paso más pequeño, una huella más reducida, diseños de almohadillas expuestas y configuraciones sin plomo que ofrecen características eléctricas y térmicas mejoradas. El uso de encapsulados QFN, junto con otros similares, podría proporcionar un tamaño reducido y una disipación de calor eficaz, lo que los convierte en buenas opciones para aplicaciones automotrices, de consumo e industriales de pequeño tamaño. Los esfuerzos futuros de los fabricantes se dirigirán hacia una mayor precisión de grabado, tecnologías de estampado avanzadas, galvanoplastia basada en fotolitografía y controles dimensionales. Estas capacidades serán cada vez más necesarias, ya que los diseñadores de encapsulados requerirán una mayor densidad funcional por chip sin un aumento correspondiente en su tamaño físico. Esta tendencia dará ventaja a los fabricantes que logren combinar herramientas de precisión, ingeniería de superficies, inspección automatizada y producción en masa confiable.
Integración de la gestión térmica en el diseño de marcos de conexión.
Las tendencias del mercado de marcos de conexión sugieren que los diseños futuros darán cada vez más importancia a la gestión térmica directamente a través del diseño del marco de conexión. La exposición de las almohadillas de los chips, la tecnología de disipación de calor, las aleaciones con alto contenido de cobre y los acabados superficiales especiales pueden contribuir a una mejor disipación del calor con tamaños de paquete más pequeños. Esto será especialmente importante en los semiconductores de potencia para automoción, los controles industriales, los circuitos integrados de cargadores y otros sectores donde las condiciones de temperatura afectan al funcionamiento del semiconductor. Habrá una mayor colaboración entre los fabricantes de semiconductores y las empresas de encapsulado en las primeras etapas del diseño para garantizar que el material, la forma de los terminales, el recubrimiento, etc., se diseñen correctamente en conjunto. La tendencia podría favorecer los marcos de conexión personalizados sobre los estándar. Las empresas con conocimiento de materiales y capacidad de fabricación deberían beneficiarse de ello.
Oportunidades de mercado de marcos de referencia
Suministro localizado para ecosistemas de empaquetado de semiconductores
La inversión regional en semiconductores crea oportunidades para que los proveedores de marcos de conexión establezcan centros técnicos, operaciones de acabado o alianzas de fabricación más cerca de sus clientes de empaquetado. Norteamérica y Europa son particularmente relevantes, ya que la expansión de los ecosistemas de semiconductores puede aumentar la demanda de proveedores locales cualificados, manteniendo al mismo tiempo los vínculos con las redes de producción asiáticas ya establecidas. Las decisiones de inversión deben priorizar a los clientes de los sectores automotriz e industrial, donde los ciclos de cualificación prolongados permiten la estabilidad de los programas. El soporte técnico local puede reducir el tiempo de desarrollo y mejorar la capacidad de respuesta sin necesidad de reubicar completamente la producción. Los proveedores también pueden utilizar instalaciones regionales para la inspección, el recubrimiento, la personalización y el procesamiento final, manteniendo la fabricación a gran escala en ubicaciones rentables. Este enfoque permite equilibrar la resiliencia de la cadena de suministro con una economía competitiva y ofrece una vía práctica hacia los clústeres de empaquetado de semiconductores de reciente desarrollo.
Marcos de conexión personalizados para dispositivos automotrices y de potencia.
Los marcos de conexión personalizados ofrecen la oportunidad de abordar aplicaciones de mayor valor donde las geometrías de encapsulado estándar no satisfacen adecuadamente los requisitos térmicos, eléctricos o mecánicos. La gestión de energía automotriz, los sistemas de vehículos eléctricos, los accionamientos industriales y la infraestructura de carga requieren cada vez más encapsulados capaces de manejar mayores densidades de potencia y entornos operativos exigentes. Los proveedores pueden invertir en ingeniería de aplicaciones, creación rápida de prototipos, herramientas de paso fino, estructuras de almohadillas expuestas y acabados superficiales avanzados para respaldar los diseños específicos del cliente. La colaboración temprana con las empresas de encapsulado de semiconductores puede aumentar la probabilidad de éxito en los diseños, ya que la geometría del marco de conexión influye tanto en el rendimiento del encapsulado como en la eficiencia del ensamblaje. Una estrategia de personalización también puede reducir la competencia directa de precios al orientar las conversaciones de compra hacia la fiabilidad, la cualificación, el rendimiento del ciclo de vida y el soporte de ingeniería, en lugar de centrarse únicamente en el coste unitario.
Novedades recientes
- Agosto de 2026: Bruker anunció importantes avances en tecnología de detectores, incluyendo nuevos detectores de alto rendimiento para la caracterización de semiconductores, películas delgadas, materiales energéticos y nanoestructuras. Estas soluciones ofrecen una adquisición de datos más rápida, mayor sensibilidad y una resolución espacial mejorada.
- Mayo de 2026: Sony Semiconductor Solutions y TSMC firmaron un acuerdo preliminar para establecer una alianza estratégica en el desarrollo de sensores de imagen de próxima generación. Esta colaboración combina la experiencia de Sony en sensores de imagen con la avanzada tecnología de fabricación de TSMC, con el objetivo de desarrollar aplicaciones para teléfonos inteligentes, el sector automotriz y la robótica.
- Mayo de 2026: Applied Materials acordó adquirir el negocio NEXX de ASMPT para fortalecer su cartera de empaques avanzados a nivel de panel. La tecnología de deposición electroquímica de NEXX complementará las soluciones existentes de Applied y permitirá el desarrollo de paquetes aceleradores de IA de mayor tamaño mediante chiplets y HBM.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -