
Mercato del leadframes: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei leadframe (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per processo di produzione, strato e applicazione e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPTE100000452
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 22, 2026


Dimensioni del mercato nel 2025
78,85 miliardi di dollari USA
Valore dell'anno base
saltare per il 2034
259,37 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
14,15 %
Tasso di crescita
Mercato di riferimento
1.457,08 miliardi di dollari USA
(2026-2034)
Il mercato dei leadframe aveva un valore di 78,85 miliardi di dollari nel 2025 e si prevede che raggiungerà i 259,37 miliardi di dollari entro il 2034, registrando un CAGR del 14,15% nel periodo 2026-2034. L'espansione è supportata dalla domanda di packaging per semiconduttori, dal crescente contenuto elettronico nei veicoli e dalle crescenti esigenze di packaging compatti ed efficienti dal punto di vista termico. La crescita è inoltre influenzata dalla produzione di precisione, dalle tecniche di placcatura avanzate e dal maggiore utilizzo dei leadframe nei dispositivi a semiconduttore di potenza, analogici ea segnale misto.
L'aumento dell'attività di produzione di semiconduttori sta rafforzando il mercato dei leadframe in Nord America, dove l'elettronica automobilistica, l'automazione industriale e il rientro in patria della capacità di confezionamento dei semiconduttori sostengono la domanda. Si stima che la regione registrerà un CAGR (tasso di crescita annuale composto) dell'11,8-12,6% tra il 2026 e il 2034. Gli investimenti negli ecosistemi nazionali dei semiconduttori, nel packaging avanzato e nelle catene di fornitura di semiconduttori per il settore automobilistico dovrebbero sostenere il consumo regionale di leadframe di precisione.
Analisi e approfondimenti sul mercato dei leadframe
- Nord America:Nel 2025, il Nord America rileva una quota di mercato stimata tra il 18% e il 22% nel settore dei leadframe e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11,8-12,6% tra il 2026 e il 2034 , grazie all'espansione della capacità produttiva di semiconduttori, all'elettronica automobilistica e al packaging localizzato.
- USA: Nel 2025 gli Stati Uniti rappresentavano circa il 72-76% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'11,6-12,4% nel periodo 2026-2034 , formati dagli investimenti nel settore dei semiconduttori e dal packaging avanzato.
- Europa:Nel 2025 l'Europa rappresentava una quota di mercato pari a circa il 15-19% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 12,0-12,8% fino al 2034 , con Germania, Francia, Italia, Regno Unito e Spagna a sostenere la domanda di semiconduttori per il settore automobilistico e industriale.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota di mercato pari a circa il 48-52% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 14,8-15,6% nel periodo 2026-2034 , trainata da Cina, Giappone, Corea del Sud, Taiwan e dai principali centri produttivi del Sud-est asiatico.
- Il segmento più ampio, quello dei telai di supporto per il processo di stampaggio, deteneva una quota di mercato stimata tra il 57% e il 61% nel 2025 , con un'espansione a un CAGR del 13,8-14,4% nel periodo 2026-2034 , grazie alla convenienza economica della produzione ad alto volume.
- Segmento ad alta crescita: il settore automobilistico ha rappresentato una quota di mercato pari a circa il 20-24% nel 2025 , con un tasso di crescita annuo composto (CAGR) previsto del 16,0-16,8% nel periodo 2026-2034 , grazie ai veicoli elettrici, ai sistemi avanzati di assistenza alla guida (ADAS), alla gestione dell'energia e all'elettrificazione dei veicoli.
- Aziende chiave analizzate nel dettaglio: NINGBO HUALONG ELECTRONICS CO., LTD.; Precision Micro; ENOMOTO Co., Ltd.; Veco Precision Metal; SHINKO ELECTRIC INDUSTRIES CO., LTD.; Sumitomo Metal Mining Co., Ltd.; Hitachi Cable, Ltd.; STATS ChipPAC Ltd.; Amkor Technology, Inc.; Mitsui High-tec, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I lead frame si sono evoluti, superando la loro tradizionale funzione di semplici supporti per i package, fino a diventare elementi altamente sviluppati che richiedono una produzione precisa in termini di spessore, struttura a passo fine, procedure di stampaggio/incisione e finiture superficiali speciali. La crescita futura sarà sempre più legata alla miniaturizzazione, alle considerazioni sulla gestione termica/elettrica e ai semiconduttori. Il rame svolge un ruolo importante in relazione alla conduttività e alla gestione termica, ma processi di placcatura e design migliori possono contribuire a soddisfare le crescenti aspettative di prestazioni a livello di package.
La crescita futura del mercato dei leadframe sarà trainata dalla regione Asia-Pacifico, mentre la produzione localizzata di semiconduttori in Nord America ed Europa offrirà ulteriori opportunità di crescita regionale. Gli sviluppi nei settori dell'elettrificazione automobilistica, dell'automazione industriale, delle infrastrutture di telecomunicazione e dell'elettronica di potenza continueranno a garantire una domanda costante di interconnessioni per i package. Gli investimenti in tecnologie di packaging avanzate e negli ecosistemi dei semiconduttori potrebbero dare ulteriore impulso alla regionalizzazione del mercato.
Ambito del rapporto sul mercato Leadframe
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 78,85 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 259,37 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 14,15% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei Leadframe
La necessità di lead frame è stata generata dall'assemblaggio di semiconduttori, circuiti integrati, dispositivi discreti, elettronica di potenza, sensori ed elettronica automobilistica. Lo sviluppo del mercato dei lead frame è stato reso possibile grazie a una catena del valore che comprende produttori di rame e leghe, produttori di nastri di precisione, produttori di utensili, produttori di macchine per stampaggio/incisione, aziende di galvanizzazione, aziende di packaging di semiconduttori e produttori di dispositivi. La scelta del materiale è fondamentale per la conduttività, le proprietà meccaniche, le proprietà termiche e l'affidabilità.
Le dinamiche di offerta nel mercato dei leadframe dipenderanno da attrezzature, automazione, finitura superficiale, tolleranze dimensionali e resa produttiva. La stampatura sarà più adatta per grandi volumi, mentre l'incisione consentirà la realizzazione di design complessi. Le aziende di semiconduttori solitamente qualificano i propri fornitori per un lungo periodo, poiché le tolleranze dimensionali e la placcatura sono importanti per la resa dei package. Pertanto, la capacità produttiva verrà assegnata ai produttori con competenze specifiche.
La concorrenza nel mercato dei leadframe include l'integrazione tra aziende di packaging e produttori di leadframe. Mentre SHINKO ELECTRIC INDUSTRIES CO., LTD. è un'azienda che integra stampaggio, incisione, placcatura e packaging di semiconduttori, Mitsui High-tec, Inc. si concentra sulla produzione di precisione e sui prodotti elettronici utilizzati nel settore automobilistico. D'altra parte, Amkor Technology, Inc. è un'azienda che offre una vasta gamma di servizi di packaging per leadframe, costituendo un importante mercato a valle per questo settore.
Il posizionamento degli operatori del mercato dei leadframe si sta orientando sempre più verso la lavorazione a passo fine, la finitura superficiale, la capacità di dissipazione del calore, la qualificazione per il settore automobilistico e il packaging con geometrie personalizzate. Sumitomo Metal Mining Co., Ltd., Hitachi Cable, Ltd., STATS ChipPAC Ltd. e altri attori consolidati del mercato contribuiscono all'ecosistema attraverso materiali, packaging o competenze produttive. Le preferenze di investimento si stanno orientando verso l'automazione, una maggiore precisione, tempi di ciclo più rapidi e una capacità produttiva in linea con la domanda del settore automobilistico e dei semiconduttori di potenza.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei leadframe: approfondimenti strategici
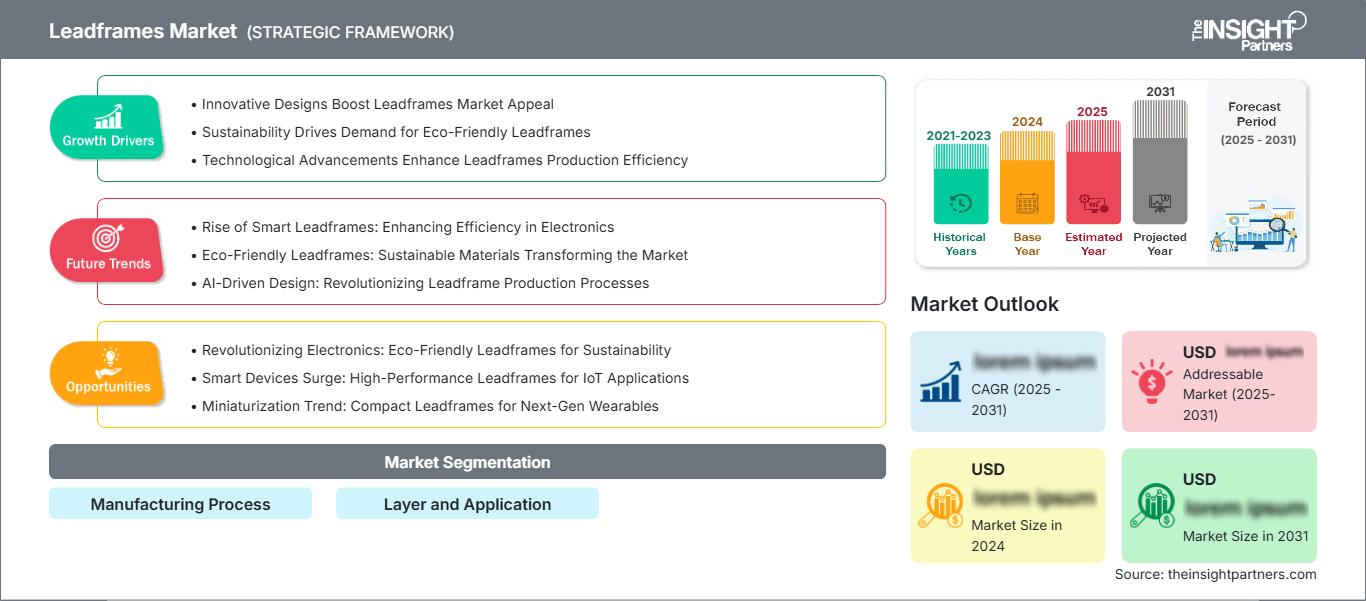
Approfondimenti regionali
Mercato dei leadframe del Nord America
Nel 2025, il Nord America rappresentava circa il 18-22% del mercato dei leadframe e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11,8-12,6% fino al 2034. Nella regione si registrano investimenti nei settori dei semiconduttori, dell'elettronica automobilistica, dell'automazione industriale e una tendenza verso catene di approvvigionamento resilienti. Gli Stati Uniti sono il principale cliente, mentre il Canada contribuisce al mercato attraverso applicazioni elettroniche, industriali e automobilistiche. L'espansione del settore locale del packaging dei semiconduttori potrebbe generare una maggiore domanda di fornitori locali qualificati di componenti.
Affidabilità, tracciabilità, sicurezza delle consegne e qualificazione stanno diventando sempre più importanti per i clienti regionali. Le applicazioni automobilistiche richiedono che i componenti siano in grado di funzionare in condizioni di temperatura e tensione estreme, mentre le applicazioni industriali ricercano robustezza e prestazioni costanti. L'espansione del packaging locale dei semiconduttori renderà conveniente incentivare la localizzazione dei fornitori, sebbene la regione APAC rappresenti una quota considerevole della capacità di leadframe.
Mercato dei Leadframe statunitensi
Il rapporto sul mercato dei leadframe mostra che gli Stati Uniti rappresentavano circa il 72-76% della domanda nordamericana nel 2025 e si prevede che cresceranno a un CAGR dell'11,6-12,4% fino al 2034. Gli investimenti nell'ecosistema dei semiconduttori, nell'elettronica automobilistica, nei controlli industriali e nel packaging dei dispositivi di potenza sono tra i principali fattori che generano la domanda strutturale. Amkor Technology, Inc. offre significative capacità di packaging a valle e i fornitori specializzati potrebbero essere agevolati dai requisiti di qualificazione nazionali.
Nelle applicazioni automobilistiche e industriali, cresce la necessità di leadframe ad alta affidabilità per supportare la gestione dell'alimentazione, i dispositivi di rilevamento e controllo e i dispositivi a segnale misto. Gli investimenti nella capacità di packaging dei semiconduttori negli Stati Uniti possono offrire una maggiore resilienza dell'approvvigionamento e favorire relazioni di fornitura a lungo termine. I package QFN, a pad esposto e altri, caratterizzati da elevata efficienza termica ed elettrica, sono tra i principali fattori che generano questa domanda.
Mercato europeo dei leadframe
Nel 2025 l'Europa deteneva una quota di mercato stimata tra il 15% e il 19%, con una crescita prevista a un tasso annuo composto (CAGR) del 12,0-12,8% fino al 2034. La Germania rappresenta il principale mercato regionale grazie alla sua presenza nei settori automobilistico ed elettronico industriale. Il Regno Unito contribuisce alla domanda con applicazioni aerospaziali, industriali e tecnologiche, mentre la Francia beneficia dei settori automobilistico, delle telecomunicazioni e delle attività nel settore dei semiconduttori finanziate dal governo. Ulteriore domanda proviene da Italia e Spagna, grazie alla produzione automobilistica, all'automazione industriale e alla produzione di elettronica.
La Germania riveste un'attrattiva particolare poiché l'elettrificazione del settore automobilistico incrementa la quantità di semiconduttori presenti nei veicoli e richiede componenti di alimentazione e controllo affidabili. I produttori automobilistici necessitano di package più piccoli con una migliore gestione termica e una finitura superficiale di alta qualità. Inoltre, l'automazione industriale dà ulteriore impulso ai componenti per sensori e gestione dell'alimentazione.
Il Regno Unito e la Francia offrono una domanda diversificata proveniente dai settori automobilistico, delle telecomunicazioni, aerospaziale, della difesa e dell'elettronica industriale. L'Italia e la Spagna traggono la loro domanda dalla produzione automobilistica e da un ammodernamento industriale più generale. In Europa, gli standard di qualificazione, la sicurezza dell'approvvigionamento, l'efficienza energetica e la capacità produttiva di semiconduttori nella regione possono stimolare l'offerta regionale e la produzione locale di componenti.
Mercato dei leadframe nella regione APAC
Secondo le previsioni del mercato dei leadframe, la regione Asia-Pacifico (APAC) rappresentava circa il 48-52% del mercato nel 2025 e si prevede che crescerà a un CAGR del 14,8-15,6% fino al 2034. I leader di mercato includono Cina, Giappone, Corea del Sud, Taiwan, India e Australia. La presenza di un ecosistema di packaging per semiconduttori, la fabbricazione di componenti elettronici, l'industria automobilistica e le politiche industriali supportano la domanda regionale di leadframe di alta qualità.
La Cina ha il vantaggio di possedere capacità nel settore dell'elettronica e dei semiconduttori, il Giappone vanta competenze avanzate in materia di materiali e packaging, mentre la Corea del Sud possiede capacità di fabbricazione di semiconduttori. L'India sta sviluppando il proprio ecosistema dei semiconduttori, mentre l'Australia, pur essendo di dimensioni ridotte, possiede solide basi tecniche. Altre applicazioni includono l'elettronica automobilistica, i dispositivi di potenza e le apparecchiature per le telecomunicazioni.
Mercato dei leadframe in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 9,0-9,8% fino al 2034. Il Sudafrica e gli Emirati Arabi Uniti sono leader negli investimenti tecnologici regionali, mentre il Sudafrica rappresenta il principale mercato consolidato per l'elettronica. Il resto del mercato del Medio Oriente e dell'Africa è trainato dalle telecomunicazioni, dai macchinari industriali, dall'elettronica automobilistica e dallo sviluppo dell'assemblaggio di componenti elettronici.
La modernizzazione delle infrastrutture e gli investimenti nel settore energetico generano domanda di elettronica per la gestione dell'energia e sistemi di controllo. Poiché in questa regione lo sviluppo della produzione di semiconduttori è limitato, molte opportunità sono legate all'importazione di componenti e a progetti tecnologici.
Analisi di segmentazione
Tipo
Il segmento Type è guidato dal processo di stampaggio dei lead frame , che dovrebbe crescere a un CAGR del 13,8-14,4% nel periodo 2026-2034. Lo stampaggio offre un'elevata produttività e ripetibilità per le geometrie di package consolidate, risultando fondamentale per l'assemblaggio di semiconduttori ad alto volume. L'incisione rimane strategicamente rilevante laddove progetti complessi, a passo fine o personalizzati richiedono una maggiore flessibilità geometrica.
- Stampaggio dei lead frame : Lo stampaggio dei lead frame supporta la produzione di semiconduttori ad alto volume grazie a stampi ripetibili, tempi di ciclo rapidi e un'economia di produzione consolidata. Rimane importante per i package standardizzati e la produzione su scala automobilistica.
- Processo di incisione per la realizzazione di lead frame : Il processo di incisione per la realizzazione di lead frame consente di ottenere geometrie complesse e dettagli precisi laddove i vincoli degli utensili meccanici possono limitare la stampatura convenzionale. La sua flessibilità supporta progetti di packaging specializzati e applicazioni di precisione.
- Altri : Altri approcci per la realizzazione di leadframe affrontano geometrie e requisiti di produzione specializzati, offrendo ai fornitori flessibilità laddove la stampatura standard o l'incisione chimica non soddisfano pienamente le esigenze di progettazione del package.
Materiale del substrato
Si prevede che il segmento dei materiali per substrati crescerà a un tasso annuo composto (CAGR) del 13,7-14,3% nel periodo 2026-2034. La scelta dei materiali è determinata da conduttività elettrica, dissipazione termica, resistenza meccanica, resistenza alla corrosione e affidabilità del package. Il rame rimane il materiale dominante, mentre le leghe specializzate supportano applicazioni che richiedono diverse caratteristiche meccaniche o termiche.
- Rame : Il rame è strategicamente importante grazie alla sua elevata conduttività elettrica e termica, che lo rende adatto per applicazioni in ambito energetico, automobilistico, dei beni di consumo e per la realizzazione di semiconduttori in generale, che richiedono un efficiente trasferimento di calore.
- Lega ferro-nichel : la lega ferro-nichel offre un'espansione controllata e caratteristiche meccaniche per applicazioni in cui la stabilità dimensionale e la compatibilità con i materiali di confezionamento sono importanti.
- Alluminio : L'alluminio soddisfa i requisiti di leggerezza e conduttività in determinate applicazioni elettroniche, sebbene l'idoneità del package dipenda fortemente dalle specifiche meccaniche, termiche e di trattamento superficiale.
- Altri : Altri materiali soddisfano requisiti specifici relativi a prestazioni termiche, resistenza, resistenza alla corrosione o compatibilità con particolari architetture di incapsulamento dei semiconduttori.
Strato
Si prevede che il segmento Layer registrerà un CAGR del 14,1-14,7% fino al 2034. Le strutture monostrato rimangono importanti per gli imballaggi convenzionali, mentre le configurazioni multistrato stanno guadagnando terreno laddove la gestione termica, il cablaggio elettrico e le architetture di imballaggio complesse richiedono funzionalità strutturali aggiuntive.
- Struttura a singolo strato : Le strutture a singolo strato rimangono ampiamente utilizzate perché offrono processi di produzione consolidati, una semplice integrazione del package e prestazioni economicamente vantaggiose per i circuiti integrati convenzionali e i dispositivi a semiconduttore discreti.
- Multistrato : Le strutture multistrato offrono maggiore flessibilità di progettazione e funzionalità termiche o elettriche, supportando pacchetti specializzati laddove le costruzioni monostrato convenzionali non sono in grado di soddisfare i requisiti di prestazione.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un CAGR del 14,0-14,6% fino al 2034. I circuiti integrati rimangono centrali per la domanda, mentre i dispositivi discreti stanno acquisendo importanza man mano che l'elettrificazione e la gestione dell'energia aumentano il contenuto di semiconduttori nei sistemi automobilistici e industriali.
- Circuiti integrati : Le applicazioni dei circuiti integrati rimangono strategicamente importanti nell'elettronica di consumo, nei sistemi di controllo automobilistici, nelle telecomunicazioni, nei sistemi industriali e nelle apparecchiature informatiche che richiedono un'interconnessione affidabile dei semiconduttori.
- Dispositivi discreti : le applicazioni con dispositivi discreti beneficiano dei requisiti di gestione dell'alimentazione, commutazione, rettifica, rilevamento ed elettrificazione automobilistica, aumentando la necessità di strutture di incapsulamento termicamente efficienti e altamente affidabili.
- Altro : Altre applicazioni riguardano dispositivi a semiconduttore specializzati e architetture di packaging che richiedono interconnessioni basate su leadframe, gestione termica o integrazione meccanica compatta.
Verticale di settore
Si prevede che il segmento Industry Vertical si espanderà a un CAGR del 14,4-15,0% nel periodo 2026-2034. Il settore automobilistico si posiziona come il principale settore verticale a più rapida crescita, poiché l'elettrificazione, i sistemi avanzati di assistenza alla guida (ADAS), l'elettronica di potenza, la sensoristica e l'informatica di bordo continuano ad aumentare il fabbisogno di semiconduttori per veicolo.
- Settore automobilistico : la domanda nel settore automobilistico è trainata dai sistemi di alimentazione dei veicoli elettrici, dalla gestione delle batterie, dai sensori, dai sistemi ADAS, dai sistemi di infotainment e dalle centraline elettroniche che richiedono package di semiconduttori affidabili.
- Elettronica di consumo : l'elettronica di consumo supporta una domanda ricorrente considerevole attraverso smartphone, elettrodomestici, dispositivi personali e apparecchiature connesse che richiedono un packaging dei semiconduttori compatto ed economicamente vantaggioso.
- Telecomunicazioni : le applicazioni di telecomunicazione richiedono dispositivi a semiconduttore per la connettività, l'elaborazione del segnale, la gestione dell'alimentazione e l'infrastruttura di rete, soddisfacendo la domanda di dispositivi compatti e affidabili.
- Settore aerospaziale e della difesa : il settore aerospaziale e della difesa pone l'accento su elevata affidabilità, resistenza ambientale, tracciabilità e lunga durata operativa, creando opportunità specializzate per componenti di packaging di semiconduttori qualificati.
- Altri settori : Altri settori includono l'automazione industriale, i sistemi energetici, l'elettronica per il settore sanitario e le apparecchiature specializzate, dove l'affidabilità dei semiconduttori e le prestazioni termiche rimangono importanti.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Automobilistico |
Alto |
EV Power |
Scalatura |
|
Elettronica di consumo |
Alto |
Miniaturizzazione dei dispositivi |
Maturo |
|
Telecomunicazioni |
Mezzo |
Infrastruttura 5G |
Scalatura |
|
Aerospazio e Difesa |
Mezzo |
Elevata affidabilità |
Emergenti |
|
Altri |
Mezzo |
Controlli industriali |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei leadframe.
Aumento del contenuto di semiconduttori nei veicoli elettrificati
L'elettrificazione dei veicoli ha incrementato il numero di semiconduttori utilizzati in tali veicoli per la conversione di potenza, la gestione delle batterie, il rilevamento, il controllo e la connettività. I package leadframe sono ancora richiesti in molti dispositivi discreti e analogici grazie alla loro comprovata economicità e alle buone prestazioni termiche. Con l'aumento dei volumi di veicoli elettrici, le esigenze in termini di package si sono concentrate sempre più sulla dissipazione del calore, sull'affidabilità delle prestazioni elettriche, sulle dimensioni ridotte e sui tempi di qualificazione più lunghi. Si apre così un'opportunità per le aziende in grado di produrre package con pad esposti, di potenza e a passo fine di qualità automotive. Questo non si limita alle sole autovetture, ma si estende anche ai veicoli commerciali, ai caricabatterie e all'elettrificazione industriale. Le aziende con una solida capacità di qualificazione automotive potranno accedere a programmi di qualificazione più lunghi.
Espansione della capacità di confezionamento di semiconduttori avanzati
L'aumento degli investimenti nella produzione e nel confezionamento di semiconduttori sta rafforzando l'ecosistema attorno ai prodotti leadframe. La maggiore capacità di confezionamento richiede fornitori affidabili di componenti, in grado di offrire uniformità in termini di dimensioni, prestazioni di placcatura, materiali utilizzati e volumi di produzione. Le strategie di localizzazione in Nord America ed Europa potrebbero offrire la possibilità di avvalersi di assistenza tecnica locale, approvvigionamento multi-fornitore e catene di fornitura più brevi, mentre la regione Asia-Pacifico continuerà a garantire una solida scala produttiva. I fornitori di leadframe potrebbero trarre vantaggio dalla necessità dei propri clienti di trovare fornitori aggiuntivi per mitigare i rischi. Ciò è particolarmente vero per i semiconduttori destinati al settore automobilistico e industriale. L'aumento della capacità produttiva potrebbe stimolare la crescita della domanda non solo attraverso l'incremento della produzione di semiconduttori, ma anche attraverso la necessità di una fornitura di componenti più robusta e localizzata.
Crescita delle applicazioni dei semiconduttori di potenza e analogici
I semiconduttori di potenza e analogici rimangono validi per l'utilizzo in diverse applicazioni finali, tra cui quelle automobilistiche, industriali, di consumo, di telecomunicazione e per le infrastrutture energetiche. La maggior parte di questi tipi di semiconduttori viene confezionata in leadframe, poiché questi contenitori offrono connessioni elettriche pratiche, supporto fisico e capacità di gestione termica, mantenendo al contempo un processo produttivo economicamente vantaggioso. Con l'aumento del numero di applicazioni che richiedono regolazione, gestione dell'alimentazione, controllo, rilevamento e condizionamento dei segnali, aumenta anche l'utilizzo dei leadframe, nonostante l'emergere di tecnologie di packaging più avanzate per i semiconduttori. I fornitori di semiconduttori possono cogliere questa opportunità offrendo una migliore dissipazione del calore, una maggiore precisione del passo dei contatti, una placcatura migliore e un packaging personalizzato. Il potenziale impatto di questo mercato è di vasta portata, poiché i dispositivi di potenza e analogici sono utilizzati in moltissimi tipi di applicazioni diverse.
Tendenze future del mercato dei leadframe
Maggiore adozione di architetture a passo fine e senza piombo
Le tendenze del mercato dei leadframe indicano che i futuri sviluppi nella progettazione dei leadframe dovrebbero includere passo più piccolo, ingombro ridotto, design con pad esposti e configurazioni senza pin che offrono caratteristiche elettriche e termiche migliorate. L'utilizzo di package QFN, insieme ad altri package simili, potrebbe fornire sia dimensioni ridotte che un'efficace dissipazione del calore, rendendoli ottimi candidati per piccole applicazioni automobilistiche, di consumo e industriali. Gli sforzi futuri dei fornitori di produzione saranno diretti verso una maggiore precisione di incisione, tecnologie di stampaggio avanzate, galvanostegia basata su fotolitografia e controlli dimensionali. Tali capacità diventeranno sempre più necessarie poiché i progettisti di package richiederanno una maggiore densità funzionale per chip senza un corrispondente aumento delle sue dimensioni fisiche. Questa tendenza darà un vantaggio ai produttori che riusciranno a combinare utensili di precisione, ingegneria delle superfici, ispezione automatizzata e produzione di massa affidabile.
Integrazione della gestione termica nella progettazione del leadframe
Le tendenze del mercato dei leadframe suggeriscono che i progetti futuri attribuiranno sempre maggiore importanza alla gestione termica, integrata direttamente nella progettazione dei leadframe stessi. L'esposizione dei pad del die, la tecnologia degli heat slug, le leghe ad alto contenuto di rame e le finiture superficiali speciali possono contribuire a migliorare la dissipazione del calore con dimensioni dei package più ridotte. Ciò sarà particolarmente importante nei semiconduttori di potenza per il settore automobilistico, nei controlli industriali, nei circuiti integrati per caricabatterie e in altri settori in cui le condizioni di temperatura influenzano il funzionamento del semiconduttore. Si assisterà a una maggiore collaborazione tra i produttori di semiconduttori e le aziende di packaging fin dalle prime fasi della progettazione, per garantire che materiali, forma dei lead, placcatura, ecc. siano progettati correttamente in sinergia. Questa tendenza potrebbe favorire i leadframe personalizzati rispetto a quelli standard. Le aziende che possiedono competenze sui materiali e capacità produttive dovrebbero trarne vantaggio.
Opportunità di mercato dei leadframe
Fornitura localizzata per gli ecosistemi di confezionamento dei semiconduttori
Gli investimenti regionali nel settore dei semiconduttori creano opportunità per i fornitori di leadframe di stabilire centri tecnici, impianti di finitura o partnership produttive più vicini ai clienti del packaging. Il Nord America e l'Europa sono particolarmente rilevanti perché l'espansione degli ecosistemi dei semiconduttori può aumentare la domanda di fonti locali qualificate, mantenendo al contempo i collegamenti con le consolidate reti di produzione asiatiche. Le decisioni di investimento dovrebbero dare priorità ai clienti del settore automobilistico e industriale, dove i lunghi cicli di qualificazione possono supportare programmi stabili. Il supporto tecnico locale può ridurre i tempi di sviluppo e migliorare la reattività senza richiedere il completo trasferimento della produzione. I fornitori possono anche utilizzare strutture regionali per l'ispezione, la placcatura, la personalizzazione e la lavorazione finale, mantenendo la produzione su larga scala in località economicamente vantaggiose. Questo approccio può bilanciare la resilienza della catena di approvvigionamento con la competitività economica e fornire un percorso pratico per entrare nei nuovi cluster di packaging dei semiconduttori in via di sviluppo.
Leadframe personalizzati per il settore automobilistico e dei dispositivi di potenza
I leadframe personalizzati offrono l'opportunità di conquistare applicazioni di maggior valore in cui le geometrie standard dei package non sono in grado di soddisfare adeguatamente i requisiti termici, elettrici o meccanici. La gestione dell'alimentazione nel settore automobilistico, i sistemi per veicoli elettrici, gli azionamenti industriali e le infrastrutture di ricarica richiedono sempre più package in grado di gestire densità di potenza più elevate e ambienti operativi esigenti. I fornitori possono investire in ingegneria applicativa, prototipazione rapida, attrezzature a passo fine, strutture con pad esposti e finiture superficiali avanzate per supportare progetti specifici del cliente. Una collaborazione precoce con le aziende di packaging dei semiconduttori può aumentare la probabilità di successo nella progettazione, poiché la geometria del leadframe influenza sia le prestazioni del package che l'efficienza di assemblaggio. Una strategia di personalizzazione può anche ridurre la concorrenza diretta sul prezzo, spostando le discussioni di acquisto verso l'affidabilità, la qualificazione, le prestazioni del ciclo di vita e il supporto ingegneristico, piuttosto che sul solo costo unitario.
Sviluppi recenti
- Agosto 2026: Bruker ha annunciato importanti progressi nella tecnologia dei rivelatori, tra cui nuovi rivelatori ad alte prestazioni per la caratterizzazione di semiconduttori, film sottili, materiali energetici e nanostrutture. Le soluzioni offrono un'acquisizione dati più rapida, una maggiore sensibilità e una migliore risoluzione spaziale.
- Maggio 2026: Sony Semiconductor Solutions e TSMC hanno siglato un accordo preliminare per una partnership strategica nel settore dei sensori di immagine di nuova generazione. La collaborazione unisce l'esperienza di Sony nel campo dei sensori di immagine con l'avanzata tecnologia di produzione di TSMC, con applicazioni destinate a smartphone, settore automobilistico e robotica.
- Maggio 2026: Applied Materials ha raggiunto un accordo per l'acquisizione della divisione NEXX di ASMPT al fine di rafforzare il proprio portafoglio di soluzioni di packaging avanzato a livello di pannello. La tecnologia di deposizione elettrochimica di NEXX completerà le soluzioni esistenti di Applied e supporterà pacchetti di acceleratori di intelligenza artificiale di maggiori dimensioni che utilizzano chiplet e HBM.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -