
インターポーザ・ファンアウトWLP市場:規模・シェア・予測 2034
インターポーザーおよびファンアウトWLP市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:アプリケーション別(ロジック、イメージングおよびオプトエレクトロニクス、メモリ、MEMS/センサー、LED、パワー)、パッケージング技術別(TSV、インターポーザー、ファンアウトWLP)、エンドユーザー別(家電業界、通信業界、産業分野、自動車業界、軍事および航空宇宙業界、スマートテクノロジー、医療機器業界)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008832
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 16, 2026


2025年の市場規模
36.07米ドル 万
基準年値
2034年の予測
61.99米ドル 億9000万
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.20 %
成長率
対象市場
443.85米ドル 億5000万
(2026年~2034年)
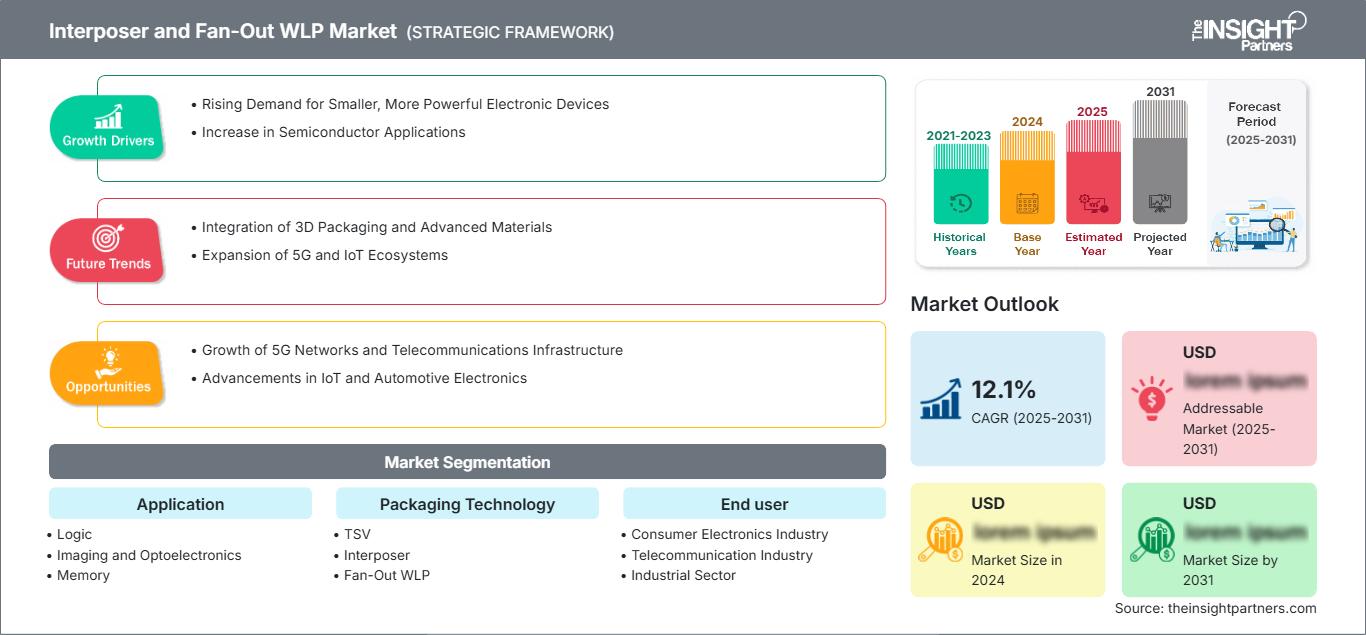
インターポーザーおよびファンアウトWLP市場は、2025年に360億7000万米ドルと評価され、2034年までに619億9000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.20%を記録しています。この拡大は、コンピューティング、通信、自動車、センシング、インテリジェントデバイスにおけるヘテロジニアス統合、相互接続密度の向上、小型フォームファクタ、半導体含有量の増加によって形成されており、従来のスケーリングがますます複雑化するにつれて、ウェハーレベルアーキテクチャが戦略的に重要性を増しています。
北米は構造的に魅力的な見通しを示しており、インターポーザーおよびファンアウトWLP市場規模は2034年まで年平均成長率(CAGR)6.8~7.6%で拡大すると予測されています。この成長は、国内半導体製造へのインセンティブ、AIアクセラレータの導入、防衛電子機器の需要、および地域における高度なパッケージング能力への投資によって支えられています。また、ファウンドリ、半導体組立・テストのアウトソーシングプロバイダー、チップ設計者、ハイパースケールコンピューティングの顧客間の連携強化も、地域のエコシステムの発展に貢献しています。
インターポーザーおよびファンアウトWLP市場の評価と洞察
- 北米: 同地域は2025年には20~24%のシェアを占めると推定され、AI、HPC、防衛、ローカリゼーションへの投資に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.6%で拡大すると予測されている。
- 私たち: 米国は2025年には世界の需要の約18~22%を占め、AIインフラと国内包装能力に牽引され、2026年から2034年にかけて7.0~7.8%の成長が見込まれている。
- ヨーロッパ: ヨーロッパは2025年には10~14%のシェアを占め、2034年まで年平均成長率(CAGR)は5.7~6.5%と推定されており、ドイツ、フランス、イタリア、英国が自動車、産業、通信分野のアプリケーションを支えている。
- アジア太平洋地域: アジア太平洋地域は、台湾、中国、韓国、日本、そして拡大を続けるインドの半導体製造業に牽引され、2025年には推定56~62%の市場シェアを占め、2034年まで年平均成長率(CAGR)は6.3~7.2%になると予測されている。
- 最大のセグメント: ロジックアプリケーションは、2025年には市場シェアの31~35%を占めると推定され、2026~2034年のCAGRは6.8~7.5%と予測されており、これはAIとプロセッサ統合のニーズを反映している。
- 高成長セグメント: 電力アプリケーションは2025年には約9~12%を占め、電化の進展に伴いパッケージ性能に対する要求が高まるため、2034年まで年平均成長率(CAGR)8.2~9.0%で成長すると予想されています。
- 詳細に分析された主要企業: Amkor Technology, Inc.、ASE Technology Holding Co., Ltd.、Broadcom Inc.、QUALCOMM Incorporated、Samsung Electronics Co., Ltd.、STMicroelectronics NV、Taiwan Semiconductor Manufacturing Company Limited、Texas Instruments Incorporated、Toshiba Corporation、United Microelectronics Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
インターポーザーおよびファンアウトWLP市場は、主に小型家電製品におけるウェハーレベルパッケージングの使用から、ヘテロジニアスインテグレーション、チップレット、高帯域幅メモリ、高性能コンピューティング向けの設計へと進化を遂げてきました。ファンアウト技術はパッケージ面積を削減する一方、インターポーザー技術はダイ間の高密度接続を可能にします。そのため、開発の焦点は、微細配線再配線層、熱管理、反り制御、歩留まり向上、およびプロセスの互換性に置かれています。業界の情報開示から、ファンアウトおよびインターポーザー技術は現在、より高い帯域幅と優れたエネルギー効率が求められるAIおよびHPCパッケージ向けに開発されていることが分かります。
今後、生産能力の地域化は、プロセス能力と並んでますます重要性を増していくでしょう。米国、欧州、韓国、日本、インドにおける半導体関連事業は、製造、組立、テスト、基板、パッケージングといった分野への投資を促進しています。そのため、インターポーザーおよびファンアウトWLP市場におけるシェアは、アジア太平洋地域が製造において依然として優位性を保つものの、地理的な多様化が進むと予想されます。
インターポーザーおよびファンアウトWLP市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 360億7000万米ドル |
| 2034年までの市場規模 | 619億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.20% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
インターポーザーおよびファンアウトWLP市場分析
需要は、パッケージの小型化だけでなく、システムの性能指標にますます関連づけられるようになってきています。AIアクセラレータ、ネットワークプロセッサ、イメージプロセッサ、RFコンポーネント、自動車制御システム、センサーなどはすべて、帯域幅と電力/熱の問題に対応できる小型の相互接続を必要とします。このエコシステムには、半導体設計者、ファウンドリ、OSAT、基板および材料サプライヤー、装置サプライヤー、エンドデバイス企業が含まれます。パッケージの複雑性が高まるにつれて、製造設計における連携の重要性が増します。高度なパッケージング工程における歩留まりの低下は、デバイス全体の経済性に大きく影響する可能性があるためです。
高密度ファンアウト、シリコンインターポーザー、TSV技術、パネルレベルソリューションへの投資により、供給環境は変化しています。ASEは、チップレット統合とHPCアプリケーションを目標に、生産性、材料効率、反りなどの問題を解決するために、300mmパネルフォーマットを使用してファンアウト開発を実施しました。生産能力の確保と長期にわたる認定サイクルは柔軟性を制限する要因となる可能性があるため、プロセス準備、顧客との連携、地理的分散が重要になります。
インターポーザーおよびファンアウトWLP市場レポートにおける競争力は、フロントエンド、パッケージング、テスト、および顧客エンジニアリング統合能力にますます依存するようになっています。台湾積体電路製造(TSMC)は、ファウンドリの専門知識とCoWoS、InFO、およびSoICパッケージング能力を組み合わせていますが、サムスン電子はメモリ、ファウンドリ、およびパッケージング能力の統合に取り組んでいます。Amkor TechnologyとASE Technology Holdingは、大規模なアウトソーシング能力を提供しており、BroadcomとQUALCOMMは、ネットワーキング、通信、およびコンピューティングソリューションを通じてパッケージングのニーズを推進しています。
投資アプローチは、ビジネスモデルに応じて多様化している。ファウンドリはパッケージングをプラットフォームの一部として統合している一方、OSATはヘテロジニアス統合の機会を捉えるために高密度化能力を強化している。STマイクロエレクトロニクスは欧州でパネルレベルパッケージングと先進パッケージング事業を展開しているが、大手半導体メーカーはAIイニシアチブを支援するインフラへの投資に注力している。STマイクロエレクトロニクス、テキサス・インスツルメンツ、東芝、ユナイテッド・マイクロエレクトロニクスは、パッケージ性能が重要なアナログ、パワー、車載、特殊用途、成熟ノードアプリケーションへの追加的なアクセスを提供している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
インターポーザーおよびファンアウトWLP市場:戦略的洞察
地域別分析
北米インターポーザーおよびファンアウトWLP市場
北米は、2025年にはインターポーザーおよびファンアウトWLP市場の20~24%を占めると推定され、2034年まで年平均成長率(CAGR)6.8~7.6%で成長すると予測されています。この地域は、AIアクセラレータの開発、ハイパースケールデータセンターへの投資、防衛エレクトロニクス、自動車用半導体の国産化、政府支援による製造業優遇措置などの恩恵を受けています。高度なパッケージングは、国内のウェハ製造を補完する戦略的な要素としてますます重要視されています。
需要は主に米国から発生しているが、カナダとメキシコも電子機器、試験、製造事業への関与を通じて参加している。Amkor Technology, Inc.はアリゾナ州に先進的なパッケージングおよび試験キャンパスを計画しており、台湾積体電路製造有限公司(TSMC)と協力して、フロントエンド製造とバックエンドパッケージングプロセスの連携を強化している。こうした取り組みにより、この地域の高密度パッケージング能力が向上するだろう。
米国インターポーザーおよびファンアウトWLP市場
米国は2025年には北米全体の需要の88~92%を占めると推定されており、2034年まで年平均成長率(CAGR)7.0~7.8%で拡大すると予測されている。AI、HPC、航空宇宙、防衛、車載エレクトロニクス、通信が主要な構造的需要の中心となっている。国内生産能力の拡大により、一部の先端デバイスにおける海外パッケージングへの依存度が低下している。
Amkor Technology, Inc.向けの高度なパッケージング設備がアリゾナ州で構築されており、構築と認証後に生産が開始される予定です。台湾積体電路製造(TSMC)向けの高度なパッケージング設備もアリゾナ州で開発されています。アプリケーションの需要はチップレット、高帯域幅相互接続、異種統合へと移行していますが、軍事用途ではトレーサビリティと信頼性が求められます。
欧州インターポーザーおよびファンアウトWLP市場
欧州は2025年には市場シェアの10~14%を占め、2034年には年平均成長率(CAGR)5.7~6.5%の成長率を達成すると予測されている。ドイツは自動車用半導体消費と産業用電子機器のハブとしての地位を維持し、引き続き市場を牽引するだろう。フランスとイタリアは電力、自動車、センサー、マイクロエレクトロニクス分野で重要な役割を担い、英国は設計と研究の専門知識を提供する。欧州への投資は、半導体の主権とパッケージング能力への懸念によってますます促進されている。
英国市場は、半導体設計、化合物半導体技術、フォトニクス、そして大学の研究における専門知識の支援を受けることになるでしょう。パッケージングのニーズは、自動車エレクトロニクス、通信、産業制御システム、そしてカスタマイズされたコンピューティングシステムにおいて発生し、より大規模な民生機器分野では発生しないでしょう。ドイツは、ドレスデンの半導体エコシステムと自動車エコシステムの恩恵を受けるとともに、政府の資金援助によって、半導体製造工場、パッケージング、機器メーカー、そして研究機関間の連携が強化されるでしょう。
フランス、イタリア、スペインでは、より高度な専門化が見られます。フランスは航空宇宙、通信、フォトニクス、車載エレクトロニクス分野で専門知識を有し、イタリアはSTマイクロエレクトロニクス社とパワー半導体の製造拠点を有しています。スペインは、自動車、通信、研究分野に関連する半導体およびチップ設計の取り組みを進めています。STマイクロエレクトロニクス社は、ヨーロッパにおけるパネルレベルのパッケージング技術も着実に進歩させています。
アジア太平洋地域のインターポーザーおよびファンアウトWLP市場
アジア太平洋地域は、2025年には市場シェアの56%~62%を占め、2025年から2034年にかけて年平均成長率(CAGR)6.3%~7.2%で成長し、地域別リーダーシップを維持すると予測されている。台湾地域は先進的なファウンドリベースのパッケージング分野をリードしており、中国、日本、韓国、インド、オーストラリアが地域需要に貢献している。
台湾市場は先進的なファウンドリとOSATが中心であり、韓国はメモリ、ファウンドリ、パッケージングを統合した体制をとっている。日本は自動車および産業分野を担い、中国は半導体の自給自足に注力しており、インドは半導体製造に力を入れている。
中東・アフリカのインターポーザーおよびファンアウトWLP市場
中東・アフリカ地域は依然として比較的小規模な地域市場ですが、2034年まで年平均成長率(CAGR)7.8~9.0%で拡大すると予測されています。サウジアラビアとアラブ首長国連邦は技術開発と半導体分野の多様化を進めており、南アフリカは既に確立されたエレクトロニクス、産業、研究能力を有しています。エネルギー収入と政府投資能力は、長期的なインフラ開発の機会を生み出しています。
主要な新興経済国としてはサウジアラビアとアラブ首長国連邦が挙げられ、南アフリカはこの地域における電子機器産業のリーダーである。インフラ整備、データセンター建設、再生可能エネルギー、産業のデジタル化は、この地域における半導体消費を促進する可能性がある。しかしながら、この地域のパッケージ製造産業は、アジア太平洋地域、北米、ヨーロッパに比べて発展が遅れている。
セグメンテーション分析
応用
インターポーザーおよびファンアウトWLP市場のアプリケーション 分野は、ロジックデバイスが牽引しており、プロセッサ、AIアクセラレータ、通信チップ、そしてますます複雑化するシステムアーキテクチャによって支えられています。この分野は、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.5%で成長すると予測されています。イメージング、メモリ、センサー、LED、パワーデバイスは、さまざまな性能要件やフォームファクタ要件にウェハーレベルおよびインターポーザー技術を適用することで、需要を拡大しています。
- ロジック: AI、ネットワーク、コンピューティング、および高度なプロセッサは、高密度な相互接続とますます多様化するアーキテクチャを必要とするため、ロジックデバイスは最も強力なアプリケーション上の地位を占めています。
- イメージングおよび光電子デバイス: イメージングおよび光電子デバイスでは、光軸調整、電気的性能、パッケージ寸法がシステム設計に直接影響を与えるため、コンパクトなウェハーレベル集積が好まれる。
- メモリ: メモリアプリケーションは、高密度集積と短い相互接続経路の恩恵を受ける。特に、高度な処理アーキテクチャでは、メモリとロジック回路が近接している必要がある場合に顕著である。
- MEMS/センサー: MEMSおよびセンサーのパッケージングは、小型化、環境保護、電気的接続性、および自動車、産業、医療、民生用センシングシステムとの互換性を重視しています。
- LED: LEDパッケージングに対する需要は、民生用、自動車用、信号用、特殊照明用途など、あらゆる分野において、光学効率、コンパクトな設計、熱管理、製造の一貫性に集中している。
- 電力: 電力アプリケーションでは、電気的および温度的ストレス下での堅牢な熱性能と信頼性がますます求められており、電気自動車、産業システム、再生可能エネルギー、電力管理における採用を支えている。
包装技術
インターポーザーおよびファンアウトWLP市場のパッケージング技術 分野には、帯域幅、密度、熱性能、コストのさまざまな組み合わせに対応するTSV、インターポーザー、ファンアウトWLPアーキテクチャが含まれます。この分野は、2026年から2034年にかけて年平均成長率(CAGR)6.1~6.9%で成長すると予測されています。技術選択は、ダイ数、パッケージサイズ、相互接続ピッチ、および対象とするアプリケーションの経済性にますます依存するようになっています。
- TSV: TSVは垂直方向の電気接続と高密度集積をサポートするため、積層メモリ、3D集積、および短い電気経路を必要とするアプリケーションにとって戦略的に重要です。
- インターポーザー: インターポーザーは、複数のダイ間で高密度な横方向通信を可能にし、AI、HPC、ネットワーク、および相当な帯域幅を必要とするその他の異種アーキテクチャにとって依然として重要です。
- ファンアウトWLP: ファンアウトWLPは、特定のアーキテクチャにおいて、従来のパッケージ基板を使用せずにコンパクトな統合を実現し、モバイル、RF、パワー、車載、そしてますます高度化するシステムレベルの設計をサポートします。
エンドユーザー
インターポーザーおよびファンアウトWLP市場のエンドユーザー セグメントの需要は、民生、通信、産業、自動車、防衛、スマートテクノロジー、医療アプリケーションに分散しています。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.4~7.1%で拡大すると予測されています。各エンドマーケットは、小型化、信頼性、処理速度、熱性能、認証要件など、それぞれ異なる組み合わせを優先しています。
- 家電業界: 家電業界は依然として小型パッケージを大量に使用しており、スマートフォン、ウェアラブル端末、タブレット、コネクテッドデバイスなどは、設置面積の縮小と電力効率を重視している。
- 電気通信業界: 電気通信アプリケーションでは、ネットワーク機器、無線インフラ、次世代接続システムにおいて、高周波性能、信号完全性、帯域幅、および熱管理が求められます。
- 産業分野: 産業需要は、自動化、制御システム、マシンビジョン、ロボット工学、エッジコンピューティングによって牽引されており、信頼性と長い動作寿命がパッケージの選択に影響を与える。
- 自動車業界: 自動車用電子機器は、先進運転支援システム、電動化、インフォテインメント、センシング、車両コンピューティングなどの用途において、小型で耐熱性に優れ、信頼性の高いパッケージをますます必要としている。
- 軍事・航空宇宙産業: 防衛・航空宇宙分野の顧客は、認証、トレーサビリティ、耐放射線性、信頼性、安全なサプライチェーンを最優先事項としており、高度な特殊包装ソリューションに対する需要が高まっている。
- スマートテクノロジー: スマートテクノロジーは、接続されたデバイス、エッジプロセッサ、センサー、インテリジェントインフラストラクチャ全体にわたって高度なパッケージを使用し、集積密度と低消費電力が設計上の中心的な目標となっています。
- 医療機器業界: 医療機器は、画像処理、モニタリング、診断、ウェアラブル機器などにおいて、信頼性、小型化、低消費電力、生体適合性に関連するパッケージング上の考慮事項を最優先事項としています。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
家電業界 |
高い |
コンパクトAI |
成熟した |
|
電気通信業界 |
高い |
ネットワーク帯域幅 |
スケーリング |
|
産業部門 |
中くらい |
エッジオートメーション |
スケーリング |
|
自動車産業 |
高い |
車両コンピューティング |
スケーリング |
|
軍事・航空宇宙産業 |
中くらい |
安定した供給 |
スケーリング |
|
スマートテクノロジー |
中くらい |
エッジインテリジェンス |
スケーリング |
|
医療機器業界 |
中くらい |
小型センシング |
スケーリング |
インターポーザーおよびファンアウトWLP市場の成長要因と影響分析
AIと高性能コンピューティングにより、パッケージレベルの相互接続要件が増加する
AIアクセラレータとHPCプロセッサの普及に伴い、ロジック、メモリ、ネットワーク、アクセラレータダイ間でやり取りされるデータ量が増加しています。これにより、パッケージングは製造工程における補助的な役割から、システム性能を左右する重要な要素へと変化しています。インターポーザは高密度な横方向相互接続を提供し、ファンアウト構造は限られたフットプリント内に複数のダイと再配線層を統合できます。ASEの2025 FOCoS-Bridge開発は、ファンアウトとTSVアプローチを組み合わせることで、より高い帯域幅と優れた電力特性を実現し、この方向性を示しています。商業的な影響としては、パッケージングエンジニアリング、先進材料、プロセス制御、テストに対する要求水準の上昇が挙げられます。AIシステムアーキテクチャの多様化が進むにつれ、相互接続密度を高めながら歩留まりを維持できるサプライヤーは、パッケージあたりの価値を高めることができるでしょう。
半導体の現地化は、高度なパッケージングへの投資を拡大している。
各国政府は、ウェハー製造のみに焦点を当てるのではなく、パッケージングを含む国内半導体エコシステムへの支援をますます強化している。米国は国内の先進パッケージングにインセンティブを投入しており、欧州やアジア諸国も補完的なプログラムを開発している。Amkor Technology社のアリゾナ州プロジェクトは、公的支援、顧客需要、サプライチェーンの回復力が、大量生産パッケージングインフラを中心にどのように連携できるかを示している。その影響は直接的な生産能力にとどまらず、地域パッケージング施設には設備、材料、エンジニアリングサービス、試験、ユーティリティ、専門労働力が必要となるため、地域に根ざしたエコシステムが形成され、半導体企業の調達決定に影響を与える可能性がある。将来的には、パッケージングの認定要件によって、多国籍サプライヤーが複数の認定生産拠点を維持するようになり、地理的な冗長性の戦略的価値が高まる可能性がある。
自動車の電動化は、熱および信頼性に関する要求を高める。
車両の電動化に伴い、電力変換、バッテリー管理、センシング、接続性、コンピューティングなど、あらゆる分野で半導体の使用が増加しています。これらのデバイスは厳しい熱的・機械的条件下で動作するため、パッケージの信頼性と放熱経路に対する要求がさらに高まります。ウェハーレベルおよびインターポーザー方式は、適切に設計されれば電気経路とシステム寸法の最適化に役立ちますが、長寿命を検証するためには高度なテストが重要になります。この影響は、パッケージ性能がシステム全体の信頼性に影響を与える電力およびセンサーアプリケーションにおいて特に顕著です。自動車の認証サイクルは、サプライヤーの迅速な代替に対する障壁を高め、実証済みの信頼性データと確立された生産管理体制を持つメーカーを優遇します。車両アーキテクチャがコンピューティング機能を統合するにつれて、パッケージング要件は車両レベルの熱設計および電気設計とますます密接に関連するようになるでしょう。
インターポーザーおよびファンアウトWLP市場の将来動向
パネルレベルのファンアウトは、開発段階から選択的な商業化段階へと移行するだろう。
パネルレベルのファンアウトは、パッケージ寸法、スループット、材料利用率がプロセス変更を正当化する場合に注目を集める可能性が高い。ASEの2025年の研究では、チップレット指向のHPCアーキテクチャ向けに300mmパネルレベルのファンアウト方式を実証し、キャリア利用率と製造スケーラビリティの向上に向けた取り組みを強調した。パネルの反り、リソグラフィ精度、ダイ配置、信頼性、装置との互換性といった技術的な課題が残るため、将来的な採用は均一にはならないだろう。むしろ、より大きなパッケージフォーマットによってプロセスの複雑さを相殺できるアプリケーションに商業化が集中する可能性が高い。プロセス制御が向上するにつれて、パネルレベルの技術はウェハレベルのアプローチをすぐに置き換えるのではなく、補完する形で、より差別化されたパッケージング環境を生み出す可能性がある。
パッケージングプラットフォームは、チップ設計との統合がますます進むだろう。
将来の半導体開発では、パッケージアーキテクチャを初期エンジニアリング段階からシステム設計の一部として扱うことが期待されています。チップレット、高帯域幅メモリ、光インターフェース、ヘテロジニアス統合には、ダイ分割、相互接続密度、熱経路、テスト、製造歩留まりに関する協調的な意思決定が必要です。TSMCが継続的に開発しているCoWoS、InFO、SoIC、および関連技術は、パッケージングが半導体プラットフォーム戦略にますます統合されていることを示しています。このインターポーザおよびファンアウトWLP市場のトレンドは、共同設計ツール、パッケージ対応シミュレーション、高度な検査、および協調エンジニアリングに対する需要を高めるはずです。また、パッケージングを独立した製造サービスとして提供するのではなく、プロセス開発を顧客固有のアーキテクチャと連携させることができるサプライヤーが有利になります。
インターポーザーおよびファンアウトWLPの市場機会
地域化された包装エコシステムは、新たな生産能力パートナーシップを生み出す可能性がある。
投資家と半導体メーカーは、既存のウェハー製造、エレクトロニクス、エンジニアリングの集積地を中心にパッケージングのエコシステムを構築する機会を得ています。アリゾナ州は、台湾積体電路製造(TSMC)とアムコー・テクノロジーが相互補完的な先端製造活動を展開することで、フロントエンドとバックエンドの事業を同一拠点に集約できる可能性を示しています。同様のモデルは、成熟した半導体インフラによって実行リスクを低減できる欧州やアジアでも出現する可能性があります。政府の優遇措置、主要顧客、熟練労働者、公共サービス、物流インフラが同時に利用可能な場合、機会価値は最大になります。戦略的パートナーシップは、パッケージングプロバイダーと実績のあるチップ設計者やファウンドリを結びつけることで、認証期間を短縮することも可能です。
高度なパッケージングにおけるパートナーシップは、AIインフラのボトルネックを解消できる。
AIインフラストラクチャは、パッケージング投資を予測可能な顧客ロードマップに合わせる長期的なキャパシティ契約の機会を生み出します。Amkor Technology, Inc.は2026年7月にNVIDIAとの複数年パートナーシップを発表しました。これには、米国でのキャパシティ拡張を支援する15億米ドルの先進パッケージングおよび開発契約が含まれています。このような取り決めは、資本集約型施設の資金調達の不確実性を軽減すると同時に、顧客に将来のパッケージングの入手可能性に関するより高い可視性を提供します。同様の構造は、高性能プロセッサ、ネットワークデバイス、および特殊アクセラレータを中心に発展する可能性があります。 したがって、インターポーザーおよびファンアウトWLP市場予測は、 先進パッケージングが戦略的に重要になるにつれて、顧客支援投資、共同開発、およびキャパシティ予約の利用が増加することを示しています。
最近の動向
- 2026年2月:AIおよびチップレットベースのコンピューティングに対する需要の高まりを受け、Amkor Technologyの高密度ファンアウト(HDFO)パッケージングの生産拡大が加速し、高度なパッケージング用途における同社の成長見通しが強化されました。HDFOプラットフォームは次世代高性能コンピューティングおよびAIプロセッサに採用されており、生産規模の拡大に伴い、複数の顧客による製品発売が収益成長に貢献すると見込まれています。
- 2026年7月:サムスン電子とサムスンディスプレイは、次世代半導体パッケージング向けガラスインターポーザー技術の開発で提携し、高性能コンピューティング(HPC)およびAIアプリケーション向けガラスインターポーザーの生産を目指すと発表しました。この技術は、ガラスをインターポーザー材料として使用することで、従来の有機基板に比べてより微細な相互接続、より大きなパッケージサイズ、および寸法安定性の向上を実現し、複数の高性能チップと高帯域幅メモリ(HBM)の統合をサポートします。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -