
Mercado de interposers y encapsulado WLP fan-out: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de WLP de interconexión y fan-out (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por aplicación (lógica, imágenes y optoelectrónica, memoria, MEMS/sensores, LED, energía); tecnología de empaquetado (TSV, interconexión, WLP de fan-out); usuario final (industria de electrónica de consumo, industria de telecomunicaciones, sector industrial, industria automotriz, industria militar y aeroespacial, tecnologías inteligentes, industria de dispositivos médicos) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008832
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 16, 2026


Tamaño del mercado en 2025
36.070 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
61.990 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,20 %
Índice de crecimiento
Mercado potencial
443.850 millones de dólares estadounidenses
(2026-2034)
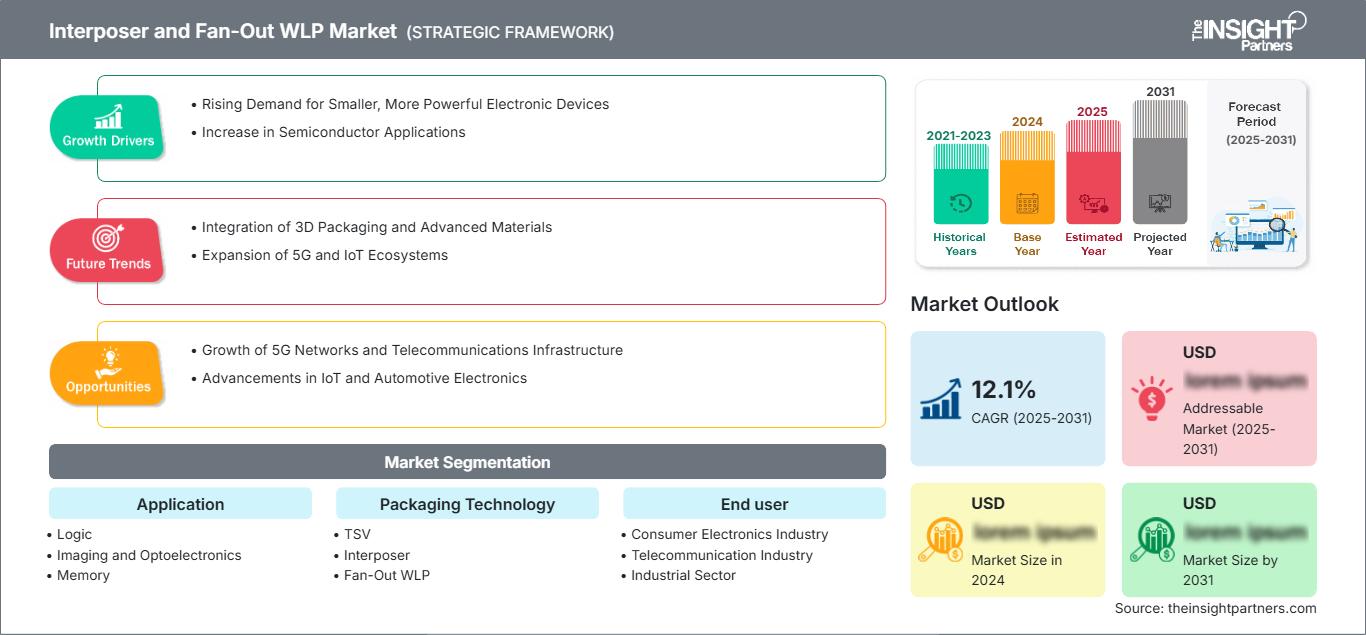
El mercado de interconectores y placas de circuitos integrados de distribución (WLP) alcanzó un valor de 36.070 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 61.990 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 6,20 % durante el período 2026-2034. Esta expansión está impulsada por la integración heterogénea, una mayor densidad de interconexión, formatos compactos y un contenido creciente de semiconductores en los sectores de informática, comunicaciones, automoción, sensores y dispositivos inteligentes. Las arquitecturas a nivel de oblea adquieren una importancia estratégica a medida que la miniaturización convencional se vuelve cada vez más compleja.
América del Norte presenta un panorama estructuralmente atractivo, con un mercado de interconectores y conectores WLP de distribución que se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) estimada del 6,8 % al 7,6 % hasta 2034. Este crecimiento se ve impulsado por incentivos a la fabricación nacional de semiconductores, el despliegue de aceleradores de IA, los requisitos de la electrónica de defensa y la inversión en capacidad de empaquetado avanzado localizada. El ecosistema regional también se beneficia de una mayor coordinación entre fundiciones, proveedores de ensamblaje y pruebas de semiconductores subcontratados, diseñadores de chips y clientes de computación a hiperescala.
Evaluación y perspectivas del mercado de WLP de interposición y distribución.
- América del Norte: Se estima que la región tendrá una participación del 20-24% en 2025 y se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,6% entre 2026 y 2034, impulsada por inversiones en IA, computación de alto rendimiento (HPC), defensa y localización.
- EE. UU.: Estados Unidos representa aproximadamente entre el 18 % y el 22 % de la demanda mundial en 2025 y se prevé que crezca entre un 7,0 % y un 7,8 % durante el período 2026-2034, impulsado por la infraestructura de IA y la capacidad de envasado nacional.
- Europa: Se estima que Europa representará entre el 10 % y el 14 % de la cuota de mercado en 2025 y un crecimiento anual compuesto del 5,7 % al 6,5 % hasta 2034, con Alemania, Francia, Italia y el Reino Unido como países que impulsan las aplicaciones automotrices, industriales y de comunicaciones.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 56 % y el 62 % de la cuota de mercado en 2025 y registrará una tasa de crecimiento anual compuesta (CAGR) del 6,3 % al 7,2 % hasta 2034, liderada por Taiwán, China, Corea del Sur, Japón y la creciente industria manufacturera de semiconductores de la India.
- Segmento más importante: Se estima que las aplicaciones lógicas representarán una cuota de mercado del 31-35% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,5% durante el período 2026-2034, lo que refleja los requisitos de integración de IA y procesadores.
- Segmento de alto crecimiento: Las aplicaciones de energía representan aproximadamente entre el 9 % y el 12 % en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 9,0 % hasta 2034, a medida que la electrificación aumenta los requisitos de rendimiento de los paquetes.
- Empresas clave analizadas en detalle: Amkor Technology, Inc.; ASE Technology Holding Co., Ltd.; Broadcom Inc.; QUALCOMM Incorporated; Samsung Electronics Co., Ltd.; STMicroelectronics NV; Taiwan Semiconductor Manufacturing Company Limited; Texas Instruments Incorporated; Toshiba Corporation; United Microelectronics Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de encapsulados a nivel de oblea (WLP) con interconexiones y distribución de chips ha evolucionado desde el uso del encapsulado a nivel de oblea principalmente en pequeños dispositivos electrónicos de consumo hasta diseños para integración heterogénea, chiplets, memoria de alto ancho de banda y computación de alto rendimiento. La tecnología de distribución de chips reduce el área del encapsulado, mientras que la tecnología de interconexiones permite conexiones densas entre chips. En consecuencia, el desarrollo se centra en la capa de redistribución de líneas finas, la gestión térmica, el control de la deformación, la mejora del rendimiento y la compatibilidad de los procesos. Según la información divulgada por la industria, se observa que las tecnologías de distribución de chips con interconexiones y distribución de chips se están desarrollando actualmente para encapsulados de IA y HPC, que requieren mayor ancho de banda y mejor eficiencia energética.
En adelante, la localización de la capacidad adquirirá mayor relevancia junto con las capacidades de procesamiento. Los programas de semiconductores en EE. UU., Europa, Corea del Sur, Japón e India están impulsando las inversiones en los segmentos de fabricación, ensamblaje, pruebas, sustratos y empaquetado. Por lo tanto, se espera que la participación en el mercado de interconectores y conectores WLP de distribución incluya una mayor diversificación geográfica, aunque la región de Asia-Pacífico seguirá dominando la fabricación.
Alcance del informe de mercado de WLP de interposición y fan-out
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 36.070 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 61.990 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,20% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de WLP de interposición y fan-out
La demanda se centra cada vez más en las métricas de rendimiento del sistema, más que en la simple miniaturización de los encapsulados. Los aceleradores de IA, los procesadores de red, los procesadores de imagen, los componentes de radiofrecuencia, los sistemas de control automotriz y los sensores requerirán interconexiones pequeñas capaces de gestionar el ancho de banda y los problemas de potencia y temperatura. El ecosistema incluye diseñadores de semiconductores, fundiciones, empresas de ensamblaje y prueba de semiconductores (OSAT), proveedores de sustratos y materiales, proveedores de equipos y fabricantes de dispositivos finales. La mayor complejidad del encapsulado incrementa la importancia de la colaboración entre diseño y fabricación, ya que las pérdidas de rendimiento en las etapas avanzadas de encapsulado pueden influir sustancialmente en la rentabilidad general del dispositivo.
El entorno de suministro está evolucionando debido a las inversiones en fan-outs de alta densidad, interconectores de silicio, tecnología TSV y soluciones a nivel de panel. ASE desarrolló el fan-out utilizando un formato de panel de 300 mm, con el objetivo de integrar chiplets y aplicaciones de computación de alto rendimiento (HPC), y resolver problemas de productividad, eficiencia de materiales y deformación. El compromiso de capacidad y el largo ciclo de cualificación pueden limitar la flexibilidad, por lo que la preparación de procesos, la colaboración con el cliente y la diversificación geográfica se vuelven cruciales.
El posicionamiento competitivo en el Informe de Mercado de WLP de Interposer y Fan-out depende cada vez más de la capacidad de integración de front-end, empaquetado, pruebas e ingeniería del cliente. Taiwan Semiconductor Manufacturing Company Limited combina su experiencia en fundición con capacidades de empaquetado CoWoS, InFO y SoIC, mientras que Samsung Electronics Co., Ltd. trabaja en la integración de capacidades de memoria, fundición y empaquetado. Amkor Technology, Inc. y ASE Technology Holding Co., Ltd. ofrecen una capacidad de subcontratación significativa, mientras que Broadcom Inc. y QUALCOMM Incorporated impulsan las necesidades de empaquetado mediante soluciones de redes, comunicación e informática.
Los enfoques de inversión divergen según los modelos de negocio. Las fundiciones integran el empaquetado en sus plataformas, mientras que los OSAT desarrollan su capacidad para la alta densidad con el fin de aprovechar las oportunidades de integración heterogénea. STMicroelectronics NV desarrolla el empaquetado a nivel de panel y el negocio de empaquetado avanzado en Europa, mientras que los grandes fabricantes de semiconductores invierten en infraestructura que respalda las iniciativas de IA. STMicroelectronics, Texas Instruments Incorporated, Toshiba Corporation y United Microelectronics Corporation ofrecen acceso adicional a aplicaciones analógicas, de potencia, automotrices, especializadas y de nodos maduros donde el rendimiento del empaquetado es fundamental.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de WLP de interposición y distribución: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de WLP de interposición y distribución
Se estima que Norteamérica representará entre el 20 % y el 24 % de la cuota de mercado de WLP de interconexión y distribución en 2025, y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,6 % hasta 2034. La región se beneficia del desarrollo de aceleradores de IA, la inversión en centros de datos a hiperescala, la electrónica de defensa, la localización de semiconductores para el sector automotriz y los incentivos gubernamentales a la fabricación. El empaquetado avanzado se considera cada vez más un complemento estratégico para la fabricación nacional de obleas.
La demanda proviene principalmente de Estados Unidos, aunque Canadá y México también participan a través de su participación en operaciones de electrónica, pruebas y fabricación. Amkor Technology, Inc. planea un campus avanzado de empaquetado y pruebas en Arizona, mientras que la colaboración con Taiwan Semiconductor Manufacturing Company Limited refuerza la relación entre los procesos de fabricación y empaquetado. Estas iniciativas mejorarán la capacidad de empaquetado de alta densidad en la región.
Mercado estadounidense de WLP de interposición y distribución
Se estima que Estados Unidos representará entre el 88 % y el 92 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,8 % hasta 2034. La inteligencia artificial, la computación de alto rendimiento (HPC), la industria aeroespacial, la defensa, la electrónica automotriz y las comunicaciones constituyen los principales centros de demanda estructural. La expansión de la capacidad de producción nacional está reduciendo la dependencia del empaquetado en el extranjero para determinados dispositivos avanzados.
Amkor Technology, Inc. está desarrollando en Arizona una infraestructura de empaquetado avanzado; la producción comenzará tras la construcción y la cualificación. Asimismo, Taiwan Semiconductor Manufacturing Company Limited está desarrollando capacidades de empaquetado avanzado en Arizona. La demanda de aplicaciones se orienta hacia los chiplets, las interconexiones de alto ancho de banda y la integración heterogénea; sin embargo, las aplicaciones militares imponen exigencias de trazabilidad y fiabilidad.
Mercado europeo de interponedores y WLP de distribución
Europa representará entre el 10 % y el 14 % de la cuota de mercado en 2025 y tendrá una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,5 % en 2034. Alemania seguirá siendo el país líder, impulsada por su consumo de semiconductores para la industria automotriz y sus centros de electrónica industrial. Francia e Italia ocupan posiciones clave en los segmentos de energía, automoción, sensores y microelectrónica, mientras que el Reino Unido aporta experiencia en diseño e investigación. Las inversiones europeas están cada vez más motivadas por la preocupación por la soberanía en el sector de los semiconductores y las capacidades de encapsulado.
El mercado del Reino Unido contará con el respaldo de la experiencia en diseño de semiconductores, tecnología de semiconductores compuestos, fotónica e investigación universitaria. La necesidad de encapsulado se dará en la electrónica automotriz, las comunicaciones, los sistemas de control industrial y los sistemas informáticos personalizados, y no en el segmento de dispositivos de consumo. Alemania se beneficiará del ecosistema de semiconductores de Dresde y del ecosistema automotriz, mientras que la financiación gubernamental propiciará una colaboración más estrecha entre fábricas, empresas de encapsulado, fabricantes de equipos y organizaciones de investigación.
Se observa un mayor grado de especialización en Francia, Italia y España. Francia cuenta con experiencia en los sectores aeroespacial, de telecomunicaciones, fotónica y electrónica automotriz; Italia disfruta de la presencia manufacturera de STMicroelectronics NV y de semiconductores de potencia; España está impulsando iniciativas de diseño de semiconductores y chips relacionadas con los sectores automotriz, de comunicaciones y de investigación. STMicroelectronics NV también está avanzando en el desarrollo de soluciones de encapsulado de paneles en Europa.
Mercado de WLP de interposición y distribución en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico (APAC) alcance una cuota de mercado del 56 % al 62 % en 2025 y registre una tasa de crecimiento anual compuesta (CAGR) del 6,3 % al 7,2 % entre 2025 y 2034, manteniendo así su liderazgo entre las regiones. Taiwán lidera el sector de encapsulados avanzados basados en fundición, y China, Japón, Corea del Sur, India y Australia contribuyen a la demanda regional.
El mercado taiwanés está dominado por fundiciones avanzadas y OSAT; Corea del Sur cuenta con una combinación de memoria, fundición y empaquetado; Japón abastece a los sectores automotriz e industrial; China se centra en la autosuficiencia en semiconductores; e India está haciendo un esfuerzo en la fabricación de semiconductores.
Mercado de WLP de interposición y distribución en Oriente Medio y África
La región de Oriente Medio y África (MEA) sigue siendo un mercado regional pequeño, pero se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 9,0 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos están desarrollando programas de diversificación tecnológica y de semiconductores, mientras que Sudáfrica cuenta con capacidades consolidadas en electrónica, industria e investigación. Los ingresos energéticos y la capacidad de inversión soberana generan oportunidades para el desarrollo de infraestructuras a largo plazo.
Entre las principales economías emergentes se encuentran Arabia Saudita y los Emiratos Árabes Unidos, mientras que Sudáfrica lidera la industria electrónica de la región. La modernización de las infraestructuras, la construcción de centros de datos, las energías renovables y la digitalización industrial podrían impulsar el consumo de semiconductores en la zona. Sin embargo, la industria de fabricación de encapsulados en la región está menos desarrollada en comparación con Asia-Pacífico, Norteamérica y Europa.
Análisis de segmentación
Solicitud
El segmento de aplicaciones en el mercado de WLP de interconexión y distribución está liderado por dispositivos lógicos, con el apoyo de procesadores, aceleradores de IA, chips de comunicaciones y arquitecturas de sistemas cada vez más complejas. Se estima que este segmento crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,5 % entre 2026 y 2034. La demanda se amplía gracias a la aplicación de técnicas de interconexión y a nivel de oblea para satisfacer diferentes requisitos de rendimiento y formato.
- Lógica: Los dispositivos lógicos ocupan la posición más sólida en cuanto a aplicaciones, ya que la IA, las redes, la computación y los procesadores avanzados requieren interconexiones densas y arquitecturas cada vez más heterogéneas.
- Imagenología y optoelectrónica: Los dispositivos de imagenología y optoelectrónica favorecen la integración compacta a nivel de oblea, donde la alineación óptica, el rendimiento eléctrico y las dimensiones del encapsulado influyen directamente en el diseño del sistema.
- Memoria: Las aplicaciones de memoria se benefician de una integración de alta densidad y de rutas de interconexión cortas, especialmente cuando las arquitecturas de procesamiento avanzadas requieren una proximidad estrecha entre la memoria y la lógica.
- MEMS/Sensores: El encapsulado de MEMS y sensores hace hincapié en la miniaturización, la protección del medio ambiente, la conectividad eléctrica y la compatibilidad con sistemas de detección para la industria automotriz, industrial, médica y de consumo.
- LED: La demanda de encapsulados LED se centra en la eficiencia óptica, los diseños compactos, la gestión térmica y la uniformidad de la fabricación en aplicaciones de iluminación para el consumidor, la automoción, la señalización y las aplicaciones de iluminación especializada.
- Potencia: Las aplicaciones de potencia requieren cada vez más un rendimiento térmico robusto y una fiabilidad óptima bajo estrés eléctrico y de temperatura, lo que impulsa su adopción en la movilidad eléctrica, los sistemas industriales, las energías renovables y la gestión de la energía.
Tecnología de embalaje
El segmento de tecnología de empaquetado en el mercado de WLP con interconexiones y distribución incluye arquitecturas TSV, interconexiones y distribución que ofrecen diferentes combinaciones de ancho de banda, densidad, rendimiento térmico y coste. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,1 % al 6,9 % durante el periodo 2026-2034. La selección de la tecnología depende cada vez más del número de chips, el tamaño del paquete, el paso de interconexión y la rentabilidad de la aplicación específica.
- TSV: La tecnología TSV admite conectividad eléctrica vertical e integración de alta densidad, lo que la convierte en una característica estratégicamente importante para la memoria apilada, la integración 3D y las aplicaciones que requieren rutas eléctricas cortas.
- Interponedores: Los interponedores permiten una comunicación lateral de alta densidad entre múltiples chips y siguen siendo importantes para la IA, la computación de alto rendimiento (HPC), las redes y otras arquitecturas heterogéneas que requieren un ancho de banda sustancial.
- Fan-Out WLP: Fan-out WLP proporciona una integración compacta sin sustratos de encapsulado convencionales en arquitecturas seleccionadas, compatible con diseños móviles, de radiofrecuencia, de alimentación, automotrices y diseños de nivel de sistema cada vez más sofisticados.
Usuario final
La demanda del segmento de usuarios finales en el mercado de interconectores y paneles WLP con distribución de pines abarca aplicaciones de consumo, comunicaciones, industria, automoción, defensa, tecnología inteligente y medicina. Se estima que este segmento crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,4 % al 7,1 % durante el período 2026-2034. Los distintos mercados finales priorizan diferentes combinaciones de miniaturización, fiabilidad, velocidad de procesamiento, rendimiento térmico y requisitos de cualificación.
- Industria de la electrónica de consumo: La electrónica de consumo sigue siendo una gran usuaria de dispositivos compactos, y los teléfonos inteligentes, los dispositivos portátiles, las tabletas y los dispositivos conectados hacen hincapié en la reducción del tamaño y la eficiencia energética.
- Industria de las telecomunicaciones: Las aplicaciones de telecomunicaciones requieren un alto rendimiento en frecuencia, integridad de la señal, ancho de banda y gestión térmica para equipos de red, infraestructura inalámbrica y sistemas de conectividad de próxima generación.
- Sector industrial: La demanda industrial está impulsada por la automatización, los sistemas de control, la visión artificial, la robótica y la computación perimetral, donde la fiabilidad y la larga vida útil influyen en la selección de los paquetes.
- Industria automotriz: La electrónica automotriz requiere cada vez más componentes compactos, con capacidad térmica y altamente confiables para sistemas avanzados de asistencia al conductor, electrificación, infoentretenimiento, sensores y computación del vehículo.
- Industria militar y aeroespacial: Los clientes de los sectores de defensa y aeroespacial priorizan la cualificación, la trazabilidad, la tolerancia a la radiación, la fiabilidad y la seguridad de las cadenas de suministro, lo que impulsa la demanda de soluciones de embalaje avanzadas y especializadas.
- Tecnologías inteligentes: Las tecnologías inteligentes utilizan paquetes avanzados en dispositivos conectados, procesadores periféricos, sensores e infraestructura inteligente, donde la densidad de integración y el bajo consumo de energía son objetivos de diseño fundamentales.
- Industria de dispositivos médicos: Los dispositivos médicos priorizan la fiabilidad, la miniaturización, el bajo consumo de energía y las consideraciones de embalaje relacionadas con la biocompatibilidad en equipos de imagen, monitorización, diagnóstico y dispositivos portátiles.
Resumen de la oportunidad
|
Usuarios finales |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Industria de la electrónica de consumo |
Alto |
IA compacta |
Maduro |
|
Industria de las telecomunicaciones |
Alto |
Ancho de banda de la red |
Escalada |
|
Sector industrial |
Medio |
Automatización perimetral |
Escalada |
|
Industria automotriz |
Alto |
Computadora del vehículo |
Escalada |
|
Industria militar y aeroespacial |
Medio |
Suministro seguro |
Escalada |
|
Tecnologías inteligentes |
Medio |
Inteligencia perimetral |
Escalada |
|
Industria de dispositivos médicos |
Medio |
Sensores miniaturizados |
Escalada |
Factores impulsores del crecimiento del mercado de WLP de interposición y distribución y análisis de su impacto
La IA y la computación de alto rendimiento aumentan los requisitos de interconexión a nivel de paquete.
Los aceleradores de IA y los procesadores HPC aumentan la cantidad de datos que deben transferirse entre la lógica, la memoria, las redes y los chips aceleradores. Esto transforma el empaquetado, pasando de ser un paso de fabricación de apoyo a un factor determinante del rendimiento del sistema. Los interconectores proporcionan una interconexión lateral densa, mientras que las estructuras fan-out pueden integrar múltiples chips y capas de redistribución en espacios reducidos. El desarrollo del FOCoS-Bridge de ASE para 2025 ilustra esta tendencia, combinando enfoques fan-out y TSV para lograr un mayor ancho de banda y mejores características de potencia. El impacto comercial se traduce en una mayor demanda de ingeniería de empaquetado, materiales avanzados, control de procesos y pruebas. Los proveedores capaces de mantener el rendimiento a la vez que aumentan la densidad de interconexión pueden obtener mayor valor por paquete a medida que las arquitecturas de los sistemas de IA se vuelven cada vez más heterogéneas.
La localización de semiconductores está ampliando la inversión en encapsulados avanzados.
Los gobiernos están apoyando cada vez más los ecosistemas nacionales de semiconductores, incluyendo el empaquetado, en lugar de centrarse exclusivamente en la fabricación de obleas. Estados Unidos está destinando incentivos al empaquetado avanzado nacional, mientras que Europa y Asia desarrollan programas complementarios. El proyecto de Amkor Technology, Inc. en Arizona demuestra cómo el apoyo público, la demanda de los clientes y la resiliencia de la cadena de suministro pueden converger en torno a una infraestructura de empaquetado de alto volumen. El impacto va más allá de la capacidad directa, ya que las instalaciones regionales de empaquetado requieren equipos, materiales, servicios de ingeniería, pruebas, servicios públicos y mano de obra especializada. Esto crea ecosistemas localizados y puede modificar las decisiones de abastecimiento de las empresas de semiconductores. Con el tiempo, los requisitos de cualificación del empaquetado pueden incentivar a los proveedores multinacionales a mantener múltiples centros de producción cualificados, aumentando así el valor estratégico de la redundancia geográfica.
La electrificación de los automóviles aumenta los requisitos térmicos y de fiabilidad.
La electrificación de los vehículos está incrementando el uso de semiconductores en la conversión de energía, la gestión de baterías, la detección, la conectividad y la computación. Estos dispositivos operan bajo exigentes condiciones térmicas y mecánicas, lo que genera mayores requisitos de fiabilidad en el encapsulado y de disipación térmica. Los enfoques a nivel de oblea y de interposición pueden optimizar las rutas eléctricas y las dimensiones del sistema cuando se diseñan adecuadamente, mientras que las pruebas avanzadas se vuelven cruciales para validar una larga vida útil. El impacto es particularmente relevante para las aplicaciones de energía y sensores, donde el rendimiento del encapsulado puede influir en la fiabilidad general del sistema. Los ciclos de cualificación del sector automotriz también crean mayores obstáculos para la rápida sustitución de proveedores, favoreciendo a los fabricantes con datos de fiabilidad demostrados y controles de producción establecidos. A medida que las arquitecturas de los vehículos consolidan las funciones de computación, es probable que los requisitos de encapsulado se interconecten cada vez más con el diseño térmico y eléctrico del vehículo.
Tendencias futuras del mercado de interponedores y WLP de distribución
La tecnología de distribución de paneles pasará de la fase de desarrollo a la comercialización selectiva.
Es probable que la distribución de pines a nivel de panel gane relevancia en aplicaciones donde las dimensiones del paquete, el rendimiento y la utilización de materiales justifiquen cambios en el proceso. La investigación de ASE de 2025 demostró un enfoque de distribución de pines a nivel de panel de 300 mm para arquitecturas HPC orientadas a chiplets, destacando los esfuerzos por mejorar la utilización de portadores y la escalabilidad de la fabricación. Su adopción futura no será uniforme, ya que la deformación del panel, la precisión de la litografía, la colocación de chips, la fiabilidad y la compatibilidad de los equipos siguen siendo consideraciones técnicas. En cambio, es probable que la comercialización se concentre en aplicaciones donde formatos de paquete más grandes puedan compensar la complejidad del proceso. A medida que mejore el control del proceso, las técnicas a nivel de panel podrían complementar, en lugar de reemplazar inmediatamente, los enfoques a nivel de oblea, creando un panorama de empaquetado más diferenciado.
Las plataformas de empaquetado se integrarán cada vez más con el diseño de chips.
Se prevé que el desarrollo futuro de semiconductores considere la arquitectura del encapsulado como parte del diseño del sistema desde las primeras etapas de ingeniería. Los chiplets, la memoria de alto ancho de banda, las interfaces ópticas y la integración heterogénea requieren decisiones coordinadas sobre la partición de chips, la densidad de interconexión, las rutas térmicas, las pruebas y el rendimiento de fabricación. El continuo desarrollo de CoWoS, InFO, SoIC y tecnologías relacionadas por parte de TSMC ilustra la creciente integración del encapsulado en las estrategias de plataforma de semiconductores. Esta tendencia del mercado de interposers y fan-out WLP debería aumentar la demanda de herramientas de codiseño, simulación con reconocimiento de encapsulado, inspección avanzada e ingeniería colaborativa. También favorece a los proveedores que pueden conectar el desarrollo de procesos con arquitecturas específicas del cliente, en lugar de ofrecer el encapsulado como un servicio de fabricación aislado.
Oportunidades de mercado para WLP de interposición y distribución
Los ecosistemas de envasado regionalizados pueden crear nuevas alianzas para la capacidad de producción.
Los inversores y los fabricantes de semiconductores tienen la oportunidad de crear ecosistemas de empaquetado en torno a los clústeres existentes de fabricación de obleas, electrónica e ingeniería. Arizona ilustra el potencial de las operaciones front-end y back-end ubicadas en el mismo lugar, con Taiwan Semiconductor Manufacturing Company Limited y Amkor Technology, Inc. estableciendo actividades de fabricación avanzada complementarias. Modelos similares pueden surgir en Europa y Asia, donde la infraestructura de semiconductores madura puede reducir los riesgos de ejecución. El valor de la oportunidad es mayor donde se dispone simultáneamente de incentivos gubernamentales, clientes clave, mano de obra cualificada, servicios públicos e infraestructura logística. Las alianzas estratégicas también pueden acortar los plazos de cualificación al conectar a los proveedores de empaquetado con diseñadores de chips y fundiciones consolidados.
Las alianzas para el envasado avanzado pueden solucionar los cuellos de botella en la infraestructura de IA.
La infraestructura de IA crea una oportunidad para acuerdos de capacidad a largo plazo que alinean la inversión en empaquetado con las hojas de ruta predecibles de los clientes. Amkor Technology, Inc. anunció una asociación plurianual con NVIDIA en julio de 2026 que incluye un acuerdo de desarrollo y empaquetado avanzado por US$1.500 millones para la expansión de la capacidad en EE. UU. Estos acuerdos pueden reducir la incertidumbre financiera para instalaciones que requieren una gran inversión de capital, al tiempo que brindan a los clientes mayor visibilidad sobre la disponibilidad futura de empaquetado. Es posible que se desarrollen estructuras similares en torno a procesadores de alto rendimiento, dispositivos de red y aceleradores especializados. Por lo tanto , las previsiones del mercado de WLP de interposer y fan-out apuntan a un mayor uso de la inversión respaldada por el cliente, el codesarrollo y la reserva de capacidad a medida que el empaquetado avanzado se vuelve más crucial desde el punto de vista estratégico.
Novedades recientes
- Febrero de 2026: La producción de empaques de alta densidad con distribución de pines (HDFO) de Amkor Technology se aceleró ante el aumento de la demanda de IA y computación basada en chiplets, lo que fortaleció las perspectivas de crecimiento de la compañía en aplicaciones de empaques avanzados. La plataforma HDFO se está adoptando para la computación de alto rendimiento y los procesadores de IA de próxima generación, y se espera que los lanzamientos de múltiples clientes contribuyan al crecimiento de los ingresos a medida que aumente la producción.
- Julio de 2026: Samsung Electronics y Samsung Display unieron fuerzas para desarrollar tecnología de interconexión de vidrio de próxima generación para el empaquetado avanzado de semiconductores. Se espera que ambas compañías produzcan interconexiones de vidrio para aplicaciones de computación de alto rendimiento (HPC) e inteligencia artificial (IA). Esta tecnología utiliza vidrio como material de interconexión para lograr interconexiones más finas, paquetes de mayor tamaño y una mayor estabilidad dimensional en comparación con los sustratos orgánicos convencionales, lo que permite la integración de múltiples chips de alto rendimiento y memoria de alto ancho de banda (HBM).
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -