
Markt für Interposer und Ventilator-Out WLP: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Interposer und Fan-Out WLP (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Anwendung (Logik, Bildgebung und Optoelektronik, Speicher, MEMS/Sensoren, LED, Leistung); Gehäusetechnologie (TSV, Interposer, Fan-Out WLP); Endnutzer (Unterhaltungselektronikindustrie, Telekommunikationsindustrie, Industriesektor, Automobilindustrie, Militär- und Luftfahrtindustrie, Smart Technologies, Medizintechnikindustrie) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008832
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 16, 2026


Marktgröße 2025
36,07 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
61,99 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,20 %
Wachstumsrate
Adressierbarer Markt
443,85 Mrd. US-Dollar
(2026–2034)
Der Markt für Interposer und Fan-Out-WLP wurde 2025 auf 36,07 Milliarden US-Dollar geschätzt und soll bis 2034 auf 61,99 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,20 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch heterogene Integration, höhere Verbindungsdichte, kompakte Bauformen und einen steigenden Halbleiteranteil in den Bereichen Computertechnik, Kommunikation, Automobilindustrie, Sensorik und intelligente Geräte geprägt. Wafer-Level-Architekturen gewinnen dabei an strategischer Bedeutung, da die konventionelle Skalierung zunehmend komplexer wird.
Nordamerika bietet strukturell attraktive Perspektiven. Der Markt für Interposer und Fan-Out-WLP wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,6 % wachsen. Dieses Wachstum wird durch Anreize für die heimische Halbleiterfertigung, den Einsatz von KI-Beschleunigern, den Bedarf an Verteidigungselektronik und Investitionen in lokale Kapazitäten für fortschrittliche Gehäusetechnologie unterstützt. Das regionale Ökosystem profitiert zudem von einer engeren Koordination zwischen Foundries, externen Anbietern für Halbleitermontage und -prüfung, Chipdesignern und Kunden im Bereich Hyperscale-Computing.
Marktanalyse und Einblicke für Interposer und Fan-Out WLP
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Marktanteil von 20–24 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,8–7,6 % wachsen wird, unterstützt durch Investitionen in KI, HPC, Verteidigung und Lokalisierung.
- USA: Die USA machen im Jahr 2025 etwa 18–22 % der globalen Nachfrage aus und werden voraussichtlich im Zeitraum 2026–2034 um 7,0–7,8 % wachsen, wobei die KI-Infrastruktur und die inländischen Verpackungskapazitäten an erster Stelle stehen.
- Europa: Der Anteil Europas wird für 2025 auf 10–14 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,5 % bis 2034. Deutschland, Frankreich, Italien und Großbritannien unterstützen Anwendungen in den Bereichen Automobil, Industrie und Kommunikation.
- Asien-Pazifik: Asien-Pazifik wird im Jahr 2025 voraussichtlich einen Marktanteil von 56–62 % und bis 2034 ein durchschnittliches jährliches Wachstum von 6,3–7,2 % erreichen. Angeführt wird dieser Markt von Taiwan, China, Südkorea, Japan und der expandierenden indischen Halbleiterfertigung.
- Größtes Segment: Für Logikanwendungen wird im Jahr 2025 ein Marktanteil von 31–35 % erwartet, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 % im Zeitraum 2026–2034, was die Anforderungen an KI und Prozessorintegration widerspiegelt.
- Wachstumsstarkes Segment: Leistungsanwendungen machen im Jahr 2025 etwa 9–12 % aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,2–9,0 % wachsen, da die Elektrifizierung die Anforderungen an die Gehäuseleistung erhöht.
- Detaillierte Analyse der wichtigsten Unternehmen: Amkor Technology, Inc.; ASE Technology Holding Co., Ltd.; Broadcom Inc.; QUALCOMM Incorporated; Samsung Electronics Co., Ltd.; STMicroelectronics NV; Taiwan Semiconductor Manufacturing Company Limited; Texas Instruments Incorporated; Toshiba Corporation; United Microelectronics Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Interposer- und Fan-Out-WLP hat sich von der Wafer-Level-Packaging-Technologie, die hauptsächlich in kleinen Unterhaltungselektronikgeräten eingesetzt wird, hin zu Designs für heterogene Integration, Chiplets, Speicher mit hoher Bandbreite und Hochleistungsrechner entwickelt. Die Fan-Out-Technologie reduziert die Gehäusefläche, während die Interposer-Technologie dichte Verbindungen zwischen den Chips ermöglicht. Daher liegt der Entwicklungsschwerpunkt auf der Feinleitungsverteilung, dem Wärmemanagement, der Verzugskontrolle, der Ertragssteigerung und der Prozesskompatibilität. Brancheninformationen zufolge werden Fan-Out- und Interposer-Technologien aktuell auch für KI- und HPC-Gehäuse entwickelt, die eine höhere Bandbreite und bessere Energieeffizienz erfordern.
Zukünftig wird die Lokalisierung von Produktionskapazitäten neben den Prozessfähigkeiten an Bedeutung gewinnen. Halbleiterprogramme in den USA, Europa, Südkorea, Japan und Indien fördern Investitionen in die Bereiche Fertigung, Montage, Test, Substrate und Gehäuse. Daher wird erwartet, dass der Marktanteil von Interposern und Fan-Out-WLPs zunehmend eine stärkere geografische Diversifizierung aufweisen wird, obwohl der asiatisch-pazifische Raum weiterhin die dominierende Fertigungsregion bleibt.
Berichtsumfang zum Markt für Interposer und Fan-Out WLP
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 36,07 Milliarden US-Dollar |
| Marktgröße bis 2034 | 61,99 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,20 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Interposer und Fan-Out WLP
Die Nachfrage orientiert sich zunehmend an den Leistungskennzahlen eines Systems und weniger an der reinen Miniaturisierung von Gehäusen. KI-Beschleuniger, Netzwerkprozessoren, Bildprozessoren, HF-Komponenten, Fahrzeugsteuerungssysteme und Sensoren benötigen kleine Verbindungen, die Bandbreite und Leistungs-/Wärmeprobleme bewältigen können. Das Ökosystem umfasst Halbleiterdesigner, Foundries, OSATs, Substrat- und Materiallieferanten, Gerätehersteller und Endgerätehersteller. Die höhere Komplexität der Gehäuse erhöht die Bedeutung der Zusammenarbeit im Bereich Design for Manufacturing, da Ertragsverluste bei fortschrittlichen Packaging-Schritten die Wirtschaftlichkeit des gesamten Geräts erheblich beeinträchtigen können.
Das Angebotsumfeld entwickelt sich aufgrund von Investitionen in hochdichte Fan-Outs, Silizium-Interposer, TSV-Technologie und Panel-Lösungen stetig weiter. ASE entwickelte Fan-Outs im 300-mm-Panelformat mit dem Ziel, Chiplet-Integration und HPC-Anwendungen zu ermöglichen und Probleme hinsichtlich Produktivität, Materialeffizienz und Verzug zu lösen. Kapazitätsengpässe und lange Qualifizierungszyklen können die Flexibilität einschränken, daher sind Prozessreife, Kundenkooperation und geografische Diversifizierung entscheidend.
Die Wettbewerbspositionierung im Marktbericht für Interposer und Fan-Out-WLP wird zunehmend von Front-End-, Packaging-, Test- und Kundenintegrationsfähigkeiten abhängen. Taiwan Semiconductor Manufacturing Company Limited kombiniert seine Foundry-Expertise mit CoWoS-, InFO- und SoIC-Packaging-Kompetenzen, während Samsung Electronics Co., Ltd. an der Integration von Speicher-, Foundry- und Packaging-Kompetenzen arbeitet. Amkor Technology, Inc. und ASE Technology Holding Co., Ltd. bieten signifikante Outsourcing-Kapazitäten, während Broadcom Inc. und QUALCOMM Incorporated den Packaging-Bedarf durch Netzwerk-, Kommunikations- und Computerlösungen decken.
Die Investitionsansätze unterscheiden sich je nach Geschäftsmodell. Foundries integrieren Packaging in ihre Plattformen, während OSATs ihre Kapazitäten für hohe Packungsdichten ausbauen, um die Chancen der heterogenen Integration zu nutzen. STMicroelectronics NV entwickelt in Europa ein Geschäft mit Panel-Level-Packaging und Advanced Packaging, während große Halbleiterhersteller Investitionen in Infrastruktur lenken, die KI-Initiativen unterstützt. STMicroelectronics, Texas Instruments Incorporated, Toshiba Corporation und United Microelectronics Corporation bieten zusätzlichen Zugang zu Anwendungen in den Bereichen Analogtechnik, Leistungselektronik, Automobilindustrie, Spezialanwendungen und etablierte Fertigungstechnologien, bei denen die Gehäuseperformance entscheidend ist.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Interposer- und Fan-Out-WLP-Markt: Strategische Einblicke
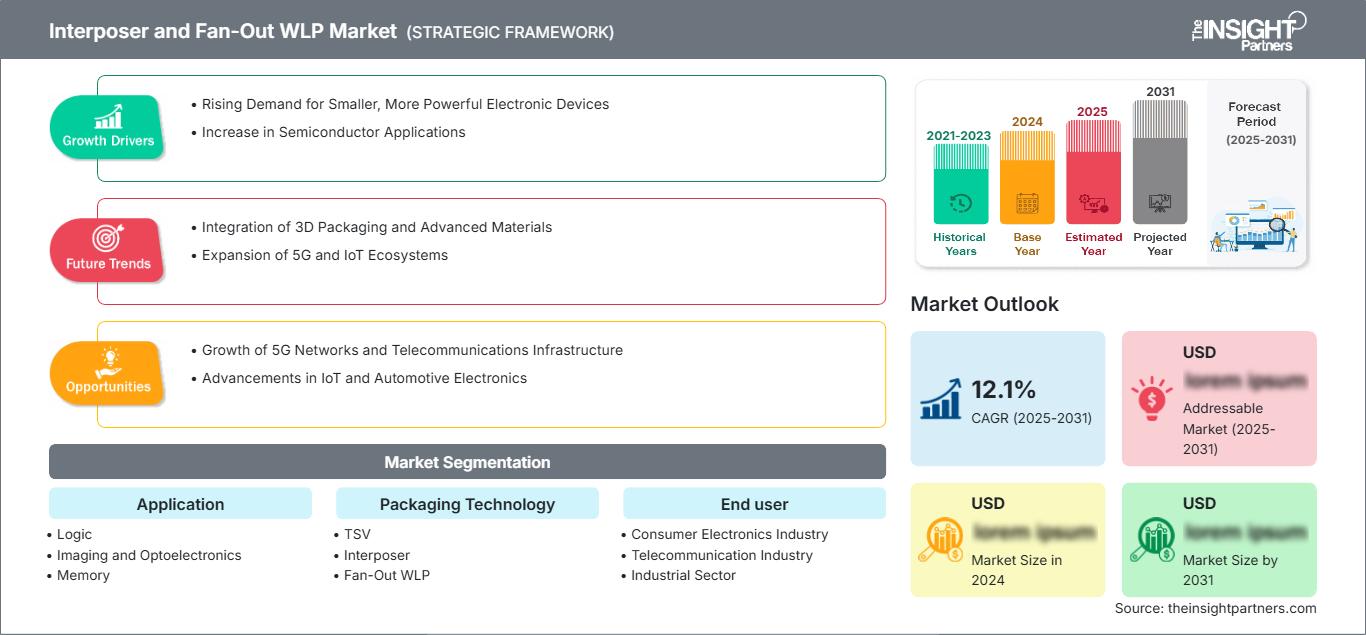
Regionale Einblicke
Markt für Interposer und Fan-Out-WLP in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 20–24 % am Interposer- und Fan-Out-WLP-Markt ausmachen und bis 2034 ein jährliches Wachstum von 6,8–7,6 % verzeichnen. Die Region profitiert von der Entwicklung von KI-Beschleunigern, Investitionen in Hyperscale-Rechenzentren, Verteidigungselektronik, der Lokalisierung der Halbleiterfertigung für die Automobilindustrie und staatlichen Förderprogrammen für die Produktion. Fortschrittliche Packaging-Technologien werden zunehmend als strategische Ergänzung zur heimischen Waferfertigung betrachtet.
Die Nachfrage stammt hauptsächlich aus den USA, wobei Kanada und Mexiko durch ihre Beteiligung an Elektronik-, Test- und Fertigungsbetrieben ebenfalls einen Beitrag leisten. Amkor Technology, Inc. plant einen hochmodernen Verpackungs- und Testcampus in Arizona und stärkt in Zusammenarbeit mit Taiwan Semiconductor Manufacturing Company Limited die Verbindung zwischen Fertigungs- und Verpackungsprozessen. Diese Initiativen werden die Kapazitäten für hochdichte Verpackungen in der Region verbessern.
US-Interposer- und Fan-Out-WLP-Markt
Die USA werden voraussichtlich 2025 88–92 % der nordamerikanischen Nachfrage ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % wachsen. Künstliche Intelligenz (KI), Hochleistungsrechner (HPC), Luft- und Raumfahrt, Verteidigung, Automobilelektronik und Kommunikation sind die wichtigsten Nachfragezentren. Der Ausbau der inländischen Produktionskapazitäten verringert die Abhängigkeit von ausländischen Gehäusen für ausgewählte Hightech-Geräte.
Amkor Technology, Inc. baut in Arizona fortschrittliche Verpackungskapazitäten auf; die Produktion folgt nach Aufbau und Qualifizierung. Auch Taiwan Semiconductor Manufacturing Company Limited entwickelt in Arizona fortschrittliche Verpackungstechnologien. Die Anwendungsnachfrage verlagert sich hin zu Chiplets, Verbindungen mit hoher Bandbreite und heterogener Integration; militärische Anwendungen stellen jedoch Anforderungen an Rückverfolgbarkeit und Zuverlässigkeit.
Europäischer Markt für Interposer und Fan-Out-WLP
Europa wird 2025 einen Marktanteil von 10–14 % erreichen und bis 2034 ein jährliches Wachstum von 5,7–6,5 % verzeichnen. Deutschland bleibt aufgrund seines hohen Halbleiterverbrauchs im Automobilsektor und seiner starken Industrieelektronikzentren führend. Frankreich und Italien spielen eine Schlüsselrolle in den Bereichen Energietechnik, Automobilindustrie, Sensoren und Mikroelektronik, während Großbritannien Expertise in Design und Forschung einbringt. Investitionen in Europa werden zunehmend von der Sorge um die Halbleiter-Souveränität und die Verpackungskapazitäten getrieben.
Der britische Markt profitiert von Expertise in Halbleiterdesign, Verbindungshalbleitertechnologie, Photonik und universitärer Forschung. Der Bedarf an Gehäusen entsteht in der Automobilelektronik, der Kommunikationstechnik, industriellen Steuerungssystemen und kundenspezifischen Computersystemen, nicht jedoch im breiten Segment der Konsumgeräte. Deutschland profitiert vom Halbleiter-Ökosystem in Dresden und dem Automobil-Ökosystem. Staatliche Fördergelder ermöglichen eine engere Zusammenarbeit zwischen Halbleiterherstellern, Gehäuseherstellern, Geräteherstellern und Forschungseinrichtungen.
In Frankreich, Italien und Spanien ist ein höherer Spezialisierungsgrad zu beobachten. Frankreich verfügt über Expertise in den Bereichen Luft- und Raumfahrt, Telekommunikation, Photonik und Automobilelektronik; Italien profitiert von der Präsenz von STMicroelectronics NV in der Halbleiterfertigung und im Bereich Leistungshalbleiter; Spanien verfolgt Initiativen im Bereich Halbleiter- und Chipdesign für die Automobil-, Kommunikations- und Forschungsbranche. STMicroelectronics NV erzielt zudem Fortschritte bei der Entwicklung von Panel-Level-Packaging in Europa.
APAC Interposer- und Fan-Out-WLP-Markt
Für den asiatisch-pazifischen Raum (APAC) wird im Jahr 2025 ein Marktanteil von 56–62 % prognostiziert. Mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–7,2 % im Zeitraum 2025–2034 behauptet die Region ihre führende Position. Taiwan ist führend im Bereich fortschrittlicher, gießereibasierter Verpackungen. China, Japan, Südkorea, Indien und Australien tragen zur regionalen Nachfrage bei.
Der taiwanesische Markt wird von fortschrittlichen Foundries und OSATs dominiert; Südkorea verfügt über eine Kombination aus Speicher-, Foundry- und Packaging-Lösungen; Japan bedient die Automobil- und Industriesektoren; China konzentriert sich auf die Selbstversorgung mit Halbleitern; und Indien unternimmt Anstrengungen im Bereich der Halbleiterfertigung.
Markt für Interposer und Fan-Out-WLP im Nahen Osten und Afrika
Der Nahe Osten und Afrika (MEA) ist zwar noch ein kleinerer regionaler Markt, wird aber voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–9,0 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) entwickeln Strategien zur Diversifizierung ihrer Technologie- und Halbleiterindustrie, während Südafrika über etablierte Kompetenzen in den Bereichen Elektronik, Industrie und Forschung verfügt. Energieeinnahmen und staatliche Investitionskapazitäten schaffen Möglichkeiten für den langfristigen Ausbau der Infrastruktur.
Zu den wichtigsten aufstrebenden Volkswirtschaften zählen Saudi-Arabien und die Vereinigten Arabischen Emirate, während Südafrika die führende Elektronikwirtschaft in der Region ist. Infrastrukturmodernisierungen, der Bau von Rechenzentren, erneuerbare Energien und die industrielle Digitalisierung könnten den Halbleiterverbrauch in der Region ankurbeln. Die Gehäusefertigungsindustrie ist in der Region jedoch im Vergleich zum asiatisch-pazifischen Raum, Nordamerika und Europa weniger entwickelt.
Segmentierungsanalyse
Anwendung
Der Anwendungsbereich des Marktes für Interposer und Fan-Out-WLP wird von Logikbausteinen angeführt, unterstützt durch Prozessoren, KI-Beschleuniger, Kommunikationschips und zunehmend komplexe Systemarchitekturen. Für diesen Bereich wird ein jährliches Wachstum von 6,8–7,5 % im Zeitraum 2026–2034 prognostiziert. Bildgebung, Speicher, Sensoren, LEDs und Leistungshalbleiter erweitern die Nachfrage durch den Einsatz von Wafer-Level- und Interposer-Techniken für unterschiedliche Leistungs- und Formfaktoranforderungen.
- Logik: Logikbausteine haben die stärkste Anwendungsstellung, da KI, Netzwerke, Computertechnik und fortschrittliche Prozessoren dichte Verbindungen und zunehmend heterogene Architekturen erfordern.
- Bildgebung und Optoelektronik: Bildgebende und optoelektronische Bauelemente bevorzugen eine kompakte Wafer-Level-Integration, bei der die optische Ausrichtung, die elektrische Leistung und die Gehäuseabmessungen direkten Einfluss auf das Systemdesign haben.
- Speicher: Speicheranwendungen profitieren von einer hohen Integrationsdichte und kurzen Verbindungswegen, insbesondere dort, wo fortschrittliche Verarbeitungsarchitekturen eine enge räumliche Nähe zwischen Speicher und Logik erfordern.
- MEMS/Sensoren: Bei der MEMS- und Sensorgehäuseentwicklung liegt der Fokus auf Miniaturisierung, Umweltschutz, elektrischer Konnektivität und Kompatibilität mit Sensorsystemen für die Automobil-, Industrie-, Medizin- und Konsumgüterbranche.
- LED: Die Nachfrage nach LED-Gehäusen konzentriert sich auf optische Effizienz, kompakte Bauweise, Wärmemanagement und Fertigungskonsistenz für Anwendungen in den Bereichen Konsumgüter, Automobil, Signaltechnik und Spezialbeleuchtung.
- Energie: Anwendungen im Energiebereich erfordern zunehmend eine robuste thermische Leistungsfähigkeit und Zuverlässigkeit unter elektrischer und thermischer Belastung, was den Einsatz in der Elektromobilität, in industriellen Systemen, bei erneuerbaren Energien und im Energiemanagement unterstützt.
Verpackungstechnologie
Das Segment Packaging-Technologie im Markt für Interposer- und Fan-Out-WLP umfasst TSV-, Interposer- und Fan-Out-WLP-Architekturen, die unterschiedliche Kombinationen von Bandbreite, Dichte, thermischer Leistung und Kosten bedienen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,1–6,9 % erwartet. Die Technologieauswahl hängt zunehmend von der Anzahl der Chips, der Gehäusegröße, dem Leiterbahnabstand und der Wirtschaftlichkeit der angestrebten Anwendung ab.
- TSV: TSV unterstützt vertikale elektrische Verbindungen und eine hohe Integrationsdichte und ist daher strategisch wichtig für gestapelte Speicher, 3D-Integration und Anwendungen, die kurze elektrische Pfade erfordern.
- Interposer: Interposer ermöglichen eine hochdichte laterale Kommunikation zwischen mehreren Chips und sind weiterhin wichtig für KI, HPC, Netzwerktechnik und andere heterogene Architekturen, die eine erhebliche Bandbreite erfordern.
- Fan-Out WLP: Fan-Out WLP ermöglicht die kompakte Integration ohne herkömmliche Gehäusesubstrate in ausgewählten Architekturen und unterstützt mobile, HF-, Leistungs-, Automobil- und zunehmend anspruchsvolle Systemdesigns.
Endbenutzer
Die Nachfrage im Markt für Interposer und Fan-Out-WLP verteilt sich auf die Bereiche Konsumgüter, Kommunikation, Industrie, Automobil, Verteidigung, intelligente Technologien und Medizintechnik. Für dieses Segment wird ein jährliches Wachstum von 6,4–7,1 % im Zeitraum 2026–2034 prognostiziert. Die verschiedenen Endmärkte priorisieren unterschiedliche Kombinationen von Miniaturisierung, Zuverlässigkeit, Verarbeitungsgeschwindigkeit, thermischer Leistung und Qualifikationsanforderungen.
- Unterhaltungselektronikindustrie: Die Unterhaltungselektronikbranche ist nach wie vor ein Hauptabnehmer kompakter Gehäuse, wobei bei Smartphones, Wearables, Tablets und vernetzten Geräten die Reduzierung des Platzbedarfs und die Energieeffizienz im Vordergrund stehen.
- Telekommunikationsbranche: Anwendungen im Telekommunikationsbereich erfordern hohe Frequenzleistung, Signalintegrität, Bandbreite und Wärmemanagement für Netzwerkgeräte, drahtlose Infrastruktur und Konnektivitätssysteme der nächsten Generation.
- Industriesektor: Die industrielle Nachfrage wird durch Automatisierung, Steuerungssysteme, Bildverarbeitung, Robotik und Edge Computing getrieben, wobei Zuverlässigkeit und lange Betriebsdauer die Auswahl der Komponenten beeinflussen.
- Automobilindustrie: Die Automobilelektronik benötigt zunehmend kompakte, thermisch leistungsfähige und hochzuverlässige Baugruppen für fortschrittliche Fahrerassistenzsysteme, Elektrifizierung, Infotainment, Sensorik und Fahrzeugrechner.
- Militär- und Luftfahrtindustrie: Kunden aus der Verteidigungs- und Luftfahrtindustrie legen Wert auf Qualifizierung, Rückverfolgbarkeit, Strahlungsbeständigkeit, Zuverlässigkeit und sichere Lieferketten, was die Nachfrage nach spezialisierten, fortschrittlichen Verpackungslösungen unterstützt.
- Intelligente Technologien: Intelligente Technologien nutzen fortschrittliche Pakete für vernetzte Geräte, Edge-Prozessoren, Sensoren und intelligente Infrastrukturen, wobei Integrationsdichte und geringer Stromverbrauch zentrale Designziele sind.
- Medizinprodukteindustrie: Bei Medizinprodukten stehen Zuverlässigkeit, Miniaturisierung, geringer Stromverbrauch und Biokompatibilität in Bezug auf die Verpackung im Vordergrund, und zwar bei Bildgebungs-, Überwachungs-, Diagnose- und tragbaren Geräten.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Unterhaltungselektronikindustrie |
Hoch |
Kompakte KI |
Reifen |
|
Telekommunikationsbranche |
Hoch |
Netzwerkbandbreite |
Skalierung |
|
Industriesektor |
Medium |
Edge-Automatisierung |
Skalierung |
|
Automobilindustrie |
Hoch |
Fahrzeugrechner |
Skalierung |
|
Militär- und Luftfahrtindustrie |
Medium |
Sichere Versorgung |
Skalierung |
|
Intelligente Technologien |
Medium |
Edge Intelligence |
Skalierung |
|
Medizinprodukteindustrie |
Medium |
Miniaturisierte Sensorik |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Interposer und Fan-Out WLP
KI und Hochleistungsrechnen erhöhen die Anforderungen an die Verbindungen auf Gehäuseebene.
KI-Beschleuniger und HPC-Prozessoren erhöhen die Datenmengen, die zwischen Logik-, Speicher-, Netzwerk- und Beschleunigerchips übertragen werden müssen. Dadurch verschiebt sich die Bedeutung des Packagings von einem unterstützenden Fertigungsschritt hin zu einem entscheidenden Faktor für die Systemleistung. Interposer ermöglichen eine dichte laterale Verbindung, während Fan-Out-Strukturen mehrere Chips und Umverteilungsschichten auf kleinem Raum integrieren können. Die Entwicklung der FOCoS-Bridge von ASE im Jahr 2025 verdeutlicht diese Richtung: Sie kombiniert Fan-Out- und TSV-Ansätze für höhere Bandbreite und verbesserte Leistungscharakteristika. Die kommerziellen Auswirkungen bestehen in einem höheren Bedarf an Packaging-Engineering, fortschrittlichen Materialien, Prozesskontrolle und Tests. Anbieter, die die Ausbeute bei gleichzeitig erhöhter Verbindungsdichte aufrechterhalten können, erzielen einen höheren Wert pro Package, da KI-Systemarchitekturen zunehmend heterogener werden.
Die Lokalisierung der Halbleiterfertigung weitet die Investitionen in fortschrittliche Gehäusetechnologien aus.
Regierungen fördern zunehmend heimische Halbleiter-Ökosysteme, die neben der Waferfertigung auch die Verpackung umfassen. Die USA setzen Anreize für fortschrittliche Verpackungen im Inland, während Europa und Asien komplementäre Programme entwickeln. Das Projekt von Amkor Technology, Inc. in Arizona zeigt, wie öffentliche Förderung, Kundennachfrage und eine stabile Lieferkette im Bereich der Verpackung für große Produktionsmengen zusammenwirken können. Die Auswirkungen reichen über die direkte Kapazität hinaus, da regionale Verpackungsanlagen Ausrüstung, Materialien, Ingenieurdienstleistungen, Testverfahren, Versorgungseinrichtungen und Fachkräfte benötigen. Dies schafft lokale Ökosysteme und kann die Beschaffungsentscheidungen von Halbleiterunternehmen verändern. Langfristig könnten die Anforderungen an die Verpackungsqualifizierung multinationale Anbieter dazu anregen, mehrere qualifizierte Produktionsstandorte zu unterhalten und so den strategischen Wert geografischer Redundanz zu erhöhen.
Die Elektrifizierung von Kraftfahrzeugen erhöht die Anforderungen an Wärmeentwicklung und Zuverlässigkeit.
Die Elektrifizierung von Fahrzeugen führt zu einem erhöhten Halbleiteranteil in den Bereichen Leistungsumwandlung, Batteriemanagement, Sensorik, Konnektivität und Datenverarbeitung. Diese Bauelemente arbeiten unter anspruchsvollen thermischen und mechanischen Bedingungen, was höhere Anforderungen an die Zuverlässigkeit der Gehäuse und die Wärmeableitung stellt. Wafer-Level- und Interposer-Verfahren können, bei entsprechender Auslegung, zur Optimierung der elektrischen Leiterbahnen und Systemabmessungen beitragen, während fortschrittliche Tests für die Validierung einer langen Lebensdauer unerlässlich werden. Dies ist insbesondere für Leistungs- und Sensoranwendungen relevant, da die Gehäuseperformance die Gesamtzuverlässigkeit des Systems beeinflussen kann. Qualifizierungszyklen in der Automobilindustrie erschweren zudem einen schnellen Lieferantenwechsel und begünstigen Hersteller mit nachgewiesenen Zuverlässigkeitsdaten und etablierten Produktionskontrollen. Mit der Konsolidierung von Rechenfunktionen in Fahrzeugarchitekturen werden die Anforderungen an die Gehäuse voraussichtlich zunehmend mit dem thermischen und elektrischen Design des Fahrzeugs verknüpft.
Markttrends für Interposer und Fan-Out WLP
Die Fan-Out-Strategie auf Panelebene wird von der Entwicklung hin zur selektiven Kommerzialisierung fortschreiten.
Panel-Level-Fan-Out dürfte dort an Bedeutung gewinnen, wo Gehäuseabmessungen, Durchsatz und Materialausnutzung Prozessänderungen rechtfertigen. Die ASE-Forschung von 2025 demonstrierte einen 300-mm-Panel-Level-Fan-Out-Ansatz für chipletorientierte HPC-Architekturen und hob die Bemühungen zur Verbesserung der Trägerausnutzung und der Skalierbarkeit der Fertigung hervor. Die zukünftige Verbreitung wird nicht einheitlich sein, da Panelverformung, Lithografiegenauigkeit, Chipplatzierung, Zuverlässigkeit und Gerätekompatibilität weiterhin technische Herausforderungen darstellen. Stattdessen wird sich die Kommerzialisierung voraussichtlich auf Anwendungen konzentrieren, bei denen größere Gehäuseformate die Prozesskomplexität kompensieren können. Mit verbesserter Prozesskontrolle könnten Panel-Level-Techniken Wafer-Level-Ansätze ergänzen, anstatt sie unmittelbar zu ersetzen, und so eine differenziertere Packaging-Landschaft schaffen.
Verpackungsplattformen werden zunehmend in das Chipdesign integriert.
Die zukünftige Halbleiterentwicklung wird voraussichtlich die Gehäusearchitektur von Beginn der Entwicklungsphase an als integralen Bestandteil des Systemdesigns betrachten. Chiplets, Speicher mit hoher Bandbreite, optische Schnittstellen und heterogene Integration erfordern abgestimmte Entscheidungen hinsichtlich Chippartitionierung, Verbindungsdichte, Wärmeleitpfaden, Testverfahren und Fertigungsausbeute. Die kontinuierliche Weiterentwicklung von CoWoS, InFO, SoIC und verwandten Technologien durch TSMC verdeutlicht die zunehmende Integration von Packaging in die Strategien von Halbleiterplattformen. Dieser Trend im Markt für Interposer und Fan-Out-WLP dürfte die Nachfrage nach Co-Design-Tools, gehäuseorientierter Simulation, fortschrittlicher Inspektion und kollaborativer Entwicklung steigern. Er begünstigt zudem Anbieter, die die Prozessentwicklung mit kundenspezifischen Architekturen verknüpfen können, anstatt Packaging als isolierte Fertigungsdienstleistung anzubieten.
Marktchancen für Interposer und Fan-Out WLP
Regionalisierte Verpackungsökosysteme können neue Kapazitätspartnerschaften schaffen.
Investoren und Halbleiterhersteller haben die Möglichkeit, Packaging-Ökosysteme rund um bestehende Cluster für Waferfertigung, Elektronik und Engineering aufzubauen. Arizona verdeutlicht das Potenzial für die räumliche Nähe von Front-End- und Back-End-Prozessen, wo Taiwan Semiconductor Manufacturing Company Limited und Amkor Technology, Inc. komplementäre, fortschrittliche Fertigungsaktivitäten etablieren. Ähnliche Modelle können in Europa und Asien entstehen, wo eine ausgereifte Halbleiterinfrastruktur die Ausführungsrisiken reduziert. Das größte Potenzial bietet sich dort, wo staatliche Förderprogramme, etablierte Kunden, Fachkräfte, Versorgungseinrichtungen und Logistikinfrastruktur gleichzeitig vorhanden sind. Strategische Partnerschaften können zudem die Qualifizierungszeiten verkürzen, indem sie Packaging-Anbieter mit etablierten Chipdesignern und Foundries vernetzen.
Partnerschaften im Bereich fortschrittlicher Verpackungslösungen können Engpässe in der KI-Infrastruktur beheben.
Die KI-Infrastruktur bietet die Möglichkeit langfristiger Kapazitätsvereinbarungen, die Investitionen in die Gehäusetechnologie mit planbaren Kunden-Roadmaps in Einklang bringen. Amkor Technology, Inc. gab im Juli 2026 eine mehrjährige Partnerschaft mit NVIDIA bekannt, die eine Vereinbarung über fortschrittliche Gehäusetechnologie und Entwicklung im Wert von 1,5 Milliarden US-Dollar zur Erweiterung der US-Kapazitäten umfasst. Solche Vereinbarungen können die Finanzierungsunsicherheit kapitalintensiver Anlagen reduzieren und Kunden gleichzeitig eine bessere Planbarkeit der zukünftigen Gehäuseverfügbarkeit ermöglichen. Ähnliche Strukturen könnten sich auch für Hochleistungsprozessoren, Netzwerkgeräte und spezialisierte Beschleuniger entwickeln. Die Marktprognosen für Interposer und Fan-Out-WLP deuten daher auf einen verstärkten Einsatz kundenfinanzierter Investitionen, gemeinsamer Entwicklung und Kapazitätsreservierung hin, da fortschrittliche Gehäusetechnologie strategisch immer wichtiger wird.
Aktuelle Entwicklungen
- Februar 2026: Amkor Technologys Produktionshochlauf für HDFO-Gehäuse (High-Density Fan-Out) beschleunigte sich aufgrund der steigenden Nachfrage nach KI und Chiplet-basierten Computern. Dies stärkte die Wachstumsaussichten des Unternehmens im Bereich fortschrittlicher Packaging-Anwendungen. Die HDFO-Plattform wird für Hochleistungsrechner und KI-Prozessoren der nächsten Generation eingesetzt. Mehrere Kundeneinführungen dürften mit zunehmender Produktionsskalierung zum Umsatzwachstum beitragen.
- Juli 2026: Samsung Electronics und Samsung Display haben sich zusammengeschlossen, um eine neue Generation von Glas-Interposer-Technologien für fortschrittliche Halbleitergehäuse zu entwickeln. Die Unternehmen planen die Produktion von Glas-Interposern für High-Performance-Computing (HPC) und KI-Anwendungen. Die Technologie nutzt Glas als Interposer-Material und ermöglicht so feinere Verbindungen, größere Gehäusegrößen und eine verbesserte Dimensionsstabilität im Vergleich zu herkömmlichen organischen Substraten. Dies unterstützt die Integration mehrerer Hochleistungschips und von Speichermedien mit hoher Bandbreite (HBM).
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -