
Mercato dell’interposers e incapsulamento WLP fan-out: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato degli interposer e dei WLP fan-out (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per applicazione (logica, imaging e optoelettronica, memoria, MEMS/sensori, LED, potenza); tecnologia di packaging (TSV, interposer, WLP fan-out); utente finale (industria dell'elettronica di consumo, industria delle telecomunicazioni, settore industriale, industria automobilistica, industria militare e aerospaziale, tecnologie intelligenti, industria dei dispositivi medici) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008832
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 16, 2026


Dimensioni del mercato nel 2025
36,07 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
61,99 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,20 %
Tasso di crescita
Mercato di riferimento
443,85 miliardi di dollari USA
(2026-2034)
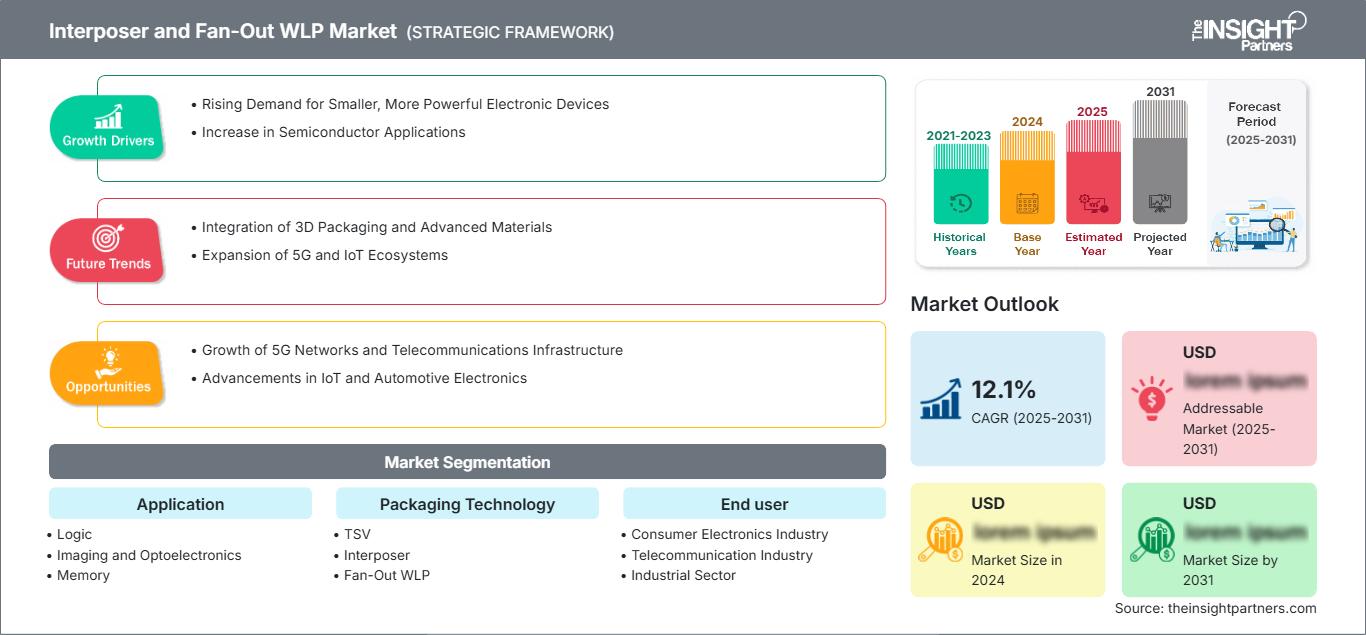
Il mercato degli interposer e dei WLP fan-out aveva un valore di 36,07 miliardi di dollari nel 2025 e si prevede che raggiungerà i 61,99 miliardi di dollari entro il 2034, registrando un CAGR del 6,20% nel periodo 2026-2034. L'espansione è trainata dall'integrazione eterogenea, da una maggiore densità di interconnessione, da fattori di forma compatti e dal crescente contenuto di semiconduttori in dispositivi informatici, di comunicazione, automobilistici, di rilevamento e intelligenti, con le architetture a livello di wafer che acquisiscono importanza strategica man mano che la scalabilità convenzionale diventa progressivamente più complessa.
Il Nord America presenta prospettive strutturalmente interessanti, con un mercato WLP (Wave Loop Package) per interposer e fan-out che dovrebbe espandersi a un tasso di crescita annuo composto (CAGR) stimato tra il 6,8% e il 7,6% fino al 2034. La crescita è supportata dagli incentivi alla produzione nazionale di semiconduttori, dall'implementazione di acceleratori di intelligenza artificiale, dai requisiti dell'elettronica per la difesa e dagli investimenti in capacità di packaging avanzato localizzate. L'ecosistema regionale beneficia inoltre di una maggiore coordinazione tra fonderie, fornitori di servizi di assemblaggio e collaudo di semiconduttori in outsourcing, progettisti di chip e clienti di hyperscale computing.
Analisi e approfondimenti sul mercato degli interposer e dei WLP fan-out.
- Nord America: si stima che la regione deterrà una quota del 20-24% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 6,8-7,6% tra il 2026 e il 2034, grazie agli investimenti in intelligenza artificiale, calcolo ad alte prestazioni (HPC), difesa e localizzazione.
- USA: Gli Stati Uniti rappresentano circa il 18-22% della domanda globale nel 2025 e si prevede una crescita del 7,0-7,8% nel periodo 2026-2034, trainata dalle infrastrutture per l'intelligenza artificiale e dalla capacità produttiva interna nel settore degli imballaggi.
- Europa: si stima che l'Europa deterrà una quota di mercato del 10-14% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 5,7-6,5% fino al 2034, con Germania, Francia, Italia e Regno Unito a supporto delle applicazioni nei settori automobilistico, industriale e delle comunicazioni.
- Asia-Pacifico: Si stima che la regione Asia-Pacifico deterrà una quota di mercato compresa tra il 56% e il 62% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 6,3-7,2% fino al 2034, trainata da Taiwan, Cina, Corea del Sud, Giappone e dalla crescente produzione di semiconduttori in India.
- Segmento più ampio: si stima che le applicazioni logiche rappresenteranno una quota di mercato del 31-35% nel 2025, con un tasso di crescita annuo composto (CAGR) del 6,8-7,5% nel periodo 2026-2034, a seguito delle esigenze di integrazione dell'intelligenza artificiale e dei processori.
- Segmento ad alta crescita: le applicazioni di potenza rappresentano circa il 9-12% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,2-9,0% fino al 2034, in quanto l'elettrificazione innalza i requisiti prestazionali dei pacchetti.
- Aziende chiave analizzate nel dettaglio: Amkor Technology, Inc.; ASE Technology Holding Co., Ltd.; Broadcom Inc.; QUALCOMM Incorporated; Samsung Electronics Co., Ltd.; STMicroelectronics NV; Taiwan Semiconductor Manufacturing Company Limited; Texas Instruments Incorporated; Toshiba Corporation; United Microelectronics Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei package WLP (Wafer Level Package) con tecnologia interposer e fan-out si è evoluto dall'utilizzo del packaging a livello di wafer, principalmente nei piccoli dispositivi elettronici di consumo, a progetti per l'integrazione eterogenea, i chiplet, le memorie ad alta larghezza di banda e il calcolo ad alte prestazioni. La tecnologia fan-out riduce l'area del package, mentre la tecnologia interposer consente connessioni dense tra i die. Di conseguenza, lo sviluppo si concentra su layer di ridistribuzione a linee sottili, gestione termica, controllo della deformazione, miglioramento della resa e compatibilità dei processi. Dalle informazioni di settore, si evince che le tecnologie fan-out e interposer sono ora in fase di sviluppo per package AI e HPC, che richiedono una maggiore larghezza di banda e una migliore efficienza energetica.
In futuro, la localizzazione della capacità produttiva acquisirà sempre maggiore importanza, insieme alle capacità di processo. I programmi nel settore dei semiconduttori negli Stati Uniti, in Europa, in Corea del Sud, in Giappone e in India stanno incentivando gli investimenti nei segmenti di fabbricazione, assemblaggio, test, substrati e packaging. Pertanto, si prevede che la quota di mercato degli interposer e dei WLP fan-out includerà una crescente diversificazione geografica, sebbene la regione Asia-Pacifico rimarrà dominante nella produzione.
Ambito del rapporto di mercato su interposer e WLP fan-out
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 36,07 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 61,99 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,20% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato di WLP interposer e fan-out
La domanda si sta sempre più concentrando sulle metriche prestazionali di un sistema, piuttosto che sulla semplice miniaturizzazione dei package. Acceleratori di intelligenza artificiale, processori di rete, processori di immagini, componenti RF, sistemi di controllo per autoveicoli e sensori richiederanno tutti interconnessioni di piccole dimensioni in grado di gestire la larghezza di banda e le problematiche relative a potenza e temperatura. L'ecosistema comprende progettisti di semiconduttori, fonderie, OSAT (Operational Software Assurance Team), fornitori di substrati e materiali, fornitori di apparecchiature e aziende produttrici di dispositivi finali. La maggiore complessità del package accresce l'importanza della cooperazione in ambito di progettazione per la produzione, poiché le perdite di resa nelle fasi di packaging avanzato possono influenzare in modo sostanziale l'economia complessiva del dispositivo.
Il contesto di fornitura si sta evolvendo grazie agli investimenti in fan-out ad alta densità, interposer in silicio, tecnologia TSV e soluzioni a livello di pannello. Lo sviluppo dei fan-out è stato realizzato da ASE utilizzando il formato del pannello da 300 mm, con l'obiettivo di integrare chiplet e applicazioni HPC, risolvendo problematiche di produttività, efficienza dei materiali e deformazione. L'impegno di capacità e i lunghi cicli di qualificazione possono rappresentare fattori limitanti per la flessibilità, pertanto la prontezza dei processi, la collaborazione con i clienti e la diversificazione geografica diventano cruciali.
Il posizionamento competitivo nel mercato degli interposer e dei WLP fan-out si basa sempre più sulle capacità di integrazione di front-end, packaging, test e ingegneria del cliente. Taiwan Semiconductor Manufacturing Company Limited combina la sua esperienza di fonderia con le capacità di packaging di CoWoS, InFO e SoIC, mentre Samsung Electronics Co., Ltd. sta lavorando per combinare le capacità di memoria, fonderia e packaging. Amkor Technology, Inc. e ASE Technology Holding Co., Ltd. offrono una significativa capacità in outsourcing, mentre Broadcom Inc. e QUALCOMM Incorporated soddisfano le esigenze di packaging tramite soluzioni di rete, comunicazione e elaborazione.
Gli approcci di investimento si differenziano in base ai modelli di business. Le fonderie stanno integrando il packaging nelle loro piattaforme, mentre gli OSAT (Outsourced Semiconductor Approach to Software) stanno potenziando la loro capacità di produzione ad alta densità per sfruttare le opportunità di integrazione eterogenea. STMicroelectronics NV sta sviluppando il packaging a livello di pannello e il business del packaging avanzato in Europa, mentre i grandi produttori di semiconduttori stanno indirizzando gli investimenti verso infrastrutture a supporto delle iniziative di intelligenza artificiale. STMicroelectronics, Texas Instruments Incorporated, Toshiba Corporation e United Microelectronics Corporation offrono un ulteriore accesso ad applicazioni analogiche, di potenza, automobilistiche, specializzate e a nodi maturi, dove le prestazioni del package sono fondamentali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli interposer e dei WLP fan-out: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano degli interposer e dei WLP fan-out
Si stima che il Nord America rappresenterà il 20-24% della quota di mercato degli interposer e dei WLP fan-out nel 2025 e si prevede che registrerà un CAGR del 6,8-7,6% fino al 2034. La regione beneficia dello sviluppo di acceleratori di intelligenza artificiale, degli investimenti in data center hyperscale, dell'elettronica per la difesa, della localizzazione della produzione di semiconduttori per il settore automobilistico e degli incentivi governativi per la produzione. Il packaging avanzato è sempre più considerato un complemento strategico alla produzione nazionale di wafer.
La domanda proviene principalmente dagli Stati Uniti, sebbene anche Canada e Messico partecipino grazie al loro coinvolgimento nelle attività di produzione, collaudo e fabbricazione di componenti elettronici. Amkor Technology, Inc. sta progettando un campus per il packaging e il collaudo avanzati in Arizona, mentre la collaborazione con Taiwan Semiconductor Manufacturing Company Limited sta rafforzando il legame tra i processi di produzione front-end e di packaging back-end. Tali iniziative potenzieranno la capacità di packaging ad alta densità nella regione.
Mercato statunitense degli interposer e dei WLP fan-out
Si stima che gli Stati Uniti rappresenteranno l'88-92% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,0-7,8% fino al 2034. Intelligenza artificiale, calcolo ad alte prestazioni (HPC), settore aerospaziale, difesa, elettronica automobilistica e comunicazioni sono i principali centri di domanda strutturale. L'espansione della capacità produttiva interna sta riducendo la dipendenza dal packaging estero per alcuni dispositivi avanzati.
In Arizona si sta realizzando una capacità di packaging avanzato per Amkor Technology, Inc.; la produzione inizierà dopo la costruzione e la qualificazione. Anche Taiwan Semiconductor Manufacturing Company Limited sta sviluppando capacità di packaging avanzato in Arizona. La domanda applicativa si sta orientando verso chiplet, interconnessioni ad alta larghezza di banda e integrazione eterogenea; tuttavia, le applicazioni militari impongono requisiti di tracciabilità e affidabilità.
Mercato europeo degli interposer e dei WLP fan-out
Nel 2025 l'Europa deterrà una quota di mercato del 10-14% e registrerà un tasso di crescita annuo composto (CAGR) del 5,7-6,5% nel 2034. La Germania continuerà a essere il paese leader, trainata dal consumo di semiconduttori per il settore automobilistico e dai suoi hub per l'elettronica industriale. Francia e Italia offrono posizioni di rilievo nei segmenti dell'energia, dell'automotive, dei sensori e della microelettronica, mentre il Regno Unito apporta competenze in materia di progettazione e ricerca. Gli investimenti europei sono sempre più motivati dalle preoccupazioni relative alla sovranità nel settore dei semiconduttori e alle capacità di packaging.
Il mercato del Regno Unito potrà contare sul supporto di competenze nella progettazione di semiconduttori, nella tecnologia dei semiconduttori composti, nella fotonica e nella ricerca universitaria. La necessità di packaging si manifesterà nell'elettronica automobilistica, nelle comunicazioni, nei sistemi di controllo industriale e nei sistemi informatici personalizzati, e non nel più ampio segmento dei dispositivi di consumo. La Germania beneficerà dell'ecosistema dei semiconduttori di Dresda e dell'ecosistema automobilistico, mentre i finanziamenti governativi favoriranno una più stretta collaborazione tra stabilimenti di produzione, aziende di packaging, produttori di apparecchiature e organizzazioni di ricerca.
In Francia, Italia e Spagna si osserva un maggiore grado di specializzazione. La Francia vanta competenze nei settori aerospaziale, delle telecomunicazioni, della fotonica e dell'elettronica automobilistica; l'Italia può contare sulla presenza produttiva di STMicroelectronics NV e sui semiconduttori di potenza; la Spagna sta portando avanti iniziative di progettazione di semiconduttori e chip per i settori automobilistico, delle comunicazioni e della ricerca. STMicroelectronics NV sta inoltre compiendo progressi nel packaging a livello di pannello in Europa.
Mercato WLP interposer e fan-out nella regione APAC
Si prevede che la regione Asia-Pacifico (APAC) deterrà una quota di mercato compresa tra il 56% e il 62% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 6,3%-7,2% nel periodo 2025-2034, mantenendo la sua leadership tra le regioni. La regione di Taiwan è leader nel settore degli imballaggi avanzati basati sulla fonderia, mentre Cina, Giappone, Corea del Sud, India e Australia contribuiscono alla domanda regionale.
Il mercato taiwanese è dominato da fonderie all'avanguardia e OSAT; la Corea del Sud offre una combinazione di memorie, fonderie e packaging; il Giappone fornisce i settori automobilistico e industriale; la Cina si concentra sull'autosufficienza dei semiconduttori; e l'India sta compiendo sforzi nella fabbricazione di semiconduttori.
Mercato WLP interposer e fan-out per Medio Oriente e Africa
Il Medio Oriente e l'Africa rimangono un mercato regionale di dimensioni ridotte, ma si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,8-9,0% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti stanno sviluppando programmi di diversificazione tecnologica e nel settore dei semiconduttori, mentre il Sudafrica vanta consolidate capacità nei settori dell'elettronica, dell'industria e della ricerca. Le entrate derivanti dall'energia e la capacità di investimento sovrano creano opportunità per lo sviluppo infrastrutturale a lungo termine.
Tra le principali economie emergenti figurano l'Arabia Saudita e gli Emirati Arabi Uniti, mentre il Sudafrica è il principale produttore di elettronica della regione. L'ammodernamento delle infrastrutture, la costruzione di data center, le energie rinnovabili e la digitalizzazione industriale potrebbero stimolare il consumo di semiconduttori nell'area. Ciononostante, il settore della produzione di package nella regione è meno sviluppato rispetto a quello dell'area Asia-Pacifico, del Nord America e dell'Europa.
Analisi di segmentazione
Applicazione
Il segmento applicativo del mercato WLP (Wafer Level Processing) con interposer e fan-out è guidato dai dispositivi logici, supportati da processori, acceleratori AI, chip di comunicazione e architetture di sistema sempre più complesse. Si stima che questo segmento crescerà a un CAGR (tasso di crescita annuale composto) del 6,8-7,5% dal 2026 al 2034. Dispositivi di imaging, memoria, sensori, LED e dispositivi di potenza ampliano la domanda applicando tecniche a livello di wafer e con interposer per soddisfare diversi requisiti di prestazioni e fattore di forma.
- Logica: i dispositivi logici detengono la posizione applicativa più forte perché l'intelligenza artificiale, le reti, il calcolo e i processori avanzati richiedono interconnessioni dense e architetture sempre più eterogenee.
- Imaging e optoelettronica: i dispositivi di imaging e optoelettronici prediligono l'integrazione compatta a livello di wafer, dove l'allineamento ottico, le prestazioni elettriche e le dimensioni del package influenzano direttamente la progettazione del sistema.
- Memoria: le applicazioni di memoria traggono vantaggio dall'integrazione ad alta densità e dai percorsi di interconnessione brevi, in particolare laddove le architetture di elaborazione avanzate richiedono una stretta vicinanza tra memoria e logica.
- MEMS/Sensori: Il packaging di MEMS e sensori pone l'accento sulla miniaturizzazione, la protezione ambientale, la connettività elettrica e la compatibilità con i sistemi di rilevamento per il settore automobilistico, industriale, medicale e dei beni di consumo.
- LED: La domanda di packaging per LED si concentra su efficienza ottica, design compatti, gestione termica e uniformità di produzione per applicazioni di illuminazione di consumo, automobilistiche, di segnalazione e speciali.
- Potenza: Le applicazioni di potenza richiedono sempre più prestazioni termiche robuste e affidabilità in condizioni di stress elettrico e termico, favorendo l'adozione di queste tecnologie nella mobilità elettrica, nei sistemi industriali, nelle energie rinnovabili e nella gestione dell'energia.
Tecnologia di confezionamento
Il segmento delle tecnologie di packaging nel mercato WLP con interposer e fan-out comprende architetture WLP TSV, con interposer e fan-out, che offrono diverse combinazioni di larghezza di banda, densità, prestazioni termiche e costi. Si prevede che questo segmento crescerà a un CAGR del 6,1-6,9% nel periodo 2026-2034. La scelta della tecnologia dipende sempre più dal numero di chip, dalle dimensioni del package, dal passo di interconnessione e dalle esigenze economiche dell'applicazione di destinazione.
- TSV: TSV supporta la connettività elettrica verticale e l'integrazione ad alta densità, risultando strategicamente importante per memorie impilate, integrazione 3D e applicazioni che richiedono percorsi elettrici brevi.
- Interposer: Gli interposer consentono una comunicazione laterale ad alta densità tra più chip e rimangono importanti per l'intelligenza artificiale, il calcolo ad alte prestazioni (HPC), le reti e altre architetture eterogenee che richiedono una larghezza di banda considerevole.
- Fan-Out WLP: Fan-out WLP offre un'integrazione compatta senza substrati di package convenzionali in architetture selezionate, supportando progetti per dispositivi mobili, RF, alimentazione, automotive e sistemi sempre più sofisticati.
Utente finale
La domanda del segmento di utenti finali nel mercato degli interposer e dei WLP fan-out è distribuita tra applicazioni di consumo, comunicazioni, industriali, automobilistiche, di difesa, tecnologie intelligenti e mediche. Si stima che il segmento crescerà a un CAGR del 6,4-7,1% nel periodo 2026-2034. I diversi mercati finali danno priorità a diverse combinazioni di miniaturizzazione, affidabilità, velocità di elaborazione, prestazioni termiche e requisiti di qualificazione.
- Settore dell'elettronica di consumo: l'elettronica di consumo continua a utilizzare in grandi volumi dispositivi compatti, con smartphone, dispositivi indossabili, tablet e dispositivi connessi che puntano alla riduzione dell'ingombro e all'efficienza energetica.
- Settore delle telecomunicazioni: le applicazioni di telecomunicazione richiedono prestazioni ad alta frequenza, integrità del segnale, larghezza di banda e gestione termica per apparecchiature di rete, infrastrutture wireless e sistemi di connettività di nuova generazione.
- Settore industriale: la domanda industriale è trainata da automazione, sistemi di controllo, visione artificiale, robotica ed edge computing, dove affidabilità e lunga durata operativa influenzano la scelta del package.
- Industria automobilistica: l'elettronica automobilistica richiede sempre più spesso componenti compatti, termicamente efficienti e altamente affidabili per i sistemi avanzati di assistenza alla guida, l'elettrificazione, l'infotainment, la rilevazione e l'elaborazione dati del veicolo.
- Industria militare e aerospaziale: i clienti del settore della difesa e aerospaziale danno priorità alla qualificazione, alla tracciabilità, alla tolleranza alle radiazioni, all'affidabilità e alla sicurezza delle catene di approvvigionamento, supportando la domanda di soluzioni di imballaggio avanzate e specializzate.
- Tecnologie intelligenti: le tecnologie intelligenti utilizzano pacchetti avanzati in dispositivi connessi, processori edge, sensori e infrastrutture intelligenti, dove la densità di integrazione e il basso consumo energetico sono obiettivi di progettazione centrali.
- Industria dei dispositivi medici: nei dispositivi medici, per quanto riguarda apparecchiature di imaging, monitoraggio, diagnostica e dispositivi indossabili, la priorità è data ad affidabilità, miniaturizzazione, basso consumo energetico e considerazioni relative alla biocompatibilità nell'imballaggio.
Panoramica dell'opportunità
|
Utenti finali |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Industria dell'elettronica di consumo |
Alto |
Intelligenza artificiale compatta |
Maturo |
|
Industria delle telecomunicazioni |
Alto |
Larghezza di banda della rete |
Scalatura |
|
Settore industriale |
Mezzo |
Automazione degli elementi |
Scalatura |
|
industria automobilistica |
Alto |
Computer di bordo |
Scalatura |
|
Industria militare e aerospaziale |
Mezzo |
Fornitura sicura |
Scalatura |
|
Tecnologie intelligenti |
Mezzo |
Edge Intelligence |
Scalatura |
|
Industria dei dispositivi medici |
Mezzo |
Rilevamento miniaturizzato |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato degli interposer e dei WLP fan-out.
L'intelligenza artificiale e il calcolo ad alte prestazioni aumentano i requisiti di interconnessione a livello di pacchetto.
Gli acceleratori AI e i processori HPC stanno aumentando la quantità di dati che devono essere trasferiti tra logica, memoria, rete e chip di accelerazione. Questo trasforma il packaging da fase di supporto alla produzione a fattore determinante per le prestazioni del sistema. Gli interposer forniscono un'interconnessione laterale densa, mentre le strutture fan-out possono integrare più chip e livelli di ridistribuzione all'interno di ingombri limitati. Lo sviluppo di FOCoS-Bridge da parte di ASE nel 2025 illustra questa direzione, combinando approcci fan-out e TSV per una maggiore larghezza di banda e migliori caratteristiche di consumo energetico. L'impatto commerciale si traduce in una maggiore domanda di ingegneria del packaging, materiali avanzati, controllo di processo e test. I fornitori in grado di mantenere la resa produttiva aumentando al contempo la densità di interconnessione possono ottenere un maggiore valore per singolo package, man mano che le architetture dei sistemi AI diventano sempre più eterogenee.
La localizzazione dei semiconduttori sta ampliando gli investimenti nel packaging avanzato.
I governi stanno supportando sempre più gli ecosistemi nazionali dei semiconduttori che includono il packaging, anziché concentrarsi esclusivamente sulla fabbricazione dei wafer. Gli Stati Uniti stanno orientando gli incentivi verso il packaging avanzato nazionale, mentre l'Europa e le economie asiatiche stanno sviluppando programmi complementari. Il progetto di Amkor Technology, Inc. in Arizona dimostra come il supporto pubblico, la domanda dei clienti e la resilienza della catena di approvvigionamento possano convergere attorno a un'infrastruttura di packaging ad alto volume. L'impatto si estende oltre la capacità diretta, poiché gli impianti di packaging regionali richiedono attrezzature, materiali, servizi di ingegneria, collaudo, utenze e manodopera specializzata. Ciò crea ecosistemi localizzati e può modificare le decisioni di approvvigionamento per le aziende di semiconduttori. Nel tempo, i requisiti di qualificazione del packaging potrebbero incoraggiare i fornitori multinazionali a mantenere più siti di produzione qualificati, aumentando il valore strategico della ridondanza geografica.
L'elettrificazione del settore automobilistico aumenta i requisiti termici e di affidabilità.
L'elettrificazione dei veicoli sta incrementando il contenuto di semiconduttori in ambiti quali la conversione di potenza, la gestione delle batterie, la sensoristica, la connettività e l'elaborazione. Questi dispositivi operano in condizioni termiche e meccaniche estreme, imponendo requisiti più stringenti in termini di affidabilità dei package e percorsi termici. Le soluzioni a livello di wafer e di interposer possono contribuire a ottimizzare i percorsi elettrici e le dimensioni del sistema, se opportunamente progettate, mentre i test avanzati diventano fondamentali per la validazione di una lunga durata operativa. L'impatto è particolarmente rilevante per le applicazioni di potenza e di sensoristica, dove le prestazioni dei package possono influenzare l'affidabilità complessiva del sistema. I cicli di qualificazione automobilistica, inoltre, creano maggiori ostacoli alla rapida sostituzione dei fornitori, favorendo i produttori con dati di affidabilità comprovati e controlli di produzione consolidati. Con il consolidamento delle funzioni di elaborazione nelle architetture dei veicoli, è probabile che i requisiti di packaging diventino sempre più interconnessi con la progettazione termica ed elettrica a livello di veicolo.
Tendenze future del mercato degli interposer e dei WLP fan-out
La distribuzione a livello di pannello passerà dalla fase di sviluppo alla commercializzazione selettiva.
La tecnica di fan-out a livello di pannello è destinata a guadagnare terreno laddove le dimensioni del package, la produttività e l'utilizzo dei materiali giustifichino modifiche al processo. La ricerca ASE del 2025 ha dimostrato un approccio di fan-out a livello di pannello da 300 mm per architetture HPC orientate ai chiplet, evidenziando gli sforzi per migliorare l'utilizzo del supporto e la scalabilità della produzione. L'adozione futura non sarà uniforme, poiché la deformazione del pannello, la precisione della litografia, il posizionamento del die, l'affidabilità e la compatibilità delle apparecchiature rimangono considerazioni tecniche. È probabile, invece, che la commercializzazione si concentri su applicazioni in cui formati di package più grandi possono compensare la complessità del processo. Con il miglioramento del controllo del processo, le tecniche a livello di pannello potrebbero integrare, anziché sostituire immediatamente, gli approcci a livello di wafer, creando un panorama di packaging più differenziato.
Le piattaforme di packaging saranno sempre più integrate con la progettazione dei chip.
Si prevede che lo sviluppo futuro dei semiconduttori considererà l'architettura del package come parte integrante della progettazione del sistema fin dalle prime fasi ingegneristiche. Chiplet, memorie ad alta larghezza di banda, interfacce ottiche e integrazione eterogenea richiedono decisioni coordinate in merito alla suddivisione dei chip, alla densità delle interconnessioni, ai percorsi termici, ai test e alla resa produttiva. Il continuo sviluppo da parte di TSMC di CoWoS, InFO, SoIC e tecnologie correlate dimostra la crescente integrazione del packaging nelle strategie delle piattaforme a semiconduttore. Questa tendenza del mercato degli interposer e dei WLP fan-out dovrebbe incrementare la domanda di strumenti di co-progettazione, simulazione specifica per il package, ispezione avanzata e ingegneria collaborativa. Inoltre, favorisce i fornitori in grado di collegare lo sviluppo dei processi con le architetture specifiche del cliente, anziché offrire il packaging come servizio di produzione isolato.
Opportunità di mercato per WLP interposer e fan-out
Gli ecosistemi di imballaggio regionalizzati possono creare nuove partnership di capacità
Investitori e produttori di semiconduttori hanno l'opportunità di costruire ecosistemi di packaging attorno a cluster esistenti di fabbricazione di wafer, elettronica e ingegneria. L'Arizona illustra il potenziale di operazioni front-end e back-end co-localizzate, con Taiwan Semiconductor Manufacturing Company Limited e Amkor Technology, Inc. che hanno stabilito attività di produzione avanzata complementari. Modelli simili possono emergere in Europa e in Asia, dove un'infrastruttura di semiconduttori matura può ridurre i rischi di esecuzione. Il valore dell'opportunità è maggiore laddove sono disponibili simultaneamente incentivi governativi, clienti di riferimento, manodopera qualificata, servizi pubblici e infrastrutture logistiche. Le partnership strategiche possono anche ridurre i tempi di qualificazione collegando i fornitori di packaging con progettisti di chip e fonderie affermati.
Le partnership per il packaging avanzato possono risolvere i colli di bottiglia dell'infrastruttura di intelligenza artificiale
L'infrastruttura AI crea opportunità per accordi di capacità a lungo termine che allineano gli investimenti nel packaging con roadmap prevedibili dei clienti. Amkor Technology, Inc. ha annunciato una partnership pluriennale con NVIDIA nel luglio 2026 che include un accordo di sviluppo e packaging avanzato da 1,5 miliardi di dollari a supporto dell'espansione della capacità negli Stati Uniti. Tali accordi possono ridurre l'incertezza finanziaria per gli impianti ad alta intensità di capitale, offrendo al contempo ai clienti una maggiore visibilità sulla futura disponibilità di packaging. Strutture simili potrebbero svilupparsi attorno a processori ad alte prestazioni, dispositivi di rete e acceleratori specializzati. Le previsioni di mercato di Interposer e Fan-out WLP indicano pertanto un maggiore utilizzo di investimenti supportati dai clienti, co-sviluppo e prenotazione di capacità, man mano che il packaging avanzato diventa strategicamente più critico.
Sviluppi recenti
- Febbraio 2026: Amkor Technology ha accelerato la produzione di packaging HDFO (High-Density Fan-Out) grazie alla crescente domanda di intelligenza artificiale e di elaborazione basata su chiplet, rafforzando le prospettive di crescita dell'azienda nelle applicazioni di packaging avanzato. La piattaforma HDFO viene adottata per i processori di calcolo ad alte prestazioni e di intelligenza artificiale di nuova generazione, e si prevede che i numerosi lanci presso i clienti contribuiranno alla crescita del fatturato con l'aumento della produzione.
- Luglio 2026: Samsung Electronics e Samsung Display hanno unito le forze per sviluppare una tecnologia di interposer in vetro di nuova generazione per il packaging avanzato dei semiconduttori. Le aziende prevedono di avviare la produzione di interposer in vetro per applicazioni di calcolo ad alte prestazioni (HPC) e intelligenza artificiale (IA). La tecnologia utilizza il vetro come materiale interposer per consentire interconnessioni più sottili, dimensioni di package maggiori e una migliore stabilità dimensionale rispetto ai substrati organici convenzionali, supportando l'integrazione di più chip ad alte prestazioni e memorie ad alta larghezza di banda (HBM).
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -