
Marché des interposeurs et du fan-out WLP : taille, part de marché et prévisions 2034
Taille et prévisions du marché des interposeurs et des WLP à dérivation (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par application (logique, imagerie et optoélectronique, mémoire, MEMS/capteurs, LED, alimentation) ; technologie d’encapsulation (TSV, interposeur, WLP à dérivation) ; utilisateur final (électronique grand public, télécommunications, industrie, automobile, défense et aérospatiale, technologies intelligentes, dispositifs médicaux) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008832
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 16, 2026


Taille du marché en 2025
36,07 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
61,99 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,20 %
taux de croissance
Marché adressable
443,85 milliards de dollars américains
(2026-2034)
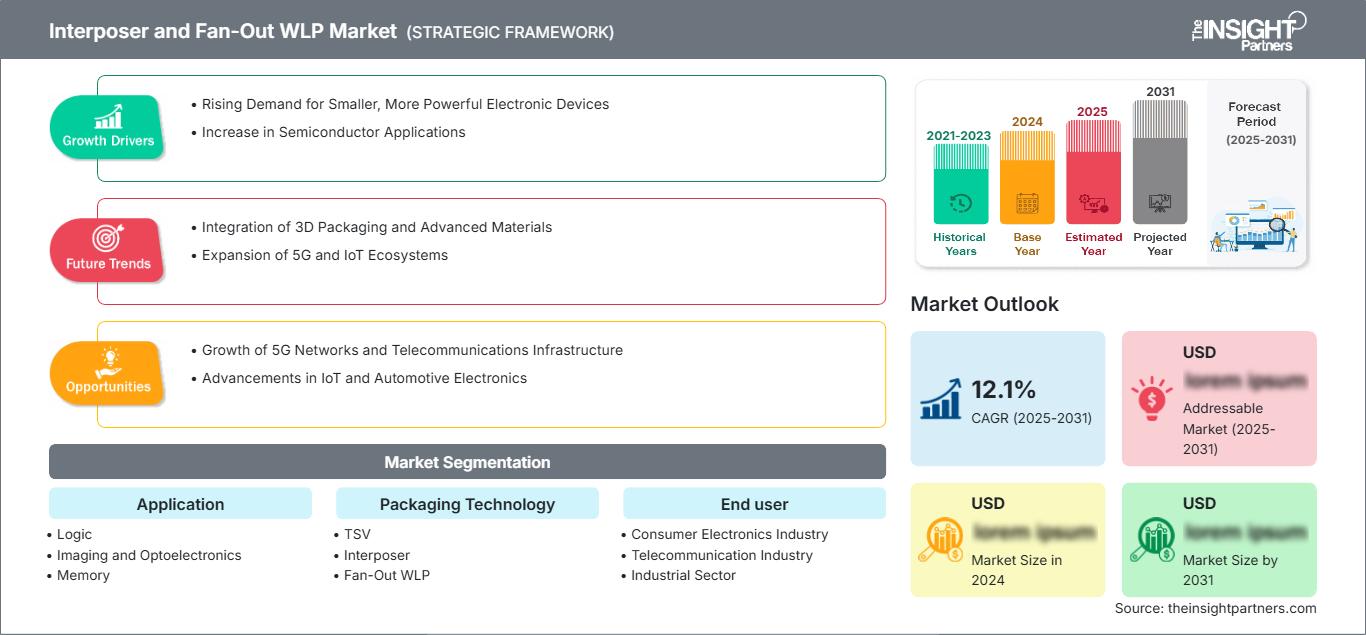
Le marché des interposeurs et des circuits intégrés de distribution (WLP) était évalué à 36,07 milliards de dollars américains en 2025 et devrait atteindre 61,99 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 6,20 % entre 2026 et 2034. Cette expansion est portée par l'intégration hétérogène, une densité d'interconnexion plus élevée, des facteurs de forme compacts et une teneur croissante en semi-conducteurs dans les domaines de l'informatique, des communications, de l'automobile, de la détection et des dispositifs intelligents. Les architectures au niveau de la plaquette acquièrent une importance stratégique à mesure que la miniaturisation conventionnelle devient de plus en plus complexe.
L'Amérique du Nord présente des perspectives structurellement favorables, le marché des interposeurs et des circuits intégrés de distribution d'énergie (WLP) devant croître à un TCAC estimé entre 6,8 % et 7,6 % jusqu'en 2034. Cette croissance est soutenue par des incitations à la production nationale de semi-conducteurs, le déploiement d'accélérateurs d'IA, les besoins en électronique de défense et les investissements dans des capacités locales d'encapsulation avancée. L'écosystème régional bénéficie également d'une coordination plus étroite entre les fonderies, les prestataires de services d'assemblage et de test de semi-conducteurs, les concepteurs de puces et les clients du calcul hyperscale.
Analyse et perspectives du marché des interposeurs et des WLP à dérivation
- Amérique du Nord : La région devrait détenir une part de marché de 20 à 24 % en 2025 et connaître une croissance annuelle composée de 6,8 à 7,6 % entre 2026 et 2034, grâce aux investissements dans l'IA, le HPC, la défense et la localisation.
- États-Unis : Les États-Unis représentent environ 18 à 22 % de la demande mondiale en 2025 et devraient croître de 7,0 à 7,8 % entre 2026 et 2034, grâce à l'infrastructure d'IA et à la capacité d'emballage nationale.
- Europe : La part de marché de l'Europe est estimée entre 10 et 14 % en 2025 et son TCAC entre 5,7 et 6,5 % jusqu'en 2034, l'Allemagne, la France, l'Italie et le Royaume-Uni soutenant les applications automobiles, industrielles et de communication.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché estimée entre 56 et 62 % en 2025 et un TCAC de 6,3 à 7,2 % jusqu'en 2034, sous l'impulsion de Taïwan, de la Chine, de la Corée du Sud, du Japon et de l'expansion de la production indienne de semi-conducteurs.
- Segment le plus important : les applications logiques devraient représenter une part de marché de 31 à 35 % en 2025, avec un TCAC de 6,8 à 7,5 % entre 2026 et 2034, reflétant les exigences d’intégration de l’IA et des processeurs.
- Segment à forte croissance : Les applications de puissance représentent environ 9 à 12 % en 2025 et devraient croître à un TCAC de 8,2 à 9,0 % jusqu'en 2034, l'électrification augmentant les exigences en matière de performances des ensembles.
- Key companies analyzed in detail: Amkor Technology, Inc.; ASE Technology Holding Co., Ltd.; Broadcom Inc.; QUALCOMM Incorporated; Samsung Electronics Co., Ltd.; STMicroelectronics N.V.; Taiwan Semiconductor Manufacturing Company Limited; Texas Instruments Incorporated; Toshiba Corporation; United Microelectronics Corporation.
Source: The Insight Partners' analysis based on proprietary research, government publications, company annual reports, investor presentations, industry databases, and expert interviews.
The Interposer and Fan-out WLP Market has evolved from the use of wafer level packaging mainly in small consumer electronics to designs for heterogeneous integration, chiplet, high bandwidth memory, and high performance computing. Fan out technology reduces package area whereas interposer technology allows dense connections between dies. As a result, development focus is on fine-line redistribution layer, thermal management, warpage control, yield enhancement, and compatibility of the processes. From industry disclosures, it can be noted that fan-out and interposer technologies are now being developed for AI and HPC packages which demand greater bandwidth and better energy efficiency.
Going forward, capacity localization is going to gain prominence alongside process capabilities. Semiconductor programs in the US, Europe, South Korea, Japan, and India are encouraging investments in fabrication, assembly, test, substrates, and packaging segments. Thus, share in the Interposer and Fan-out WLP Market is expected to increasingly include more geographic diversification even though Asia Pacific region will remain dominant in manufacturing.
Interposer and Fan-Out WLP Market Report Scope
| Report Attribute | Details |
|---|---|
| Market size in 2025 | US$ 36.07 Billion |
| Market Size by 2034 | US$ 61.99 Billion |
| Global CAGR (2026 - 2034) | 6.20% |
| Historical Data | 2021-2024 |
| Forecast period | 2026-2034 |
Interposer and Fan-Out WLP Market Analysis
Demand is becoming more related to performance metrics of a system rather than just miniaturization of packages. AI accelerators, networking processors, image processors, RF components, automotive control systems, and sensors are all going to need small interconnects which are able to handle bandwidth and power/thermal issues. The ecosystem includes semiconductor designers, foundries, OSATs, substrate and material suppliers, equipment suppliers, and end-device companies. Higher complexity of the package increases the importance of design for manufacturing cooperation because yield losses on advanced packaging steps can influence overall device economics substantially.
L'environnement d'approvisionnement évolue grâce aux investissements dans les modules de distribution haute densité, les interposeurs en silicium, la technologie TSV et les solutions au niveau du panneau. Le développement des modules de distribution a été réalisé par ASE au format panneau 300 mm, dans le but d'intégrer des chiplets et de répondre aux exigences des applications HPC, tout en résolvant les problèmes de productivité, d'efficacité des matériaux et de déformation. Les engagements de capacité et la longueur du cycle de qualification peuvent limiter la flexibilité ; par conséquent, la préparation des processus, la collaboration avec les clients et la diversification géographique deviennent essentielles.
Dans le rapport sur le marché des interposeurs et des circuits intégrés à dérivation (WLP), le positionnement concurrentiel repose de plus en plus sur les capacités d'intégration en amont, en packaging, en test et en ingénierie client. Taiwan Semiconductor Manufacturing Company Limited (TSMC) associe son expertise en fonderie à des capacités de CoWoS, d'InFO et de packaging SoIC, tandis que Samsung Electronics Co., Ltd. travaille à combiner ses compétences en mémoire, en fonderie et en packaging. Amkor Technology, Inc. et ASE Technology Holding Co., Ltd. offrent d'importantes capacités d'externalisation, tandis que Broadcom Inc. et QUALCOMM Incorporated répondent aux besoins en packaging grâce à des solutions de réseau, de communication et de calcul.
Les stratégies d'investissement divergent selon les modèles économiques. Les fonderies intègrent le packaging à leurs plateformes, tandis que les OSAT renforcent leurs capacités de production haute densité pour saisir les opportunités d'intégration hétérogène. STMicroelectronics NV développe des activités de packaging au niveau panneau et de packaging avancé en Europe, tandis que les grands fabricants de semi-conducteurs investissent dans les infrastructures soutenant les initiatives d'IA. STMicroelectronics, Texas Instruments Incorporated, Toshiba Corporation et United Microelectronics Corporation offrent un accès accru aux applications analogiques, de puissance, automobiles, spécialisées et aux nœuds technologiques matures où la performance du packaging est essentielle.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des interposeurs et des réseaux WLP en mode fan-out : perspectives stratégiques
Perspectives régionales
Marché nord-américain des interposeurs et des WLP à dérivation
L'Amérique du Nord devrait représenter entre 20 et 24 % des parts de marché des interposeurs et des systèmes de distribution d'énergie en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 6,8 à 7,6 % jusqu'en 2034. La région bénéficie du développement des accélérateurs d'IA, des investissements dans les centres de données hyperscale, de l'électronique de défense, de la localisation de la production de semi-conducteurs pour l'automobile et des incitations gouvernementales à la fabrication. Le packaging avancé est de plus en plus considéré comme un complément stratégique à la fabrication de plaquettes de silicium au niveau national.
La demande provient principalement des États-Unis, bien que le Canada et le Mexique y contribuent également grâce à leur implication dans les secteurs de l'électronique, des tests et de la fabrication. Amkor Technology, Inc. prévoit d'implanter un site de pointe dédié à l'encapsulation et aux tests en Arizona, tandis que sa collaboration avec Taiwan Semiconductor Manufacturing Company Limited renforce les liens entre les processus de fabrication en amont et d'encapsulation en aval. Ces initiatives permettront d'accroître les capacités d'encapsulation haute densité dans la région.
Marché américain des interposeurs et des WLP à dérivation
On estime que les États-Unis représenteront 88 à 92 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 7,0 à 7,8 % jusqu'en 2034. L'intelligence artificielle, le calcul haute performance, l'aérospatiale, la défense, l'électronique automobile et les communications constituent les principaux moteurs de cette demande structurelle. L'augmentation des capacités de production nationales réduit la dépendance à l'égard des sous-traitants étrangers pour l'assemblage de certains dispositifs de pointe.
Amkor Technology, Inc. développe actuellement une unité de production d'encapsulation avancée en Arizona ; la production débutera après la construction et la qualification de cette unité. Des capacités d'encapsulation avancée sont également en cours de développement en Arizona pour Taiwan Semiconductor Manufacturing Company Limited. La demande applicative évolue vers les chiplets, les interconnexions à large bande passante et l'intégration hétérogène ; toutefois, les applications militaires imposent des exigences élevées en matière de traçabilité et de fiabilité.
Marché européen des interposeurs et des WLP à dérivation
L'Europe représentera 10 à 14 % du marché en 2025 et affichera un taux de croissance annuel composé (TCAC) de 5,7 à 6,5 % en 2034. L'Allemagne restera le pays leader, portée par sa forte consommation de semi-conducteurs pour l'automobile et ses pôles d'électronique industrielle. La France et l'Italie occuperont des positions stratégiques dans les secteurs de l'énergie, de l'automobile, des capteurs et de la microélectronique, tandis que le Royaume-Uni apportera son expertise en conception et en recherche. Les investissements européens sont de plus en plus motivés par les enjeux de souveraineté sur le marché des semi-conducteurs et les capacités d'encapsulation.
Le marché britannique bénéficiera de l'expertise en conception de semi-conducteurs, en technologies des semi-conducteurs composés, en photonique et de l'expertise en recherche universitaire. Les besoins en encapsulation se manifesteront dans l'électronique automobile, les communications, les systèmes de contrôle industriel et les systèmes informatiques personnalisés, et non dans le segment plus large des appareils grand public. L'Allemagne profitera de l'écosystème des semi-conducteurs de Dresde et de l'écosystème automobile, tandis que les financements publics favoriseront une collaboration plus étroite entre les fonderies, les fabricants d'encapsulation, les équipementiers et les organismes de recherche.
On observe un degré de spécialisation plus élevé en France, en Italie et en Espagne. La France possède une expertise dans les secteurs de l'aérospatiale, des télécommunications, de la photonique et de l'électronique automobile ; l'Italie bénéficie de la présence industrielle de STMicroelectronics NV et de ses semi-conducteurs de puissance ; l'Espagne poursuit des initiatives de conception de semi-conducteurs et de puces pour les secteurs de l'automobile, des communications et de la recherche. STMicroelectronics NV réalise également des progrès dans le domaine de l'encapsulation au niveau des panneaux en Europe.
Marché des interposeurs et des WLP en Asie-Pacifique
La région Asie-Pacifique devrait détenir entre 56 % et 62 % de parts de marché en 2025 et afficher un taux de croissance annuel composé (TCAC) de 6,3 % à 7,2 % entre 2025 et 2034, conservant ainsi sa position de leader parmi les régions. Taïwan domine le secteur de l'emballage de pointe issu de la fonderie, tandis que la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie contribuent à la demande régionale.
Le marché taïwanais est dominé par des fonderies et des OSAT de pointe ; la Corée du Sud combine mémoire, fonderie et conditionnement ; le Japon fournit les secteurs automobile et industriel ; la Chine se concentre sur l’autosuffisance en matière de semi-conducteurs ; et l’Inde déploie des efforts dans la fabrication de semi-conducteurs.
Marché des interposeurs et des répartiteurs WLP au Moyen-Orient et en Afrique
La région MENA demeure un marché régional de taille modeste, mais devrait connaître une croissance annuelle composée de 7,8 % à 9,0 % jusqu’en 2034. L’Arabie saoudite et les Émirats arabes unis développent des stratégies de diversification technologique et dans le secteur des semi-conducteurs, tandis que l’Afrique du Sud dispose de solides compétences en électronique, en industrie et en recherche. Les recettes énergétiques et la capacité d’investissement souveraine offrent des perspectives de développement des infrastructures à long terme.
Parmi les principales économies émergentes figurent l'Arabie saoudite et les Émirats arabes unis, tandis que l'Afrique du Sud domine le secteur de l'électronique dans la région. La modernisation des infrastructures, la construction de centres de données, le développement des énergies renouvelables et la numérisation industrielle pourraient stimuler la consommation de semi-conducteurs dans la région. Toutefois, l'industrie de la fabrication de boîtiers y est moins développée qu'en Asie-Pacifique, en Amérique du Nord et en Europe.
Analyse de segmentation
Application
Le segment des applications du marché des interposeurs et des puces WLP à distribution spectrale est dominé par les dispositifs logiques, soutenu par les processeurs, les accélérateurs d'IA, les puces de communication et des architectures système de plus en plus complexes. Ce segment devrait croître à un TCAC de 6,8 % à 7,5 % entre 2026 et 2034. L'imagerie, la mémoire, les capteurs, les LED et les dispositifs de puissance contribuent à l'élargissement de la demande en appliquant les techniques au niveau de la plaquette et d'interposeur pour répondre à différentes exigences de performance et de format.
- Logique : Les dispositifs logiques occupent la position la plus avantageuse en matière d’applications, car l’IA, la mise en réseau, l’informatique et les processeurs avancés nécessitent des interconnexions denses et des architectures de plus en plus hétérogènes.
- Imagerie et optoélectronique : Les dispositifs d’imagerie et optoélectroniques privilégient une intégration compacte au niveau de la plaquette, où l’alignement optique, les performances électriques et les dimensions du boîtier influencent directement la conception du système.
- Mémoire : Les applications de mémoire bénéficient d’une intégration haute densité et de chemins d’interconnexion courts, en particulier lorsque les architectures de traitement avancées nécessitent une proximité étroite entre la mémoire et la logique.
- MEMS/Capteurs : Le conditionnement des MEMS et des capteurs met l’accent sur la miniaturisation, la protection de l’environnement, la connectivité électrique et la compatibilité avec les systèmes de détection automobiles, industriels, médicaux et grand public.
- LED : La demande en matière d’encapsulation de LED est axée sur l’efficacité optique, la compacité, la gestion thermique et la constance de la fabrication pour les applications d’éclairage grand public, automobile, de signalisation et spécialisées.
- Énergie : Les applications de puissance nécessitent de plus en plus des performances thermiques robustes et une grande fiabilité sous contraintes électriques et thermiques, favorisant ainsi leur adoption dans la mobilité électrique, les systèmes industriels, les énergies renouvelables et la gestion de l'énergie.
Technologie d'emballage
Le segment des technologies d'encapsulation du marché des interposeurs et des circuits intégrés à distribution d'énergie (WLP) comprend les architectures TSV, d'interposeur et de WLP à distribution d'énergie offrant différentes combinaisons de bande passante, de densité, de performances thermiques et de coût. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,1 % à 6,9 % entre 2026 et 2034. Le choix de la technologie dépend de plus en plus du nombre de puces, de la taille du boîtier, du pas d'interconnexion et des impératifs économiques de l'application visée.
- TSV : Le TSV prend en charge la connectivité électrique verticale et l’intégration haute densité, ce qui le rend stratégiquement important pour la mémoire empilée, l’intégration 3D et les applications nécessitant des chemins électriques courts.
- Interposeur : Les interposeurs permettent une communication latérale haute densité entre plusieurs puces et restent importants pour l’IA, le HPC, la mise en réseau et d’autres architectures hétérogènes nécessitant une bande passante importante.
- Fan-Out WLP : Le Fan-out WLP permet une intégration compacte sans substrats de boîtier conventionnels dans certaines architectures, prenant en charge les conceptions mobiles, RF, de puissance, automobiles et des systèmes de plus en plus sophistiqués.
Utilisateur final
Le segment des utilisateurs finaux du marché des interposeurs et des circuits intégrés WLP à dérivation se répartit entre les applications grand public, de communication, industrielles, automobiles, de défense, de technologies intelligentes et médicales. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,4 % à 7,1 % entre 2026 et 2034. Chaque marché final privilégie différentes combinaisons de miniaturisation, de fiabilité, de vitesse de traitement, de performances thermiques et d'exigences de qualification.
- Industrie de l'électronique grand public : L'électronique grand public reste un grand consommateur de formats compacts, les smartphones, les objets connectés, les tablettes et les appareils connectés privilégiant la réduction de l'encombrement et l'efficacité énergétique.
- Industrie des télécommunications : Les applications de télécommunications nécessitent des performances à haute fréquence, une intégrité du signal, une bande passante et une gestion thermique pour les équipements de réseau, l’infrastructure sans fil et les systèmes de connectivité de nouvelle génération.
- Secteur industriel : La demande industrielle est tirée par l’automatisation, les systèmes de contrôle, la vision industrielle, la robotique et l’informatique de périphérie, où la fiabilité et la longue durée de vie opérationnelle influencent le choix des solutions.
- Industrie automobile : L’électronique automobile nécessite de plus en plus des boîtiers compacts, thermiquement performants et extrêmement fiables pour les systèmes avancés d’aide à la conduite, l’électrification, l’infodivertissement, la détection et l’informatique embarquée.
- Industrie militaire et aérospatiale : les clients des secteurs de la défense et de l’aérospatiale privilégient la qualification, la traçabilité, la tolérance aux radiations, la fiabilité et la sécurité des chaînes d’approvisionnement, soutenant ainsi la demande de solutions d’emballage avancées spécialisées.
- Technologies intelligentes : Les technologies intelligentes utilisent des solutions avancées pour les appareils connectés, les processeurs périphériques, les capteurs et l’infrastructure intelligente, où la densité d’intégration et la faible consommation d’énergie sont des objectifs de conception centraux.
- Industrie des dispositifs médicaux : Les dispositifs médicaux privilégient la fiabilité, la miniaturisation, la faible consommation d’énergie et les considérations de biocompatibilité en matière d’emballage pour l’imagerie, la surveillance, le diagnostic et les équipements portables.
Aperçu des opportunités
|
Utilisateurs finaux |
Contribution aux revenus (élevée/moyenne/faible) |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
Industrie de l'électronique grand public |
Haut |
IA compacte |
Mature |
|
Industrie des télécommunications |
Haut |
Bande passante du réseau |
Mise à l'échelle |
|
Secteur industriel |
Moyen |
Automatisation périphérique |
Mise à l'échelle |
|
Industrie automobile |
Haut |
Calcul du véhicule |
Mise à l'échelle |
|
Industrie militaire et aérospatiale |
Moyen |
Approvisionnement sécurisé |
Mise à l'échelle |
|
Technologies intelligentes |
Moyen |
Intelligence de périphérie |
Mise à l'échelle |
|
Industrie des dispositifs médicaux |
Moyen |
Détection miniaturisée |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des interposeurs et des réseaux WLP à dérivation
L'IA et le calcul haute performance augmentent les exigences d'interconnexion au niveau des boîtiers
Les accélérateurs d'IA et les processeurs HPC augmentent considérablement le volume de données transitant entre les puces logiques, mémoires, réseaux et accélérateurs. De ce fait, le packaging, autrefois simple étape de fabrication, devient un facteur déterminant des performances système. Les interposeurs assurent une interconnexion latérale dense, tandis que les structures à canaux multiples permettent d'intégrer plusieurs puces et couches de redistribution dans un espace réduit. Le projet FOCoS-Bridge 2025 d'ASE illustre cette tendance, combinant les approches à canaux multiples et TSV pour une bande passante accrue et une consommation énergétique optimisée. Sur le plan commercial, cela se traduit par des besoins plus importants en ingénierie du packaging, matériaux avancés, maîtrise des procédés et tests. Les fournisseurs capables de maintenir le rendement tout en augmentant la densité d'interconnexion pourront générer davantage de valeur par boîtier, à mesure que les architectures des systèmes d'IA deviennent plus hétérogènes.
La localisation des semi-conducteurs élargit les investissements dans les solutions d'encapsulation avancées
Les gouvernements soutiennent de plus en plus les écosystèmes nationaux de semi-conducteurs intégrant le conditionnement, au-delà de la simple fabrication de plaquettes. Les États-Unis encouragent le développement du conditionnement avancé sur leur territoire, tandis que l'Europe et l'Asie mettent en place des programmes complémentaires. Le projet d'Amkor Technology, Inc. en Arizona illustre comment le soutien public, la demande client et la résilience de la chaîne d'approvisionnement peuvent converger autour d'une infrastructure de conditionnement à haut volume. L'impact dépasse la simple capacité de production, car les sites de conditionnement régionaux nécessitent des équipements, des matériaux, des services d'ingénierie, des tests, des services publics et une main-d'œuvre spécialisée. Ceci crée des écosystèmes locaux et peut modifier les décisions d'approvisionnement des entreprises de semi-conducteurs. À terme, les exigences de qualification en matière de conditionnement pourraient inciter les fournisseurs multinationaux à maintenir plusieurs sites de production qualifiés, renforçant ainsi la valeur stratégique de la redondance géographique.
L'électrification automobile accroît les exigences en matière de chaleur et de fiabilité.
L'électrification des véhicules accroît la part des semi-conducteurs dans la conversion de puissance, la gestion des batteries, la détection, la connectivité et l'informatique. Ces dispositifs fonctionnent dans des conditions thermiques et mécaniques exigeantes, ce qui renforce les exigences en matière de fiabilité des boîtiers et de dissipation thermique. Les approches au niveau de la plaquette et par interposeur permettent d'optimiser les chemins électriques et les dimensions du système lorsqu'elles sont correctement conçues, tandis que les tests avancés deviennent essentiels pour garantir une longue durée de vie. Cet impact est particulièrement important pour les applications de puissance et de capteurs, où les performances du boîtier peuvent influencer la fiabilité globale du système. Les cycles de qualification automobile constituent également un frein plus important au remplacement rapide des fournisseurs, favorisant les fabricants disposant de données de fiabilité éprouvées et de contrôles de production établis. À mesure que les architectures des véhicules intègrent davantage les fonctions informatiques, les exigences en matière de boîtier seront probablement de plus en plus liées à la conception thermique et électrique du véhicule.
Tendances futures du marché des interposeurs et des WLP à distribution spectrale
La distribution au niveau des panneaux passera de la phase de développement à la commercialisation sélective.
L'interconnexion au niveau des panneaux devrait gagner en popularité lorsque les dimensions des boîtiers, le débit et l'utilisation des matériaux justifient des modifications de processus. Les recherches menées par ASE en 2025 ont démontré l'efficacité d'une interconnexion au niveau des panneaux de 300 mm pour les architectures HPC à base de chiplets, soulignant les efforts déployés pour améliorer l'utilisation des supports et l'évolutivité de la production. L'adoption future ne sera pas uniforme, car la déformation des panneaux, la précision de la lithographie, le placement des puces, la fiabilité et la compatibilité des équipements demeurent des contraintes techniques. La commercialisation devrait plutôt se concentrer sur les applications où les formats de boîtier plus grands peuvent compenser la complexité du processus. À mesure que le contrôle des processus s'améliore, les techniques au niveau des panneaux pourraient compléter, plutôt que remplacer immédiatement, les approches au niveau des plaquettes, créant ainsi un paysage de l'encapsulation plus diversifié.
Les plateformes d'encapsulation seront de plus en plus intégrées à la conception des puces.
Le développement futur des semi-conducteurs devrait intégrer l'architecture des boîtiers à la conception système dès les premières phases d'ingénierie. Les chiplets, les mémoires à large bande passante, les interfaces optiques et l'intégration hétérogène nécessitent des décisions coordonnées concernant le partitionnement des puces, la densité d'interconnexion, les chemins thermiques, les tests et le rendement de production. Le développement continu par TSMC des technologies CoWoS, InFO, SoIC et autres technologies connexes illustre l'intégration croissante du packaging dans les stratégies des plateformes semi-conductrices. Cette tendance du marché des interposeurs et des boîtiers WLP à dérivation devrait accroître la demande d'outils de co-conception, de simulation prenant en compte le packaging, d'inspection avancée et d'ingénierie collaborative. Elle favorise également les fournisseurs capables d'associer le développement des procédés aux architectures spécifiques des clients, plutôt que de proposer le packaging comme un service de fabrication isolé.
Opportunités de marché pour les interposeurs et les réseaux WLP à dérivation
Les écosystèmes d'emballage régionalisés peuvent créer de nouveaux partenariats en matière de capacités
Les investisseurs et les fabricants de semi-conducteurs ont l'opportunité de bâtir des écosystèmes d'encapsulation autour des pôles existants de fabrication de plaquettes, d'électronique et d'ingénierie. L'Arizona illustre le potentiel des opérations de fabrication intégrées (front-end et back-end), avec la mise en place d'activités de production avancées complémentaires par Taiwan Semiconductor Manufacturing Company Limited et Amkor Technology, Inc. Des modèles similaires peuvent émerger en Europe et en Asie, où une infrastructure de semi-conducteurs mature permet de réduire les risques liés à la mise en œuvre. Le potentiel est maximal lorsque des incitations gouvernementales, des clients clés, une main-d'œuvre qualifiée, des services publics et une infrastructure logistique sont disponibles simultanément. Des partenariats stratégiques peuvent également raccourcir les délais de qualification en mettant en relation les fournisseurs d'encapsulation avec des concepteurs de puces et des fonderies établis.
Les partenariats en matière d'emballage avancé peuvent résoudre les problèmes de goulots d'étranglement de l'infrastructure d'IA.
L'infrastructure d'IA offre la possibilité de conclure des accords de capacité à long terme, alignant les investissements dans le packaging sur les feuilles de route prévisibles des clients. Amkor Technology, Inc. a annoncé en juillet 2026 un partenariat pluriannuel avec NVIDIA, incluant un accord de développement et de packaging avancé d'une valeur de 1,5 milliard de dollars américains, soutenant l'expansion des capacités de production aux États-Unis. De tels accords permettent de réduire l'incertitude financière des installations à forte intensité capitalistique, tout en offrant aux clients une meilleure visibilité sur la disponibilité future des solutions de packaging. Des structures similaires pourraient se développer autour des processeurs hautes performances, des équipements réseau et des accélérateurs spécialisés. Les prévisions du marché WLP (Wide Packaging Line) pour les interposeurs et les modules de distribution (WLP) indiquent donc une utilisation accrue des investissements soutenus par les clients, du co-développement et de la réservation de capacité, le packaging avancé devenant un enjeu stratégique de plus en plus crucial.
Développements récents
- Février 2026 : L’accélération de la production de la technologie d’encapsulation haute densité à dérivation (HDFO) d’Amkor Technology s’explique par la demande croissante en intelligence artificielle et en calcul sur puces, renforçant ainsi les perspectives de croissance de l’entreprise dans le domaine des applications d’encapsulation avancées. La plateforme HDFO est adoptée pour les processeurs de nouvelle génération dédiés au calcul haute performance et à l’IA, et de nombreux lancements clients devraient contribuer à la croissance du chiffre d’affaires à mesure que la production augmentera.
- Juillet 2026 : Samsung Electronics et Samsung Display s’associent pour développer une technologie d’interposeur en verre de nouvelle génération destinée à l’encapsulation avancée de semi-conducteurs. Les deux entreprises prévoient de produire des interposeurs en verre pour le calcul haute performance (HPC) et l’intelligence artificielle (IA). Cette technologie utilise le verre comme matériau d’interposeur afin de permettre des interconnexions plus fines, des boîtiers plus grands et une meilleure stabilité dimensionnelle par rapport aux substrats organiques classiques. Elle favorise ainsi l’intégration de plusieurs puces hautes performances et de mémoires à large bande passante (HBM).
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -