
インターネットの車両市場:規模・成長・予測 2034
車両インターネット市場の規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:コンポーネント別(ハードウェア、ソフトウェア、サービス)、接続方式別(Bluetooth、Wi-Fi、セルラー、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003388
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 16, 2026


2025年の市場規模
2083億6000 万米ドル
基準年値
2034年の予測
9484億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
18.34 %
成長率
対象市場
4兆7752億5000万 米ドル
(2026年~2034年)
車両インターネット(IoV)市場は、2025年には2,083億6,000万米ドルと評価され、2034年には9,484億9,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)18.34%で拡大すると見込まれています。この成長は、乗用車および商用車のモビリティ分野における、組み込み型接続、ソフトウェア定義アーキテクチャ、クラウド技術、データ駆動型サービスソリューションの融合によってもたらされます。これらのソリューションにより、リアルタイム診断、インフォテインメント、安全性、フリート管理、無線による機能展開が可能になります。
北米の車両向けインターネット(IoT)市場規模は、組み込み型セルラーシステムとコネクテッドサービスの普及により、2034年まで年平均成長率(CAGR)16.8%~17.6%で成長すると予測されています。車両向けIoT市場規模の成長は、5Gネットワークの発展、テレマティクス技術の普及、サイバーセキュリティとソフトウェアアップデート管理に対する規制当局の注目によって促進されるでしょう。また、車両所有者は、予測保守、ルートプランニング、保険、資産管理を同一のモビリティプラットフォームに統合することで、市場の成長を後押ししています。
車両インターネット市場の評価と洞察
- 北米: 2025年には34~36%のシェアを占め、5Gカバレッジ、組み込み型テレマティクス、クラウドエコシステム、収益化された車両サービスに支えられ、2026年から2034年にかけて年平均成長率(CAGR)16.8~17.6%で成長すると予測されている。
- 米国: 2025年には北米の収益の82~85%を占め、2026年から2034年にかけて年平均成長率(CAGR)17.0~17.8%で拡大すると予測されている。
- 欧州: 2025年には27~29%のシェアを占め、ドイツ、英国、フランスが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)17.2~18.0%で成長すると予測される。
- アジア太平洋地域: 2025年には25~27%のシェアを獲得し、中国、日本、韓国、インドが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)20.2~21.2%を記録すると予測されている。
- 最大のセグメントであるハードウェアは、2025年には市場シェアの45~48%を占め、2026年から2034年にかけて年平均成長率(CAGR)15.8~16.8%で成長すると予測されている。
- 高成長分野:サービス分野は2025年には市場シェアの23~26%を占め、2026~2034年には年平均成長率(CAGR)22.0~23.2%で成長すると予測されている。
- 詳細に分析された主要企業: Apple Inc.、AUDI AG、Cisco Systems, Inc.、Ford Motor Company、Google LLC、International Business Machines Corporation、Intel Corporation、NXP Semiconductors NV、SAP SE、およびTexas Instruments Incorporated。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
車載コネクティビティは、個々のインフォテインメント機器から、ソフトウェアを用いてセンサー、ゲートウェイ、クラウドサービス、スマートフォンを接続する集中型アーキテクチャへと移行しています。車両生産においては、コネクティビティをオプションとして提供するのではなく、より高度なプロセッサ、セキュアなハードウェア、イーサネットアーキテクチャ、無線機器を標準装備として統合する方向へと進んでいます。さらに、サプライヤーは統合型ハードウェア・ソフトウェアソリューションの提供を拡大しており、自動車メーカーは無線アップデートを活用して製品の刷新頻度を減らしています。このように、この流れは、部品販売からライフサイクルソフトウェアやその他のサービスへと価値のシフトを生み出しています。
2024年から2034年にかけて、アジア、中東、および一部のアフリカ諸国における携帯電話接続の改善、電気自動車の増加、デジタル道路の整備により、投資は通常の自動車市場をはるかに超える規模に拡大するでしょう。セキュリティとソフトウェアアップデートに関する規制により、ソフトウェア開発のための信頼性の高いアーキテクチャとプロセスが確保されます。多様な車両に対応できる拡張性の高いプラットフォームが開発され、政府は路側通信とITSに投資することで、V2Iのユースケースと実装を強化します。
車両インターネット市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 2083億6000万米ドル |
| 2034年までの市場規模 | 9484億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 18.34% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
車両インターネット市場分析
車両インターネット市場は、顧客からのコネクテッドセーフティ、リモート診断、利用状況に応じたサービス、そして継続的にアップグレードされるデジタルコックピットへのニーズによって牽引されています。この需要は、自動車メーカー、運送会社、保険会社、通信事業者、自治体、クラウドサービスプロバイダーなどから生み出されており、従来の部品チェーンではなく、多面的なエコシステムを形成しています。
プロセッサ、セキュア通信、ゲートウェイは半導体メーカーから供給され、オペレーティングシステム、分析、アプリケーション開発環境はソフトウェア企業から供給されます。通信事業者はセルラー接続のライフサイクルを管理し、サービスインテグレーターはその接続が確実に展開されるようにします。供給は、自動車認証、サイバーセキュリティ、スペクトル管理、自動車プログラムによって影響を受けます。プラットフォーム共有はコスト最適化に役立ち、マルチ無線技術は特定のネットワークへの依存度を低減します。
車両インターネット市場レポートのレビューによると、競争は消費者エコシステム、自動車メーカー、ネットワーク企業、クラウドサービスプロバイダー、半導体メーカーの間で繰り広げられている。Apple Inc.とGoogle LLCはスマートフォン分野に影響力を持ち、AUDI AGとFord Motor Companyは車両レベルの実装と顧客データ所有権において優位を占めている。Cisco Systems, Inc.、International Business Machines Corporation、SAP SEは、マネージド接続、クラウド統合、分析、エンタープライズワークフロー統合において苦戦している。
インテル、NXPセミコンダクターズ、テキサス・インスツルメンツは、プロセッシング、ネットワーキング、セキュリティ、そして電力効率の高いエッジシステムに投資を集中させている。戦略的なポジショニングは、リファレンスアーキテクチャ、標準化への取り組み、開発者向けツール、そして統合時間を短縮するパートナーシップにますます依存するようになっている。これらのサプライヤーによる高速車載ネットワークやエッジAI技術の買収は、単にチップを販売するだけでなく、スタック全体を構築していることを示している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
車両インターネット市場:戦略的洞察
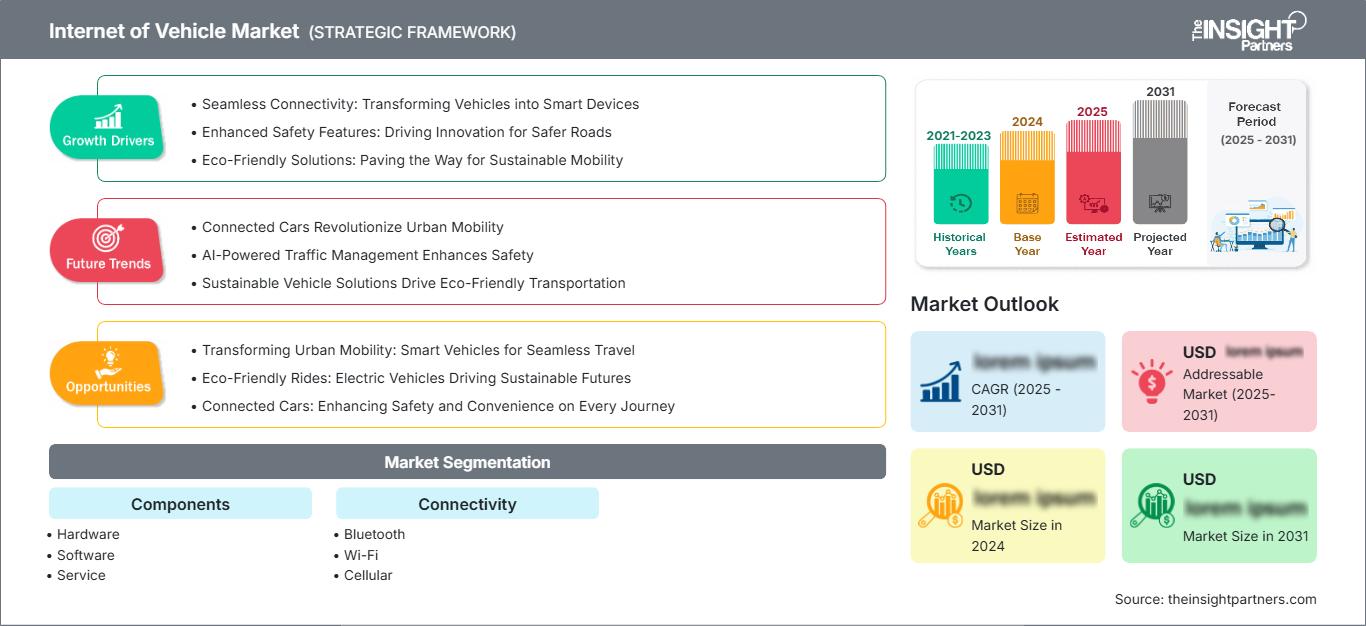
地域別分析
北米の車両インターネット市場
北米は、2025年の車両インターネット市場において34~36%のシェアを占め、2024年から2034年にかけて年平均成長率(CAGR)16.8~17.6%で拡大すると予測されています。LTEおよび5Gネットワークの普及、テレマティクス関連の取り組み、そして堅牢なクラウドコンピューティングにより、コネクテッドセーフティ、インフォテインメント、リモートサービス、商用車両フリートにおける接続ソリューションが実現可能となっています。
地域需要の原動力としては、長距離物流、保険目的のテレマティクス、電気自動車のソフトウェア管理、そしてスマートフォンと連携したサービスに対する消費者の受容度などが挙げられます。サイバーセキュリティへの懸念から、ID管理、セキュアブート、暗号化、ライフサイクル管理への投資が進んでいます。カナダの携帯電話ネットワークの整備やメキシコのフリート管理イニシアチブ、そしてメキシコの自動車産業も、この動きを後押ししています。北米におけるサブスクリプションエコシステムの成熟度は、グローバル展開に先立ち、この地域でのサブスクリプションパッケージのテストを容易にするでしょう。
米国における自動車インターネット市場
North America accounted for 82–85% of the revenue generated by the U.S. in 2025 and is anticipated to grow at a CAGR of 17.0–17.8% till 2034. The demand for telematics is due to the presence of vast passenger vehicle parc, robust logistic operations, advanced telecom infrastructure, and OEMs' focus on the development of software-based platform. Embedded connectivity will help in crash management, diagnostics, navigation, Wi-Fi hot spots, keyless entry, and over the air updates.
Ford Motor Company, Apple Inc., Google LLC, Cisco Systems, Inc., International Business Machines Corporation, Intel Corporation, and Texas Instruments Incorporated offer telematics solutions in terms of vehicle, interface, networking, cloud computing, processors, and analog segments respectively. Commercial segment is keen on predictive maintenance, workflow of the driver, route optimization, and asset management while passenger telematics solutions are focused on in terms of integrated displays, voice interface, streaming, and subscription services.
Europe Internet of Vehicle Market
The Europe region had a share of 27-29% in 2025 and is expected to grow with a 17.2-18.0% CAGR till 2034. Germany excels in premium vehicle design, Tier-1 relationships, and software-defined architectures initiatives. The UK is a blend of connected insurance services, digital services, and test environments, whereas France matches its automotive connectivity with electrification and smart mobility investments.
The Italian and Spanish regions make contributions in terms of their fleet and rental vehicle requirements, as well as their urban mobility requirements resulting from the upgrading of the cellular infrastructure and the renewal of their vehicles. Regulations on emergency communications, data security, cyber-security, and over-the-air software updates add costs but make procurement needs standardized. The partnership between AUDI AG, SAP SE, and semiconductors & cloud companies make progress in the region possible.
APAC Internet of Vehicle Market
APAC’s 2025 market share was 25–27%, and it will see a 20.2–21.2% compound annual growth rate (CAGR) through 2034, which is the fastest among all regions. China’s leadership position stems from electric vehicles, digital cockpit, telecom infrastructure, and smart road solutions.
The Japanese and South Korean contribution is in automotive electronics and 5G technology. The Indian advantage is in having a huge automobile industry and growing mobile broadband networks. Australia is behind in use cases such as fleets, mining, and long-distance logistics.
Middle East & Africa Internet of Vehicle Market
Middle East & Africa is expected to grow at 18.6–19.6% CAGR through 2034. Saudi Arabia and the UAE lead through smart-city programs, premium vehicle demand, logistics modernization, and investment in 5G-enabled transport infrastructure.
南アフリカは、この地域で最も広範かつ確立された自動車およびフリートサービスのエコシステムを有している一方、中東・アフリカの他の地域では、サービス範囲、コスト、車両の年式などにばらつきがあり、状況はかなり多様である。エネルギー分野のフリート、港湾、鉱業、国際物流などには、フリート管理ソリューションの利用を正当化できる多くの機会が存在する。
セグメンテーション分析
コンポーネント
車両インターネット市場は、ハードウェア、ソフトウェア、サービスといった構成要素を網羅しており、2026年から2034年にかけて年平均成長率(CAGR)18.0~19.0%で拡大すると予測されています。調達は、個別の電子制御ユニットから、コンピューティング、接続性、セキュリティ、クラウドスタックを統合した構成へと移行しています。ハードウェアは依然として最大のセグメントですが、自動車メーカーが機能を活用して収益化を図り、販売後の車両メンテナンスを行うにつれて、ソフトウェアとライフサイクルサービスの重要性が高まっています。
- ハードウェア:車載プロセッサ、テレマティクス制御ユニット、ゲートウェイ、センサー、アンテナ、およびセキュリティ要素は、導入の基盤を形成し、認証、信頼性、および統合に関する要件が高い切り替えコストを生み出すため、戦略的に重要な位置を占めています。
- ソフトウェア:オペレーティングプラットフォーム、ミドルウェア、サイバーセキュリティ、分析、およびアプリケーション層は、車両データを調整し、差別化されたサービスを可能にするため、ソフトウェアは機能開発のスピード、相互運用性、および販売後の価値創造において中心的な役割を果たします。
- サービス:統合、マネージド接続、メンテナンス、サイバーセキュリティ監視、データサービスにより、ライフサイクルの複雑さに対処し、自動車メーカーやフリートがマルチネットワーク展開を運用しながら、接続機能を継続的な運用成果や顧客成果に転換できるよう支援します。
接続性
車両がBluetooth、Wi-Fi、セルラーリンクを組み合わせて補完的な機能を実現するにつれ、接続性は2026年から2034年にかけて年平均成長率(CAGR)18.4~19.4%で成長すると予測されています。アーキテクチャの選択は、通信範囲、帯域幅、遅延、電力、セキュリティ、およびサービスの継続性に依存します。個人用デバイスのペアリング、車内ネットワーク、クラウドアクセス、緊急通信、およびリモートアップデートにはそれぞれ異なる技術的および商業的要件が課されるため、マルチ無線設計が標準になりつつあります。
- Bluetooth: Bluetoothは、スマートフォンとのペアリング、オーディオ、デジタルキー、低消費電力デバイスの検出をサポートしており、幅広いデバイス互換性と、車両内および車両周辺での効率的な近距離通信を提供するため、成熟した地位を維持しています。
- Wi-Fi: Wi-Fiは、キャビン内のホットスポット、高スループットのメディア、診断、ワークショップのアップデートなどを可能にし、マルチスクリーン体験や大規模なソフトウェアパッケージで高速なローカルデータ転送が求められるようになるにつれて、その戦略的価値は高まっています。
- セルラー:セルラーは、テレマティクス、緊急対応、ナビゲーション、車両管理、クラウドサービス向けに広域かつ常時接続のアクセスを提供し、サブスクリプションや遠隔車両管理の基盤となります。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
車両管理 |
高い |
予測型フリート |
スケーリング |
|
インフォテインメント |
高い |
デジタルコックピット |
成熟した |
|
遠隔診断 |
高い |
OTAサービス |
スケーリング |
|
使用量連動型保険 |
中くらい |
リスクテレマティクス |
スケーリング |
|
V2Xの安全性 |
中くらい |
協調型セキュリティ |
新しい |
車両インターネット市場の成長要因と影響分析
ソフトウェア定義車両がライフサイクル経済を再構築する
集中型コンピューティングとゾーン型電気アーキテクチャの助けを借りて、自動車メーカーは機能開発をハードウェアサイクルから切り離す機会を得ています。これはビジネスモデルを変え、メーカーは車両の納車後でも機能、セキュリティアップデート、ユーザーインターフェースの改善、パフォーマンス最適化を提供できるようになります。NXP Semiconductors NVは、ゾーン型アーキテクチャとネットワーク機能を備えた車載用マイクロコントローラを提供しており、これは同社がインターネット・オブ・ビークル市場のトレンドに合致していることを示しています。この変化の影響は、半導体の認定からクラウドオーケストレーション、テスト、サービスに至るまで、あらゆるものに及びます。自動車メーカーは、車種全体で機能の再利用が速くなるというメリットを享受できますが、同時に、ソフトウェアとサイバーセキュリティに対する責任をより長期間負う必要があります。
常時接続のセルラー通信により、サービスの収益化が可能に
組み込み型セルラー接続により、車両は断続的にペアリングされるデバイスではなく、常時接続可能なサービスエンドポイントへと変化します。モバイルブロードバンドは世界的にほぼ普及しており、5Gは人口の半数以上をカバーし、テレマティクスやクラウドアプリケーションのインフラ基盤を強化しています。自動車メーカーは、ナビゲーション、ホットスポットアクセス、リモートコントロール、診断、エンターテイメント、フリート管理ツールなどを、定期プランを通じてパッケージ化できます。接続管理プラットフォームは、国やモデルイヤーを問わず、プロビジョニング、ポリシー、充電、ローミング、ライフサイクルタスクを自動化します。市場への影響は、サービス加入率の向上、手動サポートコストの削減、車両データの継続性の向上という形で現れます。しかしながら、商業的な成功は、透明性の高い価格設定、信頼性の高いカバレッジ、そして規律ある同意管理にかかっています。
車両管理のデジタル化により、定量化可能な運用収益が生まれる
車両運行事業者がコネクテッドカーシステムを採用する理由は、車両の稼働状況、燃料消費量、ルート遵守状況、ドライバーの安全、メンテナンス状況を直接測定できるためです。業界のデータによると、GPS追跡と車両管理には高い価値が認識されており、多くの事業者が予測分析と資産追跡から迅速な投資回収を実現しています。こうした経済性により、物流、レンタル、フィールドサービス、公共交通機関、鉱業、エネルギー関連車両への導入が加速しています。消費者向けアプリケーションとは異なり、車両フリートへの導入は、ダウンタイムの回避と稼働率の向上によって正当化できます。車両データを企業資源計画(ERP)、メンテナンス、配車ワークフローと統合するベンダーは、より大規模な契約を獲得できます。その結果、需要は、独立したテレマティクスデバイスよりも、信頼性の高いAPI、構成可能なダッシュボード、サービスレベルのコミットメントを重視しています。
車両インターネット市場の将来動向
エッジAIは車両のコンテキストデータを優先的に処理する
車両インターネット市場のトレンドは、継続的なクラウド伝送ではなく、選択的なエッジ推論へとますますシフトしています。車両はカメラ、キャビン、パワートレイン、ネットワークのデータをローカルで処理し、イベントまたは圧縮されたインサイトのみを転送します。このアプローチにより、遅延、帯域幅コスト、プライバシーリスクが軽減され、通信範囲が変動した場合の回復力が向上します。プログラマブルニューラルプロセッサと集中型ゲートウェイは、予測保守、運転支援、パーソナライゼーション、サイバーセキュリティ異常検知をサポートします。将来的には、調達において、生のコンピューティング能力に加え、モデル更新ガバナンス、ワークロードの分離、エネルギー効率が重視されるようになります。チップメーカー、クラウドプラットフォーム、自動車メーカー間のパートナーシップが、車両世代を超えてAIワークロードがどれだけ一貫して動作するかを決定します。
相互運用可能なデジタルIDがモビリティサービスを繋ぐ
デジタルキーは、車両、デバイス、充電、駐車、レンタル、保険、フリート認証などを連携させる、より広範なモビリティIDフレームワークへと進化します。Bluetooth Low Energy、Wi-Fi、セルラーリンク、セキュアエレメント、認証プラットフォームが連携し、ユーザー認証と一時的なアクセス許可の割り当てを行います。標準規格に基づく相互運用性により、独自仕様の統合が削減され、ブランド間での共有アクセスが容易になります。セキュリティアーキテクチャは、ハードウェアベースの認証情報、監査可能なプロビジョニング、失効、プライバシー保護データ交換へと移行します。認証情報のライフサイクルサービスとクロスプラットフォームオーケストレーションにおいて、新たなビジネスチャンスが生まれます。普及の鍵は、一貫したユーザーエクスペリエンス、復旧プロセス、そしてデバイス、車両、ネットワークのセキュリティ障害発生時の明確な責任体制にあります。
車両インターネット市場の機会
長期にわたる車両ライフサイクルに対応したマネージドサイバーセキュリティ
コネクテッドカーは、家電製品よりもはるかに長く稼働し続けるため、発売後も継続するマネージドサイバーセキュリティサービスの機会が生まれます。プロバイダーは、脆弱性監視、ソフトウェア部品表管理、インシデント対応、証明書管理、侵入テスト、セキュアアップデート運用などを組み合わせることができます。自動車メーカーやフリート事業者は、サプライヤー、国、廃止されたプラットフォームを問わず、制御が引き続き有効であることを示す証拠を必要としています。投資は、再利用可能なコンプライアンスツール、自動化されたリスク優先順位付け、車両またはアクティブなエンドポイントごとに価格設定されたサービスモデルに重点を置くべきです。保険会社や通信事業者とのパートナーシップは、脅威インテリジェンスと対応調整を改善できます。自動車の安全性統合と測定可能な修復時間を実証できるベンダーは、持続可能で高収益の関係を構築できます。
高成長モビリティ市場向けローカライズプラットフォーム
急速に自動車化が進む経済圏では、多様なネットワーク品質、車両価格、言語、決済システム、サービス容量に対応したコネクテッドプラットフォームが求められています。投資家は、軽量テレマティクス、オフライン対応アプリケーション、eSIMオーケストレーション、そして現地のデータ要件を満たすクラウドリージョンをサポートできます。インド、東南アジア、湾岸諸国、そして一部のアフリカ市場では、高級乗用車だけでなく、商用車フリート、二輪車モビリティインターフェース、公共交通機関、物流といった分野でビジネスチャンスが広がっています。成功には、現地の通信事業者との契約、修理ネットワークの統合、そして運用コスト削減に見合った価格設定が不可欠です。モジュール型プラットフォームは、追跡と診断から始め、サービス範囲と顧客対応の改善に応じて、保険、決済、メンテナンス、安全サービスなどを追加していくことができます。
最近の動向
- 2025年10月:NXPセミコンダクターズは、Aviva Linksを2億4300万米ドル、Kinaraを3億700万米ドルで買収し、車載SerDes接続とエネルギー効率の高いエッジAI機能を拡張しました。これらの買収により、NXPのソフトウェア定義型車両ネットワーク、センサーデータ伝送、インテリジェントエッジにおけるプログラマブル推論のポートフォリオが強化されます。
- 2025年5月:Apple Inc.は、米国とカナダで新たに受注したアストンマーティン車にCarPlay Ultraの提供を開始し、ドライバーディスプレイ、インストルメントクラスター情報、計器類、車両制御など、iPhoneとの連携機能を拡張した。Appleはまた、将来的にCarPlay Ultraの提供を目指しているブランドとして、ヒュンダイ、キア、ジェネシスを挙げた。
- 2025年3月:NXPセミコンダクターズは、ゾーン別アーキテクチャおよび電動化アーキテクチャ向けの車載用マイクロコントローラファミリ「S32K5」を発表しました。この製品は、16nm FinFETテクノロジー、組み込みMRAM、統合イーサネットスイッチング、ハードウェアによる絶縁、およびエッジニューラルプロセッシングユニットを組み合わせたものです。今回の発表により、拡張性の高いソフトウェア定義型車両設計のためのCoreRideプラットフォームがさらに強化されます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -