
Mercato dell’internet dei veicoli: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dell'Internet of Vehicles (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componenti (hardware, software, servizi); connettività (Bluetooth, Wi-Fi, cellulare, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003388
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 16, 2026


Dimensioni del mercato nel 2025
208,36 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
948,49 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
18,34 %
Tasso di crescita
Mercato di riferimento
4.775,25 miliardi di dollari USA
(2026-2034)
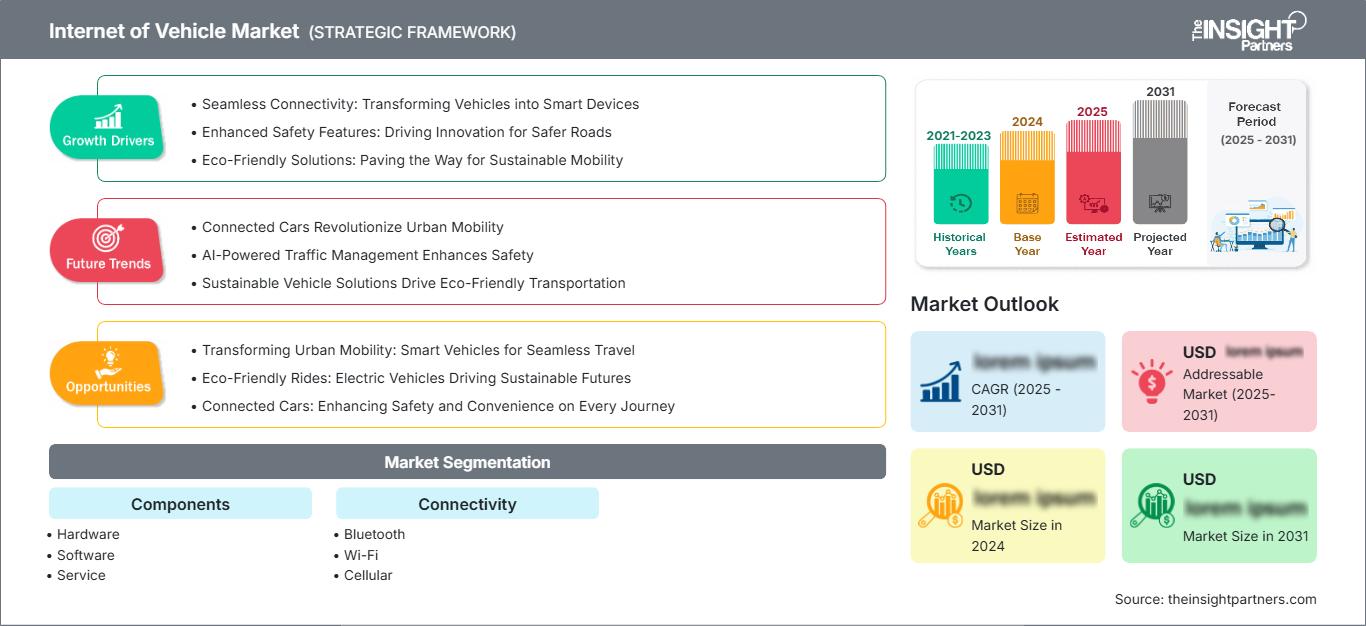
Il mercato dell'Internet of Vehicles (IoV) valeva 208,36 miliardi di dollari nel 2025 e si prevede che raggiungerà i 948,49 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 18,34% nel periodo 2026-2034. La crescita sarà determinata dalla convergenza di connettività integrata, architetture software-defined, tecnologie cloud e soluzioni di servizio basate sui dati nei settori della mobilità passeggeri e commerciale. Queste soluzioni consentono diagnostica in tempo reale, infotainment, sicurezza, gestione della flotta e implementazione di funzionalità over-the-air.
Si prevede che il mercato nordamericano dell'Internet of Vehicles (IoT) crescerà a un tasso annuo composto (CAGR) del 16,8%-17,6% fino al 2034, trainato dall'implementazione su larga scala di sistemi cellulari integrati e servizi connessi. La crescita del mercato dell'IoT per i veicoli sarà agevolata dallo sviluppo della rete 5G, dall'ampia diffusione della tecnologia telematica e dall'attenzione normativa alla sicurezza informatica e alla gestione degli aggiornamenti software. Anche i proprietari di flotte contribuiscono alla crescita integrando manutenzione predittiva, pianificazione dei percorsi, assicurazioni e gestione delle risorse nella stessa piattaforma di mobilità.
Analisi e approfondimenti sul mercato dell'Internet dei veicoli.
- Nord America: deteneva una quota di mercato del 34-36% nel 2025 e si prevede una crescita annua composta (CAGR) del 16,8-17,6% tra il 2026 e il 2034, supportata dalla copertura 5G, dalla telematica integrata, dagli ecosistemi cloud e dai servizi veicolari a pagamento.
- USA: Nel 2025 ha rappresentato l'82-85% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 17,0-17,8% tra il 2026 e il 2034.
- Europa: Nel 2025 rappresentava una quota del 27-29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 17,2-18,0% tra il 2026 e il 2034, trainata da Germania, Regno Unito e Francia.
- Regione Asia-Pacifico: ha conquistato una quota di mercato del 25-27% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 20,2-21,2% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud e India.
- Segmento più ampio: l'hardware deteneva una quota di mercato del 45-48% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 15,8-16,8% nel periodo 2026-2034.
- Segmento ad alta crescita: i servizi rappresentavano una quota di mercato del 23-26% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 22,0-23,2% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Apple Inc., AUDI AG, Cisco Systems, Inc., Ford Motor Company, Google LLC, International Business Machines Corporation, Intel Corporation, NXP Semiconductors NV, SAP SE e Texas Instruments Incorporated.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La connettività nei veicoli si è evoluta, passando da singoli componenti di infotainment ad architetture centralizzate che utilizzano software per connettere sensori, gateway, servizi cloud e smartphone. La produzione automobilistica si sta orientando verso l'integrazione di processori più avanzati, hardware sicuro, architettura Ethernet e radio come standard, anziché offrire la connettività come optional. Inoltre, i fornitori offrono sempre più spesso soluzioni hardware-software integrate e le case automobilistiche stanno riducendo gli aggiornamenti dei prodotti grazie agli aggiornamenti over-the-air. Questa evoluzione sta quindi creando un cambiamento di valore, passando dalla vendita di componenti al software per l'intero ciclo di vita del prodotto e ad altri servizi.
Tra il 2024 e il 2034, gli investimenti supereranno quelli tipici del mercato automobilistico tradizionale, grazie al miglioramento della connettività cellulare, alla maggiore diffusione dei veicoli elettrici e alla digitalizzazione delle strade in Asia, Medio Oriente e in alcuni paesi africani. Le normative in materia di sicurezza e aggiornamenti software garantiranno architetture e processi affidabili per lo sviluppo del software. Verranno sviluppate piattaforme scalabili in grado di supportare diverse tipologie di veicoli e i governi investiranno nella comunicazione stradale e nei sistemi di trasporto intelligenti (ITS) per potenziare i casi d'uso e l'implementazione della tecnologia V2I (Vehicle-to-Infrastructure).
Ambito del rapporto sul mercato dell'Internet dei veicoli
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 208,36 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 948,49 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 18,34% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dell'Internet dei veicoli
Il mercato dell'Internet of Vehicles (IoV) è alimentato dalla necessità, da parte dei clienti, di sicurezza connessa, diagnostica remota, servizi basati sull'utilizzo e abitacoli digitali in continuo aggiornamento. La domanda proviene da case automobilistiche, flotte, compagnie assicurative, operatori di telecomunicazioni, comuni e fornitori di servizi cloud, formando così un ecosistema multilaterale anziché una tradizionale catena di componenti.
Processori, comunicazioni sicure e gateway provengono da fornitori di semiconduttori, mentre sistemi operativi, analisi e ambienti di sviluppo di applicazioni provengono da aziende di software. I fornitori di telecomunicazioni si occuperanno del ciclo di vita della connettività cellulare, mentre gli integratori di servizi garantiranno la sua implementazione. L'offerta sarà influenzata dalla qualificazione automobilistica, dalla sicurezza informatica, dalla gestione dello spettro e dai programmi del settore automobilistico. La condivisione delle piattaforme è utile per ottimizzare i costi, mentre la tecnologia multi-radio riduce la dipendenza da una singola rete.
L'analisi del mercato dell'Internet of Vehicles (IoV) rivela che la competizione si svolge tra ecosistemi di consumatori, produttori automobilistici, aziende di networking, fornitori di servizi cloud e produttori di semiconduttori. Apple Inc. e Google LLC influenzano il settore degli smartphone; Audi AG e Ford Motor Company dominano nelle implementazioni a livello di veicolo e nella gestione dei dati dei clienti; Cisco Systems, Inc., International Business Machines Corporation e SAP SE si confrontano con difficoltà nei settori della connettività gestita, dell'integrazione cloud, dell'analisi dei dati e dell'integrazione dei flussi di lavoro aziendali.
Intel Corporation, NXP Semiconductors NV e Texas Instruments Incorporated concentrano i loro investimenti su elaborazione, networking, sicurezza e sistemi edge a basso consumo energetico. Il posizionamento strategico si basa sempre più su architetture di riferimento, impegno negli standard, strumenti per sviluppatori e partnership che riducono i tempi di integrazione. L'acquisizione di tecnologie di rete ad alta velocità per autoveicoli e di intelligenza artificiale edge da parte dei fornitori dimostra che stanno costruendo un'infrastruttura completa, non limitandosi a vendere chip.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'Internet dei veicoli: spunti strategici
Approfondimenti regionali
Mercato nordamericano dell'Internet dei veicoli
Nel 2025, il Nord America deteneva una quota di mercato del 34-36% nell'ambito dell'Internet of Vehicles (IoV) e si prevede che crescerà a un tasso annuo composto (CAGR) del 16,8-17,6% dal 2024 al 2034. L'ampia diffusione delle reti LTE e 5G, le iniziative telematiche e la solida infrastruttura di cloud computing consentono soluzioni di connettività per la sicurezza connessa, l'infotainment, i servizi remoti e le flotte commerciali.
Tra i fattori trainanti della domanda regionale figurano la logistica a lungo raggio, la telematica a fini assicurativi, la gestione del software nei veicoli elettrici e la propensione dei consumatori verso i servizi connessi ai propri smartphone. Le preoccupazioni in materia di sicurezza informatica si traducono in investimenti nella gestione delle identità, nell'avvio sicuro, nella crittografia e nella gestione del ciclo di vita. La copertura cellulare in Canada e le iniziative relative alle flotte in Messico contribuiscono a dare ulteriore slancio al settore, insieme all'industria automobilistica messicana. La maturità dell'ecosistema degli abbonamenti in Nord America faciliterà la sperimentazione di pacchetti in abbonamento in questa regione prima del lancio a livello globale.
Mercato statunitense dell'Internet dei veicoli
Nel 2025, il Nord America ha rappresentato l'82-85% del fatturato generato dagli Stati Uniti e si prevede che crescerà a un tasso annuo composto (CAGR) del 17,0-17,8% fino al 2034. La domanda di telematica è dovuta alla presenza di un vasto parco veicoli, a solide operazioni logistiche, a un'infrastruttura di telecomunicazioni avanzata e all'attenzione dei produttori di apparecchiature originali (OEM) allo sviluppo di piattaforme basate su software. La connettività integrata contribuirà alla gestione degli incidenti, alla diagnostica, alla navigazione, agli hotspot Wi-Fi, all'accesso senza chiave e agli aggiornamenti over-the-air.
Ford Motor Company, Apple Inc., Google LLC, Cisco Systems, Inc., International Business Machines Corporation, Intel Corporation e Texas Instruments Incorporated offrono soluzioni telematiche rispettivamente nei segmenti veicolo, interfaccia, rete, cloud computing, processori e analogico. Il segmento commerciale è interessato alla manutenzione predittiva, al flusso di lavoro del conducente, all'ottimizzazione dei percorsi e alla gestione delle risorse, mentre le soluzioni telematiche per i passeggeri si concentrano su display integrati, interfaccia vocale, streaming e servizi in abbonamento.
Mercato europeo dell'Internet dei veicoli
Nel 2025, la regione europea deteneva una quota di mercato del 27-29% e si prevede che crescerà con un CAGR del 17,2-18,0% fino al 2034. La Germania eccelle nella progettazione di veicoli premium, nelle relazioni con i fornitori di primo livello e nelle iniziative relative alle architetture software-defined. Il Regno Unito è un mix di servizi assicurativi connessi, servizi digitali e ambienti di test, mentre la Francia coniuga la connettività automobilistica con investimenti nell'elettrificazione e nella mobilità intelligente.
Le regioni italiana e spagnola contribuiscono in termini di esigenze relative alle flotte aziendali e ai veicoli a noleggio, nonché alle esigenze di mobilità urbana derivanti dall'ammodernamento dell'infrastruttura cellulare e dal rinnovo dei veicoli. Le normative in materia di comunicazioni di emergenza, sicurezza dei dati, sicurezza informatica e aggiornamenti software over-the-air comportano costi aggiuntivi, ma standardizzano le esigenze di approvvigionamento. La partnership tra AUDI AG, SAP SE e aziende del settore dei semiconduttori e del cloud rende possibile il progresso nella regione.
Mercato dell'Internet dei veicoli nella regione Asia-Pacifico
Nel 2025, la quota di mercato dell'area Asia-Pacifico (APAC) si attestava tra il 25% e il 27%, e si prevede un tasso di crescita annuo composto (CAGR) del 20,2-21,2% fino al 2034, il più rapido tra tutte le regioni. La posizione di leadership della Cina deriva dai veicoli elettrici, dall'abitacolo digitale, dalle infrastrutture di telecomunicazione e dalle soluzioni per strade intelligenti.
Il contributo di Giappone e Corea del Sud si concentra sull'elettronica automobilistica e sulla tecnologia 5G. Il vantaggio dell'India risiede nella sua enorme industria automobilistica e nelle reti a banda larga mobile in rapida espansione. L'Australia è in ritardo in settori come le flotte aziendali, l'industria mineraria e la logistica a lunga distanza.
Mercato dell'Internet dei veicoli in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 18,6-19,6% fino al 2034. Arabia Saudita ed Emirati Arabi Uniti sono all'avanguardia grazie ai programmi per le città intelligenti, alla domanda di veicoli di lusso, alla modernizzazione della logistica e agli investimenti in infrastrutture di trasporto abilitate al 5G.
Il Sudafrica vanta l'ecosistema di servizi automobilistici e di gestione flotte più esteso e consolidato della regione, mentre il resto del Medio Oriente e dell'Africa presenta una situazione piuttosto eterogenea a causa della variabilità della copertura, dei costi e dell'età dei veicoli. Esistono numerose opportunità nei settori energetico, portuale, minerario e della logistica internazionale che possono giustificare l'utilizzo di soluzioni di gestione flotte.
Analisi di segmentazione
Ingegneria
Il mercato dell'Internet of Vehicles (IoV) comprende componenti quali hardware, software e servizi, e si prevede che questa categoria crescerà a un tasso annuo composto (CAGR) del 18,0-19,0% nel periodo 2026-2034. Gli acquisti si stanno spostando da unità di controllo elettroniche separate verso soluzioni integrate di elaborazione, connettività, sicurezza e cloud. L'hardware rimane il segmento più ampio, mentre il software e i servizi per l'intero ciclo di vita acquisiscono importanza strategica, in quanto le case automobilistiche monetizzano le funzionalità e offrono assistenza post-vendita ai veicoli.
- Hardware: processori per autoveicoli, centraline telematiche, gateway, sensori, antenne ed elementi di sicurezza costituiscono le fondamenta dell'implementazione e mantengono un'importanza strategica poiché i requisiti di qualificazione, affidabilità e integrazione comportano elevati costi di transizione.
- Software: piattaforme operative, middleware, sicurezza informatica, analisi e livelli applicativi coordinano i dati dei veicoli e consentono servizi differenziati, rendendo il software fondamentale per la velocità di sviluppo delle funzionalità, l'interoperabilità e la creazione di valore post-vendita.
- Servizi: Integrazione, connettività gestita, manutenzione, monitoraggio della sicurezza informatica e servizi dati affrontano la complessità del ciclo di vita, aiutando le case automobilistiche e le flotte a gestire implementazioni multi-rete e a convertire le funzionalità connesse in risultati operativi e per i clienti ricorrenti.
Connettività
Si prevede che la connettività crescerà a un tasso annuo composto (CAGR) del 18,4-19,4% nel periodo 2026-2034, grazie all'integrazione di Bluetooth, Wi-Fi e connessioni cellulari nei veicoli per funzioni complementari. La scelta dell'architettura dipende da portata, larghezza di banda, latenza, consumo energetico, sicurezza e continuità del servizio. Le architetture multi-radio stanno diventando lo standard, poiché l'accoppiamento con dispositivi personali, la rete di bordo, l'accesso al cloud, le comunicazioni di emergenza e gli aggiornamenti remoti impongono requisiti tecnici e commerciali differenti.
- Bluetooth: Il Bluetooth supporta l'accoppiamento con smartphone, l'audio, le chiavi digitali e il rilevamento di dispositivi a basso consumo energetico, mantenendo una posizione di maturità grazie all'ampia compatibilità con i dispositivi e all'efficiente comunicazione a corto raggio all'interno e intorno ai veicoli.
- Wi-Fi: Il Wi-Fi abilita hotspot in cabina, contenuti multimediali ad alta velocità, diagnostica e aggiornamenti in officina, con un valore strategico in aumento poiché le esperienze multi-schermo e i pacchetti software più grandi richiedono un trasferimento dati locale veloce.
- Rete cellulare: la rete cellulare offre accesso continuo e su vasta area per telematica, gestione delle emergenze, navigazione, controllo della flotta e servizi cloud, rappresentando la spina dorsale per abbonamenti e gestione remota dei veicoli.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Gestione della flotta |
Alto |
Flotte predittive |
Scalatura |
|
Infotainment |
Alto |
Cabina di pilotaggio digitale |
Maturo |
|
Diagnostica a distanza |
Alto |
Servizio OTA |
Scalatura |
|
Assicurazione basata sull'utilizzo |
Mezzo |
Telematica del rischio |
Scalatura |
|
Sicurezza V2X |
Mezzo |
Sicurezza cooperativa |
Emergenti |
Fattori di crescita e analisi dell'impatto del mercato dell'Internet dei veicoli (IoV).
I veicoli definiti dal software ridefiniscono l'economia del ciclo di vita
Grazie all'elaborazione centralizzata e all'architettura elettrica zonale, le case automobilistiche hanno l'opportunità di svincolare lo sviluppo delle funzionalità dai cicli hardware. Questo cambia il modello di business e consente ai produttori di offrire funzionalità, aggiornamenti di sicurezza, un'interfaccia utente migliorata e ottimizzazioni delle prestazioni anche dopo la consegna del veicolo. NXP Semiconductors NV ha offerto microcontrollori per il settore automobilistico con architettura zonale e funzionalità di rete, dimostrando l'allineamento del fornitore con il trend del mercato dell'Internet of Vehicles. Gli effetti di questo cambiamento si ripercuotono su tutto, dalla qualificazione dei semiconduttori all'orchestrazione cloud, ai test e ai servizi. Le case automobilistiche beneficiano di una più rapida riutilizzabilità delle funzionalità su tutta la gamma di veicoli; tuttavia, allo stesso tempo, devono assumersi la responsabilità del software e della sicurezza informatica per un periodo di tempo più lungo.
La copertura cellulare sempre attiva consente la monetizzazione del servizio
La connettività cellulare integrata trasforma il veicolo in un punto di accesso permanente ai servizi, anziché in un dispositivo con connessione intermittente. La copertura a banda larga mobile è pressoché universale a livello globale, mentre il 5G raggiunge oltre la metà della popolazione, rafforzando le infrastrutture di base per la telematica e le applicazioni cloud. Le case automobilistiche possono offrire pacchetti che includono navigazione, accesso hotspot, controllo remoto, diagnostica, intrattenimento e strumenti per la gestione della flotta, tramite piani tariffari ricorrenti. Le piattaforme di gestione della connettività automatizzano il provisioning, la definizione delle policy, la ricarica, il roaming e le attività del ciclo di vita, in diversi paesi e per diversi anni modello. L'impatto sul mercato si traduce in tassi di adesione ai servizi più elevati, minori costi di assistenza manuale e una migliore continuità dei dati del veicolo. Il successo commerciale dipende tuttavia da prezzi trasparenti, copertura affidabile e una gestione rigorosa del consenso.
La digitalizzazione della flotta genera rendimenti operativi quantificabili.
Gli operatori di flotte adottano sistemi per veicoli connessi perché consentono di misurare direttamente la disponibilità dei veicoli, il consumo di carburante, il rispetto dei percorsi, la sicurezza del conducente e la manutenzione. I dati di settore indicano un elevato valore percepito per il tracciamento GPS e la gestione delle flotte, con molti operatori che segnalano un rapido ritorno sull'investimento grazie all'analisi predittiva e al monitoraggio degli asset. Questi vantaggi economici accelerano l'implementazione nei settori della logistica, del noleggio, dell'assistenza sul campo, del trasporto pubblico, dell'industria mineraria e dell'energia. A differenza delle applicazioni per i consumatori, gli acquisti per le flotte possono essere giustificati dalla riduzione dei tempi di inattività e dal miglioramento dell'utilizzo. I fornitori che integrano i dati dei veicoli con i flussi di lavoro di pianificazione delle risorse aziendali (ERP), manutenzione e gestione delle spedizioni possono aggiudicarsi contratti più consistenti. La conseguente domanda privilegia API affidabili, dashboard configurabili e impegni sui livelli di servizio rispetto a dispositivi telematici isolati.
Tendenze future del mercato dell'Internet dei veicoli
L'intelligenza artificiale di prossimità darà priorità ai dati contestuali del veicolo.
Le tendenze del mercato dell'Internet of Vehicles (IoV) indicano sempre più una propensione all'inferenza selettiva in locale, piuttosto che alla trasmissione continua nel cloud. I veicoli elaboreranno localmente i dati provenienti da telecamere, abitacolo, propulsori e rete, inoltrando solo gli eventi o le informazioni compresse. Questo approccio riduce la latenza, i costi di banda e l'esposizione alla privacy, migliorando al contempo la resilienza in caso di fluttuazioni della copertura. Processori neurali programmabili e gateway centralizzati supporteranno la manutenzione predittiva, i sistemi di assistenza alla guida, la personalizzazione e il rilevamento di anomalie di sicurezza informatica. Nel tempo, gli acquisti si concentreranno sulla governance degli aggiornamenti dei modelli, sull'isolamento dei carichi di lavoro e sull'efficienza energetica, oltre che sulla pura potenza di calcolo. Le partnership tra produttori di chip, piattaforme cloud e case automobilistiche determineranno la coerenza con cui i carichi di lavoro di intelligenza artificiale opereranno tra le diverse generazioni di veicoli.
L'identità digitale interoperabile collegherà i servizi di mobilità.
Le chiavi digitali si evolveranno in framework di identità per la mobilità più ampi, collegando veicoli, dispositivi, ricarica, parcheggio, noleggio, assicurazione e autorizzazione delle flotte. Bluetooth Low Energy, Wi-Fi, connessioni cellulari, elementi di sicurezza e piattaforme di credenziali collaboreranno per autenticare gli utenti e assegnare autorizzazioni temporanee. L'interoperabilità basata su standard può ridurre l'integrazione proprietaria e semplificare l'accesso condiviso tra diversi marchi. L'architettura di sicurezza si orienterà verso credenziali basate su hardware, provisioning e revoca verificabili e scambio di dati che preservi la privacy. Emergeranno opportunità commerciali per i servizi di gestione del ciclo di vita delle credenziali e l'orchestrazione multipiattaforma. L'adozione dipenderà da un'esperienza utente coerente, da processi di ripristino e da una chiara responsabilità in caso di guasto della sicurezza del dispositivo, del veicolo o della rete.
Opportunità di mercato per l'Internet dei veicoli
Gestione della sicurezza informatica per cicli di vita lunghi dei veicoli.
I veicoli connessi rimangono operativi molto più a lungo rispetto ai dispositivi elettronici di consumo, creando un'opportunità per servizi di cybersecurity gestiti che si estendono oltre il lancio. I fornitori possono combinare il monitoraggio delle vulnerabilità, la governance della distinta base del software, la risposta agli incidenti, la gestione dei certificati, i test di penetrazione e le operazioni di aggiornamento sicuro. Le case automobilistiche e le flotte necessitano di prove che i controlli rimangano efficaci presso diversi fornitori, paesi e su piattaforme dismesse. Gli investimenti dovrebbero essere mirati a strumenti di conformità riutilizzabili, alla prioritizzazione automatizzata del rischio e a modelli di servizio con prezzi basati sul veicolo o sull'endpoint attivo. Le partnership con assicuratori e operatori di telecomunicazioni possono migliorare l'intelligence sulle minacce e il coordinamento della risposta. I fornitori che dimostrano l'integrazione della sicurezza automobilistica e tempi di risoluzione misurabili possono instaurare relazioni durature e ad alto margine.
Piattaforme localizzate per i mercati della mobilità in rapida crescita
Le economie in rapida motorizzazione richiedono piattaforme connesse adattabili alla diversa qualità della rete, al costo dei veicoli, alle lingue, ai sistemi di pagamento e alla capacità di servizio. Gli investitori possono supportare soluzioni telematiche leggere, applicazioni utilizzabili offline, orchestrazione eSIM e regioni cloud che soddisfino i requisiti locali in materia di dati. India, Sud-est asiatico, Paesi del Golfo e alcuni mercati africani offrono opportunità nei settori delle flotte commerciali, delle interfacce per la mobilità a due ruote, del trasporto pubblico e della logistica, non solo nel segmento delle autovetture di lusso. Il successo richiede accordi con gli operatori locali, integrazione con le reti di riparazione e prezzi allineati ai risparmi operativi. Le piattaforme modulari possono iniziare con il tracciamento e la diagnostica, per poi aggiungere servizi di assicurazione, pagamento, manutenzione e sicurezza man mano che la copertura e la predisposizione dei clienti migliorano.
Sviluppi recenti
- Ottobre 2025: NXP Semiconductors NV ha completato le acquisizioni di Aviva Links per 243 milioni di dollari e di Kinara per 307 milioni di dollari, ampliando la connettività SerDes per il settore automobilistico e le capacità di intelligenza artificiale edge a basso consumo energetico. Le transazioni rafforzano il portafoglio di NXP per le reti veicolari definite dal software, il trasporto dei dati dei sensori e l'inferenza programmabile all'edge computing intelligente.
- Maggio 2025: Apple Inc. ha iniziato a implementare CarPlay Ultra con i nuovi ordini di veicoli Aston Martin negli Stati Uniti e in Canada, estendendo l'integrazione dell'iPhone ai display del conducente, alle informazioni del quadro strumenti, agli indicatori e ai comandi del veicolo. Apple ha inoltre indicato Hyundai, Kia e Genesis tra i marchi che stanno lavorando per rendere disponibile il servizio in futuro.
- Marzo 2025: NXP Semiconductors NV ha presentato la famiglia di microcontrollori automotive S32K5 per architetture zonali ed elettrificate, che combina la tecnologia FinFET a 16 nm, MRAM integrata, switching Ethernet integrato, isolamento hardware e un'unità di elaborazione neurale edge. Il lancio estende la piattaforma CoreRide per la progettazione scalabile di veicoli software-defined.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -