
Marché de l’Internet des véhicules : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de l'Internet des véhicules : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composants (matériel, logiciel, service) ; connectivité (Bluetooth, Wi-Fi, cellulaire, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003388
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 16, 2026


Taille du marché en 2025
208,36 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
948,49 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
18,34 %
taux de croissance
Marché adressable
4 775,25 milliards de dollars américains
(2026-2034)
Le marché de l'Internet des véhicules était évalué à 208,36 milliards de dollars américains en 2025 et devrait atteindre 948,49 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 18,34 % entre 2026 et 2034. Cette croissance sera portée par la convergence de la connectivité embarquée, des architectures logicielles, des technologies cloud et des solutions de services basées sur les données dans les domaines de la mobilité des particuliers et des véhicules commerciaux. Ces solutions permettent le diagnostic en temps réel, l'infodivertissement, la sécurité, la gestion de flottes et le déploiement de fonctionnalités à distance.
Le marché nord-américain de l'Internet des véhicules devrait croître de 16,8 % à 17,6 % par an jusqu'en 2034, porté par le déploiement à grande échelle de systèmes cellulaires embarqués et de services connectés. La croissance de ce marché sera favorisée par le développement du réseau 5G, la généralisation des technologies télématiques et l'accent mis par la réglementation sur la cybersécurité et la gestion des mises à jour logicielles. Les gestionnaires de flottes contribuent également à cette croissance en intégrant la maintenance prédictive, la planification d'itinéraires, l'assurance et la gestion des actifs au sein d'une même plateforme de mobilité.
Analyse et perspectives du marché de l'Internet des véhicules
- Amérique du Nord : Détenait une part de marché de 34 à 36 % en 2025 et devrait croître à un TCAC de 16,8 à 17,6 % entre 2026 et 2034, grâce à la couverture 5G, la télématique embarquée, les écosystèmes cloud et les services de véhicules monétisés.
- États-Unis : Représentaient 82 à 85 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 17,0 à 17,8 % entre 2026 et 2034.
- Europe : Elle représentait une part de 27 à 29 % en 2025 et devrait progresser à un TCAC de 17,2 à 18,0 % entre 2026 et 2034, tirée par l'Allemagne, le Royaume-Uni et la France.
- Asie-Pacifique : Elle a capté une part de marché de 25 à 27 % en 2025 et devrait enregistrer un TCAC de 20,2 à 21,2 % entre 2026 et 2034, sous l’impulsion de la Chine, du Japon, de la Corée du Sud et de l’Inde.
- Segment le plus important : le matériel détenait une part de marché de 45 à 48 % en 2025 et devrait progresser à un TCAC de 15,8 à 16,8 % entre 2026 et 2034.
- Segment à forte croissance : Le secteur des services représentait 23 à 26 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 22,0 à 23,2 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Apple Inc., AUDI AG, Cisco Systems, Inc., Ford Motor Company, Google LLC, International Business Machines Corporation, Intel Corporation, NXP Semiconductors NV, SAP SE et Texas Instruments Incorporated.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Connectivity in vehicles has shifted from individual infotainment components to centralized architectures using software to connect sensors, gateways, cloud services, and smartphones. Vehicle production is moving towards integration of more advanced processors, secure hardware, Ethernet architecture, and radios as standard rather than offering connectivity as an add-on. In addition, suppliers are increasingly delivering integrated hardware-software solutions, and automobile makers are reducing product refreshes using over-the-air upgrades. Thus, this progression is creating value shift from selling components to lifecycle software and other services.
In the years between 2024 and 2034, investments will go past the normal automotive market because of better cellular connectivity, more electric vehicles, and digital roads in Asian, Middle Eastern, and chosen African nations. Regulations about security and software updates will ensure that there are reliable architectures and processes for software development. Scalable platforms will be developed that are able to serve many different kinds of vehicles, and the government will invest in roadside communication and ITS to enhance V2I use cases and implementation.
Internet of Vehicle Market Report Scope
| Report Attribute | Details |
|---|---|
| Market size in 2025 | US$ 208.36 Billion |
| Market Size by 2034 | US$ 948.49 Billion |
| Global CAGR (2026 - 2034) | 18.34% |
| Historical Data | 2021-2024 |
| Forecast period | 2026-2034 |
Internet of Vehicle Market Analysis
The Internet of Vehicle market is fueled by the need for connected safety, remote diagnostics, usage-based services, and continuously upgraded digital cockpits from customers. The demand is generated from automakers, fleets, insurance companies, telecommunication operators, municipalities, and cloud services providers, thus forming multi-sided eco-system instead of a usual component chain.
Processors, secure communication and gateways come from semiconductor providers, whereas operating system, analytics and applications development environments come from software companies. The telecom providers will take care of lifecycle of cellular connectivity, whereas service integrators will make sure that this connectivity is deployed. Supply will be affected by automotive qualification, cybersecurity, spectrum management and automotive programs. Platform sharing is useful in optimizing costs, whereas multi-radio technology reduces reliance on any particular network.
L'analyse du rapport sur le marché de l'Internet des véhicules révèle que la concurrence oppose les écosystèmes de consommateurs, les constructeurs automobiles, les entreprises de réseaux, les fournisseurs de services cloud et les fabricants de semi-conducteurs. Apple et Google dominent le marché des smartphones ; Audi et Ford s'imposent dans les implémentations embarquées et la gestion des données clients ; Cisco, IBM et SAP se disputent les domaines de la connectivité gérée, de l'intégration cloud, de l'analyse de données et de l'intégration des flux de travail d'entreprise.
Intel Corporation, NXP Semiconductors NV et Texas Instruments Incorporated concentrent leurs investissements sur le traitement, la mise en réseau, la sécurité et les systèmes périphériques à faible consommation. Leur positionnement stratégique repose de plus en plus sur des architectures de référence, l'implication dans les normes, les outils de développement et les partenariats permettant de réduire les délais d'intégration. L'acquisition de technologies de mise en réseau embarquée haut débit et d'intelligence artificielle périphérique par ces fournisseurs démontre qu'ils développent une infrastructure complète et ne se contentent pas de vendre des puces.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
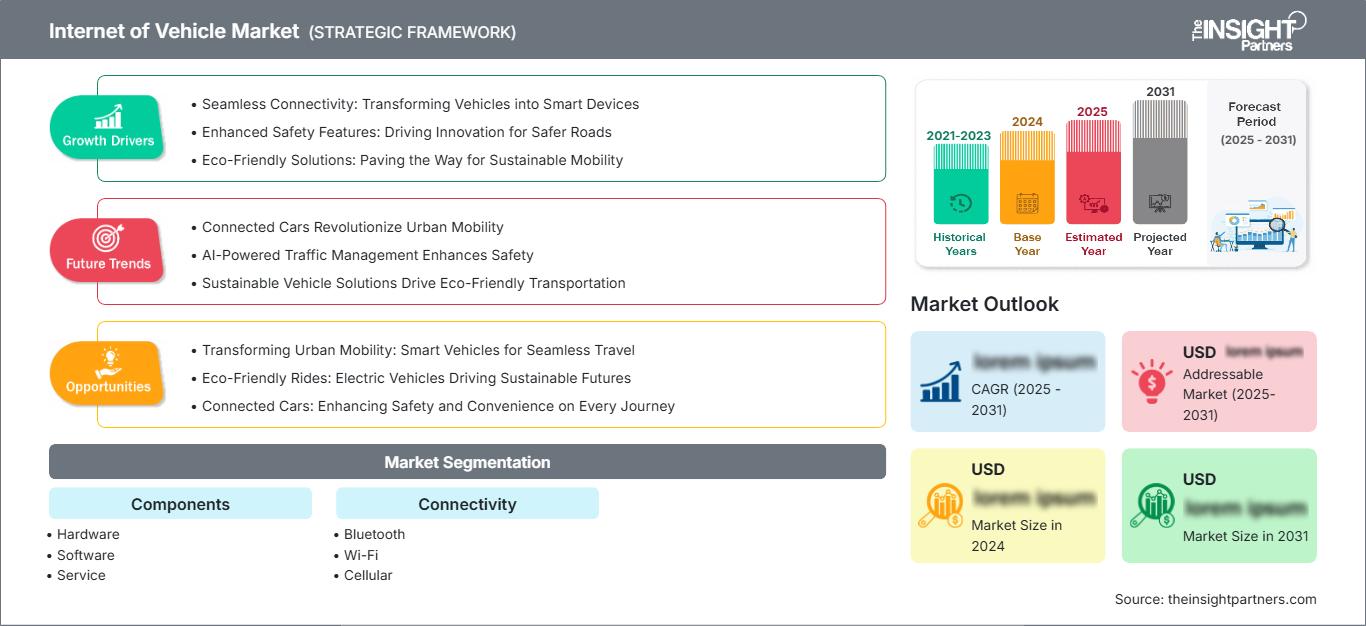
Marché de l'Internet des véhicules : Perspectives stratégiques
Perspectives régionales
Marché Internet des véhicules en Amérique du Nord
L'Amérique du Nord représentait 34 à 36 % du marché de l'Internet des véhicules en 2025 et devrait connaître une croissance annuelle composée de 16,8 à 17,6 % entre 2024 et 2034. La présence généralisée des réseaux LTE et 5G, les initiatives télématiques et le puissant cloud computing permettent des solutions de connectivité pour la sécurité connectée, l'infodivertissement, les services à distance et les flottes commerciales.
La demande régionale est notamment alimentée par la logistique longue distance, la télématique pour l'assurance, la gestion logicielle des véhicules électriques et l'intérêt des consommateurs pour les services connectés à leurs smartphones. Les préoccupations en matière de cybersécurité se traduisent par des investissements dans la gestion des identités, le démarrage sécurisé, le chiffrement et la gestion du cycle de vie. La couverture cellulaire au Canada et les initiatives de gestion de flottes au Mexique, conjuguées au dynamisme de l'industrie automobile mexicaine, contribuent à cette dynamique. La maturité de l'écosystème d'abonnement en Amérique du Nord facilitera le test des offres d'abonnement dans cette région avant leur déploiement mondial.
Marché américain de l'Internet des véhicules
L'Amérique du Nord représentait 82 à 85 % des revenus générés par les États-Unis en 2025 et devrait connaître une croissance annuelle composée de 17,0 à 17,8 % jusqu'en 2034. La demande en télématique s'explique par l'importance du parc automobile, la robustesse des opérations logistiques, les infrastructures de télécommunications avancées et l'intérêt des constructeurs automobiles pour le développement de plateformes logicielles. La connectivité embarquée facilitera la gestion des accidents, les diagnostics, la navigation, les points d'accès Wi-Fi, l'accès sans clé et les mises à jour à distance.
Ford Motor Company, Apple Inc., Google LLC, Cisco Systems, Inc., International Business Machines Corporation, Intel Corporation et Texas Instruments Incorporated proposent des solutions télématiques respectivement pour les véhicules, les interfaces, les réseaux, le cloud computing, les processeurs et les systèmes analogiques. Le secteur commercial privilégie la maintenance prédictive, l'optimisation des flux de travail du conducteur, l'optimisation des itinéraires et la gestion des actifs, tandis que les solutions télématiques pour les véhicules particuliers sont axées sur les écrans intégrés, l'interface vocale, le streaming et les services par abonnement.
Marché européen de l'Internet des véhicules
La région Europe détenait une part de marché de 27 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 17,2 à 18 % jusqu'en 2034. L'Allemagne excelle dans la conception de véhicules haut de gamme, les partenariats avec les équipementiers de premier rang et les initiatives en matière d'architectures logicielles. Le Royaume-Uni combine services d'assurance connectés, services numériques et environnements de test, tandis que la France associe la connectivité automobile à des investissements dans l'électrification et la mobilité intelligente.
Les régions italienne et espagnole contribuent en termes de besoins en véhicules de location et en gestion de flotte, ainsi qu'en matière de mobilité urbaine, notamment grâce à la modernisation de l'infrastructure cellulaire et au renouvellement de leurs véhicules. La réglementation relative aux communications d'urgence, à la sécurité des données, à la cybersécurité et aux mises à jour logicielles à distance engendre des coûts supplémentaires, mais permet d'harmoniser les besoins en matière d'approvisionnement. Le partenariat entre AUDI AG, SAP SE et les entreprises des secteurs des semi-conducteurs et du cloud favorise les progrès dans la région.
Marché de l'Internet des véhicules en Asie-Pacifique
La part de marché de la région Asie-Pacifique était estimée entre 25 et 27 % en 2025, et elle devrait connaître un taux de croissance annuel composé (TCAC) de 20,2 à 21,2 % jusqu'en 2034, soit le plus rapide de toutes les régions. Le leadership de la Chine repose sur les véhicules électriques, les cockpits numériques, les infrastructures de télécommunications et les solutions routières intelligentes.
La contribution japonaise et sud-coréenne se situe dans les domaines de l'électronique automobile et de la technologie 5G. L'Inde bénéficie d'un important secteur automobile et de réseaux mobiles à haut débit en pleine expansion. L'Australie est en retard dans des cas d'usage tels que les flottes de véhicules, l'exploitation minière et la logistique longue distance.
Marché de l'Internet des véhicules au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 18,6 à 19,6 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis sont en tête grâce à leurs programmes de villes intelligentes, la demande de véhicules haut de gamme, la modernisation de la logistique et les investissements dans les infrastructures de transport compatibles avec la 5G.
L'Afrique du Sud possède l'écosystème de services automobiles et de gestion de flottes le plus étendu de la région, tandis que le reste du Moyen-Orient et de l'Afrique présente une grande diversité en raison des variations de couverture, de coûts et d'âge des véhicules. De nombreuses opportunités existent dans les secteurs de l'énergie, des ports, des mines et de la logistique internationale, justifiant ainsi le recours à des solutions de gestion de flottes.
Analyse de segmentation
Composants
Le marché de l'Internet des véhicules englobe le matériel, les logiciels et les services, et devrait connaître une croissance annuelle composée de 18,0 à 19,0 % entre 2026 et 2034. Les achats évoluent des unités de contrôle électroniques séparées vers des solutions intégrées de calcul, de connectivité, de sécurité et de cloud. Le matériel demeure le segment le plus important, tandis que les logiciels et les services de cycle de vie acquièrent une importance stratégique croissante, les constructeurs automobiles monétisant les fonctionnalités et assurant le suivi des véhicules après leur vente.
- Matériel : Les processeurs automobiles, les unités de contrôle télématiques, les passerelles, les capteurs, les antennes et les éléments sécurisés constituent la base du déploiement et conservent une importance stratégique car les exigences en matière de qualification, de fiabilité et d'intégration engendrent des coûts de migration élevés.
- Logiciels : Les plateformes d’exploitation, les intergiciels, la cybersécurité, l’analyse et les couches applicatives coordonnent les données des véhicules et permettent des services différenciés, faisant du logiciel un élément central de la rapidité de mise en œuvre des fonctionnalités, de l’interopérabilité et de la création de valeur après-vente.
- Services : L'intégration, la connectivité gérée, la maintenance, la surveillance de la cybersécurité et les services de données permettent de gérer la complexité du cycle de vie, aidant ainsi les constructeurs automobiles et les flottes à exploiter des déploiements multi-réseaux tout en convertissant les capacités connectées en résultats opérationnels et clients récurrents.
Connectivité
La connectivité devrait croître à un TCAC de 18,4 % à 19,4 % entre 2026 et 2034, les véhicules combinant Bluetooth, Wi-Fi et réseaux cellulaires pour des fonctions complémentaires. Le choix de l'architecture dépend de la portée, de la bande passante, de la latence, de la consommation d'énergie, de la sécurité et de la continuité de service. Les architectures multi-radios deviennent la norme car le jumelage d'appareils personnels, la mise en réseau de l'habitacle, l'accès au cloud, les communications d'urgence et les mises à jour à distance imposent des exigences techniques et commerciales différentes.
- Bluetooth : Le Bluetooth prend en charge le jumelage avec un smartphone, l’audio, les clés numériques et la détection des appareils à faible consommation d’énergie, conservant une position établie grâce à sa large compatibilité avec les appareils et à sa communication efficace à courte portée à l’intérieur et autour des véhicules.
- Wi-Fi : Le Wi-Fi permet la création de points d'accès dans les cabines, la diffusion de médias à haut débit, les diagnostics et les mises à jour d'atelier, sa valeur stratégique augmentant à mesure que les expériences multi-écrans et les progiciels plus volumineux nécessitent un transfert de données local rapide.
- Réseau cellulaire : Le réseau cellulaire offre un accès étendu et permanent aux services télématiques, aux interventions d’urgence, à la navigation, au contrôle de flotte et aux services cloud, ce qui en fait la base des abonnements et de la gestion à distance des véhicules.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Journée des tendances |
Étape d'adoption |
|
Gestion de flotte |
Haut |
Flottes prédictives |
Mise à l'échelle |
|
Systèmes d'infodivertissement |
Haut |
Cockpit numérique |
Mature |
|
Diagnostic à distance |
Haut |
Service OTA |
Mise à l'échelle |
|
Assurance basée sur l'utilisation |
Moyen |
Télématique des risques |
Mise à l'échelle |
|
Sécurité V2X |
Moyen |
Sécurité coopérative |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché de l'Internet des véhicules
Les véhicules pilotés par logiciel redéfinissent l'économie de leur cycle de vie
Grâce à l'informatique centralisée et à l'architecture électrique zonée, les constructeurs automobiles peuvent dissocier le développement des fonctionnalités des cycles de vie du matériel. Ce changement modifie le modèle économique et leur permet de proposer des fonctions, des mises à jour de sécurité, une interface utilisateur améliorée et des optimisations de performance même après la livraison du véhicule. NXP Semiconductors NV a proposé des microcontrôleurs automobiles dotés d'une architecture zonée et de capacités de mise en réseau, illustrant ainsi l'adéquation du fournisseur avec la tendance du marché de l'Internet des véhicules. Les répercussions de cette évolution se font sentir à tous les niveaux, de la qualification des semi-conducteurs à l'orchestration du cloud, en passant par les tests et les services. Les constructeurs automobiles bénéficient d'une réutilisation plus rapide des fonctionnalités sur l'ensemble de leur gamme ; toutefois, ils doivent en contrepartie assumer la responsabilité des logiciels et de la cybersécurité pendant une période plus longue.
La couverture cellulaire permanente permet la monétisation des services
La connectivité cellulaire embarquée transforme le véhicule en un terminal de service permanent plutôt qu'en un appareil connecté de manière intermittente. La couverture haut débit mobile est quasi universelle à l'échelle mondiale, tandis que la 5G atteint plus de la moitié de la population, renforçant ainsi l'infrastructure nécessaire aux applications télématiques et cloud. Les constructeurs automobiles peuvent proposer des forfaits incluant navigation, accès Wi-Fi, contrôle à distance, diagnostic, divertissement et outils de gestion de flotte. Les plateformes de gestion de la connectivité automatisent le provisionnement, les politiques, la facturation, l'itinérance et les tâches liées au cycle de vie des véhicules, tous pays et années-modèles confondus. L'impact sur le marché se traduit par des taux d'adoption des services plus élevés, des coûts de support manuel réduits et une meilleure continuité des données du véhicule. Le succès commercial repose néanmoins sur une tarification transparente, une couverture fiable et une gestion rigoureuse du consentement.
La numérisation des flottes génère des retours opérationnels quantifiables.
Les gestionnaires de flottes adoptent les systèmes de véhicules connectés car la disponibilité des véhicules, la consommation de carburant, le respect des itinéraires, la sécurité des conducteurs et la maintenance peuvent être mesurés directement. L'expérience du secteur démontre la forte valeur perçue du suivi GPS et de la gestion de flotte, de nombreux opérateurs faisant état de retours sur investissement rapides grâce à l'analyse prédictive et au suivi des actifs. Ces avantages économiques accélèrent le déploiement de ces systèmes dans les secteurs de la logistique, de la location, des services sur le terrain, des transports publics, des mines et de l'énergie. Contrairement aux applications grand public, les achats de systèmes pour flottes se justifient par la réduction des temps d'arrêt et l'amélioration de l'utilisation. Les fournisseurs qui intègrent les données des véhicules aux systèmes de planification des ressources de l'entreprise (ERP), de maintenance et de répartition peuvent décrocher des contrats plus importants. La demande qui en résulte privilégie les API fiables, les tableaux de bord configurables et les engagements de niveau de service aux dispositifs télématiques isolés.
Tendances futures du marché de l'Internet des véhicules
L'IA embarquée privilégiera les données contextuelles des véhicules
Les tendances du marché de l'Internet des véhicules privilégient de plus en plus l'inférence en périphérie sélective plutôt que la transmission continue vers le cloud. Les véhicules traiteront localement les données des caméras, de l'habitacle, du groupe motopropulseur et du réseau, ne transmettant que les événements ou les informations compressées. Cette approche réduit la latence, le coût de la bande passante et les risques d'atteinte à la vie privée, tout en améliorant la résilience en cas de fluctuations de couverture. Les processeurs neuronaux programmables et les passerelles centralisées prendront en charge la maintenance prédictive, l'assistance à la conduite, la personnalisation et la détection des anomalies de cybersécurité. À terme, les achats mettront l'accent sur la gouvernance des mises à jour des modèles, l'isolation des charges de travail et l'efficacité énergétique, en plus de la puissance de calcul brute. Les partenariats entre les fabricants de puces, les plateformes cloud et les constructeurs automobiles détermineront la cohérence du fonctionnement des charges de travail d'IA d'une génération de véhicules à l'autre.
L'identité numérique interopérable connectera les services de mobilité
Les clés numériques évolueront vers des systèmes d'identité de mobilité plus vastes, connectant véhicules, appareils, recharge, stationnement, location, assurance et autorisation de flotte. Bluetooth Low Energy, Wi-Fi, réseaux cellulaires, éléments sécurisés et plateformes d'authentification collaboreront pour authentifier les utilisateurs et attribuer des autorisations temporaires. L'interopérabilité basée sur des normes permettra de réduire l'intégration de solutions propriétaires et de simplifier l'accès partagé entre les marques. L'architecture de sécurité s'orientera vers des identifiants matériels, un provisionnement auditable, la révocation et un échange de données respectueux de la vie privée. Des opportunités commerciales émergeront pour les services de gestion du cycle de vie des identifiants et l'orchestration multiplateforme. L'adoption dépendra d'une expérience utilisateur cohérente, de procédures de récupération efficaces et d'une responsabilité clairement définie en cas de défaillance de la sécurité d'un appareil, d'un véhicule ou du réseau.
Opportunités du marché de l'Internet des véhicules
Cybersécurité gérée pour les longs cycles de vie des véhicules
Les véhicules connectés restent opérationnels bien plus longtemps que les appareils électroniques grand public, ce qui crée une opportunité pour les services de cybersécurité gérés, même après le lancement. Les fournisseurs peuvent combiner la surveillance des vulnérabilités, la gouvernance des nomenclatures logicielles, la réponse aux incidents, la gestion des certificats, les tests d'intrusion et les mises à jour sécurisées. Les constructeurs automobiles et les gestionnaires de flottes ont besoin de preuves que les contrôles restent efficaces chez tous les fournisseurs, dans tous les pays et sur les plateformes abandonnées. Les investissements devraient cibler les outils de conformité réutilisables, la priorisation automatisée des risques et les modèles de services tarifés par véhicule ou terminal actif. Les partenariats avec les assureurs et les opérateurs télécoms peuvent améliorer la veille sur les menaces et la coordination des réponses. Les fournisseurs qui démontrent leur maîtrise de l'intégration de la sécurité automobile et leurs délais de remédiation mesurables peuvent établir des relations durables et très rentables.
Plateformes localisées pour les marchés de la mobilité à forte croissance
Les économies en pleine motorisation exigent des plateformes connectées adaptées à la diversité des réseaux, des coûts des véhicules, des langues, des systèmes de paiement et des capacités de service. Les investisseurs peuvent soutenir des solutions télématiques légères, des applications fonctionnant hors ligne, l'orchestration des eSIM et des régions cloud répondant aux exigences locales en matière de données. L'Inde, l'Asie du Sud-Est, le Golfe et certains marchés africains offrent des opportunités dans les flottes commerciales, les interfaces de mobilité deux-roues, les transports publics et la logistique, et pas seulement pour les voitures particulières haut de gamme. Le succès repose sur des accords avec les opérateurs locaux, l'intégration des réseaux de réparation et une tarification alignée sur les économies d'exploitation. Les plateformes modulaires peuvent commencer par le suivi et le diagnostic, puis ajouter l'assurance, les paiements, la maintenance et les services de sécurité à mesure que la couverture et la maturité des clients s'améliorent.
Développements récents
- Octobre 2025 : NXP Semiconductors NV a finalisé l’acquisition d’Aviva Links pour 243 millions de dollars et de Kinara pour 307 millions de dollars, renforçant ainsi la connectivité SerDes pour l’automobile et les capacités d’IA embarquée écoénergétique. Ces transactions consolident l’offre de NXP en matière de réseaux de véhicules définis par logiciel, de transport de données de capteurs et d’inférence programmable en périphérie intelligente.
- Mai 2025 : Apple a commencé le déploiement de CarPlay Ultra avec les nouvelles commandes de véhicules Aston Martin aux États-Unis et au Canada, étendant ainsi l’intégration de l’iPhone aux écrans du conducteur, aux informations du tableau de bord, aux jauges et aux commandes du véhicule. Apple a également indiqué que Hyundai, Kia et Genesis figuraient parmi les marques travaillant à une future disponibilité de cette fonctionnalité.
- Mars 2025 : NXP Semiconductors NV a lancé la famille de microcontrôleurs automobiles S32K5 pour les architectures zonales et d’électrification. Cette famille combine la technologie FinFET 16 nm, la mémoire MRAM embarquée, la commutation Ethernet intégrée, l’isolation matérielle et une unité de traitement neuronal périphérique. Ce lancement étend la plateforme CoreRide pour la conception de véhicules pilotés par logiciel à grande échelle.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -