
Mercado de Internet de los Vehículos: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y previsiones del Internet de las cosas en los vehículos (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por componentes (hardware, software, servicio); conectividad (Bluetooth, Wi-Fi, celular, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003388
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 16, 2026


Tamaño del mercado en 2025
208.360 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
948.490 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
18,34 %
Índice de crecimiento
Mercado potencial
4.775,25 mil millones de dólares estadounidenses
(2026-2034)
El mercado de Internet de las Cosas para Vehículos (IoT) alcanzó un valor de 208.360 millones de dólares en 2025 y se prevé que llegue a los 948.490 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 18,34% entre 2026 y 2034. Este crecimiento se deberá a la convergencia de la conectividad integrada, las arquitecturas definidas por software, las tecnologías en la nube y las soluciones de servicios basadas en datos en los ámbitos de la movilidad de pasajeros y comercial. Estas soluciones permiten el diagnóstico en tiempo real, el infoentretenimiento, la seguridad, la gestión de flotas y la implementación de funciones inalámbricas.
Se prevé que el mercado norteamericano de Internet de las Cosas para Vehículos (IoT) crezca entre un 16,8 % y un 17,6 % de CAGR hasta 2034, impulsado por la implementación a gran escala de sistemas celulares integrados y servicios conectados. El crecimiento del mercado IoT para vehículos se verá favorecido por el desarrollo de la red 5G, el uso generalizado de la tecnología telemática y el enfoque regulatorio en la ciberseguridad y la gestión de actualizaciones de software. Los propietarios de flotas también impulsan el crecimiento mediante la integración del mantenimiento predictivo, la planificación de rutas, los seguros y la gestión de activos en una misma plataforma de movilidad.
Análisis y perspectivas del mercado de Internet de las Cosas para Vehículos
- América del Norte: Mantenía una cuota de mercado del 34-36% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 16,8-17,6% entre 2026 y 2034, gracias a la cobertura 5G, la telemática integrada, los ecosistemas en la nube y los servicios monetizados para vehículos.
- EE. UU.: Representó entre el 82 % y el 85 % de los ingresos de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 17,0 % al 17,8 % entre 2026 y 2034.
- Europa: Representó una cuota del 27-29% en 2025 y debería avanzar a una tasa de crecimiento anual compuesta (TCAC) del 17,2-18,0% entre 2026 y 2034, liderada por Alemania, el Reino Unido y Francia.
- Asia Pacífico: Capturó una cuota de mercado del 25-27% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 20,2-21,2% entre 2026 y 2034, liderada por China, Japón, Corea del Sur e India.
- Segmento más grande: El hardware representó una cuota de mercado del 45-48% en 2025 y se espera que crezca a una tasa compuesta anual del 15,8-16,8% durante el período 2026-2034.
- Segmento de alto crecimiento: El sector servicios representó entre el 23 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 22,0 % al 23,2 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: Apple Inc., AUDI AG, Cisco Systems, Inc., Ford Motor Company, Google LLC, International Business Machines Corporation, Intel Corporation, NXP Semiconductors NV, SAP SE y Texas Instruments Incorporated.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La conectividad en los vehículos ha evolucionado desde componentes individuales de infoentretenimiento hacia arquitecturas centralizadas que utilizan software para conectar sensores, pasarelas, servicios en la nube y teléfonos inteligentes. La producción de vehículos se orienta hacia la integración de procesadores más avanzados, hardware seguro, arquitectura Ethernet y radios como estándar, en lugar de ofrecer la conectividad como un complemento. Además, los proveedores ofrecen cada vez más soluciones integradas de hardware y software, y los fabricantes de automóviles reducen las actualizaciones de productos mediante actualizaciones inalámbricas. Por lo tanto, esta evolución está generando un cambio de enfoque, pasando de la venta de componentes al software de ciclo de vida y otros servicios.
Entre 2024 y 2034, las inversiones superarán el mercado automotriz tradicional gracias a una mejor conectividad celular, un mayor número de vehículos eléctricos y carreteras digitales en países de Asia, Oriente Medio y algunos países africanos. Las regulaciones sobre seguridad y actualizaciones de software garantizarán arquitecturas y procesos fiables para el desarrollo de software. Se desarrollarán plataformas escalables capaces de dar servicio a diversos tipos de vehículos, y el gobierno invertirá en comunicaciones viales y sistemas de transporte inteligentes (ITS) para optimizar los casos de uso e implementación de la comunicación vehículo a vehículo (V2I).
Alcance del informe de mercado de Internet de los vehículos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 208.360 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 948.490 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 18,34% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de Internet de los vehículos
El mercado del Internet de las Cosas para Vehículos (IoT) se ve impulsado por la necesidad de los clientes de contar con sistemas de seguridad conectados, diagnósticos remotos, servicios basados en el uso y cabinas digitales en constante actualización. Esta demanda proviene de fabricantes de automóviles, flotas, compañías de seguros, operadores de telecomunicaciones, municipios y proveedores de servicios en la nube, conformando así un ecosistema multisectorial en lugar de la típica cadena de suministro.
Los procesadores, la comunicación segura y las pasarelas provienen de proveedores de semiconductores, mientras que los sistemas operativos, el análisis de datos y los entornos de desarrollo de aplicaciones provienen de empresas de software. Los proveedores de telecomunicaciones se encargarán del ciclo de vida de la conectividad celular, mientras que los integradores de servicios garantizarán su implementación. La oferta se verá afectada por la certificación automotriz, la ciberseguridad, la gestión del espectro y los programas para el sector automotriz. El uso compartido de plataformas resulta útil para optimizar los costos, mientras que la tecnología multirradio reduce la dependencia de una red específica.
El análisis del informe de mercado de Internet de los Vehículos revela que la competencia se da entre los ecosistemas de consumo, los fabricantes de automóviles, las empresas de redes, los proveedores de servicios en la nube y los fabricantes de semiconductores. Apple Inc. y Google LLC influyen en el sector de los teléfonos inteligentes; Audi AG y Ford Motor Company dominan las implementaciones a nivel de vehículo y la propiedad de los datos de los clientes; Cisco Systems, Inc., International Business Machines Corporation y SAP SE compiten en la conectividad gestionada, la integración en la nube, el análisis de datos y la integración de flujos de trabajo empresariales.
Intel Corporation, NXP Semiconductors NV y Texas Instruments Incorporated concentran sus inversiones en procesamiento, redes, seguridad y sistemas de borde de bajo consumo. Su posicionamiento estratégico depende cada vez más de arquitecturas de referencia, la adopción de estándares, herramientas para desarrolladores y alianzas que reduzcan los tiempos de integración. La adquisición de tecnologías de redes de alta velocidad para automóviles e IA de borde por parte de los proveedores demuestra que están construyendo una plataforma integral, no solo vendiendo chips.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
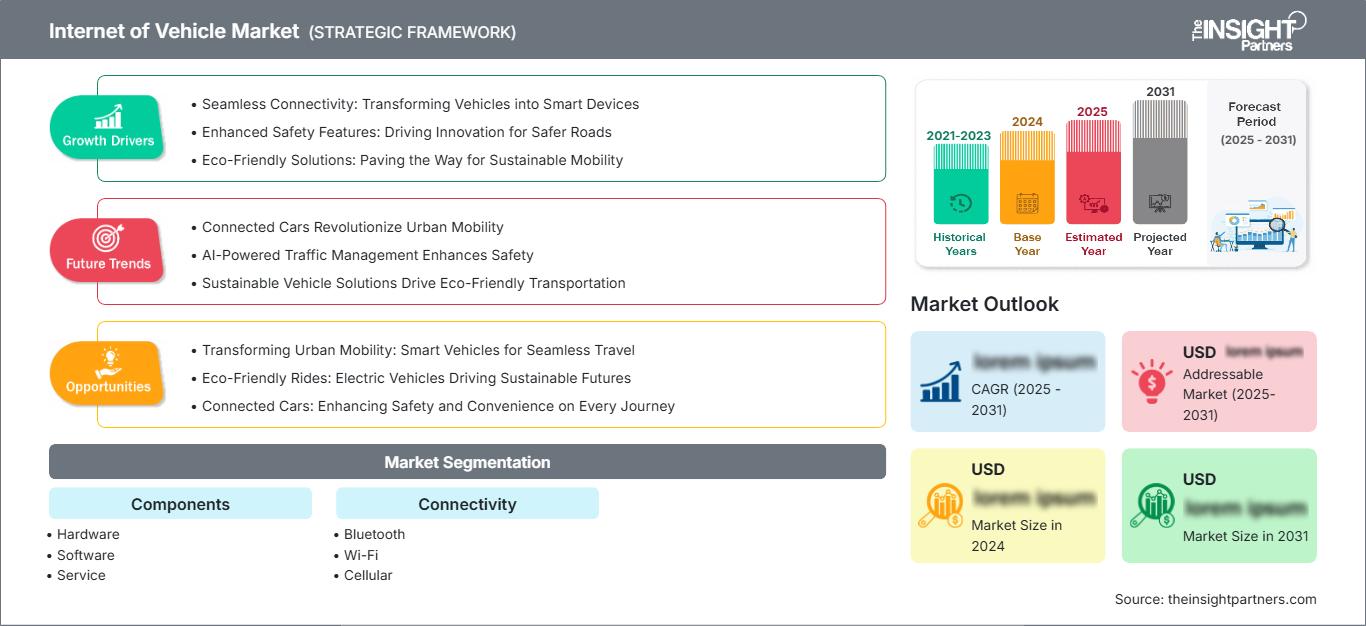
Mercado del Internet de las Cosas en los Vehículos: Perspectivas Estratégicas
Perspectivas regionales
Mercado norteamericano de Internet de los vehículos
América del Norte representó entre el 34 % y el 36 % del mercado de Internet de las Cosas para Vehículos en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 16,8 % al 17,6 % entre 2024 y 2034. La amplia presencia de redes LTE y 5G, las iniciativas de telemática y la sólida computación en la nube permiten soluciones de conectividad para la seguridad conectada, el infoentretenimiento, los servicios remotos y las flotas comerciales.
Entre los factores que impulsan la demanda regional se encuentran la logística de larga distancia, la telemática para fines de seguros, la gestión de software en vehículos eléctricos y la apertura de los consumidores hacia los servicios conectados a sus teléfonos inteligentes. Las preocupaciones sobre ciberseguridad se traducen en inversiones en gestión de identidades, arranque seguro, cifrado y gestión del ciclo de vida. La cobertura celular en Canadá y las iniciativas de flotas en México contribuyen a este dinamismo, junto con la industria automotriz mexicana. La madurez del ecosistema de suscripciones en Norteamérica facilitará la prueba de paquetes de suscripción en esta región antes de su lanzamiento global.
Mercado estadounidense de Internet de los vehículos
América del Norte representó entre el 82 % y el 85 % de los ingresos generados por Estados Unidos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 17,0 % al 17,8 % hasta 2034. La demanda de telemática se debe a la presencia de un amplio parque automotor, sólidas operaciones logísticas, una infraestructura de telecomunicaciones avanzada y el enfoque de los fabricantes de equipos originales (OEM) en el desarrollo de plataformas basadas en software. La conectividad integrada facilitará la gestión de accidentes, el diagnóstico, la navegación, los puntos de acceso Wi-Fi, el acceso sin llave y las actualizaciones inalámbricas.
Ford Motor Company, Apple Inc., Google LLC, Cisco Systems, Inc., International Business Machines Corporation, Intel Corporation y Texas Instruments Incorporated ofrecen soluciones telemáticas para vehículos, interfaces, redes, computación en la nube, procesadores y sistemas analógicos, respectivamente. El segmento comercial se centra en el mantenimiento predictivo, el flujo de trabajo del conductor, la optimización de rutas y la gestión de activos, mientras que las soluciones telemáticas para pasajeros se enfocan en pantallas integradas, interfaz de voz, transmisión de contenido y servicios de suscripción.
Mercado europeo de Internet de los vehículos
La región europea representó entre el 27 % y el 29 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 17,2 % al 18,0 % hasta 2034. Alemania destaca en el diseño de vehículos de alta gama, las relaciones con proveedores de primer nivel y las iniciativas de arquitecturas definidas por software. El Reino Unido combina servicios de seguros conectados, servicios digitales y entornos de prueba, mientras que Francia complementa su conectividad automotriz con inversiones en electrificación y movilidad inteligente.
Las regiones italiana y española contribuyen en términos de sus necesidades de flotas y vehículos de alquiler, así como de sus necesidades de movilidad urbana derivadas de la modernización de la infraestructura celular y la renovación de sus vehículos. Las regulaciones sobre comunicaciones de emergencia, seguridad de datos, ciberseguridad y actualizaciones de software inalámbricas incrementan los costos, pero estandarizan los requisitos de adquisición. La colaboración entre AUDI AG, SAP SE y empresas de semiconductores y servicios en la nube hace posible el progreso en la región.
Mercado de Internet de los Vehículos en la región Asia-Pacífico
La cuota de mercado de la región Asia-Pacífico en 2025 se situó entre el 25 % y el 27 %, y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 20,2 % al 21,2 % hasta 2034, la más rápida entre todas las regiones. El liderazgo de China se debe a los vehículos eléctricos, las cabinas digitales, la infraestructura de telecomunicaciones y las soluciones para carreteras inteligentes.
La contribución de Japón y Corea del Sur se centra en la electrónica automotriz y la tecnología 5G. La ventaja de India radica en su enorme industria automotriz y sus redes de banda ancha móvil en expansión. Australia se encuentra rezagada en aplicaciones como flotas, minería y logística de larga distancia.
Mercado de Internet de los Vehículos en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 18,6 % al 19,6 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos lideran este crecimiento gracias a sus programas de ciudades inteligentes, la demanda de vehículos de alta gama, la modernización de la logística y la inversión en infraestructura de transporte habilitada para 5G.
Sudáfrica cuenta con el ecosistema de servicios automotrices y de flotas más extenso y consolidado de la región, mientras que el resto de Oriente Medio y África presenta una mayor diversidad debido a la variabilidad en la cobertura, los costos y la antigüedad de los vehículos. Existen numerosas oportunidades en flotas del sector energético, puertos, minería y logística internacional que justifican el uso de soluciones de gestión de flotas.
Análisis de segmentación
Componentes
El mercado de Internet de las Cosas para Vehículos abarca componentes como hardware, software y servicios, y se espera que esta categoría crezca a una tasa compuesta anual del 18,0 % al 19,0 % durante el período 2026-2034. La adquisición de componentes está pasando de unidades de control electrónico independientes a soluciones integradas de computación, conectividad, seguridad y servicios en la nube. El hardware sigue siendo el segmento más grande, mientras que el software y los servicios de ciclo de vida adquieren mayor relevancia estratégica a medida que los fabricantes de automóviles monetizan las funcionalidades y brindan mantenimiento posventa a los vehículos.
- Hardware: Los procesadores para automoción, las unidades de control telemático, las pasarelas, los sensores, las antenas y los elementos de seguridad constituyen la base del despliegue y conservan una importancia estratégica, ya que los requisitos de cualificación, fiabilidad e integración generan elevados costes de cambio.
- Software: Las plataformas operativas, el middleware, la ciberseguridad, el análisis de datos y las capas de aplicación coordinan los datos del vehículo y permiten servicios diferenciados, lo que convierte al software en un elemento central para la velocidad de desarrollo de funciones, la interoperabilidad y la creación de valor posterior a la venta.
- Servicio: La integración, la conectividad gestionada, el mantenimiento, la monitorización de la ciberseguridad y los servicios de datos abordan la complejidad del ciclo de vida, ayudando a los fabricantes de automóviles y a las flotas a operar implementaciones de múltiples redes, al tiempo que convierten las capacidades de conectividad en resultados operativos y para el cliente recurrentes.
Conectividad
Se prevé que la conectividad crezca a una tasa compuesta anual del 18,4 % al 19,4 % durante el período 2026-2034, a medida que los vehículos combinen Bluetooth, Wi-Fi y enlaces celulares para funciones complementarias. La selección de la arquitectura depende del alcance, el ancho de banda, la latencia, la potencia, la seguridad y la continuidad del servicio. Los diseños multirradio se están convirtiendo en el estándar debido a que el emparejamiento de dispositivos personales, la conexión en red del habitáculo, el acceso a la nube, las comunicaciones de emergencia y las actualizaciones remotas imponen diferentes requisitos técnicos y comerciales.
- Bluetooth: Bluetooth admite el emparejamiento con teléfonos inteligentes, audio, llaves digitales y la detección de dispositivos de bajo consumo, manteniendo una posición consolidada gracias a su amplia compatibilidad con dispositivos y su eficiente comunicación de corto alcance dentro y alrededor de los vehículos.
- Wi-Fi: La conexión Wi-Fi permite crear puntos de acceso en la cabina, acceder a contenido multimedia de alto rendimiento, realizar diagnósticos y actualizar el taller, y su valor estratégico aumenta a medida que las experiencias con múltiples pantallas y los paquetes de software más grandes requieren una transferencia de datos local rápida.
- Conectividad celular: La conectividad celular proporciona acceso permanente y de amplio alcance para telemática, respuesta a emergencias, navegación, control de flotas y servicios en la nube, lo que la convierte en la base para las suscripciones y la gestión remota de vehículos.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Gestión de flotas |
Alto |
Flotas predictivas |
Escalada |
|
Infoentretenimiento |
Alto |
Cabina digital |
Maduro |
|
Diagnóstico remoto |
Alto |
Servicio OTA |
Escalada |
|
Seguro basado en el uso |
Medio |
Telemática de riesgos |
Escalada |
|
Seguridad V2X |
Medio |
Seguridad cooperativa |
Emergente |
Factores impulsores del crecimiento del mercado de Internet de los vehículos y análisis de su impacto
Los vehículos definidos por software transforman la economía del ciclo de vida.
Gracias a la computación centralizada y la arquitectura eléctrica zonal, los fabricantes de automóviles tienen la oportunidad de desvincular el desarrollo de funcionalidades de los ciclos de hardware. Esto transforma el modelo de negocio y permite a los fabricantes ofrecer funciones, actualizaciones de seguridad, una interfaz de usuario mejorada y optimizaciones de rendimiento incluso después de la entrega del vehículo. NXP Semiconductors NV ofreció microcontroladores para automoción con arquitectura zonal y capacidades de red, lo que demuestra la alineación del proveedor con la tendencia del mercado del Internet de las Cosas en el sector automotriz. Los efectos de este cambio abarcan desde la cualificación de semiconductores hasta la orquestación en la nube, las pruebas y los servicios. Los fabricantes de automóviles se benefician de una mayor reutilización de funcionalidades en toda la gama de vehículos; sin embargo, al mismo tiempo, deben ser responsables del software y la ciberseguridad durante un período más prolongado.
La cobertura celular permanente permite la monetización del servicio.
La conectividad celular integrada convierte el vehículo en un punto de servicio permanente en lugar de un dispositivo emparejado intermitentemente. La cobertura de banda ancha móvil es prácticamente universal a nivel mundial, mientras que la tecnología 5G llega a más de la mitad de la población, fortaleciendo la infraestructura para aplicaciones telemáticas y en la nube. Los fabricantes de automóviles pueden ofrecer navegación, acceso a puntos de acceso Wi-Fi, control remoto, diagnóstico, entretenimiento y herramientas para flotas mediante planes recurrentes. Las plataformas de gestión de conectividad automatizan el aprovisionamiento, las políticas, la facturación, el roaming y las tareas del ciclo de vida en diferentes países y modelos. El impacto en el mercado se refleja en mayores tasas de adopción de servicios, menores costos de soporte manual y una mejor continuidad de los datos del vehículo. Sin embargo, el éxito comercial depende de precios transparentes, una cobertura confiable y una gestión de consentimiento rigurosa.
La digitalización de la flota genera rentabilidad operativa cuantificable.
Los operadores de flotas adoptan sistemas de vehículos conectados porque la disponibilidad del vehículo, el consumo de combustible, el cumplimiento de la ruta, la seguridad del conductor y el mantenimiento se pueden medir directamente. La evidencia del sector indica un alto valor percibido para el seguimiento GPS y la gestión de flotas, y muchos operadores reportan rápidos retornos de inversión gracias al análisis predictivo y el seguimiento de activos. Estos beneficios económicos aceleran la implementación en flotas de logística, alquiler, servicios de campo, transporte público, minería y energía. A diferencia de las aplicaciones para consumidores, las compras de flotas se justifican por la reducción del tiempo de inactividad y la mejora de la utilización. Los proveedores que integran los datos del vehículo con la planificación de recursos empresariales, el mantenimiento y los flujos de trabajo de despacho pueden obtener contratos más grandes. La demanda resultante favorece las API confiables, los paneles configurables y los compromisos de nivel de servicio frente a los dispositivos telemáticos aislados.
Tendencias futuras del mercado de Internet de los vehículos
La IA de borde priorizará los datos contextuales de los vehículos.
Las tendencias del mercado de Internet de las Cosas en los Vehículos apuntan cada vez más hacia la inferencia selectiva en el borde de la red en lugar de la transmisión continua a la nube. Los vehículos procesarán localmente los datos de la cámara, el habitáculo, el sistema de propulsión y la red, reenviando solo eventos o información resumida. Este enfoque reduce la latencia, el coste del ancho de banda y la exposición a la privacidad, al tiempo que mejora la resiliencia ante fluctuaciones en la cobertura. Los procesadores neuronales programables y las pasarelas centralizadas darán soporte al mantenimiento predictivo, la asistencia al conductor, la personalización y la detección de anomalías en la ciberseguridad. Con el tiempo, la adquisición hará hincapié en la gobernanza de la actualización de modelos, el aislamiento de la carga de trabajo y la eficiencia energética, además de la capacidad de procesamiento. Las alianzas entre fabricantes de chips, plataformas en la nube y fabricantes de automóviles determinarán la consistencia con la que operan las cargas de trabajo de IA en las distintas generaciones de vehículos.
La identidad digital interoperable conectará los servicios de movilidad.
Las claves digitales evolucionarán hacia marcos de identidad de movilidad más amplios que conectarán vehículos, dispositivos, carga, estacionamiento, alquiler, seguros y autorización de flotas. Bluetooth Low Energy, Wi-Fi, enlaces celulares, elementos seguros y plataformas de credenciales trabajarán conjuntamente para autenticar usuarios y asignar permisos temporales. La interoperabilidad basada en estándares puede reducir la integración propietaria y facilitar el acceso compartido entre marcas. La arquitectura de seguridad avanzará hacia credenciales basadas en hardware, aprovisionamiento auditable, revocación e intercambio de datos que preserve la privacidad. Surgirán oportunidades comerciales para servicios de ciclo de vida de credenciales y orquestación multiplataforma. La adopción dependerá de una experiencia de usuario consistente, procesos de recuperación y una clara rendición de cuentas cuando falle la seguridad del dispositivo, el vehículo o la red.
Oportunidades de mercado del Internet de los vehículos
Ciberseguridad gestionada para ciclos de vida prolongados de los vehículos
Los vehículos conectados permanecen operativos durante mucho más tiempo que los dispositivos electrónicos de consumo, lo que crea una oportunidad para servicios de ciberseguridad gestionados que se extienden más allá del lanzamiento. Los proveedores pueden combinar la monitorización de vulnerabilidades, la gobernanza de la lista de materiales del software, la respuesta a incidentes, la gestión de certificados, las pruebas de penetración y las operaciones de actualización segura. Los fabricantes de automóviles y las flotas necesitan pruebas de que los controles siguen siendo eficaces en todos los proveedores, países y plataformas descontinuadas. La inversión debe centrarse en herramientas de cumplimiento reutilizables, priorización automatizada de riesgos y modelos de servicio con precios por vehículo o dispositivo activo. Las alianzas con aseguradoras y operadores de telecomunicaciones pueden mejorar la inteligencia sobre amenazas y la coordinación de la respuesta. Los proveedores que demuestren la integración de la seguridad automotriz y tiempos de remediación medibles pueden establecer relaciones duraderas y de alto margen.
Plataformas localizadas para mercados de movilidad de alto crecimiento
Las economías que se motorizan rápidamente requieren plataformas conectadas adaptadas a la calidad variable de la red, el costo de los vehículos, los idiomas, los sistemas de pago y la capacidad de servicio. Los inversores pueden respaldar la telemática ligera, las aplicaciones con capacidad sin conexión, la orquestación de eSIM y las regiones en la nube que satisfacen los requisitos de datos locales. India, el sudeste asiático, el Golfo Pérsico y algunos mercados africanos presentan oportunidades en flotas comerciales, interfaces de movilidad de dos ruedas, transporte público y logística, más allá de los automóviles de pasajeros de alta gama. El éxito requiere acuerdos con operadores locales, integración de la red de reparación y precios alineados con el ahorro operativo. Las plataformas modulares pueden comenzar con el seguimiento y el diagnóstico, y luego agregar seguros, pagos, mantenimiento y servicios de seguridad a medida que mejora la cobertura y la preparación del cliente.
Novedades recientes
- Octubre de 2025: NXP Semiconductors NV completó las adquisiciones de Aviva Links por 243 millones de dólares y Kinara por 307 millones de dólares, ampliando así la conectividad SerDes para el sector automotriz y las capacidades de IA de bajo consumo energético en el borde de la red. Estas transacciones fortalecen la cartera de NXP para redes de vehículos definidas por software, transporte de datos de sensores e inferencia programable en el borde inteligente.
- Mayo de 2025: Apple Inc. comenzó a implementar CarPlay Ultra con los nuevos pedidos de vehículos Aston Martin en EE. UU. y Canadá, extendiendo la integración del iPhone a las pantallas del conductor, la información del panel de instrumentos, los indicadores y los controles del vehículo. Apple también mencionó a Hyundai, Kia y Genesis entre las marcas que trabajan para su futura disponibilidad.
- Marzo de 2025: NXP Semiconductors NV presentó la familia de microcontroladores automotrices S32K5 para arquitecturas zonales y de electrificación, que combina tecnología FinFET de 16 nm, MRAM integrada, conmutación Ethernet integrada, aislamiento reforzado por hardware y una unidad de procesamiento neuronal en el borde. Este lanzamiento amplía la plataforma CoreRide para diseños de vehículos escalables definidos por software.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -