
Markt für Internet von Fahrzeug: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für das Internet der Fahrzeuge (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Komponenten (Hardware, Software, Service); Konnektivität (Bluetooth, Wi-Fi, Mobilfunk, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003388
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 16, 2026


Marktgröße 2025
208,36 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
948,49 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
18,34 %
Wachstumsrate
Adressierbarer Markt
4.775,25 Mrd. US-Dollar
(2026–2034)
Der Markt für vernetzte Fahrzeuge (Internet of Vehicles, IoV) wurde 2025 auf 208,36 Milliarden US-Dollar geschätzt und soll bis 2034 auf 948,49 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,34 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum resultiert aus der Konvergenz von eingebetteter Konnektivität, softwaredefinierten Architekturen, Cloud-Technologien und datengetriebenen Servicelösungen im Bereich der Personen- und Nutzfahrzeugmobilität. Diese Lösungen ermöglichen Echtzeitdiagnose, Infotainment, Sicherheit, Flottenmanagement und die drahtlose Bereitstellung von Funktionen.
Der nordamerikanische Markt für vernetzte Fahrzeuge (IoT) wird Prognosen zufolge bis 2034 jährlich um 16,8 % bis 17,6 % wachsen. Treiber dieser Entwicklung sind der großflächige Einsatz eingebetteter Mobilfunksysteme und vernetzter Dienste. Das Wachstum des IoT-Marktes für Fahrzeuge wird durch den Ausbau des 5G-Netzes, die weitverbreitete Nutzung von Telematik-Technologien und den regulatorischen Fokus auf Cybersicherheit und Software-Update-Management begünstigt. Flottenbetreiber fördern das Wachstum zusätzlich durch die Integration von vorausschauender Wartung, Routenplanung, Versicherung und Anlagenmanagement in eine einzige Mobilitätsplattform.
Bewertung und Einblicke zum Internet der Fahrzeugmärkte
- Nordamerika: Hielt 2025 einen Marktanteil von 34–36 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 16,8–17,6 % wachsen, unterstützt durch 5G-Abdeckung, integrierte Telematik, Cloud-Ökosysteme und monetarisierte Fahrzeugdienstleistungen.
- USA: Machten 2025 82–85 % des nordamerikanischen Umsatzes aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 17,0–17,8 % wachsen.
- Europa: Hatte 2025 einen Anteil von 27–29 % und dürfte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 17,2–18,0 % wachsen, angeführt von Deutschland, Großbritannien und Frankreich.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 25–27 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 20,2–21,2 % verzeichnen, angeführt von China, Japan, Südkorea und Indien.
- Größtes Segment: Hardware hielt 2025 einen Marktanteil von 45–48 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,8–16,8 % wachsen.
- Wachstumsstarkes Segment: Der Dienstleistungssektor hatte 2025 einen Marktanteil von 23–26 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,0–23,2 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Apple Inc., AUDI AG, Cisco Systems, Inc., Ford Motor Company, Google LLC, International Business Machines Corporation, Intel Corporation, NXP Semiconductors NV, SAP SE und Texas Instruments Incorporated.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Konnektivität in Fahrzeugen hat sich von einzelnen Infotainment-Komponenten hin zu zentralisierten Architekturen entwickelt, die Sensoren, Gateways, Cloud-Dienste und Smartphones per Software verbinden. Die Fahrzeugproduktion integriert zunehmend fortschrittlichere Prozessoren, sichere Hardware, Ethernet-Architektur und Funkmodule als Standard, anstatt Konnektivität als Zusatzoption anzubieten. Zudem liefern Zulieferer vermehrt integrierte Hardware-Software-Lösungen, und Automobilhersteller reduzieren Produktaktualisierungen durch Over-the-Air-Updates. Diese Entwicklung führt zu einer Wertschöpfungsverschiebung vom Verkauf von Komponenten hin zu Lifecycle-Software und anderen Dienstleistungen.
Zwischen 2024 und 2034 werden die Investitionen aufgrund verbesserter Mobilfunkverbindungen, zunehmender Elektromobilität und digitaler Straßen in Asien, dem Nahen Osten und ausgewählten afrikanischen Ländern über den üblichen Automobilmarkt hinausgehen. Vorschriften zu Sicherheit und Software-Updates gewährleisten zuverlässige Architekturen und Prozesse für die Softwareentwicklung. Es werden skalierbare Plattformen entwickelt, die für viele verschiedene Fahrzeugtypen geeignet sind, und die Regierung wird in Straßenkommunikation und intelligente Verkehrssysteme (ITS) investieren, um V2I-Anwendungen und deren Implementierung zu verbessern.
Berichtsumfang zum Markt für vernetzte Fahrzeuge
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 208,36 Milliarden US-Dollar |
| Marktgröße bis 2034 | 948,49 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 18,34 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Internet der Fahrzeugmarktanalyse
Der Markt für vernetzte Fahrzeuge wird durch den Kundenbedarf an vernetzter Sicherheit, Ferndiagnose, nutzungsbasierten Diensten und kontinuierlich verbesserten digitalen Cockpits angetrieben. Die Nachfrage kommt von Automobilherstellern, Flottenbetreibern, Versicherungen, Telekommunikationsanbietern, Kommunen und Cloud-Dienstleistern und bildet so ein vielschichtiges Ökosystem anstelle einer herkömmlichen Komponentenkette.
Prozessoren, sichere Kommunikationsschnittstellen und Gateways stammen von Halbleiterherstellern, während Betriebssysteme, Analysetools und Anwendungsentwicklungsumgebungen von Softwareunternehmen bereitgestellt werden. Telekommunikationsanbieter kümmern sich um den gesamten Lebenszyklus der Mobilfunkverbindungen, während Systemintegratoren deren Implementierung sicherstellen. Das Angebot wird durch die Qualifizierung von Fahrzeugen für die Automobilindustrie, Cybersicherheit, Frequenzmanagement und entsprechende Programme beeinflusst. Die gemeinsame Nutzung von Plattformen optimiert die Kosten, während Multi-Radio-Technologie die Abhängigkeit von einzelnen Netzen verringert.
Der Bericht zum Markt für vernetzte Fahrzeuge zeigt, dass der Wettbewerb zwischen Konsumentenökosystemen, Automobilherstellern, Netzwerkunternehmen, Cloud-Dienstleistern und Halbleiterherstellern stattfindet. Apple Inc. und Google LLC beeinflussen den Smartphone-Bereich; AUDI AG und Ford Motor Company dominieren bei fahrzeugbezogenen Implementierungen und dem Besitz von Kundendaten; Cisco Systems, Inc., International Business Machines Corporation und SAP SE konkurrieren in den Bereichen Managed Connectivity, Cloud-Integration, Analytik und Integration von Unternehmensworkflows.
Intel Corporation, NXP Semiconductors NV und Texas Instruments Incorporated konzentrieren ihre Investitionen auf Prozessoren, Netzwerke, Sicherheit und energieeffiziente Edge-Systeme. Ihre strategische Positionierung stützt sich zunehmend auf Referenzarchitekturen, die Mitarbeit an Standards, Entwicklertools und Partnerschaften, die die Integrationszeiten verkürzen. Die Übernahme von Hochgeschwindigkeits-Netzwerktechnologien für Fahrzeuge und Edge-KI-Technologien durch die Anbieter zeigt, dass sie nicht nur Chips verkaufen, sondern eine ganze Technologie-Stack aufbauen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
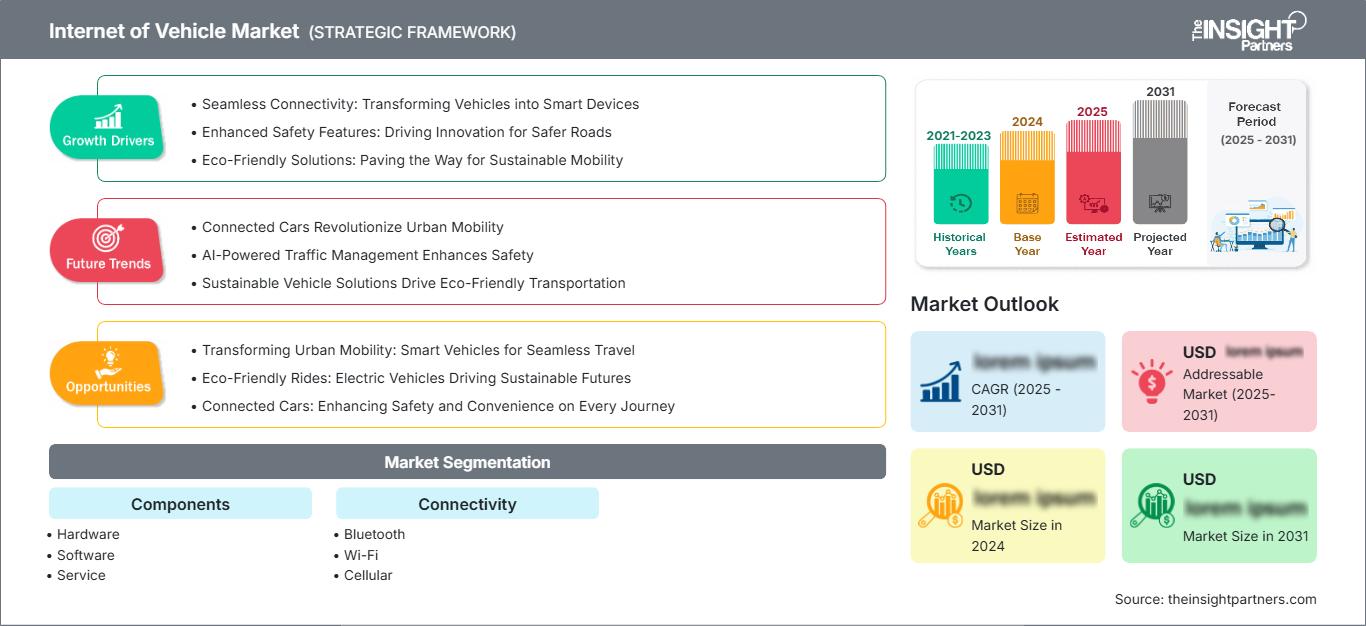
Internet des Fahrzeugmarktes: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Internet-Fahrzeugmarkt
Nordamerika hielt 2025 einen Anteil von 34–36 % am Markt für vernetzte Fahrzeuge und wird voraussichtlich von 2024 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,8–17,6 % wachsen. Die weitverbreitete Verfügbarkeit von LTE- und 5G-Netzen, Telematik-Initiativen und leistungsstarkes Cloud-Computing ermöglichen Konnektivitätslösungen in den Bereichen vernetzte Sicherheit, Infotainment, Fernwartung und Nutzfahrzeugflotten.
Zu den Treibern der regionalen Nachfrage zählen die Langstreckenlogistik, Telematik für Versicherungszwecke, Softwaremanagement in Elektrofahrzeugen und die zunehmende Offenheit der Verbraucher gegenüber Smartphone-basierten Diensten. Cybersicherheitsbedenken führen zu Investitionen in Identitätsmanagement, sicheres Booten, Verschlüsselung und Lebenszyklusmanagement. Die Mobilfunkabdeckung in Kanada und Flotteninitiativen in Mexiko verstärken diese Entwicklung zusätzlich, ebenso wie die mexikanische Automobilindustrie. Die ausgereifte Abonnementlandschaft in Nordamerika ermöglicht es, Abonnementpakete in dieser Region zu testen, bevor sie weltweit eingeführt werden.
US-amerikanischer Internet-Fahrzeugmarkt
Nordamerika trug 2025 zu 82–85 % zum US-Umsatz bei und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,0–17,8 % wachsen. Die Nachfrage nach Telematiksystemen ist auf den großen Pkw-Bestand, die robuste Logistik, die fortschrittliche Telekommunikationsinfrastruktur und den Fokus der Fahrzeughersteller auf die Entwicklung softwarebasierter Plattformen zurückzuführen. Integrierte Konnektivität ermöglicht Unfallmanagement, Diagnose, Navigation, WLAN-Hotspots, schlüssellosen Zugang und Over-the-Air-Updates.
Ford, Apple, Google, Cisco, IBM, Intel und Texas Instruments bieten Telematiklösungen für Fahrzeuge, Schnittstellen, Netzwerke, Cloud-Computing, Prozessoren und analoge Systeme an. Der Nutzfahrzeugbereich konzentriert sich auf vorausschauende Wartung, Fahrer-Workflows, Routenoptimierung und Anlagenmanagement, während sich Telematiklösungen für Pkw auf integrierte Displays, Sprachsteuerung, Streaming und Abonnementdienste fokussieren.
Europäischer Internet-Fahrzeugmarkt
Die Region Europa hatte 2025 einen Marktanteil von 27–29 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,2–18,0 % wachsen. Deutschland zeichnet sich durch Premium-Fahrzeugdesign, enge Beziehungen zu Tier-1-Zulieferern und Initiativen im Bereich softwaredefinierter Architekturen aus. Großbritannien kombiniert vernetzte Versicherungsdienstleistungen, digitale Services und Testumgebungen, während Frankreich seine automobile Vernetzung mit Investitionen in Elektrifizierung und intelligente Mobilität verbindet.
Die italienischen und spanischen Regionen leisten ihren Beitrag hinsichtlich ihres Fuhrpark- und Mietwagenbedarfs sowie ihres Bedarfs an urbaner Mobilität, der sich aus dem Ausbau der Mobilfunkinfrastruktur und der Erneuerung ihrer Fahrzeuge ergibt. Vorschriften zu Notfallkommunikation, Datensicherheit, Cybersicherheit und drahtlosen Software-Updates verursachen zwar zusätzliche Kosten, standardisieren aber die Beschaffungsanforderungen. Die Partnerschaft zwischen der AUDI AG, der SAP SE und Halbleiter- sowie Cloud-Unternehmen ermöglicht den Fortschritt in der Region.
APAC-Markt für vernetzte Fahrzeuge
Der Marktanteil des asiatisch-pazifischen Raums lag 2025 bei 25–27 % und wird bis 2034 voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 20,2–21,2 % erreichen – das schnellste Wachstum aller Regionen. Chinas führende Position basiert auf Elektrofahrzeugen, digitalen Cockpits, Telekommunikationsinfrastruktur und intelligenten Straßenlösungen.
Japan und Südkorea leisten ihren Beitrag im Bereich Automobilelektronik und 5G-Technologie. Indiens Vorteil liegt in seiner großen Automobilindustrie und den wachsenden mobilen Breitbandnetzen. Australien hinkt bei Anwendungsfällen wie Flottenmanagement, Bergbau und Fernlogistik hinterher.
Internet des Fahrzeugmarktes im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 18,6–19,6 % erwartet. Saudi-Arabien und die VAE sind führend durch Smart-City-Programme, die Nachfrage nach Premiumfahrzeugen, die Modernisierung der Logistik und Investitionen in 5G-fähige Verkehrsinfrastruktur.
Südafrika verfügt über das umfassendste und etablierteste Ökosystem für Automobil- und Flottendienstleistungen in der Region, während der Rest des Nahen Ostens und Afrikas aufgrund unterschiedlicher Abdeckung, Kosten und Fahrzeugalter deutlich heterogener ist. Im Energiesektor, in Häfen, im Bergbau und in der internationalen Logistik bieten sich zahlreiche Möglichkeiten, die den Einsatz von Flottenmanagementlösungen rechtfertigen.
Segmentierungsanalyse
Komponenten
Der Markt für vernetzte Fahrzeuge umfasst Hardware, Software und Dienstleistungen und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,0–19,0 % wachsen. Die Beschaffung verlagert sich von separaten elektronischen Steuergeräten hin zu integrierten Lösungen für Rechenleistung, Konnektivität, Sicherheit und Cloud-Computing. Hardware bleibt das größte Segment, während Software und Lifecycle-Services strategisch an Bedeutung gewinnen, da Automobilhersteller Funktionen monetarisieren und Fahrzeuge nach dem Verkauf warten.
- Hardware: Automobilprozessoren, Telematik-Steuergeräte, Gateways, Sensoren, Antennen und Sicherheitselemente bilden die Grundlage für den Einsatz und behalten ihre strategische Bedeutung, da die Anforderungen an Qualifizierung, Zuverlässigkeit und Integration hohe Wechselkosten verursachen.
- Software: Betriebsplattformen, Middleware, Cybersicherheit, Analytik und Anwendungsschichten koordinieren Fahrzeugdaten und ermöglichen differenzierte Dienste, wodurch die Software eine zentrale Rolle für die Geschwindigkeit der Funktionsentwicklung, die Interoperabilität und die Wertschöpfung nach dem Verkauf spielt.
- Service: Integration, Managed Connectivity, Wartung, Cybersecurity Monitoring und Datendienste bewältigen die Komplexität des Lebenszyklus und helfen Automobilherstellern und Flottenbetreibern beim Betrieb von Multi-Netzwerk-Implementierungen, während gleichzeitig vernetzte Funktionen in wiederkehrende Betriebs- und Kundenergebnisse umgewandelt werden.
Konnektivität
Die Konnektivität wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,4–19,4 % zunehmen, da Fahrzeuge Bluetooth-, WLAN- und Mobilfunkverbindungen für komplementäre Funktionen kombinieren. Die Wahl der Architektur hängt von Reichweite, Bandbreite, Latenz, Energieverbrauch, Sicherheit und Servicekontinuität ab. Multi-Radio-Systeme werden zum Standard, da die Kopplung persönlicher Geräte, die Vernetzung im Fahrzeuginnenraum, der Cloud-Zugriff, die Notfallkommunikation und Remote-Updates unterschiedliche technische und wirtschaftliche Anforderungen stellen.
- Bluetooth: Bluetooth unterstützt die Kopplung mit Smartphones, Audio, digitale Tasten und die Erkennung energiesparender Geräte und behauptet sich als ausgereifte Technologie, da sie eine breite Gerätekompatibilität und eine effiziente Nahbereichskommunikation innerhalb und um Fahrzeuge herum bietet.
- Wi-Fi: Wi-Fi ermöglicht Hotspots in der Kabine, Medienübertragung mit hohem Durchsatz, Diagnosefunktionen und Werkstatt-Updates. Der strategische Wert steigt, da Mehrbildschirm-Erlebnisse und größere Softwarepakete eine schnelle lokale Datenübertragung erfordern.
- Mobilfunk: Mobilfunk bietet flächendeckenden, permanenten Zugriff für Telematik, Notfallmaßnahmen, Navigation, Flottenmanagement und Cloud-Dienste und bildet damit das Rückgrat für Abonnements und die Fernverwaltung von Fahrzeugen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Flottenmanagement |
Hoch |
Vorhersageflotten |
Skalierung |
|
Infotainment |
Hoch |
Digitales Cockpit |
Reifen |
|
Ferndiagnose |
Hoch |
OTA-Dienst |
Skalierung |
|
Nutzungsbasierte Versicherung |
Medium |
Risikotelematik |
Skalierung |
|
V2X-Sicherheit |
Medium |
Kooperative Sicherheit |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für das Internet der Fahrzeuge
Softwaredefinierte Fahrzeuge verändern die Lebenszyklusökonomie
Mithilfe zentralisierter Rechenleistung und zonaler elektrischer Architektur können Automobilhersteller die Entwicklung von Funktionen von den Hardwarezyklen entkoppeln. Dies verändert das Geschäftsmodell und ermöglicht es Herstellern, Funktionen, Sicherheitsupdates, verbesserte Benutzeroberflächen und Leistungsoptimierungen auch nach der Fahrzeugauslieferung anzubieten. NXP Semiconductors NV bot Automotive-Mikrocontroller mit zonaler Architektur und Netzwerkfunktionen an und demonstrierte damit die Ausrichtung des Anbieters auf den Trend zum „Internet of Vehicles“. Die Auswirkungen dieser Veränderung betreffen alles von der Halbleiterqualifizierung bis hin zu Cloud-Orchestrierung, Tests und Services. Automobilhersteller profitieren von einer schnelleren Wiederverwendbarkeit von Funktionen über verschiedene Fahrzeugmodelle hinweg; gleichzeitig tragen sie jedoch über einen längeren Zeitraum die Verantwortung für Software und Cybersicherheit.
Ständige Mobilfunkabdeckung ermöglicht die Monetarisierung von Diensten
Die integrierte Mobilfunkverbindung verwandelt das Fahrzeug von einem nur zeitweise verbundenen Gerät in einen permanenten Service-Endpunkt. Die mobile Breitbandabdeckung ist weltweit nahezu flächendeckend, während 5G mehr als die Hälfte der Bevölkerung erreicht und so die Infrastrukturbasis für Telematik- und Cloud-Anwendungen stärkt. Automobilhersteller können Navigation, Hotspot-Zugang, Fernsteuerung, Diagnose, Entertainment und Flottenmanagement-Tools in Abonnements bündeln. Konnektivitätsmanagement-Plattformen automatisieren Bereitstellung, Richtlinien, Abrechnung, Roaming und Lebenszyklusaufgaben länder- und modelljahrübergreifend. Die Auswirkungen auf den Markt zeigen sich in höheren Service-Nutzungsraten, geringeren Kosten für manuellen Support und verbesserter Datenkontinuität. Der kommerzielle Erfolg hängt jedoch von transparenter Preisgestaltung, zuverlässiger Abdeckung und einem disziplinierten Einwilligungsmanagement ab.
Die Digitalisierung der Fahrzeugflotte schafft messbare operative Erträge
Flottenbetreiber setzen auf vernetzte Fahrzeugsysteme, da sich Fahrzeugverfügbarkeit, Kraftstoffverbrauch, Routentreue, Fahrersicherheit und Wartung direkt messen lassen. Branchenerfahrungen belegen einen hohen wahrgenommenen Nutzen von GPS-Tracking und Flottenmanagement. Viele Betreiber berichten von schnellen Amortisationen durch prädiktive Analysen und die Nachverfolgung von Anlagen. Diese wirtschaftlichen Vorteile beschleunigen den Einsatz in Logistik-, Vermietungs-, Außendienst-, ÖPNV-, Bergbau- und Energieflotten. Im Gegensatz zu Verbraucheranwendungen lassen sich Flotteninvestitionen durch vermiedene Ausfallzeiten und verbesserte Auslastung rechtfertigen. Anbieter, die Fahrzeugdaten in ERP-, Wartungs- und Dispositionsprozesse integrieren, können größere Aufträge gewinnen. Die daraus resultierende Nachfrage begünstigt zuverlässige APIs, konfigurierbare Dashboards und Service-Level-Agreements gegenüber isolierten Telematikgeräten.
Internet der Fahrzeugmarkt-Zukunftstrends
Edge-KI wird kontextbezogene Fahrzeugdaten priorisieren
Die Trends im Markt für vernetzte Fahrzeuge deuten zunehmend auf selektive Edge-Inferenz anstelle kontinuierlicher Cloud-Übertragung hin. Fahrzeuge verarbeiten Kamera-, Kabinen-, Antriebsstrang- und Netzwerkdaten lokal und leiten lediglich Ereignisse oder komprimierte Erkenntnisse weiter. Dieser Ansatz reduziert Latenz, Bandbreitenkosten und Datenschutzrisiken und verbessert gleichzeitig die Ausfallsicherheit bei schwankender Netzabdeckung. Programmierbare neuronale Prozessoren und zentrale Gateways unterstützen vorausschauende Wartung, Fahrerassistenzsysteme, Personalisierung und die Erkennung von Cybersicherheitsanomalien. Zukünftig werden Beschaffungsprozesse neben der reinen Rechenleistung auch die Steuerung von Modellaktualisierungen, die Trennung von Arbeitslasten und die Energieeffizienz in den Vordergrund stellen. Partnerschaften zwischen Chipherstellern, Cloud-Plattformen und Automobilherstellern bestimmen, wie konsistent KI-Workloads über verschiedene Fahrzeuggenerationen hinweg funktionieren.
Interoperable digitale Identität wird Mobilitätsdienste verbinden
Digitale Schlüssel entwickeln sich zu umfassenderen Identitätsframeworks für mobile Anwendungen, die Fahrzeuge, Geräte, Ladeinfrastruktur, Parksysteme, Mietwagen, Versicherungen und Flottenmanagement miteinander verbinden. Bluetooth Low Energy, WLAN, Mobilfunkverbindungen, sichere Elemente und Anmeldeinformationsplattformen arbeiten zusammen, um Nutzer zu authentifizieren und temporäre Berechtigungen zu vergeben. Standardbasierte Interoperabilität reduziert die proprietäre Integration und vereinfacht den markenübergreifenden Zugriff. Die Sicherheitsarchitektur entwickelt sich hin zu hardwarebasierten Anmeldeinformationen, nachvollziehbarer Bereitstellung und Widerruf sowie datenschutzkonformem Datenaustausch. Kommerzielle Chancen ergeben sich für Dienste zum Lebenszyklusmanagement von Anmeldeinformationen und für plattformübergreifende Orchestrierung. Die Akzeptanz hängt von einer konsistenten Nutzererfahrung, zuverlässigen Wiederherstellungsprozessen und klarer Verantwortlichkeit bei Sicherheitsvorfällen mit Geräten, Fahrzeugen oder Netzwerken ab.
Internet der Fahrzeugmarktchancen
Managed Cybersecurity für lange Fahrzeuglebenszyklen
Vernetzte Fahrzeuge bleiben deutlich länger im Einsatz als Unterhaltungselektronik und bieten damit Potenzial für Managed Cybersecurity Services, die über die Markteinführung hinausgehen. Anbieter können Schwachstellenüberwachung, Software-Stücklistenverwaltung, Incident Response, Zertifikatsmanagement, Penetrationstests und sichere Update-Prozesse kombinieren. Automobilhersteller und Flottenbetreiber benötigen den Nachweis, dass die Kontrollmechanismen über Zulieferer, Länder und eingestellte Plattformen hinweg wirksam bleiben. Investitionen sollten auf wiederverwendbare Compliance-Tools, automatisierte Risikopriorisierung und fahrzeug- oder endpunktbasierte Servicemodelle abzielen. Partnerschaften mit Versicherern und Telekommunikationsanbietern können die Bedrohungsanalyse und die Koordination der Reaktion verbessern. Anbieter, die die Integration von Fahrzeugsicherheitslösungen und messbare Behebungszeiten nachweisen können, können langfristige und margenstarke Geschäftsbeziehungen aufbauen.
Lokalisierte Plattformen für wachstumsstarke Mobilitätsmärkte
Schnell motorisierte Volkswirtschaften benötigen vernetzte Plattformen, die an unterschiedliche Netzqualität, Fahrzeugkosten, Sprachen, Zahlungssysteme und Servicekapazitäten angepasst sind. Investoren können schlanke Telematiksysteme, offlinefähige Anwendungen, eSIM-Orchestrierung und Cloud-Regionen fördern, die den lokalen Datenbedarf decken. Indien, Südostasien, die Golfregion und ausgewählte afrikanische Märkte bieten Chancen in den Bereichen Nutzfahrzeugflotten, Schnittstellen für Zweiradmobilität, öffentlicher Nahverkehr und Logistik – und nicht nur bei Premium-Pkw. Erfolg erfordert lokale Vereinbarungen mit Transportunternehmen, die Integration von Reparaturnetzwerken und eine Preisgestaltung, die auf Betriebskosteneinsparungen basiert. Modulare Plattformen können mit Ortung und Diagnose beginnen und später, mit zunehmender Netzabdeckung und Kundenbereitschaft, Versicherung, Zahlungsabwicklung, Wartung und Sicherheitsdienste hinzufügen.
Aktuelle Entwicklungen
- Oktober 2025: NXP Semiconductors NV schloss die Übernahmen von Aviva Links für 243 Millionen US-Dollar und Kinara für 307 Millionen US-Dollar ab und erweiterte damit seine Kompetenzen im Bereich der automobilen SerDes-Konnektivität und energieeffizienten Edge-KI. Die Transaktionen stärken das Portfolio von NXP für softwaredefinierte Fahrzeugvernetzung, Sensordatentransport und programmierbare Inferenz am intelligenten Edge.
- Mai 2025: Apple Inc. begann in den USA und Kanada mit der Einführung von CarPlay Ultra für neue Aston Martin-Fahrzeuge und erweiterte damit die iPhone-Integration auf Fahrerdisplays, Instrumentenanzeigen, Instrumente und Fahrzeugbedienelemente. Apple gab außerdem bekannt, dass Hyundai, Kia und Genesis zu den Marken gehören, die an der zukünftigen Verfügbarkeit arbeiten.
- März 2025: NXP Semiconductors NV stellte die S32K5-Mikrocontrollerfamilie für die Automobilindustrie vor. Diese Mikrocontroller sind für Zonen- und Elektrifizierungsarchitekturen konzipiert und kombinieren 16-nm-FinFET-Technologie, eingebetteten MRAM, integriertes Ethernet-Switching, hardwarebasierte Isolation und eine Edge-Neural-Processing-Unit. Die Markteinführung erweitert die CoreRide-Plattform für skalierbare, softwaredefinierte Fahrzeugdesigns.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -