
鍛造市場の収益、予測、規模の概要
鍛造市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:材料タイプ別(ニッケル基合金、チタン合金、鋼合金、アルミニウム合金、その他)、タイプ別(密閉型鍛造、開放型鍛造、リング鍛造)、最終用途産業別(自動車、航空宇宙、重機、製造業、石油・ガス、建設機械、農業機械、エネルギー・電力、医薬品、その他)、および地域別
- ステータス : 出版
- レポートコード : TIPRE00017201
- カテゴリー : 製造業と建設業
- ページ数 : 200
- 利用可能なレポート形式 :


- 最終更新日 : October 08, 2026


2025年の市場規模
813億8000 万米ドル
基準年値
2034年の予測
1349億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.78 %
成長率
対象市場
9802億6000 万米ドル
(2026年~2034年)
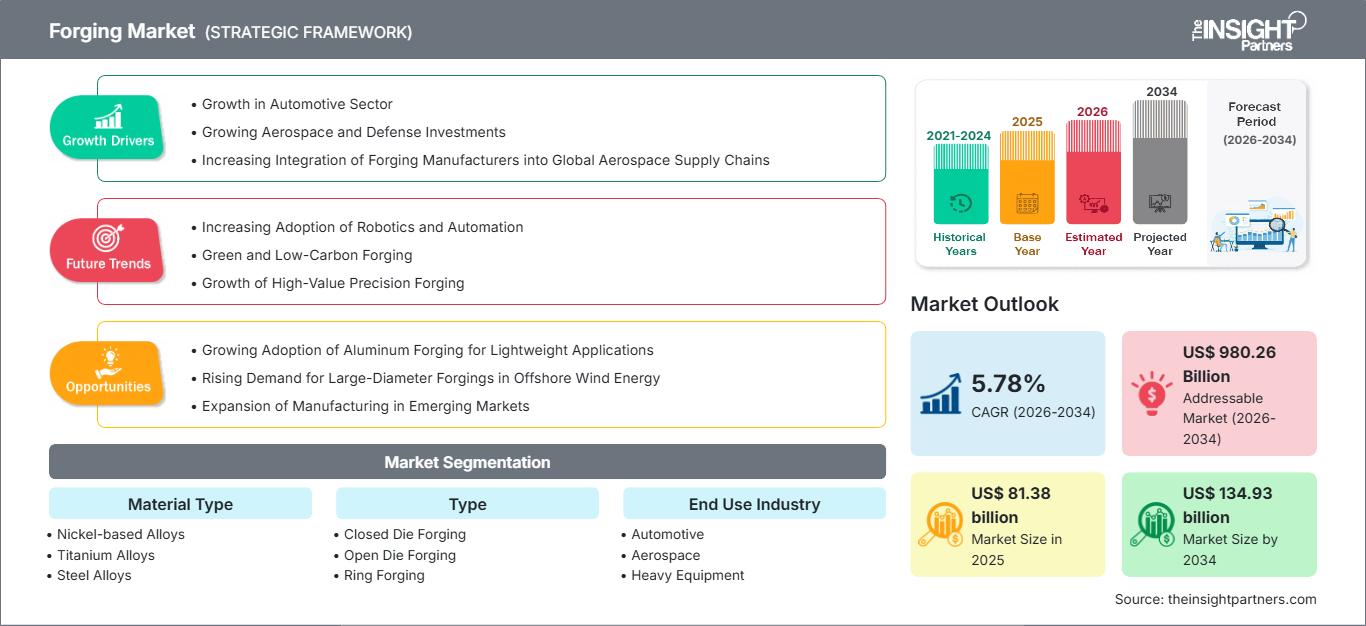
世界の鍛造市場は2025年に813億8000万米ドルに達し、2034年には1349億3000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.78%で拡大する見込みです。この市場には、ニッケル基合金、チタン合金、鋼合金、アルミニウム合金など、圧縮力によって成形された金属部品が含まれ、自動車、航空宇宙、重機、製造業、石油・ガス、建設業、農業、エネルギー、医薬品、その他の用途向けに、密閉型鍛造、開放型鍛造、リング鍛造などの方法が用いられています。
北米は、2034年まで年平均成長率(CAGR)約5%で拡大すると予測されています。世界の鍛造市場規模は、航空宇宙産業の継続的な生産ペース、老朽化したエネルギー機器の交換、商用車や防衛プラットフォームにおける高信頼性部品の需要によって支えられています。地域のサプライヤーは、トレーサビリティの向上、認定サイクルの短縮、疲労性能を損なうことなく高い人件費とエネルギーコストを相殺するために、自動プレス、誘導加熱、シミュレーション、非破壊検査に投資しています。
市場評価と洞察の構築
地域展望
- 北米: 2025年には世界市場の約22%を占める|2034年までの年平均成長率(CAGR)は約5%。市場における位置付け:航空宇宙、防衛、エネルギー、大型トラックの需要に加え、安全性が極めて重要な鍛造品の国内認証生産能力に支えられ、同地域は第3位にランクインしている。
- 米国: 2025年には北米市場収益の約82%を占める|2034年までの年平均成長率(CAGR)は約5%。市場における地位:米国は、航空宇宙エンジンの基盤、防衛調達、エネルギー機器の更新、および有資格合金鍛造サプライヤーの集中により、北米をリードしている。
- 欧州: 2025年には世界市場の約24%を占める見込み|2034年までの年平均成長率(CAGR)は約4%。市場における位置づけ:成熟した自動車および産業基盤が需要を支え、ドイツが主導する一方、イタリア、フランス、英国、スペインは専門的な生産能力を維持している。
- アジア太平洋地域: 2025年には世界市場の約49%を占める | 2034年までの年平均成長率(CAGR)は約7%。市場における位置付け:中国、インド、日本、韓国が主導する自動車生産、インフラ投資、現地化、航空宇宙およびエネルギーサプライチェーンの拡大により、最大かつ最も急速に成長している地域。
セグメント別見通し
- 材料の種類: 2025年には約100%のシェア|2034年までの年平均成長率(CAGR)は約6%。市場における位置付け:この主要セグメントは、あらゆる材料を網羅しており、鉄鋼が量的に圧倒的なシェアを占め、アルミニウム、チタン、ニッケル合金が軽量システムや高温システムにおいて戦略的な重要性を増しています。
- 最終用途産業: 2025年には約100%のシェア|2034年までの年平均成長率(CAGR)は約6%。市場における位置付け:航空宇宙、エネルギー、重機、製造業など、自動車以外の分野にも需要が拡大しており、信頼性とライフサイクル価値の高い、認証済みのニアネットシェイプ部品が求められています。
競合報道
SIFCO Industries, Inc.、ANDRITZ AG、RIGANTI SPA、Precision Castparts Corp、Scot Forge Co、Bharat Forge Ltd.、Thyssenkrupps AG、Ramkrishna Forgings Ltd、MM Forgings Limited、Doosan Energy Co Ltd
方法論
インサイト・パートナーズは、データ収集と二次調査、一次調査、データ分析、データ三角測量と最終レビューという手順を踏んで、市場予測と洞察を検証します。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
金型製造は、手作業によるハンマー加工から、ビレット加工、加熱成形、熱処理、機械加工、検査を統合したデジタル制御セルへと進化を遂げました。サーボプレス、自動化ロボットハンドリング、有限要素シミュレーション、そしてインライン温度モニタリングの活用により、精度と金型寿命が向上しています。生産の経済性も変化しており、基本となる量産プラットフォームは依然として鋼鉄ですが、アルミニウム、チタン、ニッケル基合金においては、加工の複雑化が軽量化、耐食性、高温強度向上といったメリットをもたらします。
2034年まで、生産能力の増強はインド、中国、東南アジア、中東、そして北米の特定の航空宇宙地域が中心となるだろう。立地優遇措置、サプライチェーンのセキュリティ要件、軍事調達、クリーンエネルギー投資などが、新たなリングミルとオープンダイの生産能力の増強につながる。プロジェクトは、長期にわたる認証期間、二次合金原料の変動性、電力中心のエネルギー消費、顧客固有の認可といった課題に対応しなければならない。冶金工学、機械加工、試験、デジタル機器の可聴性を統合した事業は、単なる汎用品メーカーよりも、プレミアムなプログラムを受注できるだろう。
鍛造市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 813億8000万米ドル |
| 2034年までの市場規模 | 1349億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.78% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
鍛造市場分析
市場を牽引する主な要因は、繰り返し荷重、衝撃熱、圧力下で高い強度を持つ部品に対する要求です。自動車(パワートレイン、車軸、ステアリングシステム)、航空機(着陸装置)、タービン(シャフト)、バルブ装置、大型産業用ギアなどでは、制御された結晶粒の流れと欠陥リスクの低減が求められます。顧客の需要は、自動車OEMのスケジュールからティアサプライヤーを経て、鍛造工場、製鉄所、合金サプライヤー、金型メーカー、熱処理施設、機械加工業者、試験ラボへと流れます。認証要件は切り替えコストにつながりますが、ニアネットシェイプ製造は将来の材料削減の抑制に役立ちます。
供給は、合金価格、ガス・電気料金、納期、熟練労働者の競争力不足、プレス機のボトルネックなどによって引き続き影響を受けます。クローズドダイラインは規模の経済と反復生産に有利であり、オープンダイショップは大型の少量生産部品を製造します。リング圧延は、ベアリング、タービン、エンジン、圧力機器に対応します。顧客は、鍛造コストだけでなく、総納入コスト、二酸化炭素排出量の追跡可能性、納期、機械加工歩留まりも重視します。
世界の鍛造業界のセグメンテーション分析によると、世界の鍛造業界は、汎用的なエンジニアリンググループと特定のプロセス承認を持つスペシャリストの間で競争が繰り広げられています。Bharat Forge Limited (インド) と Ramkrishna Forgings Limited (インド) は、自動車分野を超えて、航空宇宙、防衛、鉄道、産業市場に進出しています。Precision Castparts Corp. (米国) と SIFCO Industries, Inc. (米国) は航空宇宙分野で大きな存在感を示しており、Scot Forge Company (米国) は大型鍛造部品を扱っています。Thyssenkrupp AG (ドイツ)、Doosan Enerbility Co. Ltd. (韓国)、ANDRITZ AG (オーストリア) は、鍛造能力をより広範な産業システムと結びつけています。
リングミル、自動搬送、誘導加熱、シミュレーション、統合加工への資本配分が主流となっている。MM Forgings Limited、Righanti SpA、および地元の専門家は、エンジニアリング対応と顧客への近接性で熾烈な競争を繰り広げている。大量生産能力が戦略的立地の決定要因となるという意味では、これはブランド認定合金能力、プログラム寿命、エネルギー消費量、許容認定コストに基づいて決定される。OEMとの関係は複数年にわたる発注につながる可能性があるが、集中生産者がモビリティ、航空宇宙、エネルギー、資本設備に分散できるかどうかにリスクがある。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
鍛造市場:戦略的洞察
地域別分析
北米のグローバル鍛造市場
北米は、航空宇宙生産、防衛近代化、発電設備の保守、大型車両の代替といった需要が、高信頼性部品への需要を支えることから、2034年まで年平均成長率(CAGR)約5%で成長すると予測されています。同地域の認証インフラとプレス設備は、複雑な鋼材、チタン、ニッケル合金、アルミニウム製品に適しています。北米における世界の鍛造市場シェアは、2025年には約22%と推定され、アジア太平洋地域やヨーロッパには及ばないものの、より小規模な地域市場を上回っています。
投資検討事項には、自動ビレット処理、閉ループ温度制御、デジタル品質追跡、主要顧客アカウントに隣接する加工セルなどが含まれます。国内生産能力の維持には、国内回帰とデュアルソーシングが不可欠ですが、労働力不足、長期にわたる認証プロセス、エネルギーコストが成長のペースを制限しています。熱処理、検査、仕上げ加工を統合した鍛造サプライヤーは、高い単位コストを許容しつつ、継続的な納品が求められるプログラムを獲得できる可能性が最も高いと言えます。
米国における世界の鍛造市場
米国は2025年時点で北米全体の売上高の約82%を占め、2034年まで年平均成長率(CAGR)約5%で拡大すると予測されています。米国が北米をリードする理由は、商用および軍用航空宇宙、産業用ガスタービン、油田設備、大型トラック、建設機械といった分野で、密閉型金型、開放型金型、圧延リング製品に対する多様な需要が存在するためです。国内製造能力の近代化は、品質が保証され、トレーサビリティが確保された部品への需要をさらに高めています。
Precision Castparts Corp.、Scot Forge Company、SIFCO Industries, Inc.は、航空機エンジン、機体、構造システム、防衛、エネルギー分野においてニッチな能力を強みとしています。アプリケーション開発のトレンドは、ニアネットシェイプ成形、統合機械加工、合金の軽量化へと向かっています。最適なビジネスチャンスは、サプライヤーがOEMエンジニアと早期にプロセス認定について協力し、材料の系譜を確立し、チタン、ニッケル、特殊鋼の供給が限られている場合でも納期を守れる場合に生まれます。
欧州のグローバル鍛造市場
欧州は2025年には約24%のシェアを占めると予測されており、2034年まで年平均成長率(CAGR)約4%で成長すると見込まれています。ドイツは自動車工学、産業機械、そして幅広いサプライヤーネットワークに支えられ、欧州をリードする国です。EUROFORGEの2025年予測によると、ドイツは引き続きトン数ベースで欧州最大の鍛造生産国であり、イタリアは依然として相当量の密閉型金型および開放型金型の生産能力を有しています。自動車生産の成熟が生産量の伸びを抑制していますが、プレミアムプラットフォーム、鉄道、航空宇宙、エネルギー機器が認証部品の需要を維持しています。
フランスは航空宇宙産業と工業生産を統合し、英国企業は航空宇宙、防衛、エネルギー分野の能力を提供し、スペインは輸出向け製造業と自動車産業を提供している。欧州の製造業者は、電気・ガス料金の高騰、炭素会計義務、そして海外の競合他社との競争に直面している。彼らは主に、誘導加熱、廃熱回収、プロセスシミュレーションとモデリング、リサイクル原料の使用、そして厳格な歩留まり管理に賭けている。
ティッセンクルップAG、リガンティSpA、その他エンジニアリング力とOEMとの緊密な連携を強みとする企業は、地域的な優位性を確立している。市場における立地は、高い製品品質と品質基準が求められる場所、そしてたとえ生産量の伸びが緩やかであっても、付加価値の高い製品に対して比較的迅速にプレミアム価格を実現できる場所において、極めて重要となる。排出ガス、冶金品質、そしてより複雑な機械加工アセンブリを厳密に管理できる能力を持つサプライヤーは、純粋な成形重量ベースの企業よりも効果的に利益率を維持する必要がある。
アジア太平洋地域のグローバル鍛造市場
アジア太平洋地域は、2025年には約49%の市場シェアを占めると予測されており、2034年まで年平均成長率(CAGR)約7%で最も急速に成長する地域となる見込みです。中国は、世界最大の製造エコシステム、自動車生産、機械輸出、エネルギー機器への投資に支えられ、アジア太平洋地域をリードする国です。インドは、自動車部品、防衛産業の国産化、鉄道、航空宇宙分野の調達を通じて成長を遂げており、日本と韓国は高度な自動車および産業能力を維持しています。
鉱業、エネルギー、保守集約型設備からの需要は、オーストラリアの供給源の一部です。地域政策は、現地生産、デジタル製造、低排出プロファイルを奨励していますが、品質の均一性や予備生産能力の不足は、サブマーケットによって異なります。Bharat Forge Limited、Ramkrishna Forgings Limited、MM Forgings Limited、Doosan Energy Co. Ltd.、およびANDRITZ AGと連携するその他の設備エコシステムは、部品供給と生産技術の統合を体現しています。
中東・アフリカ地域のグローバル鍛造市場
中東・アフリカ市場は、2034年まで年平均成長率(CAGR)約6%で拡大すると予測されています。サウジアラビアは、エネルギー投資、産業の現地化、大規模インフラ整備計画によってバルブ、フランジ、シャフト、リング、重機部品の需要が高まっている中東・アフリカ地域をリードする国です。アラブ首長国連邦(UAE)は、油田サービス、航空機整備、物流主導の需要をさらに高めています。
南アフリカのエネルギー、電力、および産業セクター(鉱業を除く)は、交換用鍛造品の安定した市場を提供している一方、中東・アフリカ(MEA)地域のその他の地域は、依然としてプロジェクト主導型で輸入に依存している。地域におけるビジネスチャンスは、本格的な鍛造の現地化に先立ち、現地での機械加工、修理、および在庫管理体制の構築にかかっている。国際的な鍛造品サプライヤーと、現地に拠点を置く発電事業者やエンジニアリング企業との間でパートナーシップを構築することで、リードタイムを短縮し、調達の現地化基準に対応できる可能性がある。
セグメンテーション分析
材質の種類
- 材料タイプ別主要セグメントは、2026年から2034年にかけて年平均成長率(CAGR)約6%で成長すると予想されています。世界の鍛造市場の範囲は、荷重、温度、腐食、重量、被削性、認証要件に基づく合金の選択によって分けられます。鉄鋼は引き続き量的な基盤となっていますが、航空宇宙、エネルギー、新興の高級モビリティ市場では、チタン、ニッケル基合金、アルミニウム合金の戦略的重要性が高まっています。
- ニッケル合金:需要は航空機エンジン、IGT(産業用ガスタービン)、高温機器に集中しており、これらの分野ではクリープ性や酸化耐性により、より複雑な機械加工、より厳密な温度制御、より長い認証期間が可能となる。
- チタン合金:チタン鍛造品は、強度対重量比、耐腐食性、耐疲労性といった点で高性能が求められる航空宇宙構造物、着陸装置、エンジン、および特定の産業・医療用途に用いられますが、その分コストは高くなります。
- 鋼合金は、供給の拡張性、成熟した設計基準、幅広い熱処理ソリューション、そして耐久性といった利点から、自動車、重機、石油・ガス建設、農業、電力用途において主要な販売量を誇っています。
- アルミニウム合金:アルミニウム鍛造は、軽量車両シャーシ、主に航空機構造、ホイール、モビリティシステムなどに用いられる用途でますます普及しています。戦略的な利点としては、軽量化、耐腐食性、リサイクル性、そして精密なニアネットシェイプ加工による生産の容易さが挙げられます。
タイプ
主要セグメントであるタイプは、2018年から2034年にかけて年平均成長率(CAGR)約6%で成長すると予測されています。プロセスの選択は、形状、ロットサイズ重量公差、結晶粒の流れの要件、ツーリングの経済性、および下流加工に基づいて行われます。密閉型金型は繰り返し生産される大量生産部品に、開放型金型は大型または特殊な形状に使用され、リング鍛造は円周方向に負荷がかかる装置をもたらします。デジタルシミュレーション、自動ハンドリング、および熱保護により、これら3つのルートすべてで歩留まりが向上しています。
- 密閉型鍛造:このプロセスは、特殊な金型を用いて長時間の生産サイクルで、有利な結晶粒の流れ、厳密な寸法精度、そして複雑な部品の大量生産を可能にするため、自動車および航空宇宙産業の生産において最も主流となっている。
- 自由鍛造:大型シャフト、ブロック、シリンダー、少量生産の工業部品の鍛造において、依然として最もよく用いられるプロセスです。柔軟な形状加工が可能で、エネルギー、海洋防衛、鉱業、オフロード機器などのニーズに対応する非常に高い加工能力を備えています。
- リング鍛造:圧延リングは、継ぎ目のない円周方向の結晶粒の流れにより、強度、疲労性能、材料利用効率が向上するため、航空機エンジン、ベアリング、風力タービン、圧力機器、産業機械において重要な部品となっています。
最終用途産業
自動車最終用途産業が主要セグメントを支配しており、2026年から2034年の間に約6%のCAGRが見込まれています。最終用途産業では自動車セグメントが最大のボリュームを占めていますが、航空宇宙、電力、重工業は最終部品認定プログラムで付加価値密度を示しています。購入者は、疲労耐性、トレーサビリティ、ライフサイクル投資コスト、および確実な納品を重視しています。さまざまな鍛造業者は、業界間で標準プレス、熱処理、機械加工、検査、およびその他のリソースを活用して、周期的なリスクをヘッジすることができます。
- 自動車分野:クランクシャフト、コネクティングロッド、ギア、アクスル、ステアリングナックル、ホイールハブ、電動ドライブシャフトなどが最大の需要を支えています。自動車生産においては、プラットフォームの再利用と軽量化が組み合わされますが、鍛造部品の含有率(全体の3分の1)は削減されません。
- 航空宇宙分野:航空機の動力装置、ローターシステム、構造部材、着陸装置、宇宙機器には、詳細な工程承認と完全なトレーサビリティを備えた、精密なチタン、ニッケル、アルミニウム、鋼の鍛造品が求められます。
- 重機:鉱業、資材運搬、産業機器では、大型の歯車、シャフト、ピン、下部構造部品が使用されます。一定のサイクルタイムと過酷な環境下では、疲労寿命が制御された鍛造部品が理想的なソリューションとなります。
- 製造業:一般産業では、ロール、工具、シャフト、ギア、カップリング、圧力継手などの鍛造品を取り扱っています。売上高は、業界全体の設備投資額、工場稼働率、および重要設備の交換ニーズに基づいて推定されます。
- 石油・ガス:バルブ、フランジ、コネクタ、掘削および油井掘削部品、圧力システム部品は、過酷な作業条件と長期間の運転に対応するため、強度、靭性、耐腐食性、および認証が必要です。
- 建設機械:掘削機、ローダー、クレーン、高負荷駆動系、油圧機器、構造部品用の道路建設機械。パイプラインの交換やその他のインフラパイプラインは、需要のタイミングに影響を与えます。
- 農業機械:鍛造品は、トラクター、収穫機、耕うん機、駆動系など、耐衝撃性と現場での信頼性が求められる機器に使用されています。機械化と代替の必要性から、広範囲にわたるビジネスチャンスが生まれています。
- エネルギーと電力:タービンシャフト、発電機部品、風力リング、原子力部品、火力発電所機器に対する長期サイクルでの要求は、各工程全体を通して高度な冶金、検査、および記録を必要とする。
- 製薬分野:クリーンルームプロセス製品における耐腐食性鍛造バルブ、継手、圧力部品、ローターは、材料検証、クリーンルーム手順、および信頼できる生産量といった分野において、主な購入基準となります。
機会の概要
|
最終用途産業 |
収益貢献 |
トレンドタグ |
導入段階 |
|
自動車 |
高い |
EVパワートレイン |
成熟した |
|
航空宇宙 |
高い |
車両ランプ |
スケーリング |
|
重機 |
中くらい |
車両更新 |
成熟した |
|
製造業 |
中くらい |
工場自動化 |
成熟した |
|
石油・ガス |
中くらい |
圧力完全性 |
成熟した |
|
建設機械 |
中くらい |
インフラ整備パイプライン |
スケーリング |
|
農業機械 |
低い |
農業機械化 |
スケーリング |
|
エネルギーと電力 |
高い |
タービン更新 |
スケーリング |
|
医薬品 |
低い |
クリーンプロセス |
新興 |
|
その他 |
低い |
ニッチエンジニアリング |
新興 |
鍛造市場の成長要因と影響分析
モビリティと航空宇宙分野における安全性が極めて重要な需要
鍛造品に関しては、自動車および航空機の顧客は、疲労寿命、耐衝撃性、および明確に定義された故障特性を備えた部品を依然として指定しています。内燃機関アーキテクチャでは、鍛造クランクシャフト、コネクティングロッド、ギア、および車軸が依然として必要とされており、電気アーキテクチャでは、モーターシャフト、トランスミッション部品、サスペンション部材、および構造ノードの需要が高まっています。航空宇宙生産では、着陸装置、ディスク、リング、シャフト、および継手も、厳格な認証要件とともに供給されています。その影響は、単位量にとどまりません。公差の最小化とトレーサビリティの向上により、部品あたりの価値が高まり、シミュレーション、熱処理、機械加工、およびテストのパッケージ全体を提供できるサプライヤーが有利になります。また、認定の課題はプログラムサイクルを長期化させますが、サプライヤーが認定されると、より予測可能なキャッシュフローが生まれます。
インフラ、エネルギー、設備の更新
大型のリング、シャフト、フランジ、ギア、圧力境界は、送電網投資、風力発電所、火力発電所、原子力発電所およびサービス、石油・ガス開発、鉱業、建設業で使用されています。多くの資産の寿命は数十年であるため、交換サイクルは自動車需要よりも消費者支出との相関性が低くなっています。鍛造品は、制御された結晶粒の流れと靭性により、トルク、圧力、衝撃、温度にさらされたときの破損リスクが低いため選択されます。商業的には、重量物を持ち上げ、超音波検査を実施し、精密なアセンブリを機械加工できるオープンダイおよびリングメーカーが最も大きな影響力を持っています。作業は多岐にわたり、プロジェクトのタイミングは不規則ですが、さまざまな経験を積むことで、長期の設備投資サイクルにおける稼働率を高めることができます。
自動化と歩留まり経済学
ロボットによるビレットハンドリング、サーボ制御プレス、誘導加熱、有限要素シミュレーション、インライン検査により、一貫性が向上し、スクラップ、再加工、作業者の負担が軽減されます。合金原料とエネルギーは変換コストの大部分を占める可能性があるため、これは重要ですが、チタンとニッケルのシステムによってその割合は異なります。洗練された金型設計とニアネットシェイプ成形により、加工代を削減し、スループットを向上させることができます。生産性の向上は賃金曲線に影響を与え、グローバル調達プログラムの入札で勝利するのに役立ちます。データの活用は競争も変化させます。プロセス履歴をリンクした工場は、より迅速に自社の優位性を証明し、顧客監査に参加し、欠陥チェーンが拡大する前にドリフトを検出できます。
市場の将来動向を予測する
デジタルプロセスツインとクローズドループ品質
世界の鍛造市場のトレンドは、ビレットの化学組成、炉の履歴、金型の状態、プレス荷重、冷却、熱処理、機械加工、検査などを連携させるデジタルプロセスツインにますます重点が置かれるようになるでしょう。品質管理を最終工程の作業として扱うのではなく、製造業者はセンサーデータとシミュレーションを活用して、結晶粒の流れを予測し、温度偏差を検出し、金型の寿命を最適化するようになります。この移行により、認定リスクが軽減され、より一貫性のあるニアネットシェイプ生産が可能になります。安全で監査可能な部品履歴を提供できるサプライヤーは、航空宇宙、防衛、エネルギー、その他の規制対象プログラムにおいて有利な立場に立つことができ、小規模工場は、工場全体の交換コストを回避するために、モジュール式の監視プラットフォームを採用する可能性があります。
低炭素鍛造と円形原料
2030年から2034年にかけての調達は、特に電力源、炉の効率、リサイクル含有量、歩留まり、および文書化された製品排出量に重点が置かれるようになるでしょう。まず、誘導加熱、再生バーナー、熱回収、再生可能エネルギー購入契約、およびスクラップの分別により、変換強度を低減できます。安全認証により材料ルートの迅速な変更が制限されるため、この傾向はすべての部品に均等に当てはまるわけではありません。しかし、基準を満たし、スコープ3の顧客リスクを低減するために鉄鋼および合金の顧客と協力するサプライヤーは市場を見つけるでしょう。ヨーロッパの需要が採用を促進する可能性がありますが、アジアと北米の輸入志向の施設は、OEMの報告要件が調達決定の標準的な慣行となるにつれて採用するでしょう。
市場機会の創出
航空宇宙用リングおよび着陸装置の位置決め
インドやその他の新興航空宇宙ハブにおける新しいリングミルと統合加工ラインは、高付加価値のエンジンおよび着陸装置部品の現地生産化の機会を生み出しています。グローバル鍛造市場予測は、長期顧客契約、承認済み合金供給元、非破壊検査、熟練した冶金工学と組み合わせた生産能力への投資を支持しています。投資家は、プログラム変更時に航空エンジン、産業用タービン、重要エネルギーシステムに対応できる汎用性の高い設備を優先すべきです。認証取得は収益の実現に数年先行する可能性があるため、OEMとの早期の連携が不可欠です。最も競争力のあるプロジェクトは、汎用品の変換マージンに頼るのではなく、鍛造、機械加工、熱処理、デジタル追跡を組み合わせたものです。
大型工業用鍛造品のライフサイクルサービス
鍛造における成長機会の市場機会には、老朽化したタービン、プレス、鉱山設備、プロセスプラントの検査、再製造支援、交換エンジニアリング、および関連する迅速なターンアラウンド製造が含まれます。多くの場合、顧客は、大型シャフト、リング、圧力部品のリードタイムが長く、OEM のツールが不十分です。デジタル記録の確立、許容部品のリバースエンジニアリング、認定された原料の供給の維持、機械加工と熱処理の調整によってリピート関係を構築できる鍛造業者は、待ち時間を短縮し、新規鍛造の必要性をなくすことができます。地域サービスセンターは、エネルギーやその他の産業地域に近い場所で運営でき、新規鍛造全体のインフラストラクチャなしでダウンタイムを最小限に抑えることができます。
最近の動向
- 2026年5月:Bharat Forge Limitedは、Embraer社と商用機および防衛機向けの重要な着陸装置鍛造品の製造・供給に関する長期契約を締結し、Embraer社のグローバル航空宇宙サプライチェーンにおける初のインド製鍛造部品サプライヤーとなった。この契約は、安全性が極めて重要な航空宇宙製造におけるインドの役割を拡大し、構造およびエンジン関連プログラム全体における規模拡大を支援するものである。
- 2025年12月:SIFCO Industries, Inc. – SIFCOは2025年度年次報告書において、軍事および商業分野における堅調な受注残高、電動航空機およびドローン用途の開発継続、そして32の新製品に関する受注を報告した。この開示内容は、航空宇宙および防衛関連サプライヤーが、生産量と利益率を向上させながら、合金および用途ポートフォリオを拡大している様子を示している。
- 2025年3月:ラムクリシュナ・フォージングス・リミテッドは、ドゥグニ工場で2台のアップセッターの商業生産を開始し、年間熱間および温間鍛造能力を14,250メートルトン増加させた。約40億8500万ルピーの投資は、株式と負債によって資金調達され、顧客からの需要増に対応するために充当され、熱間および温間鍛造能力の合計は243,400メートルトンに増加した。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -