
Panoramica sulle tendenze, la crescita e le prospettive del mercato della forgiatura
Dimensioni e previsioni del mercato della forgiatura (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di materiale (leghe a base di nichel, leghe di titanio, leghe di acciaio, leghe di alluminio, altri), tipo (forgiatura a stampo chiuso, forgiatura a stampo aperto, forgiatura ad anello), settore di utilizzo finale (automotive, aerospaziale, macchinari pesanti, manifatturiero, petrolio e gas, macchine edili, macchine agricole, energia, farmaceutico, altri) e area geografica.
- Stato : Edito
- Codice del report : TIPRE00017201
- Categoria : Produzione e costruzione
- Numero di pagine : 200
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 08, 2026


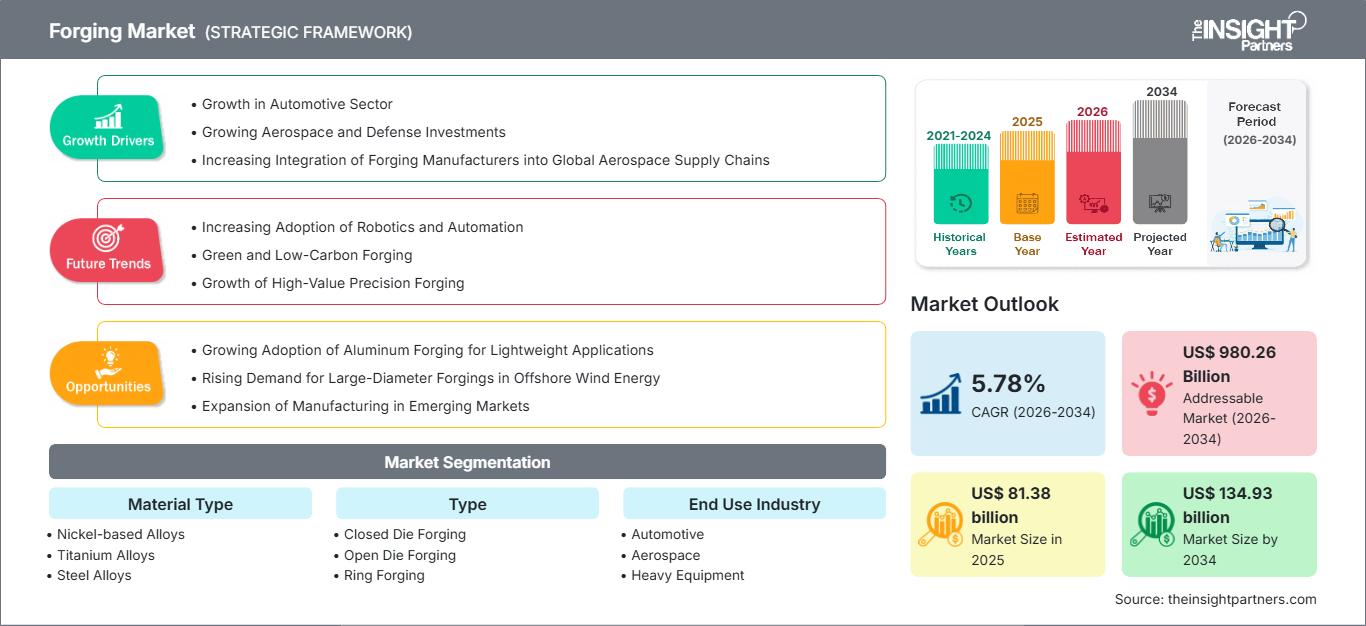
Dimensioni del mercato nel 2025
81,38 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
134,93 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,78 %
Tasso di crescita
Mercato di riferimento
980,26 miliardi di dollari USA
(2026-2034)
Il mercato globale della forgiatura ha raggiunto gli 81,38 miliardi di dollari nel 2025 e si prevede che raggiungerà i 134,93 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,78% nel periodo 2026-2034. Il mercato comprende componenti metallici modellati sotto forza di compressione in leghe a base di nichel, titanio, acciaio e alluminio, utilizzando la forgiatura a stampo chiuso, a stampo aperto e ad anello per applicazioni nei settori automobilistico, aerospaziale, dei macchinari pesanti, manifatturiero, petrolifero e del gas, edile, agricolo, energetico, farmaceutico e altri.
Si prevede che il Nord America crescerà a un tasso annuo composto (CAGR) stimato di circa il 5% fino al 2034. Le dimensioni del mercato globale della forgiatura sono sostenute dai ritmi di produzione aerospaziale costanti, dalla sostituzione delle apparecchiature energetiche obsolete e dalla domanda di componenti ad alta integrità nei veicoli commerciali e nelle piattaforme di difesa. I fornitori regionali stanno investendo in presse automatizzate, riscaldamento a induzione, simulazione e controlli non distruttivi per migliorare la tracciabilità, ridurre i cicli di qualificazione e compensare gli elevati costi di manodopera ed energia senza compromettere le prestazioni a fatica.
Analisi e approfondimenti di mercato
Prospettive regionali
- Nord America: ~22% del mercato globale nel 2025 | CAGR del ~5% fino al 2034. Posizione di mercato: la regione si posiziona al terzo posto, sostenuta dalla domanda nei settori aerospaziale, della difesa, dell'energia e dei veicoli pesanti, oltre che dalla capacità produttiva nazionale certificata per le forgiature critiche per la sicurezza.
- USA: circa l'82% del fatturato del mercato nordamericano nel 2025 | CAGR del 5% circa fino al 2034. Posizione di mercato: gli Stati Uniti sono leader in Nord America grazie alla loro base di motori aerospaziali, agli appalti per la difesa, alla sostituzione di apparecchiature energetiche e alla concentrazione di fornitori qualificati di forgiatura di leghe.
- Europa: circa il 24% del mercato globale nel 2025 | CAGR del 4% circa fino al 2034. Posizione di mercato: una solida base automobilistica e industriale sostiene la domanda; la Germania è leader, seguita da Italia, Francia, Regno Unito e Spagna, che mantengono capacità specializzate.
- Asia Pacifico: ~49% del mercato globale nel 2025 | ~7% di CAGR fino al 2034. Posizione di mercato: la regione più grande e in più rapida crescita beneficia della produzione di veicoli, degli investimenti in infrastrutture, della localizzazione e dell'espansione delle catene di approvvigionamento aerospaziali ed energetiche guidate da Cina, India, Giappone e Corea del Sud.
Prospettive di segmento
- Tipologia di materiale: quota di mercato del ~100% nel 2025 | CAGR del ~6% fino al 2034. Posizione di mercato: questo segmento principale comprende l'intero pool di materiali, con l'acciaio che domina in termini di volume e le leghe di alluminio, titanio e nichel che acquisiscono rilevanza strategica nei sistemi leggeri e ad alta temperatura.
- Settore di utilizzo finale: quota di mercato del ~100% nel 2025 | CAGR del ~6% fino al 2034. Posizione di mercato: la domanda si estende oltre il settore automobilistico, poiché i settori aerospaziale, energetico, delle macchine pesanti e manifatturiero acquistano componenti certificati, quasi a forma definitiva, con maggiore affidabilità e valore del ciclo di vita.
Copertura competitiva
SIFCO Industries, Inc., ANDRITZ AG, RIGANTI SPA, Precision Castparts Corp, Scot Forge Co, Bharat Forge Ltd., Thyssenkrupps AG, Ramkrishna Forgings Ltd, MM Forgings Limited, Doosan Energy Co Ltd
Metodologia
Insight Partners segue le fasi di raccolta dati e ricerca secondaria, ricerca primaria, analisi dei dati, triangolazione dei dati e revisione finale per convalidare le stime e le analisi di mercato.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La produzione di stampi si è evoluta dal lavoro manuale con martello a celle a controllo digitale che integrano la lavorazione dei billette, il riscaldamento, la formatura, il trattamento termico, la lavorazione meccanica e l'ispezione. L'utilizzo di presse servoassistite, l'automazione della movimentazione robotizzata e la simulazione agli elementi finiti, oltre al monitoraggio della temperatura in linea, stanno migliorando la precisione e la durata degli stampi. Anche l'economia della produzione sta cambiando: la piattaforma di base per i volumi di produzione rimane l'acciaio, mentre per alluminio, titanio e leghe a base di nichel, la maggiore complessità di lavorazione si traduce in vantaggi in termini di riduzione del peso, resistenza alla corrosione o resistenza alle alte temperature.
Probabilmente fino al 2034, l'aumento della capacità produttiva sarà dominato da India, Cina, Sud-est asiatico, Medio Oriente e alcune regioni aerospaziali del Nord America. Incentivi per la localizzazione, requisiti di sicurezza della catena di approvvigionamento, acquisti militari e investimenti in energie pulite contribuiranno alla creazione di nuove capacità di laminazione ad anello e a stampo aperto. I progetti dovranno tenere conto di lunghi intervalli di accreditamento, variabilità secondaria delle leghe in ingresso, consumo energetico prevalentemente elettrico e autorizzazioni specifiche del cliente. Le aziende che integrano ingegneria metallurgica, lavorazione meccanica, collaudo e verifica dei dispositivi digitali si aggiudicheranno i programmi più prestigiosi rispetto ai semplici produttori di materie prime.
Ambito del rapporto sul mercato della forgiatura
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 81,38 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 134,93 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,78% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della forgiatura
I principali fattori che guidano il mercato sono la necessità di componenti con elevata resistenza a carichi ciclici, urti, calore e pressione. Il settore automobilistico (propulsori, assali, sistemi di sterzo), l'industria aeronautica (carrelli di atterraggio), le turbine (alberi), le valvole, le apparecchiature e i grandi ingranaggi industriali richiedono un flusso di grani controllato e un minor rischio di difetti. La domanda dei clienti fluisce dai programmi di produzione dei produttori di veicoli (OEM) attraverso i fornitori di primo livello fino alle officine di forgiatura, alle acciaierie, ai fornitori di leghe, ai produttori di stampi, agli impianti di trattamento termico, ai meccanici e ai laboratori di prova. I requisiti di qualificazione comportano costi di cambio fornitore, mentre la produzione di componenti a forma quasi definitiva contribuisce a ridurre i futuri scarti di materiale.
L'offerta continua a essere influenzata dai prezzi delle leghe, del gas e dell'elettricità, dai tempi di consegna, dallo svantaggio competitivo della manodopera specializzata e dai colli di bottiglia delle presse. Le linee a stampo chiuso favoriscono le economie di scala e le produzioni ripetitive; le officine a stampo aperto producono pezzi di grandi dimensioni a basso volume; la laminazione di anelli è impiegata per cuscinetti, turbine, motori e apparecchiature a pressione. I clienti cercano il costo totale di consegna, la tracciabilità dell'impronta di carbonio, i tempi di consegna e la resa della lavorazione, non solo il costo della forgiatura.
Analisi della segmentazione del settore globale della forgiatura: il settore globale della forgiatura è caratterizzato da una forte concorrenza tra gruppi di ingegneria generalisti e specialisti in possesso di specifiche certificazioni di processo. Bharat Forge Limited (India) e Ramkrishna Forgings Limited (India) si stanno espandendo oltre il settore automobilistico, entrando nei mercati aerospaziale, della difesa, ferroviario e industriale. Precision Castparts Corp. (Stati Uniti) e SIFCO Industries, Inc. (Stati Uniti) vantano una presenza significativa nel settore aerospaziale, mentre Scot Forge Company (Stati Uniti) si occupa di componenti forgiati di grandi dimensioni. Thyssenkrupp AG (Germania), Doosan Enerbility Co. Ltd. (Corea del Sud) e ANDRITZ AG (Austria) integrano le proprie capacità di forgiatura con il più ampio sistema industriale.
L'allocazione di capitale verso laminatoi ad anello, trasferimento automatizzato, riscaldamento a induzione, simulazione e lavorazione integrata è predominante. MM Forgings Limited, Righanti SpA ed esperti locali si contendono la leadership in termini di capacità di risposta ingegneristica e vicinanza al cliente. Poiché la capacità di produzione di massa è un fattore determinante per la scelta della posizione strategica, questa viene definita in base alla capacità di lavorazione di leghe certificate dal marchio, alla durata del programma, al consumo energetico e ai costi di qualificazione accettabili. Le relazioni con gli OEM possono tradursi in ordini pluriennali, ma il rischio risiede nella capacità del concentratore di diversificare tra mobilità, aerospaziale, energia e beni strumentali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della forgiatura: spunti strategici
Approfondimenti regionali
Mercato globale della forgiatura in Nord America
Si prevede che il Nord America crescerà a un tasso annuo composto (CAGR) di circa il 5% fino al 2034, grazie alla produzione aerospaziale, alla modernizzazione della difesa, alla manutenzione degli impianti di generazione di energia e alla sostituzione dei veicoli pesanti, che sosterranno la domanda di componenti ad alta integrità. L'infrastruttura di qualificazione e la base installata di presse nella regione favoriscono la produzione di prodotti complessi in acciaio, titanio, leghe di nichel e alluminio. La quota di mercato globale della forgiatura in Nord America è stimata intorno al 22% nel 2025, posizionandosi dietro all'Asia-Pacifico e all'Europa, ma davanti ai mercati regionali più piccoli.
Le considerazioni sugli investimenti comprendono la movimentazione automatizzata dei billette, il controllo della temperatura a circuito chiuso, il monitoraggio digitale della qualità e le celle di lavorazione adiacenti ai principali clienti. Il rientro della produzione in patria e la doppia fornitura supportano la redditività della capacità produttiva nazionale, ma la carenza di manodopera, i lunghi processi di certificazione e i costi energetici ne limitano il ritmo di crescita. I fornitori di forgiatura che integrano trattamento termico, ispezione e lavorazione di finitura hanno maggiori probabilità di aggiudicarsi programmi che richiedono continuità di consegna, tollerando al contempo costi unitari più elevati.
Mercato globale della forgiatura negli Stati Uniti
Gli Stati Uniti rappresentano circa l'82% del fatturato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) di circa il 5% fino al 2034. Sono il paese leader in Nord America perché i settori aerospaziale commerciale e militare, le turbine a gas industriali, le attrezzature per giacimenti petroliferi, i camion pesanti e le macchine edili creano una domanda diversificata di prodotti a stampo chiuso, a stampo aperto e ad anello laminato. La modernizzazione della capacità produttiva nazionale rafforza la domanda di componenti qualificati e tracciabili.
Precision Castparts Corp., Scot Forge Company e SIFCO Industries, Inc. vantano competenze di nicchia nei settori dei motori aeronautici, delle cellule e dei sistemi strutturali, della difesa e dell'energia. Le tendenze di sviluppo applicativo si orientano verso la formatura a forma quasi definitiva, la lavorazione integrata e la riduzione del peso tramite leghe. La migliore opportunità commerciale si presenta quando i fornitori riescono a collaborare fin dalle prime fasi della qualificazione del processo con gli ingegneri OEM, a stabilire la genealogia del materiale e a rispettare i tempi di consegna nonostante la limitata disponibilità di titanio, nichel o acciai speciali.
Mercato globale della forgiatura in Europa
Si prevede che l'Europa deterrà una quota di mercato di circa il 24% nel 2025 e che crescerà a un tasso annuo composto (CAGR) di circa il 4% fino al 2034. La Germania è il paese leader in Europa, grazie al suo settore automobilistico, ai macchinari industriali e a un'ampia rete di fornitori. Le previsioni di EUROFORGE per il 2025 indicano che la Germania rimarrà il principale produttore europeo di forgiati in termini di tonnellaggio, mentre l'Italia manterrà una notevole capacità di produzione sia a stampo chiuso che a stampo aperto. La produzione di veicoli, ormai matura, frena la crescita dei volumi, ma le piattaforme premium, il settore ferroviario, aerospaziale e quello energetico preservano la domanda di componenti certificati.
La Francia unisce la produzione aerospaziale e quella industriale; le aziende britanniche offrono competenze nei settori aerospaziale, della difesa e dell'energia; la Spagna fornisce prodotti manifatturieri e automobilistici per l'esportazione. I produttori europei devono affrontare costi elevati di elettricità e gas, obblighi di contabilità del carbonio e la concorrenza estera. Stanno puntando in larga misura sul riscaldamento a induzione, sul recupero del calore di scarto, sulla simulazione e modellazione dei processi, sull'utilizzo di materie prime riciclate e su un rigoroso controllo della resa.
Thyssenkrupp AG, Riganti SpA e altri esperti in ingegneria di alto livello e nella vicinanza ai produttori OEM si affermano a livello regionale. La posizione geografica diventa cruciale laddove è necessario raggiungere elevati standard di qualità del prodotto e dove è possibile ottenere margini di profitto relativamente rapidi per prodotti a maggior valore aggiunto, anche in presenza di una crescita lenta dei volumi. I fornitori in grado di controllare rigorosamente le emissioni, la qualità metallurgica e di realizzare assemblaggi meccanici più complessi devono difendere i propri margini in modo più efficace rispetto a un semplice produttore di componenti di peso lordo.
Mercato globale della forgiatura nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico deterrà una quota di mercato del 49% circa nel 2025 e sarà la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) di circa il 7% fino al 2034. La Cina è il paese leader nella regione Asia-Pacifico, grazie al più grande ecosistema manifatturiero al mondo, alla produzione di veicoli, alle esportazioni di macchinari e agli investimenti in apparecchiature energetiche. L'India sta guadagnando terreno grazie ai componenti automobilistici, alla localizzazione della difesa, al settore ferroviario e all'approvvigionamento aerospaziale, mentre Giappone e Corea del Sud mantengono capacità avanzate nei settori automobilistico e industriale.
La domanda proveniente dai settori minerario, energetico e dalle infrastrutture ad alta intensità di manutenzione rappresenta una parte significativa delle fonti australiane. Le politiche regionali incoraggiano la produzione locale, la digitalizzazione e la riduzione delle emissioni, ma l'uniformità qualitativa e la mancanza di capacità produttiva di riserva variano a seconda dei sottosettori. Bharat Forge Limited, Ramkrishna Forgings Limited, MM Forgings Limited, Doosan Energy Co. Ltd. e altri fornitori di attrezzature collegati ad ANDRITZ AG sono un esempio dell'integrazione tra fornitura di componenti e tecnologia di produzione.
Mercato globale della forgiatura in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) di circa il 6% fino al 2034. L'Arabia Saudita è il paese leader in Medio Oriente e Africa, dove gli investimenti nel settore energetico, la localizzazione industriale e i grandi programmi infrastrutturali creano domanda di valvole, flange, alberi, anelli e componenti per macchinari pesanti. Gli Emirati Arabi Uniti contribuiscono con i servizi per i giacimenti petroliferi, la manutenzione aeronautica e la domanda legata alla logistica.
In Sudafrica, i settori dell'energia, dell'elettricità e dell'industria (escluso il settore minerario) offrono un mercato stabile per i pezzi forgiati di ricambio, mentre il resto della regione del Medio Oriente e dell'Africa (MEA) continua a essere guidato da progetti e dipendente dalle importazioni. Le opportunità regionali dipendono dalla disponibilità di lavorazioni meccaniche, riparazioni e dalla gestione delle scorte a livello locale, in vista di una completa localizzazione della produzione di forgiati. Le partnership tra fornitori internazionali di forgiati e aziende locali operanti nel settore della produzione di energia o dell'ingegneria possono ridurre i tempi di consegna e soddisfare i criteri di localizzazione degli acquisti.
Analisi di segmentazione
Tipo di materiale
- Si prevede che il segmento principale relativo ai materiali crescerà a un CAGR di circa il 6% nel periodo 2026-2034. L'ambito del mercato globale della forgiatura è suddiviso in base alla selezione delle leghe in funzione di carico, temperatura, corrosione, peso, lavorabilità e requisiti di certificazione. L'acciaio continua a rappresentare la base in termini di volume, mentre i settori aerospaziale, energetico e della mobilità premium emergente accrescono l'importanza strategica delle leghe di titanio, nichel e alluminio.
- Leghe di nichel: la domanda è concentrata nei motori aeronautici, nei motori a combustione interna a turbina a gas (IGT) e nelle apparecchiature ad alta temperatura, dove le prestazioni in termini di scorrimento viscoso e ossidazione consentono lavorazioni più complesse, un controllo più preciso della temperatura e periodi di qualificazione più lunghi.
- Leghe di titanio: le forgiature in titanio vengono impiegate per ottenere prestazioni elevate in strutture aerospaziali, carrelli di atterraggio, motori e in alcune applicazioni industriali e mediche, grazie al loro rapporto resistenza-peso, alla resistenza alla corrosione e alla fatica, a un costo maggiore.
- Le leghe di acciaio sono leader di mercato nei settori automobilistico, delle macchine pesanti, dell'edilizia petrolifera e del gas, dell'agricoltura e della produzione di energia, grazie alla fornitura scalabile, agli standard di progettazione consolidati, all'ampia gamma di soluzioni di trattamento termico e alla durabilità.
- Leghe di alluminio: la forgiatura dell'alluminio sta diventando sempre più popolare per i telai di veicoli leggeri, utilizzati principalmente nelle strutture aeronautiche, nelle ruote e nei sistemi di mobilità. I vantaggi strategici includono il risparmio di peso, la protezione dalla corrosione, la riciclabilità e la facilità di produzione grazie alla fabbricazione di precisione quasi a forma definitiva.
Tipo
Si prevede che il segmento principale crescerà a un tasso di crescita annuo composto (CAGR) di circa il 6% dal 2018 al 2034. La scelta tra i processi si basa sulla geometria, sulla tolleranza di peso del lotto, sui requisiti di flusso del grano, sull'economia degli utensili e sulla lavorazione a valle. La formatura a stampo chiuso viene utilizzata per pezzi ripetibili ad alto volume, la formatura a stampo aperto per forme grandi o ingegnerizzate e la forgiatura ad anello per attrezzature con carico circonferenziale. La simulazione digitale, la movimentazione automatizzata e la protezione termica stanno aumentando la resa per tutti e tre i processi.
- Forgiatura a stampo chiuso: questo processo è il più diffuso nella produzione per i settori automobilistico e aerospaziale, in quanto consente di ottenere un flusso di grano ottimale, dimensioni precise e grandi volumi di componenti complessi attraverso stampi specializzati in lunghe serie produttive.
- Forgiatura a stampo aperto: rimane il processo di forgiatura preferito per alberi, blocchi e cilindri di grandi dimensioni; componenti industriali a basso volume di produzione. Offre numerose geometrie flessibili e una capacità di lavorazione molto elevata per le esigenze dei settori energetico, della difesa navale, minerario e delle attrezzature fuoristrada.
- Forgiatura di anelli: gli anelli laminati sono componenti fondamentali nei cuscinetti dei motori aeronautici, nelle turbine eoliche, nelle apparecchiature a pressione e nei macchinari industriali, grazie al flusso circonferenziale continuo dei grani che può fornire maggiore resistenza, prestazioni a fatica e utilizzo del materiale.
Settore di utilizzo finale
Il settore automobilistico, utilizzatore finale, domina il segmento principale con un CAGR previsto di circa il 6% tra il 2026 e il 2034. Il settore automobilistico rappresenta la maggior parte del volume, ma i settori aerospaziale, energetico e dell'industria pesante dimostrano una densità di valore aggiunto nei programmi di qualificazione dei componenti finali. Gli acquirenti apprezzano la resistenza alla fatica, la tracciabilità, il costo del ciclo di vita dell'investimento e la consegna garantita. Una gamma di forgiatori può sfruttare presse standard, trattamenti termici, lavorazioni meccaniche, ispezioni e altre risorse tra i settori per coprire il rischio ciclico.
- Settore automobilistico: alberi a gomiti, bielle, ingranaggi, assali, fusi a snodo, mozzi ruota e alberi di trasmissione elettrica, che rappresentano il bacino di domanda più ampio. La produzione automobilistica vedrà una combinazione di riutilizzo delle piattaforme e alleggerimento, ma nessuna riduzione del contenuto di forgiati, pari a un terzo.
- Settore aerospaziale: i motori degli aeromobili, i sistemi di rotore, gli elementi strutturali, i carrelli di atterraggio e le componenti aerospaziali richiedono forgiature di precisione in titanio, nichel, alluminio e acciaio, con un'approvazione dettagliata del processo e una tracciabilità completa.
- Macchinari pesanti: le macchine per l'estrazione mineraria, la movimentazione dei materiali e le attrezzature industriali utilizzano ingranaggi, alberi, perni e componenti del sottocarro di grandi dimensioni. I cicli di lavoro fissi e gli ambienti aggressivi rendono i componenti forgiati con durata a fatica controllata la soluzione ideale.
- Produzione: L'industria in generale produce forgiati come rulli, utensili, alberi, ingranaggi, giunti e raccordi a pressione. Le vendite sono stimate in base alla spesa totale in conto capitale del settore, all'utilizzo degli impianti e alle esigenze di sostituzione delle attrezzature vitali.
- Settore petrolifero e del gas: valvole, flange, connettori, componenti per la perforazione e la trivellazione di pozzi, parti di sistemi a pressione necessitano di resistenza, tenacità, resistenza alla corrosione e certificazione per condizioni di lavoro estreme e funzionamento prolungato.
- Attrezzature per l'edilizia: escavatori, pale caricatrici, gru e macchine stradali per componenti di trasmissione, idraulici e strutturali ad alto carico. La sostituzione delle condotte e di altre infrastrutture influisce sulla tempistica della domanda.
- Attrezzature per l'agricoltura: i componenti forgiati sono impiegati in trattori, mietitrebbie, attrezzature per la lavorazione del terreno e sistemi di trasmissione che richiedono resistenza agli urti e affidabilità sul campo. La necessità di meccanizzare e sostituire crea opportunità ampiamente distribuite.
- Energia e potenza: le esigenze di ciclo lungo su alberi di turbine, componenti di generatori, anelli eolici, componenti nucleari e dispositivi per centrali termiche richiedono una metallurgia rigorosa, ispezioni e documentazione accurate in ogni fase.
- Settore farmaceutico: valvole, raccordi, componenti a pressione e rotori forgiati resistenti alla corrosione, utilizzati nei processi in camera bianca, sono i principali criteri di acquisto per i prodotti destinati a tali applicazioni, in particolare per quanto riguarda la verifica dei materiali, le procedure in camera bianca e i volumi affidabili.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Automobilistico |
Alto |
Propulsioni per veicoli elettrici |
Maturo |
|
Aerospaziale |
Alto |
Rampa di carico della flotta |
Scalatura |
|
Attrezzature pesanti |
Mezzo |
Rinnovo della flotta |
Maturo |
|
Produzione |
Mezzo |
Automazione di fabbrica |
Maturo |
|
Petrolio e gas |
Mezzo |
Integrità della pressione |
Maturo |
|
Attrezzature edili |
Mezzo |
Pipeline infrastrutturale |
Scalatura |
|
Attrezzature agricole |
Basso |
Meccanizzazione agricola |
Scalatura |
|
Acquisto e potere |
Alto |
Rinnovo della turbina |
Scalatura |
|
Farmaceutico |
Basso |
Elaborazione pulita |
Emergenti |
|
Altri |
Basso |
Ingegneria di nicchia |
Emergenti |
Analisi dei fattori di crescita del mercato della forgiatura e del loro impatto.
Domanda di servizi critici per la sicurezza nei settori della mobilità e aerospaziale
Per quanto riguarda i pezzi forgiati, i nostri clienti del settore automobilistico e aeronautico continuano a specificare componenti che devono avere una durata a fatica, resistenza agli urti e caratteristiche di rottura ben definite. Le architetture a combustione interna richiedono ancora alberi motore, bielle, ingranaggi e assali forgiati, mentre le architetture elettriche guidano la domanda di alberi motore, componenti della trasmissione, elementi delle sospensioni e nodi strutturali. Anche la produzione aerospaziale contribuisce con carrelli di atterraggio, dischi, anelli, alberi e raccordi con rigorosi requisiti di certificazione. Gli effetti si fanno sentire oltre il volume unitario: tolleranze ridotte al minimo e una migliore tracciabilità aumentano il valore per componente e favoriscono un fornitore in grado di offrire un pacchetto completo di simulazione, trattamento termico, lavorazione e collaudo. Le sfide di qualificazione allungano anche i cicli di programma, creando flussi di cassa più prevedibili una volta che un fornitore è qualificato.
Sostituzione di infrastrutture, energia e attrezzature
Anelli, alberi, flange, ingranaggi e componenti a pressione di grandi dimensioni sono utilizzati per investimenti in reti elettriche, parchi eolici, centrali termiche e nucleari, servizi correlati, sviluppo di petrolio e gas, attività minerarie e costruzioni. Molti beni hanno una durata di vita di decenni, quindi i cicli di sostituzione sono meno correlati alla spesa dei consumatori rispetto alla domanda di automobili. I pezzi forgiati vengono scelti perché il flusso controllato della grana e la tenacità riducono il rischio di rottura in presenza di coppia, pressione, urti e temperature elevate. A livello commerciale, i produttori di stampi aperti e anelli in grado di sollevare carichi pesanti, eseguire ispezioni a ultrasuoni e lavorare assemblaggi di precisione hanno il maggiore impatto. Il lavoro è vario e la tempistica dei progetti irregolare, ma un mix di esperienze può aumentare l'utilizzo per cicli di investimento di capitale lunghi.
Automazione ed economia dei rendimenti
La movimentazione robotizzata dei billette, le presse servo-controllate, il riscaldamento a induzione, la simulazione agli elementi finiti e l'ispezione in linea aumentano la uniformità e riducono gli scarti, le rilavorazioni e i rischi per gli operatori. Questi aspetti sono importanti perché le materie prime in lega e l'energia possono rappresentare una parte consistente del costo di conversione, sebbene ciò vari a seconda del sistema di titanio e nichel. La progettazione raffinata degli stampi e la formatura quasi a forma definitiva dimostrano la capacità di ridurre le sovrametalli di lavorazione e migliorare la produttività. I miglioramenti in termini di produttività possono influenzare la curva salariale e contribuire ad aggiudicarsi appalti per programmi di approvvigionamento globale. L'utilizzo dei dati modifica anche la competitività: gli impianti con cronologie di processo collegate possono dimostrare più rapidamente la validità delle proprie argomentazioni, partecipare agli audit dei clienti e individuare le deviazioni prima che la catena dei difetti si allunghi.
Forgiare le tendenze future del mercato
Gemelli digitali di processo e controllo qualità a ciclo chiuso
Le tendenze del mercato globale della forgiatura si concentreranno sempre più sui gemelli digitali di processo, che collegano la composizione chimica del billetta, la storia del forno, le condizioni dello stampo, il carico della pressa, il raffreddamento, il trattamento termico, la lavorazione e l'ispezione. Anziché considerare la qualità come un'attività di fine linea, i produttori utilizzeranno i dati dei sensori e la simulazione per prevedere il flusso del grano, rilevare le deviazioni di temperatura e ottimizzare la durata dello stampo. Questa transizione dovrebbe ridurre il rischio di qualificazione e consentire una produzione più costante di componenti quasi a forma finale. I fornitori in grado di fornire cronologie dei componenti sicure e verificabili saranno in una posizione migliore per i programmi aerospaziali, di difesa, energetici e altri programmi regolamentati, mentre gli impianti più piccoli potrebbero adottare piattaforme di monitoraggio modulari per evitare i costi di una completa sostituzione dello stabilimento.
Forgiatura a basso tenore di carbonio e materie prime circolari
Tra il 2030 e il 2034, gli acquisti si concentreranno soprattutto su fonti di energia elettrica, efficienza dei forni, contenuto riciclato, resa ed emissioni documentate del prodotto. In primo luogo, il riscaldamento a induzione, i bruciatori rigenerativi, il recupero di calore, gli accordi di acquisto di energia rinnovabile e la separazione degli scarti possono ridurre l'intensità della conversione. Questa tendenza non si applicherà a tutti i componenti allo stesso modo, poiché i requisiti di sicurezza limitano i rapidi cambiamenti di percorso dei materiali. Tuttavia, i fornitori che qualificano uno standard di base e collaborano con i clienti del settore siderurgico e delle leghe per ridurre l'esposizione dei clienti alle emissioni di tipo 3 troveranno mercato. La domanda europea potrebbe stimolare l'adozione, sebbene gli impianti orientati all'importazione in Asia e Nord America li adotteranno man mano che i requisiti di rendicontazione degli OEM diventeranno prassi standard nelle decisioni di approvvigionamento.
Creare opportunità di mercato
Localizzazione dell'anello aerospaziale e del carrello di atterraggio
I nuovi laminatoi ad anello e le linee di lavorazione integrate in India e in altri centri aerospaziali emergenti creano un'opportunità per la produzione locale di componenti di alto valore per motori e carrelli di atterraggio. Le previsioni del mercato globale della forgiatura supportano gli investimenti laddove la capacità produttiva sia abbinata ad accordi a lungo termine con i clienti, fonti di leghe approvate, controlli non distruttivi e ingegneria metallurgica qualificata. Gli investitori dovrebbero dare priorità alle attrezzature intercambiabili che possono essere utilizzate per motori aeronautici, turbine industriali e sistemi energetici critici durante i cambiamenti di programma. Una collaborazione tempestiva con gli OEM è essenziale perché la certificazione può precedere di diversi anni la generazione di ricavi significativi. I progetti più solidi combinano forgiatura, lavorazione meccanica, trattamento termico e tracciabilità digitale, piuttosto che basarsi sui margini di conversione delle materie prime.
Servizi per l'intero ciclo di vita di grandi pezzi forgiati industriali.
Opportunità di mercato per la crescita nel settore della forgiatura Le opportunità includono l'ispezione, il supporto alla rigenerazione, l'ingegneria di sostituzione e la relativa produzione rapida di turbine, presse, impianti minerari e impianti di processo obsoleti. Spesso i clienti hanno lunghi tempi di consegna e attrezzature OEM inadeguate per alberi, anelli e componenti in pressione di grandi dimensioni. Le aziende di forgiatura in grado di instaurare rapporti di collaborazione duraturi attraverso la creazione di registri digitali, l'ingegneria inversa di componenti conformi, il mantenimento di una fornitura di materie prime qualificate e l'organizzazione di lavorazioni meccaniche e trattamenti termici, possono ridurre i tempi di attesa ed eliminare la necessità di una nuova forgia. I centri di assistenza regionali possono operare in prossimità di aree energetiche e industriali, minimizzando i tempi di inattività senza la necessità di un'infrastruttura completamente nuova.
Sviluppi recenti
- Maggio 2026: Bharat Forge Limited – L'azienda ha firmato un accordo a lungo termine con Embraer per la produzione e la fornitura di componenti forgiati critici per i carrelli di atterraggio di aerei commerciali e militari, diventando il primo fornitore indiano di componenti forgiati nella catena di fornitura aerospaziale globale di Embraer. L'accordo amplia il ruolo dell'India nella produzione aerospaziale di componenti critici per la sicurezza e supporta la crescita su larga scala nei programmi relativi a strutture e motori.
- Dicembre 2025: SIFCO Industries, Inc. – Nel suo rapporto annuale per l'anno fiscale 2025, SIFCO ha segnalato un solido portafoglio ordini nei settori militare e commerciale, la prosecuzione delle attività su applicazioni per velivoli elettrici e droni e l'assegnazione di contratti per 32 nuovi prodotti. La comunicazione mostra come i fornitori del settore aerospaziale e della difesa stiano ampliando i portafogli di leghe e applicazioni, migliorando al contempo la produttività e i margini di profitto.
- Marzo 2025: Ramkrishna Forgings Limited – L'azienda ha avviato la produzione commerciale di due presse a caldo presso il suo stabilimento di Dugni, aggiungendo 14.250 tonnellate metriche alla capacità annua di forgiatura a caldo e a temperatura moderata. L'investimento di circa 40,85 crore di rupie è stato finanziato tramite capitale proprio e debito ed è stato destinato a soddisfare la maggiore domanda dei clienti, portando la capacità totale di forgiatura a caldo e a temperatura moderata a 243.400 tonnellate metriche.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -