
Descripción general de los ingresos, la demanda y las tendencias del mercado de la forja
Tamaño y pronóstico del mercado de forja (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de material (aleaciones a base de níquel, aleaciones de titanio, aleaciones de acero, aleaciones de aluminio, otras), tipo (forja en matriz cerrada, forja en matriz abierta, forja de anillos), industria de uso final (automotriz, aeroespacial, maquinaria pesada, manufactura, petróleo y gas, maquinaria de construcción, maquinaria agrícola, energía y electricidad, farmacéutica, otras) y geografía.
- Estado : Publicada
- Código de informe : TIPRE00017201
- Categoría : Fabricación y construcción
- Número de páginas : 200
- Formatos de informe disponibles :


- Fecha de última actualización : October 08, 2026


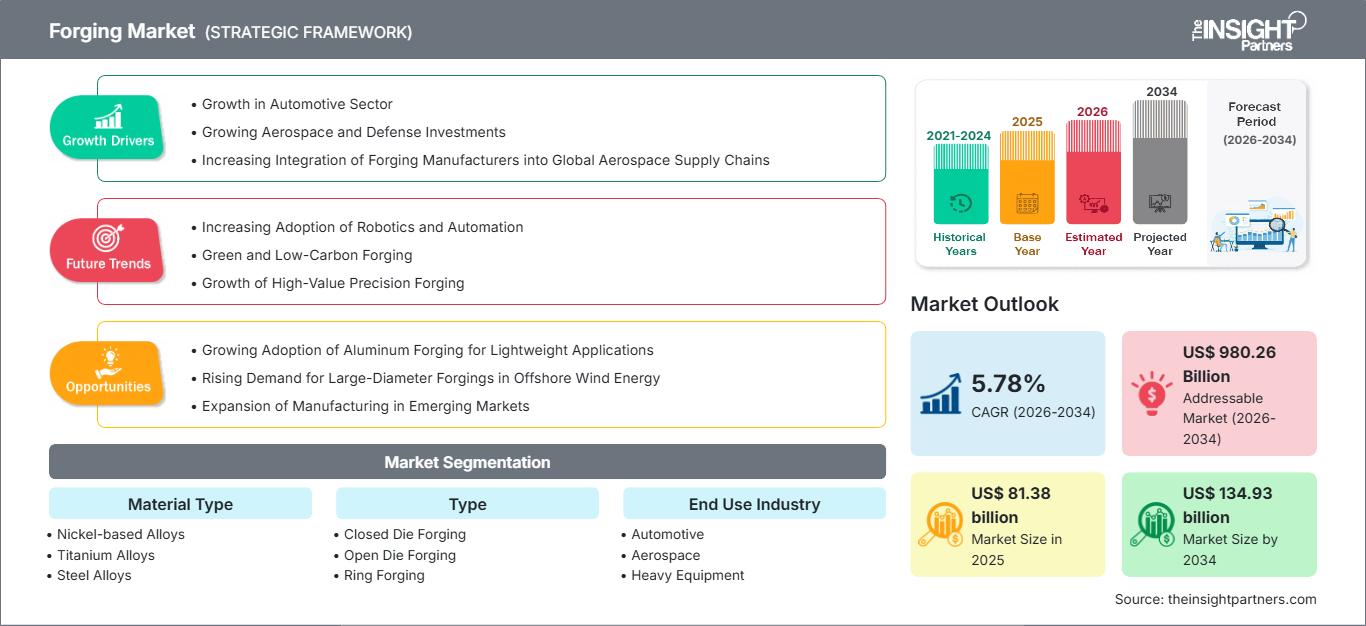
Tamaño del mercado en 2025
81.380 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
134.930 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,78 %
Índice de crecimiento
Mercado potencial
980.260 millones de dólares estadounidenses
(2026-2034)
El mercado mundial de forja alcanzó los 81.380 millones de dólares en 2025 y se prevé que llegue a los 134.930 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,78% durante el período 2026-2034. Este mercado incluye componentes metálicos conformados mediante compresión en aleaciones de níquel, titanio, acero y aluminio, utilizando forja en matriz cerrada, matriz abierta y forja de anillos para aplicaciones en los sectores automotriz, aeroespacial, de maquinaria pesada, manufactura, petróleo y gas, construcción, agricultura, energía, farmacéutica y otros.
Se prevé que Norteamérica experimente un crecimiento anual compuesto (CAGR) de aproximadamente el 5 % hasta 2034. El tamaño del mercado global de forja se ve impulsado por el ritmo sostenido de producción aeroespacial, la sustitución de equipos energéticos obsoletos y la demanda de componentes de alta integridad en vehículos comerciales y plataformas de defensa. Los proveedores regionales están invirtiendo en prensas automatizadas, calentamiento por inducción, simulación e inspección no destructiva para mejorar la trazabilidad, acortar los ciclos de cualificación y compensar los elevados costes laborales y energéticos sin comprometer el rendimiento ante la fatiga.
Análisis y perspectivas del mercado de forja
Perspectivas regionales
- América del Norte: ~22% del mercado global en 2025 | ~5% de CAGR hasta 2034. Posición en el mercado: La región ocupa el tercer lugar, impulsada por la demanda de los sectores aeroespacial, de defensa, energético y de camiones pesados, además de la capacidad nacional certificada para forjas de seguridad crítica.
- EE. UU.: ~82 % de los ingresos del mercado norteamericano en 2025 | ~5 % de CAGR hasta 2034. Posición en el mercado: EE. UU. lidera Norteamérica gracias a su base de motores aeroespaciales, adquisiciones de defensa, reemplazo de equipos energéticos y concentración de proveedores calificados de forja de aleaciones.
- Europa: ~24% del mercado global en 2025 | ~4% de CAGR hasta 2034. Posición en el mercado: Una base automotriz e industrial madura sostiene la demanda; Alemania lidera, mientras que Italia, Francia, el Reino Unido y España mantienen capacidad especializada.
- Asia Pacífico: ~49% del mercado global en 2025 | ~7% de CAGR hasta 2034. Posición en el mercado: La región más grande y de mayor crecimiento se beneficia de la producción de vehículos, la inversión en infraestructura, la localización y la expansión de las cadenas de suministro aeroespaciales y energéticas lideradas por China, India, Japón y Corea del Sur.
Perspectivas del segmento
- Tipo de material: ~100% de cuota de mercado en 2025 | ~6% de CAGR hasta 2034. Posición en el mercado: Este segmento principal abarca la totalidad de los materiales, con el acero dominando el volumen y las aleaciones de aluminio, titanio y níquel adquiriendo relevancia estratégica en sistemas ligeros y de alta temperatura.
- Industria de uso final: ~100% de participación en 2025 | ~6% de CAGR hasta 2034. Posición en el mercado: La demanda se amplía más allá del sector automotriz, ya que los sectores aeroespacial, energético, de maquinaria pesada y manufacturero adquieren componentes certificados, con forma casi final, mayor fiabilidad y valor durante su ciclo de vida.
Cobertura competitiva
SIFCO Industries, Inc., ANDRITZ AG, RIGANTI SPA, Precision Castparts Corp, Scot Forge Co, Bharat Forge Ltd., Thyssenkrupps AG, Ramkrishna Forgings Ltd, MM Forgings Limited, Doosan Enerbility Co Ltd
Metodología
Insight Partners lleva a cabo un proceso que incluye la recopilación de datos e investigación secundaria, la investigación primaria, el análisis de datos y la triangulación de datos y revisión final para validar las estimaciones y perspectivas del mercado.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La producción de matrices ha evolucionado desde el trabajo manual con martillo hasta células controladas digitalmente que integran el procesamiento de lingotes, el calentamiento, el conformado, el tratamiento térmico, el mecanizado y la inspección. El uso de servoprensas, automatización, manipulación robótica y simulación de elementos finitos, junto con el monitoreo de temperatura en línea, están aumentando la precisión y la vida útil de las matrices. La economía de la producción también está cambiando: la plataforma básica de volumen sigue siendo el acero, mientras que para las aleaciones de aluminio, titanio y níquel, una mayor complejidad de procesamiento se traduce en ahorro de peso, resistencia a la corrosión o resistencia a altas temperaturas.
Posiblemente hasta 2034, la ampliación de capacidad estará dominada por India, China, el Sudeste Asiático, Oriente Medio y ciertas regiones aeroespaciales de Norteamérica. Los incentivos para la ubicación, los requisitos de seguridad de la cadena de suministro, las compras militares y la inversión en energías limpias impulsarán la creación de nueva capacidad de laminación anular y de matriz abierta. Los proyectos deberán adaptarse a largos periodos de acreditación, la variabilidad en la entrada de aleaciones secundarias, el consumo energético centrado en la electricidad y las autorizaciones específicas de cada cliente. Las operaciones que integren la ingeniería metalúrgica, el mecanizado, las pruebas y la capacidad de audio de los dispositivos digitales obtendrán programas de alta gama frente a los fabricantes que solo producen materias primas.
Alcance del informe del mercado de forja
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 81.380 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 134.930 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,78% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de forja
Los principales factores que impulsan el mercado son la necesidad de piezas con alta resistencia a cargas cíclicas, impacto, calor y presión. Los sectores automotriz (trenes de transmisión, ejes, sistemas de dirección), aeronáutico (tren de aterrizaje), de turbinas (ejes), válvulas, equipos y grandes engranajes industriales requieren un flujo de grano controlado y un menor riesgo de defectos. La demanda de los clientes fluye desde los programas de los fabricantes de equipos originales (OEM) de vehículos, pasando por los proveedores de nivel 1, hasta las forjas, acerías, proveedores de aleaciones, fabricantes de matrices, instalaciones de tratamiento térmico, maquinistas y laboratorios de ensayo. Los requisitos de cualificación generan costes de cambio, mientras que la fabricación con forma casi final ayuda a reducir el desperdicio de material en el futuro.
La oferta sigue viéndose afectada por los precios de las aleaciones, el gas y la electricidad, la disponibilidad de plazos de entrega, la desventaja competitiva de la mano de obra especializada y los cuellos de botella en las prensas. Las líneas de matriz cerrada favorecen la producción a gran escala y las series repetitivas; los talleres de matriz abierta producen piezas grandes de bajo volumen; el laminado de anillos se utiliza para cojinetes, turbinas, motores y equipos a presión. Los clientes buscan el costo total de entrega, la trazabilidad de la huella de carbono, el plazo de entrega y el rendimiento del mecanizado, no solo el costo de forjado.
Análisis de la segmentación de la industria global de forja: la industria global de forja presenta una competencia entre grupos de ingeniería generalistas y especialistas que poseen aprobaciones de procesos específicos. Bharat Forge Limited (India) y Ramkrishna Forgings Limited (India) están incursionando más allá del sector automotriz y en los mercados aeroespacial, de defensa, ferroviario e industrial. Precision Castparts Corp. (Estados Unidos) y SIFCO Industries, Inc. (Estados Unidos) tienen una presencia aeroespacial significativa, mientras que Scot Forge Company (Estados Unidos) se especializa en componentes forjados de gran tamaño. Thyssenkrupp AG (Alemania), Doosan Enerbility Co. Ltd. (Corea del Sur) y ANDRITZ AG (Austria) conectan la capacidad de forja con el sistema industrial en general.
La asignación de capital hacia laminadores de anillos, transferencia automatizada, calentamiento por inducción, simulación y mecanizado integrado es predominante. MM Forgings Limited, Righanti SpA y expertos locales compiten ferozmente por la respuesta de ingeniería y la proximidad al cliente. Dado que la capacidad de producción en masa es un factor determinante de la ubicación estratégica, esta se define en función de la capacidad de aleaciones certificadas por la marca, la vida útil del programa, el consumo de energía y los costos de calificación tolerables. Las relaciones con los fabricantes de equipos originales (OEM) pueden traducirse en pedidos plurianuales, pero el riesgo reside en la capacidad del concentrador para diversificarse entre los sectores de movilidad, aeroespacial, energía y bienes de capital.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la forja: Perspectivas estratégicas
Perspectivas regionales
Mercado global de forja en Norteamérica
Se prevé que Norteamérica crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 5 % hasta 2034, ya que la producción aeroespacial, la modernización de la defensa, el mantenimiento de la generación de energía y la sustitución de vehículos pesados mantienen la demanda de componentes de alta integridad. La infraestructura de cualificación y la base de prensas instaladas en la región favorecen la producción de productos complejos de acero, titanio, aleaciones de níquel y aluminio. Se estima que la cuota de mercado global de forja en Norteamérica alcanzará aproximadamente el 22 % en 2025, situándose por detrás de Asia-Pacífico y Europa, pero por delante de mercados regionales más pequeños.
Las consideraciones de inversión abarcan la manipulación automatizada de lingotes, el control de temperatura en circuito cerrado, el seguimiento digital de la calidad y las células de mecanizado adyacentes a las cuentas de clientes importantes. La relocalización y el suministro dual respaldan la viabilidad de la capacidad nacional, pero la escasez de mano de obra, los largos procesos de certificación y los costos energéticos limitan el ritmo de crecimiento. Los proveedores de forja que integran el tratamiento térmico, la inspección y el mecanizado de acabado tienen más probabilidades de obtener programas que exigen continuidad en las entregas, aunque puedan tolerar costos unitarios más elevados.
Mercado global de forja de EE. UU.
Estados Unidos representa aproximadamente el 82 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 5 % hasta 2034. Es el país líder en Norteamérica debido a que la industria aeroespacial comercial y militar, las turbinas de gas industriales, los equipos para yacimientos petrolíferos, los camiones pesados y la maquinaria de construcción generan una demanda diversificada de productos de matriz cerrada, matriz abierta y anillos laminados. La modernización de la capacidad de fabricación nacional refuerza la demanda de componentes cualificados y con trazabilidad.
Precision Castparts Corp., Scot Forge Company y SIFCO Industries, Inc. son líderes en capacidades especializadas en motores de aeronaves, fuselajes, sistemas estructurales, defensa y energía. Las tendencias de desarrollo de aplicaciones se orientan hacia el conformado de forma casi final, el mecanizado integrado y la reducción de peso de las aleaciones. La mejor oportunidad comercial se presenta cuando los proveedores pueden colaborar desde el principio en la cualificación del proceso con los ingenieros de los fabricantes de equipos originales (OEM), establecer la procedencia del material y cumplir con los plazos de entrega a pesar de la escasez de titanio, níquel o aceros especiales.
Mercado mundial de forja en Europa
Europa representa una cuota estimada de aproximadamente el 24 % en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 4 % hasta 2034. Alemania es el país líder en Europa, gracias a su industria automotriz, maquinaria industrial y una amplia red de proveedores. El pronóstico de EUROFORGE para 2025 indica que Alemania seguirá siendo el mayor productor europeo de forja por tonelaje, mientras que Italia mantiene una importante capacidad de forja tanto en matrices cerradas como abiertas. La producción de vehículos maduros modera el crecimiento del volumen, pero las plataformas premium, el sector ferroviario, aeroespacial y los equipos energéticos mantienen la demanda de componentes certificados.
Francia aúna la producción aeroespacial e industrial; las empresas británicas ofrecen capacidades aeroespaciales, de defensa y energéticas; España aporta manufactura y automoción para la exportación. Los fabricantes europeos se enfrentan a los altos costes de la electricidad y el gas, las obligaciones de contabilidad de carbono y la competencia extranjera. Apuestan mayoritariamente por el calentamiento por inducción, la recuperación de calor residual, la simulación y el modelado de procesos, el uso de materias primas recicladas y un control riguroso del rendimiento.
Thyssenkrupp AG, Riganti SpA y otros expertos en ingeniería de alta calidad y proximidad a los fabricantes de equipos originales (OEM) obtienen ventajas en su posición regional. La ubicación del mercado se vuelve crucial donde se busca alcanzar altos estándares de calidad y se pueden obtener primas con relativa rapidez para productos de mayor valor añadido, incluso si el crecimiento del tonelaje es lento. Los proveedores con capacidad para un control estricto de las emisiones, la calidad metalúrgica y los ensamblajes mecanizados más complejos necesitan defender sus márgenes con mayor eficacia que un fabricante que se limita al peso bruto conformado.
Mercado global de forja en la región Asia-Pacífico
La región Asia-Pacífico representa aproximadamente el 49 % del mercado en 2025 y es la de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) de alrededor del 7 % hasta 2034. China es el país líder en Asia-Pacífico, gracias al mayor ecosistema manufacturero del mundo, la producción de vehículos, las exportaciones de maquinaria y la inversión en equipos energéticos. India está ganando terreno gracias a los componentes automotrices, la localización de la defensa, el sector ferroviario y el abastecimiento aeroespacial, mientras que Japón y Corea del Sur mantienen capacidades avanzadas en los sectores automotriz e industrial.
La demanda de activos mineros, energéticos y de mantenimiento intensivo forma parte de las fuentes de suministro australianas. Las políticas regionales fomentan la producción local, la fabricación digital y un menor perfil de emisiones, pero la uniformidad de la calidad y la falta de capacidad de reserva varían entre los distintos submercados. Bharat Forge Limited, Ramkrishna Forgings Limited, MM Forgings Limited, Doosan Enerbility Co. Ltd. y otros equipos del ecosistema vinculados a ANDRITZ AG ejemplifican la integración del suministro de componentes y la tecnología de producción.
Mercado mundial de forja en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 6 % hasta 2034. Arabia Saudita es el país líder en Oriente Medio y África, donde la inversión en energía, la localización industrial y los grandes programas de infraestructura generan demanda de válvulas, bridas, ejes, anillos y componentes para maquinaria pesada. Los Emiratos Árabes Unidos, por su parte, contribuyen a esta demanda los servicios petroleros, el mantenimiento aeronáutico y la logística.
Los sectores energético, eléctrico e industrial (excluida la minería) de Sudáfrica ofrecen un mercado estable para piezas forjadas de repuesto, mientras que el resto de la región de Oriente Medio y África (MEA) sigue dependiendo de proyectos puntuales e importaciones. Las oportunidades regionales dependen del mecanizado, la reparación y el posicionamiento de inventarios locales antes de la localización a gran escala de la producción de forja. Las alianzas estratégicas entre proveedores internacionales de forja y empresas locales de generación de energía o ingeniería pueden reducir los plazos de entrega y cumplir con los criterios de localización de la adquisición.
Análisis de segmentación
Tipo de material
- Se prevé que el segmento principal de tipos de materiales crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 6 % durante el período 2026-2034. El alcance del mercado global de forja se divide según la selección de aleaciones en función de la carga, la temperatura, la corrosión, el peso, la maquinabilidad y los requisitos de certificación. El acero sigue siendo la base de volumen, mientras que los mercados aeroespacial, energético y de movilidad premium emergente aumentan la importancia estratégica de las aleaciones de titanio, níquel y aluminio.
- Aleaciones de níquel: la demanda se concentra en motores aeronáuticos, turbinas de gas industriales y equipos de alta temperatura, donde el comportamiento frente a la fluencia y la oxidación permite un mecanizado más complejo, un control de temperatura más estricto y una cualificación más prolongada.
- Aleaciones de titanio: las piezas forjadas de titanio se utilizan para aplicaciones de alto rendimiento en estructuras aeroespaciales, trenes de aterrizaje, motores y ciertas aplicaciones industriales y médicas, debido a su relación resistencia-peso, resistencia a la corrosión y a la fatiga, aunque a un precio superior.
- Las aleaciones de acero lideran el volumen de ventas en los sectores de automoción, maquinaria pesada, construcción de petróleo y gas, agricultura y aplicaciones energéticas debido a su suministro escalable, estándares de diseño consolidados, una amplia gama de soluciones de tratamiento térmico y durabilidad.
- Aleaciones de aluminio: El forjado de aluminio se está popularizando cada vez más para chasis de vehículos ligeros, principalmente en estructuras de aeronaves, ruedas y sistemas de movilidad. Entre sus ventajas estratégicas se incluyen la reducción de peso, la protección contra la corrosión, la reciclabilidad y la facilidad de producción gracias a la fabricación de precisión con forma casi final.
Tipo
Se prevé que el segmento principal de este tipo crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 6 % entre 2018 y 2034. La selección entre los procesos se basa en la geometría, la tolerancia de peso del tamaño del lote, los requisitos de flujo de grano, la economía de las herramientas y el mecanizado posterior. El moldeo en matriz cerrada se utiliza para piezas repetibles de alto volumen, el moldeo en matriz abierta para formas grandes o de ingeniería, y el forjado de anillos implica equipos con carga circunferencial. La simulación digital, la manipulación automatizada y la protección térmica están aumentando el rendimiento en las tres rutas.
- Forjado en matriz cerrada: Este proceso es el más utilizado en la producción para los sectores automotriz y aeroespacial, ya que produce un flujo de grano ventajoso, dimensiones precisas y grandes volúmenes de componentes complejos mediante matrices especializadas en largas series de producción.
- Forjado en matriz abierta: sigue siendo el proceso de forjado preferido para grandes ejes, bloques y cilindros; piezas industriales de bajo volumen de producción. Ofrece una geometría flexible y una capacidad de procesamiento muy alta para satisfacer las necesidades de los sectores de energía, defensa marítima, minería y equipos todoterreno.
- Forjado de anillos: Los anillos laminados son componentes críticos en los cojinetes de motores de aeronaves, turbinas eólicas, equipos a presión y maquinaria industrial, debido al flujo de grano circunferencial sin costuras que puede proporcionar una mayor resistencia, un mejor rendimiento ante la fatiga y una mejor utilización del material.
Industria de uso final
La industria automotriz domina el segmento principal con una CAGR esperada de ~6% entre 2026 y 2034. El segmento automotriz representa la mayor parte del volumen, pero la industria aeroespacial, energética y pesada demuestran densidad de valor agregado en programas de calificación de piezas finales. Los compradores valoran la resistencia a la fatiga, la trazabilidad, el costo del ciclo de vida de la inversión y la entrega garantizada. Una variedad de forjadores pueden aprovechar prensas estándar, tratamiento térmico, mecanizado, inspección y otros recursos entre industrias para mitigar el riesgo cíclico.
- Automoción: Cigüeñales, bielas, engranajes, ejes, manguetas, bujes de rueda y ejes de transmisión eléctrica, que representan la mayor parte de la demanda. La producción automotriz combinará la reutilización de plataformas con la reducción de peso, pero sin disminuir el tercio de componentes forjados.
- Industria aeroespacial: Los motores de aeronaves, los sistemas de rotor, los elementos estructurales, los trenes de aterrizaje y los componentes espaciales requieren forjas de titanio, níquel, aluminio y acero de precisión, con una aprobación de proceso detallada y una trazabilidad completa.
- Equipos pesados: La minería, la manipulación de materiales y los equipos industriales utilizan engranajes, ejes, pasadores y componentes de tren de rodaje de gran tamaño. Los tiempos de ciclo fijos y los entornos agresivos hacen que las piezas forjadas con una vida útil controlada a la fatiga sean la solución ideal.
- Fabricación: La industria en general utiliza piezas forjadas como rodillos, herramientas, ejes, engranajes, acoplamientos y accesorios de presión. Las ventas se estiman a partir de la inversión total de capital de la industria, la utilización de la fábrica y las necesidades de reemplazo de equipos esenciales.
- Petróleo y gas: Las válvulas, bridas, conectores, componentes de perforación y perforación de pozos, y piezas de sistemas de presión necesitan resistencia, tenacidad, resistencia a la corrosión y certificación para condiciones de trabajo extremas y un funcionamiento prolongado.
- Equipos de construcción: Excavadoras, cargadoras, grúas y maquinaria vial para sistemas de transmisión, hidráulicos y estructurales de alta carga. La sustitución de oleoductos y otras infraestructuras influyen en la periodicidad de la demanda.
- Equipos para la agricultura: las piezas forjadas se utilizan en tractores, cosechadoras, equipos de labranza y sistemas de transmisión que requieren un alto rendimiento y fiabilidad en el campo. La necesidad de mecanizar y reemplazar genera oportunidades ampliamente distribuidas.
- Energía y potencia: las exigencias de ciclo largo en los ejes de las turbinas, los componentes de los generadores, los anillos eólicos, los componentes nucleares y los dispositivos de las centrales térmicas requieren una metalurgia, una inspección y un registro exhaustivos en cada etapa.
- Farmacéutica: Las válvulas forjadas resistentes a la corrosión, los accesorios, los componentes a presión y los rotores en productos para procesos en salas limpias, en las áreas de verificación de materiales, procedimientos de sala limpia y volúmenes confiables, son los principales criterios de compra.
Resumen de la oportunidad
|
Industria de uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Automotor |
Alto |
Sistemas de propulsión para vehículos eléctricos |
Maduro |
|
Aeroespacial |
Alto |
Rampa de flota |
Escalada |
|
Equipo pesado |
Medio |
Renovación de la flota |
Maduro |
|
Fabricación |
Medio |
Automatización de fábricas |
Maduro |
|
Petróleo y gas |
Medio |
Integridad de la presión |
Maduro |
|
Equipos de construcción |
Medio |
Oleoducto de infraestructura |
Escalada |
|
Equipos agrícolas |
Bajo |
Mecanización agrícola |
Escalada |
|
Energía y potencia |
Alto |
Renovación de turbinas |
Escalada |
|
Farmacéutico |
Bajo |
Procesamiento limpio |
Emergente |
|
Otros |
Bajo |
Ingeniería especializada |
Emergente |
Factores de crecimiento del mercado de forja y análisis de su impacto
Demanda crítica en materia de seguridad en los sectores de movilidad y aeroespacial.
En el caso de las piezas forjadas, nuestros clientes de vehículos y aeronaves siguen especificando componentes que deben tener una vida útil a la fatiga, resistencia al impacto y características de fallo bien definidas. Las arquitecturas de combustión interna siguen requiriendo cigüeñales, bielas, engranajes y ejes forjados, mientras que las arquitecturas eléctricas impulsan la demanda de ejes de motor, componentes de transmisión, elementos de suspensión y nodos estructurales. La producción aeroespacial también aporta trenes de aterrizaje, discos, anillos, ejes y accesorios con estrictos requisitos de certificación. Los efectos se extienden más allá del volumen unitario: la minimización de las tolerancias y una mejor trazabilidad aumentan el valor por componente y favorecen a un proveedor que pueda ofrecer el paquete completo de simulación, tratamiento térmico, mecanizado y ensayos. Los desafíos de cualificación también alargan los ciclos de los programas, lo que genera flujos de caja más predecibles una vez que un proveedor está cualificado.
Reemplazo de infraestructura, energía y equipos
Los anillos, ejes, bridas, engranajes y límites de presión de gran tamaño se utilizan en inversiones en redes eléctricas, parques eólicos, centrales térmicas y nucleares, desarrollo de petróleo y gas, minería y construcción. Muchos activos tienen una vida útil de décadas, por lo que los ciclos de reemplazo están menos correlacionados con el gasto del consumidor que la demanda de automóviles. Se eligen las piezas forjadas porque el flujo de grano controlado y la tenacidad reducen el riesgo de fallas al someterse a torsión, presión, impacto y temperatura. Comercialmente, los fabricantes de matrices abiertas y anillos que pueden levantar grandes pesos, realizar inspecciones ultrasónicas y mecanizar ensamblajes de precisión tienen el mayor impacto. El trabajo es variado y los plazos de los proyectos irregulares, pero una combinación de exposición puede aumentar la utilización para ciclos de inversión de capital prolongados.
Automatización y economía de rendimiento
La manipulación robótica de lingotes, las prensas servocontroladas, el calentamiento por inducción, la simulación de elementos finitos y la inspección en línea aumentan la consistencia y reducen los desperdicios, el retrabajo y la exposición del operario. Esto es importante porque la materia prima de aleación y la energía pueden representar una gran parte del coste de conversión, aunque esto varía según el sistema de titanio y níquel. El diseño refinado de matrices y el conformado casi final demuestran la capacidad de reducir los márgenes de mecanizado y mejorar el rendimiento. Las mejoras en la productividad pueden influir en la curva salarial y ayudar a ganar licitaciones en programas de origen global. El uso de datos también cambia la competitividad: las plantas con historiales de procesos vinculados pueden demostrar su viabilidad más rápidamente, participar en auditorías de clientes y detectar desviaciones antes de que la cadena de defectos se amplíe.
Forjando las tendencias futuras del mercado
Gemelos de procesos digitales y calidad de ciclo cerrado
Las tendencias del mercado global de forja se centrarán cada vez más en gemelos digitales de procesos que conectan la química del lingote, el historial del horno, el estado del troquel, la carga de la prensa, el enfriamiento, el tratamiento térmico, el mecanizado y la inspección. En lugar de tratar la calidad como una actividad de final de línea, los productores utilizarán datos de sensores y simulación para predecir el flujo del grano, detectar desviaciones de temperatura y optimizar la vida útil del troquel. Esta transición debería reducir el riesgo de calificación y permitir una producción más consistente con forma casi final. Los proveedores que puedan proporcionar historiales de componentes seguros y auditables estarán mejor posicionados para los programas aeroespaciales, de defensa, energéticos y otros programas regulados, mientras que las plantas más pequeñas pueden adoptar plataformas de monitoreo modulares para evitar el costo de la sustitución completa de la fábrica.
Forja con bajas emisiones de carbono y materia prima circular
La adquisición, especialmente entre 2030 y 2034, se centrará en la fuente de electricidad, la eficiencia del horno, el contenido reciclado, el rendimiento y las emisiones documentadas del producto. En primer lugar, el calentamiento por inducción, los quemadores regenerativos, la recuperación de calor, los acuerdos de compra de energía renovable y la segregación de chatarra pueden reducir la intensidad de la conversión. Esta tendencia no se aplicará por igual a todas las piezas, ya que las cualificaciones de seguridad restringen los cambios rápidos en la ruta de los materiales. Sin embargo, los proveedores que cumplan con los requisitos básicos y colaboren con los clientes de acero y aleaciones para reducir la exposición de los clientes de alcance tres encontrarán mercados. Las demandas europeas podrían impulsar la adopción, aunque las instalaciones orientadas a la importación en Asia y Norteamérica la adoptarán a medida que los requisitos de informes de los fabricantes de equipos originales se conviertan en práctica habitual en las decisiones de abastecimiento.
Creando oportunidades de mercado
Localización de anillos y trenes de aterrizaje aeroespaciales
Las nuevas plantas de laminación de anillos y las líneas de mecanizado integradas en India y otros centros aeroespaciales emergentes ofrecen la oportunidad de localizar componentes de alto valor para motores y trenes de aterrizaje. Las previsiones del mercado global de forja respaldan la inversión cuando la capacidad se combina con acuerdos a largo plazo con los clientes, fuentes de aleación aprobadas, ensayos no destructivos e ingeniería metalúrgica especializada. Los inversores deben priorizar los equipos intercambiables que puedan utilizarse en motores aeronáuticos, turbinas industriales y sistemas energéticos críticos durante los cambios de programa. La colaboración temprana con los fabricantes de equipos originales (OEM) es esencial, ya que la certificación puede preceder a la obtención de ingresos significativos por varios años. Los proyectos más viables combinan forja, mecanizado, tratamiento térmico y trazabilidad digital, en lugar de depender de los márgenes de conversión de materias primas.
Servicios de ciclo de vida para grandes piezas forjadas industriales
Las oportunidades de mercado para el crecimiento de la forja incluyen la inspección, el soporte para la remanufactura, la ingeniería de reemplazo y la fabricación de ciclos de vida rápidos asociados para turbinas, prensas, activos mineros y plantas de procesamiento envejecidos. A menudo, los clientes tienen largos plazos de entrega y herramientas OEM inadecuadas para ejes, anillos y piezas de presión de gran tamaño. Los forjadores que pueden forjar relaciones recurrentes mediante el establecimiento de registros digitales, la ingeniería inversa de piezas admisibles, el mantenimiento de un suministro de materia prima calificada y la coordinación del mecanizado y el tratamiento térmico pueden acortar los tiempos de espera y eliminar la necesidad de una nueva forja. Los centros de servicio regionales pueden operar cerca de zonas energéticas y otras áreas industriales y minimizar el tiempo de inactividad sin la infraestructura de una nueva planta.
Novedades recientes
- Mayo de 2026: Bharat Forge Limited – La empresa firmó un acuerdo a largo plazo con Embraer para fabricar y suministrar piezas forjadas críticas para trenes de aterrizaje de aeronaves comerciales y de defensa, convirtiéndose así en el primer proveedor indio de componentes forjados en la cadena de suministro aeroespacial global de Embraer. Este contrato amplía el papel de la India en la fabricación aeroespacial de componentes críticos para la seguridad y respalda la expansión en programas estructurales y relacionados con motores.
- Diciembre de 2025: SIFCO Industries, Inc. – En su informe anual del ejercicio fiscal 2025, SIFCO informó de una sólida cartera de pedidos para los sectores militar y comercial, la continuidad de sus proyectos en aplicaciones para aeronaves eléctricas y drones, y la adjudicación de contratos para 32 nuevos productos. Esta información demuestra cómo los proveedores del sector aeroespacial y de defensa están ampliando sus carteras de aleaciones y aplicaciones, al tiempo que mejoran su productividad y sus márgenes de beneficio.
- Marzo de 2025: Ramkrishna Forgings Limited – La empresa inició la producción comercial de dos máquinas de forjado en caliente en su planta de Dugni, lo que añadió 14 250 toneladas métricas a su capacidad anual de forjado en caliente y templado. La inversión, de aproximadamente 40,85 millones de rupias, se financió mediante capital propio y deuda, y se destinó a satisfacer la creciente demanda de los clientes, elevando la capacidad total de forjado en caliente y templado a 243 400 toneladas métricas.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -