
Schmiedemarkt: Potenzial-, Größen- und Nachfragebericht
Marktgröße und Prognose für Schmiedeteile (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Materialart (Nickelbasislegierungen, Titanlegierungen, Stahllegierungen, Aluminiumlegierungen, Sonstige), Schmiedeart (Gesenkschmieden, Freiformschmieden, Ringschmieden), Endverbrauchsbranche (Automobilindustrie, Luft- und Raumfahrt, Schwermaschinenbau, Fertigung, Öl und Gas, Baumaschinen, Landmaschinen, Energie und Strom, Pharmaindustrie, Sonstige) und Region
- Status : Veröffentlicht
- Berichtscode : TIPRE00017201
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 200
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 08, 2026


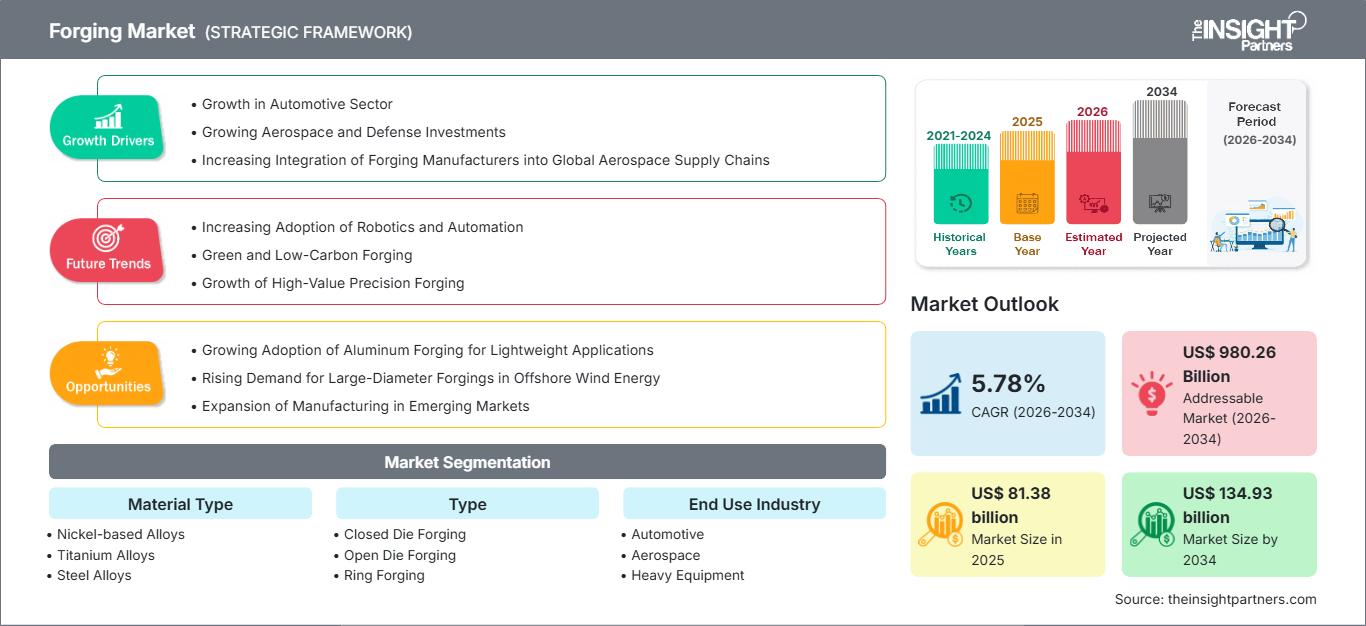
Marktgröße 2025
81,38 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
134,93 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,78 %
Wachstumsrate
Adressierbarer Markt
980,26 Mrd. US-Dollar
(2026–2034)
Der globale Schmiedemarkt erreichte 2025 ein Volumen von 81,38 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 134,93 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,78 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Metallbauteile, die unter Druckkraft aus Nickelbasis-, Titan-, Stahl- und Aluminiumlegierungen geformt werden. Dabei kommen Gesenkschmieden, Freiformschmieden und Ringschmieden zum Einsatz. Die Produkte finden Anwendung in der Automobil-, Luft- und Raumfahrtindustrie, im Schwermaschinenbau, in der Fertigungsindustrie, in der Öl- und Gasindustrie, im Bauwesen, in der Landwirtschaft, im Energiesektor, in der Pharmaindustrie und in weiteren Branchen.
Für Nordamerika wird bis 2034 ein jährliches Wachstum von ca. 5 % erwartet. Das Wachstum des globalen Schmiedemarktes wird durch die anhaltend hohe Produktionsrate in der Luft- und Raumfahrtindustrie, den Ersatz veralteter Energieanlagen und die Nachfrage nach hochintegrierten Bauteilen in Nutzfahrzeugen und Verteidigungsplattformen gestützt. Regionale Anbieter investieren in automatisierte Pressen, Induktionserwärmung, Simulation und zerstörungsfreie Prüfverfahren, um die Rückverfolgbarkeit zu verbessern, Qualifizierungszyklen zu verkürzen und hohe Arbeits- und Energiekosten auszugleichen, ohne die Dauerfestigkeit zu beeinträchtigen.
Marktanalyse und Einblicke in den Schmiedemarkt
Regionaler Ausblick
- Nordamerika: ~22 % des Weltmarktes im Jahr 2025 | ~5 % jährliches Wachstum bis 2034. Marktposition: Die Region belegt den dritten Platz, gestützt durch die Nachfrage aus den Bereichen Luft- und Raumfahrt, Verteidigung, Energie und Nutzfahrzeuge sowie durch zertifizierte inländische Kapazitäten für sicherheitskritische Schmiedeteile.
- USA: ~82 % des nordamerikanischen Marktumsatzes im Jahr 2025 | ~5 % CAGR bis 2034. Marktposition: Die USA sind in Nordamerika führend dank ihrer Basis in der Luft- und Raumfahrttriebwerksindustrie, der Beschaffung im Verteidigungsbereich, des Ersatzes von Energieanlagen und der Konzentration qualifizierter Legierungsschmiedelieferanten.
- Europa: ~24 % des Weltmarktes im Jahr 2025 | ~4 % jährliches Wachstum bis 2034. Marktposition: Eine ausgereifte Automobil- und Industriebasis stützt die Nachfrage; Deutschland ist führend, während Italien, Frankreich, Großbritannien und Spanien über spezialisierte Kapazitäten verfügen.
- Asien-Pazifik: ~49 % des Weltmarktes im Jahr 2025 | ~7 % jährliches Wachstum bis 2034. Marktposition: Die größte und am schnellsten wachsende Region profitiert von der Fahrzeugproduktion, Infrastrukturinvestitionen, Lokalisierung und expandierenden Lieferketten in der Luft- und Raumfahrt sowie im Energiesektor, angeführt von China, Indien, Japan und Südkorea.
Segmentausblick
- Materialart: ~100 % Marktanteil im Jahr 2025 | ~6 % jährliches Wachstum bis 2034. Marktposition: Dieses Hauptsegment umfasst das gesamte Materialspektrum, wobei Stahl das Volumen dominiert und Aluminium-, Titan- und Nickellegierungen in Leichtbau- und Hochtemperatursystemen an strategischer Bedeutung gewinnen.
- Endverbrauchsbranche: ~100 % Marktanteil im Jahr 2025 | ~6 % jährliches Wachstum bis 2034. Marktposition: Die Nachfrage weitet sich über den Automobilsektor hinaus aus, da auch die Luft- und Raumfahrt, die Energiebranche, der Schwermaschinenbau und die Fertigungsindustrie zertifizierte, endkonturnahe Komponenten mit höherer Zuverlässigkeit und besserem Lebenszykluswert beschaffen.
Wettbewerbsfähige Berichterstattung
SIFCO Industries, Inc., ANDRITZ AG, RIGANTI SPA, Precision Castparts Corp, Scot Forge Co, Bharat Forge Ltd., Thyssenkrupps AG, Ramkrishna Forgings Ltd, MM Forgings Limited, Doosan Energy Co Ltd
Methodik
The Insight Partners wendet die folgenden Schritte an: Datenerhebung und Sekundärforschung, Primärforschung, Datenanalyse sowie Datentriangulation und abschließende Überprüfung, um Markteinschätzungen und Erkenntnisse zu validieren.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Werkzeugherstellung hat sich von der manuellen Bearbeitung mit dem Hammer zu digital gesteuerten Fertigungszellen entwickelt, die Rohlingsverarbeitung, Erhitzen, Umformen, Wärmebehandlung, Bearbeitung und Prüfung integrieren. Der Einsatz von Servopressen, automatisierter Roboterhandhabung und Finite-Elemente-Simulation sowie die Inline-Temperaturüberwachung steigern die Genauigkeit und die Standzeit der Werkzeuge. Auch die Wirtschaftlichkeit der Produktion verändert sich: Die Basis für die Serienfertigung bleibt Stahl, während Aluminium, Titan und Nickelbasislegierungen durch komplexere Verarbeitungsprozesse Vorteile in Bezug auf Gewichtseinsparungen, Korrosionsbeständigkeit oder Hochtemperaturfestigkeit bieten.
Bis 2034 werden die Kapazitätserweiterungen voraussichtlich von Indien, China, Südostasien, dem Nahen Osten und bestimmten nordamerikanischen Luft- und Raumfahrtregionen dominiert. Standortanreize, Anforderungen an die Lieferkettensicherheit, Militäraufträge und Investitionen in saubere Energie werden neue Kapazitäten für Ringwalzwerke und Freiformwalzwerke schaffen. Projekte müssen mit langen Akkreditierungsfristen, Schwankungen bei den Sekundärlegierungen, einem hohen Energieverbrauch im Elektrobereich und kundenspezifischen Genehmigungen zurechtkommen. Betriebe, die Metallurgie, Bearbeitung, Prüfung und digitale Geräteanalyse vereinen, werden sich gegenüber reinen Rohstoffherstellern durchsetzen.
Berichtsumfang zum Schmiedemarkt
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 81,38 Milliarden US-Dollar |
| Marktgröße bis 2034 | 134,93 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,78 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Schmiedemarktanalyse
Die wichtigsten Markttreiber sind die Anforderungen an Bauteile mit hoher Festigkeit unter zyklischer Belastung, Stoß-, Hitze- und Druckbelastung. Automobilindustrie (Antriebsstränge, Achsen, Lenksysteme), Flugzeugbau (Fahrwerke), Turbinen (Wellen), Ventile, Anlagen und große Industriegetriebe erfordern einen kontrollierten Faserverlauf und ein geringes Fehlerrisiko. Die Kundennachfrage wird von den Fahrzeugherstellern über Zulieferer bis hin zu Schmieden, Stahlherstellern, Legierungslieferanten, Werkzeugmachern, Wärmebehandlungsanlagen, Zerspanungsbetrieben und Prüflaboren geleitet. Qualifizierungsanforderungen verursachen Umstellungskosten, während die endkonturnahe Fertigung dazu beiträgt, zukünftige Materialeinsparungen zu reduzieren.
Das Angebot wird weiterhin von Legierungspreisen, Gas- und Strompreisen, Lieferzeiten, Wettbewerbsnachteilen bei Fachkräften und Engpässen bei Pressen beeinflusst. Gesenkschmiedeverfahren eignen sich für Skaleneffekte und Serienfertigung; Freiformschmiedeverfahren produzieren große Kleinserien; Ringwalzen eignet sich für Lager, Turbinen, Motoren und Druckgeräte. Kunden achten nicht nur auf die Schmiedekosten, sondern auch auf die Gesamtkosten inklusive Lieferung, die Rückverfolgbarkeit des CO₂-Fußabdrucks, die Lieferzeit und die Bearbeitungsausbeute.
Die globale Schmiedeindustrie zeichnet sich durch einen Wettbewerb zwischen Generalisten und Spezialisten mit spezifischen Prozesszulassungen aus. Bharat Forge Limited und Ramkrishna Forgings Limited (beide Indien) expandieren über den Automobilsektor hinaus in die Bereiche Luft- und Raumfahrt, Verteidigung, Schienenverkehr und Industrie. Precision Castparts Corp. und SIFCO Industries, Inc. (beide USA) sind im Luft- und Raumfahrtsektor stark vertreten, während Scot Forge Company (USA) große Schmiedeteile fertigt. Thyssenkrupp AG (Deutschland), Doosan Energy Co. Ltd. (Südkorea) und ANDRITZ AG (Österreich) integrieren Schmiedekompetenz in das breitere industrielle System.
Die Kapitalallokation für Ringwalzwerke, automatisierten Materialtransport, Induktionserwärmung, Simulation und integrierte Bearbeitung dominiert. MM Forgings Limited, Righanti SpA und lokale Experten konkurrieren intensiv um schnelle Reaktionszeiten im Engineering und Kundennähe. Da die Massenproduktionskapazität ein entscheidender Faktor für die Standortwahl ist, wird diese anhand der markenzertifizierten Legierungskompetenz, der Programmlaufzeit, des Energieverbrauchs und der tolerierbaren Qualifizierungskosten bestimmt. OEM-Beziehungen können zu mehrjährigen Aufträgen führen, das Risiko liegt jedoch in der Fähigkeit des Unternehmens, seine Aktivitäten auf die Bereiche Mobilität, Luft- und Raumfahrt, Energie und Investitionsgüter auszuweiten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Schmiedemarkt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer globaler Schmiedemarkt
Für Nordamerika wird bis 2034 ein jährliches Wachstum von ca. 5 % prognostiziert. Die Nachfrage nach hochintegrierten Bauteilen wird durch die Luft- und Raumfahrtproduktion, die Modernisierung der Verteidigungsindustrie, die Instandhaltung von Kraftwerken und den Ersatz von Nutzfahrzeugen aufrechterhalten. Die Qualifizierungsinfrastruktur und die vorhandene Pressenbasis der Region begünstigen komplexe Produkte aus Stahl, Titan, Nickellegierungen und Aluminium. Der Marktanteil Nordamerikas am globalen Schmiedemarkt wird 2025 auf ca. 22 % geschätzt. Damit liegt Nordamerika hinter Asien-Pazifik und Europa, aber vor kleineren regionalen Märkten.
Investitionsüberlegungen umfassen die automatisierte Knüppelhandhabung, die geschlossene Temperaturregelung, die digitale Qualitätskontrolle und Bearbeitungszellen in der Nähe wichtiger Kundenstandorte. Rückverlagerung der Produktion und die Nutzung von Dual-Sourcing fördern die Rentabilität inländischer Kapazitäten, jedoch bremsen Arbeitskräftemangel, langwierige Zertifizierungsverfahren und Energiekosten das Wachstumstempo. Schmiedelieferanten, die Wärmebehandlung, Inspektion und Endbearbeitung integrieren, haben die besten Chancen, Aufträge zu erhalten, die Lieferkontinuität erfordern und gleichzeitig höhere Stückkosten in Kauf nehmen.
US-amerikanischer globaler Schmiedemarkt
Die USA repräsentieren im Jahr 2025 rund 82 % des nordamerikanischen Umsatzes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 5 % wachsen. Sie sind der führende Markt in Nordamerika, da die zivile und militärische Luft- und Raumfahrt, industrielle Gasturbinen, Ölfeldanlagen, Nutzfahrzeuge und Baumaschinen einen vielfältigen Bedarf an Produkten aus geschlossenem und offenem Formwerkzeug sowie an gewalzten Ringen schaffen. Die Modernisierung der heimischen Fertigungskapazitäten verstärkt die Nachfrage nach qualifizierten und rückverfolgbaren Komponenten.
Precision Castparts Corp., Scot Forge Company und SIFCO Industries, Inc. verfügen über spezialisierte Kompetenzen in den Bereichen Flugzeugtriebwerke, Flugzeugzellen und Strukturbauteile, Verteidigung und Energie. Die Anwendungsentwicklung geht hin zu endkonturnaher Formgebung, integrierter Bearbeitung und Leichtbauweise. Die besten Geschäftschancen ergeben sich dort, wo Zulieferer frühzeitig mit OEM-Ingenieuren bei der Prozessqualifizierung zusammenarbeiten, die Materialhistorie ermitteln und trotz begrenzter Verfügbarkeit von Titan, Nickel oder Spezialstählen die Liefertermine einhalten können.
Europäischer globaler Schmiedemarkt
Europa wird laut Prognosen im Jahr 2025 einen Marktanteil von rund 24 % erreichen und bis 2034 voraussichtlich um etwa 4 % jährlich wachsen. Deutschland ist das führende Land in Europa, gestützt durch den Automobilbau, den Maschinenbau und ein breites Zulieferernetzwerk. Die EUROFORGE-Prognose für 2025 zeigt, dass Deutschland gemessen an der Produktionsmenge weiterhin Europas größter Schmiedeproduzent ist, während Italien über beträchtliche Kapazitäten im Gesenk- und Freiformschmieden verfügt. Die gesättigte Fahrzeugproduktion dämpft das Mengenwachstum, doch Premium-Plattformen, Schienenfahrzeuge, Luft- und Raumfahrttechnik sowie Energieanlagen sichern die Nachfrage nach zertifizierten Komponenten.
Frankreich vereint die Luft- und Raumfahrtindustrie sowie die Industrieproduktion; britische Unternehmen bieten Kompetenzen in den Bereichen Luft- und Raumfahrt, Verteidigung und Energie; Spanien liefert Fertigungs- und Automobilprodukte für den Export. Europäische Hersteller sehen sich mit hohen Strom- und Gaskosten, CO₂-Bilanzierungsauflagen und ausländischer Konkurrenz konfrontiert. Sie setzen vorwiegend auf Induktionserwärmung, Abwärmenutzung, Prozesssimulation und -modellierung, den Einsatz von Recyclingrohstoffen und eine strenge Ausbeutekontrolle.
Thyssenkrupp AG, Riganti SpA und andere Experten mit hoher Fertigungskompetenz und enger OEM-Nähe punkten mit ihrer regionalen Marktposition. Der Standort ist entscheidend, wenn hohe Produktqualität und Qualitätsstandards erreicht werden müssen und sich Prämien für höherwertige Produkte relativ schnell realisieren lassen, selbst bei langsamem Mengenwachstum. Zulieferer mit der Fähigkeit zur strengen Kontrolle von Emissionen, metallurgischer Qualität und komplexeren Baugruppen müssen ihre Margen effektiver verteidigen als reine Hersteller von Rohmaterial.
Globaler Schmiedemarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird laut Prognosen im Jahr 2025 einen Marktanteil von rund 49 % halten und ist mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 7 % bis 2034 die am schnellsten wachsende Region. China ist das führende Land im asiatisch-pazifischen Raum, gestützt durch das weltweit größte Produktionsökosystem, die Fahrzeugproduktion, Maschinenexporte und Investitionen in Energieanlagen. Indien gewinnt durch die Beschaffung von Automobilkomponenten, die lokale Fertigung im Verteidigungsbereich, den Schienenverkehr und die Luft- und Raumfahrtindustrie an Bedeutung, während Japan und Südkorea weiterhin über fortgeschrittene Kompetenzen im Automobil- und Industriesektor verfügen.
Die Nachfrage aus dem Bergbau, der Energiewirtschaft und dem Bereich wartungsintensiver Anlagen ist Teil der australischen Ressourcen. Die Regionalpolitik fördert die lokale Produktion, die digitale Fertigung und eine Reduzierung der Emissionen, jedoch variieren die Qualitätskonsistenz und die verfügbaren Kapazitäten zwischen den Teilmärkten. Bharat Forge Limited, Ramkrishna Forgings Limited, MM Forgings Limited, Doosan Energy Co. Ltd. und andere mit der ANDRITZ AG verbundene Unternehmen des Anlagenökosystems veranschaulichen die Integration von Komponentenlieferung und Produktionstechnologie.
Globaler Schmiedemarkt im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 6 % wachsen. Saudi-Arabien ist das führende Land in dieser Region. Dort schaffen Energieinvestitionen, die Ansiedlung von Industriebetrieben und umfangreiche Infrastrukturprogramme eine Nachfrage nach Ventilen, Flanschen, Wellen, Ringen und Komponenten für schwere Maschinen. Die Vereinigten Arabischen Emirate tragen mit Ölfeldservices, Flugzeugwartung und logistikbedingter Nachfrage zusätzlich bei.
Die Energie-, Strom- und Industriesektoren (ohne Bergbau) in Südafrika bieten einen stabilen Markt für Ersatzschmiedeteile, während der Rest der Region Naher Osten und Afrika (MEA) weiterhin projektorientiert und importabhängig ist. Regionale Chancen hängen von der lokalen Bearbeitung, Reparatur und Lagerhaltung ab, bevor die Schmiedeproduktion vollständig lokalisiert wird. Schmiedepartnerschaften zwischen internationalen Schmiedelieferanten und lokalen Energieerzeugern oder Ingenieurunternehmen können Lieferzeiten verkürzen und die Kriterien für die Lokalisierung der Beschaffung erfüllen.
Segmentierungsanalyse
Materialart
- Das Hauptsegment der Werkstoffarten wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 6 % wachsen. Der globale Schmiedemarkt ist nach Legierungsauswahlkriterien wie Belastung, Temperatur, Korrosion, Gewicht, Bearbeitbarkeit und Zertifizierungsanforderungen unterteilt. Stahl bildet weiterhin die mengenmäßig wichtigste Basis, während die Luft- und Raumfahrt, die Energiewirtschaft und die aufstrebenden Märkte für Premium-Mobilität die strategische Bedeutung von Titan-, Nickelbasis- und Aluminiumlegierungen erhöhen.
- Nickellegierungen: Die Nachfrage konzentriert sich auf Flugzeugtriebwerke, IGT und Hochtemperaturanlagen, wo das Kriech- und Oxidationsverhalten eine komplexere Bearbeitung, eine engere Temperaturkontrolle und eine längere Qualifizierung ermöglicht.
- Titanlegierungen: Titan-Schmiedeteile werden aufgrund ihres hohen Festigkeits-Gewichts-Verhältnisses, ihrer Korrosionsbeständigkeit und Ermüdungsbeständigkeit für Hochleistungsanwendungen in der Luft- und Raumfahrt, bei Fahrwerken, Triebwerken sowie in bestimmten Industrie- und Medizinanwendungen eingesetzt, allerdings zu einem höheren Preis.
- Stahllegierungen sind aufgrund ihrer skalierbaren Verfügbarkeit, ausgereiften Konstruktionsstandards, eines breiten Spektrums an Wärmebehandlungslösungen und ihrer Langlebigkeit führend in den Bereichen Automobilbau, Schwermaschinenbau, Öl- und Gasindustrie, Landwirtschaft und Energiewirtschaft.
- Aluminiumlegierungen: Aluminiumschmieden gewinnt zunehmend an Bedeutung für leichte Fahrzeugchassis und findet vor allem in Flugzeugstrukturen, Rädern und Mobilitätssystemen Anwendung. Zu den strategischen Vorteilen zählen Gewichtsersparnis, Korrosionsschutz, Recyclingfähigkeit und einfache Fertigung durch präzise, endkonturnahe Konstruktion.
Typ
Das Hauptsegment der Werkstofffertigung wird voraussichtlich von 2018 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 6 % wachsen. Die Auswahl des Verfahrens basiert auf Geometrie, Losgröße, Gewichtstoleranz, Anforderungen an den Faserverlauf, Wirtschaftlichkeit der Werkzeuge und nachgelagerter Bearbeitung. Gesenkschmieden wird für wiederholbare Großserienteile eingesetzt, Freiformschmieden für große oder konstruktionsbedingte Formen und Ringschmieden für umlaufende Belastung. Digitale Simulation, automatisierte Handhabung und Wärmeschutz steigern die Ausbeute bei allen drei Verfahren.
- Gesenkschmieden: Dieses Verfahren ist in der Automobil- und Luftfahrtindustrie am weitesten verbreitet, da es durch den Einsatz spezialisierter Werkzeuge in langen Produktionsläufen eine vorteilhafte Faserstruktur, enge Abmessungen und hohe Stückzahlen komplexer Bauteile ermöglicht.
- Freiformschmieden: nach wie vor das bevorzugte Schmiedeverfahren für große Wellen, Blöcke und Zylinder sowie für industrielle Kleinserienteile. Vielfältige Geometriemöglichkeiten; sehr hohe Werkstückkapazität für die Anforderungen der Energie-, Marine-, Verteidigungs-, Bergbau- und Geländemaschinenindustrie.
- Ringschmieden: Gewalzte Ringe sind wichtige Bauteile in Flugzeugtriebwerken, Lagern, Windkraftanlagen, Druckgeräten und Industriemaschinen, da der nahtlose Umfangsfaserverlauf eine bessere Festigkeit, Dauerfestigkeit und Materialausnutzung ermöglicht.
Endverbrauchsbranche
Die Automobilindustrie dominiert das Hauptsegment mit einem erwarteten jährlichen Wachstum von ca. 6 % zwischen 2026 und 2034. Obwohl die Automobilindustrie den größten Anteil am Volumen ausmacht, weisen auch die Luft- und Raumfahrt-, Energie- und Schwerindustrie eine höhere Wertschöpfungsdichte in ihren Qualifizierungsprogrammen für Endprodukte auf. Käufer legen Wert auf die Rückverfolgbarkeit der Dauerfestigkeit, die Lebenszykluskosten der Investition und die Lieferzuverlässigkeit. Verschiedene Schmiedebetriebe können branchenübergreifend Standardpressen, Wärmebehandlungsverfahren, Bearbeitungsprozesse, Inspektionen und andere Ressourcen nutzen, um zyklische Risiken abzusichern.
- Automobilindustrie: Kurbelwellen, Pleuelstangen, Zahnräder, Achsen, Achsschenkel, Radnaben und elektrische Antriebswellen decken den größten Bedarf ab. In der Automobilproduktion wird eine Kombination aus Plattformwiederverwendung und Leichtbauweise eingesetzt, der Anteil an Schmiedeteilen von einem Drittel bleibt jedoch unverändert.
- Luft- und Raumfahrt: Flugzeugtriebwerke, Rotorsysteme, Strukturbauteile, Fahrwerke und Raumfahrthardware erfordern präzise Schmiedeteile aus Titan, Nickel, Aluminium und Stahl mit detaillierter Prozessfreigabe und vollständiger Rückverfolgbarkeit.
- Schwermaschinen: Bergbau-, Materialumschlag- und Industriemaschinen verwenden schwere Zahnräder, Wellen, Bolzen und Fahrwerkskomponenten. Feste Zykluszeiten und aggressive Umgebungsbedingungen machen Schmiedeteile mit kontrollierter Dauerfestigkeit zur idealen Lösung.
- Fertigung: Die allgemeine Industrie verwendet Schmiedeteile wie Walzen, Werkzeuge, Wellen, Zahnräder, Kupplungen und Druckarmaturen. Die Absatzzahlen werden anhand der gesamten Investitionsausgaben der Branche, der Werksauslastung und des Ersatzbedarfs an wichtigen Anlagen geschätzt.
- Öl und Gas: Ventile, Flansche, Verbindungsstücke, Bohr- und Brunnenbauteile sowie Drucksystemteile benötigen Festigkeit, Zähigkeit, Korrosionsbeständigkeit und Zertifizierung für extreme Arbeitsbedingungen und lange Betriebszeiten.
- Baumaschinen: Bagger, Lader, Kräne und Straßenbaumaschinen für hochbelastete Antriebsstränge, Hydraulik- und Strukturkomponenten. Der Austausch von Rohrleitungen und andere Infrastrukturprojekte beeinflussen den Zeitpunkt der Nachfrage.
- Landmaschinen: Schmiedeteile werden in Traktoren, Mähdreschern, Bodenbearbeitungsgeräten und Antriebssträngen eingesetzt, die hohe Belastbarkeit und Zuverlässigkeit im Feldeinsatz erfordern. Der Bedarf an Mechanisierung und Ersatzbeschaffung schafft vielfältige Einsatzmöglichkeiten.
- Energie und Strom: Die Anforderungen an Turbinenwellen, Generatorkomponenten, Windkraftanlagen, Kernkraftwerkskomponenten und Wärmekraftwerksanlagen über lange Zyklen erfordern anspruchsvolle metallurgische Verfahren, Inspektionen und Dokumentationen in jedem Arbeitsschritt.
- Pharmazeutik: Korrosionsbeständige geschmiedete Ventile, Armaturen, Druckkomponenten und Rotoren für Reinraumprozesse sind die wichtigsten Kaufkriterien hinsichtlich Materialprüfung, Reinraumverfahren und zuverlässiger Mengen.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Automobil |
Hoch |
Elektroantriebe |
Reifen |
|
Luft- und Raumfahrt |
Hoch |
Flottenrampe |
Skalierung |
|
Schwere Ausrüstung |
Medium |
Flottenerneuerung |
Reifen |
|
Herstellung |
Medium |
Fabrikautomatisierung |
Reifen |
|
Öl und Gas |
Medium |
Druckintegrität |
Reifen |
|
Baumaschinen |
Medium |
Infrastruktur-Pipeline |
Skalierung |
|
Landwirtschaftliche Geräte |
Niedrig |
Landwirtschaftliche Mechanisierung |
Skalierung |
|
Energie und Strom |
Hoch |
Turbinenerneuerung |
Skalierung |
|
Pharmazeutische |
Niedrig |
Saubere Verarbeitung |
Aufkommen |
|
Andere |
Niedrig |
Nischenentwicklung |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Schmiedemarktes
Sicherheitskritische Nachfrage in den Bereichen Mobilität und Luft- und Raumfahrt
Bei Schmiedeteilen fordern unsere Kunden aus der Fahrzeug- und Luftfahrtindustrie weiterhin Komponenten mit hoher Dauerfestigkeit, Schlagfestigkeit und klar definierten Ausfallcharakteristika. Verbrennungsmotoren benötigen nach wie vor geschmiedete Kurbelwellen, Pleuelstangen, Zahnräder und Achsen, während Elektromotoren die Nachfrage nach Motorwellen, Getriebeteilen, Fahrwerkskomponenten und Strukturbauteilen antreiben. Auch die Luft- und Raumfahrtindustrie liefert Fahrwerke, Scheiben, Ringe, Wellen und Armaturen mit strengen Zertifizierungsanforderungen. Die Auswirkungen reichen weit über die Stückzahl hinaus: Minimierte Toleranzen und verbesserte Rückverfolgbarkeit steigern den Wert pro Komponente und begünstigen Lieferanten, die das gesamte Leistungsspektrum von Simulation über Wärmebehandlung und Bearbeitung bis hin zu Prüfungen abdecken. Qualifizierungsherausforderungen verlängern zudem die Projektzyklen und sorgen nach erfolgreicher Qualifizierung eines Lieferanten für besser planbare Cashflows.
Infrastruktur-, Energie- und Geräteersatz
Große Ringe, Wellen, Flansche, Zahnräder und Druckdichtungen werden für Investitionen in Stromnetze, Windparks, thermische und nukleare Kraftwerke sowie deren Wartung, die Öl- und Gasförderung, den Bergbau und das Baugewerbe eingesetzt. Viele Anlagen haben eine Lebensdauer von Jahrzehnten, daher korrelieren die Austauschzyklen weniger stark mit den Konsumausgaben als die Nachfrage in der Automobilindustrie. Schmiedeteile werden gewählt, da kontrollierter Faserverlauf und Zähigkeit das Ausfallrisiko unter Belastung durch Drehmoment, Druck, Stöße und Temperaturen verringern. Kommerziell relevant sind Hersteller von Freiformschmiedeteilen und Ringen, die schwere Lasten heben, Ultraschallprüfungen durchführen und Feinmontagen fertigen können. Die Arbeit ist vielfältig und die Projektlaufzeiten sind unregelmäßig, aber eine breite Palette an Aufgaben kann die Auslastung über lange Investitionszyklen hinweg steigern.
Automatisierung und Ertragsökonomie
Robotergestütztes Knüppelhandling, servogesteuerte Pressen, Induktionserwärmung, Finite-Elemente-Simulation und Inline-Inspektion steigern die Konsistenz und reduzieren Ausschuss, Nacharbeit und die Belastung der Bediener. Dies ist wichtig, da Legierungsrohstoffe und Energie einen großen Teil der Umwandlungskosten ausmachen können, wobei dies je nach Titan- und Nickelsystem variiert. Optimierte Werkzeugkonstruktion und endkonturnahe Formgebung ermöglichen es, Bearbeitungszugaben zu reduzieren und den Durchsatz zu verbessern. Die Produktivitätssteigerungen können die Lohnentwicklung positiv beeinflussen und zur Gewinnung von Aufträgen bei globalen Ausschreibungen beitragen. Die Nutzung von Daten verändert auch den Wettbewerb: Werke mit verknüpften Prozesshistorien können ihre Leistungsfähigkeit schneller nachweisen, an Kundenaudits teilnehmen und Abweichungen erkennen, bevor sich die Fehlerkette ausweitet.
Zukunftstrends im Schmiedemarkt
Digitale Prozesszwillinge und geschlossene Regelkreise für Qualität
Die Trends im globalen Schmiedemarkt werden sich zunehmend auf digitale Prozesszwillinge konzentrieren, die die Rohmaterialzusammensetzung, die Ofenhistorie, den Werkzeugzustand, die Pressenbelastung, die Kühlung, die Wärmebehandlung, die Bearbeitung und die Prüfung miteinander verknüpfen. Anstatt Qualität als abschließende Maßnahme zu betrachten, werden Hersteller Sensordaten und Simulationen nutzen, um den Faserverlauf vorherzusagen, Temperaturabweichungen zu erkennen und die Werkzeugstandzeit zu optimieren. Dieser Wandel dürfte das Qualifizierungsrisiko reduzieren und eine konsistentere, endkonturnahe Fertigung ermöglichen. Lieferanten, die sichere und nachvollziehbare Bauteilhistorien bereitstellen können, werden für die Bereiche Luft- und Raumfahrt, Verteidigung, Energie und andere regulierte Programme besser positioniert sein, während kleinere Betriebe modulare Überwachungsplattformen einsetzen können, um die Kosten eines kompletten Werksaustauschs zu vermeiden.
Schmieden mit niedrigerem Kohlenstoffgehalt und Kreislaufrohstoffe
Die Beschaffung wird sich zwischen 2030 und 2034 verstärkt auf die Stromversorgung, die Ofeneffizienz, den Recyclinganteil, die Ausbeute und die dokumentierten Produktemissionen konzentrieren. Induktionserwärmung, regenerative Brenner, Wärmerückgewinnung, Stromabnahmeverträge für erneuerbare Energien und die Trennung von Schrott können die Umwandlungsintensität reduzieren. Dieser Trend gilt jedoch nicht für alle Teile gleichermaßen, da Sicherheitsanforderungen schnelle Materialwechsel einschränken. Lieferanten, die eine Basislinie festlegen und mit Stahl- und Legierungskunden zusammenarbeiten, um das Risiko von Scope-3-Emissionen zu minimieren, werden sich jedoch Absatzmärkte erschließen. Die Nachfrage aus Europa könnte die Einführung beschleunigen, wobei importorientierte Betriebe in Asien und Nordamerika diese Technologien ebenfalls übernehmen werden, sobald die Berichtspflichten der Originalhersteller (OEMs) zum Standard bei Beschaffungsentscheidungen werden.
Schmiedemarktchancen
Lokalisierung von Luft- und Raumfahrtringen und Fahrwerken
Neue Ringwalzwerke und integrierte Bearbeitungslinien in Indien und anderen aufstrebenden Luft- und Raumfahrtzentren bieten die Chance, hochwertige Triebwerks- und Fahrwerkskomponenten lokal zu fertigen. Prognosen für den globalen Schmiedemarkt unterstützen Investitionen, die mit Kapazitäten, langfristigen Kundenverträgen, zugelassenen Legierungsquellen, zerstörungsfreier Prüfung und qualifizierter Metallurgie einhergehen. Investoren sollten flexible Anlagen priorisieren, die sich für Triebwerke, Industrieturbinen und kritische Energiesysteme im Rahmen von Programmwechseln eignen. Eine frühzeitige Zusammenarbeit mit OEMs ist unerlässlich, da Zertifizierungen erst Jahre nach dem Erreichen signifikanter Umsätze realisiert werden können. Die erfolgversprechendsten Projekte kombinieren Schmieden, Zerspanung, Wärmebehandlung und digitale Rückverfolgbarkeit, anstatt sich auf die Margen der Rohstoffverarbeitung zu verlassen.
Lebenszyklusdienstleistungen für große industrielle Schmiedeteile
Marktchancen für Schmieden: Wachstumschancen ergeben sich durch Inspektion, Unterstützung bei der Wiederaufbereitung, Ersatzteilentwicklung und die damit verbundene schnelle Fertigung von alternden Turbinen, Pressen, Bergbauanlagen und Prozessanlagen. Oftmals haben Kunden lange Lieferzeiten und unzureichende OEM-Werkzeuge für große Wellen, Ringe und Druckteile. Schmiedebetriebe, die durch digitale Dokumentation, Reverse Engineering zulässiger Teile, die Sicherstellung einer ausreichenden Versorgung mit qualifiziertem Rohmaterial und die Koordination von Bearbeitung und Wärmebehandlung langfristige Kundenbeziehungen aufbauen, können Wartezeiten verkürzen und den Bau einer komplett neuen Schmiede überflüssig machen. Regionale Servicezentren können in der Nähe von Energie- und anderen Industriestandorten operieren und Ausfallzeiten minimieren, ohne die Infrastruktur einer komplett neuen Schmiede zu benötigen.
Aktuelle Entwicklungen
- Mai 2026: Bharat Forge Limited – Das Unternehmen unterzeichnete einen langfristigen Vertrag mit Embraer zur Herstellung und Lieferung kritischer Schmiedeteile für Fahrwerke von Verkehrs- und Militärflugzeugen. Damit ist Bharat Forge Limited der erste indische Zulieferer von Schmiedeteilen in Embraers globaler Luft- und Raumfahrt-Lieferkette. Der Auftrag stärkt Indiens Rolle in der sicherheitskritischen Luft- und Raumfahrtfertigung und unterstützt Skaleneffekte bei Struktur- und Triebwerksprogrammen.
- Dezember 2025: SIFCO Industries, Inc. – Im Geschäftsbericht für das Geschäftsjahr 2025 berichtete SIFCO über einen starken Auftragsbestand im Militär- und Zivilbereich, die fortgesetzte Entwicklung von Anwendungen für Elektroflugzeuge und Drohnen sowie über Aufträge für 32 neue Produkte. Die Veröffentlichung zeigt, wie Zulieferer der Luft- und Raumfahrt- sowie der Verteidigungsindustrie ihr Legierungs- und Anwendungsportfolio erweitern und gleichzeitig Durchsatz und Margen verbessern.
- März 2025: Ramkrishna Forgings Limited – Das Unternehmen hat in seinem Werk in Dugni die Serienproduktion zweier Stauchmaschinen aufgenommen und damit seine jährliche Warm- und Warmumformkapazität um 14.250 Tonnen erhöht. Die Investition von rund 40,85 Crore Rupien wurde durch Eigen- und Fremdkapital finanziert und diente der Deckung der gestiegenen Kundennachfrage. Die Gesamtkapazität für Warm- und Warmumformung erhöht sich dadurch auf 243.400 Tonnen.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -