
Marché du forgeage – Tendances, demande et croissance jusqu’en 2034
Taille et prévisions du marché du forgeage (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type de matériau (alliages à base de nickel, alliages de titane, alliages d’acier, alliages d’aluminium, autres), par type de forgeage (forgeage à matrice fermée, forgeage à matrice ouverte, forgeage d’anneaux), par secteur d’utilisation finale (automobile, aérospatiale, équipements lourds, fabrication, pétrole et gaz, équipements de construction, équipements agricoles, énergie, industrie pharmaceutique, autres) et par zone géographique.
- Statut : Publié
- Code du rapport : TIPRE00017201
- Catégorie : Fabrication et construction
- Nombre de pages : 200
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 08, 2026


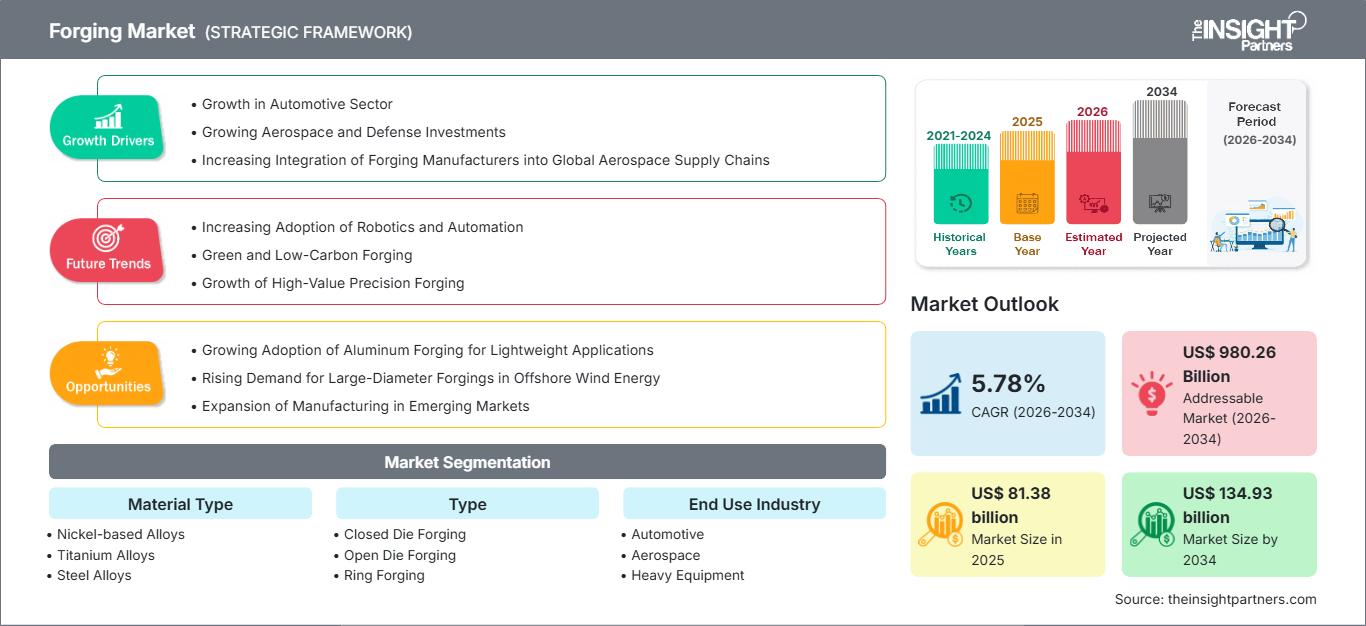
Taille du marché en 2025
81,38 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
134,93 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,78 %
taux de croissance
Marché adressable
980,26 milliards de dollars américains
(2026-2034)
Le marché mondial du forgeage a atteint 81,38 milliards de dollars américains en 2025 et devrait atteindre 134,93 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,78 % entre 2026 et 2034. Ce marché comprend les composants métalliques mis en forme par compression à partir d'alliages à base de nickel, de titane, d'acier et d'aluminium, utilisant le forgeage en matrice fermée, en matrice ouverte et le forgeage annulaire pour les secteurs de l'automobile, de l'aérospatiale, des équipements lourds, de la fabrication, du pétrole et du gaz, de la construction, de l'agriculture, de l'énergie, de la pharmacie et d'autres applications.
L'Amérique du Nord devrait connaître une croissance annuelle composée d'environ 5 % jusqu'en 2034. La taille du marché mondial du forgeage est soutenue par la production aérospatiale, le remplacement des équipements énergétiques vieillissants et la demande de composants à haute intégrité pour les véhicules commerciaux et les plateformes de défense. Les fournisseurs régionaux investissent dans des presses automatisées, le chauffage par induction, la simulation et le contrôle non destructif afin d'améliorer la traçabilité, de raccourcir les cycles de qualification et de compenser les coûts élevés de main-d'œuvre et d'énergie sans compromettre la résistance à la fatigue.
Évaluation et perspectives du marché du forgeage
Perspectives régionales
- Amérique du Nord : ~22 % du marché mondial en 2025 | TCAC d'environ 5 % jusqu'en 2034. Position sur le marché : La région se classe troisième, soutenue par la demande des secteurs de l'aérospatiale, de la défense, de l'énergie et des poids lourds, ainsi que par une capacité nationale certifiée pour les pièces forgées critiques pour la sécurité.
- États-Unis : ~82 % des revenus du marché nord-américain en 2025 | TCAC d'environ 5 % jusqu'en 2034. Position sur le marché : Les États-Unis dominent l'Amérique du Nord grâce à leur base de moteurs aérospatiaux, leurs acquisitions de défense, le remplacement de leurs équipements énergétiques et la concentration de fournisseurs qualifiés de pièces forgées en alliage.
- Europe : ~24 % du marché mondial en 2025 | ~4 % de TCAC jusqu'en 2034. Position sur le marché : Une base automobile et industrielle mature soutient la demande ; l'Allemagne est en tête, l'Italie, la France, le Royaume-Uni et l'Espagne conservant des capacités spécialisées.
- Asie-Pacifique : ~49 % du marché mondial en 2025 | TCAC d’environ 7 % jusqu’en 2034. Position sur le marché : La région la plus importante et à la croissance la plus rapide bénéficie de la production automobile, des investissements dans les infrastructures, de la localisation et de l’expansion des chaînes d’approvisionnement aérospatiales et énergétiques menées par la Chine, l’Inde, le Japon et la Corée du Sud.
Perspectives du segment
- Type de matériau : ~100 % de part de marché en 2025 | ~6 % de TCAC jusqu'en 2034. Position sur le marché : Ce segment principal englobe l'ensemble des matériaux, l'acier dominant le volume et les alliages d'aluminium, de titane et de nickel acquérant une importance stratégique dans les systèmes légers et à haute température.
- Industrie utilisatrice finale : ~100 % de parts de marché en 2025 | ~6 % de TCAC jusqu’en 2034. Position sur le marché : La demande s’étend au-delà de l’automobile, les secteurs de l’aérospatiale, de l’énergie, des équipements lourds et de la fabrication se procurant des composants certifiés, quasi-finis, offrant une fiabilité et une valeur de cycle de vie accrues.
Couverture concurrentielle
SIFCO Industries, Inc., ANDRITZ AG, RIGANTI SPA, Precision Castparts Corp, Scot Forge Co, Bharat Forge Ltd., Thyssenkrupps AG, Ramkrishna Forgings Ltd, MM Forgings Limited, Doosan Energy Co Ltd
Méthodologie
The Insight Partners utilise la collecte de données et la recherche secondaire, la recherche primaire, l'analyse des données, la triangulation des données et la vérification finale pour valider les estimations et les analyses de marché.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La production de matrices a évolué, passant du martelage manuel à des cellules à commande numérique intégrant le traitement des billettes, le chauffage, le formage, le traitement thermique, l'usinage et le contrôle. L'utilisation de presses servo, l'automatisation de la manutention robotisée et la simulation par éléments finis, ainsi que la surveillance en ligne de la température, améliorent la précision et la durée de vie des matrices. La rentabilité de la production évolue également : si l'acier reste la plateforme de base pour les grandes séries, pour l'aluminium, le titane et les alliages à base de nickel, une plus grande complexité de traitement se traduit par des gains de poids, une meilleure résistance à la corrosion ou une résistance mécanique à haute température.
D'ici probablement 2034, les augmentations de capacité seront principalement concentrées en Inde, en Chine, en Asie du Sud-Est, au Moyen-Orient et dans certaines régions aérospatiales d'Amérique du Nord. Les incitations à l'implantation, les exigences en matière de sécurité de la chaîne d'approvisionnement, les commandes militaires et les investissements dans les énergies propres favoriseront la construction de nouveaux laminoirs à anneaux et de moules à matrice ouverte. Les projets devront composer avec de longs délais d'accréditation, la variabilité des alliages secondaires utilisés, une forte consommation d'énergie et des autorisations spécifiques à chaque client. Les entreprises qui intègrent l'ingénierie métallurgique, l'usinage, les essais et le contrôle numérique remporteront des contrats prestigieux face aux fabricants se contentant de produire des matières premières de base.
Portée du rapport sur le marché du forgeage
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 81,38 milliards de dollars américains |
| Taille du marché d'ici 2034 | 134,93 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,78% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du forgeage
Les principaux facteurs qui stimulent le marché sont la demande de pièces à haute résistance sous charges cycliques, contraintes thermiques et de pression. Les secteurs de l'automobile (groupes motopropulseurs, essieux, systèmes de direction), de l'aéronautique (trains d'atterrissage), des turbines (arbres), des vannes et des grands engrenages industriels exigent un écoulement de grain contrôlé et un faible risque de défauts. La demande client se propage des constructeurs automobiles aux fournisseurs de rang 1, en passant par les forges, les aciéries, les fournisseurs d'alliages, les moulistes, les installations de traitement thermique, les usineurs et les laboratoires d'essais. Les exigences de qualification engendrent des coûts de changement de fournisseur, tandis que la fabrication de pièces quasi-finies contribue à réduire les futures réductions de matériaux.
L'offre reste tributaire du prix des alliages, du gaz et de l'électricité, des délais de livraison, du désavantage concurrentiel lié à la main-d'œuvre qualifiée et des goulets d'étranglement des presses. Les lignes de production à matrice fermée permettent de réaliser des économies d'échelle et de produire des séries répétitives ; les ateliers à matrice ouverte produisent des pièces de grande taille en petites séries ; le laminage d'anneaux est utilisé pour les roulements, les turbines, les moteurs et les équipements sous pression. Les clients recherchent le coût total de livraison, la traçabilité de l'empreinte carbone, les délais de livraison et le rendement d'usinage, et non plus seulement le coût du forgeage.
L'analyse de la segmentation du secteur mondial du forgeage révèle une concurrence entre les groupes d'ingénierie généralistes et les spécialistes détenant des homologations de procédés spécifiques. Bharat Forge Limited (Inde) et Ramkrishna Forgings Limited (Inde) diversifient leurs activités au-delà de l'automobile pour s'implanter sur les marchés de l'aérospatiale, de la défense, du ferroviaire et de l'industrie. Precision Castparts Corp. (États-Unis) et SIFCO Industries, Inc. (États-Unis) sont fortement présents dans l'aérospatiale, tandis que Scot Forge Company (États-Unis) se spécialise dans la fabrication de composants forgés de grande taille. Thyssenkrupp AG (Allemagne), Doosan Energy Co. Ltd. (Corée du Sud) et ANDRITZ AG (Autriche) intègrent leurs capacités de forgeage au système industriel global.
L'allocation des capitaux aux laminoirs annulaires, au transfert automatisé, au chauffage par induction, à la simulation et à l'usinage intégré est prédominante. MM Forgings Limited, Righanti SpA et les experts locaux rivalisent sans relâche pour garantir la réactivité technique et la proximité avec le client. Dans la mesure où la capacité de production de masse est un facteur déterminant du choix d'une implantation stratégique, celle-ci est définie en fonction des capacités de production d'alliages certifiés par la marque, de la durée de vie du programme, de la consommation d'énergie et des coûts de qualification acceptables. Les relations avec les équipementiers peuvent se traduire par des commandes pluriannuelles, mais le risque réside dans la capacité du groupe à diversifier ses activités dans les secteurs de la mobilité, de l'aérospatiale, de l'énergie et des équipements industriels.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du forgeage : Perspectives stratégiques
Perspectives régionales
Marché mondial du forgeage en Amérique du Nord
L'Amérique du Nord devrait connaître une croissance annuelle composée d'environ 5 % jusqu'en 2034, portée par la production aérospatiale, la modernisation de la défense, la maintenance des centrales électriques et le renouvellement du parc de véhicules lourds, autant de facteurs qui alimentent la demande en composants de haute intégrité. Son infrastructure de qualification et son parc de presses installé sont particulièrement adaptés à la production de produits complexes en acier, titane, alliage de nickel et aluminium. La part de marché mondiale du forgeage en Amérique du Nord est estimée à environ 22 % en 2025, la plaçant derrière l'Asie-Pacifique et l'Europe, mais devant les marchés régionaux plus petits.
Les investissements envisagés comprennent la manutention automatisée des billettes, la régulation thermique en boucle fermée, le suivi numérique de la qualité et l'implantation de cellules d'usinage à proximité des principaux clients. La relocalisation et la diversification des sources d'approvisionnement soutiennent la viabilité des capacités nationales, mais la pénurie de main-d'œuvre, la longueur des procédures de certification et le coût de l'énergie freinent la croissance. Les fournisseurs de pièces forgées intégrant le traitement thermique, le contrôle et l'usinage de finition sont les plus à même de décrocher des contrats exigeant une continuité de livraison, même s'ils acceptent des coûts unitaires plus élevés.
Marché mondial du forgeage américain
Les États-Unis représentaient environ 82 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée d'environ 5 % jusqu'en 2034. Ils sont le premier pays d'Amérique du Nord car les secteurs de l'aérospatiale commerciale et militaire, des turbines à gaz industrielles, des équipements pétroliers, des poids lourds et des engins de chantier génèrent une demande diversifiée en produits usinés par matrice fermée, matrice ouverte et anneaux laminés. La modernisation des capacités de production nationales renforce la demande en composants qualifiés et traçables.
Precision Castparts Corp., Scot Forge Company et SIFCO Industries, Inc. se spécialisent dans des domaines de niche tels que les moteurs d'aéronefs, les cellules et les systèmes structuraux, la défense et l'énergie. Le développement des applications s'oriente vers le formage quasi-net, l'usinage intégré et l'allègement des alliages. Les meilleures opportunités commerciales se présentent lorsque les fournisseurs peuvent collaborer dès les premières étapes de la qualification des procédés avec les ingénieurs des équipementiers, établir la provenance des matériaux et respecter les délais de livraison malgré des approvisionnements limités en titane, en nickel ou en aciers spéciaux.
Marché mondial du forgeage en Europe
L'Europe devrait représenter environ 24 % du marché en 2025 et connaître une croissance annuelle composée d'environ 4 % jusqu'en 2034. L'Allemagne est le premier pays européen, grâce à son secteur de l'ingénierie automobile, ses machines industrielles et un vaste réseau de fournisseurs. Les prévisions d'EUROFORGE pour 2025 indiquent que l'Allemagne restera le premier producteur européen de pièces forgées en tonnage, tandis que l'Italie conservera d'importantes capacités de forgeage, tant en matrice fermée qu'en matrice ouverte. La production automobile mature freine la croissance des volumes, mais les plateformes haut de gamme, le secteur ferroviaire, l'aérospatiale et les équipements énergétiques maintiennent la demande en composants certifiés.
La France réunit les secteurs aérospatial et industriel ; les entreprises britanniques proposent des compétences dans les domaines de l’aérospatiale, de la défense et de l’énergie ; l’Espagne fournit des industries manufacturières et automobiles destinées à l’exportation. Les industriels européens sont confrontés au coût élevé de l’électricité et du gaz, aux obligations de comptabilisation des émissions de carbone et à la concurrence étrangère. Ils misent principalement sur le chauffage par induction, la récupération de la chaleur résiduelle, la simulation et la modélisation des procédés, l’utilisation de matières premières recyclées et un contrôle rigoureux des rendements.
Thyssenkrupp AG, Riganti SpA et d'autres experts, forts de leur expertise en ingénierie et de leur proximité avec les équipementiers, dominent le marché régional. La localisation devient cruciale là où l'on exige des produits de haute qualité et des normes rigoureuses, et où les primes peuvent être rapidement réalisées sur les produits à forte valeur ajoutée, même en cas de faible croissance des volumes. Les fournisseurs capables de maîtriser les émissions, la qualité métallurgique et de réaliser des assemblages usinés complexes doivent défendre leurs marges plus efficacement qu'un fournisseur se basant uniquement sur le poids brut.
Marché mondial du forgeage en Asie-Pacifique
La région Asie-Pacifique devrait représenter environ 49 % du marché en 2025 et affiche la croissance la plus rapide, avec un TCAC d'environ 7 % jusqu'en 2034. La Chine est le pays leader de la région, grâce à son écosystème manufacturier de premier plan, sa production automobile, ses exportations de machines et ses investissements dans les équipements énergétiques. L'Inde se développe grâce à ses composants automobiles, sa production locale de matériel de défense, son secteur ferroviaire et son approvisionnement dans l'aérospatiale, tandis que le Japon et la Corée du Sud conservent des capacités industrielles et automobiles de pointe.
La demande émanant des secteurs minier, énergétique et des actifs nécessitant une maintenance intensive provient en partie de l'Australie. La politique régionale encourage la production locale, la fabrication numérique et la réduction des émissions, mais l'uniformité de la qualité et le manque de capacités excédentaires varient selon les sous-marchés. Bharat Forge Limited, Ramkrishna Forgings Limited, MM Forgings Limited, Doosan Energy Co. Ltd. et d'autres acteurs de l'écosystème d'équipements liés à ANDRITZ AG illustrent l'intégration de la fourniture de composants et des technologies de production.
Marché mondial du forgeage au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC d'environ 6 % jusqu'en 2034. L'Arabie saoudite est le pays leader de la région, où les investissements énergétiques, la localisation industrielle et les grands programmes d'infrastructures créent une forte demande en vannes, brides, arbres, anneaux et composants d'équipements lourds. Les Émirats arabes unis contribuent également à cette demande grâce aux services pétroliers, à la maintenance aéronautique et à la logistique.
En Afrique du Sud, les secteurs de l'énergie, de l'électricité et de l'industrie (hors mines) constituent un marché stable pour les pièces forgées de remplacement, tandis que le reste de la région Moyen-Orient et Afrique (MEA) demeure tributaire des projets et des importations. Les opportunités régionales dépendent de la capacité locale d'usinage, de réparation et de gestion des stocks avant une localisation complète de la production de pièces forgées. Les partenariats de forgeage entre les fournisseurs internationaux de pièces forgées et les acteurs locaux de la production d'énergie ou de l'ingénierie peuvent réduire les délais de livraison et répondre aux critères d'approvisionnement local.
Analyse de segmentation
Type de matériau
- Le segment principal des matériaux devrait connaître une croissance annuelle composée d'environ 6 % entre 2026 et 2034. Le marché mondial du forgeage est segmenté selon la sélection des alliages en fonction de la charge, de la température, de la corrosion, du poids, de l'usinabilité et des exigences de certification. L'acier demeure le matériau dominant en termes de volume, tandis que les marchés de l'aérospatiale, de l'énergie et des mobilités haut de gamme émergentes renforcent l'importance stratégique du titane, des alliages à base de nickel et d'aluminium.
- Alliages de nickel : la demande est concentrée dans les moteurs d’avion, les turbines à gaz et les équipements à haute température, où les performances en matière de fluage et d’oxydation permettent un usinage plus complexe, un contrôle de température plus strict et une qualification plus longue.
- Alliages de titane : les pièces forgées en titane sont utilisées dans des applications hautes performances pour les structures aérospatiales, les trains d’atterrissage, les moteurs et certaines applications industrielles et médicales en raison de leur rapport résistance/poids, de leur résistance à la corrosion et à la fatigue, moyennant un surcoût financier.
- Les alliages d'acier dominent les volumes dans les secteurs de l'automobile, des équipements lourds, de la construction pétrolière et gazière, de l'agriculture et de l'énergie grâce à une offre modulable, des normes de conception éprouvées, une large gamme de solutions de traitement thermique et leur durabilité.
- Alliages d'aluminium : Le forgeage de l'aluminium est de plus en plus utilisé pour les châssis de véhicules légers, notamment dans les structures d'aéronefs, les roues et les systèmes de mobilité. Ses avantages stratégiques comprennent la réduction du poids, la protection contre la corrosion, la recyclabilité et la facilité de production grâce à une fabrication de précision quasi-définitive.
Taper
Le segment principal de la fabrication de pièces devrait connaître une croissance annuelle composée (TCAC) d'environ 6 % entre 2018 et 2034. Le choix du procédé repose sur la géométrie, la tolérance de poids par lot, les exigences relatives au sens du grain, la rentabilité de l'outillage et l'usinage en aval. Le formage à matrice fermée est utilisé pour les pièces produites en grande série et répétables, le formage à matrice ouverte pour les pièces de grande taille ou de formes complexes, et le forgeage annulaire nécessite des équipements à charge circonférentielle. La simulation numérique, la manutention automatisée et la protection thermique contribuent à améliorer le rendement des trois procédés.
- Forgeage en matrice fermée : ce procédé est le plus répandu dans la production automobile et aérospatiale car il permet d’obtenir un flux de grain avantageux, des dimensions précises et de grands volumes de composants complexes grâce à des matrices spécialisées lors de longues séries de production.
- Forgeage à matrice ouverte : procédé de forgeage de prédilection pour les arbres, blocs et cylindres de grande taille ; pièces industrielles en petites séries. Grande flexibilité géométrique ; capacité de production très élevée pour les besoins des secteurs de l’énergie, de la défense maritime, des mines et des engins tout-terrain.
- Forgeage d'anneaux : Les anneaux laminés sont des composants essentiels des paliers de moteurs d'avions, des éoliennes, des équipements sous pression et des machines industrielles, en raison du flux de grains circonférentiel sans soudure qui permet d'obtenir une meilleure résistance, une meilleure tenue à la fatigue et une meilleure utilisation des matériaux.
Industrie utilisatrice finale
L'industrie automobile domine le segment principal, avec un TCAC prévu d'environ 6 % entre 2026 et 2034. Bien que ce segment représente la majeure partie du volume, les secteurs de l'aérospatiale, de l'énergie et de l'industrie lourde affichent une forte valeur ajoutée dans les programmes de qualification des pièces finales. Les acheteurs privilégient la résistance à la fatigue, la traçabilité, le coût du cycle de vie, l'investissement et la garantie de livraison. Divers forgerons peuvent tirer parti des presses standardisées, des procédés de traitement thermique et d'usinage, ainsi que d'autres ressources intersectorielles pour se prémunir contre les risques cycliques.
- Automobile : vilebrequins, bielles, engrenages, essieux, fusées de direction, moyeux de roues et arbres de transmission électrique représentent la plus grande part de la demande. La production automobile combinera réutilisation des plateformes et allègement, sans toutefois réduire la part des pièces forgées (qui représente un tiers).
- Aérospatiale : Les groupes motopropulseurs d’aéronefs, les systèmes de rotors, les fixations structurelles, les trains d’atterrissage et les équipements spatiaux exigent des pièces forgées de précision en titane, nickel, aluminium et acier, avec une approbation détaillée des processus et une traçabilité complète.
- Équipements lourds : Les équipements miniers, de manutention et industriels utilisent des engrenages, des arbres, des axes et des composants de train de roulement lourds. Les temps de cycle fixes et les environnements agressifs font des pièces forgées à durée de vie en fatigue contrôlée la solution idéale.
- Fabrication : L’industrie générale utilise des pièces forgées telles que des rouleaux, de l’outillage, des arbres, des engrenages, des accouplements et des raccords sous pression. Les ventes sont estimées à partir des dépenses d’investissement totales du secteur, du taux d’utilisation des usines et des besoins de remplacement des équipements essentiels.
- Pétrole et gaz : les vannes, brides, connecteurs, composants de forage et de forage de puits, pièces de systèmes sous pression doivent présenter une résistance, une ténacité, une résistance à la corrosion et une certification pour des conditions de travail extrêmes et une longue durée d’utilisation.
- Matériel de construction : excavatrices, chargeuses, grues et engins de chantier pour les composants de transmission, hydrauliques et structuraux soumis à de fortes charges. Le remplacement des pipelines et autres infrastructures de transport influence le calendrier de la demande.
- Équipements agricoles : les pièces forgées entrent dans la composition des tracteurs, des moissonneuses-batteuses, du matériel de travail du sol et des transmissions qui exigent des performances optimales et une grande fiabilité sur le terrain. La nécessité de mécaniser et de remplacer ces équipements crée de nombreuses opportunités.
- Énergie et puissance : les exigences de cycles longs imposées aux arbres de turbines, aux éléments de générateurs, aux anneaux éoliens, aux éléments nucléaires et aux dispositifs des centrales thermiques nécessitent une métallurgie exigeante, une inspection et une prise de notes tout au long de chaque étape.
- Industrie pharmaceutique : les principaux critères d’achat concernent les vannes, raccords, composants sous pression et rotors forgés résistants à la corrosion utilisés dans les procédés en salle blanche, notamment la vérification des matériaux, le respect des procédures en salle blanche et la fiabilité des volumes.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Automobile |
Haut |
Groupes motopropulseurs électriques |
Mature |
|
Aérospatial |
Haut |
Rampe de chargement pour la flotte |
Mise à l'échelle |
|
Matériel lourd |
Moyen |
Renouvellement de la flotte |
Mature |
|
Fabrication |
Moyen |
Automatisation des usines |
Mature |
|
Pétrole et gaz |
Moyen |
Intégrité de la pression |
Mature |
|
Matériel de construction |
Moyen |
pipeline d'infrastructure |
Mise à l'échelle |
|
Matériel agricole |
Faible |
Mécanisation agricole |
Mise à l'échelle |
|
Énergie et puissance |
Haut |
Rénovation des turbines |
Mise à l'échelle |
|
Pharmaceutique |
Faible |
Traitement propre |
Émergent |
|
Autres |
Faible |
Ingénierie de niche |
Émergent |
Facteurs de croissance et analyse d'impact du marché du forgeage
Exigences critiques en matière de sécurité dans les secteurs de la mobilité et de l'aérospatiale
Pour les pièces forgées, nos clients des secteurs automobile et aéronautique exigent toujours des composants présentant une durée de vie en fatigue, une résistance aux chocs et des caractéristiques de défaillance bien définies. Les moteurs à combustion interne nécessitent toujours des vilebrequins, des bielles, des engrenages et des essieux forgés, tandis que les moteurs électriques génèrent une demande en arbres moteurs, pièces de transmission, éléments de suspension et nœuds structuraux. La production aérospatiale fournit également des trains d'atterrissage, des disques, des bagues, des arbres et des raccords soumis à des exigences de certification strictes. Les effets se font sentir au-delà du volume unitaire : des tolérances minimales et une meilleure traçabilité augmentent la valeur par composant et favorisent un fournisseur capable de proposer l'ensemble des services, de la simulation au traitement thermique, en passant par l'usinage et les essais. Les exigences de qualification allongent également les cycles de production, ce qui permet d'assurer des flux de trésorerie plus prévisibles une fois le fournisseur qualifié.
Remplacement des infrastructures, de l'énergie et des équipements
Les grandes bagues, brides d'arbres, engrenages et joints de pression sont utilisés dans les réseaux électriques, les parcs éoliens, les centrales thermiques et nucléaires, l'exploitation pétrolière et gazière, l'industrie minière et la construction. La durée de vie de nombreux équipements se compte en décennies ; leur remplacement est donc moins corrélé aux dépenses de consommation qu'à la demande automobile. Le forgeage est privilégié car le contrôle du grain et la ténacité réduisent les risques de défaillance sous l'effet du couple, de la pression, des chocs et des variations de température. Sur le plan commercial, les fabricants de matrices ouvertes et d'anneaux capables de manipuler des charges importantes, d'effectuer des contrôles par ultrasons et d'usiner des assemblages de précision sont les plus performants. Le travail est varié et le calendrier des projets irrégulier, mais une expérience diversifiée permet d'optimiser l'utilisation des ressources pour les longs cycles d'investissement.
Automatisation et économie de rendement
La manutention robotisée des billettes, les presses à servocommande, le chauffage par induction, la simulation par éléments finis et l'inspection en ligne contribuent à améliorer la régularité de la production et à réduire les rebuts, les retouches et l'exposition des opérateurs. Ces éléments sont essentiels car les matières premières et l'énergie peuvent représenter une part importante du coût de transformation, bien que cela varie selon le système titane-nickel. La conception optimisée des matrices et le formage quasi-net permettent de réduire les surépaisseurs d'usinage et d'améliorer le rendement. Ces gains de productivité peuvent influencer positivement les salaires et permettre de remporter des appels d'offres internationaux. L'exploitation des données modifie également la concurrence : les usines disposant d'historiques de processus liés peuvent démontrer plus rapidement leur compétitivité, participer aux audits clients et détecter les dérives avant que la chaîne de défauts ne s'étende.
Tendances futures du marché du forgeage
Jumeaux numériques de processus et qualité en boucle fermée
Les tendances du marché mondial du forgeage s'orienteront de plus en plus vers les jumeaux numériques de processus reliant la composition chimique des billettes, l'historique des fours, l'état des matrices, la charge des presses, le refroidissement, le traitement thermique, l'usinage et le contrôle. Au lieu de considérer la qualité comme une simple étape de fin de chaîne, les producteurs utiliseront les données de capteurs et la simulation pour prédire le flux de grains, détecter les écarts de température et optimiser la durée de vie des matrices. Cette transition devrait réduire les risques liés à la qualification et permettre une production plus homogène de pièces quasi-finies. Les fournisseurs capables de fournir des historiques de composants sécurisés et vérifiables seront mieux positionnés pour les secteurs de l'aérospatiale, de la défense, de l'énergie et autres programmes réglementés, tandis que les petites usines pourront adopter des plateformes de surveillance modulaires pour éviter le coût d'un remplacement complet de leur équipement.
Forgeage à faible teneur en carbone et matières premières circulaires
Entre 2030 et 2034, les achats se concentreront davantage sur la source d'électricité, l'efficacité des fours, le taux de recyclage, le rendement et les émissions documentées des produits. Premièrement, le chauffage par induction, les brûleurs régénératifs, la récupération de chaleur, les contrats d'achat d'électricité renouvelable et le tri des déchets peuvent réduire l'intensité de la transformation. Cette tendance ne s'appliquera pas à toutes les pièces de la même manière, car les normes de sécurité limitent les changements rapides de filières de production. Cependant, les fournisseurs qui définissent une norme de base et collaborent avec leurs clients du secteur de l'acier et des alliages pour réduire l'exposition de ces derniers aux émissions de portée 3 trouveront des débouchés. La demande européenne pourrait stimuler l'adoption de ces pratiques, même si les usines d'Asie et d'Amérique du Nord, fortement dépendantes des importations, les adopteront également à mesure que les exigences de reporting des équipementiers deviendront la norme en matière d'approvisionnement.
Créer des opportunités de marché
Localisation de l'anneau aérospatial et du train d'atterrissage
L'implantation de nouveaux laminoirs annulaires et de lignes d'usinage intégrées en Inde et dans d'autres pôles aérospatiaux émergents offre la possibilité de localiser la production de composants de moteurs et de trains d'atterrissage à forte valeur ajoutée. Les prévisions du marché mondial du forgeage encouragent les investissements lorsque les capacités de production sont associées à des accords clients à long terme, à des fournisseurs d'alliages agréés, à des contrôles non destructifs et à une ingénierie métallurgique de pointe. Les investisseurs devraient privilégier les équipements interchangeables capables de s'adapter aux moteurs d'avions, aux turbines industrielles et aux systèmes énergétiques critiques lors des changements de programme. Une collaboration précoce avec les équipementiers est essentielle, car la certification peut précéder de plusieurs années la génération de revenus significatifs. Les projets les plus rentables combinent forgeage, usinage, traitement thermique et traçabilité numérique plutôt que de s'appuyer sur les marges de conversion des matières premières.
Services de cycle de vie pour les grandes pièces forgées industrielles
Les opportunités de marché pour la forge comprennent l'inspection, le soutien à la remise à neuf, l'ingénierie de remplacement et la fabrication rapide de turbines, presses, équipements miniers et usines de traitement vieillissants. Souvent, les clients font face à de longs délais de livraison et disposent d'outillages OEM inadéquats pour les grands arbres, anneaux et pièces sous pression. Les forgerons capables de fidéliser leurs clients en établissant des dossiers numériques, en effectuant la rétro-ingénierie des pièces conformes, en maintenant un approvisionnement en matières premières qualifiées et en orchestrant l'usinage et le traitement thermique peuvent réduire les délais d'attente et éviter la construction d'une nouvelle forge. Les centres de services régionaux peuvent opérer à proximité des sites énergétiques et autres zones industrielles et minimiser les temps d'arrêt sans nécessiter l'infrastructure d'une nouvelle usine.
Développements récents
- Mai 2026 : Bharat Forge Limited – L’entreprise a signé un accord à long terme avec Embraer pour la fabrication et la fourniture de pièces forgées critiques pour les trains d’atterrissage d’avions commerciaux et militaires, devenant ainsi le premier fournisseur indien de composants forgés au sein de la chaîne d’approvisionnement aérospatiale mondiale d’Embraer. Ce contrat renforce le rôle de l’Inde dans la fabrication de composants aérospatiaux critiques pour la sécurité et favorise le développement à grande échelle des programmes liés aux structures et aux moteurs.
- Décembre 2025 : SIFCO Industries, Inc. – Dans son rapport annuel pour l’exercice 2025, SIFCO a fait état d’un carnet de commandes solide pour les secteurs militaire et commercial, de la poursuite de ses travaux sur les applications pour aéronefs électriques et drones, et de contrats portant sur 32 nouveaux produits. Ces informations montrent comment les fournisseurs du secteur aérospatial et de la défense diversifient leurs gammes d’alliages et d’applications tout en améliorant leur productivité et leurs marges.
- Mars 2025 : Ramkrishna Forgings Limited – L’entreprise a lancé la production commerciale de deux refouleurs sur son site de Dugni, augmentant ainsi sa capacité de forgeage à chaud et à tiède de 14 250 tonnes par an. Cet investissement d’environ 40,85 crores de roupies a été financé par des fonds propres et des emprunts et visait à répondre à la demande accrue des clients, portant la capacité totale de forgeage à chaud et à tiède à 243 400 tonnes.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -