
化合物半導体市場:規模・成長・予測 2034
化合物半導体市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(III-V、II-VI、IV-IV、サファイア)、成膜技術別(化学気相成長法(CVD)、分子線エピタキシー法(MBE)、水素化物気相エピタキシー法(HVPE)、アンモノサーマル法、液相エピタキシー法(LPE)、原子層堆積法(ALD)、その他)、製品別(パワー半導体、トランジスタ、集積回路(IC)、ダイオードおよび整流器、その他)、用途別(ITおよび通信、産業およびエネルギーおよび電力、航空宇宙および防衛、家電製品、ヘルスケア)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPEL00002128
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 22, 2026


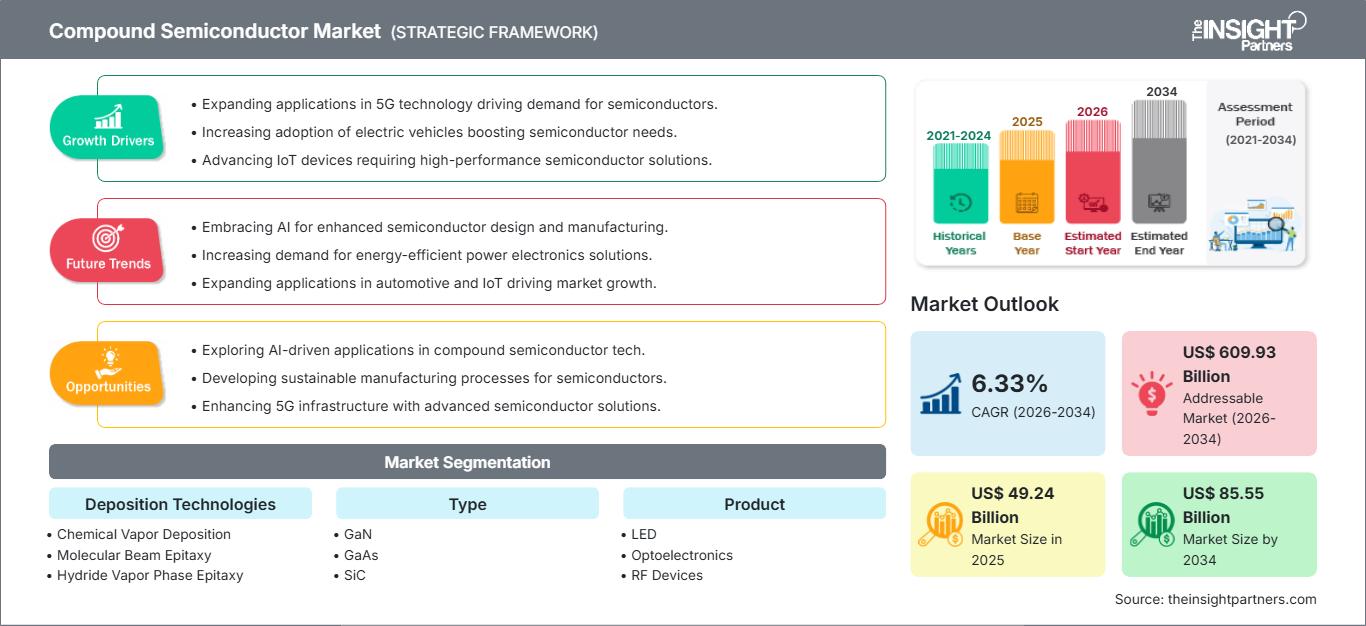
2025年の市場規模
492億4000 万米ドル
基準年値
2034年の予測
855億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.33 %
成長率
対象市場
6099億3000 万米ドル
(2026年~2034年)
世界の化合物半導体市場は、2025年には492億4000万米ドルに達し、2034年には855億5000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.33%で成長すると見込まれています。市場の需要は、高周波通信、電力変換、光電子工学、LED、自動車、民生用電子機器などの用途で使用されるGaN、GaAs、SiC、InPといった材料に基づいています。
北米における化合物半導体市場規模は、半導体政策、電気自動車への投資、5Gの高密度化、防衛電子機器といった需要を押し上げる要因により、年平均成長率(CAGR)5.7~6.4%で成長すると予測されています。市場の成長要因としては、国内のウェハ生産能力の向上、SiCデバイスの認証取得、RFフロントエンドの強化、データセンター、急速充電器、通信機器におけるGaNパワートランジスタの導入などが挙げられます。
化合物半導体市場の評価と洞察
- 北米:北米は2025年に23~26%のシェアを占め、CHIPS法によるインセンティブ、EVプラットフォーム、防衛RFシステム、パワーエレクトロニクスの国産化に支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.7~6.4%で成長すると予測されている。
- 米国:米国は2025年には北米の78~82%を占め、SiCファブ、GaN RFの採用、通信インフラに牽引され、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.6%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には18~21%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.4~6.1%で成長すると予測されており、ドイツ、フランス、英国、イタリア、スペインが自動車および産業需要を牽引している。
- アジア太平洋地域:アジア太平洋地域は2025年には42~45%のシェアを占め、中国、日本、韓国、インド、台湾の電子機器エコシステムに牽引され、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.6%で成長すると予測されている。
- 最大のセグメント:パワーエレクトロニクスは、2025年には市場シェアの31~35%を占め、2026~2034年の間に7.1~8.0%のCAGRで成長すると予測されており、これはSiCインバータとGaNパワーの採用を反映している。
- 高成長分野:SiCは2025年に24~28%の市場シェアを占め、EVの牽引力、充電、再生可能エネルギーインバーターの使用により、2026~2034年の間に8.2~9.4%のCAGRで成長すると予測されています。
- 詳細に分析された主要企業:日亜化学工業株式会社、サムスン電子株式会社、ams-OSRAM AG、Qorvo, Inc.、Skyworks Solutions, Inc.、Wolfspeed, Inc.、GaN Systems Inc.、キヤノン株式会社、インフィニオン・テクノロジーズAG、Coherent Corp.、STMicroelectronics NV、およびローム株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術進化の潮流は、光電子工学やRFへの特化から、パワー、フォトニクス、高周波デバイスシステムのスケーリングへと移行しています。化合物半導体市場は、150mmから200mmのSiCウェハへの移行、GaN on Si技術の開発、RFおよびフォトニクス向けMBEの精度向上、エピタキシャルプロセス、デバイス製造、パッケージング、モジュール認証のより緊密な統合によって牽引されています。生産動向は、歩留まり、基板の入手可能性、熱問題、サプライチェーンの持続可能性にますます重点を置くようになっています。
今後の需要を牽引するのは、地域ごとの半導体主権、EVの効率性ニーズ、AIデータセンターの電力密度、そして周波数帯域を大量に消費するネットワークとなるでしょう。新興地域は、輸入を減らすために、組立、パッケージング、デバイス認証における国内能力を構築しています。エネルギー効率、送電網のアップグレード、電子機器サプライチェーンに関する規制により、市場の対象範囲は自動車、通信、照明、家電、電源といった分野に拡大するでしょう。
化合物半導体市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 492億4000万米ドル |
| 2034年までの市場規模 | 855億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.33% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
化合物半導体市場分析
化合物半導体市場の成長は、シリコンにはない高速スイッチング、低損失、高熱安定性、高周波性能といった要求に応えるためである。用途としては、電気自動車用トラクションインバータ、5G Massive MIMO無線機、急速充電ステーション、LED、LiDAR、光通信モジュールなどが挙げられる。バリューチェーンには、基板、エピタキシャルウェハ、成膜装置、デバイスメーカー、パッケージング施設、システムインテグレーター、自動車OEM、通信機器OEM、電源OEMなどが含まれる。
供給状況は、結晶成長の歩留まり、ガリウムとインジウムの入手可能性、ウェーハ径の変動、および自動車レベルの認証試験によって引き続き影響を受けています。購入者は、基板、エピタキシャル成長、デバイス、モジュールを供給できる統合サプライヤーを好む傾向があります。業界レポートによると、ワイドバンドギャップ材料はパワーエレクトロニクス分野で急速に成長しており、一方、フォトニクスとRFは通信および航空宇宙産業で強い存在感を示しています。
化合物半導体市場の競合分析によると、競争は材料の専門性、規模の経済、顧客認定期間、および最終市場アプリケーションに基づいていることが明らかになっています。パワー半導体分野の競合企業には、Infineon Technologies AG、Wolfspeed, Inc.、STMicroelectronics NV、ROHM Co., Ltd.、およびGaN Systems Inc.が含まれます。一方、Qorvo, Inc.とSkyworks Solutions, Inc.は、引き続き無線周波数デバイス分野で事業を展開しています。日亜化学工業、Samsung Electronics Co., Ltd.、およびams-OSRAM AGは、LEDおよび光電子半導体分野で能力を構築しています。
投資機会としては、200mmシリコンカーバイド、シリコン上の窒化ガリウム、マイクロLED、車載モジュール、および高度な成膜技術の開発が挙げられます。キヤノン株式会社とコヒーレント社は、ツール、光学機器、材料インフラを実現するソリューションを提供しています。戦略的なポジショニングは、長期供給契約、現地生産、知的財産、そして部品コストよりも信頼性が重視される高電圧、高周波、高温環境における実績ある性能によって推進されます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
化合物半導体市場:戦略的洞察
地域別分析
北米化合物半導体市場
北米は2025年に23~26%の市場シェアを占め、2026年から2034年にかけて5.7~6.4%のCAGR成長を示すと予測されています。化合物半導体市場のシェアは、米国の半導体優遇措置、防衛電子機器、EVサプライチェーンの現地化、通信ネットワークにおけるGaN RFコンポーネントの採用によって牽引されています。生産能力への投資には、SiCウェーハ、パワーモジュール、化合物材料の加工などが含まれます。
商品価格よりも効率性、信頼性、セキュリティを重視する用途は、最も高い成長可能性を秘めています。自動車の電動化、航空宇宙レーダー、衛星通信、AIデータセンター、産業用駆動装置といった用途では、熱、電圧、周波数への対応が求められます。Wolfspeed, Inc.、Qorvo, Inc.、Skyworks Solutions, Inc.、Coherent Corp.、GaN Systems Inc.といった企業は、北米地域に高度な技術を提供しています。
米国化合物半導体市場
2025年には、米国は北米の78~82%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.6%の成長が見込まれています。成長の原動力としては、SiCウェハ基板の製造、GaN RFモジュールの製造、軍事機器における通信機器、EVインバータプロジェクト、クラウドコンピューティングおよび産業インフラにおける電源供給の強化などが挙げられます。自動車、航空宇宙、通信業界の購買担当者の間では、現地調達が調達戦略として採用されています。
この市場で活動している企業としては、Wolfspeed, Inc.、Qorvo, Inc.、Skyworks Solutions, Inc.、Coherent Corp.、GaN Systems Inc.などが挙げられ、大学の研究や政府資金による半導体プログラムの取り組みも活発に行われています。用途別では、牽引インバータや急速充電器にはSiC、RFフロントエンドやデータセンター向け電源コンバータにはGaN、光ネットワーク用途にはInPフォトニクスが好まれています。
欧州化合物半導体市場
欧州は2025年に18~21%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)5.4~6.1%を記録すると予測されている。ドイツは自動車用パワーエレクトロニクス、産業用駆動装置、再生可能エネルギー用インバータ技術で際立っている。英国では化合物半導体技術開発とRFフォトニクスが注目され、フランスは航空宇宙・防衛エレクトロニクスや電力変換などの分野で貢献している。
イタリアとスペインは、電気自動車充電設備、送電網設備、照明、産業オートメーションを通じて貢献している。欧州の政策は、半導体の回復力、エネルギー効率、電動化モビリティの重要性を強調している。これらの政策は、SiCおよびGaNの認証取得に役立つ。デバイス、自動車、パワー半導体製品は、インフィニオン・テクノロジーズ、STマイクロエレクトロニクス、ams-OSRAM、ローム株式会社などの企業から提供されている。
アジア太平洋地域の化合物半導体市場
アジア太平洋地域は2025年に42~45%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.6%で成長すると予測されている。中国はLED、RF、電気自動車(EV)、および国内シリコンカーバイドへの投資で圧倒的なシェアを占めており、日本と韓国は材料、ディスプレイ、オプトエレクトロニクス、および車載エレクトロニクスで貢献している。台湾はパッケージングとファウンドリのエコシステムに貢献している。
インドとオーストラリアは、電子機器製造能力、通信インフラ、再生可能エネルギー統合、電力変換アプリケーションの構築を進めている。その推進力となっているのは、半導体独立、電気自動車へのインセンティブ、5Gネットワーク、そして産業のデジタル化である。日亜化学工業、サムスン電子、キヤノン、ロームなどの地域サプライヤーが、アジア太平洋地域の生産およびアプリケーションに関する専門知識を強化している。
中東・アフリカの化合物半導体市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)5.1~5.9%で成長すると予測されています。この地域では、サウジアラビアがスマートインフラ、再生可能エネルギーソリューション、通信インフラの導入、産業基盤の多様化によって成長を牽引しています。アラブ首長国連邦(UAE)は、データセンター、高度な物流システム、信頼性の高い電力システムによって成長が促進される一方、南アフリカは通信およびエネルギーインフラのニーズによって貢献するでしょう。
中東・アフリカ地域における化合物半導体の普及は、送電網インフラ、太陽光発電、モバイルブロードバンドインフラ、産業オートメーションへの投資によって促進されるだろう。これらの半導体材料は、エネルギー効率の高さ、高温耐性、そして信頼性の高い接続性といった特性から、これらの用途に最適である。
セグメンテーション分析
成膜技術
成膜技術セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.7%で成長すると予測されています。成膜技術別の化合物半導体市場の範囲は、欠陥制御、均一なエピタキシャル層、高スループット、および用途に応じた材料スタックの必要性を反映しています。デバイスメーカーは、ウェーハサイズ、材料システム、結晶品質、熱バジェット、およびRF、LED、パワー、またはフォトニックデバイスアーキテクチャとの互換性に基づいて成膜ルートを選択します。
- 化学気相成長法:CVDは、均一性、再現性、既存の半導体製造工場との統合が戦略的に求められる大量生産を支える、スケーラブルなエピタキシャル成長とデバイス層形成において依然として中心的な役割を果たしています。
- 分子線エピタキシー(MBE):MBEは、RF、フォトニクス、および研究集約型デバイスにおいて、界面品質と原子スケールでの組成精度が性能に影響を与えるため、精密な層制御に高く評価されています。
- 水素化物気相エピタキシー( HVPE):HVPEは、厚く高品質な層とバルク状の成長を可能にするため、GaN基板、LED、および結晶品質の向上を必要とする用途にとって重要です。
- アンモノサーマル法:アンモノサーマル法による成長は、欠陥密度、デバイスの信頼性、および要求の厳しい光電子アプリケーションにおける長期的な性能を向上させることができるため、ネイティブGaN基板にとって戦略的に重要です。
- 原子層堆積法(ALD)は、デバイスの信頼性、リーク電流制御、および小型構造の性能を向上させるために、コンフォーマルな薄膜、ゲート誘電体、およびパッシベーション層が必要な場合に使用されます。
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.2~7.1%で成長すると予測されています。材料の選択は、スイッチング速度、耐圧、光放出、周波数応答、および製造コストを決定します。GaNとSiCは電力およびRFシステムで急速に普及しており、GaAsはモバイルRFおよびLEDで依然として重要な役割を果たしています。InPは、フォトニクス、高速光通信、およびセンシングにおいて戦略的に重要性を増しています。
- GaN:GaNは、高い電子移動度、小型形状、効率的な高周波動作といった特性から、RFアンプ、急速充電器、電源、LEDなどの分野で需要が拡大している。
- GaAs:GaAsは、RFフロントエンドモジュール、レーザーダイオード、LED、衛星通信において依然として重要な役割を果たしており、信号性能と成熟した製造エコシステムが継続的な採用を支えている。
- SiC:SiCは、効率、熱性能、システム電力密度を向上させるため、高電圧EVインバーター、車載充電器、再生可能エネルギーシステム、産業用駆動装置において中心的な役割を果たします。
- InP:InPは、電子速度と直接バンドギャップ特性により高度な通信性能を実現する高速フォトニックデバイス、光トランシーバー、レーザー、センシングシステムをサポートします。
製品
製品セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.9%で成長すると予測されています。製品需要は、LED、オプトエレクトロニクス、RFデバイス、パワーエレクトロニクスなど多岐にわたります。パワーエレクトロニクスは、電気自動車(EV)、送電網機器、再生可能エネルギー用インバーター、産業用電源などの需要増を牽引しています。RFデバイスは5Gや防衛システムからの恩恵を受けており、LEDとオプトエレクトロニクスは照明、センシング、ディスプレイ、光通信といった分野で引き続き需要を支えています。
- LED:LED製品は、一般照明、ディスプレイ、自動車用照明、および効率と輝度安定性が求められる特殊照明など、幅広い用途で利用されており、化合物半導体にとって依然として大量販売の販路となっている。
- 光エレクトロニクス:光エレクトロニクスの需要は、レーザー、フォトダイオード、センサー、LiDAR、光通信モジュールなどに関連しており、これらの分野では直接バンドギャップ材料が優れた発光性能と検出性能を発揮します。
- RFデバイス:RFデバイスは、5G基地局、衛星リンク、レーダー、モバイルフロントエンドにおいて、電力密度、直線性、高周波性能を向上させるためにGaNとGaAsを使用しています。
- パワーエレクトロニクス:SiCおよびGaNデバイスはスイッチング損失を低減し、小型設計をサポートし、モビリティシステムおよびエネルギーシステム全体の効率を向上させるため、パワーエレクトロニクスは主要な製品分野となっています。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)6.1~7.0%で成長すると予測されています。通信、照明、自動車、民生機器、電源といったアプリケーションはそれぞれ異なる認証要件を持っています。自動車および電源用途では信頼性と熱性能が重視される一方、通信用途では高周波効率が優先されます。民生機器では、小型化、センシング機能、電力密度が重視されます。
- 電気通信:電気通信アプリケーションでは、RFアンプ、光ネットワーク、5G、光ファイバーバックホール、衛星接続、データ伝送をサポートする高速モジュールにGaN、GaAs、InPが使用されます。
- 一般照明:一般照明はLEDの効率、色安定性、寿命性能に依存するため、複合材料は商業施設、住宅、産業施設、屋外照明システムにとって重要です。
- 自動車分野:SiCインバーター、車載充電器、LiDAR、LED、および航続距離、充電速度、電子機器の信頼性を向上させる電力変換システムを通じて、自動車分野への採用が拡大している。
- 民生機器:民生機器では、RFフロントエンド、ディスプレイ、充電器、センサー、カメラ、ウェアラブル機器などに化合物半導体が使用されており、ワットあたりの性能と小型化が重要となる。
- 電源:電源用途では、変換効率の向上、発熱量の低減、システムサイズの縮小、急速充電器、サーバー、通信機器、産業システムへの対応のために、GaNとSiCが使用されます。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
電気通信 |
高い |
5G RF |
成熟した |
|
一般照明 |
中くらい |
LED効率 |
成熟した |
|
自動車 |
高い |
SiCインバータ |
スケーリング |
|
消費者向けデバイス |
中くらい |
急速充電 |
スケーリング |
|
電源 |
高い |
GaNサーバー |
新興 |
化合物半導体市場の成長要因と影響分析
EVパワートレインの効率化によりSiC認証が加速
EVは、スイッチング効率の向上によりインバータの性能が向上し、充電と冷却が速くなるため、シリコンからSiC MOSFETおよびモジュールへと移行しています。このアプリケーションは、自動車における認証プロセスに多くの時間と労力を要するため、自動車メーカー、ティア1サプライヤー、ウェハーおよびモジュールメーカーといった業界を牽引しています。この技術は、トラクションインバータ、車載充電器、DC-DCコンバータ、急速充電ステーションなどのアプリケーションにおいて、化合物半導体市場に影響を与えています。200mm SiC、基板管理、車載パッケージングのロードマップを持つサプライヤーは、より長い製品ライフサイクルを活用でき、顧客はシステム効率の向上と小型パワーエレクトロニクスの恩恵を受けることができます。
5Gおよび防衛RFシステムによりGaNデバイスの需要が拡大
GaN RFデバイスは、従来の多くの技術よりも高い電力密度、高周波動作、優れた熱耐性を実現できるため、5G基地局、衛星通信、レーダー、電子戦などの分野で採用が拡大しています。この需要の高まりは、性能とコスト目標に応じて、GaN-on-SiCおよびGaN-on-Siプラットフォームへの需要を生み出しています。通信事業者は高密度ネットワーク向けの高効率無線機を必要とし、防衛関連企業は過酷な条件下での信頼性を優先しています。市場への影響は、エピタキシャル成長、RFデバイス製造、パッケージング、テストといったエコシステム全体に及んでいます。強力なRF設計能力、熱管理能力、システムレベルの顧客サポートを備えた企業は、複数年にわたるネットワークおよび防衛関連の調達サイクルから恩恵を受ける立場にあります。
エネルギー効率の高い電源装置が新たなボリュームパスを生み出す
データセンター、民生用急速充電器、通信用電源システム、産業機器では、変換損失の低減と電源設置面積の縮小を目指し、GaNおよびSiCデバイスが採用されています。AIワークロードの増加に伴いラックの電力密度が高まり、効率的な変換と発熱抑制が商業的に重要になっています。この需要拡大は、自動車分野にとどまらず、大量生産される電子機器やインフラ市場にも広がっています。デバイスメーカーは、差別化された設計によって、電源アダプタ、サーバー用電源ユニット、バッテリーバックアップシステム、産業用コンバータに対応できます。実際の運用面では、冷却負荷の低減、磁気部品の小型化、スイッチング周波数の向上、そして大規模な電力消費を管理する事業者にとっての総所有コストの改善といった効果が期待できます。
化合物半導体市場の将来動向
200mm SiC製造が戦略的なコスト削減の手段となる
化合物半導体市場の動向を見ると、サプライヤーが150mmウェハから200mm SiCウェハに移行するにつれて、200mm SiC製造がコストと生産能力を左右する決定的な手段となることが示唆されています。ウェハが大きくなれば、ダイ生産量の向上、自動車規模の契約への対応、歩留まりが成熟した際のアンペアあたりのコスト削減が可能になります。今後の競争力は、結晶品質、欠陥管理、エピタキシャル成長の均一性、および設備の稼働状況に左右されます。認証リスクが高いため、移行は一律には進まないでしょうが、成功したメーカーは利益率と供給の信頼性を向上させることができます。自動車、再生可能エネルギー、および産業分野の顧客は、信頼性を損なうことなく200mm SiCをスケールアップできる能力を基準にサプライヤーを評価するようになるでしょう。
GaN-on-Siはより幅広い電力変換用途へと向かう
デバイスの信頼性、パッケージング、コントローラのエコシステムが向上するにつれ、GaN-on-Siは充電器やアダプタから、より高出力の電源、通信機器用電源、一部のデータセンター用途へと拡大していくと予想されます。この傾向は、シリコン基板がGaNの高速スイッチングの利点を維持しながらコスト削減の可能性を秘めているため重要です。普及の拡大は、設計の習熟度、故障モードの理解、およびパワーステージの統合にかかっています。デバイスとリファレンスデザイン、ドライバ、アプリケーションサポートを組み合わせたサプライヤーは、顧客の移行を加速できます。将来的には、効率、サイズ、熱的制約が製品差別化の決め手となる小型電力変換の分野において、GaN-on-Siが新たな局面を切り開く可能性があります。
化合物半導体市場の機会
自動車用SiCモジュールのプラットフォームプログラムにおけるパートナーシップ
化合物半導体市場の予測によると、自動車メーカーは複数年にわたるEVプラットフォーム向けに、認定済みのデバイス、パッケージ、冷却コンセプト、および長期的な供給保証を必要としているため、車載用SiCモジュールのパートナーシップには大きなチャンスがあります。サプライヤーは、モジュール、ダイ、ゲートドライバ、およびアプリケーションエンジニアリングを提供することで、ティア1インバータメーカーとの共同開発に投資できます。早期の設計採用によって車両世代全体にわたる量産を確保できるため、この機会は行動志向です。企業は、信頼性データ、デュアルソースリスク計画、および自動車エンジニアリングセンターに近い地域密着型のサポートを優先する必要があります。強力なパートナーシップにより、認定の遅延を減らし、サプライヤーは800Vおよびより高効率なアーキテクチャに対応できるようになります。
AIインフラ向け統合型GaNパワーソリューション
AIインフラストラクチャは、高密度サーバーおよびネットワーク機器向けに、デバイス、ドライバ、コントローラ、および熱リファレンス設計を組み合わせた統合型GaN電源ソリューションの機会を生み出します。通信事業者は、熱とスペースの制約を管理しながら、施設電源からボードレベルの負荷への効率的な変換を必要としています。サプライヤーは、繰り返し使用可能な設計キットを使用して、電源ユニット、ラックレベルの変換、バッテリーバックアップ、および通信機器をターゲットにすることができます。エネルギー節約、冷却負荷の低減、およびコンパクトな電源ステージが測定可能な運用上のメリットにつながる場合、投資のメリットは最も大きくなります。電源メーカーやクラウドハードウェアインテグレーターとのパートナーシップは、導入を加速させる可能性があります。
最近の動向
- 2026年7月:インド政府は、国内の半導体エコシステムを強化するため、1兆2800億ルピー(約132億~133億米ドル)の予算を投じる「Semicon 2.0」プログラムを承認した。このイニシアチブは、半導体製造だけでなく、半導体製造装置、材料、設計IP、研究、人材育成、サプライチェーン能力など、支援対象を拡大し、国内製造の加速、輸入依存度の低減、そしてインドを世界的な半導体ハブとして位置づけることを目指している。
- 2026年5月:サイエント・セミコンダクターズは、ナビタス・セミコンダクターのGaN技術を用いて開発した、インド初の650V GaNパワーICファミリーを発表しました。このポートフォリオには、AIデータセンター、通信機器、産業用電源、急速充電器、eモビリティ用途を対象とした7つの統合型パワーデバイスが含まれており、より高い電力密度、エネルギー効率の向上、熱損失の低減、コンパクトなシステム設計を実現します。
- 2025年3月:TSMCは、米国における半導体製造能力の拡大に向けて、さらに1,000億ドルの投資を行うと発表した。これにより、米国における総投資額は1,650億ドルとなる。今回の拡張には、アリゾナ州に3つの新製造工場、2つの先進的なパッケージング施設、そして大規模な研究開発センターの建設が含まれており、AI、高性能コンピューティング、スマートフォン、その他の次世代技術向け先端チップの国内生産を強化するとともに、米国の半導体サプライチェーンの強靭性を高めることを目指している。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -