
Marché des semi-conducteurs composés : taille, part de marché et prévisions 2034
Taille et prévisions du marché des semi-conducteurs composés (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (III-V, II-VI, IV-IV, saphir) ; technologie de dépôt (dépôt chimique en phase vapeur (CVD), épitaxie par jets moléculaires (MBE), épitaxie en phase vapeur d’hydrures (HVPE), ammonothermale, épitaxie en phase liquide (LPE), dépôt de couches atomiques (ALD) et autres) ; produit (semi-conducteurs de puissance, transistors, circuits intégrés (CI), diodes et redresseurs et autres) ; application (informatique et télécommunications, industrie et énergie, aérospatiale et défense, électronique grand public et santé) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique et Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL00002128
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 22, 2026


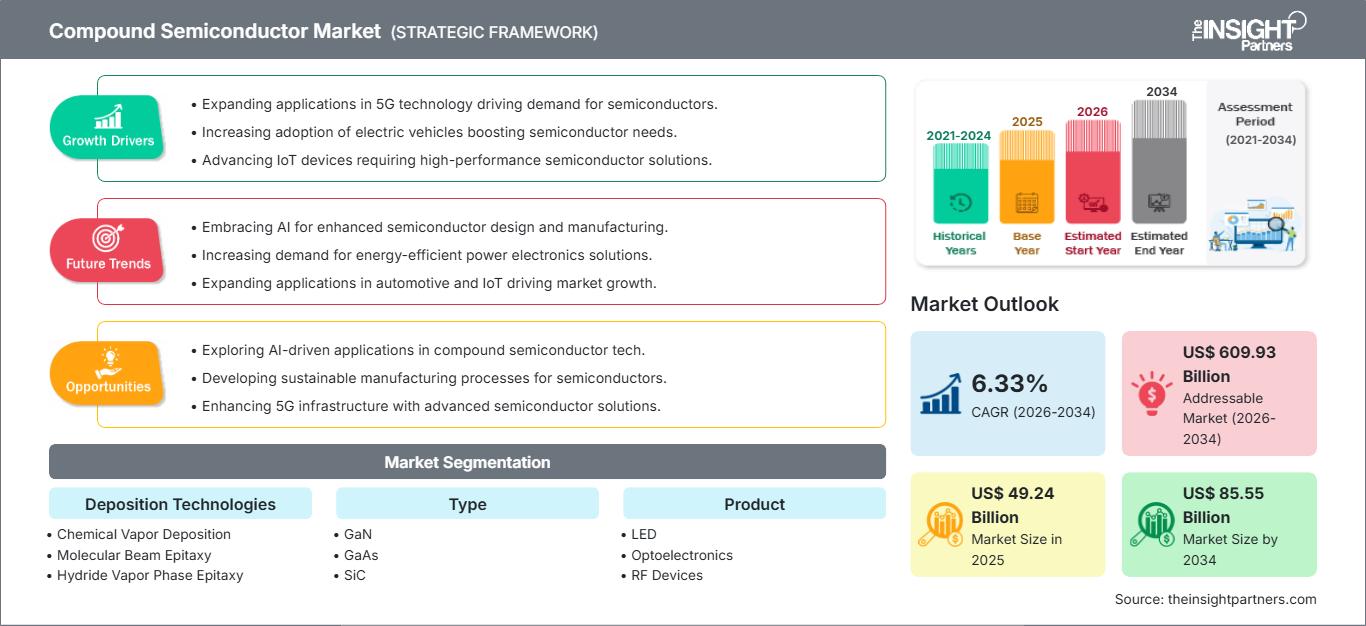
Taille du marché en 2025
49,24 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
85,55 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,33 %
taux de croissance
Marché adressable
609,93 milliards de dollars américains
(2026-2034)
Le marché mondial des semi-conducteurs composés a atteint une valeur de 49,24 milliards de dollars américains en 2025 et devrait atteindre 85,55 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,33 % entre 2026 et 2034. La demande du marché repose sur des matériaux tels que le GaN, le GaAs, le SiC et l'InP, utilisés dans les communications à haute fréquence, la conversion de puissance, l'optoélectronique, les LED et les applications automobiles et électroniques grand public.
En Amérique du Nord, le marché des semi-conducteurs composés est porté par un TCAC prévisionnel de 5,7 % à 6,4 %, grâce à des facteurs tels que la politique en matière de semi-conducteurs, les investissements dans les véhicules électriques, le déploiement de la 5G et l'électronique de défense qui stimulent la demande. Les principaux facteurs de croissance de ce marché sont la capacité de production de plaquettes aux États-Unis, la qualification des dispositifs SiC, les améliorations apportées aux étages d'entrée RF et le déploiement de transistors de puissance GaN dans les centres de données, les chargeurs rapides et les télécommunications.
Analyse et perspectives du marché des semi-conducteurs composés
- Amérique du Nord : L'Amérique du Nord détenait une part de marché de 23 à 26 % en 2025 et connaît une croissance annuelle composée de 5,7 à 6,4 % entre 2026 et 2034, soutenue par les incitations de la loi CHIPS, les plateformes de véhicules électriques, les systèmes RF de défense et la localisation de l'électronique de puissance.
- États-Unis : Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 5,9 à 6,6 % entre 2026 et 2034, tirée par les usines de SiC, l'adoption du GaN RF et l'infrastructure des télécommunications.
- Europe : L'Europe représentait une part de 18 à 21 % en 2025 et connaît une croissance annuelle composée de 5,4 à 6,1 % entre 2026 et 2034, l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne étant les principaux moteurs de la demande automobile et industrielle.
- Asie-Pacifique : L'Asie-Pacifique détenait une part de marché de 42 à 45 % en 2025 et connaît une croissance annuelle composée de 6,8 à 7,6 % entre 2026 et 2034, tirée par les écosystèmes électroniques de la Chine, du Japon, de la Corée du Sud, de l'Inde et de Taïwan.
- Segment le plus important : L'électronique de puissance a dominé le marché avec une part de 31 à 35 % en 2025 et un TCAC de 7,1 à 8,0 % entre 2026 et 2034, reflétant l'adoption des onduleurs SiC et des transistors de puissance GaN.
- Segment à forte croissance : Le SiC détenait une part de marché de 24 à 28 % en 2025 et connaît une croissance annuelle composée de 8,2 à 9,4 % entre 2026 et 2034 grâce à la traction, la recharge et l'utilisation d'onduleurs renouvelables pour véhicules électriques.
- Principales entreprises analysées en détail : Nichia Corporation, Samsung Electronics Co., Ltd., ams-OSRAM AG, Qorvo, Inc., Skyworks Solutions, Inc., Wolfspeed, Inc., GaN Systems Inc., Canon Inc., Infineon Technologies AG, Coherent Corp., STMicroelectronics NV et ROHM Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique s'oriente vers une miniaturisation des systèmes de dispositifs de puissance, photoniques et haute fréquence, délaissant la spécialisation dans l'optoélectronique et les radiofréquences. Le marché des semi-conducteurs composés est porté par la transition des plaquettes de SiC de 150 mm à celles de 200 mm, le développement de la technologie GaN sur Si, la précision de l'épitaxie par jets moléculaires (MBE) pour les radiofréquences et la photonique, ainsi que par une intégration plus poussée des procédés épitaxiaux, de la fabrication des dispositifs, du conditionnement et de la qualification des modules. Les tendances de production privilégient de plus en plus le rendement, la disponibilité des substrats, la gestion thermique et la durabilité de la chaîne d'approvisionnement.
Les principaux moteurs de la demande future seront la souveraineté régionale en matière de semi-conducteurs, les besoins en efficacité énergétique des véhicules électriques, la densité de puissance des centres de données dédiés à l'IA et les réseaux gourmands en spectre. Les régions émergentes développent leurs propres capacités d'assemblage, de conditionnement et de qualification des dispositifs afin de réduire les importations. Les réglementations relatives à l'efficacité énergétique, à la modernisation des réseaux électriques et aux chaînes d'approvisionnement électroniques élargiront le marché potentiel aux secteurs de l'automobile, des télécommunications, de l'éclairage, de l'électronique grand public et de l'alimentation électrique.
Portée du rapport sur le marché des semi-conducteurs composés
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 49,24 milliards de dollars américains |
| Taille du marché d'ici 2034 | 85,55 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,33% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des semi-conducteurs composés
La croissance du marché des semi-conducteurs composés s'explique par la demande croissante de vitesses de commutation élevées, de faibles pertes, d'une grande stabilité thermique et de performances à haute fréquence, des caractéristiques que le silicium ne possède pas. Parmi les applications, on trouve les onduleurs de traction pour véhicules électriques, les radios 5G MIMO massives, les bornes de recharge rapide, les LED, les LiDAR et les modules de communication optique. La chaîne de valeur englobe les substrats, les plaquettes épitaxiales, les équipements de dépôt, les fabricants de dispositifs, les installations d'encapsulation, les intégrateurs de systèmes, les équipementiers automobiles, les équipementiers de télécommunications et les équipementiers d'alimentation électrique.
L'offre reste tributaire des rendements de la croissance cristalline, de la disponibilité du gallium et de l'indium, des variations de diamètre des plaquettes et des tests de qualification pour l'industrie automobile. Les acheteurs privilégient généralement les fournisseurs intégrés capables de fournir substrats, épitaxie, dispositifs et modules. Selon les rapports sectoriels, les matériaux à large bande interdite connaissent une croissance rapide dans le domaine de l'électronique de puissance, tandis que la photonique et les radiofréquences sont des technologies phares dans les secteurs des télécommunications et de l'aérospatiale.
Une analyse concurrentielle du marché des semi-conducteurs composés révèle une concurrence fondée sur la spécialisation des matériaux, les économies d'échelle, les délais de qualification des clients et les applications finales. Parmi les concurrents dans le domaine des semi-conducteurs de puissance figurent Infineon Technologies AG, Wolfspeed, Inc., STMicroelectronics NV, ROHM Co., Ltd. et GaN Systems Inc. Parallèlement, Qorvo, Inc. et Skyworks Solutions, Inc. demeurent des acteurs majeurs du segment des dispositifs radiofréquences. Nichia Corporation, Samsung Electronics Co., Ltd. et ams-OSRAM AG développent leurs capacités dans les domaines des LED et des semi-conducteurs optoélectroniques.
Les opportunités d'investissement comprennent le développement de cellules photovoltaïques en carbure de silicium de 200 mm, de cellules photovoltaïques en nitrure de gallium sur silicium, de microLED, de modules automobiles et de technologies de dépôt avancées. Canon Inc. et Coherent Corp. proposent des solutions pour la mise en place d'infrastructures d'outillage, d'optique et de matériaux. Le positionnement stratégique reposera sur des contrats d'approvisionnement à long terme, une production locale, la propriété intellectuelle et des performances éprouvées dans les applications haute tension, haute fréquence et haute température, où la fiabilité prime sur le coût des composants.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des semi-conducteurs composés : Perspectives stratégiques
Perspectives régionales
Marché des semi-conducteurs composés en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 23 à 26 % en 2025 et devrait afficher une croissance annuelle composée (TCAC) de 5,7 à 6,4 % entre 2026 et 2034. La part de marché des semi-conducteurs composés est stimulée par les incitations fiscales américaines, l'électronique de défense, la localisation de la chaîne d'approvisionnement des véhicules électriques et l'adoption de composants RF en GaN dans les réseaux de télécommunications. Les investissements réalisés dans les capacités de production concernent notamment les plaquettes de SiC, les modules de puissance et le traitement des matériaux composés.
Les applications qui privilégient l'efficacité, la fiabilité et la sécurité plutôt que le prix des matières premières présentent le plus fort potentiel de croissance. Des applications telles que l'électrification automobile, les radars aérospatiaux, les communications par satellite, les centres de données d'IA et les entraînements industriels nécessitent la gestion de la chaleur, de la tension et des fréquences. Des entreprises comme Wolfspeed, Inc., Qorvo, Inc., Skyworks Solutions, Inc., Coherent Corp. et GaN Systems Inc. apportent leur expertise technologique à l'Amérique du Nord.
Marché américain des semi-conducteurs composés
En 2025, les États-Unis représentaient 78 à 82 % du marché nord-américain et affichaient un taux de croissance annuel composé (TCAC) de 5,9 à 6,6 % entre 2026 et 2034. Cette croissance était notamment portée par la production de substrats de plaquettes de silicium (SiC), de modules RF en gallium (GaN), de dispositifs de communication pour l'équipement militaire, de projets d'onduleurs pour véhicules électriques et par l'amélioration de l'alimentation électrique pour le cloud computing et les infrastructures industrielles. L'approvisionnement local s'est imposé comme une stratégie privilégiée par les acheteurs des secteurs de l'automobile, de l'aérospatiale et des télécommunications.
Les entreprises actives sur ce marché sont Wolfspeed, Inc., Qorvo, Inc., Skyworks Solutions, Inc., Coherent Corp. et GaN Systems Inc., ainsi que les études universitaires et les programmes gouvernementaux de recherche sur les semi-conducteurs. Les applications privilégiées sont le SiC pour les onduleurs de traction et les chargeurs rapides, le GaN pour les circuits d'entrée RF et les convertisseurs de puissance pour centres de données, et la photonique InP pour les réseaux optiques.
Marché européen des semi-conducteurs composés
L'Europe détenait une part de marché de 18 à 21 % en 2025 et devrait enregistrer un TCAC de 5,4 à 6,1 % entre 2026 et 2034. L'Allemagne se distingue par ses applications en électronique de puissance pour l'automobile, ses entraînements industriels et ses technologies d'onduleurs pour énergies renouvelables. Le Royaume-Uni est actif dans le développement des semi-conducteurs composés et de la photonique RF, tandis que la France contribue au marché avec des applications dans l'électronique aérospatiale et de défense ainsi que dans la conversion de puissance.
L'Italie et l'Espagne contribuent à l'essor de l'électrification grâce à leurs équipements de recharge pour véhicules électriques, leurs équipements de réseau, leurs systèmes d'éclairage et leurs solutions d'automatisation industrielle. Les politiques européennes mettent l'accent sur la résilience des semi-conducteurs, l'efficacité énergétique et l'électrification de la mobilité. Ces politiques facilitent la qualification des semi-conducteurs SiC et GaN. Des entreprises telles qu'Infineon Technologies AG, STMicroelectronics NV, ams-OSRAM AG et ROHM Co., Ltd. proposent des semi-conducteurs pour dispositifs, véhicules et puissance.
Marché des semi-conducteurs composés de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 42 à 45 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,8 à 7,6 % entre 2026 et 2034. La Chine domine le marché grâce à ses investissements dans les LED, les radiofréquences, les véhicules électriques et le carbure de silicium. Le Japon et la Corée du Sud contribuent quant à eux aux secteurs des matériaux, des écrans, de l'optoélectronique et de l'électronique automobile. Taïwan, enfin, joue un rôle essentiel dans l'écosystème de l'encapsulation et de la fonderie.
L'Inde et l'Australie développent leurs capacités de production électronique, leurs infrastructures de télécommunications, l'intégration des énergies renouvelables et les applications de conversion d'énergie. L'indépendance en matière de semi-conducteurs, les incitations à l'achat de véhicules électriques, les réseaux 5G et la numérisation des industries sont les principaux moteurs de cette croissance. Nichia Corporation, Samsung Electronics Co., Ltd., Canon Inc., ROHM Co., Ltd. et d'autres fournisseurs régionaux contribuent à l'expertise de la région Asie-Pacifique en matière de production et d'applications.
Marché des semi-conducteurs composés au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 5,1 % à 5,9 % entre 2026 et 2034. Dans cette région, l'Arabie saoudite joue un rôle de premier plan en adoptant des infrastructures intelligentes, des solutions d'énergies renouvelables, des infrastructures de télécommunications et en diversifiant son tissu industriel. Pour les Émirats arabes unis, la croissance sera favorisée par les centres de données, la logistique avancée et des systèmes énergétiques fiables, tandis que l'Afrique du Sud y contribuera grâce à ses besoins en infrastructures de télécommunications et d'énergie.
L'adoption des semi-conducteurs composés pour le reste du Moyen-Orient et de l'Europe sera stimulée par les investissements dans les infrastructures de réseau électrique, l'énergie solaire, les infrastructures de haut débit mobile et l'automatisation industrielle. Ces matériaux semi-conducteurs sont parfaitement adaptés à ces applications grâce à leur efficacité énergétique, leur résistance aux hautes températures et leur connectivité fiable.
Analyse de segmentation
Technologies de dépôt
Le segment des technologies de dépôt devrait connaître une croissance annuelle composée (TCAC) de 5,8 % à 6,7 % entre 2026 et 2034. L'étendue du marché des semi-conducteurs composés, selon la technologie de dépôt utilisée, reflète la nécessité de maîtriser les défauts, d'obtenir des couches épitaxiales uniformes, un débit élevé et des empilements de matériaux adaptés aux applications. Les fabricants de dispositifs choisissent les méthodes de dépôt en fonction de la taille des plaquettes, du système de matériaux, de la qualité cristalline, du budget thermique et de la compatibilité avec les architectures de dispositifs RF, LED, de puissance ou photoniques.
- Dépôt chimique en phase vapeur ( CVD) : le CVD reste essentiel pour l'épitaxie à grande échelle et la formation de couches de dispositifs, soutenant la production en grand volume où l'uniformité, la reproductibilité et l'intégration avec les usines de semi-conducteurs existantes sont des exigences stratégiques.
- Épitaxie par jets moléculaires : l’EJM est appréciée pour le contrôle précis des couches dans les dispositifs RF, photoniques et de recherche intensive où la qualité de l’interface et la précision de la composition à l’échelle atomique influencent les performances.
- Épitaxie en phase vapeur d'hydrures (HVPE ) : L'HVPE permet d'obtenir des couches épaisses de haute qualité et une croissance de type massif, ce qui la rend importante pour les substrats GaN, les LED et les applications nécessitant une meilleure qualité cristalline.
- Ammonothermale : La croissance ammonothermale est stratégiquement importante pour les substrats GaN natifs car elle peut améliorer la densité de défauts, la fiabilité des dispositifs et les performances à long terme dans les applications optoélectroniques exigeantes.
- Dépôt de couches atomiques ( ALD) : L'ALD est utilisé lorsque des films minces conformes, des diélectriques de grille et des couches de passivation sont nécessaires pour améliorer la fiabilité des dispositifs, le contrôle des fuites et les performances des structures miniaturisées.
Taper
Le segment des transistors devrait connaître une croissance annuelle composée (TCAC) de 6,2 % à 7,1 % entre 2026 et 2034. Le choix des matériaux détermine la vitesse de commutation, la tension de claquage, l'émission optique, la réponse en fréquence et les coûts de fabrication. Le GaN et le SiC s'imposent rapidement dans les systèmes de puissance et RF, tandis que le GaAs reste pertinent pour les applications RF mobiles et les LED. L'InP acquiert une importance stratégique en photonique, en communication optique à haut débit et en détection.
- GaN : La demande de GaN est en pleine expansion dans les amplificateurs RF, les chargeurs rapides, les alimentations et les LED en raison de sa mobilité électronique élevée, de ses facteurs de forme compacts et de son fonctionnement efficace à haute fréquence.
- GaAs : Le GaAs reste important dans les modules frontaux RF, les diodes laser, les LED et les communications par satellite, où les performances du signal et les écosystèmes de fabrication matures soutiennent son adoption continue.
- SiC : Le SiC est essentiel aux onduleurs haute tension pour véhicules électriques, aux chargeurs embarqués, aux systèmes d'énergie renouvelable et aux entraînements industriels car il améliore l'efficacité, les performances thermiques et la densité de puissance du système.
- InP : L'InP prend en charge les dispositifs photoniques à haute vitesse, les émetteurs-récepteurs optiques, les lasers et les systèmes de détection où la vitesse des électrons et les propriétés de bande interdite directe permettent des performances de communication avancées.
Produit
Le segment des produits devrait connaître une croissance annuelle composée (TCAC) de 6,0 % à 6,9 % entre 2026 et 2034. La demande est diversifiée et couvre les LED, l'optoélectronique, les dispositifs RF et l'électronique de puissance. L'électronique de puissance domine le marché grâce aux véhicules électriques, aux équipements de réseau, aux onduleurs pour énergies renouvelables et aux alimentations industrielles. Les dispositifs RF bénéficient de la 5G et des systèmes de défense, tandis que les LED et l'optoélectronique continuent de répondre aux besoins en éclairage, détection, affichage et communication optique.
- LED : Les produits LED restent un débouché important pour les semi-conducteurs composés, notamment pour l'éclairage général, les écrans, l'éclairage automobile et l'éclairage spécialisé nécessitant efficacité et stabilité de la luminosité.
- Optoélectronique : La demande en optoélectronique est liée aux lasers, aux photodiodes, aux capteurs, aux LiDAR et aux modules de communication optique où les matériaux à bande interdite directe offrent de fortes performances d'émission et de détection.
- Dispositifs RF : Les dispositifs RF utilisent GaN et GaAs pour améliorer la densité de puissance, la linéarité et les performances haute fréquence dans les stations de base 5G, les liaisons satellites, les radars et les interfaces mobiles.
- Électronique de puissance : L'électronique de puissance est le principal secteur de produits, car les dispositifs SiC et GaN réduisent les pertes de commutation, permettent des conceptions compactes et améliorent l'efficacité des systèmes de mobilité et d'énergie.
Application
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 6,1 % à 7,0 % entre 2026 et 2034. Les télécommunications, l'éclairage, l'automobile, les appareils grand public et les alimentations électriques présentent chacun des exigences de qualification spécifiques. Les applications automobiles et d'alimentation électrique privilégient la fiabilité et les performances thermiques, tandis que les télécommunications privilégient l'efficacité à haute fréquence. Les appareils grand public, quant à eux, privilégient la compacité, les capacités de détection et la densité de puissance.
- Télécommunications : Les applications de télécommunications utilisent le GaN, le GaAs et l'InP pour les amplificateurs RF, les réseaux optiques et les modules haut débit prenant en charge la 5G, le backhaul par fibre optique, la connectivité par satellite et la transmission de données.
- Éclairage général : L'éclairage général dépend de l'efficacité, de la stabilité des couleurs et de la durée de vie des LED, ce qui rend les matériaux composites importants pour les systèmes d'éclairage commerciaux, résidentiels, industriels et extérieurs.
- Automobile : L'adoption de ces technologies dans le secteur automobile est en hausse grâce aux onduleurs SiC, aux chargeurs embarqués, aux LiDAR, aux LED et aux systèmes de conversion de puissance qui améliorent l'autonomie, la vitesse de charge et la fiabilité des composants électroniques.
- Appareils grand public : Les appareils grand public utilisent des semi-conducteurs composés dans les interfaces RF, les écrans, les chargeurs, les capteurs, les appareils photo et les dispositifs portables, où les performances par watt et la miniaturisation sont importantes.
- Alimentation : Les applications d’alimentation utilisent le GaN et le SiC pour augmenter l’efficacité de conversion, réduire la chaleur, diminuer la taille du système et prendre en charge les chargeurs rapides, les serveurs, les équipements de télécommunications et les systèmes industriels.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Télécommunication |
Haut |
5G RF |
Mature |
|
Éclairage général |
Moyen |
Efficacité des LED |
Mature |
|
Automobile |
Haut |
Onduleurs SiC |
Mise à l'échelle |
|
Appareils grand public |
Moyen |
Recharge rapide |
Mise à l'échelle |
|
Alimentation |
Haut |
Serveurs GaN |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des semi-conducteurs composés
L'efficacité des groupes motopropulseurs électriques accélère la qualification du SiC
Les véhicules électriques sont passés des MOSFET en silicium aux MOSFET en carbure de silicium (SiC) et aux modules associés, car une efficacité de commutation accrue permet d'améliorer les performances de l'onduleur et d'accélérer la charge et le refroidissement. Cette application stimule les industries suivantes, en raison du processus de qualification complexe et long dans le secteur automobile : constructeurs automobiles, équipementiers de rang 1, fabricants de plaquettes et de modules. Cette technologie influence le marché des semi-conducteurs composés dans les applications suivantes : onduleurs de traction, chargeurs embarqués, convertisseurs CC-CC et bornes de recharge rapide. Les fournisseurs qui maîtrisent le développement du SiC 200 mm, la gestion des substrats et l'encapsulation automobile bénéficieront de cycles de vie produits plus longs, tandis que les clients gagneront en efficacité système et en compacité électronique de puissance.
La demande en dispositifs GaN augmente avec la 5G et les systèmes RF de défense
Les dispositifs RF en GaN sont de plus en plus utilisés dans les stations de base 5G, les communications par satellite, les radars et la guerre électronique grâce à leur haute densité de puissance, leur fonctionnement à haute fréquence et leur meilleure robustesse thermique que de nombreuses technologies plus anciennes. Cette tendance engendre une demande croissante pour les plateformes GaN sur SiC et GaN sur Si, en fonction des objectifs de performance et de coût. Les opérateurs télécoms ont besoin de radios performantes pour leurs réseaux denses, tandis que les utilisateurs du secteur de la défense privilégient la fiabilité dans des conditions exigeantes. L'impact sur le marché se fait sentir dans les écosystèmes de l'épitaxie, de la fabrication des dispositifs RF, du conditionnement et des tests. Les entreprises possédant de solides compétences en conception RF, en gestion thermique et en support client au niveau système sont bien placées pour tirer profit des cycles d'acquisition pluriannuels des réseaux et de la défense.
Les alimentations à haut rendement énergétique ouvrent de nouvelles perspectives en matière de volume
Les centres de données, les chargeurs rapides grand public, les systèmes d'alimentation des télécommunications et les équipements industriels adoptent les composants GaN et SiC pour réduire les pertes de conversion et l'encombrement des alimentations. L'augmentation des charges de travail liées à l'IA accroît la densité de puissance des racks, rendant la conversion efficace et la réduction de la chaleur essentielles sur le plan commercial. Ce facteur étend la demande au-delà du secteur automobile aux marchés de l'électronique grand public et des infrastructures. Les fabricants de dispositifs peuvent proposer des adaptateurs secteur, des alimentations pour serveurs, des systèmes d'alimentation de secours et des convertisseurs industriels avec des conceptions différenciées. Concrètement, cela se traduit par une réduction des besoins en refroidissement, des composants magnétiques plus petits, une fréquence de commutation plus élevée et un coût total de possession amélioré pour les opérateurs gérant la consommation d'électricité à grande échelle.
Tendances futures du marché des semi-conducteurs composés
La fabrication de SiC de 200 mm devient un levier stratégique de réduction des coûts
Les tendances du marché des semi-conducteurs composés indiquent que la fabrication de plaquettes de SiC de 200 mm deviendra un levier déterminant en termes de coûts et de capacité, à mesure que les fournisseurs abandonneront les plaquettes de 150 mm. Les plaquettes plus grandes peuvent améliorer le rendement des puces, répondre aux exigences des contrats pour l'industrie automobile et réduire le coût par ampère lorsque le rendement sera optimal. La compétitivité future dépendra de la qualité des cristaux, de la gestion des défauts, de l'uniformité de l'épitaxie et de la disponibilité des équipements. La transition ne sera pas uniforme en raison du risque de non-qualification toujours élevé, mais les producteurs performants pourront améliorer leurs marges et la fiabilité de leur approvisionnement. Les clients des secteurs automobile, des énergies renouvelables et industriel évalueront de plus en plus les fournisseurs en fonction de leur capacité à industrialiser la production de SiC de 200 mm sans compromettre la fiabilité.
Le GaN sur Si s'oriente vers des applications de conversion de puissance plus larges
L'utilisation du GaN sur silicium devrait s'étendre des chargeurs et adaptateurs aux alimentations haute puissance, à l'alimentation pour les télécommunications et à certaines applications de centres de données, à mesure que la fiabilité des dispositifs, leur conditionnement et les écosystèmes de contrôleurs s'améliorent. Cette tendance est importante car les substrats de silicium offrent une solution potentiellement économique tout en conservant les avantages de la commutation rapide du GaN. Une adoption plus large dépendra de la familiarité avec la conception, de la compréhension des modes de défaillance et de l'intégration de l'étage de puissance. Les fournisseurs qui proposent des dispositifs accompagnés de conceptions de référence, de pilotes et d'un support applicatif peuvent accélérer la conversion des clients. À terme, le GaN sur silicium pourrait redéfinir le secteur de la conversion de puissance compacte, où l'efficacité, la taille et les contraintes thermiques sont des facteurs déterminants de la différenciation des produits.
Opportunités du marché des semi-conducteurs composés
Partenariats pour les modules SiC automobiles dans le cadre des programmes de plateformes
Les prévisions du marché des semi-conducteurs composés indiquent un fort potentiel de partenariats pour les modules SiC automobiles. En effet, les constructeurs automobiles ont besoin de composants qualifiés, de solutions d'encapsulation et de refroidissement, ainsi que d'une garantie d'approvisionnement à long terme pour leurs plateformes de véhicules électriques pluriannuelles. Les fournisseurs peuvent investir dans le co-développement avec les principaux fabricants d'onduleurs, en proposant des modules, des puces, des circuits de commande de grille et des services d'ingénierie d'application. Cette opportunité est à saisir rapidement, car des succès initiaux peuvent garantir des volumes de production importants pour plusieurs générations de véhicules. Les entreprises doivent privilégier les données de fiabilité, la planification des risques liés à une double source d'approvisionnement et un support local à proximité des centres d'ingénierie automobile. Des partenariats solides peuvent réduire les délais de qualification et positionner les fournisseurs pour les architectures 800 V et à haut rendement.
Solutions d'alimentation GaN intégrées pour l'infrastructure d'IA
L'infrastructure d'IA offre des opportunités pour les solutions d'alimentation GaN intégrées, combinant dispositifs, pilotes, contrôleurs et conceptions thermiques de référence pour les serveurs et équipements réseau haute densité. Les opérateurs ont besoin d'une conversion efficace de l'alimentation du bâtiment vers les charges au niveau des cartes, tout en maîtrisant les contraintes thermiques et d'espace. Les fournisseurs peuvent cibler les alimentations, la conversion au niveau rack, les batteries de secours et les équipements de télécommunications grâce à des kits de conception reproductibles. L'investissement est particulièrement rentable lorsque les économies d'énergie, la réduction des besoins en refroidissement et la compacité des étages d'alimentation se traduisent par des avantages opérationnels mesurables. Les partenariats avec les fabricants d'alimentations et les intégrateurs de matériel cloud peuvent accélérer l'adoption de ces solutions.
Développements récents
- Juillet 2026 : Le gouvernement indien a approuvé le programme Semicon 2.0, doté d’un budget de 1 280 milliards de roupies (environ 13,2 à 13,3 milliards de dollars américains), afin de renforcer l’écosystème des semi-conducteurs du pays. Cette initiative étend son soutien au-delà de la fabrication de puces pour inclure les équipements, les matériaux, la propriété intellectuelle (PI) de conception, la recherche, la formation de la main-d’œuvre et les capacités de la chaîne d’approvisionnement, avec pour objectif d’accélérer la production nationale, de réduire la dépendance aux importations et de positionner l’Inde comme un pôle mondial des semi-conducteurs.
- Mai 2026 : Cyient Semiconductors lance en Inde la première gamme de circuits intégrés de puissance GaN 650 V, développée à partir de la technologie GaN de Navitas Semiconductor. Cette gamme comprend sept dispositifs de puissance intégrés destinés aux centres de données d’IA, aux télécommunications, aux alimentations industrielles, aux chargeurs rapides et aux applications de mobilité électrique. Ces dispositifs offrent une densité de puissance plus élevée, une efficacité énergétique améliorée, des pertes thermiques réduites et une conception compacte.
- Mars 2025 : TSMC annonce un investissement supplémentaire de 100 milliards de dollars américains pour accroître sa capacité de production de semi-conducteurs aux États-Unis, portant ainsi son investissement total prévu aux États-Unis à 165 milliards de dollars américains. Ce projet d’expansion comprend trois nouvelles usines de fabrication, deux sites de conditionnement avancé et un important centre de R&D en Arizona. L’objectif est de renforcer la production nationale de puces de pointe pour l’IA, le calcul haute performance, les smartphones et d’autres technologies de nouvelle génération, tout en améliorant la résilience de la chaîne d’approvisionnement américaine en semi-conducteurs.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -