
Mercado de semiconductores compuestos: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de semiconductores compuestos y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (III-V, II-VI, IV-IV, zafiro); tecnología de deposición (deposición química de vapor (CVD), epitaxia de haces moleculares (MBE), epitaxia de fase de vapor de hidruro (HVPE), amonotérmica, epitaxia de fase líquida (LPE), deposición de capa atómica (ALD) y otras); producto (semiconductores de potencia, transistores, circuitos integrados (CI), diodos y rectificadores y otros); aplicación (TI y telecomunicaciones, industria y energía, aeroespacial y defensa, electrónica de consumo y atención médica) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPEL00002128
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 22, 2026


Tamaño del mercado en 2025
49.240 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
85.550 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,33 %
Índice de crecimiento
Mercado potencial
609.930 millones de dólares estadounidenses
(2026-2034)
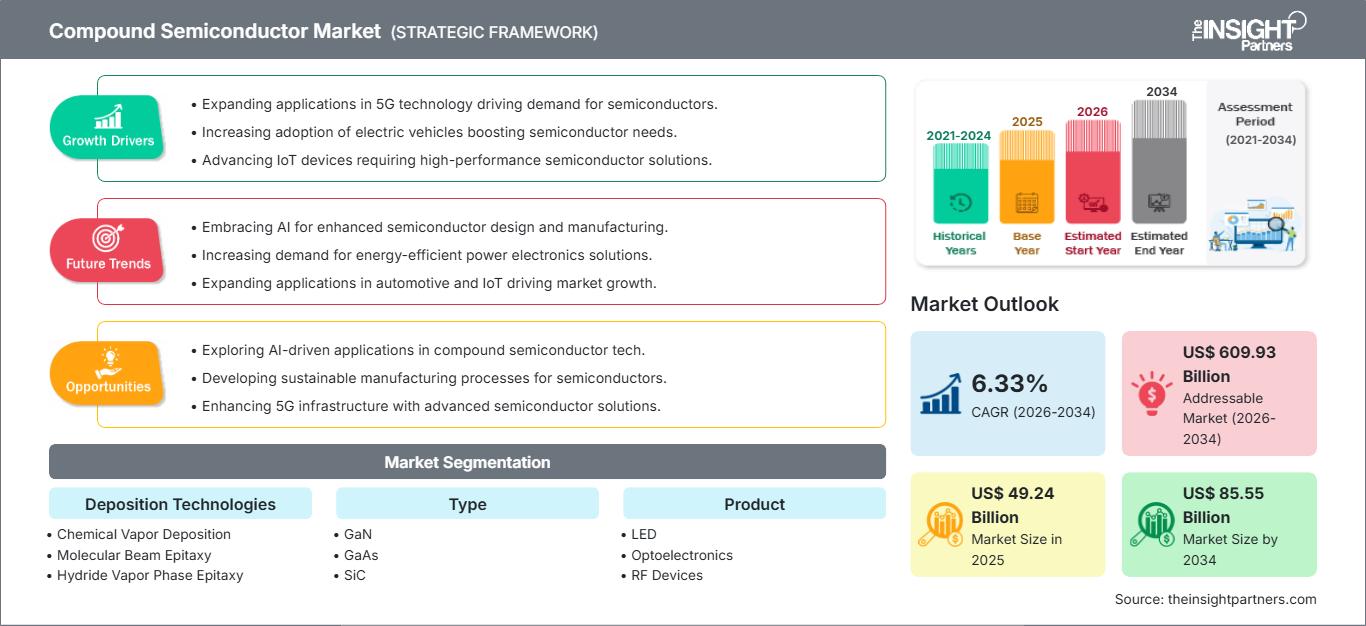
El mercado global de semiconductores compuestos alcanzó un valor de 49.240 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 85.550 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,33% entre 2026 y 2034. La demanda del mercado se basa en materiales como GaN, GaAs, SiC e InP, utilizados en comunicaciones de alta frecuencia, conversión de energía, optoelectrónica, LED y aplicaciones de electrónica de consumo y automoción.
En Norteamérica, el mercado de semiconductores compuestos está impulsado por una tasa de crecimiento anual compuesta (CAGR) prevista del 5,7 % al 6,4 %, gracias a factores como las políticas de semiconductores, las inversiones en vehículos eléctricos, la densificación de la red 5G y la electrónica de defensa, que impulsan la demanda. Entre los factores de crecimiento del mercado se encuentran la capacidad de producción de obleas a nivel nacional, la cualificación de dispositivos SiC, las mejoras en los front-end de radiofrecuencia y el despliegue de transistores de potencia de GaN en centros de datos, cargadores rápidos y telecomunicaciones.
Evaluación y perspectivas del mercado de semiconductores compuestos
- América del Norte : América del Norte representó entre el 23 % y el 26 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,7 % al 6,4 % entre 2026 y 2034, gracias a los incentivos de la Ley CHIPS, las plataformas de vehículos eléctricos, los sistemas de radiofrecuencia para la defensa y la localización de la electrónica de potencia.
- EE. UU .: En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,6 % entre 2026 y 2034, impulsada por las fábricas de SiC, la adopción de la tecnología de radiofrecuencia GaN y la infraestructura de telecomunicaciones.
- Europa : Europa representó entre el 18 % y el 21 % del mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,1 % entre 2026 y 2034, con Alemania, Francia, el Reino Unido, Italia y España a la cabeza de la demanda en los sectores automotriz e industrial.
- Asia Pacífico : La región de Asia Pacífico representó entre el 42 % y el 45 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,6 % entre 2026 y 2034, impulsada por los ecosistemas electrónicos de China, Japón, Corea del Sur, India y Taiwán.
- Segmento más grande : La electrónica de potencia lideró con una cuota de mercado del 31-35% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 7,1-8,0% entre 2026 y 2034, lo que refleja la adopción de inversores de SiC y tecnología de potencia de GaN.
- Segmento de alto crecimiento : El SiC representó una cuota de mercado del 24-28% en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 8,2-9,4% entre 2026 y 2034 debido a la tracción de los vehículos eléctricos, la carga y el uso de inversores renovables.
- Empresas clave analizadas en detalle : Nichia Corporation, Samsung Electronics Co., Ltd., ams-OSRAM AG, Qorvo, Inc., Skyworks Solutions, Inc., Wolfspeed, Inc., GaN Systems Inc., Canon Inc., Infineon Technologies AG, Coherent Corp., STMicroelectronics NV y ROHM Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución tecnológica se aleja de la especialización en optoelectrónica y radiofrecuencia para centrarse en sistemas de dispositivos de alta potencia, fotónica y de alta frecuencia a gran escala. El mercado de semiconductores compuestos se ve impulsado por la transición de obleas de SiC de 150 mm a 200 mm, el desarrollo de la tecnología GaN sobre Si, la precisión de la epitaxia de haces moleculares (MBE) para radiofrecuencia y fotónica, y la mayor integración de los procesos epitaxiales, la fabricación de dispositivos, el encapsulado y la cualificación de módulos. Las tendencias de producción se centran cada vez más en el rendimiento, la disponibilidad de sustratos, los problemas térmicos y la sostenibilidad de la cadena de suministro.
Los factores que impulsarán la demanda futura serán la soberanía regional en materia de semiconductores, las necesidades de eficiencia de los vehículos eléctricos, la densidad de potencia de los centros de datos de IA y las redes con alta demanda de espectro radioeléctrico. Las regiones emergentes están desarrollando capacidades nacionales en ensamblaje, empaquetado y certificación de dispositivos para reducir las importaciones. La eficiencia energética, la modernización de la red eléctrica y las regulaciones de las cadenas de suministro de productos electrónicos ampliarán el mercado potencial a los sectores de automoción, telecomunicaciones, iluminación, electrónica de consumo y suministro eléctrico.
Alcance del informe de mercado de semiconductores compuestos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 49.240 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 85.550 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,33% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de semiconductores compuestos
El crecimiento del mercado de semiconductores compuestos se debe a la necesidad de altas velocidades de conmutación, bajas pérdidas, alta estabilidad térmica y rendimiento de alta frecuencia, características que el silicio no ofrece. Entre sus aplicaciones se incluyen inversores de tracción para vehículos eléctricos, radios 5G Massive MIMO, estaciones de carga rápida, LED, LiDAR y módulos de comunicaciones ópticas. La cadena de valor abarca sustratos, obleas epitaxiales, equipos de deposición, fabricantes de dispositivos, plantas de empaquetado, integradores de sistemas, fabricantes de equipos originales (OEM) para la industria automotriz, telecomunicaciones y fuentes de alimentación.
La situación de la oferta sigue estando influenciada por el rendimiento del crecimiento de cristales, la disponibilidad de galio e indio, las variaciones en el diámetro de las obleas y las pruebas de cualificación para la industria automotriz. Los compradores tienden a preferir proveedores integrados que puedan suministrar sustratos, epitaxia, dispositivos y módulos. Los informes del sector indican que los materiales de banda prohibida ancha están experimentando un rápido crecimiento en el segmento de la electrónica de potencia, mientras que la fotónica y la radiofrecuencia tienen una fuerte presencia en los sectores de telecomunicaciones y aeroespacial.
Un análisis competitivo del mercado de semiconductores compuestos revela una competencia basada en la especialización de materiales, las economías de escala, los plazos de cualificación de clientes y las aplicaciones en el mercado final. Entre los competidores en el área de semiconductores de potencia se encuentran Infineon Technologies AG, Wolfspeed, Inc., STMicroelectronics NV, ROHM Co., Ltd. y GaN Systems Inc. Por su parte, Qorvo, Inc. y Skyworks Solutions, Inc. siguen siendo actores importantes en el segmento de dispositivos de radiofrecuencia. Nichia Corporation, Samsung Electronics Co., Ltd. y ams-OSRAM AG desarrollan capacidades en LED y semiconductores optoelectrónicos.
Las oportunidades de inversión incluyen el desarrollo de carburo de silicio de 200 mm, nitruro de galio sobre silicio, microLED, módulos para automoción y tecnologías de deposición avanzadas. Canon Inc. y Coherent Corp. ofrecen soluciones para el desarrollo de herramientas, óptica e infraestructura de materiales. El posicionamiento estratégico se basará en contratos de suministro a largo plazo, producción local, propiedad intelectual y un rendimiento comprobado en aplicaciones de alta tensión, alta frecuencia y alta temperatura, donde la fiabilidad es más importante que el coste de los componentes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de semiconductores compuestos: Perspectivas estratégicas
Perspectivas regionales
Mercado de semiconductores compuestos en Norteamérica
América del Norte alcanzó una cuota de mercado del 23-26% en 2025 y se prevé que experimente un crecimiento anual compuesto (CAGR) del 5,7-6,4% entre 2026 y 2034. La cuota de mercado de los semiconductores compuestos se ve impulsada por los incentivos para semiconductores en EE. UU., la electrónica de defensa, la localización de la cadena de suministro de vehículos eléctricos y la adopción de componentes de RF de GaN en redes de telecomunicaciones. Las inversiones en capacidad incluyen obleas de SiC, módulos de potencia y el procesamiento de materiales compuestos.
Las aplicaciones que priorizan la eficiencia, la fiabilidad y la seguridad por encima de los precios de las materias primas presentan el mayor potencial de crecimiento. Aplicaciones como la electrificación automotriz, el radar aeroespacial, las comunicaciones por satélite, los centros de datos de IA y los accionamientos industriales requieren el manejo de calor, voltaje y frecuencias. Empresas como Wolfspeed, Inc., Qorvo, Inc., Skyworks Solutions, Inc., Coherent Corp. y GaN Systems Inc. aportan su experiencia tecnológica a Norteamérica.
Mercado estadounidense de semiconductores compuestos
En 2025, Estados Unidos representaba entre el 78 % y el 82 % del total de Norteamérica y presentaba una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,6 % entre 2026 y 2034. Entre los factores que impulsan este crecimiento se incluyen la producción de sustratos de obleas de SiC, la producción de módulos de RF de GaN, los dispositivos de comunicación en equipos militares, los proyectos de inversores para vehículos eléctricos y la mejora del suministro eléctrico en la computación en la nube y las infraestructuras industriales. El abastecimiento local ha sido una estrategia de compras habitual entre los compradores de los sectores automotriz, aeroespacial y de telecomunicaciones.
Entre las empresas que operan en este mercado se encuentran Wolfspeed, Inc., Qorvo, Inc., Skyworks Solutions, Inc., Coherent Corp. y GaN Systems Inc., además de estudios universitarios e iniciativas gubernamentales de programas de semiconductores. La preferencia de aplicación se inclina hacia el SiC en inversores de tracción y cargadores rápidos, el GaN en convertidores de potencia para front-end de RF y centros de datos, y la fotónica de InP en aplicaciones de redes ópticas.
Mercado europeo de semiconductores compuestos
Europa alcanzó una cuota de mercado del 18-21% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,4-6,1% entre 2026 y 2034. Alemania destaca por sus aplicaciones en electrónica de potencia para el sector automotriz, accionamientos industriales y tecnologías de inversores para energías renovables. El desarrollo de la tecnología de semiconductores compuestos y la fotónica de radiofrecuencia se observa en el Reino Unido, mientras que Francia aporta aplicaciones en electrónica aeroespacial y de defensa, así como en conversión de energía.
Italia y España contribuyen mediante equipos de carga para vehículos eléctricos, equipos de red, iluminación y automatización industrial. Las políticas europeas destacan la importancia de la resiliencia de los semiconductores, la eficiencia energética y la movilidad eléctrica. Estas políticas facilitan la cualificación de SiC y GaN. Empresas como Infineon Technologies AG, STMicroelectronics NV, ams-OSRAM AG y ROHM Co., Ltd. ofrecen dispositivos, productos para la industria automotriz y semiconductores de potencia.
Mercado de semiconductores compuestos en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 42 % y el 45 % de la cuota de mercado en 2025 y se estima que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,6 % entre 2026 y 2034. China lidera el mercado con inversiones en LED, radiofrecuencia (RF), vehículos eléctricos (VE) y carburo de silicio, mientras que Japón y Corea del Sur contribuyen con materiales, pantallas, optoelectrónica y electrónica automotriz. Taiwán aporta al ecosistema de empaquetado y fundición.
India y Australia están desarrollando su capacidad de fabricación de productos electrónicos, infraestructura de telecomunicaciones, integración de energías renovables y aplicaciones de conversión de energía. Los factores clave son la independencia en semiconductores, los incentivos para vehículos eléctricos, las redes 5G y la digitalización de las industrias. Nichia Corporation, Samsung Electronics Co., Ltd., Canon Inc., ROHM Co., Ltd. y otros proveedores regionales complementan la experiencia en producción y aplicaciones de la región Asia-Pacífico.
Mercado de semiconductores compuestos de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto de entre el 5,1 % y el 5,9 % entre 2026 y 2034. En esta región, Arabia Saudita lidera el crecimiento mediante la adopción de infraestructuras inteligentes, soluciones de energías renovables, infraestructuras de telecomunicaciones y la diversificación de su base industrial. En los Emiratos Árabes Unidos, el crecimiento se verá impulsado por centros de datos, logística avanzada y sistemas de energía fiables, mientras que Sudáfrica contribuirá gracias a sus necesidades de infraestructuras de telecomunicaciones y energía.
La adopción de semiconductores compuestos en el resto de Oriente Medio y África estará impulsada por las inversiones en infraestructura de redes eléctricas, energía solar, infraestructura de banda ancha móvil y automatización industrial. Estos materiales semiconductores son idóneos para estas aplicaciones gracias a su eficiencia energética, su capacidad para soportar altas temperaturas y su conectividad fiable.
Análisis de segmentación
Tecnologías de deposición
Se prevé que el segmento de Tecnologías de Deposición crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,7 % durante el período 2026-2034. El alcance del mercado de semiconductores compuestos, según la tecnología de deposición, refleja la necesidad de controlar los defectos, obtener capas epitaxiales uniformes, lograr un alto rendimiento y contar con apilamientos de materiales específicos para cada aplicación. Los fabricantes de dispositivos seleccionan las rutas de deposición en función del tamaño de la oblea, el sistema de materiales, la calidad del cristal, el presupuesto térmico y la compatibilidad con arquitecturas de dispositivos de RF, LED, potencia o fotónicos.
- Deposición química en fase vapor ( CVD): La CVD sigue siendo fundamental para la epitaxia escalable y la formación de capas de dispositivos, lo que permite la producción a gran escala donde la uniformidad, la reproducibilidad y la integración con las fábricas de semiconductores existentes son requisitos estratégicos.
- Epitaxia por haces moleculares ( MBE): Esta técnica se valora por su control preciso de capas en dispositivos de radiofrecuencia, fotónica e investigación intensiva, donde la calidad de la interfaz y la precisión de la composición a escala atómica influyen en el rendimiento.
- Epitaxia en fase de vapor de hidruros (HVPE): permite obtener capas gruesas y de alta calidad, así como un crecimiento similar al de materiales masivos, lo que la hace importante para sustratos de GaN, LED y aplicaciones que requieren una mejor calidad cristalina.
- Amonotérmico : El crecimiento amonotérmico es estratégicamente importante para los sustratos de GaN nativos porque puede mejorar la densidad de defectos, la fiabilidad del dispositivo y el rendimiento a largo plazo en aplicaciones optoelectrónicas exigentes.
- Deposición de capas atómicas ( ALD): La ALD se utiliza cuando se necesitan películas delgadas conformes, dieléctricos de puerta y capas de pasivación para mejorar la fiabilidad del dispositivo, el control de fugas y el rendimiento de la estructura miniaturizada.
Tipo
Se prevé que el segmento de Tipo crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 7,1 % durante el período 2026-2034. La selección de materiales determina la velocidad de conmutación, la tensión de ruptura, la emisión óptica, la respuesta en frecuencia y la economía de fabricación. El GaN y el SiC están ganando terreno en sistemas de potencia y radiofrecuencia, mientras que el GaAs sigue siendo relevante en radiofrecuencia móvil y LED. El InP está adquiriendo importancia estratégica en fotónica, comunicación óptica de alta velocidad y sensores.
- GaN : La demanda de GaN está aumentando en amplificadores de RF, cargadores rápidos, fuentes de alimentación y LED debido a la alta movilidad de los electrones, sus formatos compactos y su eficiente funcionamiento a alta frecuencia.
- GaAs : El GaAs sigue siendo importante en los módulos frontales de RF, los diodos láser, los LED y las comunicaciones por satélite, donde el rendimiento de la señal y los ecosistemas de fabricación maduros respaldan su continua adopción.
- El carburo de silicio (SiC ) es fundamental para los inversores de alto voltaje de los vehículos eléctricos, los cargadores integrados, los sistemas de energía renovable y los accionamientos industriales, ya que mejora la eficiencia, el rendimiento térmico y la densidad de potencia del sistema.
- InP : El InP es compatible con dispositivos fotónicos de alta velocidad, transceptores ópticos, láseres y sistemas de detección, donde la velocidad de los electrones y las propiedades de banda prohibida directa permiten un rendimiento de comunicación avanzado.
Producto
Se prevé que el segmento de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,9 % durante el periodo 2026-2034. La demanda de productos está diversificada e incluye LED, optoelectrónica, dispositivos de radiofrecuencia (RF) y electrónica de potencia. La electrónica de potencia lidera el mercado gracias a los vehículos eléctricos, los equipos de red, los inversores para energías renovables y las fuentes de alimentación industriales. Los dispositivos de RF se benefician de la tecnología 5G y los sistemas de defensa, mientras que los LED y la optoelectrónica siguen cubriendo las necesidades de iluminación, detección, visualización y comunicación óptica.
- LED : Los productos LED siguen siendo un mercado importante para los semiconductores compuestos, con aplicaciones en iluminación general, pantallas, iluminación automotriz e iluminación especializada que requiere eficiencia y estabilidad de brillo.
- Optoelectrónica : La demanda de optoelectrónica está ligada a láseres, fotodiodos, sensores, LiDAR y módulos de comunicación óptica, donde los materiales de banda prohibida directa ofrecen un alto rendimiento de emisión y detección.
- Dispositivos de RF : Los dispositivos de RF utilizan GaN y GaAs para mejorar la densidad de potencia, la linealidad y el rendimiento de alta frecuencia en estaciones base 5G, enlaces satelitales, radares y sistemas frontales móviles.
- Electrónica de potencia : La electrónica de potencia es el área de productos líder, ya que los dispositivos de SiC y GaN reducen las pérdidas por conmutación, permiten diseños compactos y mejoran la eficiencia en los sistemas de movilidad y energía.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 7,0 % durante el período 2026-2034. Las aplicaciones en telecomunicaciones, iluminación, automoción, dispositivos de consumo y fuentes de alimentación generan requisitos de cualificación específicos. En el sector automotriz y de fuentes de alimentación, se prioriza la fiabilidad y el rendimiento térmico, mientras que en telecomunicaciones se valora la eficiencia de alta frecuencia. En dispositivos de consumo, se valoran la compacidad, la capacidad de detección y la densidad de potencia.
- Telecomunicaciones : Las aplicaciones de telecomunicaciones utilizan GaN, GaAs e InP para amplificadores de RF, redes ópticas y módulos de alta velocidad que admiten 5G, enlaces de fibra óptica, conectividad satelital y transmisión de datos.
- Iluminación general : La iluminación general depende de la eficiencia, la estabilidad del color y la vida útil de los LED, lo que hace que los materiales compuestos sean importantes para los sistemas de iluminación comerciales, residenciales, industriales y exteriores.
- Automoción : La adopción de estas tecnologías en el sector automotriz está aumentando gracias a los inversores de carburo de silicio (SiC), los cargadores integrados, el LiDAR, los LED y los sistemas de conversión de energía que mejoran la autonomía, la velocidad de carga y la fiabilidad de los componentes electrónicos.
- Dispositivos de consumo : Los dispositivos de consumo utilizan semiconductores compuestos en las interfaces de radiofrecuencia, pantallas, cargadores, sensores, cámaras y dispositivos portátiles, donde el rendimiento por vatio y la miniaturización son importantes.
- Fuente de alimentación : Las aplicaciones de fuentes de alimentación utilizan GaN y SiC para aumentar la eficiencia de conversión, reducir el calor, disminuir el tamaño del sistema y dar soporte a cargadores rápidos, servidores, equipos de telecomunicaciones y sistemas industriales.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Telecomunicación |
Alto |
RF 5G |
Maduro |
|
Iluminación general |
Medio |
Eficiencia LED |
Maduro |
|
Automotor |
Alto |
Inversores de SiC |
Escalada |
|
Dispositivos de consumo |
Medio |
Carga rápida |
Escalada |
|
Fuente de alimentación |
Alto |
Servidores GaN |
Emergente |
Factores impulsores del crecimiento del mercado de semiconductores compuestos y análisis de su impacto
La eficiencia del sistema de propulsión de los vehículos eléctricos acelera la cualificación del SiC.
Los vehículos eléctricos han pasado de los MOSFET y módulos de silicio a los de SiC, ya que una mayor eficiencia de conmutación se traduce en un mejor rendimiento del inversor y una carga y refrigeración más rápidas. Esta aplicación impulsa a las siguientes industrias debido al proceso de cualificación en el sector automotriz, que requiere mucho tiempo y dedicación: fabricantes de automóviles, proveedores de nivel 1, fabricantes de obleas y módulos. Esta tecnología afecta al mercado de semiconductores compuestos en aplicaciones como inversores de tracción, cargadores a bordo, convertidores CC-CC y estaciones de carga rápida. Los proveedores con planes de desarrollo para SiC de 200 mm, gestión de sustratos y encapsulado automotriz se beneficiarán de ciclos de vida de producto más largos, mientras que los clientes obtendrán mayor eficiencia del sistema y componentes electrónicos de potencia más pequeños.
Los sistemas 5G y de radiofrecuencia para la defensa amplían la demanda de dispositivos GaN.
Los dispositivos de RF de GaN se están adoptando cada vez más en estaciones base 5G, comunicaciones por satélite, radares y guerra electrónica, gracias a su alta densidad de potencia, funcionamiento a alta frecuencia y mayor resistencia térmica que muchas tecnologías tradicionales. Este impulso genera demanda de plataformas GaN sobre SiC y GaN sobre Si, en función de los objetivos de rendimiento y coste. Los operadores de telecomunicaciones requieren radios eficientes para redes densas, mientras que los usuarios de defensa priorizan la fiabilidad en condiciones exigentes. El impacto en el mercado se observa en los ecosistemas de epitaxia, fabricación de dispositivos de RF, encapsulado y pruebas. Las empresas con sólidas capacidades de diseño de RF, gestión térmica y soporte al cliente a nivel de sistema están bien posicionadas para beneficiarse de los ciclos de adquisición de redes y defensa, que suelen durar varios años.
Las fuentes de alimentación de bajo consumo energético crean nuevas vías de producción en masa.
Los centros de datos, los cargadores rápidos para consumidores, los sistemas de alimentación de telecomunicaciones y los equipos industriales están adoptando dispositivos de GaN y SiC para reducir las pérdidas de conversión y minimizar el tamaño de las fuentes de alimentación. El aumento de las cargas de trabajo de IA incrementa la densidad de potencia de los racks, lo que hace que la conversión eficiente y la reducción del calor sean comercialmente importantes. Este factor amplía la demanda más allá del sector automotriz, hacia los mercados de electrónica de alto volumen e infraestructura. Los fabricantes de dispositivos pueden ofrecer adaptadores de corriente, fuentes de alimentación para servidores, sistemas de respaldo de batería y convertidores industriales con diseños diferenciados. El impacto real se traduce en una menor necesidad de refrigeración, componentes magnéticos más pequeños, una mayor frecuencia de conmutación y una mejora en el coste total de propiedad para los operadores que gestionan el consumo eléctrico a gran escala.
Tendencias futuras del mercado de semiconductores compuestos
La fabricación de SiC de 200 mm se convierte en una palanca estratégica de costes.
Las tendencias del mercado de semiconductores compuestos indican que la fabricación de SiC de 200 mm se convertirá en un factor decisivo de costo y capacidad a medida que los proveedores transiten desde las obleas de 150 mm. Las obleas más grandes pueden mejorar la producción de chips, respaldar contratos a escala automotriz y reducir el costo por amperio cuando el rendimiento alcance su punto máximo. La competitividad futura dependerá de la calidad del cristal, la gestión de defectos, la uniformidad de la epitaxia y la disponibilidad de los equipos. La transición no será uniforme, ya que el riesgo de calificación sigue siendo alto, pero los productores exitosos pueden mejorar los márgenes y la confiabilidad del suministro. Los clientes de los sectores automotriz, de energías renovables e industrial evaluarán cada vez más a los proveedores por su capacidad para escalar la producción de SiC de 200 mm sin comprometer la confiabilidad.
La tecnología GaN sobre silicio avanza hacia un uso más amplio en la conversión de energía.
Se prevé que la tecnología GaN-on-Si se extienda desde cargadores y adaptadores a fuentes de alimentación de mayor potencia, sistemas de alimentación para telecomunicaciones y aplicaciones específicas para centros de datos, a medida que mejoren la fiabilidad de los dispositivos, el encapsulado y los ecosistemas de controladores. Esta tendencia es importante porque los sustratos de silicio ofrecen una posible vía de reducción de costes, manteniendo al mismo tiempo las ventajas de conmutación rápida del GaN. Una mayor adopción dependerá de la familiaridad con el diseño, la comprensión de los modos de fallo y la integración de la etapa de potencia. Los proveedores que combinen dispositivos con diseños de referencia, controladores y soporte para aplicaciones pueden acelerar la conversión de clientes. Con el tiempo, la tecnología GaN-on-Si podría transformar la conversión de potencia compacta, donde la eficiencia, el tamaño y las limitaciones térmicas determinan la diferenciación del producto.
Oportunidades de mercado en semiconductores compuestos
Alianzas para programas de plataformas de módulos SiC para el sector automotriz
Las previsiones del mercado de semiconductores compuestos indican una gran oportunidad en las alianzas para módulos SiC en el sector automotriz, ya que los fabricantes de automóviles necesitan dispositivos, encapsulados y sistemas de refrigeración cualificados, además de una garantía de suministro a largo plazo para plataformas de vehículos eléctricos multianuales. Los proveedores pueden invertir en el desarrollo conjunto con fabricantes de inversores de primer nivel, ofreciendo módulos, chips, controladores de puerta e ingeniería de aplicaciones. Esta oportunidad es dinámica, ya que los primeros éxitos en el diseño pueden asegurar el volumen de producción para todas las generaciones de vehículos. Las empresas deben priorizar los datos de fiabilidad, la planificación de riesgos con doble fuente y el soporte local cerca de los centros de ingeniería automotriz. Las alianzas sólidas pueden reducir los retrasos en la cualificación y posicionar a los proveedores para arquitecturas de 800 V y de mayor eficiencia.
Soluciones integradas de alimentación GaN para infraestructura de IA
La infraestructura de IA crea una oportunidad para soluciones de alimentación GaN integradas que combinan dispositivos, controladores, controladores y diseños de referencia térmica para equipos de red y servidores de alta densidad. Los operadores necesitan una conversión eficiente de la alimentación de las instalaciones a las cargas a nivel de placa, gestionando al mismo tiempo las limitaciones de calor y espacio. Los proveedores pueden ofrecer kits de diseño repetibles para unidades de alimentación, conversión a nivel de rack, sistemas de respaldo de batería y equipos de telecomunicaciones. La inversión resulta más rentable cuando el ahorro energético, la reducción de la carga de refrigeración y las etapas de alimentación compactas se traducen en beneficios operativos cuantificables. Las alianzas con fabricantes de fuentes de alimentación e integradores de hardware en la nube pueden acelerar la adopción.
Novedades recientes
- Julio de 2026: El Gobierno de la India aprobó el programa Semicon 2.0 con una inversión de 1,28 billones de rupias (aproximadamente entre 13.200 y 13.300 millones de dólares estadounidenses) para fortalecer el ecosistema de semiconductores del país. La iniciativa amplía el apoyo más allá de la fabricación de chips para incluir equipos, materiales, propiedad intelectual de diseño, investigación, desarrollo de la fuerza laboral y capacidades de la cadena de suministro, con el objetivo de acelerar la fabricación nacional, reducir la dependencia de las importaciones y posicionar a la India como un centro global de semiconductores.
- Mayo de 2026: Cyient Semiconductors lanzó en India la primera familia de circuitos integrados de potencia GaN de 650 V, desarrollados con la tecnología GaN de Navitas Semiconductor. La gama incluye siete dispositivos de potencia integrados destinados a centros de datos de IA, telecomunicaciones, fuentes de alimentación industriales, cargadores rápidos y aplicaciones de movilidad eléctrica, que ofrecen mayor densidad de potencia, mayor eficiencia energética, menores pérdidas térmicas y diseños de sistemas compactos.
- Marzo de 2025: TSMC anunció una inversión adicional de 100 mil millones de dólares para expandir su capacidad de fabricación de semiconductores en Estados Unidos, elevando su inversión total prevista en el país a 165 mil millones de dólares. La expansión incluye tres nuevas plantas de fabricación, dos instalaciones de empaquetado avanzado y un importante centro de I+D en Arizona, con el objetivo de fortalecer la producción nacional de chips avanzados para IA, computación de alto rendimiento, teléfonos inteligentes y otras tecnologías de próxima generación, al tiempo que mejora la resiliencia de la cadena de suministro de semiconductores en Estados Unidos.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -