
Markt für Compound Semiconductors: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Verbindungshalbleiter (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: nach Typ (III-V, II-VI, IV-IV, Saphir); Abscheidungstechnologie (Chemische Gasphasenabscheidung (CVD), Molekularstrahlepitaxie (MBE), Hydrid-Gasphasenepitaxie (HVPE), Ammonothermalverfahren, Flüssigphasenepitaxie (LPE), Atomlagenabscheidung (ALD) und Sonstige); Produkt (Leistungshalbleiter, Transistoren, Integrierte Schaltungen (ICs), Dioden und Gleichrichter und Sonstige); Anwendung (IT & Telekommunikation, Industrie & Energie, Luft- & Raumfahrt, Unterhaltungselektronik und Gesundheitswesen) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPEL00002128
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 22, 2026


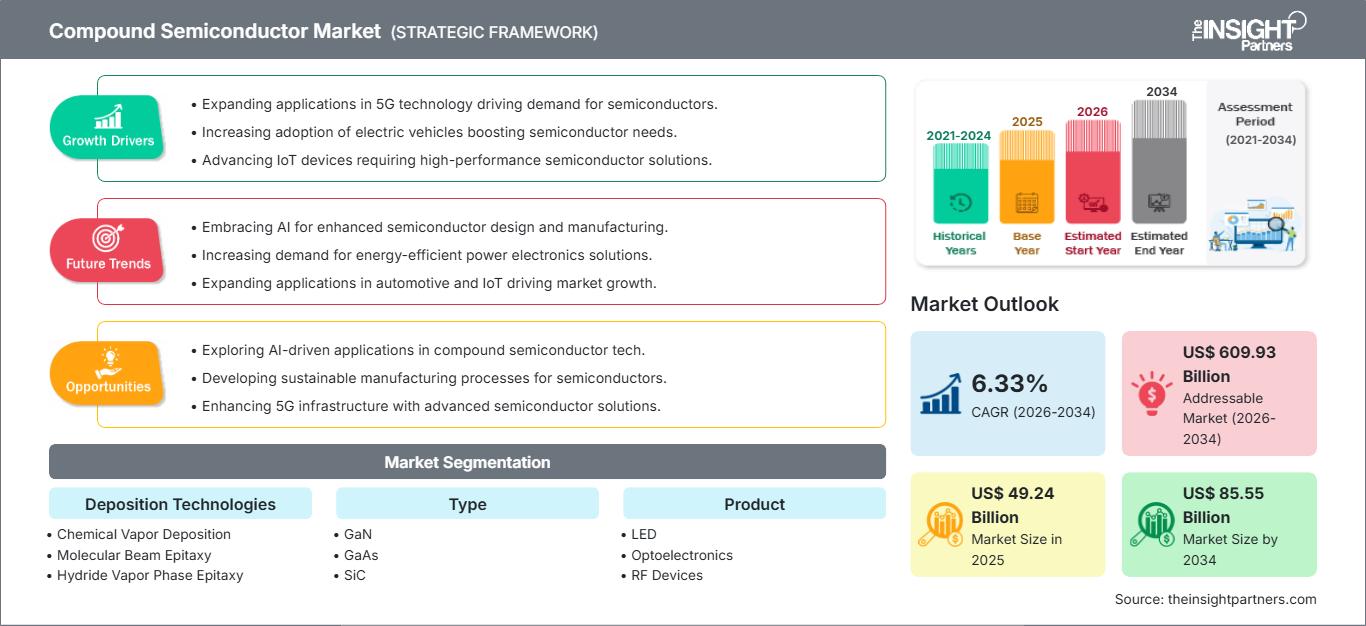
Marktgröße 2025
49,24 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
85,55 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,33 %
Wachstumsrate
Adressierbarer Markt
609,93 Mrd. US-Dollar
(2026–2034)
Der globale Markt für Verbindungshalbleiter erreichte 2025 einen Wert von 49,24 Milliarden US-Dollar und wird voraussichtlich bis 2034 auf 85,55 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,33 % von 2026 bis 2034 entspricht. Die Marktnachfrage basiert auf Materialien wie GaN, GaAs, SiC und InP, die in der Hochfrequenzkommunikation, der Leistungsumwandlung, der Optoelektronik, in LEDs sowie in Anwendungen der Automobil- und Unterhaltungselektronik eingesetzt werden.
In Nordamerika wird der Markt für Verbindungshalbleiter voraussichtlich durch eine jährliche Wachstumsrate (CAGR) von 5,7–6,4 % angetrieben. Faktoren wie die Halbleiterpolitik, Investitionen in Elektrofahrzeuge, der Ausbau des 5G-Netzes und die Verteidigungselektronik fördern die Nachfrage. Weitere Wachstumstreiber sind die heimische Waferkapazität, die Qualifizierung von SiC-Bauelementen, Verbesserungen im HF-Frontend sowie der Einsatz von GaN-Leistungstransistoren in Rechenzentren, Schnellladegeräten und der Telekommunikation.
Marktanalyse und Einblicke in den Markt für Verbindungshalbleiter
- Nordamerika : Nordamerika hielt 2025 einen Marktanteil von 23–26 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,4 %, unterstützt durch Anreize des CHIPS Act, EV-Plattformen, Verteidigungs-HF-Systeme und die Lokalisierung der Leistungselektronik.
- USA : Die USA repräsentierten 2025 78–82 % Nordamerikas und wachsen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,9–6,6 %, angeführt von SiC-Fabriken, der Einführung von GaN-HF-Technologie und der Telekommunikationsinfrastruktur.
- Europa : Europa hatte 2025 einen Anteil von 18–21 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,4–6,1 %. Deutschland, Frankreich, Großbritannien, Italien und Spanien sind die führenden Akteure in der Automobil- und Industrienachfrage.
- Asien-Pazifik : Asien-Pazifik hielt 2025 einen Marktanteil von 42–45 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,8–7,6 %, angetrieben von den Elektronik-Ökosystemen Chinas, Japans, Südkoreas, Indiens und Taiwans.
- Größtes Segment : Leistungselektronik führte mit einem Marktanteil von 31–35 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–8,0 % zwischen 2026 und 2034, was die zunehmende Verbreitung von SiC-Wechselrichtern und GaN-Leistungselektronik widerspiegelt.
- Segment mit hohem Wachstumspotenzial : SiC hielt im Jahr 2025 einen Marktanteil von 24–28 % und wächst zwischen 2026 und 2034 aufgrund der Nutzung von EV-Traktion, Laden und erneuerbaren Wechselrichtern mit einer durchschnittlichen jährlichen Wachstumsrate von 8,2–9,4 %.
- Detaillierte Analyse der wichtigsten Unternehmen : Nichia Corporation, Samsung Electronics Co., Ltd., ams-OSRAM AG, Qorvo, Inc., Skyworks Solutions, Inc., Wolfspeed, Inc., GaN Systems Inc., Canon Inc., Infineon Technologies AG, Coherent Corp., STMicroelectronics NV und ROHM Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Trend der technologischen Entwicklung geht weg von der Spezialisierung auf Optoelektronik und Hochfrequenztechnik hin zu skalierten Leistungs-, Photonik- und Hochfrequenzsystemen. Der Markt für Verbindungshalbleiter wird durch den Übergang von 150-mm- zu 200-mm-SiC-Wafern, die Entwicklung der GaN-auf-Si-Technologie, die MBE-Präzision für Hochfrequenztechnik und Photonik sowie die engere Integration von Epitaxieprozessen, Bauelementfertigung, Gehäusebauelementen und Modulqualifizierung angetrieben. Die Produktionstrends konzentrieren sich zunehmend auf Ausbeute, Substratverfügbarkeit, thermische Probleme und die Nachhaltigkeit der Lieferkette.
Zukünftige Nachfragetreiber werden regionsspezifische Halbleiter-Souveränität, der Bedarf an Energieeffizienz bei Elektrofahrzeugen, die Leistungsdichte von KI-Rechenzentren und der hohe Frequenzbedarf von Netzwerken sein. Aufstrebende Regionen bauen eigene Kapazitäten in den Bereichen Montage, Verpackung und Gerätequalifizierung auf, um Importe zu reduzieren. Energieeffizienz, Netzausbau und Regulierungen der Elektroniklieferketten werden den adressierbaren Markt auf die Segmente Automobil, Telekommunikation, Beleuchtung, Unterhaltungselektronik und Stromversorgung ausweiten.
Berichtsumfang zum Markt für Verbindungshalbleiter
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 49,24 Milliarden US-Dollar |
| Marktgröße bis 2034 | 85,55 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,33 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Verbindungshalbleiter
Das Wachstum des Marktes für Verbindungshalbleiter ist auf den Bedarf an hohen Schaltgeschwindigkeiten, geringen Verlusten, hoher thermischer Stabilität und Hochfrequenzleistung zurückzuführen, Eigenschaften, die Silizium nicht bietet. Zu den Anwendungsbereichen zählen Traktionswechselrichter für Elektrofahrzeuge, 5G Massive-MIMO-Funkgeräte, Schnellladestationen, LEDs, LiDAR und optische Kommunikationsmodule. Die Wertschöpfungskette umfasst Substrate, Epitaxie-Wafer, Beschichtungsanlagen, Gerätehersteller, Verpackungsanlagen, Systemintegratoren, Automobilhersteller, Telekommunikationshersteller und Stromversorgungshersteller.
Die Versorgungslage wird weiterhin von den Ausbeuten beim Kristallwachstum, der Verfügbarkeit von Gallium und Indium, Änderungen des Waferdurchmessers und Qualifizierungstests für die Automobilindustrie beeinflusst. Abnehmer bevorzugen in der Regel integrierte Anbieter, die Substrate, Epitaxie, Bauelemente und Module liefern können. Branchenberichte zeigen, dass Materialien mit großer Bandlücke im Bereich der Leistungselektronik schnell an Bedeutung gewinnen, während Photonik und Hochfrequenztechnik in der Telekommunikations- und Luftfahrtindustrie stark vertreten sind.
Eine Wettbewerbsanalyse des Marktes für Verbindungshalbleiter zeigt einen Wettbewerb, der auf Materialspezialisierung, Skaleneffekten, Kundenqualifizierungszeiten und Endmarktanwendungen basiert. Zu den Wettbewerbern im Bereich der Leistungshalbleiter zählen Infineon Technologies AG, Wolfspeed, Inc., STMicroelectronics NV, ROHM Co., Ltd. und GaN Systems Inc. Qorvo, Inc. und Skyworks Solutions, Inc. sind weiterhin im Segment der Hochfrequenzbauelemente aktiv. Nichia Corporation, Samsung Electronics Co., Ltd. und ams-OSRAM AG bauen ihre Kompetenzen im Bereich der LEDs und optoelektronischen Halbleiter aus.
Investitionsmöglichkeiten umfassen die Entwicklung von 200-mm-Siliziumkarbid, Galliumnitrid auf Silizium, Mikro-LEDs, Automobilmodulen und fortschrittlichen Beschichtungstechnologien. Canon Inc. und Coherent Corp. bieten Lösungen für die erforderlichen Werkzeuge, Optiken und die Materialinfrastruktur. Die strategische Positionierung basiert auf langfristigen Lieferverträgen, lokaler Produktion, geistigem Eigentum und nachgewiesener Leistungsfähigkeit in Hochspannungs-, Hochfrequenz- und Hochtemperaturanwendungen, bei denen Zuverlässigkeit wichtiger ist als die Bauteilkosten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Verbindungshalbleiter: Strategische Einblicke
Regionale Einblicke
Markt für Verbindungshalbleiter in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 23–26 % und wird voraussichtlich von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 5,7–6,4 % verzeichnen. Der Marktanteil von Verbindungshalbleitern wird durch US-amerikanische Förderprogramme für die Halbleiterindustrie, die Verteidigungselektronik, die Lokalisierung der Lieferkette für Elektrofahrzeuge und den Einsatz von GaN-HF-Komponenten in Telekommunikationsnetzen angetrieben. Die Investitionen in die Kapazitäten umfassen SiC-Wafer, Leistungsmodule und die Verarbeitung von Verbindungsmaterialien.
Anwendungen, die Effizienz, Zuverlässigkeit und Sicherheit über Rohstoffpreise stellen, weisen das größte Wachstumspotenzial auf. Dazu gehören beispielsweise die Elektrifizierung von Fahrzeugen, Radarsysteme für die Luft- und Raumfahrt, Satellitenkommunikation, KI-Rechenzentren und Industrieantriebe, die Anforderungen an die Handhabung von Wärme, Spannung und Frequenzen stellen. Unternehmen wie Wolfspeed, Inc., Qorvo, Inc., Skyworks Solutions, Inc., Coherent Corp. und GaN Systems Inc. stellen Nordamerika ihre technologische Expertise zur Verfügung.
US-Markt für Verbindungshalbleiter
Im Jahr 2025 entfielen 78–82 % des nordamerikanischen Marktes auf die USA. Von 2026 bis 2034 wird ein jährliches Wachstum von 5,9–6,6 % erwartet. Zu den Wachstumstreibern zählen die Produktion von SiC-Wafersubstraten, GaN-HF-Modulen, Kommunikationsgeräten für militärische Ausrüstung, Wechselrichterprojekten für Elektrofahrzeuge sowie die Verbesserung der Stromversorgung in Cloud-Computing- und Industrieinfrastrukturen. Lokale Beschaffung ist eine gängige Strategie für Abnehmer in der Automobil-, Luft- und Raumfahrt- sowie Telekommunikationsbranche.
Zu den in diesem Markt aktiven Unternehmen zählen Wolfspeed, Inc., Qorvo, Inc., Skyworks Solutions, Inc., Coherent Corp. und GaN Systems Inc., ergänzt durch universitäre Studien und staatlich geförderte Halbleiterprogramme. Die bevorzugten Anwendungsbereiche sind SiC für Traktionswechselrichter und Schnellladegeräte, GaN für HF-Frontend-Komponenten und Leistungswandler in Rechenzentren sowie InP-Photonik für optische Netzwerkanwendungen.
Europäischer Markt für Verbindungshalbleiter
Europa erreichte 2025 einen Marktanteil von 18–21 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 5,4–6,1 % verzeichnen. Deutschland zeichnet sich durch Anwendungen in der Automobil-Leistungselektronik, industrielle Antriebe und Wechselrichtertechnologien für erneuerbare Energien aus. Die Entwicklung von Verbindungshalbleitertechnologien und HF-Photonik findet in Großbritannien statt, während Frankreich unter anderem Anwendungen in der Luft- und Raumfahrt- sowie der Verteidigungselektronik und der Leistungsumwandlung beisteuert.
Italien und Spanien leisten ihren Beitrag durch Ladeinfrastruktur für Elektrofahrzeuge, Netzausrüstung, Beleuchtung und industrielle Automatisierung. Die europäische Politik unterstreicht die Bedeutung von Halbleiterstabilität, Energieeffizienz und Elektromobilität. Diese Politik unterstützt die Qualifizierung von SiC und GaN. Angebote für Bauelemente, Automobil- und Leistungshalbleiter stammen von Unternehmen wie Infineon Technologies AG, STMicroelectronics NV, ams-OSRAM AG und ROHM Co., Ltd.
APAC-Markt für Verbindungshalbleiter
Die APAC-Region hielt 2025 einen Marktanteil von 42–45 % und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,6 % wachsen. China dominiert mit LED-Technologie, Hochfrequenztechnik, Elektrofahrzeugen und Investitionen in heimisches Siliziumkarbid, während Japan und Südkorea mit Materialien, Displays, Optoelektronik und Automobilelektronik beitragen. Taiwan leistet einen Beitrag zum Ökosystem der Verpackungs- und Gießereiindustrie.
Indien und Australien bauen ihre Kapazitäten in der Elektronikfertigung, der Telekommunikationsinfrastruktur, der Integration erneuerbarer Energien und der Leistungsumwandlungsanwendungen aus. Treiber dieser Entwicklung sind die Unabhängigkeit von Halbleitern, Förderprogramme für Elektrofahrzeuge, 5G-Netze und die Digitalisierung der Industrie. Nichia Corporation, Samsung Electronics Co., Ltd., Canon Inc., ROHM Co., Ltd. und weitere regionale Zulieferer stärken die Produktions- und Anwendungskompetenz im asiatisch-pazifischen Raum.
Markt für Verbindungshalbleiter im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird von 2026 bis 2034 ein jährliches Wachstum von 5,1–5,9 % erwartet. Saudi-Arabien ist in dieser Region führend durch den Ausbau intelligenter Infrastruktur, erneuerbarer Energien und Telekommunikationsinfrastruktur sowie die Diversifizierung seiner Industriebasis. In den Vereinigten Arabischen Emiraten wird das Wachstum durch Rechenzentren, fortschrittliche Logistik und zuverlässige Stromversorgungssysteme begünstigt, während Südafrika aufgrund seines Bedarfs an Telekommunikations- und Energieinfrastruktur zum Wachstum beitragen wird.
Die Einführung von Verbindungshalbleitern im restlichen Nahen Osten und Afrika wird durch Investitionen in Netzinfrastruktur, Solarenergie, mobile Breitbandinfrastruktur und industrielle Automatisierung vorangetrieben. Diese Halbleitermaterialien eignen sich aufgrund ihrer Energieeffizienz, ihrer Hochtemperaturfähigkeit und ihrer zuverlässigen Konnektivität hervorragend für diese Anwendungen.
Segmentierungsanalyse
Abscheidungstechnologien
Das Segment der Abscheidungstechnologien wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,7 % wachsen. Der Markt für Verbindungshalbleiter, aufgeschlüsselt nach Abscheidungstechnologie, spiegelt den Bedarf an Defektkontrolle, gleichmäßigen Epitaxieschichten, hohem Durchsatz und anwendungsspezifischen Materialstapeln wider. Gerätehersteller wählen die Abscheidungsverfahren basierend auf Wafergröße, Materialsystem, Kristallqualität, thermischem Budget und Kompatibilität mit HF-, LED-, Leistungs- oder Photonik-Bauelementarchitekturen.
- Chemische Gasphasenabscheidung ( CVD): CVD ist nach wie vor zentral für die skalierbare Epitaxie und die Herstellung von Bauelementschichten und unterstützt die Massenproduktion, bei der Gleichmäßigkeit, Reproduzierbarkeit und die Integration in bestehende Halbleiterfabriken strategische Anforderungen darstellen.
- Molekularstrahlepitaxie : MBE wird für die präzise Schichtkontrolle in Hochfrequenz-, Photonik- und forschungsintensiven Bauelementen geschätzt, bei denen die Grenzflächenqualität und die atomare Zusammensetzungsgenauigkeit die Leistung beeinflussen.
- Hydrid-Dampfphasenepitaxie : HVPE ermöglicht das Wachstum dicker, qualitativ hochwertiger Schichten und von massivem Material, was es wichtig für GaN-Substrate, LEDs und Anwendungen macht, die eine verbesserte Kristallqualität erfordern.
- Ammonothermal : Das ammonothermale Wachstum ist für native GaN-Substrate von strategischer Bedeutung, da es die Defektdichte, die Zuverlässigkeit der Bauelemente und die Langzeitleistung in anspruchsvollen optoelektronischen Anwendungen verbessern kann.
- Atomlagenabscheidung : ALD wird dort eingesetzt, wo konforme Dünnschichten, Gate-Dielektrika und Passivierungsschichten benötigt werden, um die Zuverlässigkeit von Bauelementen, die Leckstromkontrolle und die Leistungsfähigkeit miniaturisierter Strukturen zu verbessern.
Typ
Das Segment „Typ“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–7,1 % wachsen. Die Materialauswahl bestimmt Schaltgeschwindigkeit, Durchbruchspannung, optische Emission, Frequenzgang und Wirtschaftlichkeit der Fertigung. GaN und SiC gewinnen in Leistungs- und HF-Systemen zunehmend an Bedeutung, während GaAs in mobilen HF-Systemen und LEDs weiterhin relevant ist. InP gewinnt in der Photonik, der optischen Hochgeschwindigkeitskommunikation und der Sensorik strategisch an Bedeutung.
- GaN : Die Nachfrage nach GaN wächst in den Bereichen HF-Verstärker, Schnellladegeräte, Netzteile und LEDs aufgrund der hohen Elektronenbeweglichkeit, der kompakten Bauform und des effizienten Hochfrequenzbetriebs.
- GaAs : GaAs bleibt wichtig in RF-Frontend-Modulen, Laserdioden, LEDs und der Satellitenkommunikation, wo die Signalqualität und ausgereifte Fertigungsökosysteme die weitere Verbreitung unterstützen.
- SiC : SiC ist von zentraler Bedeutung für Hochspannungs-Wechselrichter in Elektrofahrzeugen, Bordladegeräte, Systeme für erneuerbare Energien und industrielle Antriebe, da es die Effizienz, die thermische Leistung und die Leistungsdichte des Systems verbessert.
- InP : InP unterstützt Hochgeschwindigkeits-Photonikbauelemente, optische Transceiver, Laser und Sensorsysteme, bei denen die Elektronengeschwindigkeit und die direkten Bandlückeneigenschaften eine hohe Kommunikationsleistung ermöglichen.
Produkt
Das Produktsegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,9 % wachsen. Die Produktnachfrage ist breit gefächert und umfasst LEDs, Optoelektronik, HF-Bauelemente und Leistungselektronik. Leistungselektronik ist aufgrund von Elektrofahrzeugen, Netzausrüstung, Wechselrichtern für erneuerbare Energien und industriellen Stromversorgungen führend. HF-Bauelemente profitieren von 5G und Verteidigungssystemen, während LEDs und Optoelektronik weiterhin den Bedarf an Beleuchtung, Sensorik, Displays und optischer Kommunikation decken.
- LED : LED-Produkte bleiben ein Absatzmarkt für Verbindungshalbleiter und werden in der Allgemeinbeleuchtung, bei Displays, in der Automobilbeleuchtung sowie in Spezialbeleuchtungen eingesetzt, die Effizienz und Helligkeitsstabilität erfordern.
- Optoelektronik : Die Nachfrage nach Optoelektronik ist an Laser, Fotodioden, Sensoren, LiDAR und optische Kommunikationsmodule gebunden, bei denen Materialien mit direkter Bandlücke eine hohe Emissions- und Detektionsleistung bieten.
- HF-Bauelemente : HF-Bauelemente verwenden GaN und GaAs, um die Leistungsdichte, Linearität und Hochfrequenzleistung in 5G-Basisstationen, Satellitenverbindungen, Radar und mobilen Frontends zu verbessern.
- Leistungselektronik : Die Leistungselektronik ist der führende Produktbereich, da SiC- und GaN-Bauelemente die Schaltverluste reduzieren, kompakte Bauweisen ermöglichen und die Effizienz in Mobilitäts- und Energiesystemen verbessern.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,1–7,0 % prognostiziert. Telekommunikation, Beleuchtung, Automobilindustrie, Unterhaltungselektronik und Stromversorgung stellen jeweils spezifische Anforderungen an die Qualifizierung. In der Automobilindustrie und der Stromversorgung liegt der Fokus auf Zuverlässigkeit und thermischer Leistung, während in der Telekommunikation die Hochfrequenzeffizienz im Vordergrund steht. Bei Unterhaltungselektronik sind Kompaktheit, Sensorik und Leistungsdichte entscheidend.
- Telekommunikation : Anwendungen im Telekommunikationsbereich nutzen GaN, GaAs und InP für HF-Verstärker, optische Netzwerke und Hochgeschwindigkeitsmodule zur Unterstützung von 5G, Glasfaser-Backhaul, Satellitenverbindungen und Datenübertragung.
- Allgemeinbeleuchtung : Bei der Allgemeinbeleuchtung kommt es auf die Effizienz, Farbstabilität und Lebensdauer von LEDs an. Daher sind Verbundwerkstoffe für gewerbliche, private, industrielle und Außenbeleuchtungssysteme von großer Bedeutung.
- Automobilindustrie : Die Akzeptanz im Automobilbereich steigt dank SiC-Wechselrichtern, Onboard-Ladegeräten, LiDAR, LEDs und Leistungswandlungssystemen, die Reichweite, Ladegeschwindigkeit und Zuverlässigkeit der Elektronik verbessern.
- Consumer Devices : Consumer Devices verwenden Verbindungshalbleiter in HF-Frontends, Displays, Ladegeräten, Sensoren, Kameras und Wearables, wo Leistung pro Watt und Miniaturisierung eine Rolle spielen.
- Stromversorgung : Anwendungen im Bereich der Stromversorgung nutzen GaN und SiC, um die Umwandlungseffizienz zu steigern, die Wärmeentwicklung zu reduzieren, die Systemgröße zu verkleinern und Schnellladegeräte, Server, Telekommunikationsgeräte und industrielle Systeme zu unterstützen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Telekommunikation |
Hoch |
5G RF |
Reifen |
|
Allgemeine Beleuchtung |
Medium |
LED-Effizienz |
Reifen |
|
Automobil |
Hoch |
SiC-Wechselrichter |
Skalierung |
|
Endgeräte |
Medium |
Schnellladen |
Skalierung |
|
Stromversorgung |
Hoch |
GaN-Server |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Verbindungshalbleiter
Effizienzsteigerung des Antriebsstrangs von Elektrofahrzeugen beschleunigt die SiC-Qualifizierung
Elektrofahrzeuge setzen zunehmend auf SiC-MOSFETs und -Module anstelle von Silizium, da eine höhere Schalteffizienz zu einer besseren Wechselrichterleistung sowie schnellerem Laden und Kühlen führt. Diese Anwendung beeinflusst aufgrund des zeit- und ressourcenintensiven Qualifizierungsprozesses in der Automobilindustrie die folgenden Branchen: Automobilhersteller, Tier-1-Zulieferer sowie Wafer- und Modulhersteller. Die Technologie wirkt sich auch auf den Markt für Verbindungshalbleiter aus, insbesondere in Anwendungen wie Traktionswechselrichtern, Onboard-Ladegeräten, DC/DC-Wandlern und Schnellladestationen. Anbieter mit einer Roadmap für 200-mm-SiC-Technologie, Substratmanagement und Automotive-Packaging profitieren von längeren Produktlebenszyklen, während Kunden Systemeffizienz und kleinere Leistungselektronik erhalten.
5G- und Verteidigungs-HF-Systeme steigern die Nachfrage nach GaN-Bauelementen
GaN-HF-Bauelemente finden zunehmend Anwendung in 5G-Basisstationen, Satellitenkommunikation, Radar und elektronischer Kampfführung, da sie im Vergleich zu vielen älteren Technologien eine hohe Leistungsdichte, Hochfrequenzbetrieb und eine bessere thermische Robustheit bieten. Dies führt zu einer steigenden Nachfrage nach GaN-auf-SiC- und GaN-auf-Si-Plattformen, abhängig von den jeweiligen Leistungs- und Kostenanforderungen. Telekommunikationsbetreiber benötigen effiziente Funkgeräte für dichte Netze, während im Verteidigungsbereich Zuverlässigkeit unter anspruchsvollen Bedingungen Priorität hat. Die Auswirkungen auf den Markt erstrecken sich über Epitaxie, HF-Bauelementfertigung, Gehäusebau und Testverfahren. Unternehmen mit ausgeprägten Kompetenzen in HF-Design, Wärmemanagement und systemweitem Kundensupport sind gut positioniert, um von den mehrjährigen Beschaffungszyklen im Netzwerk- und Verteidigungsbereich zu profitieren.
Energieeffiziente Netzteile schaffen neue Absatzwege
Rechenzentren, Schnellladegeräte für Endverbraucher, Stromversorgungssysteme für Telekommunikation und Industrieanlagen setzen zunehmend auf GaN- und SiC-Bauelemente, um Umwandlungsverluste zu reduzieren und die Größe der Netzteile zu verringern. Steigende KI-Workloads erhöhen die Leistungsdichte in Racks, wodurch effiziente Wandlung und Wärmereduzierung wirtschaftlich wichtig werden. Dieser Trend erweitert die Nachfrage über den Automobilsektor hinaus auf Märkte für Elektronik mit hohem Volumen und Infrastruktur. Gerätehersteller können Netzteile, Server-Netzteile, Batterie-Backup-Systeme und industrielle Wandler mit differenzierten Designs anbieten. Die praktischen Auswirkungen sind ein geringerer Kühlbedarf, kleinere Magnetbauteile, höhere Schaltfrequenzen und verbesserte Gesamtbetriebskosten für Betreiber, die den Stromverbrauch in großem Umfang managen.
Zukunftstrends im Markt für Verbindungshalbleiter
Die Fertigung von 200-mm-SiC-Strukturen wird zum strategischen Kostenhebel
Die Trends im Markt für Verbindungshalbleiter deuten darauf hin, dass die Fertigung von 200-mm-SiC-Wafern zu einem entscheidenden Kosten- und Kapazitätsfaktor wird, da die Hersteller von 150-mm-Wafern auf größere Wafer umsteigen. Größere Wafer können die Chipausbeute steigern, Aufträge im Automobilbereich unterstützen und die Kosten pro Ampere senken, sobald die Ausbeute hoch ist. Die zukünftige Wettbewerbsfähigkeit hängt von der Kristallqualität, dem Fehlermanagement, der Epitaxie-Gleichmäßigkeit und der Anlagenverfügbarkeit ab. Der Übergang wird nicht einheitlich verlaufen, da das Qualifizierungsrisiko weiterhin hoch ist. Erfolgreiche Hersteller können jedoch ihre Margen und die Lieferzuverlässigkeit verbessern. Kunden aus der Automobilindustrie, der erneuerbaren Energiewirtschaft und der Industrie werden die Hersteller zunehmend danach bewerten, ob sie die 200-mm-SiC-Fertigung ohne Kompromisse bei der Zuverlässigkeit skalieren können.
GaN-auf-Si entwickelt sich hin zu einem breiteren Einsatzgebiet in der Leistungswandlung
Es wird erwartet, dass GaN-auf-Silizium-Technologie ihren Anwendungsbereich von Ladegeräten und Netzteilen auf leistungsstärkere Netzteile, Telekommunikationsnetzteile und ausgewählte Rechenzentrumsanwendungen ausweitet, sobald sich die Zuverlässigkeit der Bauelemente, die Gehäusetechnologie und die Controller-Ökosysteme verbessern. Dieser Trend ist wichtig, da Siliziumsubstrate eine potenziell kostengünstige Alternative bieten und gleichzeitig die Vorteile der schnellen Schaltzeiten von GaN erhalten. Eine breitere Akzeptanz hängt von der Vertrautheit mit dem Design, dem Verständnis von Fehlermodi und der Integration der Leistungsstufe ab. Anbieter, die Bauelemente mit Referenzdesigns, Treibern und Anwendungsunterstützung kombinieren, können die Kundeneinführung beschleunigen. Langfristig könnte GaN-auf-Si die kompakte Leistungswandlung revolutionieren, wobei Effizienz, Größe und thermische Beschränkungen die Produktdifferenzierung bestimmen.
Marktchancen für Verbindungshalbleiter
Partnerschaften für Automobil-SiC-Module im Rahmen von Plattformprogrammen
Prognosen für den Markt für Verbindungshalbleiter deuten auf ein großes Potenzial in Partnerschaften mit Automobilherstellern im Bereich SiC-Module hin. Automobilhersteller benötigen qualifizierte Bauelemente, Gehäuse, Kühlkonzepte und eine langfristige Lieferzusage für mehrjährige Elektrofahrzeugplattformen. Zulieferer können in die gemeinsame Entwicklung mit führenden Wechselrichterherstellern investieren und Module, Chips, Gate-Treiber und Anwendungstechnik anbieten. Diese Chance bietet sich durch frühzeitige Design-Erfolge, die die Stückzahlen über mehrere Fahrzeuggenerationen hinweg sichern können. Unternehmen sollten Zuverlässigkeitsdaten, die Risikoplanung mit zwei Lieferanten und lokalen Support in der Nähe von Automobilentwicklungszentren priorisieren. Starke Partnerschaften können Qualifizierungsverzögerungen reduzieren und Zulieferer für 800-V- und hocheffiziente Architekturen positionieren.
Integrierte GaN-Leistungslösungen für KI-Infrastruktur
Die KI-Infrastruktur eröffnet Chancen für integrierte GaN-Stromversorgungslösungen, die Bauelemente, Treiber, Controller und thermische Referenzdesigns für hochdichte Server- und Netzwerkgeräte kombinieren. Betreiber benötigen eine effiziente Umwandlung der Gebäudestromversorgung in Lasten auf Platinenebene unter Berücksichtigung von Wärmeentwicklung und Platzbeschränkungen. Anbieter können Netzteile, Rack-Umwandlungen, Notstromversorgungen und Telekommunikationsgeräte mit wiederverwendbaren Design-Kits bedienen. Die Investitionsrentabilität ist dort am größten, wo Energieeinsparungen, reduzierter Kühlbedarf und kompakte Leistungsstufen zu messbaren Betriebsvorteilen führen. Partnerschaften mit Netzteilherstellern und Cloud-Hardware-Integratoren können die Markteinführung beschleunigen.
Aktuelle Entwicklungen
- Juli 2026: Die indische Regierung genehmigte das Programm „Semicon 2.0“ mit einem Budget von 1,28 Billionen ₹ (ca. 13,2–13,3 Milliarden US-Dollar), um das Halbleiter-Ökosystem des Landes zu stärken. Die Initiative erweitert die Unterstützung über die Chipfertigung hinaus auf Halbleiteranlagen, Materialien, Design-IP, Forschung, Personalentwicklung und Lieferkettenkapazitäten. Ziel ist es, die heimische Produktion zu beschleunigen, die Importabhängigkeit zu verringern und Indien als globalen Halbleiterstandort zu positionieren.
- Mai 2026: Cyient Semiconductors brachte Indiens erste Familie von 650-V-GaN-Leistungs-ICs auf den Markt, die mit der GaN-Technologie von Navitas Semiconductor entwickelt wurden. Das Portfolio umfasst sieben integrierte Leistungsbausteine für KI-Rechenzentren, Telekommunikation, industrielle Stromversorgungen, Schnellladegeräte und Elektromobilität. Sie bieten höhere Leistungsdichte, verbesserte Energieeffizienz, geringere Wärmeverluste und kompakte Systemdesigns.
- März 2025: TSMC kündigte eine zusätzliche Investition von 100 Milliarden US-Dollar an, um seine Halbleiterfertigungskapazitäten in den USA auszubauen. Damit erhöht sich das geplante Investitionsvolumen in den USA auf insgesamt 165 Milliarden US-Dollar. Die Erweiterung umfasst drei neue Produktionsstätten, zwei Anlagen für fortschrittliche Gehäusefertigung und ein großes Forschungs- und Entwicklungszentrum in Arizona. Ziel ist es, die heimische Produktion von fortschrittlichen Chips für KI, Hochleistungsrechner, Smartphones und andere Zukunftstechnologien zu stärken und gleichzeitig die Widerstandsfähigkeit der US-amerikanischen Halbleiterlieferkette zu verbessern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -