
Mercato dei semiconduttori compositi: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei semiconduttori composti (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (III-V, II-VI, IV-IV, zaffiro); tecnologia di deposizione (deposizione chimica da fase vapore (CVD), epitassia a fascio molecolare (MBE), epitassia in fase vapore con idruri (HVPE), ammonotermica, epitassia in fase liquida (LPE), deposizione a strati atomici (ALD) e altri); prodotto (semiconduttori di potenza, transistor, circuiti integrati (IC), diodi e raddrizzatori e altri); applicazione (IT e telecomunicazioni, industria ed energia, aerospaziale e difesa, elettronica di consumo e sanità) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPEL00002128
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 22, 2026


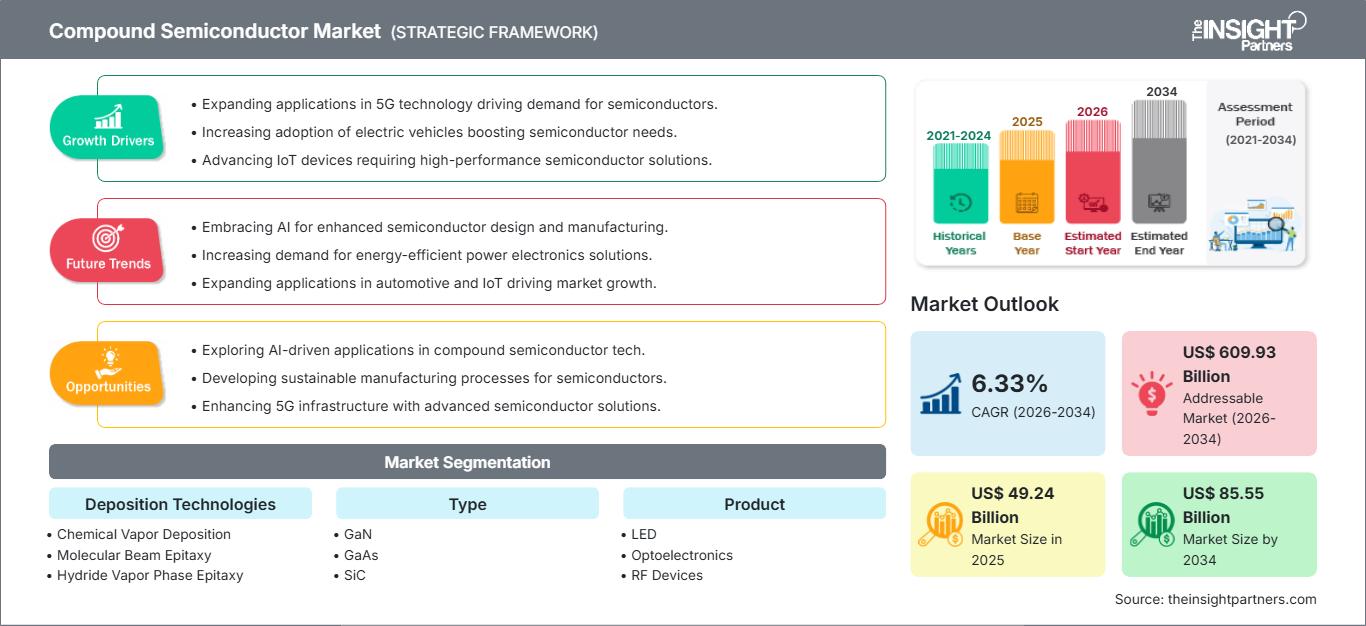
Dimensioni del mercato nel 2025
49,24 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
85,55 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,33 %
Tasso di crescita
Mercato di riferimento
609,93 miliardi di dollari USA
(2026-2034)
Il mercato globale dei semiconduttori composti ha raggiunto un valore di 49,24 miliardi di dollari nel 2025 e si prevede che raggiungerà un valore di 85,55 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,33% dal 2026 al 2034. La domanda di mercato si basa su materiali come GaN, GaAs, SiC e InP, utilizzati nelle comunicazioni ad alta frequenza, nella conversione di potenza, nell'optoelettronica, nei LED e nelle applicazioni per il settore automobilistico e dell'elettronica di consumo.
In Nord America, la dimensione del mercato dei semiconduttori composti è trainata da un CAGR previsto del 5,7-6,4%, grazie a fattori quali le politiche sui semiconduttori, gli investimenti nei veicoli elettrici, la densificazione del 5G e l'elettronica per la difesa che stimolano la domanda. I fattori di crescita per il mercato sono la capacità di produzione di wafer a livello nazionale, la qualificazione dei dispositivi SiC, i miglioramenti del front-end RF e l'implementazione di transistor di potenza GaN nei data center, nei caricabatterie rapidi e nelle telecomunicazioni.
Analisi e approfondimenti sul mercato dei semiconduttori composti
- Nord America : Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 23% e il 26% e prevede una crescita annua composta (CAGR) tra il 5,7% e il 6,4% tra il 2026 e il 2034, grazie agli incentivi del CHIPS Act, alle piattaforme per veicoli elettrici, ai sistemi RF per la difesa e alla localizzazione dell'elettronica di potenza.
- USA : Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e sono in crescita a un tasso annuo composto (CAGR) del 5,9-6,6% tra il 2026 e il 2034, trainati dagli stabilimenti di produzione di SiC, dall'adozione della tecnologia RF GaN e dalle infrastrutture di telecomunicazione.
- Europa : Nel 2025 l'Europa rappresentava una quota del 18-21% e crescerà a un tasso annuo composto (CAGR) del 5,4-6,1% tra il 2026 e il 2034, con Germania, Francia, Regno Unito, Italia e Spagna in testa alla domanda nel settore automobilistico e industriale.
- Asia-Pacifico : la regione Asia-Pacifico deteneva una quota di mercato del 42-45% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,8-7,6% tra il 2026 e il 2034, trainata dagli ecosistemi elettronici di Cina, Giappone, Corea del Sud, India e Taiwan.
- Segmento più ampio : l'elettronica di potenza ha dominato con una quota di mercato del 31-35% nel 2025 e un CAGR del 7,1-8,0% tra il 2026 e il 2034, a testimonianza dell'adozione di inverter SiC e di dispositivi di potenza GaN.
- Segmento ad alta crescita : il SiC deteneva una quota di mercato del 24-28% nel 2025 e crescerà a un CAGR dell'8,2-9,4% tra il 2026 e il 2034 grazie alla diffusione dei veicoli elettrici, alla ricarica e all'utilizzo di inverter per energie rinnovabili.
- Aziende chiave analizzate nel dettaglio : Nichia Corporation, Samsung Electronics Co., Ltd., ams-OSRAM AG, Qorvo, Inc., Skyworks Solutions, Inc., Wolfspeed, Inc., GaN Systems Inc., Canon Inc., Infineon Technologies AG, Coherent Corp., STMicroelectronics NV e ROHM Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione tecnologica si sta allontanando dalla specializzazione in optoelettronica e radiofrequenza per orientarsi verso sistemi di dispositivi scalabili per potenza, fotonica e alta frequenza. Il mercato dei semiconduttori composti è trainato dalla transizione dai wafer di SiC da 150 mm a quelli da 200 mm, dallo sviluppo della tecnologia GaN su Si, dalla precisione MBE per RF e fotonica e dalla maggiore integrazione tra processo epitassiale, fabbricazione dei dispositivi, packaging e qualificazione dei moduli. Le tendenze produttive si stanno concentrando sempre più su resa, disponibilità dei substrati, problematiche termiche e sostenibilità della catena di approvvigionamento.
I futuri fattori trainanti della domanda saranno la sovranità regionale nel settore dei semiconduttori, le esigenze di efficienza dei veicoli elettrici, la densità di potenza dei data center per l'intelligenza artificiale e le reti ad alto consumo di spettro. Le regioni emergenti stanno sviluppando capacità interne di assemblaggio, confezionamento e qualificazione dei dispositivi per ridurre le importazioni. L'efficienza energetica, l'ammodernamento delle reti e le normative sulle catene di approvvigionamento dell'elettronica amplieranno la base di mercato potenziale nei segmenti automobilistico, delle telecomunicazioni, dell'illuminazione, dell'elettronica di consumo e degli alimentatori.
Ambito del rapporto sul mercato dei semiconduttori composti
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 49,24 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 85,55 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,33% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei semiconduttori composti
La crescita del mercato dei semiconduttori composti è dovuta alla necessità di elevate velocità di commutazione, basse perdite, elevata stabilità termica e prestazioni ad alta frequenza, caratteristiche di cui il silicio non dispone. Le applicazioni includono inverter per la trazione di veicoli elettrici, radio 5G Massive MIMO, stazioni di ricarica rapida, LED, LiDAR e moduli per comunicazioni ottiche. La catena del valore comprende substrati, wafer epitassiali, apparecchiature di deposizione, produttori di dispositivi, impianti di confezionamento, integratori di sistemi, OEM del settore automobilistico, OEM del settore delle telecomunicazioni e OEM di alimentatori.
La situazione dell'offerta continua a essere influenzata dalle rese della crescita dei cristalli, dalla disponibilità di gallio e indio, dalle transizioni di diametro dei wafer e dai test di qualificazione a livello automobilistico. Gli acquirenti tendono a privilegiare i fornitori integrati in grado di reperire substrati, epitassia, dispositivi e moduli. I report di settore indicano che i materiali a banda larga stanno crescendo rapidamente nel segmento dell'elettronica di potenza, mentre la fotonica e la radiofrequenza sono forti nei settori delle telecomunicazioni e aerospaziale.
Un'analisi competitiva del mercato dei semiconduttori composti rivela una concorrenza basata sulla specializzazione dei materiali, le economie di scala, le tempistiche di qualificazione dei clienti e le applicazioni di mercato finali. Tra i concorrenti nel settore dei semiconduttori di potenza figurano Infineon Technologies AG, Wolfspeed, Inc., STMicroelectronics NV, ROHM Co., Ltd. e GaN Systems Inc. Nel frattempo, Qorvo, Inc. e Skyworks Solutions, Inc. continuano a essere attori di rilievo nel segmento dei dispositivi a radiofrequenza. Nichia Corporation, Samsung Electronics Co., Ltd. e ams-OSRAM AG sviluppano competenze nei LED e nei semiconduttori optoelettronici.
Le opportunità di investimento includono lo sviluppo di carburo di silicio da 200 mm, nitruro di gallio su silicio, microLED, moduli per il settore automobilistico e tecnologie di deposizione avanzate. Canon Inc. e Coherent Corp. offrono soluzioni per strumenti, ottiche e infrastrutture di materiali. Il posizionamento strategico sarà guidato da contratti di fornitura a lungo termine, produzione locale, proprietà intellettuale e prestazioni comprovate in applicazioni ad alta tensione, alta frequenza e alta temperatura, dove l'affidabilità è più importante del costo dei componenti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei semiconduttori composti: approfondimenti strategici
Approfondimenti regionali
Mercato dei semiconduttori composti in Nord America
Nel 2025 il Nord America deteneva una quota di mercato del 23-26% e si prevede che registrerà una crescita annua composta (CAGR) del 5,7-6,4% dal 2026 al 2034. La quota di mercato dei semiconduttori composti è trainata dagli incentivi statunitensi per i semiconduttori, dall'elettronica per la difesa, dalla localizzazione della catena di fornitura dei veicoli elettrici e dall'adozione di componenti RF in GaN nelle reti di telecomunicazione. Gli investimenti in questo settore includono wafer in SiC, moduli di potenza e processi di lavorazione di materiali composti.
Le applicazioni che privilegiano efficienza, affidabilità e sicurezza rispetto al prezzo delle materie prime presentano il più alto potenziale di crescita. Applicazioni come l'elettrificazione automobilistica, i radar aerospaziali, le comunicazioni satellitari, i data center per l'intelligenza artificiale e gli azionamenti industriali richiedono la gestione di calore, tensione e frequenze. Aziende come Wolfspeed, Inc., Qorvo, Inc., Skyworks Solutions, Inc., Coherent Corp. e GaN Systems Inc. forniscono competenze tecnologiche al Nord America.
Mercato statunitense dei semiconduttori composti
Nel 2025, gli Stati Uniti rappresentavano il 78-82% del Nord America e hanno registrato un tasso di crescita annuo composto (CAGR) del 5,9-6,6% dal 2026 al 2034. I fattori trainanti includono la produzione di substrati per wafer in SiC, la produzione di moduli RF in GaN, i dispositivi di comunicazione per apparecchiature militari, i progetti di inverter per veicoli elettrici e il potenziamento dell'alimentazione elettrica nel cloud computing e nelle infrastrutture industriali. L'approvvigionamento locale è diventato una strategia di acquisto per gli acquirenti dei settori automobilistico, aerospaziale e delle telecomunicazioni.
Le aziende attive in questo mercato sono Wolfspeed, Inc., Qorvo, Inc., Skyworks Solutions, Inc., Coherent Corp. e GaN Systems Inc., oltre a studi universitari e iniziative governative nel settore dei semiconduttori. Le applicazioni preferite sono il SiC negli inverter di trazione e nei caricabatterie rapidi, il GaN nei front-end RF e nei convertitori di potenza per data center, e la fotonica InP nelle applicazioni per reti ottiche.
Mercato europeo dei semiconduttori composti
Nel 2025 l'Europa deteneva una quota di mercato del 18-21% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,4-6,1% nel periodo 2026-2034. La Germania si distingue per le applicazioni nell'elettronica di potenza per il settore automobilistico, negli azionamenti industriali e nelle tecnologie per inverter rinnovabili. Il Regno Unito è all'avanguardia nello sviluppo di tecnologie per semiconduttori composti e nella fotonica a radiofrequenza, mentre il contributo francese comprende applicazioni nell'elettronica aerospaziale e della difesa e nella conversione di potenza.
Italia e Spagna contribuiscono con apparecchiature per la ricarica di veicoli elettrici, apparecchiature per la rete elettrica, illuminazione e automazione industriale. Le politiche europee sottolineano l'importanza della resilienza dei semiconduttori, dell'efficienza energetica e della mobilità elettrificata. Queste politiche favoriscono la qualificazione di SiC e GaN. Aziende come Infineon Technologies AG, STMicroelectronics NV, ams-OSRAM AG e ROHM Co., Ltd. offrono soluzioni per dispositivi, settore automobilistico e semiconduttori di potenza.
Mercato dei semiconduttori composti nella regione Asia-Pacifico
Nel 2025, la regione APAC deteneva una quota di mercato del 42-45% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,6% dal 2026 al 2034. La Cina domina con i settori LED, RF, veicoli elettrici (EV) e investimenti nazionali nel carburo di silicio, mentre Giappone e Corea del Sud contribuiscono con materiali, display, optoelettronica ed elettronica automobilistica. Taiwan contribuisce all'ecosistema degli imballaggi e delle fonderie.
India e Australia stanno sviluppando le proprie capacità di produzione elettronica, le infrastrutture di telecomunicazione, l'integrazione delle energie rinnovabili e le applicazioni di conversione di potenza. I fattori trainanti sono l'indipendenza dai semiconduttori, gli incentivi per i veicoli elettrici, le reti 5G e la digitalizzazione delle industrie. Nichia Corporation, Samsung Electronics Co., Ltd., Canon Inc., ROHM Co., Ltd. e altri fornitori regionali contribuiscono ad accrescere le competenze produttive e applicative della regione Asia-Pacifico.
Mercato dei semiconduttori composti in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) compreso tra il 5,1% e il 5,9% dal 2026 al 2034. In quest'area, l'Arabia Saudita è all'avanguardia grazie all'adozione di infrastrutture intelligenti, soluzioni per le energie rinnovabili, infrastrutture di telecomunicazione e alla diversificazione della propria base industriale. Per gli Emirati Arabi Uniti, la crescita sarà favorita da data center, logistica avanzata e sistemi energetici affidabili, mentre il Sudafrica contribuirà grazie alle esigenze di infrastrutture per le telecomunicazioni e l'energia.
L'adozione dei semiconduttori composti nel resto del Medio Oriente e dell'Africa sarà trainata dagli investimenti nelle infrastrutture di rete, nell'energia solare, nelle infrastrutture a banda larga mobile e nell'automazione industriale. Questi materiali semiconduttori si adattano bene a tali applicazioni grazie alla loro efficienza energetica, alla capacità di operare ad alte temperature e alla connettività affidabile.
Analisi di segmentazione
Tecnologie di deposizione
Si prevede che il segmento delle tecnologie di deposizione crescerà a un CAGR del 5,8-6,7% nel periodo 2026-2034. L'ambito del mercato dei semiconduttori composti per tecnologia di deposizione riflette la necessità di controllo dei difetti, strati epitassiali uniformi, elevata produttività e stack di materiali specifici per l'applicazione. I produttori di dispositivi selezionano i metodi di deposizione in base alle dimensioni del wafer, al sistema di materiali, alla qualità dei cristalli, al budget termico e alla compatibilità con le architetture di dispositivi RF, LED, di potenza o fotonici.
- Deposizione chimica da fase vapore ( CVD): la CVD rimane fondamentale per l'epitassia scalabile e la formazione di strati di dispositivi, supportando la produzione di grandi volumi dove uniformità, riproducibilità e integrazione con gli impianti di produzione di semiconduttori esistenti sono requisiti strategici.
- Epitassia a fascio molecolare ( MBE): la MBE è apprezzata per il controllo di precisione degli strati in dispositivi RF, fotonici e ad alta intensità di ricerca, dove la qualità dell'interfaccia e l'accuratezza della composizione a livello atomico influenzano le prestazioni.
- Epitassia in fase vapore con idruri (HVPE) : l'HVPE supporta strati spessi e di alta qualità e una crescita simile a quella dei materiali massivi, risultando quindi importante per i substrati di GaN, i LED e le applicazioni che richiedono una migliore qualità cristallina.
- Crescita ammonotermica : La crescita ammonotermica è strategicamente importante per i substrati di GaN nativo perché può migliorare la densità dei difetti, l'affidabilità dei dispositivi e le prestazioni a lungo termine in applicazioni optoelettroniche esigenti.
- Deposizione di strati atomici ( ALD): l'ALD viene utilizzata laddove sono necessari film sottili conformi, dielettrici di gate e strati di passivazione per migliorare l'affidabilità dei dispositivi, il controllo delle perdite e le prestazioni delle strutture miniaturizzate.
Tipo
Si prevede che il segmento Type crescerà a un CAGR del 6,2-7,1% nel periodo 2026-2034. La scelta del materiale determina la velocità di commutazione, la tensione di rottura, l'emissione ottica, la risposta in frequenza e l'economicità di produzione. GaN e SiC stanno accelerando nei sistemi di potenza e RF, mentre GaAs rimane rilevante nei dispositivi RF mobili e nei LED. InP sta acquisendo importanza strategica nella fotonica, nelle comunicazioni ottiche ad alta velocità e nella sensoristica.
- GaN : La domanda di GaN è in espansione negli amplificatori RF, nei caricabatterie rapidi, negli alimentatori e nei LED grazie all'elevata mobilità degli elettroni, alle dimensioni compatte e all'efficiente funzionamento ad alta frequenza.
- GaAs : Il GaAs rimane importante nei moduli front-end RF, nei diodi laser, nei LED e nelle comunicazioni satellitari, dove le prestazioni del segnale e gli ecosistemi di fabbricazione consolidati supportano la sua continua adozione.
- SiC : Il SiC è fondamentale per gli inverter ad alta tensione dei veicoli elettrici, i caricabatterie di bordo, i sistemi di energia rinnovabile e gli azionamenti industriali perché migliora l'efficienza, le prestazioni termiche e la densità di potenza del sistema.
- InP : L'InP supporta dispositivi fotonici ad alta velocità, ricetrasmettitori ottici, laser e sistemi di rilevamento in cui la velocità degli elettroni e le proprietà di bandgap diretto consentono prestazioni di comunicazione avanzate.
Prodotto
Si prevede che il segmento Prodotti crescerà a un tasso annuo composto (CAGR) del 6,0-6,9% nel periodo 2026-2034. La domanda di prodotti è diversificata tra LED, optoelettronica, dispositivi RF ed elettronica di potenza. L'elettronica di potenza è in testa grazie ai veicoli elettrici, alle apparecchiature di rete, agli inverter per energie rinnovabili e agli alimentatori industriali. I dispositivi RF beneficiano del 5G e dei sistemi di difesa, mentre i LED e l'optoelettronica continuano a soddisfare le esigenze di illuminazione, rilevamento, visualizzazione e comunicazione ottica.
- LED : I prodotti a LED continuano a rappresentare un importante sbocco commerciale per i semiconduttori composti, grazie all'illuminazione generale, ai display, all'illuminazione automobilistica e all'illuminazione speciale che richiede efficienza e stabilità della luminosità.
- Optoelettronica : la domanda di optoelettronica è legata a laser, fotodiodi, sensori, LiDAR e moduli di comunicazione ottica, dove i materiali a bandgap diretto offrono elevate prestazioni di emissione e rilevamento.
- Dispositivi RF : i dispositivi RF utilizzano GaN e GaAs per migliorare la densità di potenza, la linearità e le prestazioni ad alta frequenza nelle stazioni base 5G, nei collegamenti satellitari, nei radar e nei front-end per dispositivi mobili.
- Elettronica di potenza : l'elettronica di potenza è il settore di prodotto leader, poiché i dispositivi SiC e GaN riducono le perdite di commutazione, supportano design compatti e migliorano l'efficienza nei sistemi di mobilità ed energetici.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un tasso annuo composto (CAGR) del 6,1-7,0% nel periodo 2026-2034. Le applicazioni nei settori delle telecomunicazioni, dell'illuminazione, dell'automotive, dei dispositivi di consumo e degli alimentatori presentano requisiti di qualificazione specifici. Il settore automobilistico e degli alimentatori privilegia l'affidabilità e le prestazioni termiche, mentre le telecomunicazioni danno priorità all'efficienza ad alta frequenza. I dispositivi di consumo premiano la compattezza, la capacità di rilevamento e la densità di potenza.
- Telecomunicazioni : Le applicazioni di telecomunicazione utilizzano GaN, GaAs e InP per amplificatori RF, reti ottiche e moduli ad alta velocità a supporto del 5G, del backhaul in fibra ottica, della connettività satellitare e della trasmissione dati.
- Illuminazione generale : L'illuminazione generale dipende dall'efficienza dei LED, dalla stabilità del colore e dalla durata, il che rende i materiali compositi importanti per i sistemi di illuminazione commerciali, residenziali, industriali e per esterni.
- Settore automobilistico : l'adozione di queste tecnologie nel settore automobilistico è in aumento grazie a inverter in SiC, caricabatterie di bordo, LiDAR, LED e sistemi di conversione di potenza che migliorano l'autonomia, la velocità di ricarica e l'affidabilità dei componenti elettronici.
- Dispositivi di consumo : i dispositivi di consumo utilizzano semiconduttori composti in front-end RF, display, caricabatterie, sensori, fotocamere e dispositivi indossabili, dove le prestazioni per watt e la miniaturizzazione sono fattori cruciali.
- Alimentatori : Le applicazioni per alimentatori utilizzano GaN e SiC per aumentare l'efficienza di conversione, ridurre il calore, ridurre le dimensioni del sistema e supportare caricabatterie rapidi, server, apparecchiature di telecomunicazione e sistemi industriali.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Telecomunicazione |
Alto |
5G RF |
Maturo |
|
Illuminazione generale |
Mezzo |
Efficienza dei LED |
Maturo |
|
Automobilistico |
Alto |
Inverter SiC |
Scalatura |
|
dispositivi di consumo |
Mezzo |
Ricarica rapida |
Scalatura |
|
Alimentazione elettrica |
Alto |
Server GaN |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato dei semiconduttori composti
L'efficienza del sistema di propulsione dei veicoli elettrici accelera la qualificazione del SiC.
Nei veicoli elettrici, il passaggio dai MOSFET al silicio a quelli in SiC e ai moduli ha portato a una maggiore efficienza di commutazione, con conseguenti migliori prestazioni dell'inverter e tempi di ricarica e raffreddamento più rapidi. Questa applicazione sta trainando i seguenti settori, a causa dei processi di qualificazione nel settore automobilistico che richiedono molto tempo e impegno: case automobilistiche, fornitori di primo livello, produttori di wafer e di moduli. Questa tecnologia ha un impatto sul mercato dei semiconduttori composti nelle applicazioni di inverter di trazione, caricabatterie di bordo, convertitori DC-DC e stazioni di ricarica rapida. I fornitori che dispongono di una roadmap per il SiC a 200 mm, la gestione dei substrati e il packaging per il settore automobilistico potranno beneficiare di cicli di vita dei prodotti più lunghi, mentre i clienti otterranno maggiore efficienza di sistema e componenti elettronici di potenza più piccoli.
I sistemi RF 5G e di difesa aumentano la domanda di dispositivi GaN
I dispositivi RF in GaN stanno guadagnando terreno nelle stazioni base 5G, nelle comunicazioni satellitari, nei radar e nella guerra elettronica grazie all'elevata densità di potenza, al funzionamento ad alta frequenza e alla maggiore robustezza termica che offrono rispetto a molte tecnologie preesistenti. Questa tendenza crea una domanda per le piattaforme GaN-on-SiC e GaN-on-Si, a seconda degli obiettivi di prestazioni e costi. Gli operatori di telecomunicazioni richiedono radio efficienti per reti dense, mentre gli utenti della difesa privilegiano l'affidabilità in condizioni difficili. L'impatto sul mercato si manifesta in tutti gli ecosistemi: epitassia, fabbricazione di dispositivi RF, packaging e test. Le aziende con solide competenze nella progettazione RF, nella gestione termica e nell'assistenza clienti a livello di sistema sono ben posizionate per beneficiare dei cicli pluriennali di approvvigionamento per reti e difesa.
Gli alimentatori a basso consumo energetico creano nuovi percorsi di volume
I data center, i caricabatterie rapidi per uso domestico, i sistemi di alimentazione per le telecomunicazioni e le apparecchiature industriali stanno adottando dispositivi GaN e SiC per ridurre le perdite di conversione e minimizzare l'ingombro degli alimentatori. L'aumento dei carichi di lavoro legati all'intelligenza artificiale incrementa la densità di potenza dei rack, rendendo la conversione efficiente e la riduzione del calore commercialmente importanti. Questo fattore trainante amplia la domanda oltre il settore automobilistico, estendendola ai mercati dell'elettronica ad alto volume e delle infrastrutture. I produttori di dispositivi possono rivolgersi ad adattatori di alimentazione, alimentatori per server, sistemi di backup a batteria e convertitori industriali con design differenziati. L'impatto concreto si traduce in un minore carico di raffreddamento, componenti magnetici più piccoli, una maggiore frequenza di commutazione e un miglioramento del costo totale di proprietà per gli operatori che gestiscono il consumo di energia elettrica su larga scala.
Tendenze future del mercato dei semiconduttori composti
La produzione di SiC da 200 mm diventa una leva strategica per la riduzione dei costi.
Le tendenze del mercato dei semiconduttori composti indicano che la produzione di SiC da 200 mm diventerà una leva decisiva in termini di costi e capacità produttiva, man mano che i fornitori passeranno dai wafer da 150 mm. I wafer di dimensioni maggiori possono migliorare la produzione di chip, supportare contratti su scala automotive e ridurre il costo per ampere quando la resa produttiva raggiungerà la maturità. La competitività futura dipenderà dalla qualità dei cristalli, dalla gestione dei difetti, dall'uniformità dell'epitassia e dalla disponibilità delle apparecchiature. La transizione non sarà uniforme, poiché il rischio di qualificazione rimane elevato, ma i produttori di successo potranno migliorare i margini e l'affidabilità delle forniture. I clienti del settore automotive, delle energie rinnovabili e industriale valuteranno sempre più i fornitori in base alla loro capacità di scalare la produzione di SiC da 200 mm senza compromettere l'affidabilità.
La tecnologia GaN-on-Si si avvia verso un utilizzo più ampio nella conversione di potenza.
Si prevede che la tecnologia GaN-on-Si si diffonderà dai caricabatterie e dagli adattatori ad alimentatori di potenza superiore, dispositivi di alimentazione per telecomunicazioni e applicazioni selezionate per data center, grazie al miglioramento dell'affidabilità dei dispositivi, del packaging e degli ecosistemi di controller. Questa tendenza è importante perché i substrati di silicio offrono una potenziale soluzione economica, pur mantenendo i vantaggi di commutazione rapida del GaN. Una maggiore diffusione dipenderà dalla familiarità con la progettazione, dalla comprensione delle modalità di guasto e dall'integrazione con gli stadi di potenza. I fornitori che combinano dispositivi con progetti di riferimento, driver e supporto applicativo possono accelerare la conversione dei clienti. Nel tempo, il GaN-on-Si potrebbe ridefinire la conversione di potenza compatta, dove efficienza, dimensioni e vincoli termici determinano la differenziazione del prodotto.
Opportunità di mercato per i semiconduttori composti
Partnership per moduli SiC nel settore automobilistico per programmi di piattaforma.
Le previsioni di mercato sui semiconduttori composti indicano una forte opportunità nelle partnership per i moduli SiC nel settore automobilistico, poiché le case automobilistiche necessitano di dispositivi qualificati, packaging, soluzioni di raffreddamento e garanzie di fornitura a lungo termine per le piattaforme di veicoli elettrici pluriennali. I fornitori possono investire nello sviluppo congiunto con i principali produttori di inverter, offrendo moduli, die, driver di gate e ingegneria applicativa. L'opportunità è orientata all'azione, poiché le prime vincite in fase di progettazione possono garantire volumi di produzione per le diverse generazioni di veicoli. Le aziende dovrebbero dare priorità ai dati di affidabilità, alla pianificazione del rischio con doppia fonte e al supporto localizzato in prossimità dei centri di ingegneria automobilistica. Partnership solide possono ridurre i ritardi di qualificazione e posizionare i fornitori per architetture a 800 V e ad alta efficienza.
Soluzioni integrate di alimentazione GaN per infrastrutture di intelligenza artificiale
L'infrastruttura AI crea un'opportunità per soluzioni di alimentazione GaN integrate che combinano dispositivi, driver, controller e progetti di riferimento termico per server e apparecchiature di rete ad alta densità. Gli operatori necessitano di una conversione efficiente dall'alimentazione di rete ai carichi a livello di scheda, gestendo al contempo i vincoli di calore e spazio. I fornitori possono rivolgersi ad alimentatori, sistemi di conversione a livello di rack, sistemi di backup a batteria e apparecchiature di telecomunicazione con kit di progettazione ripetibili. L'investimento è più vantaggioso laddove il risparmio energetico, la riduzione del carico di raffreddamento e gli stadi di potenza compatti si traducono in benefici operativi misurabili. Le partnership con i produttori di alimentatori e gli integratori di hardware cloud possono accelerare l'adozione.
Sviluppi recenti
- Luglio 2026: Il governo indiano ha approvato il programma Semicon 2.0 con uno stanziamento di 1.280 miliardi di rupie (circa 13,2-13,3 miliardi di dollari) per rafforzare l'ecosistema dei semiconduttori del paese. L'iniziativa estende il supporto oltre la fabbricazione dei chip per includere apparecchiature per semiconduttori, materiali, proprietà intellettuale di progettazione, ricerca, sviluppo della forza lavoro e capacità della catena di approvvigionamento, con l'obiettivo di accelerare la produzione nazionale, ridurre la dipendenza dalle importazioni e posizionare l'India come hub globale per i semiconduttori.
- Maggio 2026: Cyient Semiconductors ha lanciato in India la prima famiglia di circuiti integrati di potenza GaN da 650 V, sviluppati utilizzando la tecnologia GaN di Navitas Semiconductor. Il portfolio comprende sette dispositivi di potenza integrati destinati a data center per l'intelligenza artificiale, telecomunicazioni, alimentatori industriali, caricabatterie rapidi e applicazioni per la mobilità elettrica, offrendo una maggiore densità di potenza, una migliore efficienza energetica, perdite termiche ridotte e design di sistema compatti.
- Marzo 2025: TSMC ha annunciato un ulteriore investimento di 100 miliardi di dollari per espandere la propria capacità produttiva di semiconduttori negli Stati Uniti, portando l'investimento totale previsto negli USA a 165 miliardi di dollari. L'espansione comprende tre nuovi impianti di produzione, due stabilimenti di packaging avanzato e un importante centro di ricerca e sviluppo in Arizona, con l'obiettivo di rafforzare la produzione nazionale di chip avanzati per intelligenza artificiale, calcolo ad alte prestazioni, smartphone e altre tecnologie di nuova generazione, migliorando al contempo la resilienza della catena di approvvigionamento dei semiconduttori negli Stati Uniti.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -